Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Eerste Kamer der Staten-Generaal | 2025-2026 | 36067 nr. CU |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.
 Authentieke versie (PDF)
bestandsgrootte: 207 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
Vastgesteld 8 september 2026
De vaste commissie voor Sociale Zaken en Werkgelegenheid1 heeft schriftelijk overleg gevoerd met de Minister van Sociale Zaken en Werkgelegenheid over de kwantitatieve analyse van de effecten van additionele koopkrachtinstrumenten. Bijgaand brengt de commissie hiervan verslag uit. Dit verslag bestaat uit:
• De uitgaande brief van 16 juni 2026.
• De antwoordbrief van 7 september 2026.
De griffier van de vaste commissie voor Sociale Zaken en Werkgelegenheid, Van der Bijl
BRIEF VAN DE VOORZITTER VAN DE VASTE COMMISSIE VOOR SOCIALE ZAKEN EN WERKGELEGENHEID
Aan de Minister van Sociale Zaken en Werkgelegenheid
Den Haag, 16 juni 2026
De leden van de vaste commissie voor Sociale Zaken en Werkgelegenheid hebben met belangstelling kennisgenomen van uw brief met betrekking tot de kwantitatieve analyse van de effecten van additionele koopkrachtinstrumenten2. Het lid van de 50PLUS-fractie heeft vragen hierover. Het lid van de fractie-van-Gasteren sluit zich graag aan bij de vragen van het lid van de fractie 50PLUS.
Vragen en opmerkingen van het lid van de fractie 50PLUS
Het lid van de fractie 50PLUS heeft 33 vragen, die zich niet richten op de uitkomsten van de zes doorgerekende varianten, maar op de rekenmethodiek, de gehanteerde toetsmaatstaven en de bestuurlijke duiding daarvan.
De techniek van de scenarioset: de ankers van de toestandvariabelen
1. Bent u bekend met de in de bijlage gehanteerde DNB-scenarioset, waarin de korte rente, de inflatie en de volatiliteit vanaf hun actuele waarden volgens een mean-reverting structuur terugkeren naar vaste lange-termijnankers?3
2. Kan u de onvoorwaardelijke evenwichtswaarden (ankers) voor de nominale korte rente en voor de inflatie in deze set expliciteren, alsmede de reële evenwichtsrente die uit het verschil tussen beide volgt? Indien die impliciete reële rente rond nul ligt: op welke grond rust dan de aanname dat kapitaaldekking in deze vorm reëel vermogen opbouwt dat een omslagstelsel niet zou opleveren?
3. Hoe ziet de mediane reële risicovrije rente eruit in de simulatiejaren 1 tot en met 20, het venster waarin de huidige cohorten invaren en met pensioen gaan? Is de reële-rendementsverdeling in die jaren materieel positief, of pas nadat de rente het evenwichtsniveau heeft bereikt?
4. Welk deel van het geprojecteerde pensioenresultaat berust op het daadwerkelijk realiseren van de risicopremie? Hoe robuust is die premie gegeven dat zij boven op een reële risicovrije rente van vrijwel nul moet komen?
5. Kan u bevestigen dat tussen de parlementaire behandeling van de Wet toekomst pensioenen (Wtp) en de huidige scenarioset uitsluitend de startwaarden voor nominale rente en inflatie zijn geactualiseerd, en niet de modelstructuur of de ankers? Zo ja, deelt u de constatering dat de structurele uitkomst van een reële rente nabij nul en een begrensde risicopremie gedurende de convergentie reeds besloten lag in het model dat tijdens de behandeling is gebruikt? Waarom is dit niet expliciet aan het parlement voorgelegd?
6. Op welke grond mag een vast inflatieanker van 2% en een near-zero reëel renteanker als onvoorwaardelijk evenwicht worden behandeld, terwijl volgens dit lid een eeuw aan data laat zien dat deze grootheden regime-afhankelijk zijn en de kalibratie steunt op een steekproef die wordt gedomineerd door het Great Moderation- en QE-tijdperk?4
De toetsmaatstaf: meet het netto profijt koopkracht of herverdeling?
7. Kan u bevestigen dat het netto profijt naar een herverdelingsmaatstaf is, een relatieve waardeoverdracht tussen cohorten, en geen koopkrachtmaatstaf? Kan u ook bevestigen dat daarmee een herverdelingsneutraal (evenwichtig) resultaat niets zegt over de toereikendheid van de reële uitkering?
8. Erkent u dat het netto profijt een nominale contante waarde en een ensembleverwachting is, en daarmee geen reële koopkracht meet, terwijl een op koopkracht gerichte maatstaf het prijspeil op uitkeringsmoment en het gerealiseerde pad zou moeten bevatten, beide grootheden die het netto profijt juist wegmiddelt?
9. Aangezien het netto profijt zowel de premie- als het uitkeringsbeen tegen dezelfde scenariocurve verdisconteert, is het in eerste orde ongevoelig voor het niveau van het reële rendement, volgens dit lid. Kan u uitsluiten dat een maatstaf die bedoeld is om ongevoelig te zijn voor het rendementsniveau, wordt gepresenteerd alsof zij dat niveau rapporteert, en dus «evenwicht» kan tonen, juist in de wereld waarin de koopkracht slecht is?
10. Erkent u dat het netto profijt endogeen is aan de scenarioset, en als contante waarde tegen de scenariocurve niet kan dienen als onafhankelijke validatie van een scenario-gebaseerde projectie, omdat het zelf een scenario-gebaseerde projectie is? Wat voegt het netto profijt toe aan informatie die niet reeds in de scenario-output besloten ligt?
11. Is onderzocht hoe gevoelig de rangorde van cohorten en varianten naar netto profijt is voor een ander renteanker of een andere convergentiesnelheid? Indien die rangorde bij een plausibele alternatieve kalibratie omslaat, wat blijft er dan over van de evenwichtigheidsconclusie?
12. De evenwichtigheidstoets op basis van netto profijt is een vergelijking van verwachtingswaarden zonder expliciete risicoaversie, terwijl pensioenfondsen de lifecycle inrichten op een substantiële risicoaversie. Hoe verklaart u dat dezelfde deelnemer in de ene context (de lifecycle-inrichting) sterk risicoavers wordt verondersteld en in de andere context (de evenwichtigheidstoets) vrijwel risiconeutraal? Is de toets daarmee niet intern inconsistent met de welvaartseconomische grondslag waarop de Wtp zich beroept?5
Ensemble versus beleefd pad: padafhankelijkheid en het meetjaar
13. Bent u ermee bekend dat het «5%-scenario» een statistisch kengetal is over duizenden doorgerekende werelden op één vast moment, en niet de verwachte uitkomst van een werkelijke generatie deelnemers?6
14. Bent u ermee bekend dat voor een echte generatie de volgorde waarin goede en slechte jaren vallen – bijvoorbeeld een terugval vlak vóór pensionering tegenover dezelfde terugval vroeg in de loopbaanbeslissend is voor het pensioenresultaat, en dat het model deze volgorde-afhankelijkheid buiten beeld laat door op één vast jaar te meten?
15. Dit lid neemt aan dat het model is gebouwd rond terugkeer naar een vast langjarig gemiddelde. Kan u erkennen dat het de situatie van een generatie die haar gehele werkzame en gepensioneerde leven binnen één ongunstig renteregime doorbrengt, niet kan weergeven? Zo ja, op welke grond wordt het 5%-getal dan aan deelnemers en parlement gepresenteerd als «het slechte scenario»?
16. Kan u bevestigen dat het door DNB gehanteerde scenariogemiddelde samenvalt met het ensemblegemiddelde (een dwarsdoorsnede over alle paden op een horizon), en dus niet gelijk is aan het tijdgemiddelde (de groei die één cohort langs zijn ene gerealiseerde pad ervaart)? Erkent u dat voor multiplicatief opbouwend pensioenkapitaal het beleefde pad systematisch lager uitkomt dan het ensemblegemiddelde, met een verschil dat toeneemt met volatiliteit en horizon?
17. Erkent u dat dit verschil tussen «gemiddelde wereld» en «beleefde pad» het grootst is voor de jongste cohorten met de langste looptijd, juist de groep waarvoor is toegezegd dat de transitie niet ten laste van hen mag gaan, zodat de meetmethode hun uitkomst het sterkst flatteert?
18. Deelt u de analyse dat het meetmoment (jaar 20) het verschil tussen ensemblegemiddelde en beleefd pad maximaliseert én samenvalt met het moment waarop het model naar zijn anker is teruggekeerd, zodat dit meetpunt het regimerisico onzichtbaar maakt op precies het punt waar dat risico de werkelijke uitkomst domineert?
19. Kan u, gelet op het voorgaande, bevestigen dat geen van de gepresenteerde getallen, noch de centrale maatstaf (netto profijt) noch de risicomaatstaf (het 5e percentiel), de uitkomst van een concrete generatie weergeeft, maar dat beide uitspraken doen over een gemiddelde wereld terwijl de deelnemer in precies één wereld leeft, één keer, in de volgorde die het toeval hem geeft?
20. Hetzelfde 5e percentiel komt via het wettelijk voorgeschreven Uniform Pensioenoverzicht bij de individuele deelnemer terecht.7 Acht u het juist dat een ensemblegrootheid, een kengetal over duizenden gesimuleerde werelden, aan een individu wordt gepresenteerd als «uw slechte scenario», terwijl die deelnemer slechts één gerealiseerd pad beleeft? Hoe verhoudt zich dit tot de eis dat deelnemerscommunicatie correct, duidelijk en niet misleidend is?
De koopkrachtbelofte als toetsobject
21. Hanteert u voor «een koopkrachtiger pensioen» een operationele, toetsbare maatstaf, bijvoorbeeld een minimaal te realiseren reële vervangingsratio of een ondergrens aan reëel behoud, of is de belofte uitsluitend comparatief («beter dan het FTK») en daarmee per definitie niet falsifieerbaar?
22. Indien de basis-Wtp de koopkrachtambitie structureel zou inlossen, waarom is dan een verkenning naar additionele koopkrachtinstrumenten nodig om de uitkeringen «nog beter» de inflatie te laten volgen? Erkent u dat de formulering «nog beter» een tekort in de basisarchitectuur veronderstelt?8
23. Uw ambtsvoorganger heeft, volgens dit lid, erkent dat meer inflatiebescherming altijd wordt betaald: door meer risico te nemen, door verschuiving tussen generaties, of door verschuiving naar later. Kunt u voor elk van de zes doorgerekende varianten expliciteren via welk van deze drie kanalen de extra koopkracht wordt gefinancierd en welk cohort de last draagt? Hoe verhoudt het principe «niet ten koste van jongeren» zich tot varianten die hun werking ontlenen aan een hogere overrendement-blootstelling, die juist bij jongeren landt?
24. Indien additionele koopkracht per saldo meer beleggings- of renterisico bij de deelnemer legt, hoe verhoudt zich dat tot de wettelijk vastgestelde risicohouding van diezelfde deelnemer?9 Wordt de risicohouding aangepast aan de koopkrachtambitie, of wordt de koopkrachtambitie begrensd door de risicohouding? Wie beslist over die volgorde?
25. Is er een doorrekening die het reële koopkrachtresultaat van de Wtp vergelijkt met het Financieel Toetsingskader (FTK) onder identieke rendements- en inflatieaannames? Zo nee, op welke grond kan de claim «koopkrachtiger dan voorheen» worden volgehouden, anders dan op de aanname dat het oude stelsel niet zou indexeren?10
26. Erkent u dat koopkracht een reëel begrip is, terwijl zowel het netto profijt als het beschermingsrendement nominaal zijn en een reële termijnstructuur als afdekkingsbasis ontbreekt, zodat het stelsel nominaal renterisico gedeeltelijk afdekt maar geen bescherming van reële koopkracht biedt?
Bestuurlijke verantwoording en de aanbiedingsbrief
27. De brief biedt de DNB-uitkomsten aan zonder ministeriële weging, volgens het aan het woord zijnde lid. Beschouwt u «geen standpunt» zelf als een standpunt? Zo nee, waar in de brief wordt die architectuur als keuze, en niet als gegeven, behandeld?
28. DNB sluit de toets op wet- en regelgeving en de kwalitatieve afwegingen uit; de brief plaatst de evenwichtigheidstoets, de aansluiting bij de risicohouding en de reële termijnstructuur buiten beschouwing, volgens het lid van de fractie 50PLUS. Wie draagt naar oordeel van u de verantwoordelijkheid voor die normatieve weging, wanneer zowel het technische document als de begeleidende brief haar buiten bereik plaatst?
29. Hoe verhoudt het ontbreken van een inhoudelijk standpunt zich tot de stelselverantwoordelijkheid van u voor een evenwichtige en welvaartsvaste uitkomst? Is het buiten haakjes plaatsen van de evaluatieve dimensie verenigbaar met de wettelijke zorgplicht?
30. Is de keuze om uitkomsten zonder weging te presenteren een bewuste procedurele keuze, of vloeit zij voort uit het feit dat de instrumenten om die weging te maken – bijvoorbeeld de data voor de reële termijnstructuur – niet beschikbaar zijn? Indien het laatste het geval is, waarom wordt dan een koopkrachtdoorrekening aangeboden zonder de gegevens die nodig zijn om reële koopkracht te beoordelen?
31. Op welk concreet punt neemt u in deze brief een toetsbaar, betwistbaar standpunt in waaraan de Kamer u aan kan houden?
Vervolgvragen en gevraagde toezeggingen
32. Gegeven de regime-afhankelijkheid van rente en inflatie: bent u voornemens de kalibratiemethodologie van de scenariogenerator, en in het bijzonder de kalibratiehorizon, de stabiliteit van de veronderstelde correlaties en de regime-blindheid van het model, te laten heroverwegen in het komende advies van de Commissie Parameters. Zo ja, op welke termijn?
33. Bent u bereid DNB te verzoeken om, naast de ensemblepercentielen, een padafhankelijke analyse (sequence-of-returns-stresstest) uit te voeren op basis van historische of regime-vaste paden, zodat de uitkomst van een concreet cohort langs één tijdpad zichtbaar wordt en de Kamer kan beoordelen in hoeverre de gepresenteerde percentielen de beleefde uitkomst van een generatie benaderen?
Ook heeft het lid van de fractie 50PLUS 27 vragen over de beleidsduiding van DNB-koopkrachtvarianten en besluitvorming onder de Wtp.
Gebrek aan daadkracht en conclusies.
34. De DNB-doorrekening toont dat alle vier additionele varianten beter scoren op koopkrachtbehoud dan de basisvariant zonder vaste afslag en dat de basisvariant met vaste afslag zelfs het laagste koopkrachtverlies (0,5%) realiseert van alle onderzochte varianten.11 Waarom trekt u hieruit geen enkele beleidsmatige conclusie, en kiest u ervoor alle opties open te laten zonder richting te geven?
35. U stelt dat in uw brief dat geen enkele variant de evidente voorkeur geniet.12 Maar de DNB-cijfers spreken een andere taal, volgens dit lid. De variant «meer beleggingsrisico door meer risicodeling» realiseert koopkrachtbehoud in 89,4% van de gevallen – tegenover slechts 0,2% in de basisvariant – én heeft tegelijkertijd de laagste kans op koopkrachtverlies van alle varianten: 10,6%. Daarmee scoort deze variant op de twee meest directe maatstaven voor het centrale beleidsdoel van een koopkrachtig pensioen veruit het beste, volgens dit lid. Kan u concreet en cijfermatig onderbouwen waarom dit gegeven niet tot een voorkeursoordeel leidt?
36. Bent u het met dit lid eens dat als een variant zoals «meer beleggingsrisico door meer risicodeling», die op de kerndoelstelling van de wet zo dominant beter presteert dan alle alternatieven, in elk serieus besluitvormingsproces als uitgangspunt voor verdere uitwerking zou moeten dienen, tenzij u zwaarwegende en expliciet benoemde bezwaren heeft die dit verhinderen?
Regie en wetgevingsproces
37. U legt de verdere uitwerking van de vijf varianten neer bij de Pensioenfederatie. Maar de Pensioenfederatie vertegenwoordigt slechts de fondsen. Koopkrachtproblematiek speelt aantoonbaar ook in verzekerde regelingen, volgens dit lid. Waarom wordt het Verbond van Verzekeraars niet expliciet betrokken? Hoe voorkomt u dat een substantiële groep van verzekerde regelingen bij voorbaat buiten de verdere aanpak blijft?
38. De regering is de wetgever, niet de Pensioenfederatie. Het onderzoek loopt al maanden. DNB heeft de varianten technisch volledig uitgewerkt. De afruilen zijn bekend. Er is geen enkele reden meer om te wachten op een oordeel van de sector alvorens wettelijke contouren te definiëren. Wanneer legt u aan deze Kamer een principieel wetgevend kader voor dat pensioenfondsen en verzekeraars in staat stelt een koopkrachtig pensioen te realiseren? En bent u bereid toe te zeggen dat u dit doet vóórdat de Pensioenfederatie haar uitwerking heeft afgerond, zodat de sector werkt binnen door de wetgever gestelde kaders en niet andersom?
39. De beslisnota vermeldt onomwonden dat de additionele koopkrachtinstrumenten «onder de huidige wet- en regelgeving niet mogelijk zijn».13 Wetswijziging is dus geen optie, maar een noodzaak. Dit debat duurt al lang genoeg, volgens dit lid. Kunt u de Kamer toezeggen dat u, onafhankelijk van welke voorkeur de Pensioenfederatie op enig moment uitspreekt, uiterlijk voor het einde van 2026 een concreet wetsvoorstel aan de Kamer voorlegt? Indien niet, wat rechtvaardigt verder uitstel?
Conceptuele tekortkomingen in het onderzoek
40. Het onderzoek meet koopkrachtverlies als de kans maal de omvang van een verlaging in de reële uitkering jaar op jaar.14 Maar een pensioenuitkering die over twintig jaar gemiddeld de inflatie bijhoudt, is een volstrekt andere prestatie dan een uitkering die dat jaar na jaar consistent doet. Waarom is in de onderzoeksopzet geen expliciet onderscheid gemaakt tussen gemiddeld koopkrachtig over een langere periode enerzijds, en daadwerkelijk jaarlijks (kunnen) sturen op koopkracht anderzijds? Acht u dit onderscheid voor deelnemers irrelevant?
41. De doelstelling van de Wtp is, volgens dit lid, uitdrukkelijk een zo koopkrachtig mogelijk pensioen. De variant «meer beleggingsrisico door meer risicodeling» realiseert koopkrachtbehoud in 89,4% van de gevallen, veruit het hoogste van alle onderzochte varianten. Als nu juist koopkrachtbehoud de centrale doelstelling is, waarom concluderen u en DNB dan niet expliciet dat deze variant het beste aansluit bij die doelstelling? Wat rechtvaardigt het uitblijven van die conclusie?
42. DNB modelleert uitsluitend de solidaire premieregeling. De flexibele premieregeling wordt slechts zijdelings genoemd. Gegeven dat een aanzienlijk deel van de deelnemers straks onder een Flexibele pensioenregeling (FPR) valt, acht u het verantwoord om beleidsconclusies te trekken op basis van een analyse die die groep grotendeels buiten beschouwing laat?
De suggestie dat de Wtp reeds voldoende is
43. U stelt dat de Wtp al instrumenten biedt om meer op koopkracht te sturen.15 Maar de DNB-cijfers tonen dat de basisvariant, die de huidige wettelijke mogelijkheden benut, een koopkrachtbehoud kent van slechts 0,2%. Dit betekent dat in de overgrote meerderheid van de gevallen de pensioenuitkering de inflatie niet bijhoudt. Op welke empirische grond stelt u dan dat de huidige Wtp voldoende instrumentarium biedt?
44. De vaste afslag op het projectierendement – reeds wettelijk mogelijk – wordt volgens de stukken nauwelijks toegepast door pensioenfondsen, omdat dit leidt tot een lagere startuitkering. Als beschikbare instrumenten structureel niet worden gebruikt vanwege onaantrekkelijke bijeffecten, kan u dan volhouden dat het wettelijk kader toereikend is? Of erkent u dat er een structureel gat bestaat tussen wat wettelijk mogelijk is en wat in de praktijk werkt?
a. Er wordt gesteld dat om de varianten vergelijkbaar te houden met de basisvarianten, er is besloten om in de basisvariant geen nominale zekerheid mee te nemen.16 Betekent dit dat in de basisvariant eventuele dalingen in de nominale uitkeringen niet meer beschermd worden met de solidariteitsreserve? Is de vergelijking vervolgens nog wel een juiste vergelijking met de basisvariant?
Urgentie: ingevaren fondsen en uitblijvende indexatie
45. De eerste grote pensioenfondsen zijn inmiddels ingevaren in het nieuwe stelsel. Tegelijkertijd signaleren deelnemers en experts, volgens dit lid, dat pensioenverhogingen onder de nieuwe systematiek verder weg lijken dan ooit, terwijl juist eerder perspectief op een koopkrachtig pensioen een expliciete doelstelling van de Wtp was.17 Deelt u deze zorg, en zo ja, welke concrete stappen onderneemt u om te voorkomen dat de belofte van een koopkrachtig pensioen voor de ingevaren generaties een lege huls blijkt?
46. U kondigt aan dat de sector in een «volgende fase» de varianten toetst op praktische uitvoerbaarheid.18 Hoeveel tijd wordt hiervoor uitgetrokken? Welke concrete deadline stelt u aan de Pensioenfederatie voor het aanleveren van resultaten? Wanneer volgt een wetgevend voorstel? Bent u bereid toe te zeggen dat voor het einde van 2026 een wetsvoorstel aan de Kamer wordt voorgelegd?
Herverdeling, risicopremie en de beste variant
47. De variant «meer beleggingsrisico door meer risicodeling» kent een herverdeling van 10,6%. Maar de analyses tonen ook dat actieve deelnemers in deze variant een marktconforme vergoeding ontvangen voor het inflatierisico dat zij overnemen van gepensioneerden. Als daar een adequate risicopremie tegenover staat, kan dan eigenlijk nog wel van ex-ante herverdeling in de bezwarende zin worden gesproken? Bent u, en is DNB, bereid zich hier expliciet over uit te spreken? En als u van oordeel bent, of DNB van oordeel is dat er toch sprake is van ex-ante herverdeling, maar dat een passende risicopremie dit rechtvaardigt: maakt dat deze variant dan niet juist tot de meest evenwichtige en tegelijkertijd meest effectieve optie, en daarmee tot de variant die het beste voldoet aan alle eisen?
48. De reële solidariteitsreserve vereist een wetswijziging waarbij de solidariteitsreserve ook mag worden ingezet voor verwachte, niet alleen onverwachte, inflatie. Heeft u al een juridische toets laten uitvoeren op de verenigbaarheid hiervan met de eigendomsbescherming van opgebouwde pensioenaanspraken onder artikel 1 van het Eerste Protocol bij het Europees Verdrag van de Rechten voor de Mens?
Aanvullende vragen op basis van de stukken
49. DNB waarschuwt expliciet dat de gehanteerde aannames zijn gebaseerd op een gestileerd fonds en dat uitkomsten voor individuele fondsen significant kunnen afwijken.19 Welke verantwoordelijkheid neemt u op zich als een pensioenfonds een variant implementeert op basis van deze analyses, maar de werkelijke uitkomsten voor deelnemers wezenlijk negatiever uitvallen dan gemodelleerd?
50. De beslisnota stelt dat er geen free lunch bestaat: koopkrachtwinst gaat altijd ten koste van hetzij een lagere startuitkering, hetzij meer risico, hetzij meer herverdeling.20 Deelnemers zijn hierover niet geïnformeerd bij de transitie, volgens dit lid. Acht u de communicatie naar deelnemers over deze fundamentele afruil tot nu toe toereikend? En wie draagt de verantwoordelijkheid als deelnemers achteraf stellen dat zij een onjuist verwachtingspatroon hadden?
51. De analyse toont dat in het pessimistische scenario het 5e percentiel van de reële uitkering bij nagenoeg alle varianten na twintig jaar daalt tot rond de helft van de startuitkering. Acht u dit een maatschappelijk aanvaardbare uitkomst? Zo ja, op welke grond?
52. Voor de variant «reëel beschermingsrendement» is een reële rentetermijnstructuur noodzakelijk die op dit moment niet bestaat. DNB stelt dat eerst moet worden bepaald «hoe en door wie» deze wordt vastgesteld.21 Heeft u al een opdracht verstrekt voor de ontwikkeling van een reële rentetermijnstructuur, en zo nee, is hij bereid dat op korte termijn te doen zodat dit geen verdere vertraging veroorzaakt?
53. U stelt dat de pensioensector zelf het initiatief neemt voor verdere uitwerking.22 Maar de pensioensector heeft een evident eigenbelang bij beperkte uitvoeringslasten. Hoe borgt u dat het belang van pensioengerechtigden – met name degenen die nu al met pensioen zijn en koopkrachtverlies ondervinden – voldoende gewicht krijgt in dit door de sector geleide proces, bij afwezigheid van een bindend wetgevend kader?
Principiële vragen
54. U stelt dat de huidige Wtp voldoende instrumenten biedt om het inflatiepatroon te volgen, en wijst op de vaste afslag op het projectierendement én de vaste stijging in de flexibele premieregeling.23 Maar een vast percentage, afslag of stijging, kan het jaar-op-jaar wisselende patroon van inflatie per definitie qua patroon nooit volgen, volgens dit lid. Bovendien resulteren beide instrumenten in een structureel lager startniveau, waardoor per saldo al sprake is van koopkrachtverlies bij de start, zelfs al zou de lagere startuitkering koopkrachtig zijn. Erkent u dit fundamentele bezwaar, en bent u bereid daarom af te zien van het in de koopkrachtvergelijking opnemen van systemen die bij voorbaat al geen oplossing voor koopkrachtbehoud kunnen zijn?
55. U wijst ook op de solidariteits- en risicodelingsreserve als bescherming voor onverwachte inflatieschokken.24 Maar de huidige omvang en vaststelling van de reserve is niet gebaseerd op de financiering van inflatiepieken, zodat dit geen houdbaar model of passende oplossing kan zijn, volgens het aan het woord zijnde lid. Bovendien kunnen deze reserves per definitie alleen incidentele pieken opvangen en niet het structurele jaar-op-jaar patroon van inflatie. Heeft u rekenvoorbeelden laten opstellen waaruit blijkt dat de huidige reserves onder realistische inflatiepatronen en -schokken in de toekomst toereikend is? Zo nee, op welke grond presenteert u deze reserves als een onderdeel van een adequate oplossing voor koopkrachtbehoud? Vooralsnog wekt u onterecht de indruk dat beide reserves in de huidige situatie al structureel kunnen bijdragen aan het opvangen van inflatiepieken. Kan u uw beweringen op dit punt herzien?
56. Als noch vaste afslagen, noch vaste stijgingen, noch de solidariteitsreserve het patroon van jaarlijkse inflatie structureel kunnen volgen, dit is geen mening maar een logisch-rekenkundige vaststelling, bent u dan bereid uw conclusie dat de huidige Wtp voldoende mogelijkheden biedt om het inflatiepatroon te volgen binnen de wet, expliciet te herzien, en de urgentie van een wetswijziging op korte termijn onomwonden te erkennen?
57. U en DNB hanteren in het onderzoek drie maatstaven: koopkrachtverlies, koopkrachtwinst en koopkrachtbehoud.25 Maar koopkrachtwinst kan toch nooit een beleidsdoel zijn? Een pensioenuitkering die structureel meer stijgt dan de inflatie, duidt juist op volatiliteit en het niet volgen van het inflatiepad. De enige relevante beleidsdoelstelling is, volgens dit lid, koopkrachtbehoud, onder de restrictie van een maximaal aanvaardbaar risico op koopkrachtverlies in slechtweerscenario's. Door koopkrachtwinst als zelfstandige maatstaf te presenteren, vertroebelt het onderzoek het beeld en wordt de variant die het beste scoort op de werkelijke beleidsdoelstelling «meer beleggingsrisico door meer risicodeling» met 89,4% koopkrachtbehoud en 0,0% koopkrachtwinst ten onrechte in een ongunstig daglicht gesteld. Waarom heeft u het onderzoek op deze wijze laten inrichten? En bent u bereid alsnog een analyse te laten uitvoeren die uitsluitend toetst op koopkrachtbehoud en het risico op koopkrachtverlies, zodat de vergelijking tussen varianten werkelijk aansluit bij de beleidsdoelstelling?
58. In de samenvattende tabel van de DNB-presentatie worden uitsluitend drie maatstaven getoond voor de reële uitkering in jaar 20 van pensionering.26 De structurele kans op koopkrachtbehoud – de maatstaf die, volgens dit lid, het meest direct aansluit bij de beleidsdoelstelling – is weggedrukt.27 Dit is geen neutrale keuze. Wie alleen de samenvatting leest, ziet niet dat de variant «meer beleggingsrisico door meer risicodeling» op de kerndoelstelling met 89,4% koopkrachtbehoud veruit het beste scoort – en dat de basisvariant slechts 0,2% haalt. Bovendien is de uitkering in jaar 20 een momentopname die te weinig zegt over het structurele vermogen van een variant om het inflatiepatroon jaar na jaar te volgen. Waarom heeft u geaccepteerd dat DNB de presentatie op deze wijze heeft ingericht, met de meest beleidsrelevante maatstaf in de bijlage en een momentopname voorin? Is hij bereid DNB te verzoeken de samenvatting opnieuw in te richten, met de structurele kans op koopkrachtbehoud als hoofdmaatstaf en de jaar-20-uitkomsten als toelichting in de bijlage, zodat de Kamer op basis van de juiste prioritering haar oordeel kan vormen?
De onderstaande 3 vragen betreffen vragen over premies en rendementen.
59. Bent u het eens dat lange termijn koopkracht voor pensioenen alleen kan worden bereikt door voldoende premie inleg en vooral door voldoende rendementen? En dat dergelijke analyses voornamelijk zijn gericht op verdelingsvraagstukken?
60. Kan u aangeven dat door de uitermate slechte beleggingsresultaten, vooral door de grote mate van renteafdekking, het perspectief op koopkrachtbehoud, laat staan verbetering, aanmerkelijk is verslechterd?
61. Kan u aangeven wat u van plan bent hieraan te doen? Wat bent u van plan om de rendementen van pensioenfondsen te verbeteren? Of laat u alles maar op zijn beloop?
De onderstaande 22 vragen gaan over inflatiebescherming en reële koopkracht van pensioenen onder de Wtp.
Koopkracht gepensioneerden
62. Tijdens de behandeling van de Wet toekomst pensioenen is, volgens dit lid, herhaaldelijk gesteld dat het nieuwe stelsel eerder perspectief biedt op een koopkrachtig pensioen. Kan u concreet aangeven op basis van welke empirische of actuariële onderbouwing wordt verwacht dat gepensioneerden hun koopkracht structureel beter behouden dan onder het oude stelsel?
63. Erkent u dat u feitelijk concludeert dat extra inflatiebescherming uitsluitend mogelijk is via meer risico, lagere startuitkeringen of herverdeling? Betekent dit niet impliciet dat de Wtp zélf geen inherente koopkrachtgarantie bevat?
64. Kan u aangeven welk inflatiepad in de DNB-analyse is gehanteerd en hoeveel koopkrachtverlies gepensioneerden onder mediane scenario’s naar verwachting alsnog zullen ervaren?
65. Hoe verhoudt de oorspronkelijke politieke belofte van een «meer koopkrachtig pensioen» zich tot de constatering dat er geen «free lunch» bestaat, en dat hogere inflatiebescherming onvermijdelijk gepaard gaat met extra risico’s of lagere uitkeringen?
66. Klopt het dat de Wtp feitelijk verschuift van nominale pensioenstabiliteit, naar onzeker koopkrachtperspectief afhankelijk van marktrendementen?
67. Kan u bevestigen dat onder de Wtp inflatiecorrectie niet langer structureel wordt nagestreefd, maar afhankelijk wordt van beleggingsresultaten en toedelingsregels?
68. Welke concrete mechanismen binnen de Wtp garanderen dat gepensioneerden bij langdurig verhoogde inflatie hun reële pensioen behouden?
69. Indien dergelijke mechanismen ontbreken, waarom blijft u dan spreken over een «koopkrachtiger pensioen»?
Vragen over feitelijke inflatiebescherming
70. Kan u kwantitatief aangeven welk percentage van de feitelijke inflatie gepensioneerden naar verwachting zullen behouden bij 2% inflatie, bij 4% inflatie en bij langdurig hogere inflatie?
71. Bent u bereid per leeftijdscohort inzichtelijk te maken hoeveel koopkrachtverlies in pessimistische scenario’s optreedt en hoelang herstel daarvan gemiddeld duurt?
72. Erkent u dat gepensioneerden onder de Wtp juist kwetsbaar zijn voor zogenaamde volgorderisico van beleggingsrendementen, omdat negatieve rendementen vroeg in de uitkeringsfase blijvende effecten kunnen hebben op het pensioenvermogen?
73. Op welke wijze voorkomt de Wtp dat gepensioneerden gedurende een periode van hoge inflatie jarenlang reëel koopkrachtverlies oplopen zonder herstelmechanisme?
74. Bent u het eens dat een pensioenstelsel dat geen structureel inflatievolgend mechanisme bevat, moeilijk als «koopkrachtig» kan worden gekwalificeerd?
Vragen over communicatie en verwachtingen
75. Acht u het risico aanwezig dat deelnemers en gepensioneerden tijdens de invoering van de Wtp de indruk hebben gekregen dat hun koopkracht beter beschermd zou worden dan feitelijk het geval is?
76. Kan u aangeven hoe het begrip «koopkrachtig pensioen» precies wordt gedefinieerd juridisch, actuarieel en economisch?
77. Waarom bevat de brief geen concrete projecties van verwacht koopkrachtverlies, koopkrachtvolatiliteit en inflatiegevoeligheid voor gepensioneerden onder de Wtp?
78. Bent u bereid expliciet te communiceren dat de Wtp geen koopkrachtgarantie biedt en dat langdurig reëel koopkrachtverlies voor gepensioneerden onder meerdere scenario’s mogelijk blijft?
Vragen over rente, hedging en koopkracht
79. Kunt u toelichten waarom verbeteringen van de dekkingsgraad door stijgende rente niet automatisch leiden tot hogere reële pensioenuitkeringen voor gepensioneerden?
80. Erkent u dat een belangrijk deel van de economische winst bij rentestijgingen aan de verplichtingenkant van de balans ontstaat en niet direct zichtbaar wordt als individueel pensioenvermogen?
81. Hoe voorkomt u dat gepensioneerden geconfronteerd worden met de paradox dat de financiële positie van fondsen verbetert, terwijl hun feitelijke koopkracht onvoldoende stijgt?
Politiek-bestuurlijke vragen
82. Kunt u reflecteren op de volgende stelling: «De Wtp vervangt de ambitie van stabiele koopkrachtbescherming door een systeem waarin koopkracht afhankelijk wordt van marktrendementen, risicotoedeling en intergenerationele verdeelkeuzes, zonder dat gepensioneerden nog kunnen rekenen op structurele inflatievolging.»
83. Acht u het verdedigbaar dat gedurende de maatschappelijke discussie over de Wtp de nadruk lag op «eerder perspectief op een koopkrachtig pensioen», terwijl de huidige brief juist benadrukt dat extra koopkrachtbescherming altijd ten koste gaat van risico, lagere uitkeringen of herverdeling?
De laatste 3 vragen hebben betrekking op koopkracht en bescherming van gepensioneerden.
84. De koopkrachtbelofte blijft te vaag, volgens het aan het woord zijnde lid. U stelt dat het nieuwe stelsel eerder perspectief biedt op koopkrachtbehoud, maar erkent tegelijk dat er geen garantie is en dat betere inflatiebescherming altijd gepaard gaat met meer risico, lagere uitkeringen of herverdeling.28 Uit uw brief blijkt toch dat bieden van meer koopkracht praktisch onhaalbaar is? Zo niet, waarom is het wel haalbaar?
85. Belangen van huidige gepensioneerden staan onvoldoende centraal, volgens het lid van de fractie 50PLUS. De brief legt sterk de nadruk op evenwicht tussen generaties en het vermijden van hernieuwde generatiediscussies.29 Daardoor lijkt bescherming van huidige ouderen, volgens dit lid, ondergeschikt gemaakt aan systeemrust. Klopt de hiervoor genoemde stelling? Is systeemonrust een belemmering voor het bieden van een koopkrachtiger pensioen aan gepensioneerden?
86. Vervolgonderzoek en praktische uitwerking worden volgens dit lid vooral neergelegd bij de Pensioenfederatie en uitvoerders. Vanuit seniorenperspectief roept dat volgens dit lid vragen op over onafhankelijkheid. Hoe zit het met de verantwoordelijkheid van de wetgever zelf? Onzekerheid en complexiteit nemen toe. De brief erkent zelf dat extra informatie kan leiden tot verwarring bij deelnemers. Aanvullend merkt dit lid op dat het doel toch meer transparantie was. Extra gecompliceerde informatie kunnen gepensioneerden niet aan, lijkt dit juist de harde belemmering te worden voor koopkrachtverbetering? Zo nee, waarom niet? Er is geen concrete tijdslijn voor verbeteringen. Veel wordt doorgeschoven naar evaluaties in 2028. Lijkt dit niet op van uitstel komt afstel juist in tijden waar koopkracht belangrijk is vanwege de inflatiedreiging en nadat het gros van de gepensioneerden al zo’n 15 jaar in koopkracht van het aanvullende pensioen fors achterblijft? Worden gepensioneerden hier niet gewoon aan hun lot overgelaten? Reële risico’s onvoldoende benoemd. De brief spreekt vooral over theoretische afruilen, maar minder over de maatschappelijke gevolgen voor ouderen met alleen AOW en klein aanvullend pensioen. De vaste lasten worden op deze manier letterlijk een steeds zwaardere last om uit een slinkend reëel inkomen te kunnen blijven voldoen? Hoe ziet u dit? Hoe wordt voorkomen dat gepensioneerden structureel koopkracht verliezen bij langdurig hoge inflatie, zoals recent is gebeurd? Waarom krijgt behoud van koopkracht voor huidige gepensioneerden geen expliciete prioriteit binnen de randvoorwaarden? Waarom wordt geen onafhankelijke vertegenwoordiging van gepensioneerden en seniorenorganisaties structureel betrokken bij deze evaluaties? Voor veel ouderen is het pensioen juist bedoeld als stabiel en begrijpelijk inkomen. Hoe wordt voorkomen dat deelnemers het vertrouwen verliezen door toenemende complexiteit en onzekerheid? Acht u het verantwoord om de volledige transitie voort te zetten terwijl essentiële vragen over koopkrachtbescherming pas jaren later worden geëvalueerd? Welke compensatie- of beschermingsmaatregelen worden overwogen voor kwetsbare ouderen die te maken krijgen met koopkrachtverlies? Kunt u aangeven wat de plannen op dit punt zijn?
De leden van de vaste commissie voor Sociale Zaken en Werkgelegenheid zien uw beantwoording met belangstelling tegemoet en ontvangen deze graag binnen vier weken.
De voorzitter van de vaste commissie voor Sociale Zaken en Werkgelegenheid, R. van Gurp
BRIEF VAN DE MINISTER VAN SOCIALE ZAKEN EN WERKGELEGENHEID
Aan de Voorzitter van de Eerste Kamer der Staten-Generaal
Den Haag, 7 september 2026
Hierbij bied ik u aan de beantwoording van vragen gesteld in het schriftelijk overleg over de kwantitatieve en kwalitatieve analyse van koopkracht instrumenten30 door leden van 50PLUS.
De Minister van Sociale Zaken en Werkgelegenheid, J.A. Vijlbrief
De leden van de vaste commissie voor Sociale Zaken en Werkgelegenheid hebben met belangstelling kennisgenomen van uw brief met betrekking tot de kwantitatieve analyse van de effecten van additionele koopkrachtinstrumenten.31 Het lid van de 50PLUS-fractie heeft vragen hierover. Het lid van de fractie-van-Gasteren sluit zich graag aan bij de vragen van het lid van de fractie 50PLUS.
Vragen en opmerkingen van het lid van de fractie 50PLUS
Het lid van de fractie 50PLUS heeft 33 vragen, die zich niet richten op de uitkomsten van de zes doorgerekende varianten, maar op de rekenmethodiek, de gehanteerde toetsmaatstaven en de bestuurlijke duiding daarvan.
De techniek van de scenarioset: de ankers van de toestandvariabelen
1. Bent u bekend met de in de bijlage gehanteerde DNB-scenarioset, waarin de korte rente, de inflatie en de volatiliteit vanaf hun actuele waarden volgens een mean-reverting structuur terugkeren naar vaste langetermijnankers?32
Antwoord 1: Ik ben ermee bekend dat DNB elk kwartaal uniforme scenariosets publiceert. Deze scenariosets zijn gebaseerd op het advies van de Commissie Parameters 2022. De verwachte ontwikkeling van onder meer de nominale rente, inflatie en stochastische volatiliteit bewegen op langere termijn richting verwachtingswaarden. Dat betekent niet dat elk individueel scenario naar dezelfde vaste waarde terugkeert. De langetermijnankers hebben betrekking op de gemiddelde ontwikkeling binnen het model; de feitelijke uitkomsten blijven per scenario uiteenlopen.
2. Kan u de onvoorwaardelijke evenwichtswaarden (ankers) voor de nominale korte rente en voor de inflatie in deze set expliciteren, alsmede de reële evenwichtsrente die uit het verschil tussen beide volgt? Indien die impliciete reële rente rond nul ligt: op welke grond rust dan de aanname dat kapitaaldekking in deze vorm reëel vermogen opbouwt dat een omslagstelsel niet zou opleveren?
Antwoord 2: Het langetermijngemiddelde van de inflatie is gelijkgesteld aan 2%. De Commissie Parameters 2022 neemt hierbij de inflatiedoelstelling van de ECB als vertrekpunt. Verder wordt in het advies van Commissie Parameters 2022 de verwachte nominale en reële rentevoeten op de lange termijn, voor een looptijd van 10 jaar, gelijk verondersteld aan 2% en 0%, respectievelijk. De reële rente ligt dus in verwachting rond nul, maar zoals in het antwoord op vraag 1 aangegeven geldt ook hier dat de langetermijnankers betrekking hebben op de gemiddelde ontwikkeling binnen het model; de feitelijke uitkomsten blijven per scenario uiteenlopen.
De aanname rust niet op de hoogte van de impliciete rente, maar op het onderscheid tussen financieringsvormen. In een kapitaaldekkingsstelsel worden premies belegd. In een omslagstelsel worden premies direct gebruikt voor de financiering van lopende uitkeringen en wordt geen vermogen opgebouwd. Het impliciete rendement volgt daarom uit de groei van de loonsom, wat onder andere afhangt van (werkzame) bevolkingsgroei.
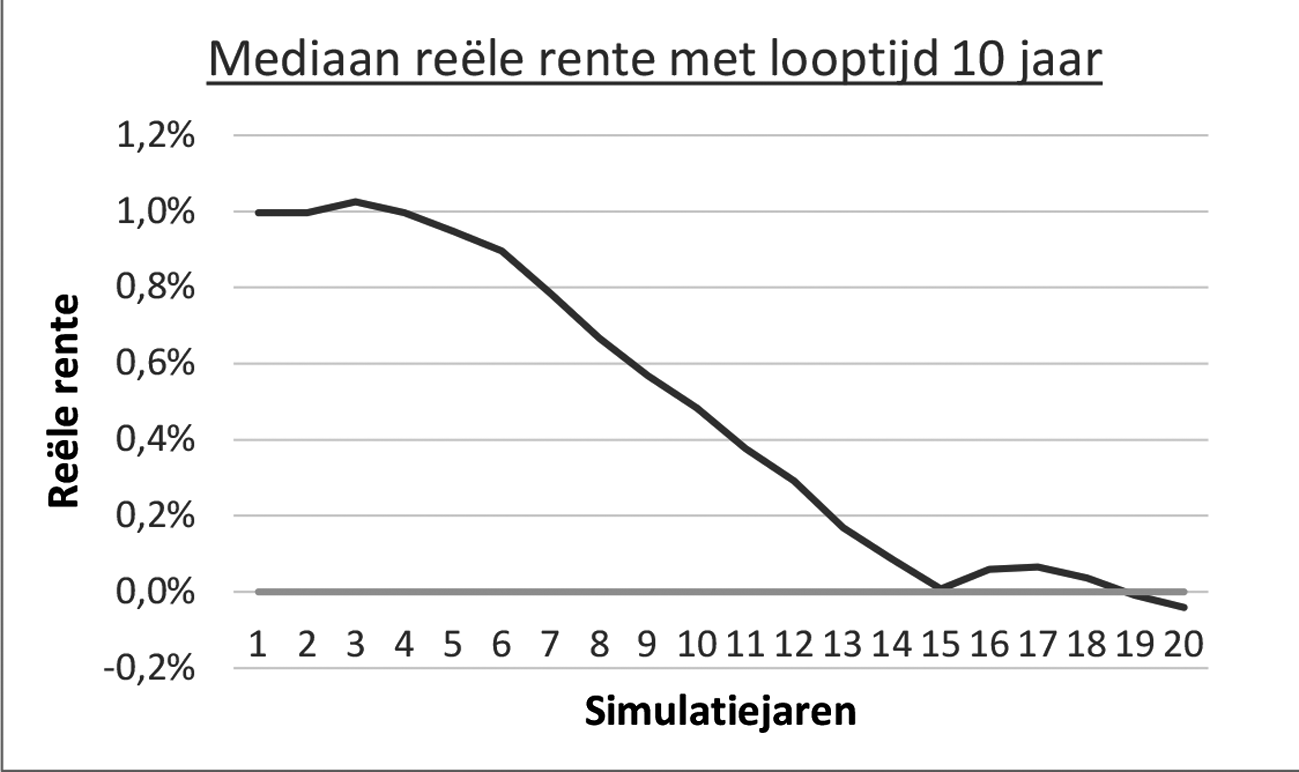
3. Hoe ziet de mediane reële risicovrije rente eruit in de simulatiejaren 1 tot en met 20, het venster waarin de huidige cohorten invaren en met pensioen gaan? Is de reële-rendementsverdeling in die jaren materieel positief, of pas nadat de rente het evenwichtsniveau heeft bereikt?
Antwoord 3: Er bestaat niet één rente, maar een rentetermijnstructuur. Uitgaande van de reële rentevoet met looptijd 10 jaar, net als in de vorige vraag, en uitgaande van de meest recente scenario’s van de Commissie Parameters 2022 P-scenarioset 20K 2026Q2, dan is het verloop van de mediaan van de Nederlandse reële rente gedurende de eerste twintig simulatiejaren als volgt:
4. Welk deel van het geprojecteerde pensioenresultaat berust op het daadwerkelijk realiseren van de risicopremie? Hoe robuust is die premie gegeven dat zij boven op een reële risicovrije rente van vrijwel nul moet komen?
Antwoord 4: Voor zover het geprojecteerde pensioenresultaat voortvloeit uit beleggingen in zakelijke waarden, is het verwachte resultaat mede gebaseerd op de veronderstelde risicopremie. Die risicopremie is geen zeker rendement, maar een vergoeding voor het dragen van beleggingsrisico. In de scenario’s komt dit tot uitdrukking doordat het gerealiseerde rendement per scenario en per jaar kan afwijken van het verwachte rendement. Een deel van de scenario’s zal daardoor lagere, en een deel hogere, rendementen laten zien dan op basis van de verwachte risicopremie alleen zou volgen.
De hoogte van de risicopremie wordt bepaald op basis van de methodologie uit het advies van de Commissie Parameters 2022 en wordt elk kwartaal geactualiseerd. Dat de reële risicovrije rente in verwachting rond nul ligt, betekent niet dat de risicopremie daarmee verdwijnt. De risicopremie ziet op het verwachte extra rendement voor het dragen van zakelijke waarden risico, bovenop de risicovrije rente.
5. Kan u bevestigen dat tussen de parlementaire behandeling van de Wet toekomst pensioenen (Wtp) en de huidige scenarioset uitsluitend de startwaarden voor nominale rente en inflatie zijn geactualiseerd, en niet de modelstructuur of de ankers? Zo ja, deelt u de constatering dat de structurele uitkomst van een reële rente nabij nul en een begrensde risicopremie gedurende de convergentie reeds besloten lag in het model dat tijdens de behandeling is gebruikt? Waarom is dit niet expliciet aan het parlement voorgelegd?
Antwoord 5: De scenarioset wordt elk kwartaal geactualiseerd. Daarbij worden niet uitsluitend de startwaarden voor nominale rente en inflatie aangepast, maar worden alle modelparameters gekalibreerd op basis van actuele marktinformatie, waaronder (stochastische) volatiliteit en prijzen van verschillende financiële instrumenten, zoals renteswaps, inflatieswaps en aandelenopties.
De onderliggende modelstructuur en de daarin gehanteerde langetermijngemiddelden maken onderdeel uit van het advies van de Commissie Parameters 2022 en worden in beginsel alleen heroverwogen bij een nieuwe commissie (doorgaans eens in de vijf jaar). De uitkomsten van de scenarioset volgen uit deze modelopzet, in combinatie met de gehanteerde kalibratie op basis van financiële marktdata. Deze eigenschappen zijn daarmee onderdeel van het gebruikte model, zoals ook ten tijde van de parlementaire behandeling is toegelicht.
6. Op welke grond mag een vast inflatieanker van 2% en een near-zero reëel renteanker als onvoorwaardelijk evenwicht worden behandeld, terwijl volgens dit lid een eeuw aan data laat zien dat deze grootheden regime-afhankelijk zijn en de kalibratie steunt op een steekproef die wordt gedomineerd door het Great Moderation- en QE-tijdperk?33
Antwoord 6: Zoals in antwoord 2 is aangegeven is het langetermijngemiddelde van de inflatie gelijkgesteld aan 2%. De Commissie Parameters 2022 neemt hierbij de inflatiedoelstelling van de ECB als vertrekpunt. Verder wordt in het advies van Commissie Parameters 2022 de verwachte nominale en reële rentevoeten op de lange termijn, voor een looptijd van 10 jaar, gelijk verondersteld aan 2% en 0%, respectievelijk. De reële rente ligt dus in verwachting rond nul, maar zoals in het antwoord op vraag 1 aangegeven geldt ook hier dat de langetermijnankers betrekking hebben op de gemiddelde ontwikkeling binnen het model; de feitelijke uitkomsten blijven per scenario uiteenlopen.
De toetsmaatstaf: meet het netto profijt koopkracht of herverdeling?
7. Kan u bevestigen dat het netto profijt naar een herverdelingsmaatstaf is, een relatieve waardeoverdracht tussen cohorten, en geen koopkrachtmaatstaf? Kan u ook bevestigen dat daarmee een herverdelingsneutraal (evenwichtig) resultaat niets zegt over de toereikendheid van de reële uitkering?
Antwoord 7: Ja, netto profijt is een maatstaf om de herverdelingseffecten tussen groepen deelnemers of cohorten in beeld te brengen. Netto profijt meet echter niet rechtstreeks de koopkracht van de pensioenuitkering. Een herverdelingsneutraal of evenwichtig resultaat op basis van netto profijt betekent daarom niet automatisch dat de reële uitkering toereikend is of dat koopkracht behouden blijft. Daarvoor zijn aanvullende maatstaven nodig, zoals de mate waarin uitkeringen de feitelijke inflatie kunnen volgen, in ongunstige en gunstige scenario’s en voor verschillende horizonnen. Netto profijt en koopkrachtmaatstaven geven dus verschillende inzichten. Daarom is het van belang om bij de beoordeling van varianten zowel de gevolgen voor koopkracht als de herverdelingseffecten tussen generaties afzonderlijk en transparant in beeld te brengen, om te voorkomen dat baten of lasten eenzijdig bij één generatie terechtkomen.
8. Erkent u dat het netto profijt een nominale contante waarde en een ensembleverwachting is, en daarmee geen reële koopkracht meet, terwijl een op koopkracht gerichte maatstaf het prijspeil op uitkeringsmoment en het gerealiseerde pad zou moeten bevatten, beide grootheden die het netto profijt juist wegmiddelt?
Antwoord 8: Zoals in het vorige antwoord is aangegeven is het netto profijt een maatstaf om de herverdelingseffecten tussen groepen deelnemers of cohorten in beeld te brengen. Netto profijt meet echter niet rechtstreeks de koopkracht van de pensioenuitkering. Een herverdelingsneutraal of evenwichtig resultaat op basis van netto profijt betekent daarom niet automatisch dat de reële uitkering toereikend is of dat koopkracht behouden blijft. Daarvoor zijn aanvullende maatstaven nodig, zoals de mate waarin uitkeringen de feitelijke inflatie kunnen volgen, in ongunstige en gunstige scenario’s en voor verschillende horizonnen. Netto profijt en koopkrachtmaatstaven geven dus verschillende inzichten. Daarom is het van belang om bij de beoordeling van varianten zowel de gevolgen voor koopkracht als de herverdelingseffecten tussen generaties afzonderlijk en transparant in beeld te brengen, om te voorkomen dat baten of lasten eenzijdig bij één generatie terechtkomen.
9. Aangezien het netto profijt zowel de premie- als het uitkeringsbeen tegen dezelfde scenario-curve verdisconteert, is het in eerste orde ongevoelig voor het niveau van het reële rendement, volgens dit lid. Kan u uitsluiten dat een maatstaf die bedoeld is om ongevoelig te zijn voor het rendementsniveau, wordt gepresenteerd alsof zij dat niveau rapporteert, en dus «evenwicht» kan tonen, juist in de wereld waarin de koopkracht slecht is?
Antwoord 9: Zoals in de vorige twee antwoorden is aangegeven is het netto profijt een maatstaf om de herverdelingseffecten tussen groepen deelnemers of cohorten in beeld te brengen. Netto profijt meet echter niet rechtstreeks de koopkracht van de pensioenuitkering. Een herverdelingsneutraal of evenwichtig resultaat op basis van netto profijt betekent daarom niet automatisch dat de reële uitkering toereikend is of dat koopkracht behouden blijft. Daarvoor zijn aanvullende maatstaven nodig, zoals de mate waarin uitkeringen de feitelijke inflatie kunnen volgen, in ongunstige en gunstige scenario’s en voor verschillende horizonnen. Netto profijt en koopkrachtmaatstaven geven dus verschillende inzichten. Daarom is het van belang om bij de beoordeling van varianten zowel de gevolgen voor koopkracht als de herverdelingseffecten tussen generaties afzonderlijk en transparant in beeld te brengen, om te voorkomen dat baten of lasten eenzijdig bij één generatie terechtkomen.
10. Erkent u dat het netto profijt endogeen is aan de scenarioset, en als contante waarde tegen de scenariocurve niet kan dienen als onafhankelijke validatie van een scenario-gebaseerde projectie, omdat het zelf een scenario-gebaseerde projectie is? Wat voegt het netto profijt toe aan informatie die niet reeds in de scenario-output besloten ligt?
Antwoord 10: Netto profijt wordt, net als de andere maatstaven, berekend op basis van de scenarioset. De uitkomst is dus niet onafhankelijk van de scenarioset en kan daarom niet worden gezien als een zelfstandige validatie. De toegevoegde waarde van netto profijt ligt in de specifieke vertaling van die scenario-uitkomsten naar herverdelingseffecten tussen groepen deelnemers of cohorten. Daarmee maakt netto profijt zichtbaar of een variant leidt tot relatieve waardeoverdrachten tussen groepen deelnemers. Dit betreft dus aanvullende informatie die niet reeds in scenariosets besloten ligt.
11. Is onderzocht hoe gevoelig de rangorde van cohorten en varianten naar netto profijt is voor een ander renteanker of een andere convergentiesnelheid? Indien die rangorde bij een plausibele alternatieve kalibratie omslaat, wat blijft er dan over van de evenwichtigheidsconclusie?
Antwoord 11: In de verkenning naar koopkrachtvarianten waarbij DNB verschillende varianten heeft doorgerekend zijn verschillende gevoeligheidsanalyses uitgevoerd om de robuustheid van de uitkomsten te toetsen. Daarbij is, mede op basis van gesprekken met experts en de betrokken klankbordgroep, bezien welke gevoeligheden voor de onderzochte varianten het meest relevant zijn om in kaart te brengen. Een gevoeligheidsanalyse met andere langetermijngemiddelden voor de rente of met een andere convergentiesnelheid is niet uitgevoerd. De uitkomsten van de gevoeligheidsanalyse laten in algemene zin zien dat de resultaten robuust zijn voor de gehanteerde aannames. Waar specifieke aannames wel een materiële invloed hebben op de uitkomsten, is dat bij de betreffende varianten toegelicht.
Een alternatieve kalibratie kan in beginsel invloed hebben op de hoogte van uitkomsten. De evenwichtigheidsbeoordeling berust daarom niet op één maatstaf of één gevoeligheidsanalyse, maar op het totaalbeeld van de doorgerekende uitkomsten, de beschikbare gevoeligheidsanalyses en de kwalitatieve weging.
12. De evenwichtigheidstoets op basis van netto profijt is een vergelijking van verwachtingswaarden zonder expliciete risicoaversie, terwijl pensioenfondsen de lifecycle inrichten op een substantiële risicoaversie. Hoe verklaart u dat dezelfde deelnemer in de ene context (de life-cycle-inrichting) sterk risicoavers wordt verondersteld en in de andere context (de evenwichtigheidstoets) vrijwel risiconeutraal? Is de toets daarmee niet intern inconsistent met de welvaartseconomische grondslag waarop de Wtp zich beroept?34
Antwoord 12: Nee, van een interne inconsistentie is geen sprake. Netto profijt wordt bepaald op basis van marktwaardes, waarbij risico en rendement worden gewogen op basis van marktprijzen. De veronderstelling dat netto profijt een risiconeutrale maatstaf zou zijn, is niet juist: de maatstaf is gebaseerd op marktwaardes waarin risico expliciet is geprijsd. In die zin is het geen risiconeutrale maatstaf, maar reflecteert het de waardering van onzekerheid zoals die in financiële markten tot uitdrukking komt. Netto profijt gebruikt deze marktwaardes om de richting en orde van grootte van herverdeling tussen deelnemersgroepen inzichtelijk te maken. Hier ligt dus geen aanname ten aanzien van de risicopreferenties van deelnemers aan ten grondslag.
Dat verschilt van de lifecycle-inrichting, waarin expliciet rekening wordt gehouden met de risicopreferenties van deelnemers. Zo zullen jongere deelnemers doorgaans meer risico dragen, mede omdat zij relatief veel menselijk kapitaal hebben. Zij zijn daarom niet indifferent tussen een risicovolle en een risicovrije belegging.
De evenwichtigheidstoets op basis van netto profijt en de lifecycle-inrichting vervullen daarmee verschillende functies: de eerste biedt een consistente vergelijking van marktwaardes om herverdeling zichtbaar te maken, terwijl de tweede expliciet invulling geeft aan risicoblootstelling over de levenscyclus.
Ensemble versus beleefd pad: padafhankelijkheid en het meetjaar
13. Bent u ermee bekend dat het «5%-scenario» een statistisch kengetal is over duizenden doorgerekende werelden op één vast moment, en niet de verwachte uitkomst van een werkelijke generatie deelnemers?35
Antwoord 13: Ja. Dit kengetal wordt voor verschillende wettelijke toepassingen gebruikt, waaronder verplichte pensioencommunicatie. Het is geen voorspelling van de feitelijke uitkomst, maar een wijze om ongunstige uitkomsten in de scenarioanalyse inzichtelijk te maken
14. Bent u ermee bekend dat voor een echte generatie de volgorde waarin goede en slechte jaren vallen – bijvoorbeeld een terugval vlak vóór pensionering tegenover dezelfde terugval vroeg in de loopbaanbeslissend is voor het pensioenresultaat, en dat het model deze volgorde-afhankelijkheid buiten beeld laat door op één vast jaar te meten?
Antwoord 14: Ik heb begrip voor uw vraag. De volgorde waarin schokken optreden kan inderdaad relevant zijn voor het pensioenresultaat van een deelnemer. Die volgordeafhankelijkheid wordt niet genegeerd: de berekeningen worden uitgevoerd op basis van duizenden economische scenario’s. Het 5e percentiel wordt vervolgens bepaald op basis van de verdeling van pensioenresultaten over alle doorgerekende scenario’s op de gekozen horizon. Daarmee is het economische scenario onderliggend aan het 5e percentiel voor elke individuele deelnemer anders. De stelling dat de volgorde van schokken buiten beeld blijft doordat op één vast jaar wordt gemeten, is daarom te absoluut en moet genuanceerd worden.
15. Dit lid neemt aan dat het model is gebouwd rond terugkeer naar een vast langjarig gemiddelde. Kan u erkennen dat het de situatie van een generatie die haar gehele werkzame en gepensioneerde leven binnen één ongunstig renteregime doorbrengt, niet kan weergeven? Zo ja, op welke grond wordt het 5%-getal dan aan deelnemers en parlement gepresenteerd als «het slechte scenario»?
Antwoord 15: Nee, dat kan ik niet. De economische scenarioset kent mean-reverting eigenschappen, maar niet elk individueel scenario keert naar hetzelfde vaste langjarige gemiddelde terug. De scenarioset bevat dus ook scenario’s waarin rente, inflatie of rendementen gedurende langere tijd ongunstig uitpakken. Het model sluit dus niet uit dat deelnemers langdurig met lage reële rendementen, ongunstige renteontwikkelingen of hoge inflatie worden geconfronteerd. Het model is echter niet bedoeld om één vooraf gekozen historisch pad als afzonderlijk scenario te beschrijven. Het 5e percentiel wordt aangeduid als slechtweerscenario omdat het een uitkomst weergeeft aan de onderkant van de verdeling van alle doorgerekende scenario’s. Zie ook de duiding bij de antwoorden op de vragen 1, 13 en 14.
16. Kan u bevestigen dat het door DNB gehanteerde scenariogemiddelde samenvalt met het ensemblegemiddelde (een dwarsdoorsnede over alle paden op een horizon), en dus niet gelijk is aan het tijdgemiddelde (de groei die één cohort langs zijn ene gerealiseerde pad ervaart)? Erkent u dat voor multiplicatief opbouwend pensioenkapitaal het beleefde pad systematisch lager uitkomt dan het ensemblegemiddelde, met een verschil dat toeneemt met volatiliteit en horizon?
Antwoord 16: Het klopt inderdaad dat een scenariogemiddelde wordt bepaald over een groot aantal mogelijke economische paden op een gekozen horizon. Dat is iets anders dan het ene pad dat een deelnemer of cohort uiteindelijk daadwerkelijk meemaakt. Een scenariogemiddelde moet daarom niet worden gelezen als het tijdgemiddelde van één cohort.
Dat betekent niet dat in algemene zin kan worden gesteld dat het beleefde pad systematisch lager uitkomt dan het scenariogemiddelde. De blootstelling van deelnemers aan risico en rendement verschilt, doordat zij uiteenlopende beleggingshorizonnen, lifecycle-profielen en inkomens- en opbouwpatronen kennen. De uiteindelijke uitkomst hangt af van de specifieke inrichting van het contract en de wijze waarop risico en rendement over de levenscyclus worden verdeeld.
17. Erkent u dat dit verschil tussen «gemiddelde wereld» en «beleefde pad» het grootst is voor de jongste cohorten met de langste looptijd, juist de groep waarvoor is toegezegd dat de transitie niet ten laste van hen mag gaan, zodat de meetmethode hun uitkomst het sterkst flatteert?
Antwoord 17: Nee, dit erken ik niet, zie ook mijn antwoord op vraag 16.
18. Deelt u de analyse dat het meetmoment (jaar 20) het verschil tussen ensemblegemiddelde en beleefd pad maximaliseert én samenvalt met het moment waarop het model naar zijn anker is teruggekeerd, zodat dit meetpunt het regimerisico onzichtbaar maakt op precies het punt waar dat risico de werkelijke uitkomst domineert?
Antwoord 18: Nee, het meetmoment in simulatiejaar 20 is gekozen om uitkomsten op een vaste horizon vergelijkbaar te maken. Het is niet gekozen om het verschil tussen een scenariogemiddelde en een gerealiseerd pad te maximaliseren. Zoals in het antwoord op vraag 16 aangegeven, moet een scenariogemiddelde niet worden gelezen als het tijdgemiddelde van één cohort. Daarnaast kennen verschillende economische grootheden verschillende convergentiesnelheden naar hun lange termijngemiddelde. De gevoeligheidsanalyses geven bovendien inzicht in de robuustheid van de resultaten voor de gehanteerde aannames.
19. Kan u, gelet op het voorgaande, bevestigen dat geen van de gepresenteerde getallen, noch de centrale maatstaf (netto profijt) noch de risicomaatstaf (het 5e percentiel), de uitkomst van een concrete generatie weergeeft, maar dat beide uitspraken doen over een gemiddelde wereld terwijl de deelnemer in precies één wereld leeft, één keer, in de volgorde die het toeval hem geeft?
Antwoord 19: De gepresenteerde maatstaven zijn geen voorspelling van het pad dat één deelnemer of één generatie feitelijk zal meemaken. Een deelnemer doorloopt uiteindelijk één gerealiseerd economisch pad, terwijl de analyses zijn gebaseerd op een groot aantal mogelijke scenario’s. Daarmee zijn de maatstaven niet bedoeld als voorspelling, maar als manier om mogelijke uitkomsten en verschillen tussen varianten inzichtelijk te maken. Er wordt niet alleen gekeken naar een gemiddelde uitkomst, maar ook naar ongunstige en gunstige uitkomsten. De kwalificatie dat de maatstaven uitsluitend uitspraken doen over een «gemiddelde wereld» is daarom te beperkt. Bovendien worden meerdere maatstaven naast elkaar bezien. Elke maatstaf brengt een ander aspect in beeld, zoals verwachte waarde, herverdeling of uitkomsten in ongunstige scenario’s. Gezamenlijk ondersteunen zij de vergelijking tussen varianten.
20. Hetzelfde 5e percentiel komt via het wettelijk voorgeschreven Uniform Pensioenoverzicht bij de individuele deelnemer terecht.36 Acht u het juist dat een ensemblegrootheid, een kengetal over duizenden gesimuleerde werelden, aan een individu wordt gepresenteerd als «uw slechte scenario», terwijl die deelnemer slechts één gerealiseerd pad beleeft? Hoe verhoudt zich dit tot de eis dat deelnemerscommunicatie correct, duidelijk en niet misleidend is?
Antwoord 20: Ik begrijp uw zorgen rondom deelnemerscommunicatie. Elk jaar ontvangen deelnemers die pensioen opbouwen een uniform pensioenoverzicht (UPO) waarin de pensioenverwachting in drie scenario’s wordt weergegeven: een optimistisch scenario, een verwacht scenario en een pessimistisch scenario. Het gaat hier om drie mogelijke uitkomsten gebaseerd op informatie over economische sleutelvariabelen die DNB verwerkt in de uniforme scenarioset. De scenarioset bevat een projectie van de toekomstige ontwikkeling van deze variabelen. Gecombineerd met gegevens van de pensioenuitvoerder over de populatie en de financiële uitgangspositie ontstaat daarmee een beeld van wat de deelnemer op pensioendatum kan verwachten en zich bewust is van de risico’s van de pensioenvoorziening.
Bij het tonen van deze pensioenbedragen in drie scenario’s dienen pensioenuitvoerders de juiste duiding en context mee te geven. Pensioenuitvoerders zijn verplicht deze informatie correct, duidelijk en evenwichtig te verstrekken en mijn beeld is dat uitvoerders deze wettelijke verplichting nakomen.
De koopkrachtbelofte als toetsobject
21. Hanteert u voor «een koopkrachtiger pensioen» een operationele, toetsbare maatstaf, bijvoorbeeld een minimaal te realiseren reële vervangingsratio of een ondergrens aan reëel behoud, of is de belofte uitsluitend comparatief («beter dan het FTK») en daarmee per definitie niet falsifieerbaar?
Antwoord 21: Eén van de doelstellingen van de Wet toekomst pensioenen is meer perspectief op een koopkrachtig pensioen. Deze doelstelling is geformuleerd ten opzichte van het oude pensioenstelsel. Deze doelstelling wordt gemonitord met de doelstellingenmonitor Wtp waarvan uw Kamer de eerste rapportage in januari 2026 heeft ontvangen.37
22. Indien de basis-Wtp de koopkrachtambitie structureel zou inlossen, waarom is dan een verkenning naar additionele koopkrachtinstrumenten nodig om de uitkeringen «nog beter» de inflatie te laten volgen? Erkent u dat de formulering «nog beter» een tekort in de basisarchitectuur veronderstelt?38
Antwoord 22: Eén van de doelstellingen van de Wtp is meer perspectief op een koopkrachtig pensioen. Ten opzichte van het oude pensioenstelsel bieden de pensioencontracten van de Wtp dan ook diverse nieuwe opties om het inflatiepatroon beter te volgen zoals bijvoorbeeld door toedelingsregels, de inzet van de solidariteits- of risicodelingsreserve, een vaste afslag van het projectierendement en het directe beschermingsrendement met inflatiegerelateerde beleggingsproducten.39 In de Kamer zijn er zorgen geuit over het behalen van deze doelstellingen. In het kader van de motie Joseph-Vermeer40 heeft mijn ambtsvoorganger in 2025 een verkenning gestart naar mogelijke additionele koopkrachtinstrumenten, zodat pensioenuitkeringen in het nieuwe stelsel nog beter de jaarlijkse inflatie kunnen volgen.
23. Uw ambtsvoorganger heeft, volgens dit lid, erkent dat meer inflatiebescherming altijd wordt betaald: door meer risico te nemen, door verschuiving tussen generaties, of door verschuiving naar later. Kunt u voor elk van de zes doorgerekende varianten expliciteren via welk van deze drie kanalen de extra koopkracht wordt gefinancierd en welk cohort de last draagt? Hoe verhoudt het principe «niet ten koste van jongeren» zich tot varianten die hun werking ontlenen aan een hogere overrendement-blootstelling, die juist bij jongeren landt?
Antwoord 23: Het antwoord op uw vraag kunt u terugvinden in de Bijlage «Analyses effecten koopkrachtvarianten».41 De zes varianten zijn samengevoegd tot 4 varianten. Voor variant Reëel beschermingsrendement geldt dat de mediane reële pensioenuitkering voor gepensioneerden hoger ligt dan in de basisvariant, maar dat de volatiliteit voor actieven ook hoger is dan in de basisvariant, omdat er risico van gepensioneerden naar actieven wordt verplaatst. Voor de variant Feitelijke inflatie spreidingsvermogen geldt dat het streven naar een reële stabiele pensioenuitkering gepaard gaat met zeer beperkte ex-ante herverdeling (van gepensioneerden naar actieven). Verder leidt deze variant tot het langer alloceren van rendement via het spreidingsvermogen en daardoor een lagere koopkrachtwinst. Ten opzichte van de basisvariant is er voor jongeren sprake van een lagere reële uitkering in het mediane scenario. Bij de variant Reële solidariteitsreserve leidt een verlaging van koopkrachtverlies tot meer ex-ante herverdeling van jong naar oud in vergelijking tot de basisvariant. Bij de variant «Meer beleggingsrisico door meer risicodeling» wordt de kans dat de gerealiseerde inflatie kan worden bijgehouden in deze variant is erg groot (koopkrachtbehoud neemt fors toe). Dit gaat wel ten koste van koopkrachtwinst en ook een forse ex-ante herverdeling van deelnemers boven de 45 jaar naar jongeren ten opzichte van de basisvariant.
24. Indien additionele koopkracht per saldo meer beleggings- of renterisico bij de deelnemer legt, hoe verhoudt zich dat tot de wettelijk vastgestelde risicohouding van diezelfde deelnemer?42 Wordt de risicohouding aangepast aan de koopkrachtambitie, of wordt de koopkrachtambitie begrensd door de risicohouding? Wie beslist over die volgorde?
Antwoord 24: Pensioenfondsen handelen in het belang van hun deelnemers en gepensioneerden. Het beleggingsbeleid wordt daarom zo ingericht dat zij in lijn is met de risicohouding van hun deelnemers en gepensioneerden: het beleggings- en renterisico dat deelnemers en gepensioneerden willen nemen en kunnen dragen. De risicohouding biedt een kader met een maximum-risico en een minimum-rendement waarbinnen de resultaten van het beleggingsbeleid moeten blijven. Daarmee is de risicohouding bepalend voor de risico/rendementsafweging van het strategisch beleggingsbeleid en bepaalt deze naast de inzet van de solidariteitsreserve mede de afweging tussen de stabiliteit en de groei van de uitkering.
25. Is er een doorrekening die het reële koopkrachtresultaat van de Wtp vergelijkt met het Financieel Toetsingskader (FTK) onder identieke rendements- en inflatieaannames? Zo nee, op welke grond kan de claim «koopkrachtiger dan voorheen» worden volgehouden, anders dan op de aanname dat het oude stelsel niet zou indexeren?43
Antwoord 25: Ja, hier zijn studies44 naar verricht. Muns et al. (2022)45 heeft ten tijde van de Kamerbehandeling van de Wtp de kans op inkomensstijgingen en -verlagingen en de grootte van inkomensstijgingen en -verlagingen in beeld gebracht in vergelijking met het oude pensioenstelsel. De studie gaf aan dat de uitkering in de solidaire premieregeling voor huidige deelnemers met grote kans hoger is dan die in de FTK-uitkeringsovereenkomst, doordat in de solidaire premieregeling eerder verhogingen van de uitkering worden gegeven. Een backtest over de periode 2000–2024 geeft aan dat de solidaire premieregeling beter uit pakte dan de uitkeringsregeling onder het FTK. Door kleinere buffers aan te houden geldt voor de meeste deelnemers dat de solidaire premieregeling een hogere uitkering had opgeleverd in deze periode.
26. Erkent u dat koopkracht een reëel begrip is, terwijl zowel het netto profijt als het beschermingsrendement nominaal zijn en een reële termijnstructuur als afdekkingsbasis ontbreekt, zodat het stelsel nominaal renterisico gedeeltelijk afdekt maar geen bescherming van reële koopkracht biedt?
Antwoord 26: Koopkracht is een reëel begrip. Pensioenfondsen hebben de wettelijke mogelijkheid met de Wtp om inflatierisico direct af te dekken met een direct beschermingsrendement tegen inflatierisico. Met name kleinere pensioenfondsen maken gebruik van deze mogelijkheid. Daarnaast hebben pensioenfondsen de mogelijkheid om via de solidariteitsreserve bescherming te geven tegen onverwacht inflatierisico. Ook kunnen pensioenfondsen met het overrendement (gedeeltelijk) koopkrachtverliezen beperken.
Bestuurlijke verantwoording en de aanbiedingsbrief
27. De brief biedt de DNB-uitkomsten aan zonder ministeriële weging, volgens het aan het woord zijnde lid. Beschouwt u «geen standpunt» zelf als een standpunt? Zo nee, waar in de brief wordt die architectuur als keuze, en niet als gegeven, behandeld?
Antwoord 27: De varianten die geanalyseerd zijn hebben elk hun eigen voor- en nadelen. De praktische uitwerking van de varianten zal nog verder onderzocht moeten worden door de sector. Hierdoor is het te vroeg om een weging aan de varianten toe te kennen.
28. DNB sluit de toets op wet- en regelgeving en de kwalitatieve afwegingen uit; de brief plaatst de evenwichtigheidstoets, de aansluiting bij de risicohouding en de reële termijnstructuur buiten beschouwing, volgens het lid van de fractie 50PLUS. Wie draagt naar oordeel van u de verantwoordelijkheid voor die normatieve weging, wanneer zowel het technische document als de begeleidende brief haar buiten bereik plaatst?
Antwoord 28: De praktische uitwerking van de varianten worden nog verder onderzocht door de pensioensector onder coördinatie van de Pensioenfederatie. Daarbij zullen wet- en regelgeving en andere kwalitatieve aspecten meegenomen worden. Ik zal de Kamer begin volgend jaar over de resultaten informeren en wat dit betekent voor het vervolgproces.
29. Hoe verhoudt het ontbreken van een inhoudelijk standpunt zich tot de stelselverantwoordelijkheid van u voor een evenwichtige en welvaartsvaste uitkomst? Is het buiten haakjes plaatsen van de evaluatieve dimensie verenigbaar met de wettelijke zorgplicht?
Antwoord 29: Als stelselverantwoordelijke is belangrijk dat bij het onderzoeken van de varianten een zorgvuldige afweging wordt gemaakt van de verschillende kwantitatieve en kwalitatieve elementen van de verschillende instrumenten. Om een evenwichtige afweging te kunnen maken is het belangrijk om naast een kwantitatieve en kwalitatieve analyse ook de praktische uitwerking van de varianten mee te nemen. Op deze wijze zorg ik er voor dat alle aspecten zorgvuldig worden gewogen voordat conclusies kunnen worden getrokken.
30. Is de keuze om uitkomsten zonder weging te presenteren een bewuste procedurele keuze, of vloeit zij voort uit het feit dat de instrumenten om die weging te maken – bijvoorbeeld de data voor de reële termijnstructuur – niet beschikbaar zijn? Indien het laatste het geval is, waarom wordt dan een koopkrachtdoorrekening aangeboden zonder de gegevens die nodig zijn om reële koopkracht te beoordelen?
31. Op welk concreet punt neemt u in deze brief een toetsbaar, betwistbaar standpunt in waaraan de Kamer u aan kan houden?
Antwoord 30 en 31: De brief die u heeft ontvangen dient om de Kamer een kwantitatieve en kwalitatieve analyse te bieden van de effecten van de additionele koopkrachtinstrumenten. Zo kan de Kamer een beter beeld krijgen van de mate waarin deze varianten koopkracht verbeteren op lange termijn en jaar-op-jaar, en de mate van ex-ante herverdeling. De brief heeft een feitelijke insteek. In het voorjaar van 2027 zal ik de Kamer informeren over de stand van zaken.
Vervolgvragen en gevraagde toezeggingen
32. Gegeven de regime-afhankelijkheid van rente en inflatie: bent u voornemens de kalibratie-methodologie van de scenariogenerator, en in het bijzonder de kalibratiehorizon, de stabiliteit van de veronderstelde correlaties en de regime-blindheid van het model, te laten heroverwegen in het komende advies van de Commissie Parameters. Zo ja, op welke termijn?
Antwoord 32: Uiterlijk iedere vijf jaar worden de scenariosets en enkele parameters ten behoeve van de berekeningen die noodzakelijk zijn voor de uitvoering van een pensioenregeling getoetst, rekening houdend met financieel-economische ontwikkelingen in het verleden en realistische inzichten ten aanzien van toekomstige financieel-economische verwachtingen. Deze toetsing wordt uitgevoerd door de Commissie Parameters. Het laatste advies van de commissie is uitgebracht op 29 november 2022, dat betekent dat een nieuw advies uitgebracht wordt uiterlijk eind 2027. De leden van de commissie worden ingesteld via een besluit waarvan het ontwerp eerst aan uw Kamer wordt overlegd. Dit besluit bevat tevens de werkzaamheden van de commissie. De verwachting is dat dit besluit uiterlijk Q1 2027 aan uw Kamer wordt overlegd. Net als de vorige commissie zal de komende commissie ook kijken naar de kalibratiemethode van het model dat de scenariosets genereert.
33. Bent u bereid DNB te verzoeken om, naast de ensemblepercentielen, een padafhankelijke analyse (sequence-of-returns-stresstest) uit te voeren op basis van historische of regime-vaste paden, zodat de uitkomst van een concreet cohort langs één tijdpad zichtbaar wordt en de Kamer kan beoordelen in hoeverre de gepresenteerde percentielen de beleefde uitkomst van een generatie benaderen?
Antwoord 33: Zoals ik heb aangegeven in de brief «Analyses van additionele koopkracht-instrumenten»46 zal ik de Kamer begin volgend jaar over de stand van zaken op het onderwerp (additionele) koopkrachtinstrumenten verder informeren. Naar aanleiding van de geboden inzichten van de pensioensector zal ik nader bezien of nog nadere kwantitatieve analyses nodig zijn.
Ook heeft het lid van de fractie 50PLUS 27 vragen over de beleidsduiding van DNB-koopkrachtvari-anten en besluitvorming onder de Wtp.
Gebrek aan daadkracht en conclusies.
34. De DNB-doorrekening toont dat alle vier additionele varianten beter scoren op koopkrachtbehoud dan de basisvariant zonder vaste afslag en dat de basisvariant met vaste afslag zelfs het laagste koopkrachtverlies (0,5%) realiseert van alle onderzochte varianten.47 Waarom trekt u hieruit geen enkele beleidsmatige conclusie, en kiest u ervoor alle opties open te laten zonder richting te geven?
Antwoord 34: De praktische uitwerkingen van de varianten worden onderzocht door de pensioensector, zodat er zorgvuldige afwegingen plaats kunnen vinden waarop beleidsconclusies kunnen worden gebaseerd. Meer koopkracht komt altijd met een prijs. Bij het bieden van additionele koopkracht aan gepensioneerden geldt dat er nooit sprake is van een zogeheten «free lunch». Dit betekent dat er kosten of risico’s tegenover kunnen staan zoals ex-ante herverdelingseffecten, een lagere startuitkering of meer risico tijdens de opbouw- en/of uitkeringsfase.
35. U stelt dat in uw brief dat geen enkele variant de evidente voorkeur geniet.48 Maar de DNB-cijfers spreken een andere taal, volgens dit lid. De variant «meer beleggingsrisico door meer risicodeling» realiseert koopkrachtbehoud in 89,4% van de gevallen – tegenover slechts 0,2% in de basisvariant – én heeft tegelijkertijd de laagste kans op koopkrachtverlies van alle varianten: 10,6%. Daarmee scoort deze variant op de twee meest directe maatstaven voor het centrale beleidsdoel van een koopkrachtig pensioen veruit het beste, volgens dit lid. Kan u concreet en cijfermatig onderbouwen waarom dit gegeven niet tot een voorkeursoordeel leidt?
Antwoord 35: Zoals aangegeven in het antwoord op vraag 19 worden meerdere maatstaven naast elkaar bezien. Elke maatstaf brengt een ander aspect in beeld, die gezamenlijk worden gebruikt om de vergelijking tussen varianten te ondersteunen. Het is bijvoorbeeld ook relevant om – naast de kans op een verlaging van de uitkering – rekenschap te geven aan de omvang van een verlaging in het geval deze situatie zich voordoet. Vanuit dat perspectief scoort de variant «meer beleggingsrisico door meer risicodeling» niet het beste. Ik ben het daarom niet zonder meer eens met de interpretatie dat enkel het streven om het koopkrachtniveau te behouden daadwerkelijk invulling geeft aan een koopkrachtig pensioen. Zoals in de beantwoording van de vorige vraag is aangegeven komt meer koopkracht altijd met een prijs. De variant «meer beleggingsrisico door meer risicodeling» biedt inderdaad een hogere kans op koopkrachtbehoud, maar dit gaat ten koste van de koopkrachtwinst. Ook gaat dit koopkrachtbehoud gepaard met een forse ex-ante herverdeling van deelnemers boven de 45 jaar naar jongeren ten opzichte van de basisvariant. Ook neemt de volatiliteit van de eerste uitkering van een 40-jarige toe ten opzichte van de basisvariant. De cijfermatige onderbouwing vindt u in de kwantitatieve analyse die door DNB is uitgevoerd.
36. Bent u het met dit lid eens dat als een variant zoals «meer beleggingsrisico door meer risico-deling», die op de kerndoelstelling van de wet zo dominant beter presteert dan alle alternatieven, in elk serieus besluitvormingsproces als uitgangspunt voor verdere uitwerking zou moeten dienen, tenzij u zwaarwegende en expliciet benoemde bezwaren heeft die dit verhinderen?
Antwoord 36: Ik verwijs voor mijn antwoord terug naar antwoord 35. Zoals eerder aangegeven komt meer koopkracht altijd met een prijs. Alle varianten, waaronder «meer beleggingsrisico door meer risicodeling», hebben elk hun voor- en nadelen en zullen nog op hun praktische uitwerking onderzocht moeten worden. Het is daarom belangrijk dat alle varianten meegenomen worden en dat niet daarbij één enkele variant als uitgangspunt wordt genomen.
Regie en wetgevingsproces
37. U legt de verdere uitwerking van de vijf varianten neer bij de Pensioenfederatie. Maar de Pensioenfederatie vertegenwoordigt slechts de fondsen. Koopkrachtproblematiek speelt aantoonbaar ook in verzekerde regelingen, volgens dit lid. Waarom wordt het Verbond van Verzekeraars niet expliciet betrokken? Hoe voorkomt u dat een substantiële groep van verzekerde regelingen bij voorbaat buiten de verdere aanpak blijft?
Antwoord 37: U maakt een terecht punt. Koopkracht is ook belangrijk voor deelnemers in verzekerde regelingen. De Pensioenfederatie heeft in het proces een coördinerende rol, wat niet wegneemt dat de inzichten van het Verbond van Verzekeraars zeker zullen worden meegenomen met betrekking tot de uitvoerbaarheid en uitlegbaarheid van de verschillende (additionele) koopkrachtinstrumenten. Binnen de Pensioenfederatie zal via de Commissie Actuariaat hiervoor een werkgroep worden gevormd. Deze werkgroep zal nagaan of instrumenten bruikbaar zijn binnen de solidaire premieregeling en de flexibele premieregeling. De flexibele premieregeling wordt ook aangeboden door verzekeraars.
38. De regering is de wetgever, niet de Pensioenfederatie. Het onderzoek loopt al maanden. DNB heeft de varianten technisch volledig uitgewerkt. De afruilen zijn bekend. Er is geen enkele reden meer om te wachten op een oordeel van de sector alvorens wettelijke contouren te definiëren. Wanneer legt u aan deze Kamer een principieel wetgevend kader voor dat pensioenfondsen en verzekeraars in staat stelt een koopkrachtig pensioen te realiseren? En bent u bereid toe te zeggen dat u dit doet vóórdat de Pensioenfederatie haar uitwerking heeft afgerond, zodat de sector werkt binnen door de wetgever gestelde kaders en niet andersom?
Antwoord 38: Net zo als u zie ik het belang van dit onderwerp. Het is belangrijk daarbij de volgorde van de zaken op orde te houden. Uitvoeringspartijen in de pensioensector zullen de varianten bezien op uitvoerbaarheid en uitlegbaarheid. De uitvoeringspartijen onderzoeken de praktische uitwerking van deze varianten. Onder coördinatie van de Pensioenfederatie zal hier verder vorm aan gegeven worden binnen de eerdergenoemde randvoorwaarden. Om dit op een degelijke manier te doen is tijd nodig. Aan de hand van de inzichten van de pensioensector zal ik nader bezien hoe ik uw Kamer op regelmatige wijze verder kan informeren over het vervolgtraject.
39. De beslisnota vermeldt onomwonden dat de additionele koopkrachtinstrumenten «onder de huidige wet- en regelgeving niet mogelijk zijn».49 Wetswijziging is dus geen optie, maar een noodzaak. Dit debat duurt al lang genoeg, volgens dit lid. Kunt u de Kamer toezeggen dat u, onafhankelijk van welke voorkeur de Pensioenfederatie op enig moment uitspreekt, uiterlijk voor het einde van 2026 een concreet wetsvoorstel aan de Kamer voorlegt? Indien niet, wat rechtvaardigt verder uitstel?
Antwoord 39: Ik begrijp dat u het belangrijk vindt dat de koopkracht van deelnemers en gepensioneerden van een pensioenfonds snel verder wordt versterkt als dat mogelijk is. Ik vind dat ook belangrijk maar dit vraagt een zorgvuldig proces. Uitvoeringspartijen in de pensioensector zijn het best gepositioneerd om de varianten te toetsen op uitvoerbaarheid en uitlegbaarheid in de praktijk. Ik zie de inzichten van de pensioensector op het gebied van uitvoerbaarheid en uitlegbaarheid met belangstelling tegemoet en zal daarna bezien of en zo ja, welke aanpassingen in wet- en regelgeving wenselijk zijn. Zoals ook blijkt uit de analyse, is in principe voor alle vier onderzochte koopkrachtinstrumenten aanpassingen van wet- en regelgeving nodig.50
Conceptuele tekortkomingen in het onderzoek
40. Het onderzoek meet koopkrachtverlies als de kans maal de omvang van een verlaging in de reële uitkering jaar op jaar.51 Maar een pensioenuitkering die over twintig jaar gemiddeld de inflatie bijhoudt, is een volstrekt andere prestatie dan een uitkering die dat jaar na jaar consistent doet. Waarom is in de onderzoeksopzet geen expliciet onderscheid gemaakt tussen gemiddeld koopkrachtig over een langere periode enerzijds, en daadwerkelijk jaarlijks (kunnen) sturen op koopkracht anderzijds? Acht u dit onderscheid voor deelnemers irrelevant?
Antwoord 40: In het onderzoek is wel degelijk onderscheid gemaakt tussen de mogelijkheid inflatie jaar-op-jaar te volgen en de mate waarin inflatie op langer termijn wordt gevolgd. Zo geeft slide 28 van de DNB analyse de kans op jaar-op-jaar koopkrachtbehoud, en de kans op en omvang van koopkrachtwinst en -verlies.
41. De doelstelling van de Wtp is, volgens dit lid, uitdrukkelijk een zo koopkrachtig mogelijk pensioen. De variant «meer beleggingsrisico door meer risicodeling» realiseert koopkrachtbehoud in 89,4% van de gevallen, veruit het hoogste van alle onderzochte varianten. Als nu juist koopkrachtbehoud de centrale doelstelling is, waarom concluderen u en DNB dan niet expliciet dat deze variant het beste aansluit bij die doelstelling? Wat rechtvaardigt het uitblijven van die conclusie?
Antwoord 41: In de bijlage bij de brief wordt weergegeven dat eerder perspectief op een koopkrachtig pensioen op verschillende manieren kan worden ingevuld. Zo kan een pensioenfonds ernaar streven om het koopkrachtniveau te behouden: de uitkeringen volgen dan zoveel mogelijk het patroon van de jaarlijkse gerealiseerde inflatie. Anderzijds kan het doel van een pensioenfonds ook zijn om de mate van koopkrachtverlies of koopkrachtwinst te verlagen respectievelijk te verhogen. Dit draait om de kans en omvang van verlaging respectievelijk verhoging in reële uitkeringen in enig jaar te verbeteren.52 Ik ben het dus niet zonder meer eens met de interpretatie dat enkel het streven om het koopkrachtniveau te behouden daadwerkelijk invulling geeft aan een koopkrachtig pensioen. Er moet ook een afweging worden gemaakt tussen het jaar-op-jaar kunnen volgen van de inflatie tegenover op de lange termijn een hogere uitkering kunnen bieden waarbij het patroon van de feitelijke inflatie minder goed wordt gevolgd jaar-op-jaar. Elke doelstelling kent hierbij haar eigen afruilen. Zo zou bijvoorbeeld het zo goed mogelijk jaar-op-jaar volgen van de inflatieontwikkeling in de praktijk tot gevolg kunnen hebben dat de startuitkering lager zal moeten zijn.
42. DNB modelleert uitsluitend de solidaire premieregeling. De flexibele premieregeling wordt slechts zijdelings genoemd. Gegeven dat een aanzienlijk deel van de deelnemers straks onder een Flexibele pensioenregeling (FPR) valt, acht u het verantwoord om beleidsconclusies te trekken op basis van een analyse die die groep grotendeels buiten beschouwing laat?
Antwoord 42: U merkt terecht op dat de analyse van additionele koopkrachtvarianten gebaseerd is op de solidaire premieregeling. Dit betekent niet dat de varianten daarmee allemaal niet toepasbaar zijn voor de flexibele premieregeling. Zo lijkt de variant «Feitelijke inflatie spreidingsvermogen» alleen toepasbaar voor de solidaire premieregeling, maar deze variant is ook goed vorm te geven als een variabele afslag op het projectierendement waardoor deze wel toepasbaar is voor de flexibele premieregeling. Ook de kwantitatieve resultaten van de variant «reële solidariteitsreserve» kunnen worden gehanteerd om de effecten van een vergelijkbare variant «reële risicodelingsreserve» voor de FPR te beschouwen. De variant van het indirecte reële beschermingsrendement is niet toepasbaar voor de FPR, omdat de rentebescherming loopt via feitelijke beleggingen die voor de renteafdekking worden aangehouden.
De suggestie dat de Wtp reeds voldoende is
43. U stelt dat de Wtp al instrumenten biedt om meer op koopkracht te sturen.53 Maar de DNB-cijfers tonen dat de basisvariant, die de huidige wettelijke mogelijkheden benut, een koopkrachtbehoud kent van slechts 0,2%. Dit betekent dat in de overgrote meerderheid van de gevallen de pensioenuitkering de inflatie niet bijhoudt. Op welke empirische grond stelt u dan dat de huidige Wtp voldoende instrumentarium biedt?
Antwoord 43: Deze stelling heeft betrekking op verschillen tussen het FTK en de Wtp, waarbij de Wtp meer mogelijkheden biedt om te sturen op koopkracht. De analyse van DNB waarin koopkrachtvarianten voor Wtp worden vergeleken maakt echter geen vergelijking met het FTK. In eerdere analyses wordt wel een vergelijking gemaakt tussen de pensioenuitkeringen onder de Wtp en onder het FTK.54
44. De vaste afslag op het projectierendement – reeds wettelijk mogelijk – wordt volgens de stukken nauwelijks toegepast door pensioenfondsen, omdat dit leidt tot een lagere startuitkering. Als beschikbare instrumenten structureel niet worden gebruikt vanwege onaantrekkelijke bijeffecten, kan u dan volhouden dat het wettelijk kader toereikend is? Of erkent u dat er een structureel gat bestaat tussen wat wettelijk mogelijk is en wat in de praktijk werkt?
Antwoord 44: Het wettelijk kader is toereikend om de doelstelling van meer perspectief te bieden op een koopkrachtig pensioen van de Wtp te bereiken. Dat daarbij sommige instrumenten in mindere mate worden gebruikt in de praktijk doet hier niets aan af. Pensioenfondsen maken hun eigen afwegingen in het gebruik van de beschikbare instrumenten.
44a. Er wordt gesteld dat om de varianten vergelijkbaar te houden met de basisvarianten, er is besloten om in de basisvariant geen nominale zekerheid mee te nemen.55 Betekent dit dat in de basisvariant eventuele dalingen in de nominale uitkeringen niet meer beschermd worden met de solidariteitsreserve? Is de vergelijking vervolgens nog wel een juiste vergelijking met de basisvariant?
Antwoord 44a: Ik begrijp de zorg in uw vraag. In de doorrekening is in geen van de varianten, dus ook niet in de basisvarianten, een harde nominale zekerheidsdoelstelling als randvoorwaarde opgenomen. Dat betekent dat in alle varianten een daling van de nominale uitkering mogelijk blijft. De solidariteitsreserve kan in de praktijk worden ingezet om schokken te dempen, maar ook de solidariteitsreserve kan in een scenario leeg zijn. Deze opzet van de analyse, inclusief model en aannames, is dusdanig gekozen dat de basisvarianten en aanvullende varianten op een consistente manier met elkaar vergeleken kunnen worden.
45. De eerste grote pensioenfondsen zijn inmiddels ingevaren in het nieuwe stelsel. Tegelijkertijd signaleren deelnemers en experts, volgens dit lid, dat pensioenverhogingen onder de nieuwe systematiek verder weg lijken dan ooit, terwijl juist eerder perspectief op een koopkrachtig pensioen een expliciete doelstelling van de Wtp was.56 Deelt u deze zorg, en zo ja, welke concrete stappen onderneemt u om te voorkomen dat de belofte van een koopkrachtig pensioen voor de ingevaren generaties een lege huls blijkt?
Antwoord 45: Ik deel uw beeld niet dat pensioenverhogingen onder het nieuwe pensioenstelsel niet mogelijk zijn. De Netsparstudie «Inkomenseffecten bij en na invaren in het nieuwe pensioencontract»57 heeft laten zien dat de Wtp eerder perspectief op een koopkrachtig pensioen kan bieden. Zoals in de voortgangsrapportage van Winter 2026 met de Kamer gedeeld, hebben de fondsen die ingevaren zijn naar het nieuwe stelsel hun deelnemers bij invaren gemiddeld een verhoging van circa 14 procent kunnen geven58. Ook biedt het stelsel meer mogelijkheden voor fondsen om het inflatiepatroon beter te volgen zoals bijvoorbeeld door toedelingsregels, de inzet van de solidariteits- of risicodelingsreserve, een vaste afslag van het projectierendement en het directe beschermingsrendement met inflatiegerelateerde beleggingsproducten. Het onderzoek naar additionele instrumenten is bedoeld om fondsen nog meer mogelijkheden te geven om op koopkracht te kunnen sturen.
46. U kondigt aan dat de sector in een «volgende fase» de varianten toetst op praktische uitvoerbaarheid.59 Hoeveel tijd wordt hiervoor uitgetrokken? Welke concrete deadline stelt u aan de Pensioenfederatie voor het aanleveren van resultaten? Wanneer volgt een wetgevend voorstel? Bent u bereid toe te zeggen dat voor het einde van 2026 een wetsvoorstel aan de Kamer wordt voorgelegd?
Antwoord 46: Zoals ik heb aangegeven in de brief60 zal ik de Kamer begin volgend jaar over de verkenning naar additionele koopkrachtinstrumenten door de pensioensector verder informeren. Ik zal de Kamer betrekken bij het vervolg dat daaruit voortvloeit. Naar aanleiding van de geboden inzichten vanuit de pensioensector zal ik nader bezien hoe ik uw Kamer op regelmatige wijze verder kan informeren. De Pensioenfederatie zal een coördinerende rol hebben in het vervolgtraject waarbij uitvoeringspartijen in de pensioensector de varianten toetsen op uitvoerbaarheid en uitlegbaarheid in de praktijk en de praktische uitwerking van deze varianten verder onderzoeken. Binnen de Pensioenfederatie zal via de Commissie Actuariaat hiervoor een werkgroep worden gevormd. Inmiddels hebben vijf pensioenuitvoerders c.q. uitvoeringsorganisaties kenbaar gemaakt hierin te willen participeren. De werkgroep start in september 2026 en verwacht begin 2027 te rapporteren aan mijn departement.
Herverdeling, risicopremie en de beste variant
47. De variant «meer beleggingsrisico door meer risicodeling» kent een herverdeling van 10,6%. Maar de analyses tonen ook dat actieve deelnemers in deze variant een marktconforme vergoeding ontvangen voor het inflatierisico dat zij overnemen van gepensioneerden. Als daar een adequate risicopremie tegenover staat, kan dan eigenlijk nog wel van ex-ante herverdeling in de bezwarende zin worden gesproken? Bent u, en is DNB, bereid zich hier expliciet over uit te spreken? En als u van oordeel bent, of DNB van oordeel is dat er toch sprake is van ex-ante herverdeling, maar dat een passende risicopremie dit rechtvaardigt: maakt dat deze variant dan niet juist tot de meest evenwichtige en tegelijkertijd meest effectieve optie, en daarmee tot de variant die het beste voldoet aan alle eisen?
Antwoord 47: Dat tegenover het overgenomen inflatierisico een verwachte risicopremie staat, betekent niet dat geen sprake meer kan zijn van ex-ante herverdeling. De vraag of sprake is van herverdeling wordt in de analyse beoordeeld aan de hand van netto profijt. Een risicopremie kan een economische vergoeding vormen voor het dragen van risico, maar neemt een netto-profijteffect niet per definitie weg. Als uit de doorrekening een materieel netto-profijteffect volgt, is dat relevante informatie voor de evenwichtigheidsbeoordeling. De uiteindelijke beoordeling vraagt vervolgens ook om weging van andere aspecten. Op basis van de doorrekeningen alleen kan daarom niet worden geconcludeerd dat deze variant aan alle eisen voldoet of in alle opzichten beter presteert dan de overige varianten. De variant kan dus niet zonder meer worden aangemerkt als de meest evenwichtige en meest effectieve optie.
48. De reële solidariteitsreserve vereist een wetswijziging waarbij de solidariteitsreserve ook mag worden ingezet voor verwachte, niet alleen onverwachte, inflatie. Heeft u al een juridische toets laten uitvoeren op de verenigbaarheid hiervan met de eigendomsbescherming van opgebouwde pensioenaanspraken onder artikel 1 van het Eerste Protocol bij het Europees Verdrag van de Rechten voor de Mens?
Antwoord 48: In dit stadium bekijken de betrokken partijen in de pensioensector alle voorliggende varianten, met name gericht op uitvoerbaarheid en uitlegbaarheid. Op het moment dat de varianten verder zijn uitgewerkt en een wetswijziging aan de orde is, zal ook door mijn ministerie gekeken worden naar andere aspecten waaronder het juridisch kader.
Aanvullende vragen op basis van de stukken
49.DNB waarschuwt expliciet dat de gehanteerde aannames zijn gebaseerd op een gestileerd fonds en dat uitkomsten voor individuele fondsen significant kunnen afwijken.61 Welke verantwoordelijkheid neemt u op zich als een pensioenfonds een variant implementeert op basis van deze analyses, maar de werkelijke uitkomsten voor deelnemers wezenlijk negatiever uitvallen dan gemodelleerd?
Antwoord 49: Voor deze analyse is inderdaad gebruik gemaakt van een gestileerd fonds om de effecten van de verschillende koopkrachtinstrumenten in kaart te brengen en dit is ook duidelijk aangegeven bij de disclaimer van dit onderzoek. Pensioenfondsen hebben een eigen verantwoordelijkheid voor de implementatie van de pensioenregeling.
50. De beslisnota stelt dat er geen free lunch bestaat: koopkrachtwinst gaat altijd ten koste van hetzij een lagere startuitkering, hetzij meer risico, hetzij meer herverdeling.62 Deelnemers zijn hierover niet geïnformeerd bij de transitie, volgens dit lid. Acht u de communicatie naar deelnemers over deze fundamentele afruil tot nu toe toereikend? En wie draagt de verantwoordelijkheid als deelnemers achteraf stellen dat zij een onjuist verwachtingspatroon hadden?
Antwoord 50: Het is voorgeschreven om deelnemers goed te informeren over de gevolgen die de transitie van hun pensioenfonds heeft voor hen. De pensioenuitvoerder laat zien wat de deelnemer kon verwachten in de oude pensioenregeling en hoeveel dat naar verwachting wordt in de nieuwe regeling. Daarbij wordt gebruik gemaakt van een optimistisch scenario, een verwacht scenario en een pessimistisch scenario. Specifiek voor deze individuele transitie-informatie heeft AFM enkele uitgangspunten geformuleerd, bijvoorbeeld, de ingezette communicatiemiddelen dienen gericht te zijn op specifieke doelgroepen en de verschillende gebruikte informatielagen moeten steeds evenwichtig zijn en zelfstandig leesbaar. Tegelijk moet de transitie-informatie consistent zijn met andere informatie die deelnemers ontvangen van de uitvoerder. Deelnemer-specifieke transitie-informatie moet zo vorm krijgen, dat de deelnemer daarmee in staat is realistische verwachtingen over het pensioen te vormen.
51. De analyse toont dat in het pessimistische scenario het 5e percentiel van de reële uitkering bij nagenoeg alle varianten na twintig jaar daalt tot rond de helft van de startuitkering. Acht u dit een maatschappelijk aanvaardbare uitkomst? Zo ja, op welke grond?
Antwoord 51: De reële uitkering van een 67-jarige is in het slechtweer scenario in de analyses tussen de 49,5% en de 54% van de startuitkering die gepensioneerden zouden krijgen in de Zuivere DC-variant zonder solidariteitsreserve voor de verschillende koopkrachtvarianten. Deze getallen moeten worden vergeleken met de zuivere DC-variant of de basisvariant na 20 jaar, respectievelijk 52,1 en 52,6%. Kortom, sommige varianten scoren op dit element iets slechter en sommigen iets beter. Ik merk hierbij op dat wanneer het slechtweerscenario zich daadwerkelijk voordoet, ook al is deze kans klein, dit voor de individuele deelnemer een pijnlijke uitkomst is.
52. Voor de variant «reëel beschermingsrendement» is een reële rentetermijnstructuur noodzakelijk die op dit moment niet bestaat. DNB stelt dat eerst moet worden bepaald «hoe en door wie» deze wordt vastgesteld.63 Heeft u al een opdracht verstrekt voor de ontwikkeling van een reële rentetermijnstructuur, en zo nee, is hij bereid dat op korte termijn te doen zodat dit geen verdere vertraging veroorzaakt?
Antwoord 52: Bij de variant «reëel beschermingsrendement» moet worden nagegaan in hoeverre een objectieve bepaling van een reële rentetermijnstructuur mogelijk is op basis van beschikbare marktinformatie. Tegelijkertijd is het van belang onnodige vertraging te voorkomen. In dat licht kan worden verkend of dit aspect eventueel kan worden betrokken bij lopende of toekomstige trajecten, zoals bijvoorbeeld de werkzaamheden van de Commissie Parameters.
53. U stelt dat de pensioensector zelf het initiatief neemt voor verdere uitwerking.64 Maar de pensioensector heeft een evident eigenbelang bij beperkte uitvoeringslasten. Hoe borgt u dat het belang van pensioengerechtigden – met name degenen die nu al met pensioen zijnen koopkrachtverlies ondervinden – voldoende gewicht krijgt in dit door de sector geleide proces, bij afwezigheid van een bindend wetgevend kader?
Antwoord 53: Ik ben van mening dat uitvoeringspartijen in de pensioensector het best gepositioneerd zijn om de varianten en diverse denkbare modaliteiten te toetsen op uitvoerbaarheid en uitlegbaarheid in de praktijk. Pensioenfondsen handelen vanuit het belang van hun deelnemers en gepensioneerden. Bij het in kaart brengen van de afruilen van verschillende varianten zullen de uitvoerbaarheid, uitlegbaarheid en de kosten die daarmee gemoeid zijn worden meegenomen. De uiteindelijke afwegingen over voor welke varianten wettelijke aanpassingen zullen worden gedaan zal in samenspraak met de kamer worden gemaakt, de wetgevende partijen. De genoemde verkenning ziet op eventuele aanpassingen van het wettelijke kader ná afronding van de pensioentransitie.
Principiële vragen
54. U stelt dat de huidige Wtp voldoende instrumenten biedt om het inflatiepatroon te volgen, en wijst op de vaste afslag op het projectierendement én de vaste stijging in de flexibele premieregeling.65 Maar een vast percentage, afslag of stijging, kan het jaar-op-jaar wisselende patroon van inflatie per definitie qua patroon nooit volgen, volgens dit lid. Bovendien resulteren beide instrumenten in een structureel lager startniveau, waardoor per saldo al sprake is van koopkrachtverlies bij de start, zelfs al zou de lagere startuitkering koopkrachtig zijn. Erkent u dit fundamentele bezwaar, en bent u bereid daarom af te zien van het in de koopkrachtvergelijking opnemen van systemen die bij voorbaat al geen oplossing voor koopkrachtbehoud kunnen zijn?
Antwoord 54: De Wtp biedt fondsen meerdere instrumenten om koopkracht- en inflatierisico's te beheersen. Een afslag op het projectierendement beschermt tegen verwachte inflatie, maar niet tegen afwijkingen tussen verwachte en gerealiseerde inflatie. Voor dergelijke onverwachte inflatieschokken kunnen fondsen andere instrumenten inzetten, zoals de solidariteits- of risicodelingsreserve.
Belangrijk is dat koopkrachtbescherming altijd een afruil met zich brengt. Een hogere mate van bescherming gaat gepaard met een prijs, bijvoorbeeld in de vorm van een lagere startuitkering, meer risico of meer herverdeling. Er kan daarom niet gesteld worden dat het geen oplossing is voor koopkrachtbehoud. Het staat een fonds echter vrij om dit doel op een andere manier na te streven.
55. U wijst ook op de solidariteits- en risicodelingsreserve als bescherming voor onverwachte inflatieschokken.66 Maar de huidige omvang en vaststelling van de reserve is niet gebaseerd op de financiering van inflatiepieken, zodat dit geen houdbaar model of passende oplossing kan zijn, volgens het aan het woord zijnde lid. Bovendien kunnen deze reserves per definitie alleen incidentele pieken opvangen en niet het structurele jaar-op-jaar patroon van inflatie. Heeft u rekenvoorbeelden laten opstellen waaruit blijkt dat de huidige reserves onder realistische inflatiepatronen en -schokken in de toekomst toereikend is? Zo nee, op welke grond presenteert u deze reserves als een onderdeel van een adequate oplossing voor koopkrachtbehoud? Vooralsnog wekt u onterecht de indruk dat beide reserves in de huidige situatie al structureel kunnen bijdragen aan het opvangen van inflatiepieken. Kan u uw beweringen op dit punt herzien?
Antwoord 55: De solidariteits- en risicodelingsreserve zijn niet bedoeld om een structureel jaar-op-jaarpatroon van inflatie te volgen, maar om schokken op te vangen. Voor het adresseren van verwachte inflatie biedt de Wtp andere instrumenten, zoals een afslag op het projectierendement (zie het antwoord op vraag 54). De verkenning doet geen uitspraak over de toereikendheid van reserves bij individuele pensioenfondsen en bevat ook geen beoordeling van de wijze waarop fondsen hier in de praktijk invulling aan geven. Zij beperkt zich tot de wettelijke mogelijkheden die de Wtp biedt.
56 .Als noch vaste afslagen, noch vaste stijgingen, noch de solidariteitsreserve het patroon van jaarlijkse inflatie structureel kunnen volgen, dit is geen mening maar een logisch-rekenkundige vaststelling, bent u dan bereid uw conclusie dat de huidige Wtp voldoende mogelijkheden biedt om het inflatiepatroon te volgen binnen de wet, expliciet te herzien, en de urgentie van een wetswijziging op korte termijn onomwonden te erkennen?
Antwoord 56: Zoals in de antwoorden op vraag 54 en 55 beschreven biedt de Wtp verschillende mogelijkheden om in te spelen op verwachte en onverwachte inflatie. Daarbij zij opgemerkt dat er nooit sprake is van een «free lunch». Dit betekent dat er kosten of risico’s tegenover kunnen staan zoals ex-ante herverdelingseffecten, een lagere startuitkering of meer risico tijdens de opbouw- en/of uitkeringsfase.
57. U en DNB hanteren in het onderzoek drie maatstaven: koopkrachtverlies, koopkrachtwinst en koopkrachtbehoud.67 Maar koopkrachtwinst kan toch nooit een beleidsdoel zijn? Een pensioenuitkering die structureel meer stijgt dan de inflatie, duidt juist op volatiliteit en het niet volgen van het inflatiepad. De enige relevante beleidsdoelstelling is, volgens dit lid, koopkrachtbehoud, onder de restrictie van een maximaal aanvaardbaar risico op koopkrachtverlies in slechtweerscenario's. Door koopkrachtwinst als zelfstandige maatstaf te presenteren, vertroebelt het onderzoek het beeld en wordt de variant die het beste scoort op de werkelijke beleidsdoelstelling «meer beleggingsrisico door meer risicodeling» met 89,4% koopkrachtbehoud en 0,0% koopkrachtwinst ten onrechte in een ongunstig daglicht gesteld. Waarom heeft u het onderzoek op deze wijze laten inrichten? En bent u bereid alsnog een analyse te laten uitvoeren die uitsluitend toetst op koopkrachtbehoud en het risico op koopkrachtverlies, zodat de vergelijking tussen varianten werkelijk aansluit bij de beleidsdoelstelling?
Antwoord 57: Koopkrachtwinst kan een beleidsdoel zijn als het fonds streeft naar zo groot mogelijke pensioenverhogingen op lange termijn. Hierbij kan meer volatiliteit in de pensioenuitkering de afruil zijn die daarbij kan komen kijken, omdat hogere pensioenuitkeringen voortkomen uit meer rendement door meer risico te nemen. Alle varianten worden getoetst op drie koopkrachtdoelen (koopkrachtverlies, -winst en -behoud), zodat de verschillende voor- en nadelen van de varianten goed uiteengezet kunnen worden. Dit zodat in een later stadium tot een zorgvuldige afweging te kunnen komen.
58. In de samenvattende tabel van de DNB-presentatie worden uitsluitend drie maatstaven getoond voor de reële uitkering in jaar 20 van pensionering.68 De structurele kans op koop-krachtbehoud – de maatstaf die, volgens dit lid, het meest direct aansluit bij de beleidsdoelstelling – is weggedrukt.69 Dit is geen neutrale keuze. Wie alleen de samenvatting leest, ziet niet dat de variant «meer beleggingsrisico door meer risicodeling» op de kerndoelstelling met 89,4% koopkrachtbehoud veruit het beste scoort – en dat de basisvariant slechts 0,2% haalt. Bovendien is de uitkering in jaar 20 een momentopname die te weinig zegt over het structurele vermogen van een variant om het inflatiepatroon jaar na jaar te volgen. Waarom heeft u geaccepteerd dat DNB de presentatie op deze wijze heeft ingericht, met de meest beleidsrelevante maatstaf in de bijlage en een momentopname voorin? Is hij bereid DNB te verzoeken de samenvatting opnieuw in te richten, met de structurele kans op koopkrachtbehoud als hoofdmaatstaf en de jaar-20-uitkomsten als toelichting in de bijlage, zodat de Kamer op basis van de juiste prioritering haar oordeel kan vormen?
Antwoord 58: De samenvatting van de DNB-analyse geeft het beeld van de afruilen die bij elke variant bestaan tussen koopkrachtverlies, de startuitkering, risicodeling en ex-ante herverdeling. Het beeld dat hierbij wordt getoond geeft de structurele eigenschappen weer van de verschillende varianten en zijn geen momentopnames. Het is dus vanuit een analytische weergave van de uitkomsten terecht dat deze in de samenvatting worden meegenomen. Zoals in het vorige antwoord is aangegeven zijn er daarnaast drie koopkrachtdoelen geformuleerd. Het is gepast om deze doelen samen in overweging te nemen, wat gebeurt in Appendix A. Door het gehele onderzoek te lezen heeft de Kamer het volledige beeld van de uitkomsten van elke variant.
De onderstaande 3 vragen betreffen vragen over premies en rendementen.
59. Bent u het eens dat lange termijn koopkracht voor pensioenen alleen kan worden bereikt door voldoende premie inleg en vooral door voldoende rendementen? En dat dergelijke analyses voornamelijk zijn gericht op verdelingsvraagstukken?
Antwoord 59: Pensioenfondsen bieden een levenslange uitkering die meer perspectief biedt op een koopkrachtig pensioen dan in het oude stelsel. Daarbij is in het Pensioenakkoord afgesproken dat de pensioenpremieniveaus voor langere tijd worden vastgesteld. Deze premieniveaus bieden inderdaad koopkracht, maar kunnen niet worden verhoogd om tegenvallende koopkrachtontwikkelingen tegen te gaan. De koopkracht van de pensioenuitkering in het nieuwe pensioenstelsel wordt bepaald door de hoogte van de pensioenpremie, het rendement dat een pensioenfonds maakt gegeven de risicohouding van zijn deelnemers en de wijze waarop het renterisico wordt beheerst.
60. Kan u aangeven dat door de uitermate slechte beleggingsresultaten, vooral door de grote mate van renteafdekking, het perspectief op koopkrachtbehoud, laat staan verbetering, aanmerkelijk is verslechterd?
Antwoord 60: Bij het bieden van een koopkrachtig levenslang pensioen kijken pensioenfondsen niet alleen naar de vermogenszijde van de balans van het pensioenfonds maar ook naar de verplichtingenzijde. De verplichtingen van een pensioenfonds dalen veel harder dan het pensioenvermogen bij een stijgende rente. Dit betekent dat uitkeringen eerder kunnen stijgen, ondanks het verlies op de renteafdekkingen. Een hogere rente maakt een toekomstige uitkering immers relatief goedkoop. Van verslechtering van het perspectief op koopkrachtbehoud is daarom geen sprake.
61. Kan u aangeven wat u van plan bent hieraan te doen? Wat bent u van plan om de rendementen van pensioenfondsen te verbeteren? Of laat u alles maar op zijn beloop?
Antwoord 61: Het is begrijpelijk dat de aandacht voor de prestaties van pensioenfondsen komt te liggen op de rendementen van pensioenfondsen. Voor een goed beeld van de prestaties van pensioenfondsen moet er echter over de gehele breedte worden gekeken. Omdat pensioenfondsen uitkeringen bieden gericht op behoud van de levensstandaard is het zinvol om te kijken naar de mogelijkheid voor pensioenfondsen om een verhoging in de uitkering te bewerkstelligen die in lijn is met de gerealiseerde inflatie (of indexatie). Het is begrijpelijk dat daarbij de aandacht komt te liggen op de rendementen van pensioenfondsen, maar voor een goed beeld van de prestaties van pensioenfondsen moet er echter over de gehele breedte worden gekeken. Met de invoering van de Wtp is de verwachting van pensioenfondsen dat zij in de opbouwfase minder renterisico zullen hoeven af te dekken en meer beleggingsrisico kunnen nemen, waarmee er in verwachting meer perspectief kan worden geboden op een koopkrachtig pensioen.
De onderstaande 22 vragen gaan over inflatiebescherming en reële koopkracht van pensioenen onder de Wtp.
Koopkracht gepensioneerden
62. Tijdens de behandeling van de Wet toekomst pensioenen is, volgens dit lid, herhaaldelijk gesteld dat het nieuwe stelsel eerder perspectief biedt op een koopkrachtig pensioen. Kan u concreet aangeven op basis van welke empirische of actuariële onderbouwing wordt verwacht dat gepensioneerden hun koopkracht structureel beter behouden dan onder het oude stelsel?
Antwoord 62: Eerdere analyses van DNB over de transitie effecten bij de Wtp70 en van Netspar71 tijdens het wetstraject van de Wtp lieten zien dat het nieuwe pensioenstelsel eerder perspectief biedt op een koopkrachtig pensioen ten opzichte van het oude pensioenstelsel.
63. Erkent u dat u feitelijk concludeert dat extra inflatiebescherming uitsluitend mogelijk is via meer risico, lagere startuitkeringen of herverdeling? Betekent dit niet impliciet dat de Wtp zélf geen inherente koopkrachtgarantie bevat?
Antwoord 63: De premieregelingen van de Wet toekomst pensioenen kennen alleen een toezegging op de pensioenpremie en zij maken het mogelijk meer perspectief te bieden op een koopkrachtig pensioen. Er zijn geen toezeggingen op de pensioenuitkering anders dan dat deze uitkering levenslang is. Ten aanzien van inflatiebescherming zal er altijd een afruil zijn tussen het beter volgen van de feitelijke inflatie en meer beleggingsrisico, een lagere startuitkering of meer herverdeling (met jezelf of met andere deelnemers binnen het collectief).
64. Kan u aangeven welk inflatiepad in de DNB-analyse is gehanteerd en hoeveel koopkrachtverlies gepensioneerden onder mediane scenario’s naar verwachting alsnog zullen ervaren?
Antwoord 64: DNB gebruikt 10.000 scenario’s van de 2025Q3 P-scenarioset. Het verwachte koopkrachtverlies van gepensioneerden onder mediane scenario’s varieert van hoog (2,2% zuiver DC) tot laag (0,5% basisvariant met afslag). Voor een gedetailleerder overzicht verwijs ik u naar slide 6 van de verkenning van koopkracht instrumenten.72
Zie de tabel hieronder voor een volledig overzicht waarbij koopkrachtverlies staat voor de kans maal omvang verlaging reële uitkering in 20 jaar van pensionering.
|
Variant |
Koopkrachtverlies |
|---|---|
|
Zuiver DC |
2,2% |
|
Basisvariant |
1,0% |
|
Basisvariant met vaste afslag |
0,5% |
|
Reëel beschermingsrendement |
1,2% |
|
Feitelijke inflatie spreidingsvermogen |
0,7% |
|
Reële solidariteitsreserve |
0,9% |
|
Meer beleggingsrisico door meer risicodeling |
0,6% |
65. Hoe verhoudt de oorspronkelijke politieke belofte van een «meer koopkrachtig pensioen» zich tot de constatering dat er geen «free lunch» bestaat, en dat hogere inflatiebescherming onvermijdelijk gepaard gaat met extra risico’s of lagere uitkeringen?
Antwoord 65: De doelstelling van de Wtp is om meer perspectief te beiden op een koopkrachtig pensioen. Men moet ervan bewust zijn dat het streven naar een koopkrachtiger pensioen altijd met een prijs komt. Om de feitelijke inflatie beter te kunnen volgen moet er of meer beleggingsrisico worden genomen, een lagere startuitkering worden gegeven of er zal meer herverdeling (met jezelf of met andere deelnemers binnen het collectief) moeten plaatsvinden.
66. Klopt het dat de Wtp feitelijk verschuift van nominale pensioenstabiliteit, naar onzeker koopkrachtperspectief afhankelijk van marktrendementen?
Antwoord 66: In het oude pensioenstelsel werden vanuit wettelijke voorwaarden buffers aangehouden. In het nieuwe pensioenstelsel is dat niet het geval waardoor ontwikkelingen op financiële markten eerder worden doorgegeven in de pensioenuitkering. Dit betekent dat in het oude pensioenstelsel pensioenuitkeringen door een wettelijk kader nominaal stabiel werden gehouden, maar ook dat de mogelijkheden om perspectief te bieden op een koopkrachtig pensioen beperkter waren dan in het nieuwe stelsel. Nu het wettelijk kader is veranderd, hebben pensioenfondsen meer ruimte gekregen om in het belang van de deelnemers en gepensioneerden tot een eigen afweging te komen tussen nominale stabiliteit en mogelijkheden tot stijging van de pensioenuitkering.
67. Kan u bevestigen dat onder de Wtp inflatiecorrectie niet langer structureel wordt nagestreefd, maar afhankelijk wordt van beleggingsresultaten en toedelingsregels?
Antwoord 67: Pensioenfondsen beogen een levenslang goed pensioen te bieden tegen aanvaardbare kosten en risico’s. De pensioenregeling dient ook meer perspectief te bieden op een koopkrachtig pensioen. Dat betekent dat de regels van het pensioenfonds zoals de uitdeelregels van de solidariteits- of risicodelingsreserve of de toedelingsregels van de rendementen dusdanig zijn vastgesteld dat zij op de lange termijn voldoende zicht bieden op een koopkrachtig pensioen. Dat blijkt ook uit de analyses van DNB.73 Het beter jaar-op-jaar volgen van het patroon van de feitelijke inflatie is geen free-lunch, want het kan ten koste gaan van de startuitkering, de uitkering op de lange termijn of de mate van herverdeling. Pensioenfondsen moeten daarom een afweging maken tussen de mate waarin zij dit inflatiepatroon willen volgen en andere relevante economische maatstaven.
68. Welke concrete mechanismen binnen de Wtp garanderen dat gepensioneerden bij langdurig verhoogde inflatie hun reële pensioen behouden?
Antwoord 68: In zijn algemeenheid kan worden gesteld dat kapitaaldekkingsstelsels niet goed toegerust zijn om permanente inflatieschokken het hoofd te bieden. Dit is in het nieuwe pensioenstelsel niet anders dan in het oude pensioenstelsel. Binnen de Wtp hebben pensioenfondsen de mogelijkheid een afslag te hanteren op het projectierendement waardoor de startuitkering wordt verlaagd maar vervolgens de langdurig verhoogde inflatie gecompenseerd kan worden. Daarnaast kan de solidariteitsreserve worden gebruikt om onverwachte tijdelijke inflatieschokken te compenseren. Naarmate een tijdelijke verhoging in inflatie een permanent karakter blijkt te hebben, zullen deze instrumenten in mindere mate kunnen worden ingezet om voor inflatie te compenseren. Onder de Wtp zijn er geen koopkrachtgaranties, net zo als deze er niet waren in het oude pensioenstelsel. Indexatie was ook in het oude stelsel afhankelijk van de dekkingsgraad.
69. Indien dergelijke mechanismen ontbreken, waarom blijft u dan spreken over een «koopkrachtiger pensioen»?
Antwoord 69: De doelstelling van de Wtp is eerder perspectief op een koopkrachtig pensioen. Ten opzichte van het oude pensioenstelsel bieden de pensioencontracten van de Wtp diverse nieuwe opties om het inflatiepatroon beter te volgen zoals bijvoorbeeld door de inzet van de solidariteits- of risicodelingsreserve, een vaste afslag van het projectierendement en het directe beschermingsrendement met inflatiegerelateerde beleggingsproducten.74 Onder de Wtp hoeven pensioenfondsen minder buffers hoeven aan te houden waardoor rendementsstijgingen eerder leiden tot een stijging van de pensioenuitkering. Daarnaast kunnen zij in het beleggingsbeleid beleggingsrisico’s beter toedelen aan verschillende leeftijdsgroepen in lijn met de risicohouding van deze leeftijdsgroepen. Ook kunnen zij renterisico gerichter afdekken en beleggingsrisico gerichter kunnen nemen en toedelen. Het spreidingsvermogen biedt fondsen de mogelijkheid om schokken over meerdere jaren te verspreiden. Al deze instrumenten zorgen ervoor dat de Wtp eerder perspectief op een koopkrachtig pensioen biedt.
Vragen over feitelijke inflatiebescherming
70. Kan u kwantitatief aangeven welk percentage van de feitelijke inflatie gepensioneerden naar verwachting zullen behouden bij 2% inflatie, bij 4% inflatie en bij langdurig hogere inflatie?
Antwoord 70: De DNB-analyse is gebaseerd op de DNB-scenarioset waarin scenario’s met verschillende niveaus van inflatie en rente worden meegenomen. Op basis van de DNB-analyse kan niet worden weergegeven welk percentage van de feitelijke inflatie gepensioneerden naar verwachting zullen verkrijgen onder verschillende deterministische scenario’s zoals bijvoorbeeld tijdelijk 2 of 4% of een permanente inflatieschok. Dit is immers mede afhankelijk van de mate waarin de rente is meegestegen en de mate van vulling van de solidariteitsreserve ten tijde van de schok.
71. Bent u bereid per leeftijdscohort inzichtelijk te maken hoeveel koopkrachtverlies in pessimistische scenario’s optreedt en hoelang herstel daarvan gemiddeld duurt?
Antwoord 71: Momenteel zullen uitvoeringspartijen in de pensioensector de toetsing van de varianten op uitvoerbaarheid en uitlegbaarheid ter hand nemen en de praktische uitwerking van deze varianten verder onderzoeken. Onder coördinatie van de Pensioenfederatie zal de pensioensector hier verder vorm aan geven binnen de genoemde randvoorwaarden in de brief. Ik zie de inzichten van de pensioensector op het gebied van uitvoerbaarheid en uitlegbaarheid met belangstelling tegemoet en zal mij daarna beraden of verdere berekeningen nodig zijn.
72. Erkent u dat gepensioneerden onder de Wtp juist kwetsbaar zijn voor zogenaamde volgorde-risico van beleggingsrendementen, omdat negatieve rendementen vroeg in de uitkeringsfase blijvende effecten kunnen hebben op het pensioenvermogen?
Antwoord 72: Onder de Wtp beleggen pensioenfondsen in het belang van hun deelnemers en gepensioneerden en in lijn met de risicohouding van deelnemers en gepensioneerden. Dit betekent ook dat rekening wordt gehouden met het beleggingsrisico dat deelnemers en gepensioneerden willen en kunnen nemen. Gepensioneerden hebben in vergelijking tot jonge deelnemers geen toekomstige premie-inleg, weinig menselijk kapitaal en veel pensioenvermogen. Daarom kunnen zij ook minder beleggingsrisico dragen. Daarnaast hebben pensioenfondsen de mogelijkheid om de effecten van negatieve rendementen gespreid mee te nemen in de pensioenuitkeringen, waarbij positieve en negatieve schokken in rendement elkaar gedeeltelijk kunnen compenseren. De volgorde waarop rendementen worden behaald hebben altijd effect op een kapitaalgedekt stelsel, dit is niet anders tussen het oude en het nieuwe pensionstelsel.
73. Op welke wijze voorkomt de Wtp dat gepensioneerden gedurende een periode van hoge inflatie jarenlang reëel koopkrachtverlies oplopen zonder herstelmechanisme?
Antwoord 73: Sociale partners bepalen de pensioenregeling van hun deelnemers en gepensioneerden. Hierbij maken zij keuzes over het belang dat zij hechten aan een stabiele pensioenuitkering in vergelijking tot een uitkering die meestijgt met de inflatie op lange termijn. De mate waarin pensioenuitkeringen op de lange termijn koopkrachtig zijn is per pensioenregeling verschillend en is mede afhankelijk van de risicohouding van de deelnemers en gepensioneerden in het pensioenfonds.
74. Bent u het eens dat een pensioenstelsel dat geen structureel inflatievolgend mechanisme bevat, moeilijk als «koopkrachtig» kan worden gekwalificeerd?
Antwoord 74: In het pensioenstelsel volgt de eerste pijler structureel de inflatie omdat de AOW-uitkering de ontwikkeling van het minimumloon volgt. De wens om alle deelnemers en gepensioneerden een rendement te geven dat de inflatie bijhoudt, bij ieder niveau van de inflatie, is begrijpelijk. Daarmee zou immers de koopkracht van aanvullende pensioenen worden gegarandeerd. Hier is echter een discrepantie met wat in de praktijk mogelijk is. Het probleem zit in onvoldoende beschikbaarheid van reële beleggingen. Dit is een probleem waar ieder pensioencontract in de kapitaalgedekte tweede pijler tegenaan zal lopen. Het is hierdoor dus niet mogelijk om alle deelnemers en gepensioneerden een rendement toe te kennen dat in alle omstandigheden de inflatie bijhoudt. Zonder voldoende reële beleggingen betekent dit dat alleen bepaalde groepen binnen een pensioenfonds inflatiebescherming kan worden geboden, die wordt betaald door andere groepen binnen dat pensioenfonds. Dit zorgt dus voor herverdeling tussen generaties wat op gespannen voet staat met het oogmerk van het nieuwe contract dat deelnemers heldere persoonlijke pensioenvermogens opbouwen.
Dat neemt niet weg dat het nieuwe pensioenstelsel beter met inflatie kan omgaan dan het oude pensioenstelsel, omdat hierin een aantal instrumenten beschikbaar zijn die gericht ingezet kunnen worden om de inflatie zoveel mogelijk bij te houden. In de Wet toekomst pensioenen is op verschillende manieren rekening gehouden met bescherming tegen het risico van inflatie, ook hoge inflatie. Inflatiebescherming kan (gedeeltelijk) geboden worden via (i) blootstelling aan overrendement, (ii) een direct beschermingsrendement door een beleggingsportefeuille met inflatiegerelateerde financiële producten, (iii) de solidariteits- en risicodelingsreserve en (iv) een afslag op het projectierendement. Decentrale partijen kunnen zelf bepalen in hoeverre ze van deze instrumenten gebruik willen maken.75
Vragen over communicatie en verwachtingen
75. Acht u het risico aanwezig dat deelnemers en gepensioneerden tijdens de invoering van de Wtp de indruk hebben gekregen dat hun koopkracht beter beschermd zou worden dan feitelijk het geval is?
Antwoord 75: Nee, in de gehele wetsbehandeling van de Wtp en de implementatie van deze wet is duidelijk aangegeven dat het nieuwe wettelijk kader van de pensioenregelingen eerder perspectief biedt op een koopkrachtig pensioen. De berekeningen tijdens de wetsbehandeling en de voorliggende DNB-analyse laat ook duidelijk zien dat het nieuwe stelsel op lange termijn de kans op een koopkrachtig pensioen vergroot.
76. Kan u aangeven hoe het begrip «koopkrachtig pensioen» precies wordt gedefinieerd juridisch, actuarieel en economisch?
Antwoord 76: Zoals uit de kwantitatieve en kwalitatieve analyse blijkt zijn er verschillende aspecten van koopkracht:
a. Koopkrachtverlies: De kans op een verlaging maal de omvang van een verlaging in de reële pensioenuitkering.
b. Koopkrachtwinst: Dit is de kans op een verhoging maal de omvang van een verhoging in de reële pensioenuitkering.
c. Koopkrachtbehoud: Dit is de kans op een gelijkblijvende reële uitkering. Met andere woorden de kans op het jaar-op-jaar exact bijhouden van de gerealiseerde inflatie.
Het is aan sociale partners en pensioenfondsen om in de pensioenregeling en zijn uitvoering deze verschillende aspecten te wegen en vorm te geven. De Wet toekomst pensioenen geeft ruimte aan deze partijen om aan deze drie aspecten nadere invulling te geven in lijn met de belangen van alle leeftijdsgroepen van deelnemers en gepensioneerden in het pensioenfonds.
77. Waarom bevat de brief geen concrete projecties van verwacht koopkrachtverlies, koopkrachtvolatiliteit en inflatiegevoeligheid voor gepensioneerden onder de Wtp?
Antwoord 77: In de DNB-analyse wordt op slide 6 in de samenvattingstabel het verloop van de hoogte van de reële pensioenuitkering weergegeven op de startdatum van het pensioen en twintig jaar na pensionering in het 50e percentiel (mediane scenario) en het 5e percentiel (pessimistische scenario), gemeten voor een net gepensioneerde. De uitkomst is genormaliseerd voor de reële pensioenuitkering op de startdatum van het pensioen in de variant zuiver-DC. Uit de afwijking ((mediaan scenariopessimistisch scenario) / mediaan scenario) kan de volatiliteit van de reëel uitkering van gepensioneerden 20 jaar na pensionering worden afgeleid. Daarnaast wordt het verwachte koopkrachtverlies (kans maal omvang) weergegeven 20 jaar na pensionering.
78. Bent u bereid expliciet te communiceren dat de Wtp geen koopkrachtgarantie biedt en dat langdurig reëel koopkrachtverlies voor gepensioneerden onder meerdere scenario’s mogelijk blijft?
Antwoord 78: Ik heb het in mijn communicatie nooit mooier gemaakt dan het is. De Wtp biedt eerder perspectief op een koopkrachtig pensioen. Door de Wtp zullen pensioenuitkeringen onzekerder zijn dan in het oude stelsel. In publieksuitingen over het nieuwe stelsel op pensioenduidelijkheid.nl komt dit expliciet aan de orde, net zoals dat is gebeurd tijdens de parlementaire behandeling van de wet. Ik verwijs verder naar mijn antwoord 74 over de onmogelijkheid van een koopkrachtgarantie in de een kapitaalgedekt pensioenstelsel.
Vragen over rente, hedging en koopkracht
79. Kunt u toelichten waarom verbeteringen van de dekkingsgraad door stijgende rente niet automatisch leiden tot hogere reële pensioenuitkeringen voor gepensioneerden?
Antwoord 79: In het oude pensioenstelsel moest een verbeterde dekkingsgraad boven een bepaald niveau komen voordat er een verhoging van de pensioenuitkeringen plaats kan vinden om langjarige indexatie mogelijk te maken. Daarnaast houdt een fonds bij de keuze voor een verhoging ook rekening met andere factoren zoals de stabiliteit van de uitkeringen en de verwachtingen voor de financiële markten voor de komende tijd. Dat kan betekenen dat ze bijvoorbeeld ten behoeve van de stabiliteit ervoor kiezen om niet of minder te indexeren dan mogelijk is. Ook ben je voor een hogere reële pensioenuitkering naast de nominale verhoging ook afhankelijk van het inflatieniveau. Als deze harder stijgt dan de nominale pensioenuitkering, kan er geen sprake zijn van een hogere reële pensioenuitkering.
80. Erkent u dat een belangrijk deel van de economische winst bij rentestijgingen aan de verplichtingenkant van de balans ontstaat en niet direct zichtbaar wordt als individueel pensioenvermogen?
Antwoord 80: Rentestijgingen zorgen ervoor dat voor hetzelfde individuele pensioenvermogen meer pensioenuitkering kan worden gegeven. Dit komt dus tot uitdrukking in de uitkering en niet in het vermogen. Daarnaast hebben rentestijgingen natuurlijk ook een direct negatief effect op het vermogen door de daling van de waarde van de vastrentende waarden in de portefeuille van het pensioenfonds.
81. Hoe voorkomt u dat gepensioneerden geconfronteerd worden met de paradox dat de financiële positie van fondsen verbetert, terwijl hun feitelijke koopkracht onvoldoende stijgt?
Antwoord 81: Fondsen zijn in het oude pensioenstelsel onder het FTK gebonden aan regels die bepalen wanneer er geïndexeerd kan worden. Binnen de Wtp krijgen gepensioneerden eerder perspectief op een koopkrachtig pensioen omdat fondsen de pensioenuitkeringen eerder kunnen laten stijgen als ze goede resultaten boeken op de financiële markten.
Politiek-bestuurlijke vragen
82. Kunt u reflecteren op de volgende stelling: «De Wtp vervangt de ambitie van stabiele koopkrachtbescherming door een systeem waarin koopkracht afhankelijk wordt van marktrendementen, risicotoedeling en intergenerationele verdeelkeuzes, zonder dat gepensioneerden nog kunnen rekenen op structurele inflatievolging.»
Antwoord 82: In het oude pensioenstelsel was er sprake van voorwaardelijke indexatie. De mogelijkheid tot geheel of gedeeltelijke indexatie was afhankelijk van de financiële positie van het pensioenfonds, de dekkingsgraad. Er zijn perioden geweest waarin pensioenfondsen geen mogelijkheid hadden om te indexeren en er was dus ook geen sprake van structurele indexatie die de inflatie volgde.
Het nieuwe stelsel van de Wtp biedt eerder perspectief op een koopkrachtig pensioen. Stijgingen en dalingen in financiële markten zullen eerder doorkomen in de pensioenuitkering en dit kan de pensioenuitkering meer variabel maken. Zowel onder het oude als het nieuwe pensioenstelsel is de koopkracht van de uitkering meer afhankelijk van de ontwikkeling van marktrendementen en renteontwikkelingen. Het verschil tussen het nieuwe en oude stelsel is dat beleggings- en rente risico’s gerichter kunnen worden toegedeeld aan leeftijdsgroepen en kan beter worden aangesloten bij de risicohouding van de deelnemers en gepensioneerden. Daarnaast wordt in het nieuwe stelsel ex-ante herverdeling transparanter gemaakt en beperkt tot met name de solidariteitsreserve of risicodelingsreserve. Deze reserves bieden fondsen ook de mogelijkheid om ervoor te zorgen dat eventuele financiële schokken opgevangen worden, wat het perspectief op een koopkrachtig pensioen versterkt.
83. Acht u het verdedigbaar dat gedurende de maatschappelijke discussie over de Wtp de nadruk lag op «eerder perspectief op een koopkrachtig pensioen», terwijl de huidige brief juist benadrukt dat extra koopkrachtbescherming altijd ten koste gaat van risico, lagere uitkeringen of herverdeling?
Antwoord 83: Eerder perspectief op een koopkrachtig pensioen ten opzichte van het oude pensioenstelsel is één van de doelstellingen van de Wtp. De premieregelingen van de Wtp kunnen deze doelstelling waarmaken o.a. doordat het beleggings- en renterisico veel gerichter kan worden toegedeeld aan leeftijdsgroepen dan in het oude pensioenstelsel. Dit maakt een betere aansluiting mogelijk met de risicohouding van de deelnemers en gepensioneerden. Voor het gehele pensioenfonds kan bijvoorbeeld hierdoor minder afdekking van renterisico nodig zijn dan in het oude stelsel. De mate waarin eerder perspectief wordt geboden op een koopkrachtig pensioen is een afruil met de hoogte van de startuitkering, de hoogte van het beleggingsrisico en de mate van ex-ante herverdeling tussen generaties die acceptabel wordt gevonden.
De laatste 3 vragen hebben betrekking op koopkracht en bescherming van gepensioneerden.
84. De koopkrachtbelofte blijft te vaag, volgens het aan het woord zijnde lid. U stelt dat het nieuwe stelsel eerder perspectief biedt op koopkrachtbehoud, maar erkent tegelijk dat er geen garantie is en dat betere inflatiebescherming altijd gepaard gaat met meer risico, lagere uitkeringen of herverdeling.76 Uit uw brief blijkt toch dat bieden van meer koopkracht praktisch onhaalbaar is? Zo niet, waarom is het wel haalbaar?
Antwoord 84: Eerder perspectief op een koopkrachtig pensioen is een van de doelstellingen van de Wtp. Dit kan betekenen dat een pensioenfonds als doel kan hebben om 1) de kans en omvang van koopverlies te verkleinen, 2) de kans en omvang van koopkrachtwinst op de lange termijn te vergroten of 3) de kans dat de pensioenuitkering het feitelijke patroon jaar-op-jaar van de feitelijke inflatie volgt te versterken, of inzet op een combinatie van alle drie. Het is mogelijk om meer koopkracht in deze vormen te bieden maar men moet zich bewust zijn dat er geen free lunch bestaat. Dit betekent dat er kosten of risico’s tegenover kunnen staan zoals ex-ante herverdelingseffecten, een lagere startuitkering of meer risico tijdens de opbouw- en/of uitkeringsfase. De sociale partners maken bij het vaststellen van de pensioenregeling hier keuzes in.
85. Belangen van huidige gepensioneerden staan onvoldoende centraal, volgens het lid van de fractie 50PLUS. De brief legt sterk de nadruk op evenwicht tussen generaties en het vermijden van hernieuwde generatiediscussies. Daardoor lijkt bescherming van huidige ouderen, volgens dit lid, ondergeschikt gemaakt aan systeemrust. Klopt de hiervoor genoemde stelling? Is systeemonrust een belemmering voor het bieden van een koopkrachtiger pensioen aan gepensioneerden?
Antwoord 85: Ik heb begrip voor uw zorgen. De evenwichtigheid tussen generaties vormt het uitgangspunt bij het nieuwe pensioenstelsel. Dit betekent dat de belangen van alle generaties worden meegewogen bij keuzes die gemaakt worden rondom het pensioenstelsel, ook die van ouderen. Het is daarbij niet de bedoeling dat één generatie onevenredig bevoordeeld wordt ten opzichte van een andere generatie, maar dat er sprake is van een gebalanceerd pensioenstelsel voor alle generaties. Sociale partners hebben daarom bijvoorbeeld ook de mogelijkheid om als doelstelling voor de solidariteitsreserve op te nemen het beschermen van ingegane uitkeringen van gepensioneerden.
86. Vervolgonderzoek en praktische uitwerking worden volgens dit lid vooral neergelegd bij de Pensioenfederatie en uitvoerders. Vanuit seniorenperspectief roept dat volgens dit lid vragen op over onafhankelijkheid. Hoe zit het met de verantwoordelijkheid van de wetgever zelf? Onzekerheid en complexiteit nemen toe. De brief erkent zelf dat extra informatie kan leiden tot verwarring bij deelnemers. Aanvullend merkt dit lid op dat het doel toch meer transparantie was. Extra gecompliceerde informatie kunnen gepensioneerden niet aan, lijkt dit juist de harde belemmering te worden voor koopkrachtverbetering? Zo nee, waarom niet? Er is geen concrete tijdslijn voor verbeteringen. Veel wordt doorgeschoven naar evaluaties in 2028. Lijkt dit niet op van uitstel komt afstel juist in tijden waar koopkracht belangrijk is vanwege de inflatiedreiging en nadat het gros van de gepensioneerden al zo’n 15 jaar in koopkracht van het aanvullende pensioen fors achterblijft? Worden gepensioneerden hier niet gewoon aan hun lot overgelaten? Reële risico’s onvoldoende benoemd. De brief spreekt vooral over theoretische afruilen, maar minder over de maatschappelijke gevolgen voor ouderen met alleen AOW en klein aanvullend pensioen. De vaste lasten worden op deze manier letterlijk een steeds zwaardere last om uit een slinkend reëel inkomen te kunnen blijven voldoen? Hoe ziet u dit? Hoe wordt voorkomen dat gepensioneerden structureel koopkracht verliezen bij langdurig hoge inflatie, zoals recent is gebeurd? Waarom krijgt behoud van koopkracht voor huidige gepensioneerden geen expliciete prioriteit binnen de randvoorwaarden? Waarom wordt geen onafhankelijke vertegenwoordiging van gepensioneerden en seniorenorganisaties structureel betrokken bij deze evaluaties? Voor veel ouderen is het pensioen juist bedoeld als stabiel en begrijpelijk inkomen. Hoe wordt voorkomen dat deelnemers het vertrouwen verliezen door toenemende complexiteit en onzekerheid? Acht u het verantwoord om de volledige transitie voort te zetten terwijl essentiële vragen over koopkrachtbescherming pas jaren later worden geëvalueerd? Welke compensatie- of beschermingsmaatregelen worden overwogen voor kwetsbare ouderen die te maken krijgen met koopkrachtverlies? Kunt u aangeven wat de plannen op dit punt zijn?
Antwoord 86: Ik ga graag op de verschillende aspecten van de vraag in. Over het proces: Uitvoeringspartijen in de pensioensector zullen de varianten toetsen op uitvoerbaarheid en uitlegbaarheid en de praktische uitwerking van deze varianten verder onderzoeken. Onder coördinatie van de Pensioenfederatie zal de pensioensector hier verder vorm aan geven binnen de genoemde randvoorwaarden in de brief. Om dit op een degelijke manier te doen is voldoende tijd nodig. Eén van de randvoorwaarden voor de additionele 4 koopkrachtinstrumenten genoemd in de brief, is dat de varianten niet mogen leiden tot vertraging van de pensioentransitie. De pensioensector geeft aan dat gegeven de enorme uitvoeringsopgave van de transitie een zo stabiel, voorspelbaar wettelijk kader, de beheerste uitvoering van de transitie in de nog restende periode tot 1 januari 2028 ten goede komt. Het kabinet heeft daar oog voor en is daarom terughoudend met voorgenomen aanpassingen van de pensioenwetgeving die niet direct benodigd zijn voor de transitie. De genoemde verkenning ziet op eventuele aanpassingen van het wettelijke kader ná afronding van de pensioentransitie. De additionele koopkrachtvarianten kunnen dus pas na de transitie in werking treden en de uiteindelijke resultaten en aanbevelingen van de initiatieven uit de pensioensector zullen worden meegenomen in de evaluatie van de Wtp.
Over de koopkracht van gepensioneerden: De eerste pijler van ons pensioenstelsel kent een automatische indexatie omdat de AOW-uitkering mee groeit met het minimumloon. Daarnaast bieden de premieregelingen eerder perspectief op een koopkracht pensioen waarbij koopkrachtverlies is beperkt en koopkrachtwinst op de lange termijn is vergroot ten opzichte van het oude pensioenstelsel. Het is mogelijk om meer koopkracht te bieden maar men moet zich bewust zijn dat er geen free lunch bestaat. Dit betekent dat er kosten of risico’s tegenover kunnen staan zoals ex-ante herverdelingseffecten, een lagere startuitkering of meer risico tijdens de opbouw- en/of uitkeringsfase. De sociale partners maken bij het vaststellen van de pensioenregeling hier keuzes in. Voor alsnog zijn de meeste gepensioneerden er sterk in koopkracht op vooruit gegaan bij de reeds ingevaren pensioenfondsen. Er is om deze reden geen aanleiding om extra beschermingsmaatregelen te treffen voor gepensioneerden voor de sterke inflatie van de afgelopen jaren.
Samenstelling:
Van Apeldoorn (SP), Bakker-Klein (CDA), Van Ballekom (VVD), Baumgarten (JA21), Beukering (Fractie-Beukering), Bezaan (PVV), Bovens (CDA), Fiers (GroenLinks-PvdA), Van Gasteren (Fractie-Van Gasteren), Van der Goot (OPNL), Griffioen (D66), Van Gurp (GroenLinks-PvdA) (voorzitter), Huizinga-Heringa (ChristenUnie), Karaaslan (D66), Koffeman (PvdD), Lagas (BBB), Van der Linden (VVD), Moonen (D66) (ondervoorzitter), Van den Oetelaar (FVD), Perin-Gopie (Volt), Petersen (VVD), Ramsodit (GroenLinks-PvdA), Van Rooijen (50PLUS), Roovers (GroenLinks-PvdA), Van de Sanden (Fractie-Van de Sanden), Schalk (SGP), Visseren-Hamakers (Fractie-Visseren-Hamakers), Walenkamp (Fractie-Walenkamp), Van Wijk (BBB)
In appendix B wordt aangegeven dat voor de analyse uitgegaan wordt van 2025Q3 scenariosets conform het Rapport Advies Commissie Parameters. Zie «Verkenning koopkracht instrumenten: doorrekening DNB», bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Gehanteerde scenariosets geraadpleegd via: https://www.dnb.nl/voor-de-sector/open-boek-toezicht/sectoren/pensioenfondsen/dnb-publiceert-definitieve-scenariosets-bij-wet-toekomst-pensioenen/.
Het «Great Moderation»-tijdperk duidt op de periode vanaf circa midden jaren tachtig met lage inflatie en stabiele groei. QE (quantitative easing) verwijst naar het na 2008 door centrale banken gevoerde beleid van grootschalige obligatieaankopen om de rente te verlagen en liquiditeit te vergroten
Gebaseerd op de welvaarts-economische literatuur over lifecycle-beleggen en pensioenoptimalisatie (o.a. Bovenberg & Nijman, Netspar-onderzoek naar intertemporele risicodeling en expected utility-benaderingen).
Het «5%-scenario» is het 5e percentiel uit de DNB-scenariosets: een uitkomst waarbij 95% van de gesimuleerde scenario’s beter uitvalt en 5% slechter, gebaseerd op de methodiek van de Commissie Parameters 2022, scenariosets geraadpleegd via: DNB publiceert definitieve scenariosets bij Wet toekomst pensioenen | De Nederlandsche Bank
Zie Wet toekomst pensioenen en het Besluit uitvoering Pensioenwet en Wvb voor de verplichting tot scenariogebaseerde pensioencommunicatie. De verplichting tot scenariogebaseerde pensioencommunicatie volgt uit artikel 46a van het Besluit uitvoering Pensioenwet, waarin is bepaald dat pensioenuitvoerders inzicht moeten geven in pensioenuitkomsten op basis van uniforme rekenmethodiek. De technische invulling van deze scenario’s wordt vastgesteld door De Nederlandsche Bank via de uniforme scenariosets.
«Verkenning koopkracht instrumenten: doorrekening DNB», p.4–8, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Beslisnota(s) bij brief Analyses van additionele koopkrachtinstrumenten, p.2, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.2, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.2, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Zie «Verkenning koopkracht instrumenten: doorrekening DNB», P.3., bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Beslisnota(s) bij brief Analyses van additionele koopkrachtinstrumenten, p.1, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.5, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.1, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.1, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.1, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
«Verkenning koopkracht instrumenten: doorrekening DNB», p.6, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
«Verkenning koopkracht instrumenten: doorrekening DNB», appendix A, p.28, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
In appendix B wordt aangegeven dat voor de analyse uitgegaan wordt van 2025Q3 scenariosets conform het Rapport Advies Commissie Parameters. Zie «Verkenning koopkracht instrumenten: doorrekening DNB», bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Gehanteerde scenariosets geraadpleegd via: https://www.dnb.nl/voor-de-sector/open-boek-toezicht/secto-ren/pensioenfondsen/dnb-publiceert-definitieve-scenariosets-bij-wet-toekomst-pensioenen/.
Het «Great Moderation»-tijdperk duidt op de periode vanaf circa midden jaren tachtig met lage inflatie en stabiele groei. QE (quantitative easing) verwijst naar het na 2008 door centrale banken gevoerde beleid van grootschalige obligatieaankopen om de rente te verlagen en liquiditeit te vergroten.
Gebaseerd op de welvaarts-economische literatuur over lifecycle-beleggen en pensioenoptimalisatie (o.a. Bovenberg & Nijman, Netspar-onderzoek naar intertemporele risicodeling en expected utility-benaderingen).
Het «5%-scenario» is het 5e percentiel uit de DNB-scenariosets: een uitkomst waarbij 95% van de gesimuleerde scenario’s beter uitvalt en 5% slechter, gebaseerd op de methodiek van de Commissie Parameters 2022, scenariosets geraadpleegd via: DNB publiceert definitieve scenariosets bij Wet toekomst pensioenen | De Nederlandsche Bank
Zie Wet toekomst pensioenen en het Besluit uitvoering Pensioenwet en Wvb voor de verplichting tot scenario-gebaseerde pensioencommunicatie. De verplichting tot scenariogebaseerde pensioencommunicatie volgt uit artikel 46a van het Besluit uitvoering Pensioenwet, waarin is bepaald dat pensioenuitvoerders inzicht moeten geven in pensioenuitkomsten op basis van uniforme rekenmethodiek. De technische invulling van deze scenario’s wordt vastgesteld door De Nederlandsche Bank via de uniforme scenariosets.
Muns, S., Nijman, T., & Werker, B. (2022). Inkomenseffecten bij en na invaren in het nieuwe pensioencontract. Netspar Industry Paper, 203.
Muns, S., Nijman, T., & Werker, B. (2022). Inkomenseffecten bij en na invaren in het nieuwe pensioencontract. Netspar Industry Paper, 203.
10 «Verkenning koopkracht instrumenten: doorrekening DNB», p.4–8, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Beslisnota(s) bij brief Analyses van additionele koopkrachtinstrumenten, p.2, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.2, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Nijman, T. en B. Werker, «Koopkrachtbehoud in pensioenregelingen», in Pensioenmagazine, januari 2026.
Analyses effecten koopkrachtvarianten, P.2, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Muns, S., T. Nijman en B. Werker, Inkomenseffecten bij en na invaren in het nieuwe pensioencontract,Netspar Design paper 203.
Zie «Verkenning koopkracht instrumenten: doorrekening DNB», P.3., bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Beslisnota(s) bij brief Analyses van additionele koopkrachtinstrumenten, p.1, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.5, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.1, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.1, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Analyses effecten koopkrachtvarianten, P.1, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
«Verkenning koopkracht instrumenten: doorrekening DNB», p.6, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
«Verkenning koopkracht instrumenten: doorrekening DNB», appendix A, p.28, bijlage bij Kamerstukken I, 2025/2026, 36 067, CO.
Muns, S., T. Nijman en B. Werker, Inkomenseffecten bij en na invaren in het nieuwe pensioencontract,Netspar Design paper 203.
Bijlage Verkenning koopkrachtinstrumenten:Doorrekening DNB bij Kamerstuk n 32 043, nr. 710 vergaderjaar 2025–2026.
Muns, S., Nijman, T., & Werker, B. (2022). Inkomenseffecten bij en na invaren in het nieuwe pensioencontract. Netspar Industry Paper, 203.
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-36067-CU.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.