Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Tweede Kamer der Staten-Generaal | 2025-2026 | 32043 nr. 714 |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.
 Authentieke versie (PDF)
bestandsgrootte: 317 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
Aan de Voorzitter van de Tweede Kamer der Staten-Generaal
Den Haag, 2 juli 2026
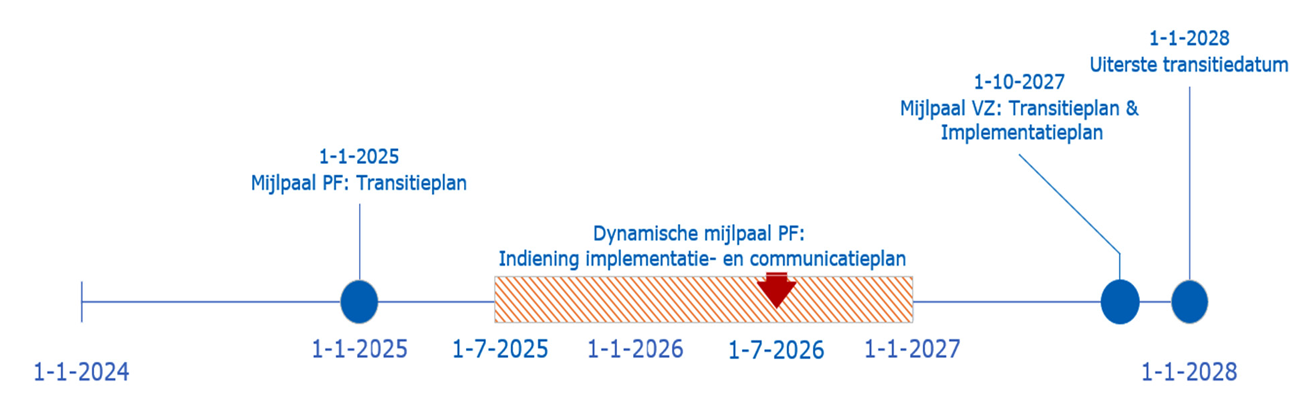
De transitie naar het nieuwe pensioenstelsel is in 2026 in volle gang. De Wet toekomst pensioenen (Wtp) is op 1 juli 2023 in werking getreden en sindsdien werken alle betrokkenen, vanuit de fase waarin zij zich bevinden, aan de overgang naar het nieuwe pensioenstelsel. Een groot aantal pensioenuitvoerders doet inmiddels ook de eerste ervaringen op in het nieuwe pensioenstelsel. In figuur 1 is weergegeven waar de transitie zich bevindt in de tijd.
Figuur 1: Transitieperiode - mijlpalen
Voor u ligt de vijfde voortgangsrapportage monitoring Wet toekomst pensioenen (hierna: de voortgangsrapportage) met de actuele stand van zaken over de voortgang van de transitie naar het nieuwe pensioenstelsel.1 Daarbij wordt specifiek ingegaan op onderwerpen die de afgelopen tijd in de publieke en politieke belangstelling hebben gestaan. Zo wordt met deze brief invulling gegeven aan de motie van Van Ark (CDA) en Patijn (Pro) over het compensatievraagstuk, de toezegging om de voortgang bij werkgevers met een pensioenregeling uitgevoerd door een verzekeraar of premiepensioeninstelling (PPI) intensiever te monitoren gezien de gevolgen van het niet tijdig omzetten van deze regelingen en de toezegging om uw Kamer te informeren over de definitieve pensioenstijgingen van de pensioenfondsen die per 1 januari 2026 zijn ingevaren.2, 3, 4
De transitie naar het nieuwe pensioenstelsel bevindt zich in een beslissende fase en de komende maanden zijn cruciaal voor de pensioentransitie. Een groot deel van de pensioenfondsen is al overgestapt, of heeft de benodigde voorbereidingen getroffen om deze stap in de komende 1,5 jaar te zetten. Voor pensioenfondsen die nog niet zo ver zijn, is het van belang dat zij op korte termijn oplossingen vinden voor de opgave waarvoor zij zich gesteld zien en keuzes maken om de stap naar een nieuwe pensioenregeling daadwerkelijk te zetten. Dat geldt ook voor werkgevers met regelingen bij verzekeraars en PPI’s. Ook zij zullen, gemotiveerd en geactiveerd door hun adviseur en pensioenuitvoerder, keuzes moeten maken om deze transitie tijdig te realiseren. Met name kleinere werkgevers hebben hier nog een taak liggen en moeten snel aan de slag gaan en doorpakken.
Gezien de stand van de transitie en de resterende tijd om de pensioentransitie te realiseren, blijft de uiterste transitiedatum, in lijn met het advies van de regeringscommissaris transitie pensioenen (hierna: regeringscommissaris), staan op 1 januari 2028. Dat betekent dat op 1 januari 2028 de transitieperiode eindigt en vanaf dat moment dienen alle pensioenregelingen te passen binnen de kaders van de Wtp. Met de overgang naar het nieuwe pensioenstelsel is er sprake van een persoonlijker en transparanter pensioen dat eerder perspectief biedt op een koopkrachtig pensioen en beter aansluit bij de samenleving en de arbeidsmarkt.
Opzet monitor
De monitor is uitgevoerd conform het plan van aanpak monitoring zoals dat aan uw Kamer is voorgelegd.5 Onderdeel hiervan zijn de meest actuele edities van de in opdracht van SZW door EY Adviseurs B.V. (hierna: EY) uitgevoerde transitiemonitor (bijlage 1), de deelnemersmonitor (bijlage 2 en bijlage 3), het advies van de regeringscommissaris (bijlage 4), de informatie van toezichthouders De Nederlandsche Bank (DNB) en de Autoriteit Financiële Markten (AFM), overige onderzoeken en de gesprekken die ik met de pensioensector voer, onder andere met de sociale partners, de pensioenuitvoerders en de -koepels en de toezichthouders. Deze voortgangsrapportage bevat geen doelstellingenmonitor. Deze monitor wordt namelijk één keer per jaar uitgevoerd, en loopt mee in de winterrapportages. Hierbij merk ik op dat de data afkomstig van DNB uit de «Gegevens Wtp-uitvraag pensioenfondsen Q2-2026» en «Gegevens Transitierapportage verzekeraars & ppi's Q1-2026», dateren van 8 mei 2026.
Contact en signalen uit de sector
Ook afgelopen periode heeft mijn ministerie met veel bij de pensioentransitie betrokken partijen, zowel op bestuursniveau als op werkvloerniveau, gesproken over de pensioentransitie in het algemeen en de wijze waarop deelnemers hierbij worden betrokken in het bijzonder. Mijn gesprekspartners hebben hun ervaringen, vragen en knelpunten gedeeld en hebben meegedacht over het zo goed mogelijk laten verlopen van de transitie. Ik wil ze opnieuw bedanken voor hun betrokkenheid en openheid. En uiteraard blijf ik ook de komende tijd openstaan voor signalen uit de uitvoeringspraktijk.
De sector kan dergelijke signalen delen via Werkenaanonspensioen@minszw.nl of de ambtenaren van mijn ministerie aanspreken tijdens werkbezoeken, congressen en seminars in het pensioendomein.
Leeswijzer
In deze voortgangsrapportage vindt u allereerst de beleidsconclusies die ik trek op basis van de beschikbare (monitorings)informatie over de eerste helft van 2026. Hoofdstuk 2 gaat in op de kleine werkgevers met een verzekerde regeling. En in hoofdstuk 3 geef ik mijn reactie op het advies van de regeringscommissaris. De voortgang van de transitie wordt geschetst in hoofdstuk 4. In hoofdstuk 5 wordt nader ingegaan op de ervaringen van de deelnemer met de pensioentransitie. Hoofdstuk 6 biedt inzicht in de stand van zaken omtrent de (voorgenomen) wet- en regelgeving. In de bijlage 1 achteraan deze voortgangsrapportage vindt u de wijze waarop invulling is of wordt gegeven aan de moties en toezeggingen die betrekking hebben op het verloop en de monitoring van de transitie naar het nieuwe pensioenstelsel.
Tot slot bevat deze brief een rectificatie van enkele tabellen uit de brief met als onderwerp «Het beleggingsbeleid van Nederlandse pensioenfondsen».6 In het onderzoek naar de rendementen van Nederlandse pensioenfondsen van 8 juni jl. zijn bij de drie tabellen enkele getallen onjuist overgenomen vanuit de jaarverslagen. Het gemiddelde rendement stijgt daardoor licht na deze correctie. In bijlage 2 aan het einde van deze voortgangsrapportage worden de aangepaste tabellen weergegeven. Daarnaast zijn in tabel 3 de indexaties die vanwege de versoepelde indexatieregels rond half 2022 plaatsvonden, meegenomen in de indexatiecijfers voor 2022 in plaats van 2021, conform de dataset van DNB.
Cruciale fase op weg naar einddatum transitie op 1 januari 2028
De pensioentransitie is in volle gang, de pensioensector werkt hard aan het tijdig omzetten van alle pensioenregelingen. Veel deelnemers bouwen inmiddels pensioen op in een nieuwe regeling of gaan dat op korte termijn doen. De betrokken partijen die nog geen nieuwe pensioenregeling overeen zijn gekomen en/of nog geen transitiedatum met bijbehorend tijdspad hebben vastgelegd, zullen het komende anderhalf jaar keuzes moeten maken en de daaruit voortvloeiende stappen moeten zetten. Op die manier kunnen alle pensioenregelingen per 1 januari 2028 omgezet zijn naar een (nieuwe) premieregeling.
Er zijn partijen, zowel aan de kant van de pensioenfondsen als aan de kant van de verzekeraars en PPI’s, die op het kritieke tijdspad lopen. Waar deze partijen momenteel nog knelpunten ervaren, doen zij er alles aan om deze tijdig te adresseren. De monitoring van SZW richt zich de komende periode specifiek op deze knelpunten en partijen. Daarnaast wordt aan de kant van de pensioenfondsen onder andere bezien in hoeverre de in het komende half jaar geplande transities doorgang vinden, hoe het transitieproces van de pensioenfondsen die voornemens zijn om in 2027 in te varen verloopt en hoe de groep pensioenfondsen die per 1 januari 2028 invaart naar het nieuwe pensioenstelsel is samengesteld. Aan de kant van de verzekeraars en PPI’s wordt aan de hand van kwartaalcijfers bezien in hoeverre werkgevers hun pensioenregeling hebben omgezet en hoe de planning van de nog om te zetten regelingen zich ontwikkelt.
Deze monitoringsinformatie alsmede de adviezen van de regeringscommissaris vormen de basis waarmee op de geëigende weegmomenten, te weten de winter- en zomerrapportage 2027, door mij als Minister van SZW na consultatie van de toezichthouders wordt bezien hoe de transitie ervoor staat en/of er aanvullende maatregelen nodig zijn om de transitie tijdig te realiseren. Uw Kamer wordt hier aan de hand van de voortgangsrapportages over geïnformeerd.
Pensioenfondsen bevinden zich in verschillende fases van de transitie
Pensioenregelingen moeten in de periode tussen de inwerkingtreding van de Wtp en de uiterste transitiedatum omgezet zijn naar het nieuwe stelsel. Dat leidt ertoe dat pensioenfondsen zich momenteel in verschillende fases van de transitie bevinden. De eerste vier pensioenfondsen/-kringen die in de eerste helft van 2025 zijn ingevaren, opereren inmiddels anderhalf jaar in het nieuwe stelsel. Zij doen nu ervaring op met de premieregeling, onder andere op het gebied van communiceren met de deelnemer in het nieuwe stelsel. Daarnaast hebben 30 pensioenfondsen het afgelopen jaar de overstap gemaakt. De deelnemers van deze pensioenfondsen/-kringen hebben recent of ontvangen binnenkort de definitieve transitie-informatie. En deze pensioenfondsen/-kringen zijn bezig met het verzorgen van de nazorg. Op 1 juli zijn er nog eens acht pensioenfondsen/ -kringen overgestapt. Daarmee hebben op 1 juli in totaal ruim 10 miljoen actieve deelnemers, gewezen deelnemers en pensioengerechtigden (hierna: deelnemers) die de overstap gemaakt.7, 8 Dat is 55% van het totaal aantal deelnemers van pensioenfondsen.
De overige pensioenfondsen/-kringen (98) treffen momenteel voorbereidingen voor een overgang in de komende anderhalf jaar. De meeste pensioenfondsen/-kringen hebben de transitiedatum al vastgelegd en circa de helft heeft het implementatieplan reeds ingediend. Een ander deel moet deze keuzes nog maken en zal de komende tijd dan ook knopen moeten doorhakken, zodat zij tijdig (12 maanden voor invaren) een melding bij DNB kunnen doen en de transitie tijdig kan worden gerealiseerd. Met name voor pensioenfondsen die te maken hebben met bijzondere omstandigheden, bijvoorbeeld met een pensioenuitvoeringsorganisatie (PUO) die heeft aangegeven de nieuwe regeling niet meer uit te voeren, zullen rekening moeten houden met de resterende tijd tot de uiterste transitiedatum. Het betreft minder dan 10 pensioenfondsen. Hoewel in deelnemersaantal relatief beperkt, zien ook deze pensioenfondsen zich gesteld voor de opgave om in de komende periode daar op gepaste wijze op in te spelen. Met betrokken instanties zal ik dit nauwlettend volgen en betrekken in de weging voor tijdige maatregelen zodat álle deelnemers op beheerste wijze de stap naar het nieuwe stelsel kunnen zetten.
Werkgevers moeten samen met hun adviseur keuzes maken, PPI’s en verzekeraars kunnen hen daarbij ondersteunen, motiveren en activeren
Betrokken partijen zijn, mede als gevolg van eerdere oproepen, snel aan de slag gegaan en boeken vooruitgang. Steeds meer werkgevers hebben een contract dat past binnen de kaders van de Wtp. Om daaraan te voldoen hebben zij hun contract omgezet, dat kan zowel bij de huidige als bij een nieuwe pensioenuitvoerder.9 Tegelijkertijd moet er ook nog veel gebeuren en is het belangrijk om alle zeilen bij te zetten om ervoor te zorgen dat alle regelingen op tijd, uiterlijk per 1 januari 2028, zijn omgezet.
Het aantal regelingen uitgevoerd door verzekeraars en PPI’s dat is omgezet of waarvoor een nieuw contract is overeengekomen, neemt toe en kwam per 1 januari 2026 in totaal uit op 32%. Uitgesplitst naar verzekeraars en PPI’s komt dat neer op 26% respectievelijk 45%.10, 11 Dat betekent dat tot 1 januari 2028 nog zo’n 44.000 contracten omgezet moeten worden om te voldoen aan de nieuwe pensioenregels. Daarnaast is te zien dat verzekeraars en PPI’s hun processen op orde hebben en zij in staat zijn de benodigde opschaling te realiseren om de grotere hoeveelheden contracten te verwerken. Daarbij vervullen zij ook een belangrijke rol in het ondersteunen, motiveren en activeren van werkgevers en hun adviseurs bij het maken van keuzes. Werkgevers dienen nu door te pakken. Dit vraagt een gezamenlijke inzet van werkgeversorganisaties, adviseurs, verzekeraars en PPI’s.
Sinds vorig jaar zomer wordt daarom door SZW samen met betrokken partijen ingezet op het activeren van werkgevers om zo snel mogelijk aan de slag te gaan met het omzetten van hun pensioenregelingen. In hoofdstuk 2 van deze voortgangsrapportage wordt uitgebreid ingegaan op de acties die daartoe worden ingezet. Het niet tijdig omzetten van de pensioenregeling leidt tot grote financiële gevolgen voor de werkgever en werknemer. Dit vraagt blijvende inzet van alle betrokken partijen. Om vinger aan de pols te houden en tijdig te kunnen bijsturen waar nodig is de monitoring van het aantal (nog) om te zetten contracten bij verzekeraars en PPI’s geïntensiveerd, conform de toezegging gedaan aan uw Kamer.
Deelnemers tevreden over communicatie van hun pensioenuitvoerder
Het vertrouwen van Nederlanders in het pensioenstelsel is stabiel en wordt als neutraal geclassificeerd. Met het vorderen van de transitie hebben steeds meer mensen gehoord van de pensioentransitie. Negen op de tien deelnemers zeggen gehoord te hebben van de nieuwe pensioenregels, zo blijkt uit de deelnemersmonitor, en noemen daarbij vooral (televisie)nieuws en hun pensioenfonds of -verzekeraar als bron. Zij zijn daarbij tevreden over hun eigen pensioenuitvoerder. De nieuwe pensioenregeling biedt deelnemers een persoonlijker en transparanter pensioen dat eerder perspectief biedt op een koopkrachtig pensioen en beter aansluit bij de samenleving en de arbeidsmarkt. Dit blijkt ook uit de deelnemersmonitor (paragraaf 5.3). In de deze monitor geven deelnemers die zijn aangesloten bij pensioenfondsen en zijn overgestapt, vaker aan de informatievoorziening als transparant en persoonlijk te ervaren.
Tot op heden heeft de transitie bij de ingevaren pensioenfondsen in algemene zin geleid tot een behapbare toename in het aantal contacten van deelnemers met hun pensioenfonds. Ook het aantal klachten en geschillen bij de GIP en het Kifid, en het aantal zaken bij de Raad voor de Rechtspraak (RvdR) is stabiel. Dit betekent niet dat deelnemers geen vragen of zorgen hebben. Zo is het aantal vragen van deelnemers aan de pensioenuitvoerder, bijvoorbeeld over het onderwerp compensatie, toegenomen. Daar speelt de sector op in, zoals bijvoorbeeld blijkt uit de rapportage «Dialoog en communicatie over de overstap» van de Pensioenfederatie (bijlage 6). Ook mijn ministerie heeft de afgelopen periode aandacht besteed aan het compensatievraagstuk via pensioenduidelijkheid.nl en zal dit blijven doen.
Met de overstap naar het nieuwe pensioenstelsel wordt de bestaande buffer van het pensioenfonds verdeeld. Per 1 januari 2026 is meer dan de helft van de werkenden en gepensioneerden overgegaan naar het vernieuwde pensioenstelsel. In de voortgangsrapportage monitoring Wtp winter 2026 is de geschatte pensioenverhoging van de per 1 januari 2026 invarende pensioenfondsen/-kringen gedeeld.12 Inmiddels zijn de definitieve cijfers bekend en zoals toegezegd wordt u daar hierbij over geïnformeerd. De verhoging varieert per pensioenfonds en in sommige gevallen per leeftijdscategorie. Uit cijfers van de Pensioenfederatie op basis van acht pensioenfondsen die op 1 januari 20226 zijn ingevaren, blijkt dat de pensioenen van ruim 1 miljoen gepensioneerden per 1 januari 2026 met gemiddeld 13,5% zijn verhoogd.13, 14 Dit is in lijn met de eerder geschatte verhoging. Ook de pensioenvermogens van actieve en gewezen deelnemers zijn in dezelfde orde van grootte verhoogd.
De transitie voor verzekerde regelingen uitgevoerd door verzekeraars en PPI’s bleef, zoals in de vorige voortgangsrapportage geconcludeerd, achter.15 Werkgevers met een verzekerde regeling werden opgeroepen om spoedig in actie te komen om deze regelingen tijdig (uiterlijk per 1 januari 2028) om te zetten zodat deze voldoen aan de nieuwe regels.
Per 1 januari 2026 moeten nog circa 33.000 pensioenregelingen bij verzekeraars en ruim 11.000 regelingen bij PPI’s worden omgezet naar het nieuwe pensioenstelsel. Dit betekent dat nog een aanzienlijk deel van de portefeuille in een relatief korte tijd moet worden omgezet. Hoewel voortgang wordt geboekt, ligt het tempo van de omzetting nog onder het niveau dat nodig is. Uit de meest recente uitvraag onder verzekeraars en PPI’s blijkt bovendien dat de omzettingen sterk geconcentreerd zijn in de laatste kwartalen van de transitieperiode (zie paragraaf 4.2 voor een nadere toelichting bij deze cijfers). Dit vergroot de druk op de uitvoeringspraktijk en verhoogt het risico op capaciteitsknelpunten bij adviseurs en uitvoerders.
Om deze situatie te verbeteren, werkt mijn ministerie sinds de zomer van 2025 samen met VNO-NCW en MKB-Nederland, FNV, Verbond van Verzekeraars en Adfiz onder de titel: «Actie Pensioenen Kleinbedrijf (APK)». Het doel is om (gezamenlijke) acties op te zetten om samen met adviseurs en verzekeraars, werkgevers te activeren om zo snel mogelijk aan der slag te gaan met het omzetten van hun pensioenregelingen.
Interventies onder de APK-aanpak
De betrokken partijen hebben zich gecommitteerd aan deze gezamenlijke aanpak. Deze aanpak komt aanvullend op de inzet die individuele partijen afzonderlijk plegen. De gezamenlijk aanpak bestaat uit de volgende onderdelen:
Gerichte communicatie richting werkgevers
Er is een communicatieaanpak gericht op kleine werkgevers in sectoren met relatief veel verzekerde pensioenregelingen. Waar in eerdere fases de nadruk vooral lag op het activeren van werkgevers om tijdig in actie te komen, is de communicatie in de huidige fase geïntensiveerd. Zo is in juni opnieuw een activeringsaanpak ingezet richting werkgevers. De ingezette communicatie had een potentieel maandbereik van circa 1,6 miljoen.16 In deze communicatie werden werkgevers expliciet gewezen op de financiële en fiscale gevolgen van niet-tijdige omzetting.
Activering via intermediairs
Werkgevers worden actief bereikt via intermediairs die in direct contact staan met kleine werkgevers, zoals (register)accountants, belastingadviseurs en boekhouders. De brancheverenigingen/beroepsorganisaties informeren hun leden gericht, zodat zij werkgevers in reguliere contactmomenten (zoals jaarrekeningcontrole en belastingaangifte) expliciet kunnen wijzen op de noodzaak van tijdige omzetting. Er worden informatiedocumenten verstrekt, met concrete handvatten voor kleine werkgevers waarin de acties en een bijbehorend stappenplan staan dat zij kunnen hanteren om hun regelingen tijdig om te zetten. Zo heeft de Nederlandse Beroepsorganisatie van Accountants samen met mijn ministerie een one-pager gemaakt die bondig weergeeft wat de rol van de mkb-accountant hierin kan zijn.17
Directe benadering naar werkgevers en werknemers
Er zijn gezamenlijke sectorafspraken gemaakt met verzekeraars en PPI’s over de aanpak in de resterende transitieperiode. Deze afspraken voorzien in een stapsgewijze intensivering van de benadering van werkgevers die nog onvoldoende voortgang boeken, met als doel een tijdige afronding van de transitie te bevorderen.
Concreet hebben verzekeraars en PPI’s zich gecommitteerd om uiterlijk in het voorjaar van 2027, aanvullend op het reguliere traject via pensioenadviseurs, rechtstreeks contact op te nemen met werkgevers die nog onvoldoende stappen hebben gezet richting omzetting van de pensioenregeling. Dit betreffen vooral werkgevers waarvan het huidige contract ook na 1 januari 2028 zou doorlopen en werkgevers die beschikken over pensioencontracten van onbepaalde tijd. Deze werkgevers krijgen een laatste expliciete aansporing om hun pensioenregeling nu aan te passen. Daarbij wordt ook gewezen op de gevolgen van het uitblijven van tijdige omzetting, waaronder dat de uitvoering van de pensioenregeling niet kan worden voortgezet en dat daardoor het nabestaanden- en het arbeidsongeschiktheidspensioen voor de werknemers niet langer verzekerd is.
Indien daarna nog steeds onvoldoende voortgang wordt geboekt, wordt kort daaropvolgend ook directe communicatie door de uitvoerders richting werknemers ingezet. Zij worden daarbij geïnformeerd over de gevolgen voor hun pensioenregeling en kunnen hierover het gesprek met hun werkgever aangaan.
Aanvullende inzet van partijen
Alle betrokken partijen nemen verantwoordelijkheid om de pensioentransitie tijdig te realiseren en zetten zich op verschillende wijzen in om werkgevers te activeren. Dit leidt, bovenop de hierboven beschreven interventies uit de gezamenlijke aanpak, tot een breed palet aan aanvullende initiatieven gericht op het informeren, ondersteunen en activeren van werkgevers. Hieronder worden enkele daarvan toegelicht.
Om werkgevers zich bewuster te laten worden van de urgentie om tijdig in actie te komen en zij de noodzaak voelen om het proces om de regeling tijdig om te kunnen zetten nu in gang zetten, is hier onder meer via publicaties in landelijke media en aandacht in branche- en vakmedia aandacht voor gevraagd. Zo hebben bijvoorbeeld de regeringscommissaris en de (voormalig) voorzitter van MKB-Nederland een gezamenlijk opiniestuk gepubliceerd waarin de noodzaak van tijdige omzetting publiekelijk is benadrukt.18
VNO-NCW, MKB-Nederland en Adfiz hebben een urgentiebrief verspreid onder hun leden. De Autoriteit Financiële Markten (AFM) heeft alle pensioenadviseurs een brief gestuurd om de urgentie van de transitie en de verantwoordelijkheid die zij daarin dragen onder de aandacht te brengen. Verzekeraars en PPI’s intensiveren hun inzet om werkgevers en adviseurs gericht te informeren en te ondersteunen bij de tijdige omzetting van pensioenregelingen. Daarnaast worden vanuit verschillende organisaties online en fysieke bijeenkomsten georganiseerd om werkgevers en adviseurs te informeren en handelingsperspectief te bieden. Ook zijn VNO-NCW en MKB-Nederland opnieuw gestart met een voucherregeling waarmee werkgevers tot € 555 aan advieskosten kunnen terugvragen voor het Wtp-proof maken van hun pensioenregeling.19
Monitoring en vervolg
De voortgang van de transitie van regelingen uitgevoerd door verzekeraars en PPI’s wordt inmiddels vier keer per jaar gemonitord. Hierdoor ontstaat een actueel beeld van de ontwikkeling van de omzettingen. Dit maakt het mogelijk zo nodig aanvullende maatregelen te treffen of de aanpak bij te sturen als dat nodig blijkt.
Ik blijf de voortgang en de arbeidsvoorwaardelijke keuzes die worden gemaakt nauwgezet volgen. Daarbij blijft het tempo van de omzettingen nadrukkelijk een aandachtspunt.
Gedurende de pensioentransitie brengt de regeringscommissaris tenminste tweemaal per jaar onafhankelijk advies uit over de voortgang van de transitie. Op 18 juni 2026 heeft zij haar vijfde reguliere advies uitgebracht. Het advies is gebaseerd op een combinatie van monitoringsinformatie en een reeks van gesprekken die zij in de pensioensector heeft gevoerd. In deze voortgangsrapportage maak ik dankbaar gebruik van haar advies.
In dit hoofdstuk wordt achtereenvolgens ingegaan op een aantal specifieke observaties en thema’s die de aandacht vragen. Ook wordt stilgestaan bij het advies over de uiterste transitiedatum, 1 januari 2028.
Specifieke observaties en thema’s
Pensioenregelingen uitgevoerd door verzekeraars en PPI’s
Van de contracten die omgezet moeten worden bij verzekeraars en PPI’s is op de peildatum van 1 januari 2026 respectievelijk 26% en 45% omgezet. Daarnaast is te zien dat er qua aantal omzettingen zowel een piek op 1 januari 2027 als op 1 januari 2028 wordt verwacht. Gezien het feit dat contracten veelal op 1 januari van een jaar aflopen, is dat ook een logisch beeld. In paragraaf 4.2 van deze voortgangsrapportage wordt nader ingegaan op de onderliggende cijfers. De grootste zorg van de regeringscommissaris richt zich op de groep werkgevers die nog niet in actie zijn gekomen. En ook de groep werkgevers die inmiddels geen adviseur meer hebben, vraagt om aandacht. Het risico dat de (nieuwe) adviseurs hen niet meer tijdig kunnen bedienen, neemt toe.
De regeringscommissaris geeft aan dat het aantal adviseurs beperkt is en maatwerk in advisering kan helpen de werklast voor adviseurs te verminderen. Een adviestraject op maat kan immers het aantal adviesuren verminderen en daardoor mogelijk ook de kosten laag houden. Dit kan drempelverlagend werken, met name voor kleine werkgevers. Ik roep de sector dan ook op om hier waar mogelijk gebruik van te maken. Daarnaast ondersteunt de regeringscommissaris de gecoördineerde aanpak van de betrokken partijen, zoals in hoofdstuk 2 van deze voortgangsrapportage beschreven. Deze aanpak kan bijdragen aan het realiseren van het omzetten van contracten. In lijn met het advies van de regeringscommissaris zal ik samen met de betrokken partijen de gecoördineerde actie voortzetten en blijven zoeken naar manieren om werkgevers te ondersteunen en te activeren. Dit om te voorkomen dat werkgevers niet tijdig in actie komen, waardoor de werknemers en de werkgevers, zoals toegelicht in haar advies, te maken krijgen met grote (fiscale) consequenties.
Pensioenregelingen uitgevoerd door pensioenfondsen
Wanneer de transitie volgens planning blijft verlopen zal medio 2027 96% van de deelnemers met een regeling uitgevoerd door een pensioenfonds over zijn naar het nieuwe pensioenstelsel. Dat is een enorme prestatie van de bij de transitie betrokken partijen. In paragraaf 4.1 wordt hier nader op in gegaan. De pensioenfondsen die de transitie nog moeten maken, kunnen hun voordeel doen met de ervaringen van eerder ingevaren pensioenfondsen, de ervaring van hun adviseur of van hun PUO indien deze de transitie al eens heeft doormaakt. Dit kan leiden tot een versnelling die nodig is om de transitie als geheel tijdig af te ronden. Daarbij verwacht de regeringscommissaris dat naarmate een transitie geautomatiseerd en zonder «work-arounds» plaatsvindt, de hoeveelheid nawerk afneemt. Een aantal pensioenfondsen is geconfronteerd met het feit dat hun PUO gaat stoppen. Om de transitie tijdig af te kunnen ronden, moeten zij rond de zomer van 2026 een keuze maken voor een andere uitvoeringsmodaliteit. De regeringscommissaris heeft goede hoop dat dit op tijd gaat lukken. Ik onderschrijf het belang hiervan en roep partijen op, voor zover zij dat nog niet doen, om keuzes te maken zodat zij tijdig over kunnen naar het nieuwe pensioenstelsel.
Toezichthouders
DNB en AFM beschikken over voldoende capaciteit om de implementatie- respectievelijk communicatieplannen te beoordelen. DNB gaat, met het oog op de resterende transitieperiode, strenger toezien op het tijdig aanleveren van implementatieplannen in het laatste jaar. Dat betekent dat DNB verwacht dat de plannen uiterlijk 12 maanden voor de beoogde transitiedatum ter toetsing aan DNB zijn ingediend. Om de beoordelingen soepeler te laten verlopen, investeert DNB in het verspreiden van kennis over wat wordt verwacht in het kader van de beoordeling en organiseert hiervoor onder andere samen met de Pensioenfederatie zogeheten «ronde tafels».
Ook de AFM is toegerust om de komende tijd de beoordelingen uit te voeren. De kwaliteit van de communicatieplannen is voldoende, maar er is nog ruimte voor verbetering. Ook ziet de AFM nog een wisselende kwaliteit van de (prognose) transitieoverzichten. In hoofdstuk 5 van deze voortgangsrapportage ga ik uitgebreid in op de ervaringen van deelnemers met de transitie. Ik roep pensioenfondsen, verzekeraars en PPI’s op hun transitieoverzichten te verbeteren door gebruik te maken van de informatie die ter beschikking wordt gesteld door de Pensioenfederatie en de AFM.20 Op die manier verbetert de deelnemersinformatie.
Uiterste transitiedatum
De regeringscommissaris constateert dat er met volle kracht wordt doorgewerkt om de uiterste transitiedatum te halen. Zij geeft aan dat de hierbij betrokken partijen voldoende tijd hebben, maar dat sommige partijen wel op het kritieke pad zitten. Alles afwegend ziet de regeringscommissaris geen aanleiding te adviseren de uiterste transitiedatum te verschuiven. In het voorjaar van 2027 zal duidelijk worden in hoeverre de op 1 januari 2027 geplande transities gerealiseerd zijn. Dat is dan ook de periode waarin bezien wordt in hoeverre de transitie op 1 januari 2028 volledig gerealiseerd kan worden. In navolging van het advies van de regeringscommissaris zal ik dan ook op de aankomende weegmomenten, begin en medio 2027, na overleg met de toezichthouders bezien hoe de transitie ervoor staat en/of er aanvullende maatregelen nodig zijn om de transitie tijdig te realiseren. Het advies van de regeringscommissaris is daarbij van groot belang.
Ook zal ik in lijn met het advies van de regeringscommissaris samen met de betrokken partijen de komende tijd gebruiken om oplossingsrichtingen te verkennen zodat zoveel mogelijk wordt voorkomen dat deelnemers te maken krijgen met verregaande fiscale consequenties.
De pensioentransitie is op stoom. De sector bevindt zich in verschillende fases van de transitie:
– De eerste groep pensioenuitvoerders heeft in de afgelopen drie jaar de transitie gerealiseerd en doet nu ervaring op in het nieuwe pensioenstelsel.
– De tweede groep is momenteel de voorbereidingen aan het treffen om de transitie op de voorgenomen transitiedatum te realiseren.
– De derde groep, met name bestaande uit verzekeraars en PPI’s, heeft al een deel van de transitie gerealiseerd, maar wacht voor het overige deel nog op besluiten van de werkgevers. Zoals in hoofdstuk 2 is beschreven zetten adviseurs, verzekeraars en PPI’s in op het ondersteunen, motiveren en activeren van werkgevers.
– De vierde groep, bestaande uit zowel pensioenfondsen als verzekeraars en PPI’s, moet in de resterende tijd tot 1 januari 2028 hard aan de slag om tijdig over te stappen naar het nieuwe pensioenstelsel. Zij moeten de komende tijd keuzes maken en in de resterende anderhalf jaar de benodigde stappen zetten.
Dit hoofdstuk gaat achtereenvolgens in op de stand van de transitie bij
pensioenfondsen en verzekeraars en PPI’s (paragraaf 4.1 en 4.2), de kosten die met de transitie naar het nieuwe pensioenstelsel gepaard gaan (paragraaf 4.3), het compensatievraagstuk (paragraaf 4.4) en de transitiecommissie (paragraaf 4.5).
Pensioenfondsen bevinden zich momenteel in verschillende fases van de transitie. De eerste vier pensioenfondsen/-kringen zijn in de eerste helft van 2025 ingevaren en zij opereren inmiddels in het nieuwe stelsel. Daarnaast hebben 38 pensioenfondsen/-kringen het afgelopen jaar de overstap gemaakt. De deelnemers van deze pensioenfondsen hebben recent of ontvangen binnenkort de definitieve transitie-informatie. En een aantal pensioenfondsen is bezig met het verzorgen van de nazorg. Uit de transitiemonitor blijkt dat partijen aangeven dat het nazorgtraject werkbaar en beheerst verloopt. Een belangrijke succesfactor die daarbij wordt genoemd, is een goede en tijdige voorbereiding. Op 1 juli zijn er nog eens acht pensioenfondsen/-kringen overgestapt.
Per 1 juli 2026 heeft DNB in totaal 43 invaarbesluiten goedgekeurd. In totaal zijn inmiddels 42 pensioenfondsen ingevaren, goed voor ruim 10 miljoen deelnemers. Dit komt neer op 55% van het totaal aantal deelnemers dat overgaat naar het nieuwe pensioenstelsel.
Van de fondsen die uiterlijk 30 juni 2027 willen invaren, hebben 41 van de 42 pensioenfondsen/-kringen een invaarmelding ingediend bij DNB. Eén van deze fondsen heeft inmiddels ook de beschikking van DNB ontvangen.
Invaardata
Er zijn, zoals te zien in figuur 2, pensioenfondsen/-kringen die sinds de vorige rapportage hun voorgenomen invaardatum (verder) hebben verschoven en/of in deze periode hebben vastgesteld. Daarmee neemt het aantal pensioenfondsen/-kringen dat op de uiterste transitiedatum van 1 januari 2028 invaart toe tot 33 pensioenfondsen/-kringen.21 Dat komt ongeveer neer op 570.000 deelnemers. 1 januari 2027 is op dit moment qua aantal pensioenfondsen/-kringen het meest voorkomende transitiemoment. Tot slot vaart een beperkt aantal pensioenfondsen niet in. Daar zijn zoals in een vorige voortgangsrapportage toegelicht verschillende redenen voor.22
Figuur 2: Invaardata Pensioenfondsen1
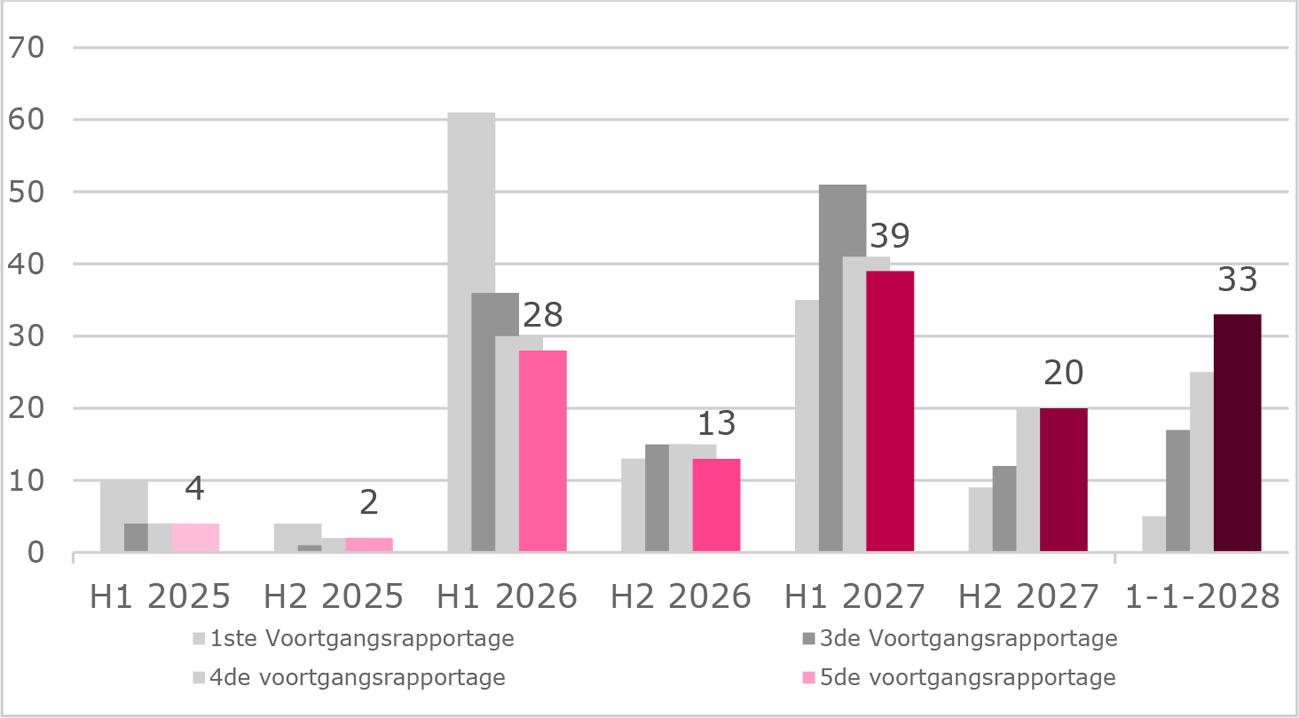
1 Datum 8 mei 2026. De 28 fondsen die in H1 2026 zijn overgegaan, zijn niet allemaal ingevaren op 1 januari. Dit wordt gespreid in een periode tussen 1 januari 2026–30 juni 2026. Hetzelfde geldt voor de fondsen die in H2 van een jaar invaren, dit is de periode tussen 1 juli–31 december.
Bron: Wtp-uitvraag van Q2-2026, De Nederlandsche Bank
Partiële beoordelingen
Zodra DNB een invaarmelding ontvangt, start het beoordelingsproces. Voorafgaand aan de invaarmelding kunnen pensioenfondsen om het invaarproces soepeler te laten verlopen een partiële beoordeling aanvragen. Dit geeft een pensioenfonds helderheid van DNB over deelonderwerpen waarover de besluitvorming door de betrokken partijen al is afgerond. Een partiële beoordeling kan gericht zijn op datakwaliteit, het contract en de risicohouding. Dit leidt tot spreiding van transitiewerkzaamheden in de tijd. Op het moment van de DNB-uitvraag hebben 68 unieke pensioenfondsen/-kringen gezamenlijk 113 partiële beoordelingen aangevraagd. Hiervan zijn er inmiddels 90 afgerond.23
Overbruggingsplan
Tevens dient opgemerkt te worden dat vanaf de inwerkingtreding van de Wtp tot aan het moment van invaren een overgangsfase geldt. Het financieel toetsingskader pensioenfondsen (FTK) is hiervoor, als onderdeel van het Wtp-wetstraject, gedurende de overgangsfase tijdelijk aangepast. Om van het gewijzigde FTK gebruik te kunnen maken, dient een pensioenfonds een concreet en haalbaar overbruggingsplan ter instemming in bij DNB. Op die manier kan het pensioenfonds/-kring, voor zover relevant, afzien van het jaarlijks indienen van een herstelplan en zijn de bestaande wettelijke voorwaarden voor toeslagverlening deels niet van toepassing. Pensioenfondsen/-kringen die hun invaarmelding nog niet hadden ingediend, hadden tot 1 april 2026 de tijd om een overbruggingsplan in te dienen. In totaal hebben 7 pensioenfondsen/-kringen een overbruggingsplan ingediend voor 2026.
Arbeidsvoorwaardelijke afspraken
Aangezien de arbeidsvoorwaardelijke fase voor pensioenregelingen uitgevoerd door pensioenfondsen per 1 januari 2025 afgerond diende te zijn, wordt in deze voortgangsrapportage niet nader ingegaan op de door hen gemaakte arbeidsvoorwaardelijke afspraken. Hiervoor wordt verwezen naar de voorgaande voortgangsrapportages.
Aan de Eerste Kamer is toegezegd jaarlijks informatie te verstrekken over de ontwikkeling van de pensioenpremies op basis van een jaarlijkse premierapportage van DNB.24 Omdat veel pensioenfondsen in 2026 zijn overgestapt naar de gewijzigde pensioenregeling, zijn er geen representatieve premiecijfers voor 2026 beschikbaar. In Box 1 wordt dit nader toegelicht.
Box 1: Premieontwikkeling Pensioenfondsen
In 2026 zijn veel pensioenfondsen overgestapt naar de gewijzigde pensioenregeling. Dat leidt er toe dat er geen representatieve premiecijfers voor 2026 beschikbaar zijn. De premierapportages worden ex-ante gerapporteerd. Voor 2026 is er alleen een premierapportage bij de (nog) niet ingevaren fondsen uitgevraagd. Dat betekent dat er voor de ingevaren fondsen geen ex-ante premiegegevens beschikbaar zijn voor 2026. Dit is onvoldoende representatief om de ontwikkeling van de pensioenpremies voor de gehele sector in kaart te brengen en te vergelijken met voorgaande jaren. En betekent dat voor het jaar 2026 de premieontwikkeling voor de gehele sector alleen ex-post kan worden vastgesteld en pas, na indiening van de jaarstaten over 2026, vanaf 2027 beschikbaar is.
DNB zal vanaf 2027 starten met een nieuwe premierapportage voor pensioenfondsen die zijn overgestapt op de gewijzigde pensioenregeling, waardoor de premies ten behoeve van de premieontwikkeling weer ex-ante kunnen worden verstrekt. Conform de toezegging aan de Eerste Kamer wordt in 2027 weer informatie verstrekt over de ontwikkeling van de pensioenpremies, op basis van onder andere deze nieuwe rapportage.
Uit de transitierapportage van DNB over verzekeraars en PPI’s over het eerste kwartaal van 2026 blijkt dat per 1 januari 2026 32% van het totaal bij verzekeraars en PPI’s om te zetten regelingen is omgezet. Uitgesplitst naar verzekeraars en PPI’s komt dat neer op 26% respectievelijk 45%.25, 26 Om het contract aan te passen kan de werkgever het contract omzetten bij dezelfde pensioenuitvoerder of een nieuw contract afspreken bij dezelfde of bij een andere pensioenuitvoerder.
Figuur 3 geeft het aantal nieuwe contracten, het aantal reeds omgezette contracten en het naar verwachting nog om te zetten contracten weer.27 Hieruit blijkt dat tot 1 januari 2028 nog zo’n 44.000 contracten omgezet moeten worden om te voldoen aan de nieuwe pensioenregels. Figuur 4 laat zien hoe deze omzettingen naar verwachting over de resterende transitieperiode per kwartaal zijn verdeeld. Van deze contracten zal circa 63% naar verwachting gebruikmaken eerbiedigende werking.
Verzekeraars en PPI’s geven aan dat de transitie van de verzekerde regelingen in hun ogen als geheel traag verloopt, met diverse gevolgen voor planning en capaciteit.28 Ook geven zij aan dat de strakke tijdlijnen van de transitie door de markt nog niet altijd voldoende worden gevoeld. Om werkgevers te activeren om deze omzetting ook daadwerkelijk te bewerkstelligen wordt sinds vorig jaar zomer ingezet op het activeren van werkgevers om zo snel mogelijk aan de slag te gaan met het omzetten van hun pensioenregelingen. In hoofdstuk 2 van deze voortgangsrapportage is hier uitgebreid op ingegaan.
Figuur 3: Stand van zaken omzetting aantal contracten
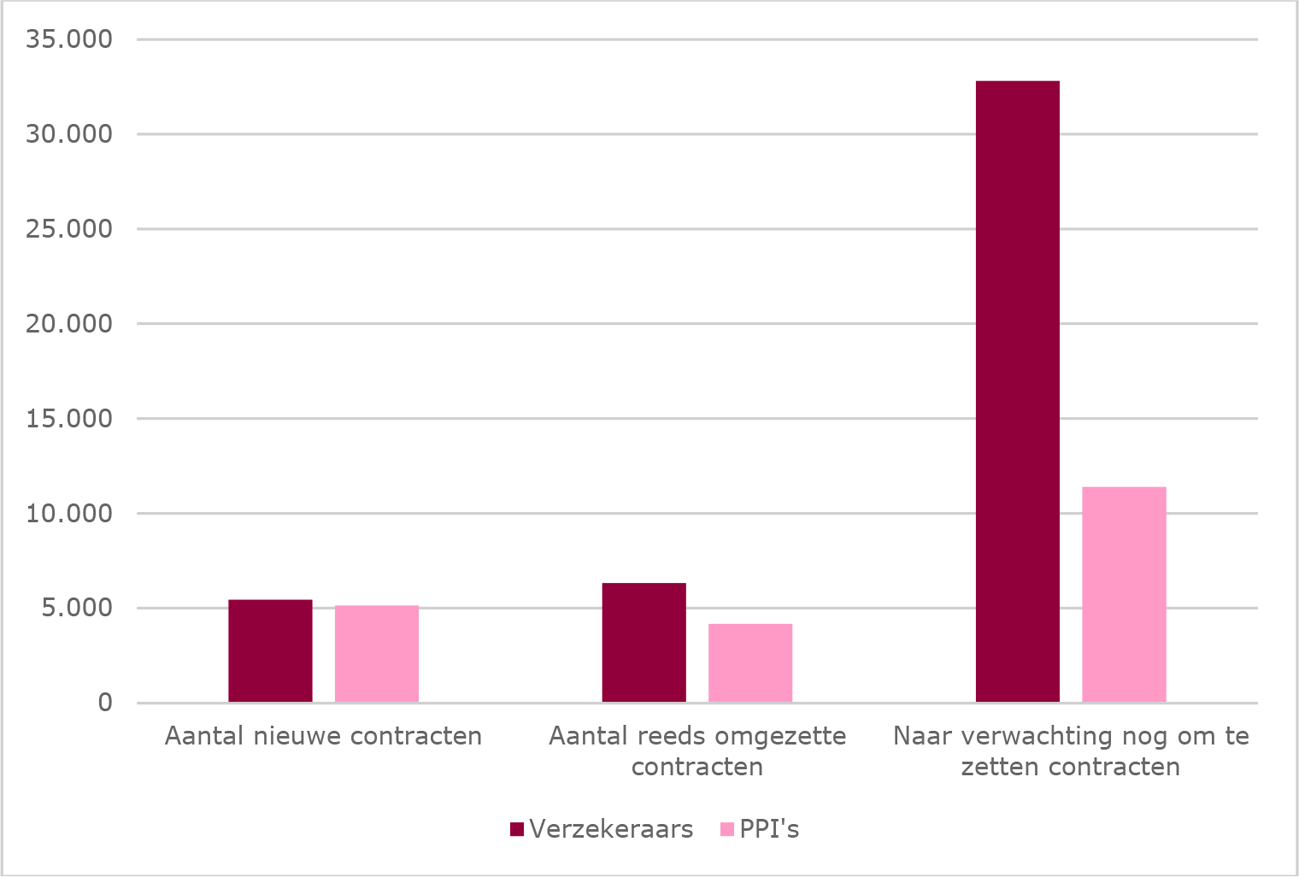
(In de uitvraag van DNB is geen nader onderscheid gemaakt van de nieuwe contracten. Nieuwe contracten kunnen onder andere ontstaan als een werkgever met een bestaande regeling kiest voor een andere pensioenuitvoerder of als een werkgever die niet eerder een pensioenregeling had een contract afspreekt.)
Bron: Transitierapportage voor verzekeraars en PPI’s 2026Q1, De Nederlandsche Bank
Figuur 4: Verwachte omzettingen per kwartaal (aantal werkgevers)
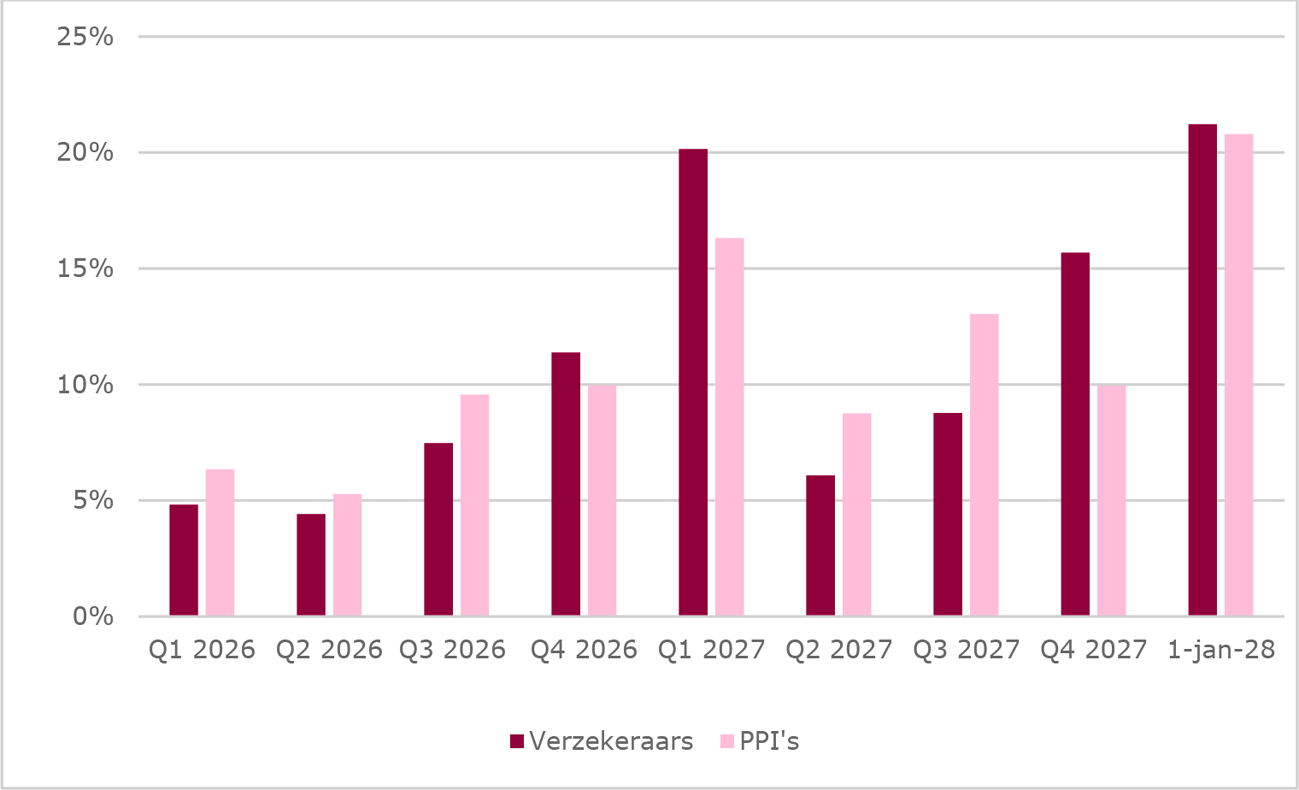
Bron: Transitierapportage voor verzekeraars en PPI’s 2026Q1, De Nederlandsche Bank
Arbeidsvoorwaardelijke afspraken
De werkgever en de betrokken adviseur nemen in de arbeidsvoorwaardelijke fase het initiatief tot het maken van nieuwe pensioenafspraken. Vervolgens vragen zij daartoe één of meerdere offertes op bij hun huidige en/of bij andere pensioenuitvoerders. Op 1 januari 2026 hadden ruim 12.000 werkgevers met een pensioenregeling bij een verzekeraar één of meer offertes bij hun huidige pensioenuitvoerder uitstaan. Bij PPI’s gaat het om ruim 4.000 werkgevers. Meerdere verzekeraars, PPI’s en adviseurs geven aan dat de onderlinge afhankelijkheid in de keten een belangrijk risico vormt bij de transitie naar het nieuwe pensioenstelsel. Mede daarom wordt, zoals in hoofdstuk 2 beschreven, ingezet op het aansporen van werkgevers om, samen met hun adviseur, tijdig te starten met de transitie. Het merendeel van de verzekeraars en PPI’s geeft daarbij aan dat het contact met de werkgever goed verloopt.
Van de werkgevers met een pensioenregeling bij een verzekeraar of PPI kiest 37% voor een flexibele premieregeling en 63% voor een premie-uitkeringsovereenkomst. Zowel verzekeraars als PPI’s geven aan dat de totale premie voor het ouderdomspensioen in de meeste gevallen gelijk blijft. Bij verzekeraars is in 11% van de gevallen sprake van een verhoging en in 3% van een verlaging. Bij PPI’s liggen deze percentages op 22% en 5%.
Wat betreft het nabestaandenpensioen geven verzekeraars aan dat dit in alle gevallen zowel vóór als na de pensioendatum onderdeel uitmaakt van de nieuwe pensioenregeling. Bij PPI’s geldt dit voor 80% van de gevallen. In de overige 20% van de gevallen is uitsluitend een nabestaandenpensioen voor de pensioendatum opgenomen. De mediaan van het nabestaandenpensioen ligt op 30% van het laatstverdiende salaris.
Aangezien de komende tijd nog veel contracten moeten worden omgezet, wordt bovenstaande informatie over de gemaakte arbeidsvoorwaardelijke afspraken in de komende periode verder aangevuld.
In de eerdere voortgangsrapportages is uitgebreid in gegaan op de context waarbinnen kosten worden gemaakt. Daarbij dient opgemerkt te worden dat kosten (vaak) samenhangen met opbrengsten en risicoblootstelling. Tevens is ingegaan op de wijze waarop pensioenuitvoerders verantwoording afleggen over de gemaakte kosten.
Uit de meest recente transitiemonitor blijkt dat pensioenuitvoerders zeer verschillend reageren op de vraag naar de totale kosten die zij specifiek in het kader van de transitie naar het nieuwe pensioenstelsel maken. Zo zijn er pensioenuitvoerders die aangeven dat de kosten nog niet te bepalen zijn, beperkt zijn of dat zij daar geen uitspraken over doen. Ten behoeve van de komende voortgangsrapportage zal worden bezien of de vraagstelling kan worden aangepast zodat een specifieker beeld van de met de transitie gepaard gaande kosten kan worden gegeven.
De komende tijd worden de jaarverslagen van 2025, met daarin de kosten, opgesteld. Onder andere op basis van deze jaarverslagen publiceert actuarieel adviesbureau Bell, naar verwachting in het najaar van 2026, een rapport over de uitvoeringskosten van alle pensioenfondsen. Hierover wordt u in de volgende voortgangsrapportage monitoring Wtp (winter 2027) geïnformeerd.
Een onderwerp waar de afgelopen periode veel aandacht voor is geweest, is de compensatie voor de afschaffing van de doorsneesystematiek. Hieronder ga ik eerst in op de afspraken die hierover zijn gemaakt, daarna ga ik in op de gesprekken die ik met sociale partners heb gevoerd naar aanleiding van diverse oproepen uit de Kamer.
Van de werkgevers met een regeling uitgevoerde door een verzekeraar of PPI kiest respectievelijk 64% en 60% voor eerbiedigende werking. Dit betekent dat dat voor de werknemers die in dienst zijn op het moment van overstap naar het nieuwe pensioenstelsel, de stijgende premie blijft gelden. Er is bij eerbiedigende werking dus geen sprake van compensatie, omdat de regeling (zoals die was) geëerbiedigd wordt. Als er wel is gekozen om over te gaan van een progressieve premie naar een vlakke premie dan is in 75% van de contracten uitgevoerd door verzekeraars en in 80% van de contracten uitgevoerd door PPI’s niet gekozen voor compensatie binnen de pensioenregeling. In de overige gevallen is nog niet duidelijk of een compensatieregeling zal worden getroffen. Wanneer wel voor compensatie wordt gekozen, gebeurt dit meestal buiten de pensioenregeling om, bijvoorbeeld in de vorm van extra brutoloon.
Voor pensioenregelingen bij pensioenfondsen/-kringen die invaren naar de nieuwe pensioenregeling is in alle gevallen -al dan niet voorwaardelijk- sprake van een compensatieregeling voor het afschaffen van de doorsneesystematiek.29 Niet alle deelnemers komen daarvoor in aanmerking, want de afschaffing van de doorsneesystematiek heeft impact op specifieke leeftijdscohorten. In algemene zin kan gesteld worden dat naarmate de betreffende leeftijdscohorten meer «nadeel ondervinden» van het afschaffen van de doorsneesystematiek, zij vaker voor compensatie in aanmerking komen. Compensatie vindt in 92% van de gevallen binnen de pensioenregeling plaats.30
De leden Van Ark (CDA) en Patijn (Pro) hebben aandacht gevraagd voor de groep werknemers die het afgelopen jaar van baan zijn gewisseld of bijvoorbeeld door het opnemen van mantelzorg geen of minder compensatie ontvangen terwijl zij daar bij voortzetting van hun dienstverband wel voor in aanmerking zouden zijn gekomen. Zij hebben daarover een motie ingediend.
In navolging op de motie van de leden Van Ark (CDA) en Patijn (Pro) van 18 mei 2026 heb ik overleg gevoerd met sociale partners over compensatieregelingen.31 Hieronder is een weerslag van dit overleg weergegeven. Tot slot heeft uw Kamer verzocht om te reageren op een burgerbrief over compensatie. Mijn reactie staat in box 2.
Weerslag gesprek met sociale partners
In het Pensioenakkoord hebben kabinet en sociale partners afgesproken dat de zogenaamde doorsneesystematiek verdwijnt. Kort gezegd ontving in het oude pensioenstelsel een jonge deelnemer «te weinig» opbouw voor de ingelegde premie en een oudere deelnemer te veel. Het «nadeel» aan het begin van de carrière werd bij blijvende deelname aan de betreffende pensioenregeling goedgemaakt door een later, toekomstig «voordeel». Met de overstap naar het nieuwe pensioenstelsel komt voor deelnemers in bepaalde leeftijdsgroepen dit toekomstige voordeel te vervallen. De omvang hiervan en daarmee de noodzaak voor compensatie, is afhankelijk van de toekomstige pensioenopbouw van een deelnemer in een specifieke pensioenregeling.32 Dit dient te worden bezien in samenhang met het voordeel dat een deelnemer ondervindt door de overstap naar het nieuwe stelsel.33, 34 Dit wordt ook wel de «dubbele transitie» genoemd. Vanwege het regelingspecifieke karakter en de vereiste evenwichtigheid van de transitie als geheel, hebben kabinet en sociale partners in het Pensioenakkoord afgesproken dat decentrale sociale partners bij de overgang naar het nieuwe stelsel oog moeten hebben voor eventuele compensatievraagstukken en daar zo nodig afspraken over moeten maken. En daarvoor was ruimte nodig; een uniforme en wettelijk voorgeschreven compensatieregeling zou de ruimte beperken om voor decentrale partijen tot uitvoerbare, regeling- of sectorspecifieke afspraken te komen.
Bij de totstandkoming van het Pensioenakkoord hebben kabinet en sociale partners gesproken over de mogelijkheid van één vaste transitiedatum waarop alle pensioenregelingen tegelijkertijd naar het nieuwe stelsel zouden worden overgezet. Een vaste transitiedatum bleek echter niet uitvoerbaar vanwege de piekbelasting in administratieve, IT- en financieel actuariële uitvoeringscapaciteit bij pensioenfondsen, PPI’s en verzekeraars, maar ook bij grote PUO’s, de toezichthouders en adviseurs. Kabinet en sociale partners hebben toen weloverwogen gekozen voor een meerjarige overgangstermijn om de kwaliteit van de transitie te kunnen waarborgen.35 Hierdoor kan zich een dilemma voordoen. Namelijk dat het kan voorkomen dat mensen die van baan wisselen deze compensatie niet ontvangen omdat pensioenfondsen op verschillende momenten kunnen invaren in de nieuwe pensioenregeling. Dit speelt als mensen uit dienst treden, of ontslagen worden, voordat het oude pensioenfonds compensatie heeft toegekend en bij de nieuwe baan in dienst gaan nadat het nieuwe pensioenfonds de compensatie heeft toegekend. Het gaat hierbij om gevallen waarbij mensen overgaan naar een werkgever die is aangesloten bij een ander pensioenfonds met een andere transitiedatum en waarbij de compensatie niet gespreid, maar ineens toegekend wordt.36
Compensatie ineens toekennen of spreiden
Spreiden over een aantal jaar kan doelmatig zijn bijvoorbeeld bij een hoge in- en uitstroom van deelnemers en als de compensatie met premie wordt gefinancierd. Anderzijds kan het juist voor de uitvoering beter beheersbaar zijn om de compensatie ineens toe te kennen en ook wanneer er op transitiedatum een voldoende dekkingsgraad beschikbaar is. Bovendien kan een gespreide compensatieperiode voor bepaalde deelnemers ook voor een langere periode de arbeidsmobiliteit beperken of tot onduidelijkheid leiden. Daarom is besloten om geen vaste, meerjarige compensatieperiode verplichtend in de wetgeving vast te leggen en moeten werknemers tijdig in kennis worden gesteld over compensatieregelingen en beoordelen of dit voor hun pensioenopbouw van belang is wanneer zij beslissingen nemen over een nieuwe baan of bijvoorbeeld minder uren werken. Uw Kamer vraagt terecht aandacht voor dit dilemma. Hierover ben ik dan ook in gesprek gegaan met sociale partners, vanuit de gedeelde verantwoordelijkheid die kabinet en sociale partners hebben voor het Pensioenakkoord.
De afspraken die decentrale sociale partners maken met elkaar over de nieuwe pensioenregeling en de overstap, worden vastgelegd in een transitieplan. Daarin worden de keuzes vastgelegd die ten grondslag liggen aan de wijziging van de pensioenovereenkomst en de wijze waarop wordt omgegaan met opgebouwde pensioenaanspraken en pensioenrechten, alsmede de verantwoording waarom sprake is van een evenwichtige transitie. Het transitieplan bevat in ieder geval de gemaakte afspraken over compensatie.37 De pensioenuitvoerder moet het transitieplan op zijn website beschikbaar stellen voor de deelnemer, gewezen deelnemer, gewezen partner en pensioengerechtigde.
Informatie voor deelnemers
Aansluitend verstrekken pensioenfondsen, decentrale sociale partners en werkgevers tijdig aan deelnemers informatie over de aankomende transitie en ook over compensatie en de daaraan gestelde voorwaarden. De pensioenuitvoerder zorgt ervoor dat deze informatie deelnemers inzicht geeft in de gevolgen van belangrijke gebeurtenissen voor het pensioen; mensen moeten goed geïnformeerd worden, zodat ze begrijpen wat compensatie betekent.38 De informatie moet deelnemers aanzetten tot relevante actie; in dit geval beslissen over een baanwissel, op basis van de pensioengevolgen en alle andere overwegingen die bij de nieuwe baan een rol spelen, of als mensen voor de transitie overwegen tijdelijk minder gaan werken. Informatieverstrekking is daarmee een van de belangrijkste oplossingen voor het genoemde dilemma. Het ministerie zal in de komende periode aanvullende communicatie intensiveren om mensen naar www.pensioenduidelijkheid.nl te leiden en te wijzen op eventuele gevolgen voor compensatie van arbeidsmarktgedrag. Maar ook zonder de transitie naar de Wtp heeft vrijwel elke baanwissel gevolgen voor de pensioenen van mensen en moeten ze dit meenemen in de afweging.
Fondsspecifieke aanpak
Om met de compensatieregeling mensen te bereiken die door de transitie toekomstig opbouwnadeel ondervinden, zijn specifieke oplossingen nodig. Zo worden er afspraken gemaakt over dispensatie van de nieuwe regeling voor werkgevers die wisselen tussen fondsen. In de metaalsector hebben de van nature al onderling verbonden fondsen PMT en PME afspraken gemaakt om werkgevers dispensatie te kunnen geven. Zo kunnen werknemers toegang behouden tot de compensatieregeling, ook als de werkgever vanwege werkingssfeer naar PMT zou moeten overstappen. Deze aanpak is ook ter sprake gekomen in de recreatiesector. Specifiek BpfBOUW heeft afgesproken dat ook compensatie beschikbaar is voor mensen met flexibele contracten die voor en na de transitiedatum wel, maar op transitiedatum tijdelijk (en binnen een bepaalde termijn) geen pensioenopbouw hebben in de bouwsector. Voorbeelden van maatwerk zijn te zien in sociale plannen bij ontslag. In bepaalde gevallen wordt de mogelijkheid voor vrijwillige voortzetting van de pensioenregeling alsnog geregeld als die er niet was, of er worden middelen gevonden waarmee vrijwillige voortzetting betaald kan worden. Er zijn ook sociale plannen waarin met het oog op compensatie, afgesproken is de ontslagdatum na de transitiedatum te laten vallen.39 Rond arbeidsongeschiktheid is te zien dat sociale partners in veel gevallen afspraken gemaakt hebben over (gedeeltelijke) premievrije voortzetting van de pensioenopbouw, zodat arbeidsongeschikten actieve deelnemers zijn en toegang hebben tot de compensatieregeling.
Overwegingen bij alternatieven
Bij de totstandkoming van het Pensioenakkoord en de behandeling van het Wetsvoorstel in de Eerste en Tweede Kamer zijn rond het afschaffen van de zogenaamde doorsneesystematiek, en compensatie daarvoor, verschillende alternatieven bezien en gewogen. Steeds was de vraag hoe de groepen die het nodig zouden hebben, bereikt konden worden. De uitkomst is breed gedragen wetgeving waarin er bewust voor is gekozen om ruimte te laten aan de uitvoeringspraktijk. In het recente overleg hebben sociale partners en ik gesproken over mogelijke alternatieven. Met sociale partners ben ik tot onderstaande overwegingen gekomen:
– Het introduceren van nieuwe eisen aan compensatie-afspraken, al dan niet bovenaf wettelijk opgelegd aan sociale partners en pensioenuitvoerders, zou leiden tot weer nieuwe, complexe uitvoeringsvraagstukken om mensen met een baanwissel achteraf toegang te geven tot compensatieregelingen. In dat geval zouden, bijvoorbeeld, mensen die in 2025 zijn vertrokken bij een fonds dat per 1/1/2026 naar een nieuwe pensioenregeling is overgegaan, alsnog compensatie (kunnen) vragen. Het is uitvoeringstechnisch niet mogelijk en juridisch zeer complex onderscheid te maken tussen groepen die bewust (bijvoorbeeld omdat de nieuwe betere arbeidsvoorwaarden heeft) en groepen die onbewust hebben afgezien van compensatie. Omdat een dergelijk onderscheid in de praktijk niet te maken is, zou het alternatief een compensatieregeling zijn die achteraf voor elke baanwisselaar openstaat. Dit leidt echter tot enorme kosten die ten laste komen van het betreffende deelnemerscollectief.
– Omgekeerd geredeneerd, is het niet de bedoeling dat mensen twee of misschien drie keer deelnemen aan een compensatieregeling die compensatie ineens toekent op de transitiedatum. Dat is immers vanwege (opeenvolgende) baanwisselingen niet uit te sluiten. Het zou uitvoeringstechnisch ondoenlijk zijn en juridisch waarschijnlijk onhaalbaar om dubbele en verdere compensatie terug te vorderen bij deze mensen.
– Op dit moment is het in de praktijk beperkt mogelijk om na een baanwissel aan de nieuwe pensioenregeling deel te nemen en tegelijkertijd de oude regeling vrijwillig voort te zetten, wanneer beide dienstverbanden een grote deeltijdfactor hebben. Dit heeft met de fiscale begrenzing te maken. Een eventuele tijdelijke verruiming van het fiscale kader, zodat mensen bij elke deeltijdfactor tegelijk bij twee pensioenfondsen, dus fiscaal gefaciliteerd «dubbel» pensioen kunnen opbouwen, creëert budgettaire vraagstukken en leidt weer tot nieuwe juridische en uitvoeringstechnische afbakeningsvraagstukken. Te meer wanneer deze fiscale verruiming ook met terugwerkende kracht zou gelden.
– Door de Kamer is gevraagd naar de mogelijkheid om individuele werknemers dispensatie te geven bij hun nieuwe pensioenfonds zodat ze kunnen kiezen voor vrijwillige voortzetting bij hun oude fonds. Op die manier zouden ze bij het oude fonds gebruik kunnen maken van de compensatieregeling. Dispensatie kan een fonds echter alleen in bepaalde gevallen verlenen op werkgeversniveau uit die betreffende sector die een minstens gelijkwaardige regeling aanbieden. Het is wettelijk niet mogelijk dat een fonds dispensatie zou verlenen aan individuele werknemers. Bovendien zou een dergelijke mogelijkheid leiden tot nieuwe, complexe juridische afbakeningsvraagstukken en een zware belasting voor de uitvoering.
– Verder vind ik het niet wenselijk om aan decentrale sociale partners voor te schrijven om in elke pensioenregeling vrijwillige voortzetting aan te bieden. Dit zou immers ingrijpen op de vrijheid en de autonomie die sociale partners hebben om afspraken te maken over de arbeidsvoorwaarde pensioen.
Uit het overleg met de sociale partners blijkt dat de als oplossing bedoelde nieuwe of aanvullende voorschriften voor compensatie duidelijk juridische, afbakenings- en uitvoeringscomplexiteit toevoegt. Alles overwegend zie ik daarmee op dit moment geen ruimte voor nieuwe of aanvullende voorschriften of wetgeving rond compensatie. Dat benadrukt het belang dat mensen goed geïnformeerd zijn omdat de werking van compensatieregelingen er anders toe zou kunnen leiden dat mensen arbeidsmarktbeslissingen nemen onbewust van de pensioengevolgen, en die kunnen ervaren als een tegenvaller.
Tot slot, wil ik niet onbenoemd laten dat het in de praktijk bij het toekennen van compensatie aan een individu altijd gaat om middelen uit het collectieve fondsvermogen. Sociale partners hebben uitgebreide besprekingen gevoerd en afspraken gemaakt over een evenwichtige verdeling van het collectieve fondsvermogen en dat proces is grondig doorlopen.
Box 2: Reactie burgerbrief van S. B. over compensatie d.d. 8 juni 2026
Hierbij reageer ik zoals gevraagd door de vaste commissie Sociale Zaken en Werkgelegenheid op een burgervraag over compensatie. Uit de brief blijkt dat de vragensteller 47 jaar oud is en boventallig verklaard bij de (ondertussen) oude werkgever, die is aangesloten bij Pensioenfonds SNS Reaal. Na de reorganisatie heeft vragensteller een nieuwe baan gevonden bij een werkgever aangesloten bij Pensioenfonds Zorg en Welzijn (Pfzw). De transitiedatum van Pensioenfonds SNS Reaal is 1/1/2028. De transitiedatum van Pfzw was 1/1/2026. Vragensteller schrijft dat hij/zij geen compensatie ontvangen heeft door de onvrijwillige baanwissel in combinatie met de verschillende transitiedata.
In reactie op deze kwestie kan ik aangeven dat in het transitieplan van Pensioenfonds SNS Reaal de compensatieregeling beschreven is. De gezamenlijke sociale partners schrijven in het transitieplan: «Werknemers jonger dan 51 jaar hebben geen compensatie nodig».40 Hierbij is gekeken naar het compensatievraagstuk dat ontstaat specifiek door de afschaffing van de zogenaamde doorsneesystematiek, die tot de transitiedatum 1/1/2028 gehanteerd wordt. De afspraken die gemaakt zijn gegeven dit vraagstuk betekenen dat vragensteller gezien de leeftijd, dus ook in de situatie zonder ontslag, niet aanmerking zou zijn gekomen voor compensatie.
In reactie op de vervolgvraag of ik een de mogelijkheden van een vangnetregeling wil onderzoeken voor gevallen zoals die van de vragensteller, verwijs ik naar eerdere passages in deze brief waar wordt ingegaan op compensatie in geval van ontslag. Het is aan de betrokken sociale partners om hierbij het pensioenbelang af te wegen tegen andere onderdelen van het sociaal plan. Het is niet aan de Minister om te treden in deze arbeidsvoorwaardelijke afspraken.
Sociale partners, dan wel werkgever en werknemers vertegenwoordigd door bijvoorbeeld vakbonden of de OR, kunnen zich gezamenlijk tot de transitiecommissie wenden indien het hen niet lukt om tot arbeidsvoorwaardelijke afspraken te komen om de pensioentransitie te realiseren. De transitiecommissie zal dan ondersteuning bieden. Sociale partners, dan wel werkgever en werknemers(vertegenwoordiging), die hun regeling laten uitvoeren door een pensioenfonds, konden tot 1 april 2026 voor bindend advies over (een deel van) deze afspraken in het transitieplan terecht bij de transitiecommissie. Indien de regeling wordt uitgevoerd door een verzekeraar/PPI kunnen deze partijen daar tot 1 januari 2027 terecht voor bindend advies. In de periode 1 januari tot 1 juni 2026 zijn er geen zaken voorgelegd aan de transitiecommissie.
Het is belangrijk dat de deelnemer goed wordt betrokken bij en geïnformeerd wordt over de transitie naar het nieuwe pensioenstelsel. Van alle bij de transitie betrokken partijen wordt dan ook verwacht dat zij de deelnemers op een goede manier meenemen. Naast het delen van de wettelijke verplichte informatie ondernemen pensioenuitvoerders en betrokken partijen verschillende initiatieven. Met de rapportage «Dialoog en communicatie over de overstap» van de Pensioenfederatie (bijlage 6) worden «good practices» in beeld gebracht en gedeeld. Deze rapportage biedt een uitgebreide set aan voorbeelden uit de praktijk van diverse pensioenfondsen. Het laat daarmee zien hoe pensioenfondsen communiceren met hun achterban op basis van verschillende communicatiestrategieën en geeft een analyse van de transitiecommunicatie vóór en na de overstap naar de Wtp. Mede gezien naar aanleiding van de publieke en politieke belangstelling wordt specifiek aandacht besteed aan de communicatie rondom compensatie voor het afschaffen van de doorsneesystematiek.
Dit hoofdstuk start in paragraaf 5.1 met een overzicht van de communicatie-activiteiten die SZW de komende tijd zal oppakken. Vervolgens wordt ingegaan op de ervaringen van de deelnemer tijdens de transitie. Dit gebeurt aan de hand van de volgende vier onderdelen: De publieksmonitor pensioenen (paragraaf 5.2), de deelnemersmonitor (paragraaf 5.3), het aantal zaken voorgelegd aan de Geschilleninstanties en het aantal pensioenzaken in het kader van de Wtp bij de Raad voor de Rechtspraak (paragraaf 5.4) en de Nationale enquête arbeidsomstandigheden, NEA (paragraaf 5.5).
Het doel van publiekscommunicatie in het kader van de implementatie van de Wtp is het bijdragen aan vertrouwen in het pensioenstelsel en de transitie naar de nieuwe regels voor pensioen van Nederlanders boven de 18 jaar. Dit wordt in samenwerking met vakbonden, werkgevers en pensioenuitvoerders gedaan. De centrale vraag in 2026 is opnieuw hoe de (nieuwe) regels voor pensioen werken. Het primaire doel is kwalitatieve websitebezoeken genereren naar pensioenduidelijkheid.nl, onder de segmenten jong werkenden (18–35 jaar), werkenden (36–55 jaar), pensioengeoriënteerden (56+ jaar) en gepensioneerden. Vanaf eind augustus t/m begin oktober is de communicatie hierop gericht.
Daarnaast wordt vanaf half juni 2026, zoals in paragraaf 4.4 verwoord, specifieke aandacht besteed aan compensatie. Keuzes die werkenden maken in hun loopbaan kunnen gevolgen hebben voor hun pensioenopbouw en voor de eventuele compensatie bij de overgang naar de nieuwe pensioenregels. Wanneer iemand bijvoorbeeld van baan verandert of minder gaat werken vóórdat het pensioenfonds is overgestapt, kan dit gevolgen hebben voor de compensatie. In de communicatie vanuit SZW, onder meer via sociale media, wordt gewezen op deze situaties, zodat werkenden zich tijdig bewust kunnen zijn van de mogelijke gevolgen van keuzes in deze fase.
Sinds februari 2022 wordt ieder kwartaal een meting uitgevoerd van de publieksmonitor pensioenen. Deze monitor heeft als doel om doorlopend het vertrouwen van de Nederlandse bevolking in het pensioenstelsel inzichtelijk te maken. Primair ligt hierbij de nadruk op het meten van vertrouwen in het stelsel en de partijen daarachter. Secundair ligt de nadruk op het meten van basiskennis over en het gedrag ten aanzien van pensioenen.
Het vertrouwen van Nederlanders in het pensioenstelsel is in het tweede kwartaal van 2026 (zie bijlage 5) neutraal te noemen. De score bedraagt, net als in het eerste kwartaal, opnieuw een 5,7 (op een schaal 1–10, daarbij is: <4 = weinig vertrouwen; 4–7 = neutraal; >7 = veel vertrouwen). Het pensioenvertrouwen ligt hoger onder gepensioneerden en financieel hooggeletterden. Net als in Q1 2026 zijn Nederlanders op verschillende manieren bezig met hun pensioen. Eén derde van Nederlanders geeft aan altijd alle brieven en e-mails te openen en te lezen die ze ontvangen van hun pensioenfonds(en) en elk jaar te bekijken hoe hun pensioen ervoor staat. Twee derde van de Nederlanders zegt bekend te zijn met de pensioenstelselwijziging. Nederlanders die hiermee bekend zijn, hebben hier vooral over gehoord via hun pensioenuitvoerder of via het nieuws.
Om inzicht te krijgen in hoe deelnemers de overgang naar het nieuwe pensioenstelsel ervaren en in welke mate zij bekend zijn met de nieuwe pensioenregels, zijn er twee deelnemersmonitoren uitgevoerd. Deze vinden plaats in aanvulling op de publieksmonitor, waarbij het vertrouwen in het pensioenstelsel in het algemeen wordt uitgevraagd. Om te beginnen voert Netspar sinds 2025 een deelnemersmonitor uit in samenwerking met een tiental pensioenfondsen. Aanvullend legt Ipsos I&O een panel een zoveel mogelijk identieke vragenlijst voor, onder andere om de deelnemerservaringen bij verzekeraars en PPI’s goed mee te kunnen nemen in deze rapportage. Door de (zeer) grote steekproef bij de Netspar-deelnemersmonitor, en de aanvullende weging voor een representatief beeld onder groepen deelnemers bij Ipsos I&O, ligt er een solide basis om de ervaring van deelnemers goed in kaart te brengen. Hierbij is belangrijk om op te merken dat in deze Netspar-rapportage nog geen fondsen zitten die al zijn ingevaren, waar rekening mee moet worden gehouden bij de interpretatie van de resultaten. Ook bij Ipsos I&O is het aandeel van deelnemers dat al is ingevaren minder dan je op basis van een representatief beeld zou verwachten. Desondanks maakt het feit dat deze deelnemersmonitoren periodiek worden uitgevoerd, het mogelijk om aanvullend inzicht te gegeven in de ontwikkeling van de deelnemerservaringen door de tijd.
De bekendheid over de komst van het nieuwe pensioenstelsel is blijvend en stijgend hoog. Uit de Netspar-monitor blijkt dat met name de groep die goed weet wat de nieuwe regels voor pensioen inhouden is gegroeid naar 35,2%, en slechts 1,8% geheel niet op de hoogte was. De rapportage van Ipsos I&O geeft een vergelijkbaar beeld, daarin geeft 92% van de Nederlanders aan over de nieuwe pensioenregels gehoord te hebben. Ook hier stijgt de groep die goed weet wat de nieuwe regels inhouden. Tegelijkertijd is er ook nog een vijfde (Ipsos I&O) tot een tiende (Netspar) deel van de deelnemers aan de onderzoeken die wel van de wijzigingen hebben gehoord, maar nog niet inhoudelijk goed op de hoogte zijn. Daar zit dus nog een communicatieve uitdaging. Daarentegen geven negen op de tien mensen in het onderzoek van Netspar aan dat zij informatie over hun nieuwe pensioenregeling hebben gezien, en zegt men vaker dan in de vorige rapportage goed te begrijpen waarom de regels moeten veranderen.
Deelnemers laten de mate waarin de pensioenuitvoerder hen op de hoogte houdt sterk meewegen in hun beoordeling van hun pensioenuitvoerder, volgens Ipsos I&O. Vooral onder gepensioneerden is dit een belangrijke factor. Pensioenuitvoerders maken van deze inzichten gebruik en passen hun communicatiestrategie hier op aan. Gemiddeld geven deelnemers aan hun pensioenuitvoerder bij Ipsos I&O een 7,4, bij Netspar stijgt dit cijfer zelfs naar een 7,9. Naast pensioenuitvoerders worden nieuws(websites), tv en kranten gezien als informatiebron. Gepensioneerden voelen zich over het algemeen beter geïnformeerd dan actieve deelnemers en gewezen deelnemers en zijn ook positiever over hun pensioenuitvoerder. Een kwart van de actieve deelnemers geeft daarnaast aan dat zij via hun werkgever aan informatie komen. Hier zit dus ook een kans en uitdaging voor met name werkgevers die hun werknemers hier nog niet over informeren. In de praktijk is te zien dat veel pensioenuitvoerders informatiemomenten voor werkgevers opzetten, zoals webinars of scholingen, om de deelnemers goed te informeren. De rapportage van de Pensioenfederatie geeft hiervan ook goede en inspirerende voorbeelden, zoals de voorlichtingsbus van pensioenfonds Rail & OV, maar ook webinars en aanvullende communicatiemiddelen die werkgevers in kunnen zetten (met een voorbeeld van PME).41
In lijn met de verwachting vinden deelnemers die aangesloten zijn bij pensioenfondsen die zijn overgestapt op het nieuwe pensioenstelsel, de informatievoorziening vaker transparant en persoonlijk dan wanneer de overstap nog moet plaatsvinden. Dat sluit aan bij de communicatiemomenten van pensioenfondsen, waar een paar maanden voor transitiedatum de eerste persoonlijke informatie wordt verstrekt. Mensen vinden het wel vaak lastig om te beoordelen of de informatie volledig en transparant was.
Blijvend en stijgend is het vertrouwen dat mensen hebben in dat hun pensioenuitvoerder zorgt voor een goede overgang naar het nieuwe stelsel volgens Netspar. Daarnaast worden er daar ook minder negatieve en significant meer positieve emoties gemeten. Een stijgend aandeel van de deelnemers verwacht volgens beide rapportages erop vooruit te gaan. Daarnaast verwacht een dalend deel weinig verandering, vooral onder gepensioneerden is dat waarneembaar. Deze cijfers sluiten aan bij de relatief hoge pensioenverhogingen die rondom invaren zijn toegekend, met anderzijds de boodschap dat in (langdurig) economisch slechter weer de pensioenen ook meer kunnen dalen.
Het aantal klachten en geschillen over de pensioentransitie is in deze fase van de transitie nog steeds beperkt. Het grootste deel van het aantal geschillen is niet gerelateerd aan de Wtp. Wel komen er meer vragen binnen bij de geschilleninstanties (Geschilleninstantie Pensioenfondsen (GIP) voor pensioenfondsen en Kifid voor verzekeraars en PPI’s) naarmate de transitie -en daarmee dus ook het aantal overstappende deelnemers- vordert. De ontwikkeling van het aantal klachten en geschillen blijft daarom een belangrijk aandachtspunt in deze monitoring.
GIP
Uit de cijfers van GIP blijkt dat in de verslagperiode (1 januari tot 30 april 2026) in totaal 203 geschillen zijn geregistreerd, hierbij is geen onderscheid gemaakt tussen wel of niet Wtp gerelateerde geschillen. De geschillen hebben voornamelijk betrekking op pensioenberekening en -betaling, de toepassing van wet- en regelgeving (algemeen) en informatieverstrekking. Daarmee is de aard van de geschillen ongewijzigd gebleven ten opzichte van de vorige verslagperiode. Een aanzienlijk deel van de zaken wordt afgehandeld via bemiddeling (70%). In 30% van de gevallen is sprake van directe beslechting. Van de afgeronde zaken leidde 70% tot een bindende uitspraak. De gemiddelde doorlooptijd van de afgeronde zaken bedroeg 164 werkdagen.
Kifid
Bij het Kifid zijn in de verslagperiode (1 december 2025 tot 1 juni 2026) 40 geschillen geregistreerd die betrekking hebben op de Wtp en pensioen in brede zin. Het Kifid geeft aan dat de aard van de klachten divers is en dat de inhoudelijke complexiteit per zaak kan verschillen. Deze zaken zien met name op onderwerpen als uitblijven van indexatie op de pré-Wtp regelingen, lifecycle-klachten, discussies/vragen over het (bijzonder) nabestaandenpensioen. De aard van de klachten is daarmee grotendeels gelijk gebleven. Een deel van de klachten wordt opgelost via bemiddeling of zijn ingetrokken voordat het tot een uitspraak komt. Van de zaken die tot een uitspraak leiden, is circa de helft bindend. De gemiddelde doorlooptijd bij het Kifid bedroeg 241 werkdagen.
Raad voor de Rechtspraak
De Raad voor de Rechtspraak heeft aangegeven dat het aantal bij de civiele rechter aanhangig gemaakte zaken met betrekking tot de Wtp in de verslagperiode (t/m Q1 2026) beperkt is gebleven en nog steeds minder dan tien bedraagt. Daarmee ligt het aantal zaken tot op heden lager dan ten tijde van de behandeling van de Wtp de verwachting was. Dit duidt erop dat geschillen over de Wtp vooralsnog in overwegende mate worden afgewikkeld via buitengerechtelijke geschilbeslechting.
|
Geschilleninstantie |
GIP1 |
Kifid2 |
|---|---|---|
|
Aantal geschillen |
203 |
40 |
|
Aard van de geschillen |
m.n. pensioenberekening en -betaling, toepassing wet- en regelgeving (algemeen) en informatieverstrekking |
m.n. uitblijven van indexatie (meest voorkomend), lifecycle-klachten, discussies/vragen over het (bijzonder) nabestaandenpensioen |
|
Percentage bemiddeling |
70% |
|
|
Percentage beslechting (direct) |
30% |
|
|
Percentage binden/niet-bindend |
70% bindend 30% niet-bindend |
47,5% bindend 45,0% niet-bindend 7,5% geen keuze |
|
Doorlooptijden (in werkdagen) |
164 |
241 |
In samenwerking met het CBS heeft TNO de NEA over 2025 uitgevoerd.42 Uit deze enquête blijkt dat 97% van de werknemers het (heel) belangrijk vindt dat er een pensioenregeling bestaat. Daarnaast is 86% van de werknemers (heel) tevreden over de pensioenregeling. Een pensioenregeling in de tweede pijler wordt veelal overeengekomen door de sociale partners of in overleg tussen de werkgever en de OR of personeelsvertegenwoordiging. Uit de NEA blijkt dat 83% van de werknemers (heel) tevreden is over de vertegenwoordiging door de vakbonden en 82% van de werknemers (heel) tevreden is over personeelsvertegenwoordigingen zoals de ondernemingsraad of de medezeggenschapsraad. Hierbij gaat het dus zowel om werknemers die zelf lid zijn van een vakbond als niet-leden.
Dit hoofdstuk biedt een overzicht van de stand van zaken van de lopende en de sinds de vorige voortgangsrapportage afgeronde wet- en regelgevingstrajecten. De stand van zaken voor wat betreft de aan de Wtp gerelateerde moties en toezeggingen is in de aansluitende bijlage bij deze rapportage te vinden.
Performancetoets
Indien er sprake is van onvoldoende beleggingsrendement kan een bedrijfstakpensioenfonds op grond van het Vrijstellings- en boetebesluit Wet Bpf 2000 een werkgever, als deze daarom verzoekt, vrijstelling verlenen van de verplichtstelling aan dat bedrijfstakpensioenfonds. Of hier sprake van is, wordt bepaald aan de hand van de performancetoets. Op 9 april 2026 is een wijziging van de bij het Vrijstellings- en boetebesluit Wet Bpf 2000 behorende Regeling vrijstellingen Wet Bpf 2000 in verband met actualisatie van de performancetoets gepubliceerd in de Staatscourant.43 Met deze wijzigingsregeling wordt een herziening van de performancetoets ingevoerd. Deze ziet op het actualiseren van de berekeningen van de beleggingsperformance van bedrijfstakpensioenfondsen, zodat deze beter aansluiten bij de praktijk van beleggingen met de Wet toekomst pensioenen. De wijzigingsregeling zal op 1 januari 2028 in werking treden. Tot die tijd blijft de huidige performancetoets gelden.
Toezeggingenwet
Het wetsvoorstel toezeggingen Wtp en andere pensioenonderwerpen (hierna: de toezeggingenwet) is op 1 juni 2026 aan de Tweede Kamer aangeboden ter behandeling. Het onderliggende toezeggingenbesluit is voor internetconsultatie gepubliceerd.44 In het onderliggende besluit wordt invulling gegeven aan hoe er gecommuniceerd moet worden over vrijwillige voortzetting van het wezenpensioen, de gelijke aanpassingen in de flexibele premieregeling en gelijke aanpassingen voor het nabestaandenpensioen in de solidaire- of flexibele premieregeling. De internetconsultatie loopt van 8 juni tot 19 juli 2026. De beoogde inwerkingtreding van zowel de toezeggingenwet als het onderliggende besluit is 1 januari 2027.
Wetsvoorstel pensioenverdeling bij scheiding
Met het Wetsvoorstel pensioenverdeling bij scheiding (WPS) wordt de opzet van de wettelijke regels voor pensioenverdeling bij scheiding verbeterd. Bovendien wordt de wet vernieuwd om te kunnen voldoen aan de eisen van de huidige tijd. In de verzamelbrief pensioenonderwerpen is uw Kamer geïnformeerd over de stand van zaken ten aanzien van dit wetsvoorstel.45 Zoals in de hiervoor genoemde brief aangegeven, zal de derde nota van wijziging naar verwachting begin 2027 ter internetconsultatie worden aangeboden. Na afronding van de internetconsultatie en de toezichttoetsen zal de derde nota van wijziging worden voorgelegd ter advisering aan de Raad van State en vervolgens bij uw Kamer worden ingediend.
Wet herziening bedrag ineens
De wet herziening bedrag ineens heeft als doel mensen meer keuzevrijheid te geven bij het benutten van hun pensioen, door het mogelijk te maken dat mensen bij pensionering maximaal 10% van hun pensioen in één keer kunnen opnemen als bedrag ineens. Op 16 juni heeft de Eerste Kamer ingestemd met het wetsvoorstel Wet herziening bedrag ineens. De wet treedt per 1 januari 2029 in werking.
De transitie is een van de grootste stelselherzieningen van de afgelopen jaren en dient dan ook zorgvuldig te gebeuren. Het gaat immers om de pensioenen van miljoenen Nederlanders. Bij de transitie blijven pensioendeelnemers van alle generaties samen deelnemen aan een pensioenregeling, waarbinnen mee- en tegenvallers onderling worden gedeeld. Zo behalen zij gezamenlijk voordeel uit het pensioencollectief.
De transitie naar het nieuwe pensioenstelsel gaat over naar de laatste fase. Inmiddels bouwt meer dan de helft van de Nederlanders pensioen op of krijgt pensioen volgens de nieuwe regels. En naar verwachting zal dat percentage binnen een halfjaar toenemen tot circa 96%.46 Dat betekent niet dat er achterover geleund kan worden. Er moet immers nog een groot aantal pensioenregelingen uitgevoerd door pensioenfondsen en contracten uitgevoerd door verzekeraars en PPI’s in de komende anderhalf jaar worden ingevaren c.q. omgezet. Zorgvuldigheid en heldere communicatie richting deelnemers blijven daarbij van groot belang.
De uiterste transitiedatum blijft, in lijn met het advies van de regeringscommissaris, staan op 1 januari 2028. Conform het plan van aanpak monitoring dat met uw Kamer is gedeeld, wordt de transitie ook de komende jaren gemonitord.47 Aan de hand van deze monitoringsinformatie alsmede het advies van de regeringscommissaris bezie ik halfjaarlijks, nadat de toezichthouders om advies zijn gevraagd, hoe de transitie ervoor staat en/of er aanvullende maatregelen nodig zijn om de transitie tijdig te realiseren. Uw Kamer wordt hier aan de hand van de voortgangsrapportages over geïnformeerd.
De Minister van Sociale Zaken en Werkgelegenheid, J.A. Vijlbrief
|
Motie |
Naam |
Stand van zaken |
|---|---|---|
|
36 067-118 |
Motie van het lid Smals over gedurende de transitieperiode monitoren of pensioenfondsen een carve-out nodig hebben in verband met een evenwichtige belangenafweging. |
In uitvoering |
|
36 067-148 |
Motie van de leden Palland en Ceder over bij de monitoring de randvoorwaarden meenemen die zijn opgenomen in het Pensioenakkoord. |
In uitvoering |
|
36 067-158 |
Motie van de leden Ceder en Stoffer over de nieuwe vormgeving van het nabestaandenpensioen zo snel mogelijk evalueren en monitoren. |
In uitvoering |
|
36 067-163 |
Motie van het lid Stoffer c.s. over het regelmatig uitvoeren van invoeringstoetsen na inwerkingtreding van de Wtp. |
In uitvoering |
|
36 067-166 |
Motie Maatoug c.s. over een uitvoeringsmonitor over de arbeidsvoorwaardelijke afspraken en in 2026 bezien of het invaren op tijd en verantwoord kan worden ingevoerd. |
In uitvoering |
|
36 067-177 |
Motie van de leden Smals en Stoffer over het monitoren van afspraken over compensatie en de obstakels die sociale partners ondervinden om deze te realiseren. |
In uitvoering |
|
TZ202411-092 |
In de monitoring van de transitie ook de compensatie bij pensioenregelingen bij verzekeraars monitoren. |
In uitvoering |
|
TZ202411-093 |
Via de Voortgangsrapportage monitoring Wtp terugkoppelen voor hoeveel personen met een premieregeling met een stijgende premie er is gekozen voor de eerbiedigende werking. |
In uitvoering |
|
EK T03630 |
Kamer periodiek informeren over voortgang transitie. |
In uitvoering |
|
EK T01964 |
Jaarlijkse rapportage aan het parlement over de premieontwikkeling bij de pensioenfondsen. |
In uitvoering |
|
36 915 XV-14 |
Motie van de leden Van Ark en Patijn over het opnieuw in overleg te treden met sociale partners en pensioenfondsen over het compensatievraagstuk. |
Uitgevoerd |
|
TK TZ202602-011 |
Aangaande de gevolgen van niet-tijdig omzetten zegt de Minister toe vaker cijfers van verzekeraars en PPI's te delen met de Kamer en deze op te nemen in de volgende voortgangsrapportage. |
In uitvoering |
|
TK TZ202602-012 |
De definitieve cijfers over pensioen-stijgingen mee in de voortgangs-rapportage van aankomende zomer. |
Uitgevoerd |
|
ABP |
Bouw |
PME |
PMT |
PFZW |
||||||
|---|---|---|---|---|---|---|---|---|---|---|
|
Jaar |
Groei |
Cum. |
Groei |
Cum. |
Groei |
Cum. |
Groei |
Cum. |
Groei |
Cum. |
|
2013 |
100,0 |
100,0 |
100,0 |
100,0 |
100,0 |
|||||
|
2014 |
14,5 |
114,5 |
24,5 |
124,5 |
17,8 |
117,8 |
20,6 |
120,6 |
15,5 |
115,5 |
|
2015 |
2,7 |
117,6 |
1,2 |
126,0 |
1,0 |
119,0 |
2,3 |
123,4 |
– 0,1 |
115,4 |
|
2016 |
9,5 |
128,8 |
12,2 |
141,4 |
10,3 |
131,2 |
11,0 |
136,9 |
12,0 |
129,2 |
|
2017 |
7,6 |
138,5 |
6,6 |
150,7 |
4,7 |
137,4 |
4,1 |
142,6 |
5,1 |
135,8 |
|
2018 |
– 2,3 |
135,4 |
0,3 |
151,1 |
– 0,9 |
136,2 |
0,2 |
142,8 |
– 0,4 |
135,3 |
|
2019 |
16,8 |
158,1 |
17,9 |
178,2 |
18,3 |
161,1 |
18,4 |
169,1 |
18,8 |
160,7 |
|
2020 |
6,6 |
168,5 |
8,9 |
194,1 |
10,9 |
178,7 |
10,6 |
187,1 |
5,6 |
169,7 |
|
2021 |
11,4 |
187,8 |
6,9 |
207,5 |
3,9 |
185,6 |
3,6 |
193,8 |
8,2 |
183,6 |
|
2022 |
– 17,6 |
154,7 |
– 21,4 |
163,1 |
– 23,3 |
142,4 |
– 27,5 |
140,5 |
– 22,6 |
142,1 |
|
2023 |
9,3 |
169,1 |
7,7 |
175,6 |
8,7 |
154,8 |
8,4 |
152,3 |
8,7 |
154,5 |
|
2024 |
8,4 |
183,3 |
7,6 |
189,0 |
8,7 |
168,2 |
8,2 |
164,8 |
8,0 |
166,9 |
|
2025 |
– 1,6 |
180,4 |
– 3,9 |
181,6 |
– 3,0 |
163,2 |
– 5,9 |
155,1 |
– 3,8 |
160,5 |
|
CAGR1 |
5,0 |
5,1 |
4,2 |
3,7 |
4,0 |
|||||
Bron: Jaarverslagen pensioenfondsen
Compound Annual Growth Rate in percentages: ((Eindwaarde / Beginwaarde) ^ (1 / Jaren) – 1) * 100
|
ABP |
Bouw |
PME |
PMT |
PFZW |
||||||
|---|---|---|---|---|---|---|---|---|---|---|
|
Ultimo |
Dekkingsgr. |
Beleidsd. |
Dekkingsgr. |
Beleidsd. |
Dekkingsgr. |
Beleidsd. |
Dekkingsgr. |
Beleidsd. |
Dekkingsgr. |
Beleidsd. |
|
2014 |
101,1 |
104,7 |
115,1 |
115,0 |
101,7 |
104,1 |
102,2 |
107,6 |
||
|
2015 |
97,2 |
98,7 |
108,7 |
110,9 |
96,1 |
97,6 |
97,5 |
98,5 |
95,1 |
97,1 |
|
2016 |
96,7 |
91,7 |
110,5 |
105,5 |
96,2 |
91,8 |
97,2 |
92,8 |
95,3 |
90,1 |
|
2017 |
104,4 |
101,5 |
118,1 |
115,1 |
101,6 |
100,1 |
102,2 |
100,6 |
101,1 |
98,6 |
|
2018 |
97,1 |
103,8 |
113,9 |
118,3 |
97,7 |
101,3 |
99,4 |
102,3 |
97,5 |
101,3 |
|
2019 |
97,8 |
95,8 |
114,4 |
112,4 |
98,9 |
96,9 |
99,1 |
97,6 |
99,2 |
96,5 |
|
2020 |
93,5 |
87,6 |
111,6 |
105,7 |
97,6 |
92,3 |
96,3 |
91,3 |
92,6 |
88,3 |
|
2021 |
110,6 |
102,8 |
125,3 |
119,3 |
108,3 |
103,2 |
106,7 |
100,9 |
106,6 |
99,7 |
|
2022 |
110,9 |
118,6 |
122,1 |
131,5 |
110,4 |
111,7 |
106,7 |
108,1 |
108,7 |
111,5 |
|
2023 |
110,5 |
113,9 |
123,9 |
124,7 |
109,4 |
113,3 |
105,8 |
109,9 |
106,1 |
112 |
|
2024 |
111,7 |
113,1 |
125,6 |
126,3 |
113 |
112,7 |
108,4 |
108,4 |
109,8 |
108,9 |
|
2025 |
123,5 |
118,3 |
141,1 |
133,1 |
125,3 |
120,1 |
122,3 |
115,3 |
126 |
117,7 |
Bron: Jaarverslagen pensioenfondsen, website pensioenfondsen
|
ABP |
Bouw |
PME |
PMT |
PFZW |
||||||
|---|---|---|---|---|---|---|---|---|---|---|
|
Jaar |
Groei |
Cum. |
Groei |
Cum. |
Groei |
Cum. |
Groei |
Cum. |
Groei |
Cum. |
|
2013 |
100 |
100,00 |
100 |
100,00 |
100 |
|||||
|
2014 |
0 |
100 |
0,2 |
100,20 |
0 |
100 |
– 0,4 |
99,60 |
0 |
100,00 |
|
2015 |
0 |
100 |
0 |
100,20 |
0 |
100 |
0 |
99,60 |
0 |
100,00 |
|
2016 |
0 |
100 |
0 |
100,20 |
0 |
100 |
0 |
99,60 |
0 |
100,00 |
|
2017 |
0 |
100 |
0,59 |
100,79 |
0 |
100 |
0 |
99,60 |
0 |
100,00 |
|
2018 |
0 |
100 |
1,07 |
101,87 |
0 |
100 |
0 |
99,60 |
0 |
100,00 |
|
2019 |
0 |
100 |
0,26 |
102,13 |
0 |
100 |
0 |
99,60 |
0 |
100,00 |
|
2020 |
0 |
100 |
0 |
102,13 |
0 |
100 |
0 |
99,60 |
0 |
100,00 |
|
2021 |
0 |
100 |
1,76 |
103,93 |
0 |
100 |
0 |
99,60 |
0 |
100,00 |
|
2022 |
14,35 |
114,35 |
15,31 |
119,84 |
7,49 |
107,49 |
5,49 |
105,07 |
8,7 |
108,70 |
|
2023 |
3,03 |
117,81 |
0 |
119,84 |
3,26 |
110,99 |
3,2 |
108,43 |
4,8 |
113,92 |
|
2024 |
1,84 |
119,98 |
0,75 |
120,74 |
0,3 |
111,33 |
0 |
108,43 |
0 |
113,92 |
|
2025 |
2,84 |
123,39 |
20,8 |
145,86 |
2,82 |
114,47 |
8,3 |
117,43 |
121 |
127,59 |
Bron: DNB, Jaarverslagen en website pensioenfondsen
PFZW spreekt van «ongeveer 12 procent» op haar website.
https://www.pfzw.nl/over-pfzw/nieuws/hoger-pensioeninkomen-vanaf-maart-2026.html
Deze voortgangsrapportage en de onderliggende stukken zijn een momentopname van de stand van zaken, omdat de sector volop in beweging is. Daarnaast betreft het een algemeen beeld van de transitie. Ik geef daarbij geen oordeel over de gemaakte keuzes, noch ga ik in op individuele casussen.
Het relatief hoge aantal deelnemers is toe te schrijven aan het feit dat personen gemiddeld bij ongeveer twee pensioenfondsen deelnemer zijn.
Wtp-uitvraag van Q2-2026, De Nederlandsche Bank in combinatie met bericht: Invaarklas van 1 juli 2026 heeft beschikking van DNB binnen | Pensioen Pro
In de uitvraag van DNB is geen nader onderscheid gemaakt van de nieuwe contracten. Nieuwe contracten kunnen onder andere ontstaan als een werkgever met een bestaande regeling kiest voor een andere pensioenuitvoerder of als een werkgever die niet eerder een pensioenregeling had een contract afspreekt (naar verwachting een klein aandeel).
In deze cijfers zit ook de omzetting van contracten bij verzekeraars naar contracten bij PPI’s en vice versa. Aangezien PPI’s initieel een kleinere portefeuille hadden dan verzekeraars, is er bij verzekeraars mogelijk sprake van een onderschatting en bij PPI’s van een overschatting van het percentage omzettingen.
Aangezien per abuis de data van één PPI (deels) zijn opgenomen bij verzekeraars ontstaat er eenmalig een lichte verschuiving. Bij de volgende rapportage wordt dit gecorrigeerd.
Bij pensioenfondsen waar de wijziging van de pensioenuitkering varieert, is de wijziging voor 67-jarigen vermeld.
https://www.nba.nl/tools-en-ondersteuning/publicaties/2026/pensioentransitie-mkb-accountant/
Bij de behandeling van het wetsvoorstel tot Wijziging van de Wet verlaging maximumopbouw- en premiepercentages pensioen en maximering pensioengevend inkomen en het Belastingplan 2014 (novelle Witteveen, 33 847) is toegezegd de Eerste Kamer jaarlijks te informeren over de ontwikkeling van de pensioenpremies op basis van de jaarlijkse rapportage van De Nederlandsche Bank.
In deze cijfers zit ook de omzetting van contracten bij verzekeraars naar contracten bij PPI’s en vice versa. Aangezien PPI’s initieel een kleinere portefeuille hadden dan verzekeraars, is er bij verzekeraars mogelijk sprake van een onderschatting en bij PPI’s van een overschatting van het percentage omzettingen.
Aangezien per abuis de data van één PPI (deels) zijn opgenomen bij verzekeraars ontstaat er eenmalig een lichte verschuiving. Bij de volgende rapportage wordt dit gecorrigeerd.
In de uitvraag van DNB is geen nader onderscheid gemaakt van de nieuwe contracten. Nieuwe contracten kunnen onder andere ontstaan als een werkgever met een bestaande regeling kiest voor een andere pensioenuitvoerder of als een werkgever die niet eerder een pensioenregeling had een contract afspreekt.
Als er hoge buffers opgebouwd zijn dan worden die op transitiedatum verdeeld omdat er voor Wtp-regelingen andere buffervereisten gelden. Dit wordt ook wel de «invaarbonus» genoemd die, anders dan voor toekomstig opbouwnadeel bedoelde compensatie, betrekking heeft op de in het verleden opgebouwde buffer. Naast actieve deelnemers komen ook gewezen deelnemers en gepensioneerden hiervoor in aanmerking.
De nieuwe pensioencontracten zorgen voor een evenwichtige verdeling van rendementen en risico’s tussen deelnemers. Ook is transparanter wat wordt ingelegd en hoe dit vermogen zich ontwikkelt
Het is wettelijk mogelijk om het toekennen van de compensatie aan het pensioenvermogen van deelnemers te verdelen over een langere periode. In dat geval wordt compensatie toegekend in de maanden of jaren dat de compensatieregeling is afgesproken. Het gaat hierbij om een periode van maximaal tien jaar.
Dit speelt bij Unilever en AKZO Nobel, naast de bedrijven genoemd in brief met Kamerstuk 32 043, nr. 709 (voetnoot 8).
Wtp-uitvraag van Q2-2026, De Nederlandsche Bank in combinatie met bericht: Invaarklas van 1 juli 2026 heeft beschikking van DNB binnen | Pensioen Pro
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-32043-714.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.