Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Eerste Kamer der Staten-Generaal | 2025-2026 | CLXXVI nr. G |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.
 Authentieke versie (PDF)
bestandsgrootte: 126 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
Ontvangen 3 juli 2026
De voorstellers danken de leden van de fractie van de PVV voor hun nadere inbreng. Zij hebben met belangstelling kennisgenomen van hun vragen. In de reactie van de voorstellers hieronder wordt de volgorde van het verslag aangehouden. De oorspronkelijke tekst van het verslag is opgenomen en cursief weergegeven. Na de passages met vragen en opmerkingen uit het verslag volgt telkens de reactie van de voorstellers.
Vragen en opmerkingen van de leden van de fractie van de PVV
1. De leden van de fractie van de PVV vroegen de voorstellers welke concrete elementen in de aangepaste Regeling financiële ondersteuning fracties Eerste Kamer 2026 (hierna: Regeling 2026). volgens de voorstellers zouden gaan bijdragen aan het behalen van de doelen en op welke wijze. De voorstellers antwoordden dat fracties een stichting kunnen oprichten. Deze stichting faciliteert het mogen hebben van een egalisatiereserve en daardoor kunnen betere arbeidsvoorwaarden worden geboden, aldus de voorstellers. Ook geeft een stichting volgens de voorstellers meer rechtszekerheid voor de medewerkers en zijn de fractieleden niet langer hoofdelijk aansprakelijk in geval van tekorten.
a. Klopt het dat de mogelijkheid om een stichting in het leven te roepen en deze te gebruiken voor het beheer van de fractiemiddelen al bestond?
Het stond de fracties inderdaad vrij een stichting op te richten, maar het was niet mogelijk om een egalisatiereserve op te bouwen. Met de nieuwe regeling wordt het wel mogelijk een egalisatiereserve op te bouwen en aan te houden. Als fracties besluiten dat zij dit willen, dan is het oprichten van een stichting verplicht.
b. Zo ja, zien de voorstellers ook dat dit dus geen nieuw element in de voorgestelde Regeling 2026 is dat oorzakelijk zal zijn voor het behalen van de doelen?
De kern van de aangepaste regeling, en een nieuw element, is de mogelijkheid een egalisatiereserve te kunnen gaan opbouwen en aanhouden. Als fracties daartoe besluiten dan moeten zij een stichting oprichten.
c. Kunnen de voorstellers aangeven waarom zij het wenselijk vinden dat fractieleden niet hoofdelijk aansprakelijk zouden moeten zijn voor de middelen en dus ook eventuele tekorten?
Met ingang van 1 januari 2024 is de Regeling financiële ondersteuning fracties Eerste Kamer 20231 gewijzigd met als doel de politiek-inhoudelijke ondersteuning van de fracties uit te breiden en versterken en het goed werkgeverschap door fracties te bevorderen.2 Uit de evaluatie van deze regeling bleek dat deze doelen op zichzelf zijn behaald, maar beter zouden kunnen worden geborgd als er doelmatiger en schokbestendiger kan worden begroot. Om die reden is het onderhavige voorstel ingediend waardoor het mogelijk wordt een egalisatiereserve op te bouwen. Voorwaarde is wel dat fracties die daartoe besluiten een stichting moeten oprichten. Uit de toelichting op het voorstel volgt dat deze voorwaarde is ingegeven vanuit het oogpunt van ordentelijk beheer van overheidsgelden en transparantie, maar ook om rechtszekerheid te bieden voor medewerkers die in dienst van de stichting zijn. Bij een dienstverband met een privépersoon (i.c. Kamerleden) eindigt de arbeidsovereenkomst in principe automatisch door het overlijden van de werkgever. Bij een stichting blijft de arbeidsovereenkomst gewoon bestaan, omdat de organisatie juridisch doorloopt. Een privépersoon kan ook failliet gaan waardoor de uitbetaling van loon in gevaar komt. Een stichting is een eigen rechtspersoon met een eigen vermogen. Voor het geval de stichting toch in geldnood komt, kun je als werknemer (via het UWV) aanspraak maken op de loongarantieregeling. Bijkomstigheid van voorgaande is inderdaad zoals de leden van de PVV-fractie opmerken en ook in de toelichting staat vermeld, dat door het kiezen van de rechtsvorm van de stichting ook de hoofdelijke aansprakelijkheid verdwijnt. Dit zijn gevolgen die inherent zijn aan de keuze en wens van de voorstellers om de werknemers meer rechtszekerheid te bieden en in de visie van de voorstellers een positief neveneffect. Het biedt immers (ook) bescherming aan Kamerleden als privépersoon.
d. Zien de voorstellers ook dat de middelen voor fractieondersteuning betaald worden door de belastingbetaler en dat de fractieleden dus aanspreekbaar moeten zijn op en verantwoordelijk moeten zijn voor de besteding van de middelen en eventuele tekorten?
Absoluut, daarom wordt nu ook voorgeschreven dat de fracties zich allemaal dienen te verantwoorden op een eenduidige manier en met een goedkeurende accountantsverklaring, alsook de publicatie van de nu al bestaande financiële verantwoording op de website van de Eerste Kamer.
e. Hoe kansrijk achten de voorstellers het ontstaan van tekorten en wat zou daarvoor dan concreet de oorzaak zijn, gezien de omvang van het budget en in het perspectief van het feit dat leden van de Eerste Kamer een deeltijd politieke functie hebben?
Doordat een egalisatiereserve kan worden opgebouwd, worden de fracties in staat gesteld meer toekomstbestendig te begroten dat hoeft niet per se te betekenen dat er tekorten ontstaan.
Tekorten kunnen onder meer worden opgebouwd bij aanvang van een nieuwe zittingsperiode of het ontstaan van een nieuwe fractie terwijl in de jaren daaropvolgend gebruik kan worden gemaakt van eerder gedane investeringen en minder hoeft te worden uitgegeven. Dat is precies waar de egalisatiereserve voor is bedoeld.
2. De leden van de fractie van de PVV vroegen de voorstellers op welke wijze zij de 75% als maximale hoogte van de reserve hebben bepaald en op basis van welk model of inzicht. De voorstellers geven aan «kijkend naar vergelijkbare regelingen wordt vaak een maximum aangehouden van tussen de 75 en 100 procent van de bijdrage.».
a. Kunnen de voorstellers duiden welke regelingen zij precies bedoelen met de «vergelijkbare regelingen»?
Zie onder meer de Verordening fractie ondersteuning van Rotterdam, de oude regeling fractiekosten van de Utrecht, en de verordening fractie ondersteuning gemeente Eindhoven.
b. Een kleine steekproef (regelingen van gemeenten, provincies, Tweede Kamer) levert het volgende beeld op van het bestaan van de mogelijkheid en/of de maximale omvang van een reserve:
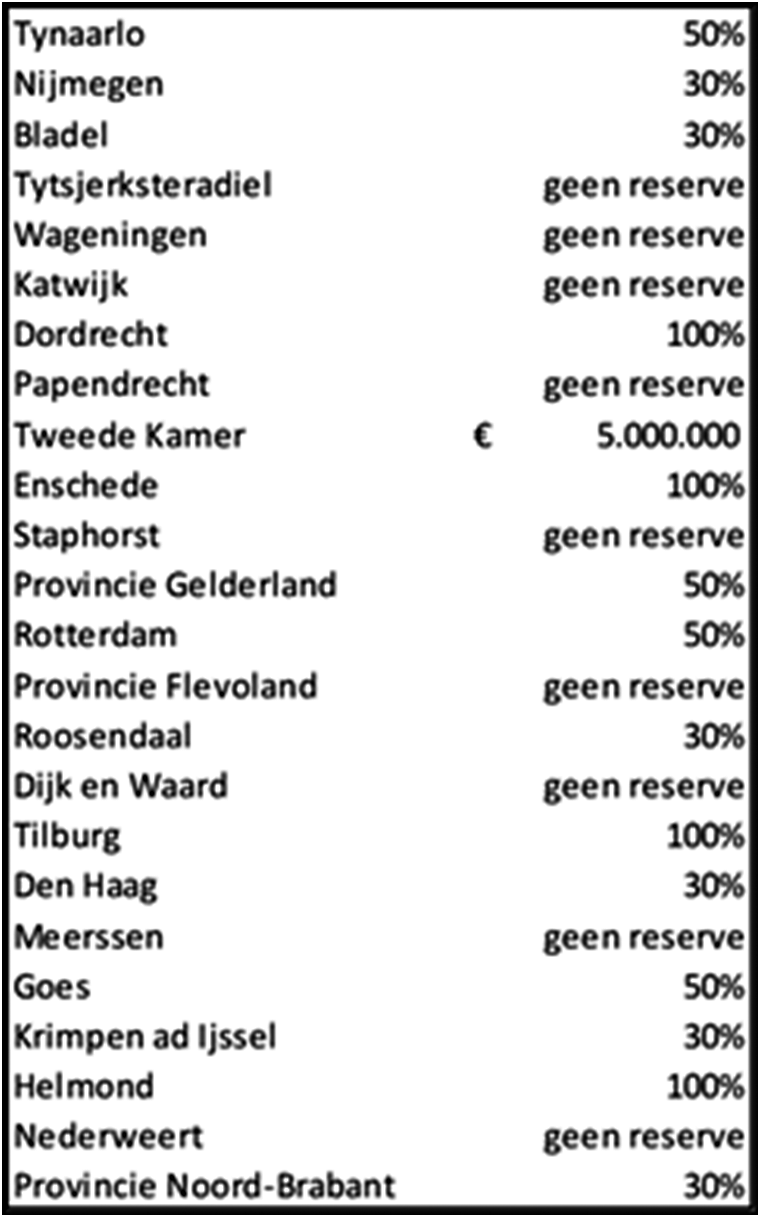
Kunnen de voorstellers aangeven hoe zij, gezien de resultaten van deze steekproef, tot de bewering komen dat «vaak een maximum wordt aangehouden tussen de 75 en 100%»?
c. Kunnen zij dit onderbouwen met feiten?
Kijkend naar het doel van de egalisatiereserve en betrokken bedragen, zijn genoemde bedragen een logische en te beargumenteren keuze. Een zoektocht op het internet en een inkijk in een aantal huidige regelingen rechtvaardigen naar mening van voorstellers de voorgestelde percentages.
3. De leden van de fractie van de PVV vroegen de voorstellers of zij onderbouwd konden weerleggen dat het verplichte goedkeuren van de statuten van stichtingen van fracties van de Eerste Kamer door het College van Voorzitter en Ondervoorzitters (CVO) op gespannen voet staat met artikel 8 van de Grondwet.
De voorstellers betogen dat een dergelijke handelwijze zeker stelt dat de statuten van de stichtingen gericht zijn op de uitvoering van de Regeling 2026 en dat het stellen van voorwaarden logisch is met het oog op ordentelijk beheer van publieke middelen. Ook merken zij op dat dit gemakkelijk is voor de fracties en omdat de kosten voor oprichting van een stichting worden gecompenseerd.
a. De voorstellers vinden de leden van de fractie van de PVV aan hun zijde als het gaat om ordentelijk beheer van publieke middelen. Juist om die reden stelden deze leden deze vragen. Kunnen de voorstellers onderbouwd uitleggen hoe de verplichting dat het CVO statuten of wijzigingen van statuten keurt, zich verhoudt tot artikel 8 van de Grondwet?
Het CVO kan vanzelfsprekend niet beslissen over de mogelijkheid zich al dan niet te verenigen. Het staat de fracties vrij zich te verenigen. Als ze een egalisatiereserve willen opbouwen dan moet er een stichting worden opgericht en gelden de modelstatuten om zeker te stellen dat de regeling goed wordt uitgevoerd.
b. Kunnen de voorstellers onderbouwd uitleggen hoe de verplichting dat het CVO statuten of wijzigingen van statuten schriftelijk moet goedkeuren het ordentelijk beheer van publieke middelen garandeert?
De statuten vormen een belangrijk element, maar niet het enige element. De statuten bieden een waarborg voor het goed uitvoeren van de regeling. In combinatie met het voorgeschreven controleprotocol en een goedkeurende accountantsverklaring wordt er een degelijke waarborg gegeven voor het ordentelijk beheer van publieke middelen.
c. Waarom vinden de voorstellers het CVO gekwalificeerd genoeg om de inhoud van de statuten van een stichting te beoordelen, die immers altijd door een beëdigd notaris moeten worden goedgekeurd?
Daarom zijn er modelstatuten. Voornoemde modelstatuten zijn overgenomen uit de bijlage van de regeling in de Tweede Kamer. De regeling met bijlagen in de Tweede Kamer is zoals vermeld in de toelichting tot stand gekomen na uitvoerig overleg met betrokken ketenpartners als ook de inzet van externe expertise, waaronder expertise op het gebied van notarieel recht, alsook expertise op het gebied van controleprotocollen. Bovendien is het CVO zelfkritisch genoeg om, indien noodzakelijk, de juiste expertise in te schakelen.
d. Zien de voorstellers ook dat het ordentelijk beheer van publieke middelen gediend is met goede regels over de besteding en controle van de middelen en dus niet met de inhoudelijke keuring van de statuten door een willekeurige en toevallige groep van de Voorzitter en Ondervoorzitters van de Eerste Kamer?
Zie de antwoorden onder 3b. en onder 3c. Daarbij is het CVO gekozen door de Eerste Kamerleden.
e. Zien de voorstellers ook dat deze maatregel van het verplichte keuren van statuten niet doelmatig en niet proportioneel is ten opzichte van het beoogde doel van ordentelijk beheer en rechtmatige besteding van publieke middelen?
Van een verplichte keuring is volgens de voorstellers geen sprake. In artikel 2 lid 2 en 3 van de regeling staat het volgende opgenomen:
«2. De statuten van de stichting zoals op te nemen in de akte van oprichting, evenals iedere daaropvolgende wijziging van de statuten van de stichting, behoeven de voorafgaande schriftelijke goedkeuring van het College van Voorzitter en Ondervoorzitters.»
«3. Het College van Voorzitter en Ondervoorzitters is bevoegd tot wijziging van de modelstatuten. Bij wijziging van de Regeling of de modelstatuten bepaalt het College van Voorzitter en Ondervoorzitters wat de gevolgen van deze wijziging voor de statuten van reeds opgerichte stichtingen zijn, met dien verstande dat een reeds opgerichte stichting verplicht is de statuten te wijzigen overeenkomstig de Regeling of de modelstatuten indien het College van Voorzitter en Ondervoorzitters daartoe besluit. Het College van Voorzitter en Ondervoorzitters deelt iedere wijziging van de modelstatuten en de gevolgen daarvan voor de reeds opgerichte stichtingen mee aan de Eerste Kamer.»
De modelstatuten bieden een hulpmiddel voor de fracties en vormen een belangrijk element bij het naleven van de regeling. Overigens geldt voor de bestaande stichtingen dat er niets verandert. Slechts de nieuw op te richten stichtingen dienen de modelstatuten te gebruiken. Dit draagt naar inzicht van de voorstellers bij aan uniformiteit, transparantie en verdere professionalisering.
f. Hoewel de voorstellers schermen met het «ordentelijke beheer van publieke middelen» als argument om de statuten van de fractiestichtingen verplicht schriftelijk te laten keuren door het CVO, gaan zij hierbij volledig voorbij aan het feit dat de oprichting van een stichting niet verplicht is voor het ontvangen van fractieondersteuning (publieke middelen). Fracties die geen stichting oprichten voldoen toch ook aan de Regeling 2026 als zij het budget inzetten waarvoor het bedoeld is en dit netjes op basis van een accountantsverklaring verantwoorden? Kunnen de voorstellers op hun onlogische redenering reflecteren?
Dit hangt samen met de egalisatiereserve; de fracties die een egalisatiereserve willen opbouwen moeten een stichting oprichten. Dit is een nieuw aspect in de voorgestelde regeling, mede ingegeven vanuit de gedachte dat een fractie op die manier reserve kan opbouwen die over de zittingsperiode heen getild kan worden. Dat neemt niet weg dat fracties die geen stichting willen oprichten uiteraard ook moeten voldoen aan de Regeling. De nieuwe regeling biedt juist flexibiliteit voor de fracties om al dan niet te kiezen voor de opbouw van een egalisatiereserve. Voor alle fracties geldt dat zij zich straks op dezelfde wijze moeten verantwoorden door middel van een accountantsverklaring. Met dien verstande dat fracties zonder stichting als te doen gebruikelijk jaarlijks afrekenen en fracties met een stichting die ervoor kiezen een egalisatiereserve op te bouwen een eventueel tekort of overschot kunnen aanhouden.
g. Zien de voorstellers ook dat hun onderbouwing eerder een gelegenheidsargument is dan een gefundeerde onderbouwing?
h. Zo nee, waarom niet?
Nee, zie het antwoord onder 3f.
i. Wat is de relevantie van het feit dat de kosten voor de oprichting van een stichting gecompenseerd worden voor de verplichte bemoeienis van het CVO met de inhoud van de statuten?
Met het voorstel om de kosten voor de oprichting van een stichting (en accountantsverklaring) te compenseren hebben de voorstellers het oog gehad op met name de kleine fracties. Zij zouden anders onbedoeld relatief veel geld kwijt zijn aan deze (extra) kosten in vergelijking tot de huidige regeling, hetgeen ten koste zou gaan van waar de jaarlijkse bijdrage voor is bedoeld.
j. De voorstellers voeren voorts aan dat de Modelstatuten een rechtmatige uitvoering van de Regeling 2026 borgen. Zien de voorstellers ook dat het de rechtmatige aanwending van de middelen is waar het om gaat en niet «de rechtmatige uitvoering van de Regeling 2026»?
Dat is in de visie van de voorstellers nauw met elkaar verbonden. Als gezegd is in de nieuwe regeling onder meer voorgesteld om de opbouw van een egalisatiereserve mogelijk te maken met daarbij vanzelfsprekend oog voor ordentelijk beheer van overheidsgelden en transparantie. De Regeling en een goede uitvoering daarvan vormen een belangrijke schakel bij de rechtmatige aanwending van middelen.
k. Zien de voorstellers ook dat hun verklaring geen hout snijdt, onder meer al gelet op het feit dat de instelling van een stichting niet verplicht is en dat de instelling van een stichting ook geen indicator is voor de rechtmatige besteding van de middelen?
Het verplicht instellen van een stichting geldt alleen voor de fracties die een egalisatiereserve willen opbouwen. Voor alle fracties geldt dat er moet worden toegewerkt naar een goedkeurende accountantsverklaring in plaats van met de nu gebruikte bestedingsspecificatie, teneinde de financiële afwikkeling te professionaliseren en meer transparantie en ordentelijk te beheer te betrachten als het gaat om rechtmatige besteding van publieke middelen. Dat staat dus los van het feit of een fractie al dan geen stichting heeft.
l. Hoewel modelstatuten een hulpmiddel kunnen zijn voor fracties, is het verplichte goedkeuren van statuten, statutenwijziging en de voordracht van stichtingsbestuurders door het CVO niet proportioneel en niet doelmatig. Zijn de voorstellers het ermee eens dat voor het doel van het rechtmatige besteden van publieke middelen goede spelregels over de besteding en een verplichte accountantscontrole voldoende en doelmatige waarborg zijn?
m. Zo nee, waarom niet?
n. Zo nee, waarom zou dit dan wél voldoende waarborg zijn bij fracties zonder stichting?
Op grond van de voorliggende regeling hebben fracties de keuze om het budget onder te brengen in een stichting. Hiermee wordt geld uit de Rijksbegroting overgeheveld naar een aparte rechtspersoon. De voorstellers achten het wenselijk dat er publieke controle blijft bestaan binnen de nieuwgevormde rechtspersoon. In dit licht, alsook de keuze van een fractie in plaats van een verplichting om een stichting op te richten, achten de voorstellers het proportioneel om goedkeuring te vragen bij het CVO over de akte van oprichting en statutenwijzigingen.
4. De leden van de fractie van de PVV vroegen waarom de voorstellers het logisch vonden om verplicht te stellen dat enkel fractieleden bestuurslid kunnen zijn in de stichting (tenzij de fractie uit minder dan 3 leden bestaat). Volgens de voorstellers is dat logisch, omdat het budget wordt toegekend aan de fractie.
a. Als het budget (terecht) wordt toegekend aan de fractie, hoe kunnen de voorstellers dan tegelijkertijd hard maken dat door de oprichting van een stichting de fractieleden niet meer hoofdelijk aansprakelijk zijn?
Deze aansprakelijkheid is inherent aan de rechtsvorm van de stichting.
b. Als het budget (terecht) wordt toegekend aan de fractie, hoe oordelen de voorstellers dan over de tegenstrijdigheid ten aanzien van het controleprotocol, waarin staat dat de stichting de bijdrage ontvangt?
Het budget bestaat ten behoeve van fracties. De stichting fungeert als middel om de uitvoering ordentelijk te organiseren. Derhalve hebben de voorstellers ook belang gehecht aan het bestuur dat, in beginsel, uit fractieleden bestaat. Ook hier onderschrijven de voorstellers het belang van de modelstatuten. Aangezien de egalisatiereserve het mogelijk maakt budget mee te nemen van een zittingsperiode naar een volgende, en dus wordt toegekend aan twee verschillende fracties, is het logisch om de aansprakelijkheid onder te brengen in een stichting.
5. In de Modelstatuten hebben de voorstellers opgenomen dat er sprake kan zijn van «een redelijke, niet bovenmatige vergoeding voor de ten behoeve van de stichting gemaakte kosten», alsmede «een niet bovenmatig vacatiegeld met dien verstande dat bestuurders die tevens lid zijn van de Fractie geen recht hebben op een vacatiegeld».
a. Kunnen de voorstellers een concrete definitie of normering geven van hun kwalificatie «binnen de maatstaven van het redelijke»?
b. Kunnen de voorstellers een concrete definitie of normering geven van «het maatschappelijk acceptabele»?
Zowel «redelijkheid» als «het maatschappelijk acceptabele» zijn geen concrete of exacte termen. Hierdoor is het geven van een concrete of exacte definitie niet mogelijk. De voorstellers beogen hiermee ruimte te behouden voor een invulling die de fracties naar eigen inzicht wenselijk achten.
c. Zien de voorstellers niet ook dat het beter is geheel af te zien van de mogelijkheid van vacatiegeld voor bestuurders (indien niet-fractieleden)? Zo nee, waarom niet?
Nee, de voorstellers hechten er waarde aan de fracties die afweging zelf te laten maken.
6. De leden van de fractie van de PVV vroegen u of de verplichting tot het ontvangen van fractiebudget zoals die voortvloeit uit de formulering «De jaarlijkse bijdrage aan de fracties bestaat uit een basisbedrag van € 120.976 voor elke fractie en een bedrag van € 8.476 per Kamerzetel.» voldoende rekening houdt met fracties die géén fractiebudget willen ontvangen en derhalve ook geen fractieverantwoording zouden hoeven indienen. De voorstellers betogen dat de bepaling identiek is aan die van de huidige Regeling financiële ondersteuning fracties Eerste Kamer 2023 (hierna: Regeling 2023).
a. Dat neemt niet weg dat de vraag niet is beantwoord door voorstellers. Kunnen de voorstellers, vanuit hun vurige betrokkenheid ten aanzien van de verbetering van de Regeling 2023, inhoudelijk hun licht laten schijnen op de gestelde vraag of de wijze van formulering wel recht doet aan de mogelijkheid van fracties om af te zien van deze bijdrage?
De aanpassing van de regeling ziet op het mogelijk maken van het opbouwen en aanhouden van een egalisatiereserve. Voor het overige blijven de bepalingen uit de huidige regeling zo veel mogelijk in stand. De voorgestelde regeling biedt, juist met het oog op keuzevrijheid voor de fracties, ruimte voor fracties om een egalisatiereserve op te bouwen, maar dat hoeft niet. Fracties kunnen er ook voor kiezen jaarlijks af te rekenen, of zelfs geen gebruik te maken van deze bijdrage.
b. Kunnen de voorstellers ook reflecteren op de stelling dat het onredelijk is wanneer een fractie geen budget zou willen, dat dan toch verantwoording wordt geëist? Waarom vinden de voorstellers het logisch om een verantwoording te eisen als er geen fractiebijdrage wordt ontvangen?
Omdat de bijdrage wel wordt gestort. De verantwoording kan heel kort zijn maar dan is ook het terugstorten van de bijdrage verantwoord en vastgelegd.
7. Volgens de voorstellers is het stichtingsbestuur verantwoordelijk voor de fractiegelden. Door de rechtsvorm van de stichting te kiezen vervalt volgens de voorstellers de hoofdelijke aansprakelijkheid die in de huidige Regeling 2023 is opgenomen, tenzij sprake is van onbehoorlijk bestuur.
a. Kunnen de voorstellers uitputtend aangeven wat zij precies verstaan onder «onbehoorlijk bestuur»?
b. Welke concrete voorbeelden van «onbehoorlijk bestuur» vormen een grondslag om uit te zonderen op de aansprakelijkheidsontheffing?
Art. 2:9 BW regelt de aansprakelijkheid van de bestuurder van een rechtspersoon ten opzichte van die rechtspersoon ter zake van onbehoorlijk bestuur. De bestuurders zijn in beginsel hoofdelijk aansprakelijk voor door de rechtspersoon geleden schade, als ten minste één van de bestuurders een ernstig verwijt gemaakt kan worden. Bij de beoordeling of de bestuurder een ernstig verwijt treft, moeten alle omstandigheden van het geval worden betrokken. Van een ernstig verwijt is in beginsel sprake als is gehandeld in strijd met statutaire bepalingen die de rechtspersoon beogen te beschermen. De concrete inkleuring hiervan is casuïstisch.
c. Wie is volgens de voorstellers bevoegd om vast te stellen of er sprake is van «onbehoorlijk bestuur»?
De rechter.
d. Welke actie volgt er concreet ingeval er wordt geconstateerd dat er sprake is van «onbehoorlijk bestuur»?
Dan kan een bestuurder aansprakelijk worden gesteld.
8. Zien de voorstellers ook dat kosten en bestedingen andere grootheden zijn en een statement als «Kosten van de stichting zijn besteed conform het doel van de Regeling 2026», geen blijk geeft van een juist begrip van de betreffende termen?3
Het klopt dat kosten en bestedingen verwante maar verschillende begrippen zijn. Kosten zien op het verbruik van middelen en diensten in een baten-lasten stelsel. Bestedingen op het gebruik van het budget.
9. De leden van de fractie van de PVV vroegen de voorstellers of zij geen knelpunt herkennen in de eis dat een stichting direct moet worden opgericht en de Regeling 2026 geen ruimte geeft om dit op een later moment te doen. Volgens artikel 2 van de voorgestelde Regeling 2026 moet elke fractie die een egalisatiereserve wil opbouwen «onverwijld na haar ontstaan een stichting oprichten». Zien de voorstellers ook dat de wens van de voorstellers om dit ook op een later moment te doen, geen grondslag heeft in de Regeling 2026?
Als een fractie een egalisatiereserve wil opbouwen dan moet er een stichting zijn opgericht. Daar zit dus geen ruimte in tijd. Als een nieuwe fractie direct een egalisatiereserve wil opbouwen dan moet die fractie onverwijld na haar ontstaan een stichting oprichten. Dat neemt niet weg dat ook bestaande fracties zonder stichting op enig moment kunnen besluiten om een egalisatiereserve op te bouwen. Ook dan geldt dat zodra een fractie daartoe besluit een stichting moet worden opgericht.
10. Wat zijn volgens de voorstellers «duurzame bedrijfsmiddelen»?
Middelen die langer meegaan, zoals opnameapparatuur.
11. De leden van de fractie van de PVV vragen de voorstellers bewust naar de inkoopregelingen van de Eerste Kamer. Immers, als volgens de voorstellers er doorwerking geldt voor de aanbestedingswet, dan bestaat deze ook ten aanzien van eventuele onderdrempelige inkoopbepalingen. Hieraan wordt immers ook gerefereerd in de Regeling 2026 in de bepaling over investeringsgoederen.
a. Kunnen de voorstellers reflecteren op de wenselijkheid voor fracties om zich te committeren aan eventuele onderdrempelige inkoopverplichtingen?
b. Kunnen de voorstellers concreet schetsen wat de gevolgen daarvan zijn?
c. Kunnen de voorstellers aangeven welke bepalingen uit de inkoopregelingen van de Eerste Kamer zij wel en niet wenselijk vinden?
Ten aanzien van inkopen onder de aanbestedingsgrens geldt dat de fracties zelf bepalen hoe zij hun inkoopbeleid regelen. De inkoopregeling van de Eerste Kamer geldt voor de Eerste Kamer, niet voor de fracties. Deze regeling kan niet worden opgelegd aan de fracties.
12. De leden van de fractie van de PVV hebben de voorstellers, met het oog op hun inzet om de Regeling 2026 verder te verbeteren, gevraagd waarom zij het logisch vinden dat fracties die uit de Kamer verdwijnen nog twee maanden budget krijgen en fracties die minder zetels behalen nog vier maanden. De leden van de fractie van de PVV vinden deze vraag logisch, gezien de uitleg die is gegeven dat er bij fracties die in de Kamer blijven sprake is van «lopende verplichtingen»: Ook bij fracties die niet meer in de Kamer terugkeren kan immers sprake zijn van «lopende verplichtingen». Voorstellers gaan daar volledig aan voorbij.
a. Zien de voorstellers ook dat hun antwoord geen reactie is op de gestelde vraag en geen enkele rechtvaardiging is voor de ongelijkheid van de spelregels voor fracties die minder zetels krijgen ten opzichte van fracties die verdwijnen?
b. Waarom vinden de voorstellers het houdbaar om fracties die minder zetels behalen, nog maandenlang te belonen met extra geld, terwijl fracties die verdwijnen uit de Kamer dit niet op dezelfde wijze krijgen?
c. Zijn de voorstellers bereid om de Regeling 2026 zodanig aan te passen dat bij een verlaging van het zetelaantal er geen sprake is van een na-ijl effect voor fractieondersteuning, tenzij de Regeling 2026 voor alle fracties, ook als ze niet meer terugkeren, hetzelfde is?
d. Zo nee, waarom niet?
Deze bepaling komt uit de huidige regeling. Zoals aangegeven worden de bepalingen uit de huidige regeling zoveel mogelijk gehandhaafd. De nieuwe regeling ziet immers op het introduceren van de mogelijkheid een egalisatiereserve op te bouwen en aan te houden.
Rosenmöller Klip-Martin Van Meenen
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-CLXXVI-G.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.