Staatscourant van het Koninkrijk der Nederlanden
| Datum publicatie | Organisatie | Jaargang en nummer | Rubriek |
|---|---|---|---|
| Ministerie van Binnenlandse Zaken en Koninkrijksrelaties | Staatscourant 2026, 35739 | algemeen verbindend voorschrift (ministeriële regeling) |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.
De Minister van Volkshuisvesting en Ruimtelijke Ordening;
Gelet op de artikelen 31, tweede lid, en 61, vierde lid, van het Besluit toegelaten instellingen volkshuisvesting 2015;
Besluit:
De Regeling toegelaten instellingen volkshuisvesting 2015 wordt als volgt gewijzigd:
A
In artikel 12b wordt ‘modelmatige marktwaarde’ vervangen door ‘getaxeerde marktwaarde in verhuurde staat’ en vervalt ‘dan wel de getaxeerde marktwaarde in verhuurde staat’.
B
In artikel 14, tweede lid, wordt ‘artikel 31, vierde lid’ vervangen door ‘artikel 31, tweede lid’.
C
Artikel 15, derde lid, vervalt.
D
Na artikel 22a wordt een artikel ingevoegd, luidende:
E
Bijlage 2 wordt vervangen door de bijlage, opgenomen als bijlage bij deze regeling.
Deze regeling zal met de toelichting in de Staatscourant worden geplaatst.
De Minister van Volkshuisvesting en Ruimtelijke Ordening, E. Boekholt-O'Sullivan
|
Gemeenten |
|---|
|
Aalten |
|
Achtkarspelen |
|
Beek |
|
Beekdaelen |
|
Berkelland |
|
Bronckhorst |
|
Brunssum |
|
Dantumadiel |
|
Doetinchem |
|
Eemsdelta |
|
Eijsden-Margraten |
|
Groningen (gemeente) |
|
Gulpen-Wittem |
|
Heerlen |
|
Het Hogeland |
|
Hulst |
|
Kerkrade |
|
Landgraaf |
|
Maastricht |
|
Meerssen |
|
Midden-Groningen |
|
Montferland |
|
Noardeast-Fryslân |
|
Oldambt |
|
Oost Gelre |
|
Oude IJsselstreek |
|
Pekela |
|
Simpelveld |
|
Sittard-Geleen |
|
Sluis |
|
Stadskanaal |
|
Stein |
|
Terneuzen |
|
Tytsjerksteradiel |
|
Vaals |
|
Valkenburg aan de Geul |
|
Veendam |
|
Voerendaal |
|
Westerwolde |
|
Winterswijk |
Op grond van de Woningwet zijn woningcorporaties met ingang van verslagjaar 2026 verplicht het vastgoed in exploitatie in de jaarrekening te waarderen op basis van de beleidswaarde.
De beleidswaarde geeft een beeld van de waarde van corporatievastgoed in exploitatie, doordat deze rekening houdt met de maatschappelijke taak van woningcorporaties. Dit waarderingsbegrip is uitgewerkt in overleg met alle relevante sectorpartijen, waaronder corporaties, accountants en softwareleveranciers. Het geeft een goed inzicht in de waarde van het corporatievastgoed als onderdeel van verantwoording, borging en financieel toezicht. Dit handboek beleidswaarde schrijft voor op welke manier de waardering op basis van de beleidswaarde moet plaatsvinden.
Informatie over het gebruik van indices, zoals prijsinflatie, loonkostenontwikkeling en bouwkostenontwikkeling vindt u in de Leidraad parameters en uitgangspunten van het betreffende verslagjaar. Ook de onderbouwing van de disconteringsvoeten en kosten die samenhangen met het wegwerken van EFG-labels worden apart van dit handboek jaarlijks gepubliceerd in de Leidraad parameters en uitgangspunten van het betreffende verslagjaar.
In hoofdstuk 2 leest u de inleiding, gevolgd door een nadere kaderstelling in hoofdstuk 3. In hoofdstuk 4 wordt de waarderingssystematiek voor woongelegenheden uitgelegd. Vervolgens komen in hoofdstuk 5 de overige vastgoedtypen aan bod, waaronder bedrijfsonroerend goed (BOG), maatschappelijk onroerend goed (MOG), intramuraal zorgvastgoed (ZOG) en parkeergelegenheden.
Met ingang van verslagjaar 2026 moeten woningcorporaties in het kader van de jaarrekening het vastgoed in exploitatie waarderen tegen de beleidswaarde, zoals voorgeschreven in artikel 35, lid 2 van de Woningwet.
In artikel 31 van het Besluit toegelaten instellingen volkshuisvesting (Btiv) staat dat in de Regeling toegelaten instellingen volkshuisvesting (Rtiv) nadere voorschriften worden gegeven voor de waardering op beleidswaarde. Overeenkomstig artikel 14 van de Rtiv bevat dit handboek de nadere voorschriften voor de waardering. Dit handboek maakt onderdeel uit van de Rtiv.
Bij de waardering moet onderscheid worden gemaakt naar de volgende categorieën:
• Woongelegenheden
• Bedrijfs- en maatschappelijk onroerend goed (BOG en MOG)
• Intramuraal zorgvastgoed (ZOG)
• Parkeergelegenheden
Uitgangspunt is dat de woningcorporatie de beleidswaarde ten minste afzonderlijk vaststelt voor het DAEB-bezit en het niet-DAEB-bezit. Het ligt daarbij voor de hand dat de beleidswaarde wordt vastgesteld op een detailniveau dat aansluit bij het niveau waarop vastgoedsturing, onderhoudsplanning en kasstromen worden ingericht.
Dit handboek heeft uitsluitend betrekking op vastgoed in exploitatie. Hieronder vallen ook objecten die grootschalig worden onderhouden of gerenoveerd.
In overeenstemming met de Richtlijnen voor de jaarverslaggeving (RJ) wordt voor toekomstige investeringen in bestaand vastgoed, waarvoor in rechte afdwingbare verplichtingen of feitelijke verplichtingen zijn aangegaan, beoordeeld of en in hoeverre de investeringen kwalificeren als een verlieslatend contract.
Bij investeringen in bestaand vastgoed is sprake van een verlieslatend contract als de verwachte uitgaven van de investering hoger zijn dan de verwachte stijging van de beleidswaarde van het betreffende vastgoed als gevolg van deze investering. Voor het verschil tussen de investering en de verwachte stijging van de beleidswaarde wordt een voorziening gevormd, als en voor zover de uitgaven van een investering in bestaand vastgoed nog niet in de balans zijn verwerkt.
Voor overige verslaggevingsvraagstukken zoals grondposities en projecten in ontwikkeling moeten corporaties de regels volgens de RJ volgen. Daar waar binnen de RJ wordt uitgegaan van beleidswaarde, kan dit handboek als basis dienen.
Vastgoed met een voornemen tot verkoop of sloop moet gewaardeerd worden als vastgoed in exploitatie.
Alleen in de volgende gevallen moet bij de waardering rekening worden gehouden met sloop en wordt afgeweken van uitgangspunt van oneindige doorexploitatie uit paragraaf 3.2.3:
• Onherroepelijke sloopverplichting
Op de waardepeildatum geldt een onherroepelijke sloopverplichting die ook bindend is voor derden.
• Genomen sloopbesluit
Er is op de waardepeildatum nog geen onherroepelijke sloopverplichting, maar de corporatie heeft bij derden zodanige verwachtingen gewekt dat zij de voorgenomen sloop zal uitvoeren. Het sloopvoornemen is intern geformaliseerd en extern gecommuniceerd. In dit geval moet het voornemen voldoende concreet zijn om binnen 5 jaar tot uitvoering te komen en moet de corporatie een passende en deugdelijke onderbouwing hebben, vastgelegd in een sloopbesluit.
In deze situaties worden bij de bepaling van de beleidswaarde uitsluitend de resterende exploitatiekasstromen meegenomen, evenals de opbrengst- of inbrengwaarde van de grond, verminderd met de sloop- en verhuiskosten.
Zolang de sloopplannen niet voldoen aan bovenstaande criteria, wordt de beleidswaarde bepaald op basis van het uitgangspunt van oneindige doorexploitatie zoals beschreven in paragraaf 3.2.3.
In enkele situaties is vastgoed in exploitatie ondergebracht in verbindingen van woningcorporaties. Voor deze verbindingen geldt dat het betreffende vastgoed voor de consolidatie overeenkomstig de bepalingen van dit handboek moet worden gewaardeerd.
De rekenkundige uitwerking is in dit handboek nader beschreven om verschillen in uitkomsten tussen reken- en/of softwaremodellen te beperken. De nadere uitwerkingen gaan onder andere over het toepassen van indexeren en verdisconteren, het omgaan met mutaties en het verwerken van specifieke situaties.
De uitwerkingen in dit handboek zijn gebaseerd op een benadering in jaarschijven. Er zijn ook modellen die rekenen met maandschijven. Als deze modellen de voorgeschreven uitgangspunten correct toepassen, leiden zij tot nagenoeg dezelfde uitkomsten als de in dit handboek beschreven uitwerkingen op basis van jaarschijven. Beide typen modellen zijn daarom toegestaan.
Dit handboek besteedt aandacht aan de modelmatige uitwerking van de waardering met het oog op het bevorderen van uniformiteit in de gehanteerde waarderingsmodellen.
De Autoriteit woningcorporaties (Aw) toetst de uniformiteit van deze modellen in samenwerking met de softwareleveranciers van de waarderingsmodellen.
Het is vereist dat waarderingsmodellen (software) die gebruikt worden voor de berekening van de beleidswaarde zijn gecertificeerd volgens de standaard 3000A of 3000D (NV COS/NOREA).
In dit handboek worden verschillende typen vastgoed onderscheiden. Dit zijn woongelegenheden en overige vastgoedtypen. Als referentie voor de type-indeling vindt u in bijlage I een overzicht van verhuureenheden per type. De opsomming in deze bijlage is indicatief en niet limitatief.
Woningen kunnen zelfstandig of onzelfstandig zijn. Een zelfstandige woning kan meerdere huurcontracten kennen. Hierbij delen huurders gemeenschappelijke ruimtes zoals keuken, badkamer en toilet. Dit woningkenmerk is echter niet leidend in de type-indeling. De wijze waarop de woningen worden verhuurd (het huurcontract) is dat wel:
• Er is sprake van complexmatige verhuur aan een derde partij wanneer meerdere (studenten)woningen gezamenlijk aan 1 derde partij worden verhuurd. De manier waarop het beheer en de verhuur zijn georganiseerd is daarbij niet zonder meer bepalend voor de indeling als woongelegenheid of overig vastgoed.
○ Zijn de afzonderlijke verhuureenheden naar aard en gebruik reguliere woongelegenheden en kunnen deze bij het wegvallen van de derde partij als reguliere woonruimte worden geëxploiteerd door de corporatie? Dan worden deze verhuureenheden als woongelegenheden gewaardeerd.
○ Als niet aan deze voorwaarden wordt voldaan, wordt het vastgoed gewaardeerd als BOG of MOG, afhankelijk van het gebruik en de bestemming van het vastgoed.
• Er is sprake van extramurale zorgeenheden bij woongelegenheden die bestemd zijn om afzonderlijk aan zorgbehoevende bewoners te worden verhuurd op basis van een huurovereenkomst en niet op basis van een zorgovereenkomst. Het betreft hierbij de woongelegenheden voor personen met een frequente zorgbehoefte. Denk hierbij aan aanleunwoningen of serviceflats. Deze zorgeenheden moeten als woning worden gewaardeerd.
• Er is sprake van intramuraal zorgvastgoed wanneer de woningen niet bestemd zijn om afzonderlijk aan een bewoner te worden verhuurd, maar de woningen gezamenlijk aan 1 zorgpartij worden verhuurd. Dit betekent dat de betreffende zorgpartij doorgaans zelf zorgt voor de toewijzing en afwikkeling van de administratie rondom de verhuur van de eenheden. De woningen worden gewaardeerd als ZOG.
Parkeergelegenheden moeten alleen als zodanig worden gewaardeerd wanneer deze geen deel uitmaken van een woongelegenheid of BOG/MOG/ZOG. Dit betekent dat parkeergelegenheden die wel deel uitmaken van een andere verhuureenheid, en waar sprake is van 1 huurcontract, onderdeel uitmaken van de waardering van de betreffende verhuureenheid. Het maakt daarbij niet uit of een losse parkeergelegenheid aan een particulier of aan een bedrijf wordt verhuurd.
Woningcorporaties hebben daarnaast vastgoed in exploitatie dat niet onder deze onderscheiden typen valt. Deze vastgoedtypen worden aangeduid als ‘exoten’ of ‘rafelranden’. Dit is het vastgoed dat naar aard en gebruik niet eenduidig is onder te brengen bij een van de onderscheiden vastgoedtypen. Bijvoorbeeld grond, tuinstroken, zendmastinstallaties, scootmobielplekken, pinautomaten, et cetera. Voor deze vastgoedtypen is de beleidswaarde gelijk aan € 0.
Voor de waardering worden de objectgegevens uit tabel 1 van bijlage II gebruikt.
Dit handboek hanteert de netto-contantewaardemethode (NCW), ook wel de discounted cashflow-methode (DCF-methode) genoemd. Met deze methode worden toekomstige inkomende en uitgaande kasstromen contant gemaakt naar het heden aan de hand van een discontovoet.
Binnen de beleidswaardeberekening betreft dit in de basis de contante waarde van de huurinkomsten, verminderd met de onderhouds- en beheerlasten. Daarbij wordt verondersteld dat de jaarbedragen medio het jaar worden ontvangen en betaald. Dit uitgangspunt moet zowel bij het indexeren (medio-jaarindexeren) als bij het verdisconteren (medio-numerando verdisconteren) worden gehanteerd.
Voor de bepaling van de beleidswaarde is de volgende basisberekening van toepassing: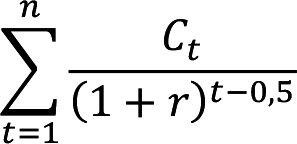
Waarbij:
• Ct = kasstromen in jaar t: huurinkomsten minus onderhouds- en beheerlasten
• r = discontovoet
• t = jaar waarin de kasstroom plaatsvindt
• n = totaal aantal jaren
In de volgende paragrafen wordt de DCF-methode verder toegelicht en concreet gemaakt.
De beleidswaarde is gebaseerd op oneindige doorexploitatie. Deze wordt in de beleidswaardeberekening benaderd door uit te gaan van een doorexploitatieperiode van 60 jaar vanaf de waardepeildatum. De berekening van de netto contante waarde wordt daarom standaard uitgevoerd over een rekenhorizon van 60 jaar, zonder het hanteren van een eindwaarde.
Voor flexwoningen geldt een uitzondering. Dit zijn woongelegenheden die niet permanent op de huidige locatie mogen blijven staan, bijvoorbeeld door afspraken met de gemeente. De rekenhorizon voor de beleidswaardeberekening van flexwoningen beperkt zich tot de periode waarin de woongelegenheden op de huidige locatie worden geëxploiteerd. De exploitatieperiode eindigt ook als een toezegging is gedaan voor een tweede plaatsing van de gebouwen. Aan het einde van de eerste exploitatieperiode mag een restwaarde worden meegenomen in de berekening. Dit mag alleen als de corporatie op basis van specifieke contractuele bepalingen, subsidieregelingen of garanties een goed onderbouwde inschatting kan maken van de verwachte of minimale opbrengsten na afloop van de huidige exploitatieperiode, zoals de verkoopopbrengst of een financiële tegemoetkoming. Op deze opbrengsten moeten de daarmee samenhangende kosten (zoals de kosten voor het afzonderlijk opleveren van grond en constructie) in mindering worden gebracht. Wanneer een dergelijke onderbouwing ontbreekt, wordt uitgegaan van een restwaarde die per saldo nihil is.
Om toekomstige kasstromen realistisch te waarderen, moet rekening worden gehouden met prijsontwikkelingen, zoals inflatie en marktontwikkelingen. De nominale waarde van een kasstroom omvat deze verwachte prijsontwikkeling. Deze wordt bepaald door de reële waarde (de hoogte van de kasstroom op de waardepeildatum) te indexeren naar het betreffende jaar.
Dit handboek maakt onderscheid tussen 2 manieren van indexeren:
• Indexeren in een kalenderjaar
Hierbij gaat het om een peilmoment binnen het jaar. Een voorbeeld hiervan is een huurverhoging per 1 juli. Die wordt bepaald op basis van de inflatie tot dat moment, vaak die van het voorafgaande kalenderjaar.
• Indexeren over een kalenderjaar
Hierbij gaat het om de ontwikkeling over het gehele kalenderjaar. Zo betekent een bouwkostenontwikkeling van 3% in jaar t dat de kosten aan het einde van dat jaar 3% hoger zijn dan aan het begin van dat jaar.
Aangezien kasstromen in de beleidswaardeberekening doorgaans worden gewaardeerd op het prijspeil halverwege het jaar, wordt gesproken van medio-jaarindexering. In plaats van een theoretisch exacte, maar complexere benadering, kan ook worden gekozen voor een eenvoudigere, praktische benadering. Hieronder worden beide methoden toegelicht.
Theoretische benadering: medio-jaarindexering
Bij de theoretische benadering wordt de medio-jaarskasstroom berekend door middel van een machtsverheffing. De kasstroom wordt daarbij geïndexeerd volgens onderstaande systematiek.
In het eenvoudige geval van een constante kasstroom van € 800 per jaar en een bouwkostenindex van 3,7% in T = 0 en 3,0% in T = 1 resulteert dit in:
• Medio jaar 1
€ 800 × (1,037)^0,5 = € 814,67
• Medio jaar 2
€ 800 × (1,037) × (1,030)^0,5 = € 841,95
Deze benadering levert een nauwkeurig resultaat op, maar heeft een relatief complexere rekenkundige uitwerking. Sommige modellen rekenen met maandschijven, waarbij deze benadering verder wordt verfijnd.
Praktische benadering: gemiddelde van primo en ultimo
Een eenvoudigere en praktische benadering is het bepalen van het gemiddelde van de kasstroom aan het begin van het jaar (primo) en aan het einde van het jaar (ultimo).
Bij hetzelfde voorbeeld resulteert dit in:
• Primo jaar 1
De kasstroom primo T = 1 bedraagt € 800.
• Ultimo jaar 1
De kasstroom ultimo T = 1 bedraagt € 800 × (1 + 3,7%) = € 829,60.
• Medio jaar 1
De kasstroom over jaar T = 1 bedraagt het gemiddelde van € 800 en € 829,60, oftewel € 814,80.
Beide benaderingen leiden tot nagenoeg gelijke uitkomsten en zijn daarom toegestaan.
De disconteringsvoet per vastgoedtype geldt sectorbreed en wordt jaarlijks herijkt. De Aw publiceert elk jaar de te gebruiken sociale disconteringsvoet voor de DAEB en de niet-DAEB-tak, en de opslagen per vastgoedtype. In de publicatie staat ook de onderbouwing en toelichting voor zowel DAEB als niet-DAEB en de opslagen.
Alle kasstromen in de prognose worden geacht halverwege het jaar te worden ontvangen of betaald. Dit uitgangspunt heeft gevolgen voor de wijze van verdisconteren. In dit handboek wordt uitgegaan van medio-numerando verdisconteren.
De contante waarde van een kasstroom in jaar t, bij een discontovoet r, is gelijk aan de kasstroom gedeeld door (1 + r)(t–0.5) De netto contante waarde is gelijk aan de som van alle contante waarden.
Op het uitgangspunt van medio-jaarindexeren en medio-numerando verdisconteren zijn enkele uitzonderingen. Dit betreft de voorziening voor achterstallig onderhoud (inclusief de aanpak van E-, F- en G-energielabels) en de waardecorrectie voor erfpacht. Aangezien deze kasstromen aan het begin van het 1e exploitatiejaar (primo) vallen, worden zij niet geïndexeerd en niet (medio‑numerando) verdisconteerd.
De beleidswaarde moet rekening houden met erfpacht. Erfpacht beïnvloedt de waarde van een object aangezien het om een financiële verplichting gaat (kasstroom), zoals canonbetalingen of toekomstige afkoopsommen. De omvang van deze verplichtingen hangt sterk af van het type erfpacht. In bijlage III staat een nadere toelichting op de typen erfpacht en de verwerking daarvan.
De erfpacht mag op 2 manieren worden verwerkt in de beleidswaardeberekening:
• Als een waardecorrectie op t=0
Alle toekomstige erfpachtverplichtingen worden in een extracomptabele berekening contant gemaakt naar de waardepeildatum en als 1 bedrag opgenomen in de waardering. De disconteringsvoet voor het bepalen van de contante waarde is gelijk aan de disconteringsvoet voor de waardering.
• Als een reeks van kasstromen
Alle toekomstige erfpachtverplichtingen worden als een reeks met kasstromen per jaar in de DCF-berekening opgenomen over de hele rekenhorizon. De in te voeren reeks is de werkelijke kasstroom zoals die in het betreffende jaar verschuldigd is, inclusief de inflatiecorrectie. De gebruiker verwerkt de indexatie dus zelf in de ingevoerde bedragen.
Beide methoden leiden tot hetzelfde resultaat, omdat in beide gevallen dezelfde kasstromen worden gehanteerd en dezelfde disconteringsvoet wordt toegepast.
Ongeacht de gekozen methode bestaat de berekening van erfpacht vaak uit een samenstelling van 2 of meer tijdvakken:
• Voor het eerste tijdvak gelden doorgaans contractueel vastgelegde afspraken. De daaruit voortvloeiende kasstromen worden afzonderlijk bepaald.
• Voor de resterende tijdvakken binnen de rekenhorizon wordt een goed onderbouwde inschatting gemaakt, waarvan de waarde of kasstroom eveneens in de waardering wordt meegenomen.
Is er sprake van erfpacht, maar zijn de canon en toekomstige afkoopsommen eeuwigdurend afgekocht? Dan is er geen effect op de beleidswaarde.
De beleidswaarde gaat uit van doorexploitatie in de huidige bestemming, waardoor in beginsel geen rekening wordt gehouden met suppleties of bestemmingswijzigingen. Als een suppletieverplichting contractueel onvermijdelijk is, kan deze wel worden meegenomen in de berekening van de erfpacht.
Dit hoofdstuk behandelt de nadere uitgangspunten voor de waardering van woongelegenheden. Hierbij gaat het om de exploitatieopbrengsten (huur) en lasten (onderhoud en beheer).
Voor de beleidswaarde worden verschillende huurbegrippen onderscheiden. Hieronder volgt eerst een beschrijving van de verschillende huurbegrippen, hoe de jaarlijkse reguliere huurverhoging wordt bepaald en hoe mutaties worden verwerkt. Vervolgens wordt beschreven hoe de huurkasstroom voor de beleidswaardeberekening wordt bepaald.
De actuele contracthuur is de overeengekomen kale maandhuur van de verhuureenheid op de peildatum van de waardering (ultimo T=0). Het is mogelijk dat de opgevoerde actuele contracthuur hoger is dan de streefhuur en/of de maximale huur volgens het woningwaarderingsstelsel (WWS). Voor deze situaties gelden de volgende uitgangspunten voor de bepaling van de contracthuur op de waardepeildatum:
• Als de actuele contracthuur hoger is dan de streefhuur, maar de contracthuur lager is dan de maximale huur, wordt altijd gerekend met de actuele contracthuur. Huuraanpassing vindt plaats bij mutatie.
• Als de actuele contracthuur van een gereguleerde woning op de waardepeildatum hoger is dan de maximale huur volgens het WWS gelden andere uitgangpunten:
○ Voor gereguleerde woningen in het laagsegment moet gerekend worden met de lagere maximale huur volgens het WWS als contracthuur op de waardepeildatum.
○ Voor gereguleerde woningen in het middensegment moet bij aanvang op de volgende manieren gerekend worden:
■ Als de laatste verhuring plaatsvond voor 1 juli 2024, topt men de aanvangshuur niet af op de maximale huur volgens het WWS. Aftoppen van de contracthuur vindt dan pas plaats bij de mutatie.
■ Als de laatste verhuring plaatsvond ná 1 juli 2024:
■ Wanneer de nieuwbouwopslag (zie 4.1.1.5) niet van kracht is, moet bij aanvang gerekend worden met de lagere maximale huur volgens het WWS.
■ Wanneer de nieuwbouwopslag wel van kracht is, moet bij aanvang gerekend worden met de lagere maximale huur volgens het WWS inclusief 10% nieuwbouwopslag. Dit moet als deze inclusief 10% nieuwbouwopslag inderdaad lager ligt dan de aanvangshuur.
Voor de nieuwbouwopslag geldt een instandhoudingstermijn van maximaal 20 jaar. Na het verstrijken van de maximale 20-jarige instandhoudingstermijn van de nieuwbouwopslag geldt de maximale huur volgens het WWS exclusief nieuwbouwopslag. De instandhoudingstermijn houdt rekening met de datum van 1e ingebruikname van de woonruimte zoals gedefinieerd in de Wet betaalbare huur.
Let op: Bij toetsing op de maximale huur volgens het WWS moet rekening gehouden worden met de eventuele aanwezigheid van een opslag als gevolg van monumentale status.
De ontwikkeling van de contracthuur sluit aan op het huurbeleid van de corporatie. Daarbij wordt rekening gehouden met de geldende wet- en regelgeving, de maximale huur volgens het WWS, nationale en lokale prestatieafspraken en een eventuele nieuwbouwopslag of huurbeklemming.
De streefhuur is het huurbedrag per maand dat wordt gehanteerd nádat er een huurdersmutatie plaatsvindt, volgens het verhuurbeleid van de corporatie en rekening houdend met wet- en regelgeving. De streefhuur is logischerwijs gelijk aan de streefhuur die ook in de meerjarenbegroting (dPi) wordt gehanteerd.
De streefhuur volgt het eigen huurbeleid, doelportefeuille, doelgroepenbeleid en de geldende wet- en regelgeving zoals het passend toewijzen en de maximale huur volgens het WWS. In de hoogte van de streefhuur wordt rekening gehouden met een eventueel van toepassing zijnde nieuwbouwopslag en/of huurbeklemming (daarbij rekening houdende met de resterende termijn hiervan).
De streefhuur wordt jaarlijks verhoogd volgens corporatiebeleid met een maximum volgens geldende wet- en regelgeving, zoals de maximale huur volgens het WWS. Daarnaast gelden de volgende uitgangspunten:
1. De streefhuur wordt, voor het berekenen van de huur bij mutatie, maximaal geïndexeerd met de prijsinflatie van het voorgaand jaar.
2. Als de voor gereguleerde woningen opgevoerde streefhuur hoger is dan de maximale huur volgens het WWS, moet de streefhuur neerwaarts gecorrigeerd worden naar deze maximale huur volgens het WWS. Dit geldt voor zowel laagsegment als middensegment.
3. Het streefhuurbeleid bij DAEB-woningen moet ook rekening houden met de sociale huurgrens (voormalige liberalisatiegrens) als bovengrens. Uitgangspunt is dat de beleidswaarde van DAEB-woningen blijft aansluiten bij het doorverhuren van de woongelegenheid als DAEB-woning. Daarbij past een streefhuur die niet hoger is dan de sociale huurgrens. Daarom is voor de beleidswaardeberekening voorgeschreven dat de geïndexeerde streefhuur van een DAEB-woning in enig jaar niet hoger mag zijn dan de geïndexeerde sociale huurgrens in dat jaar.
Let op: Dit uitgangspunt geldt alleen voor woningen in de DAEB-tak. Woningen in de niet‑DAEB-tak (gereguleerd en niet gereguleerd) kunnen een streefhuur hebben die boven de sociale huurgrens ligt.
Let op: Deze aftopping geldt voor de streefhuren en niet voor de contracthuren. Er zijn situaties mogelijk waarbij de contracthuur van een nog niet gemuteerde DAEB-woning boven de sociale huurgrens uitkomt.
In het Btiv (31 december 2021) is een blijvend gereguleerde woongelegenheid gedefinieerd als:
‘Woongelegenheid met een huurprijs van ten hoogste het in artikel 13, eerste lid, onderdeel a, van de Wet op de huurtoeslag genoemde bedrag, waarvan de waardering van de kwaliteit, bedoeld in artikel 5 van het Besluit huurprijzen woonruimte, niet kan leiden tot een huurprijs die hoger is dan dat bedrag.’
De genoemde huurprijs is de sociale huurgrens (voormalige liberalisatiegrens) en artikel 5 verwijst naar de maximale huur volgens het WWS. Hierbij geldt de huurprijs op het moment dat het huurcontract is aangegaan. De ingangsdatum van een huurcontract kan (ruim) voor het peilmoment van de waardering liggen. Of een woning gereguleerd is kan daarom niet zonder meer worden afgeleid uit de contracthuur op de peildatum van de waardering en de sociale huurgrens. Daarom is het feit of een woning wel of niet gereguleerd is een apart objectgegeven.
De sociale huurgrens wordt elk jaar op 1 januari vastgesteld en geldt dan voor het gehele kalenderjaar. De grenzen voor T+1 zijn gegeven. De grenzen voor T+2 zijn gelijk aan de grenzen voor T+1 verhoogd met de prijsinflatie in T+1. Die voor T+3 zijn de grenzen uit T+1 verhoogd met de prijsinflatie T+2, et cetera.
Met ingang van de Wet Betaalbare huur (juli 2024) zijn nieuwe begrippen geïntroduceerd om het onderscheid te duiden tussen sociale huur, middenhuur en vrije sector huur. Deze segmenten worden aangeduid als laagsegment, middensegment en hoogsegment.
Dit betreft de maximale huur volgens het woningwaarderingsstelsel (WWS). De maximale huur wordt jaarlijks op 1 januari verhoogd op basis van de prijsinflatie van het voorgaande kalenderjaar. Dit is opgenomen in de Leidraad parameters en uitgangspunten van het betreffende verslagjaar.
Bij toetsing van de contracthuur en streefhuur wordt, volgens de Wet Betaalbare huur, rekening gehouden met de nieuwbouwopslag of toeslag voor monumentale status. Dit is tijdelijk en komt te vervallen na afloop van de geldende of afgesproken termijn. Wanneer de nieuwbouwopslag van toepassing is, moet bij de beleidswaardeberekening voor de gehele kasstroomperiode rekening gehouden worden met de juiste huurniveaus. Dat wil zeggen: een periode met nieuwbouwopslag (maximaal 20 jaar) en zonder nieuwbouwopslag (restant van de 60-jaars kasstroomperiode).
Voor woningen met een monumentale status geldt, conform de Wet Betaalbare huur, een toeslag op de maximale huurprijs volgens het WWS. Deze opslag is blijvend.
De huurkasstroom voor de beleidswaardeberekening wordt bepaald op basis van een combinatie van de contracthuur (tot mutatie) en de streefhuur (na mutatie).
Bij de jaarlijkse reguliere huurverhoging van de contracthuur is het corporatiebeleid het uitgangspunt. Hierbij geldt een maximale verhoging volgens geldende wet- en regelgeving en afspraken, zoals afspraken over de hoogte van de huur bij nieuwbouw. Ook blijft voor gereguleerde woongelegenheden gelden dat de contracthuur niet hoger kan zijn dan de (geïndexeerde) maximale huur volgens het WWS.
Bij mutatie wordt de contracthuur aangepast naar de streefhuur. Daarbij is géén sprake van een periode van leegstand. Hoe snel dit wordt aangepast, is afhankelijk van de mutatiegraad. De mutatiegraad wordt minimaal op het niveau van de portefeuille woongelegenheden bepaald. De mutatiegraad bepalen op een lager niveau is daarbij toegestaan.
Mutatiegraad
De mutatiegraad is het gemiddelde aantal reguliere huuropzeggingen over de afgelopen 5 jaar. Deze wordt berekend door de som van het aantal reguliere mutaties in deze periode te delen door de som van de jaarlijkse ultimo-aantallen verhuureenheden.
De reguliere huuropzeggingen zijn alleen opzeggingen onder normale exploitatieomstandigheden. Mutaties door sloop, verkoop of samenvoeging tellen niet mee. Is door afwijkende omstandigheden, beperkte omvang, bij recente nieuwbouw of recent aangekochte woningen bepaling van de mutatiegraad niet mogelijk? Of geeft het een onrealistisch beeld? Dan maakt de corporatie een onderbouwde inschatting.
Er geldt een minimum mutatiegraad van 4%. En een maximale mutatiegraad van 50% voor eengezinswoningen (EGW), meergezinswoningen (MGW) en extramurale zorgeenheden en 100% voor studenteneenheden.
Fractionele en exponentiële benadering
Voor het muteren wordt er gewerkt met een fractionele benadering. Hierbij wordt de modelmatige fictie gehanteerd dat ook 1 woning fractioneel kan muteren.
Daarnaast moet de exponentiële benadering gevolgd worden. Bij de exponentiële benadering blijft de mutatiegraad gelijk en wordt deze toegepast op de niet gemuteerde woningen. Naarmate de tijd vordert, zijn sommige huren al eerder gemuteerd (geharmoniseerd) naar de streefhuur. Hierdoor harmoniseert ieder jaar een minder groot deel naar de streefhuur.
Bij een mutatiegraad van 5% geldt het volgende voor de berekening van de huurkasstroom.
• In jaar 1:
○ Voor 5,00% vindt er een mutatie plaats en wordt de streefhuur toegepast.
○ Voor de overige 95,00% van de huurcontracten blijft het bestaande contract van kracht en wordt de huur alleen regulier verhoogd.
• In jaar 2:
○ Voor 4,75% (5,00% over 95,00%) vindt er een mutatie plaats en wordt de streefhuur toegepast.
○ 5,00% is reeds in jaar 1 gemuteerd naar de streefhuur en wordt de huur regulier verhoogd.
○ Voor de overige 90,25% van de huurcontracten blijft het bestaande contract van kracht en wordt de huur alleen regulier verhoogd.
• Et cetera.
Bij mutatie wordt de huur aangepast naar de streefhuur. Dit gebeurt binnen de beleidswaardeberekening altijd medio jaar.
Als op het moment van waarderen sprake van leegstand en er feitelijk geen actieve contracthuur is, dan wordt bij de berekening van de beleidswaarde direct vanaf aanvang gerekend met de streefhuur.
Bij het bepalen van de beleidswaarde wordt uitgegaan van de huurkasstroom. In de kasstroomprognose wordt vervolgens een correctie toegepast voor huurderving.
Onder huurderving wordt verstaan:
• Niet-geïncasseerde huur- en overige opbrengsten:
○ Leegstand, waaronder mutatieleegstand, aanvangsleegstand en structurele leegstand.
○ Oninbare servicekosten en doorlopende servicekosten tijdens leegstand die ten laste komen van de eigenaar.
• Kosten door wanbetaling of leegstand ten laste van eigenaar.
De corporatie bepaalt de huurderving in beginsel op basis van de gerealiseerde huurderving over de voorgaande 5 jaren. Hierbij wordt uitsluitend uitgegaan van huurderving onder normale exploitatieomstandigheden, bij voortzetting van de exploitatie (doorexploitatie).
De huurderving wordt berekend als het totaal van de reguliere huurderving gedeeld door de som van de jaarlijkse verhuuropbrengsten bij volledige verhuur, volgens het corporatiebeleid. De huurderving wordt minimaal op het niveau van de portefeuille woongelegenheden bepaald. De huurderving bepalen op een lager niveau is daarbij toegestaan.
De bepaalde huurderving wordt als een vast percentage toegepast op de huursom tijdens de gehele DCF-periode.
Voor het onderhoud in de beleidswaardeberekening geldt een reeks van 60 jaar als uitgangspunt. Er is géén sprake van een (generieke) onderhoudsnorm. De onderhoudsreeks bevat het totaal aan (instandhoudings)onderhoudsuitgaven, zowel directe als indirecte onderhoudsuitgaven. Hieronder wordt beschreven hoe de onderhoudskasstroom voor de beleidswaardeberekening wordt bepaald. De onderhoudsuitgaven moeten geïndexeerd worden met de bouwkostenontwikkeling, zoals opgenomen in de Leidraad parameters en uitgangspunten van het betreffende verslagjaar.
Het handboek beleidswaarde sluit voor de definities onderhoud, investeringen en ingrijpende verbouwingen aan op het Memo onderhoud, verbetering en beheer uit 2020. In de praktijk zal enige interpretatie altijd nodig blijven in de toepassing bij concrete projecten. Dit handboek is alleen gericht op het onderhoud voor zover dit relevant is voor de beleidswaardebepaling. Het handboek wijkt op 2 punten af van het hierboven genoemde memo. Dit betreft de verwerking van ingrijpende verbouwingen (zie 4.2.3.1) en het achterstallig onderhoud in de beleidswaardeberekening (zie 4.2.3.2).
Instandhoudingsonderhoud betreft alle uitgaven die nodig zijn om het vastgoed in de technische en bouwkundige staat van de waardepeildatum te behouden. Hierbij wordt rekening gehouden met de geldende onderhoudscycli en het wegwerken van eventueel aanwezig achterstallig onderhoud. Het doel is het vastgoed gedurende 60 jaar in dezelfde staat te kunnen exploiteren. Dit impliceert dat er geen technische gebreken aanwezig mogen zijn en dat alle bouwdelen minimaal een conditiescore 4 behalen volgens NEN2767 (of een vergelijkbare methodiek) op het moment van onderhoud.
De (instandhoudings)onderhoudsuitgaven bestaan uit directe en indirecte onderhoudsuitgaven. De directe onderhoudsuitgaven in exploitatie zijn alleen de betaalde of toekomstige betalingen voor materiaal en de manuren om het onderhoud daadwerkelijk uit te voeren, rekening houdend met gangbare toerekeningen in een bedrijf. De indirecte onderhoudsuitgaven zijn de uitgaven voor technisch beheer. Deze moeten afzonderlijk worden bepaald.
Planmatig onderhoud en contractonderhoud vormen de basis voor de directe onderhoudsuitgaven. Deze uitgaven zijn opgenomen in de meerjarenonderhoudsbegroting (MJOB). Deze bevat alle maatregelen die nodig zijn om het bezit voortdurend in stand te houden.
Dit betreft zowel kortcyclisch als langcyclisch onderhoud. Dus ook de uitgaven voor de vervanging van daken, voegwerk en kozijnen zijn opgenomen, omdat dit in beginsel kwalificeert als instandhouding. Dit geldt ook voor het vervangen van installaties. Ook de uitgaven voor vervanging van keukens, badkamers en toiletten vallen onder de onderhoudsuitgaven in verband met het technisch en bouwkundig in stand houden van het gebouw.
Hoewel mutatieonderhoud vaak geen onderdeel is van de MJOB, moet dit wel als directe onderhoudsuitgaven worden opgenomen voor de beleidswaardeberekening. Dit geldt ook voor het inrekenen van dagelijks onderhoud, zoals reparatieverzoeken en dergelijke. In de beleidswaardeberekening mogen deze uitgaven apart worden toegerekend, zolang er een onderbouwing is op berekening/verdeelsleutel.
De uitgangspunten voor de MJOB worden onderbouwd aan de hand van concrete bronnen, rekening houdend met de conditie van het vastgoed. De MJOB moet aansluiten op de technische staat van het bezit op de waardepeildatum. En moet gebaseerd zijn op zowel historische realisaties als toekomstige onderhoudsactiviteiten gericht op een doorexploitatieperiode van 60 jaar. Daarnaast moet de MJOB per complex onderbouwd en uitlegbaar zijn. De MJOB moet realistisch, volledig en technisch onderbouwd zijn.
Let op: De onderhoudskasstroom in de beleidswaardeberekening moet onafhankelijk van de complexstrategie worden bepaald. De beleidswaardeberekening gaat uit van doorexploitatie van het bezit in exploitatie op waardepeildatum. Dit betekent een voortdurende exploitatie in dezelfde technische en bouwkundige staat. Het kan dus zijn dat de onderhoudskasstroom in de beleidswaardeberekening afwijkt van de onderhoudslasten in de meerjarenbegroting (dPi).
Op de volgende punten is aandacht vereist:
• Het ‘concept’ ingrijpende verbouwing geldt niet voor onderhoud in de beleidswaarde. Bij voorgenomen investeringen (inclusief ingrijpende verbouwingen) moet de corporatie voor de beleidswaardeberekening het onderhoud meenemen dat nodig zou zijn om de oorspronkelijke technische en bouwkundige staat te behouden, ook wanneer in de MJOB al wordt uitgegaan van een gewijzigde staat.
• Bij voorgenomen sloop worden de onderhoudslasten voor de laatste jaren vaak (deels) verlaagd in de MJOB. Zolang er op de waardepeildatum niet wordt voldaan aan de voorwaarden uit paragraaf 2.2.2 moet dit onderhoud voor de beleidswaarde worden hersteld naar het niveau van instandhouding.
• Bij voorgenomen verkoop (al dan niet onherroepelijk) moet voor de beleidswaarde het onderhoud gebaseerd zijn op oneindig doorexploitatie op waardepeildatum.
• Het komt incidenteel voor dat een corporatie tijdelijk (taakstellend) lagere onderhoudsuitgaven heeft dan op basis van instandhouding noodzakelijk is. In de beleidswaardeberekening wordt in die situatie het onderhoudsniveau op basis van instandhouding meegenomen. Bij structurele onderbesteding moet in de toekomstige jaren een inhaalslag in het onderhoud en/of achterstallig onderhoud tot uitdrukking komen in de berekende beleidswaarde.
Bij de waardering moet rekening gehouden worden met de eventuele aanwezigheid van achterstallig onderhoud.
De kosten van achterstallig onderhoud zijn kosten die het gevolg zijn van onvoldoende onderhoud. Het gaat hierbij om herstel van technische gebreken aan gebouwdelen die een slechtere conditiescore hebben dan 4 volgens NEN 2767 of vergelijkbaar. Of om externe omstandigheden (bijvoorbeeld dalende grondwaterstand, aardbevingen) die een direct gevaar vormen voor de elementaire gebouwprestaties en voor het op lange termijn doorexploiteren van de huurwoning. Dit kan onder meer betrekking hebben op funderingsproblemen en asbest dat moet worden verwijderd. Het gaat hierbij dus niet om instandhoudingsonderhoud, dat bedoeld is om een eenheid in eenzelfde technische en bouwkundige staat te houden.
De contante waarde van de kosten om achterstallig onderhoud of onderhoudsgebreken ongedaan te maken moet in mindering worden gebracht op de waarde van het vastgoed op T=0.
Let op: Dubbelingen moeten vermeden worden. Het kan zijn dat deze kosten ook al zijn opgenomen in de MJOB. De corporatie moet in dat geval de kosten voor het achterstallig onderhoud op T=0 corrigeren voor de kosten die al in de MJOB zijn opgenomen.
De verplichtingen voor EFG-energielabels worden in de beleidswaarde opgenomen. Door wetgeving wordt de verhuring beperkt. Daarom wordt een standaardverplichting aan het achterstallig onderhoud toegevoegd voor een woning met label E, F of G. Corporaties moeten hierbij de meest recente beschikbare informatie gebruiken voor het label. Door wijzigingen in de labelsystematiek in de loop van de jaren en mogelijke veranderingen in de woning, geven afgemelde labels niet altijd een goed beeld van de actuele situatie. Voor woongelegenheden waarvoor de corporatie geen energielabel beschikbaar heeft en voor monumenten moeten geen verplichtingen ingerekend worden. Zie voor de kosten voor het wegwerken van EFG-labels de Leidraad parameters en uitgangspunten van het betreffende verslagjaar. Hiervan mogen corporaties niet afwijken. De bedragen moeten per prijspeil van het moment van waardering opgenomen worden.
Let op: Wanneer in de MJOB al kosten zijn opgenomen voor het uitfaseren van deze labels, moeten deze kosten, om dubbeltelling te voorkomen, in mindering gebracht worden op het onderhoud voor de beleidswaardeberekening.
Onder indirecte onderhoudsuitgaven vallen de kosten die rechtstreeks zijn te relateren aan de technische beheeractiviteiten. Het betreft de (veelal personeels)kosten van vastgoedsturing (inclusief onderhoudsbeleid) en vastgoedbeheer (inclusief aansturing onderhoud). Hierbij kan worden gedacht aan werkzaamheden zoals opgenomen in tabel 2 van bijlage IV. Het gaat hierbij om de werkzaamheden in de kolom met technische beheeractiviteiten (aansturing en toezicht op onderhoud). De technische beheeractiviteiten moeten in de beleidswaarde op basis van een verdeelsleutel worden toegerekend aan de individuele vastgoedobjecten.
Let op: De indirecte onderhoudskosten worden bepaald met een inschatting van het langjarige niveau. Dit komt in beginsel overeen met de meerjarenbegroting (dPi). Belangrijk is wel dat het niveau representatief moet zijn als langjarige toekomstige kosten.
Voor de beleidswaardeberekening wordt een beheernorm bepaald. Hieronder wordt beschreven hoe de beheernorm voor de beleidswaardeberekening wordt bepaald. Hierbij wordt onderscheid gemaakt tussen beheerkosten en belastingen, verzekeringen en overige zakelijke lasten. De beheernorm wordt geïndexeerd op basis van de loonontwikkeling zoals opgenomen in de Leidraad parameters en uitgangspunten van het betreffende verslagjaar.
Beheerkosten zijn de kosten die worden gemaakt voor het beheer van de verhuureenheid. Het gaat hier om de beheerkosten en overige lasten zoals belastingen, verzekeringen en overige zakelijke lasten. Hieronder volgt een beschrijving van de posten die hierin worden meegenomen.
Onder beheerkosten vallen de kosten die rechtstreeks zijn te relateren aan de verhuur- en beheeractiviteiten. Het betreft de (veelal personeels)kosten van vastgoedsturing (inclusief huurbeleid) en vastgoedbeheer (inclusief verhuur). Hierbij kan worden gedacht aan werkzaamheden zoals opgenomen in tabel 2 van bijlage IV. Het gaat hierbij om de werkzaamheden in de kolom financieel/administratieve beheeractiviteiten (gericht op verhuuractiviteiten).
De volgende kosten vallen niet onder beheerkosten:
• Huurdersbegeleiding, zoals budgetcoaching, wijkbeheer en leefbaarheid.
• Organisatie en aansturing van de corporatie, zoals werkzaamheden van bestuur, RvC en management die niet direct met vastgoedbeheer te maken hebben.
• Administratieve lasten zoals jaarrekening, accountantscontrole en taxatie.
• Verplichtingen zoals de saneringsheffing en de bijdrageheffing Aw.
De lasten voor verhuur en beheeractiviteiten moeten in de beleidswaarde zo goed mogelijk worden toegerekend aan het vastgoed. Deze lasten kunnen op basis van een verdeelsleutel worden toegerekend.
Let op: Medewerkers kunnen, naast hun formele functie, ook werkzaamheden uitvoeren binnen andere (operationele) activiteiten. De kosten moeten daarom worden toegerekend op basis van een realistische inschatting van hun daadwerkelijke inzet per activiteit, passend bij de aard en omvang van de organisatie. Bijvoorbeeld: bij een kleine corporatie kan een bestuurder deels vastgoedtaken uitvoeren, waardoor een deel van de bestuurderskosten moet worden meegenomen in de beleidswaardeberekening.
Let op: De beheernorm wordt bepaald met een inschatting van het langjarige niveau. Dit komt in beginsel overeen met de meerjarenbegroting (dPi). Belangrijk is wel dat het niveau representatief moet zijn als langjarige toekomstige beheernorm.
Onder de overige lasten vallen de exploitatiekosten die niet direct te relateren zijn aan de subactiviteiten verhuren, beheren en onderhouden. Dit zijn echter wel kosten die worden veroorzaakt door het feit dat de corporatie vastgoed heeft. Enkele voorbeelden hiervan zijn:
• Onroerendzaakbelasting (OZB)
• Waterschapsbelasting
• Rioolheffing
• Overige belastingen en heffingen
• Verzekeringskosten
De overige directe operationele lasten exploitatie bezit moeten in de beleidswaarde op basis van een verdeelsleutel worden toegerekend aan de individuele vastgoedobjecten.
In dit hoofdstuk worden de nadere uitgangspunten voor de waardebepaling van de overige vastgoedtypen uiteengezet.
Met name de ontwikkeling van de huurinkomsten van BOG, MOG en ZOG wijkt sterk af van de in hoofdstuk 4 beschreven ontwikkeling van huurinkomsten van woningen. De voorschriften voor de huurontwikkeling van deze vastgoedtypen zijn daarom uitgebreider beschreven.
De ontwikkeling van de huurinkomsten van parkeergelegenheden en de bepaling van de exploitatielasten (onderhoud en beheer), gebeurt grotendeels op dezelfde manier als bij woongelegenheden. Voor deze onderdelen zijn in dit hoofdstuk alleen de uitzonderingen en bijzonderheden ten opzichte van hoofdstuk 4 opgenomen.
De actuele contracthuur is de overeengekomen kale maandhuur van de verhuureenheid op de peildatum van de waardering (ultimo T=0).
De jaarlijkse ontwikkeling van de contracthuur is bij BOG, MOG en ZOG in de praktijk meer gedifferentieerd dan bij woongelegenheden. Om redenen van eenvoud wordt de volgende systematiek gehanteerd:
• De contracthuren stijgen met de prijsinflatie van het voorgaande jaar, zoals opgenomen in de Leidraad parameters en uitgangspunten van het betreffende verslagjaar.
• De huurverhoging vindt in alle gevallen plaats per 1 juli van een kalenderjaar.
De streefhuur is de huur die naar verwachting realiseerbaar is bij nieuwe verhuring. De streefhuur volgt het eigen huurbeleid, doelportefeuille, doelgroepenbeleid en de geldende wet- en regelgeving. Dit kan een markthuur zijn, als het beleid van de corporatie is om een marktconform huurbeleid te hanteren voor het betreffende type vastgoed. De streefhuur wordt jaarlijks verhoogd volgens corporatiebeleid. De streefhuur is logischerwijs gelijk aan de streefhuur die ook in de meerjarenbegroting (dPi) wordt gehanteerd.
De huurkasstroom voor de beleidswaardeberekening wordt bepaald op basis van een combinatie van de contracthuur (tot mutatie) en de streefhuur (na mutatie).
Het uitgangspunt is dat de huurinkomsten van het actuele contract worden bepaald op basis van de gegevens van de actuele huurcontracten. De huren worden medio jaar verhoogd met de prijsinflatie van het voorgaande jaar. De huidige contracthuur wordt in de berekening opgenomen tot en met de einddatum van het contract.
De huurcontracten voor BOG, MOG en ZOG zijn divers en kunnen uit verschillende componenten bestaan, zoals een lineair en een annuïtair afschrijvingscomponent. Hierdoor kan de contracthuur grillig verlopen en is deze niet altijd te herleiden tot een vaste basishuur met een jaarlijkse inflatiecorrectie. Daarom kunnen de jaarhuren voor de looptijd van het huidige verhuurcontract handmatig worden ingevoerd. De in te voeren huurreeks is de werkelijke huur zoals die in het betreffende jaar verschuldigd is, inclusief de inflatiecorrectie zoals opgenomen in het contract. De gebruiker verwerkt de indexatie dus zelf in de ingevoerde bedragen.
Op het moment dat deze einddatum is bereikt, wordt verondersteld dat zich een van de volgende situaties voordoet: het huurcontract wordt verlengd of het huurcontract wordt opgezegd.
Bij verlenging geldt dat het huidige contract na afloop eenmalig wordt verlengd. Hierbij moet opgegeven worden tegen welke huur en voor hoe lang het contract wordt verlengd (de contractduur). Voor de huurprijs bij verlenging zijn er 2 opties in de beleidswaardeberekening:
• De huidige contracthuur wordt voor de opgegeven duur gecontinueerd en jaarlijks verhoogd met de prijsinflatie van het voorgaande jaar.
• De huur wordt bij aanvang van de verlenging vastgesteld op de streefhuur, geïndexeerd naar het moment van verlenging, en vervolgens jaarlijks verhoogd met de prijsinflatie van het voorgaande jaar.
Het is niet mogelijk dat meerdere verlengingen plaatsvinden gedurende de rekenhorizon van de waardering. Bovenstaande geldt bij de eerste mutatie, daaropvolgende mutaties worden behandeld als een opzegging.
Let op: Als de huidige contracthuur als handmatige reeks is opgevoerd en bij verlenging is gekozen voor het continueren van de contracthuur, dan moet de opgegeven reeks ook de periode van het verlengde contract omvatten.
Bij opzegging geldt dat aan het einde van het huurcontract opzegging plaatsvindt, en een nieuw huurcontract wordt afgesloten op basis van de opgegeven streefhuur.
De corporatie kan de contractduur van het nieuwe contract opgeven. Als er geen contractduur is opgevoerd, wordt uitgegaan van een standaard contractduur van 5 jaar.
Het is mogelijk dat er meerdere mutaties plaatsvinden tijdens de rekenhorizon van de waardering. Hierbij geldt telkens het hierboven beschreven principe: een nieuw contract tegen de opgegeven streefhuur voor de opgegeven contractduur.
Let op: Als het afsluiten van een nieuw huurcontract vereist dat verbouwingsingrepen noodzakelijk zijn, dan geldt dat de kosten die gepaard gaan met deze verbouwingsingrepen als kasstroom worden meegenomen in de DCF- berekening. Deze kosten worden gezien als mutatieonderhoud (zie 5.3).
In het geval van aanvangsleegstand (leegstand op de waardepeildatum) wordt uitgegaan van een leegstandsperiode van 6 maanden vanaf de waardepeildatum. Na afloop van deze periode wordt verondersteld dat het object wordt verhuurd tegen de streefhuur, voor een periode die gelijk is aan de bij de objectgegevens opgevoerde ‘contractduur bij verlenging of nieuw contract’. Als geen contractduur is opgevoerd, wordt uitgegaan van een standaard contractduur van 5 jaar.
Let op: Wanneer sprake is van leegstand op de waardepeildatum maar er al een contract is overeengekomen met een ingangsdatum ná de waardepeildatum van de waardering, wordt verondersteld dat het contract of de verhuureenheid tot die ingangsdatum leegstaat. Deze periode kan langer of korter zijn dan de standaardperiode van 6 maanden die wordt gehanteerd bij aanvangsleegstand. De opgevoerde contracthuur heeft in deze situatie als peildatum de ingangsdatum van het contract, tenzij uitdrukkelijk anders is vermeld.
Als bij de objectgegevens is gekozen voor verlenging blijft de huurder zitten en is er geen sprake van mutatieleegstand. Is er niet gekozen voor verlenging? Dan vindt er een mutatie van de huurder plaats. In dit geval geldt een mutatieleegstand van 6 maanden.
Bij het bepalen van de beleidswaarde wordt uitgegaan van de huurkasstroom. In de kasstroomprognose wordt vervolgens een correctie toegepast voor huurderving.
Onder huurderving worden verstaan:
• Niet-geïncasseerde huur- en overige opbrengsten:
○ Wanbetaling.
○ Oninbare servicekosten en doorlopende servicekosten tijdens leegstand die ten laste komen van de eigenaar.
• Kosten door wanbetaling of leegstand ten laste van eigenaar.
Let op: Omdat in de huurkasstromen al rekening wordt gehouden met leegstand, moet bij de bepaling van de huurderving voor BOG, MOG en ZOG de leegstand (waaronder mutatieleegstand, aanvangsleegstand en structurele leegstand) buiten beschouwing worden gelaten.
De corporatie bepaalt de huurderving in beginsel op basis van de gerealiseerde derving over de voorgaande 5 jaren. Hierbij wordt uitsluitend uitgegaan van derving onder normale exploitatieomstandigheden, bij voortzetting van de exploitatie (doorexploitatie). De huurderving wordt minimaal op het niveau van de totale portefeuille met BOG, MOG en ZOG bepaald. De huurderving bepalen op een lager niveau is daarbij toegestaan.
De huurderving wordt berekend als het totaal van de reguliere derving gedeeld door de som van de jaarlijkse verhuuropbrengsten bij volledige verhuur, volgens het corporatiebeleid.
De op deze manier bepaalde huurderving wordt als een vast percentage toegepast op de huursom gedurende de gehele DCF-periode.
Voor de huur van parkeergelegenheden gelden de volgende uitgangspunten:
• De contracthuur wordt verhoogd op basis van de prijsinflatie van het voorgaande kalenderjaar, zoals opgenomen in de Leidraad parameters en uitgangspunten van het betreffende verslagjaar.
• De streefhuur wordt jaarlijks verhoogd volgens corporatiebeleid.
• Ook voor parkeergelegenheden is het uitgangspunt dat de contracthuur per 1 juli van het jaar wordt aangepast.
• De huuraanpassing bij mutatie volgt dezelfde principes als die bij woongelegenheden: de fractionele en exponentiële benadering op basis van de opgegeven mutatiegraad. De mutatiegraad wordt minimaal op het niveau van de totale portefeuille parkeergelegenheden bepaald. De mutatiegraad bepalen op een lager niveau is daarbij toegestaan.
Voor wat betreft leegstand en huurderving gelden dezelfde principes als bij woongelegenheden:
• Er is geen sprake van mutatieleegstand in de berekening van de huurkasstroom. Net als bij woongelegenheden wordt de leegstand meegenomen in de huurderving.
• Als er op het moment van waarderen sprake is van leegstand, dan wordt bij de berekening direct vanaf aanvang gerekend met de streefhuur.
• In de kasstroomprognose wordt een correctie toegepast voor huurderving. Deze huurderving is inclusief leegstand. De huurderving wordt minimaal op het niveau van de totale portefeuille parkeergelegenheden bepaald. De huurderving bepalen op een lager niveau is daarbij toegestaan.
Voor de onderhouds- en beheerkosten geldt in de basis dezelfde instructie als voor woongelegenheden. Het onderhoud en beheer moeten volgens het eigen beleid van de corporatie worden ingerekend. Daarbij gelden de volgende aandachtspunten:
• Achterstallig onderhoud
Ook bij de waardering van overige vastgoedtypen moet rekening gehouden worden met de eventuele aanwezigheid van achterstallig onderhoud (zie paragraaf 4.2.3.2).
• Toerekening indirecte kosten
Bij de toerekening van indirecte onderhoudskosten en beheerkosten is het van belang dat deze kosten evenwichtig over de eenheden worden verdeeld, zodat geen sprake is van een onevenredige toerekening van kosten aan individuele eenheden (zie paragraaf 4.2.2).
• Mutatieonderhoud
Het mutatieonderhoud moet expliciet worden meegenomen in de beleidswaardeberekening en in overeenstemming zijn met het gehanteerde beleid van de corporatie (zie paragraaf 4.2.3).
• Btw-behandeling
Bij de waardering van overige vastgoedtypen moet rekening gehouden worden met een juiste verwerking van de btw-regels.
Woongelegenheden
Reguliere woongelegenheden
• Eengezinswoningen
• Meergezinswoningen
• Studenteneenheden
• Extramurale (zorg)eenheden
Niet-reguliere woongelegenheden
• Woonwagens
• Woonwagenstandplaatsen
• Woonschepen met ligplaatsen
• Flexwoningen
• Modulaire en/of verplaatsbare woningen, voor zover sprake is van een onroerende zaak
• Containerwoningen
• Tiny houses
• Onzelfstandige eenheden in flats voor verplegend personeel
• Skaeve huse
Overige vastgoedtypen
Bedrijfsonroerend goed (BOG), maatschappelijk onroerend goed (MOG) en Intramuraal zorgvastgoed (ZOG)
• Winkel
• Kantoor
• Commerciële ruimte
• Horeca
• Hotel
• Kinderdagverblijf
• Buurthuizen
• Gemeenschapscentra
• Jongerencentra
• (brede) Scholen
• Wijksportvoorzieningen
• Opvangcentra
• Steunpunten voor zorg of schuldsanering
• Centra voor jeugd en gezin
• Ruimten voor dagbesteding gehandicapten/ouderen
• Multifunctionele centra voor maatschappelijke dienstverlening
• Ruimten voor maatschappelijk werk of welzijnswerk
• Dorps- of wijkbibliotheken
• Psychiatrische inrichting
• Residentiële jeugdhulpverlening
• Verpleeghuis, hospices
• Ziekenhuis
• Woningcomplexen complexmatig verhuurd aan een woongroep of wooncoöperatie
Parkeergelegenheden
• Parkeerplaats
• Garagebox
De onderstaande tabel bevat een overzicht van de objectgegevens die nodig zijn voor de waardering. Hierbij is aangegeven op welk type vastgoed de gegevens betrekking hebben.
|
Woon gelegenheden |
Overige vastgoed typen |
Parkeer gelegenheden |
|
|---|---|---|---|
|
ID verhuureenheid (unieke ID cf. basisadministratie) |
V |
V |
V |
|
Type verhuureenheid (1) |
V |
V |
V |
|
DAEB of niet-DAEB (DAEB/niet-DAEB) |
V |
V |
V |
|
Actuele contracthuur (bedrag) |
V |
V |
V |
|
Aanvangsleegstand (ja/nee) |
V |
V |
V |
|
Streefhuur (bedrag) |
V |
V |
V |
|
Onderhoud volgens beleid (reeks met bedragen) |
V |
V |
V |
|
Beheer volgens beleid (bedrag) |
V |
V |
V |
|
Bedrag achterstallig onderhoud (bedrag) |
V |
V |
V |
|
Erfpacht van toepassing (2) |
V |
V |
V |
|
Erfpacht – kasstroom (reeks met bedragen) |
V |
V |
V |
|
Erfpacht – waardecorrectie (bedrag) |
V |
V |
V |
|
Energielabel, volgens 4.2.3.3 |
V |
X |
X |
|
Huurderving (in %) |
V |
V |
V |
|
Sloopjaar, volgens 2.2.2 (jaar) |
V |
V |
V |
|
Opbrengst grond (3) |
V |
V |
V |
|
Mutatiegraad (in %) |
V |
X |
V |
|
Zelfstandige verhuureenheid (ja/nee) |
V |
X |
X |
|
Gereguleerde verhuureenheid (laag/midden/hoog) |
V |
X |
X |
|
Ingangsdatum voor 1-7-2024 (ja/nee of datum) |
V |
X |
X |
|
Nieuwbouwopslag van toepassing (ja/nee) |
V |
X |
X |
|
Nieuwbouwopslag – eerste ingebruikname (datum) |
V |
X |
X |
|
WWS-punten (aantal punten4) |
V |
X |
X |
|
Monumentale status (cf. Wet betaalbare huur) |
V |
X |
X |
|
Boveninflatoire opslag (bij huurverhoging) |
V |
X |
X |
|
Aantal plekken binnen huurcontract (alleen bij ZOG) |
X |
V |
X |
|
Ingangsdatum huurcontract (datum) |
X |
V |
X |
|
Einddatum huurcontract (datum) |
X |
V |
X |
|
Contracthuur per jaar cf. 5.1.2.1 (reeks bedragen) |
X |
V |
X |
|
Indicatie verlenging huurcontract (ja/nee) |
X |
V |
X |
|
Huur bij verlening (contract- of streefhuur) |
X |
V |
X |
|
Contractduur bij verlenging of nieuw contract (jaren) |
X |
V |
X |
EGW, MGW, studenteneenheden, extramurale (zorg)eenheden, flexwoningen, BOG, MOG, ZOG of parkeergelegenheid.
Wel of geen erfpacht bij de verhuureenheid, met de indeling: geen erfpacht, eeuwigdurende erfpacht, voortdurende erfpacht, tijdelijke erfpacht.
Deze bijlage geeft verdere toelichting op de verwerking van erfpacht in de waardering. In de praktijk zijn er zeer uiteenlopende erfpachtovereenkomsten tussen woningcorporaties en gemeenten. Daarom is erfpacht hier uitsluitend op hoofdlijnen beschreven. Deze beschrijving is bedoeld als handreiking.
Wel of geen erfpacht en typen erfpacht
Qua zakelijk recht op de grond zijn de volgende 4 mogelijkheden (naar tijdsindeling) het meest gebruikelijk:
• Eigendom (geen erfpacht)
Er is geen splitsing tussen het economisch en juridisch recht van grondeigendom.
• Eeuwigdurende erfpacht
Bij eeuwigdurende erfpacht is het economisch recht van de grond voor eens en voor altijd gevestigd.
• Voortdurende erfpacht
Bij voortdurende erfpacht is in principe sprake van eeuwigdurende erfpacht. Deze kan eventueel tussentijds bij het einde van een tijdvak eindigen als de grondeigenaar en de erfpachter geen overeenstemming kunnen bereiken over de erfpachtvoorwaarden van het nieuwe tijdvak. Dit laatste is overigens hypothetisch, zodat in de praktijk naar tijdsindeling de eeuwigdurende erfpacht en de voortdurende erfpacht hetzelfde uitpakken.
• Tijdelijke erfpacht
Bij tijdelijke erfpacht eindigt het recht aan het einde van de termijn waarvoor het is aangegaan. Hierbij geldt wel dat het in de praktijk voorkomt dat erfpachtrechten in voorkomende gevallen ‘tijdelijk’ genoemd worden maar in de praktijk ‘voortdurend’ zijn omdat ze strikt genomen uitgaan van continuering bij het einde van het tijdvak.
In het objectgegeven ‘Erfpacht’ wordt aangegeven welke van deze 4 situaties van toepassing is.
Grondwaarde en bestemming
De grondwaarde (en daarmee de hoogte van de erfpachtverplichtingen) kan worden bepaald op basis van de huidige bestemming van de woning. Voor sociale woningen kunnen lagere grondprijzen gelden dan voor geliberaliseerde woningen. In de praktijk kan voor de bestemming onderscheid gemaakt worden tussen sociaal, middenhuur of geliberaliseerd. Bij de berekening van de erfpacht is het uitgangspunt dat de grondwaarde wordt bepaald op basis van de huidige bestemming van de woning.
Erfpachtcanon
Een ander aspect van de erfpacht gaat over de canon. Dit is de vergoeding die de erfpachter aan de grondeigenaar verschuldigd is voor zijn erfpachtrecht. Deze kan periodiek verschuldigd zijn, voor een bepaalde periode afgekocht, of eeuwigdurend afgekocht. De periodieke canon kan vast maar ook variabel zijn. Het is gebruikelijk dat de canon herzien wordt bij het einde van een tijdvak (bij tijdelijke erfpacht of voortdurende erfpacht).
Berekening
Bij de berekening van erfpacht kan er sprake zijn van een samenstelling van de volgende tijdvakken:
1. Canon
De erfpachtcanon tot de einddatum van het contract. De indexatie van de canon verschilt per contract en kan bijvoorbeeld jaarlijks of om de 2 of 5 jaar plaatsvinden.
2. Afkoopsom bij eerste herziening
De nieuwe afkoopsom op het moment van einde van het contract. Ook bij contracten met een jaarlijkse canon kan met die afkoopsom gerekend worden, omdat die op te vatten is als de herziene canonverplichtingen. Om de hoogte van de afkoopsom op herzieningsdatum te benaderen zijn de volgende gegevens nodig:
– De grondwaarde op peildatum. Deze kan als bekend worden verondersteld of worden berekend op basis van een grondquote.
– Een indexatie van de grondwaarde. Hiervoor kan de prijsinflatie worden gehanteerd ervan uitgaand dat grond in de loop der tijd reëel dezelfde waarde behoudt.
– Een afslag op de grondwaarde bij herziening: veel gemeenten rekenen bij herziening van de erfpacht met een reductie/afslag op de waarde.
– De tijdsduur tot het moment van herziening van het canon of het opnieuw afkopen.
3. Afkoopsom bij volgende herziening(en)
De afkoopsom bij de daaropvolgende herziening, bepaald op dezelfde manier maar verder in de tijd.
De hierboven beschreven aanpak is een handreiking. Werkelijke berekeningen kunnen afwijken van de hierboven beschreven principes.
In onderstaande tabel staan werkzaamheden die te relateren zijn aan de verhuur- en beheeractiviteiten. Hierbij is onderscheid gemaakt naar financieel/administratief en technisch beheer. Financieel/administratief beheer zal hierbij onder (verhuur en) beheeruitgaven verantwoord blijven en technisch beheer onder indirect onderhoud. De opsomming in tabel 2 is niet limitatief. Een en ander zal afhankelijk zijn van de specifieke activiteiten van de corporatie.
|
Asset management (Vastgoedsturing) |
Property management (Vastgoedbeheer) |
|
|---|---|---|
|
Financieel/administratief |
• Opstellen of actualiseren strategie • Opstellen of actualiseren investeringsstatuut • Opstellen, actualiseren of monitoren portefeuillestrategie • Opstellen, actualiseren of monitoren object beleidsplannen: het vertalen van portefeuillestrategie in concrete ingrepen in complexen • Huurbeleid • Betaalbaarheid en bereikbaarheid • Hold – Sell analyses • Prestatiemeting op basis budgetten • (Licentie)kosten systemen |
• Objectadministratie: huurcontracten, huuropzeggingen, wederverhuur, afhandelen huurachterstanden, huurincasso • Afrekenen servicekosten • Debiteuren- en crediteuren afhandeling • Brondata beheren en op orde brengen • Jaarlijkse rapportages over bezit • (Licentie)kosten systemen |
|
Technisch |
• Onderhoudsbeleid • Onderhoud toetsen • Onderhoud goedkeuren |
• Inspectie objecten en aansturen conditiemetingen, aansturen opstellen MJOP • Aanbesteden onderhoud • Toezicht op uitvoering onderhoud • Inspecties bij mutatie • Afhandelen opleveringen • Periodiek bezoek service- en onderhoudsmonteur • Afhandelen klachten |
Deze wijziging van de Regeling toegelaten instellingen volkshuisvesting 2015 (hierna: Rtiv) bevat een nadere uitwerking van de wet van 8 juli 2026 tot wijziging van de Woningwet in verband met het vervangen van de actuele waarde door de beleidswaarde5 en het besluit van 31 augustus 2026 houdende wijzigingen van het Besluit toegelaten instellingen volkshuisvesting 2015 in verband met de introductie van de beleidswaarde.
Als gevolg van de wijziging van artikel 35, tweede lid, van de Woningwet6 waarderen toegelaten instellingen (hierna: woningcorporaties) hun vastgoed in exploitatie vanaf verslagjaar 2026 niet langer tegen de marktwaarde in verhuurde staat. In plaats daarvan wordt het vastgoed in de jaarrekening gewaardeerd tegen de beleidswaarde. Daarmee komt het Handboek modelmatig waarderen marktwaarde, zoals was opgenomen als bijlage 2 bij de Regeling toegelaten instellingen volkshuisvesting 2025 (hierna: Rtiv), te vervallen. Met deze regeling wordt bijlage 2 vervangen door het Handboek beleidswaarde (hierna: Handboek).
Het Handboek beschrijft de wijze waarop woningcorporaties de beleidswaarde van hun vastgoed dienen te bepalen. In de situatie voorafgaand aan deze wijziging, is de methodiek voor de beleidswaarde nog onderdeel van het Handboek modelmatig waarderen marktwaarde. Met het vervallen van de modelmatige marktwaarde is voor de bepaling van de beleidswaarde een zelfstandig leesbaar handboek opgesteld. Bij het opstellen van het Handboek is grotendeels aangesloten bij de bestaande methodiek voor de bepaling van de beleidswaarde. De methodiek voor de waardering van woongelegenheden is niet gewijzigd.
De beleidswaarde van overige vastgoedtypen, zoals bedrijfsonroerend goed, maatschappelijk onroerend goed, intramuraal zorgvastgoed en parkeergelegenheden werd voorheen gelijkgesteld aan de marktwaarde in verhuurde staat. Voor deze overige vastgoedtypen is in het Handboek daarom een eigen berekeningsmethodiek opgesteld waarbij qua rekensystematiek is aangesloten bij het bestaande model uit het Handboek modelmatig waarderen marktwaarde. De uitgangspunten sluiten zoveel mogelijk aan bij de methodiek voor de beleidswaarde van woongelegenheden en er is geen inzet van externe taxateurs nodig. Ook zijn geen andere gegevens nodig dan die al gebruikt werden voor de bepaling van de marktwaarde. Uitgangspunten voor de huurkasstroom en disconteringsvoet wijken af van de methodiek voor woongelegenheden om specifieke eigenschappen van deze vastgoedtypen zo goed mogelijk te benaderen. Naast deze inhoudelijke aanpassingen zijn definities en formuleringen verduidelijkt en is de structuur van het handboek eenvoudiger en compacter opgezet.
In tegenstelling tot het Handboek modelmatig waarderen marktwaarde is het Handboek zo opgezet dat deze geen jaarlijkse actualisatie vereist. Hierdoor kunnen corporaties al vroeg in het jaarrekeningproces de beleidswaarde vaststellen en hoeft de Autoriteit woningcorporaties (hierna: Aw) niet ieder jaar een nieuw handboek op te stellen. Het definitieve Handboek modelmatig waarderen marktwaarde werd pas in maart in het jaar volgend op het betreffende verslagjaar gepubliceerd, wat vaak leidde tot dubbel werk voor corporaties. Om het Handboek toe te passen is jaarlijks in principe alleen een actualisatie van de disconteringsvoeten en economische uitgangspunten nodig. Deze zullen jaarlijks in augustus van het betreffende verslagjaar bekend worden gemaakt door de Aw met de Leidraad economische parameters.
Op grond van artikel 61 van het Btiv toetst de Aw jaarlijks of woningcorporaties meer staatssteun hebben ontvangen dan toegestaan. Met de zogeheten overcompensatieformule wordt het behaalde rendement getoetst aan een vastgestelde rendementsnorm. Voor woningcorporaties met veel bezit in aardbevingsgebieden en gebieden die voorheen werden aangemerkt als krimpgebied geldt een hogere rendementsnorm, zoals vastgesteld in artikel 61, vierde lid, van het Btiv. Reden hiervoor is dat in deze gebieden de risico’s op bijvoorbeeld leegstand en waardedaling groter zijn dan gemiddeld. De betreffende gebieden werden voorheen vastgelegd in het Handboek modelmatig waarderen marktwaarde. Met het vervallen van de modelmatige marktwaarde wordt in artikel 22aa van de Rtiv bepaald dat de gebieden, bedoeld in artikel 61, vierde lid, van het Btiv, de grondgebieden zijn van de in bijlage 5a bij de Rtiv genoemde gemeenten.
De regeldrukeffecten van het vervallen van de verplichting om de modelmatige marktwaarde te berekenen en verantwoorden, en daarmee het vervallen van het Handboek modelmatig waarderen marktwaarde, zijn uitgewerkt in de memorie van toelichting7 bij het wetsvoorstel tot wijziging van de Woningwet in verband met het vervangen van de actuele waarde door de beleidswaarde.
De methodiek voor het bepalen van de beleidswaarde is op enkele punten gewijzigd, met geringe gevolgen voor de regeldruk. De Aw heeft bij het opstellen van het Handboek nauw samengewerkt met de softwareleveranciers die de waarderingsmodellen leveren voor de beleidswaardering, zodat de wijzigingen met betrekking tot de overige vastgoedtypen eenvoudig kunnen worden geïmplementeerd in de waarderingsmodellen. Dit proces met softwareleveranciers vond al jaarlijks plaats rondom de actualisatie van het Handboek modelmatig waarderen marktwaarde en is dus geen nieuwe taak. Corporaties hoeven voor de waardering van de overige vastgoedtypen geen andere gegevens aan te leveren dan voorheen voor de modelmatige marktwaarde, waardoor er geen structurele gevolgen zijn voor de regeldruk.
Een concept van deze regeling zal gedurende zes weken in internetconsultatie worden gegeven. Daarnaast is het Adviescollege Toetsing Regeldruk gevraagd om een advies uit te brengen en is de Aw gevraagd om een Handhaafbaarheid-, Uitvoerbaarheid- en Fraudebestendigheidstoets (HUF-toets) uit te voeren. In deze paragraaf wordt ingegaan op de uitkomsten hiervan.
Het Adviescollege toetsing regeldruk (ATR) heeft het dossier niet geselecteerd voor een formeel advies omdat het geen omvangrijke gevolgen voor de regeldruk heeft.
Het Handboek is al geconsulteerd onder de partijen die er in de praktijk mee te maken krijgen. De Aw heeft voorafgaand aan en gedurende de totstandkoming van het Handboek input ontvangen van een representatieve selectie van corporaties, softwareleveranciers en accountants. Een concept van het Handboek is vervolgens ter consultatie voorgelegd aan deze partijen. Op basis van de ontvangen feedback zijn in het Handboek nog aanpassingen doorgevoerd. Het Handboek is in maart 2026 gepubliceerd op de website van de Aw zodat de partijen die ermee te maken krijgen hier tijdig kennis van kunnen nemen. Naar aanleiding van de internetconsultatie is het Handboek nog op enkele punten aangepast. De definitieve versie is op 1 oktober 2026 gepubliceerd op de website van de Aw.
De Aw heeft op 15 juli 2026 een Handhaafbaarheid-, Uitvoerbaarheid- en Fraudebestendigheidstoets uitgebracht. De Aw concludeert dat zij haar werkzaamheden na inwerkingtreding van deze regeling onverminderd kan blijven uitvoeren.
Deze regeling is van 1 juli tot en met 12 augustus 2026 openbaar geconsulteerd. Er zijn zes reacties ingediend. De reacties hebben tot een aantal kleine aanpassingen en verduidelijkingen geleid. Hieronder wordt per onderwerp ingegaan op de ingediende reacties.
Waarderingsmethodiek
Een aantal reacties gaat in op de type-indeling van het vastgoed in hoofdstuk 3.1 van het handboek. Specifiek gaat het om de indeling van woningen die intermediair worden verhuurd. Finance Ideas stelt dat de indeling van intermediair verhuurde zorgwoningen als zorgvastgoed (ZOG) niet altijd terecht is, omdat intermediaire verhuur lang niet altijd een hoger risico met zich meebrengt dan directe verhuur aan de bewoner. De hogere risico-opslag die geldt voor ZOG-investeringen heeft een grote impact op de hoogte van de beleidswaarde en dit zou bij intermediair verhuurde woningen niet altijd terecht zijn. Door Cooplink wordt aandacht gevraagd voor de gevolgen die deze type-indeling heeft voor beheercoöperaties, die eveneens werken met intermediaire verhuur. Naar aanleiding van de ingediende reacties is in het handboek aangescherpt dat de manier waarop het beheer en de verhuur zijn ingericht niet automatisch het vastgoedtype voor de beleidswaardebepaling bepaalt. Als het reguliere woningen betreft, die ook zonder de beheerconstructie als reguliere woonruimte kunnen worden verhuurd, mogen deze als reguliere woongelegenheden worden gewaardeerd.
In de reacties van Finance Ideas en Aedes wordt aandacht gevraagd voor de kwantitatieve gevolgen van de rekenhorizon voor flexwoningen, die in de consultatieversie van deze regeling wordt beperkt tot de periode waarin de woongelegenheden op de huidige locatie worden geëxploiteerd. Dit heeft naar verwachting aanzienlijke negatieve gevolgen voor de waarde en daarmee voor de business case van flexwoningen. In het handboek wordt toegelicht dat, mits voldoende onderbouwd, een restwaarde mag worden meegenomen in de waardering. Daarnaast wordt in het handboek aangevuld dat wanneer een beroep kan worden gedaan op subsidieregelingen of garanties gericht op de herplaatsing van flexwoningen, dit kan worden betrokken bij de waardering.
In de beleidswaardebepaling speelt de onderhoudsbegroting van de corporatie een belangrijke rol. In de reactie van Finance Ideas wordt gereflecteerd op de discretionaire die corporaties hierbij hebben om het gewenste onderhoudsniveau te bepalen. Finance Ideas stelt vast dat er grote variatie is in het ingerekende onderhoudsniveau tussen verschillende corporaties en dat corporaties een belang zouden hebben om de beleidswaarde via de onderhoudskasstromen te beïnvloeden. Het is bekend dat er grote verschillen zichtbaar zijn in het ingerekende onderhoud. Hierbij wordt opgemerkt dat er ook een grote variatie is in leeftijdsopbouw en kwaliteit van het bezit en dat verschillen in het gewenste onderhoudsniveau ook goed denkbaar zijn. Dat is juist hetgeen de beleidswaarde moet reflecteren. Er is niet gekozen voor het voorschrijven van vaste onderhoudsnormen, omdat daarmee minder wordt aangesloten bij de realiteit van de corporatie. Wat betreft het inzicht dat corporaties hebben in hun eigen onderhoudsbehoefte wordt erkend dat hier een verbeterslag nodig is. De beleidswaardebepaling kan in de komende jaren bijdragen aan een verbetering van de onderhoudsprognoses van corporaties. Voor zover er al een prikkel bestaat voor corporaties om onrealistische onderhoudskasstromen in te rekenen, is er een rol voor de toezichthouder om de ingerekende onderhoudsniveaus kritisch te bevragen. Ook de controlerend accountant heeft hierin een rol, zeker nu de beleidswaarde de waarderingsgrondslag is in de balans.
Tot slot gaat Finance Ideas in op de veronderstelling van een eeuwigdurende exploitatie en de kwetsbaarheid van het niet meenemen van bepaalde verbeteruitgaven. Zoals in de reactie wordt aangegeven is deze uitwerking van de beleidswaarde al een aantal jaren geleden ingevoerd. Het dilemma over de verbeteruitgaven is niet nieuw en dit is destijds ook uitvoerig meegewogen in de uitwerking van de methodiek. Er is voor gekozen om toekomstige verbeteruitgaven alleen mee te nemen in de beleidswaarde wanneer hiervoor een verplichting geldt, omdat andere mogelijke uitgaven met te veel onzekerheid omgeven zijn8. Dat geldt ook voor het uitgangspunt om in de beleidswaardeberekening pas rekening te houden met sloop wanneer er een definitief besluit ligt. Er is op dit moment geen aanleiding om de methodiek op deze punten aan te passen.
Praktische uitvoerbaarheid van het handboek beleidswaarde
De Nederlandse Beroepsorganisatie van Accountants (NBA) en Aedes roepen in hun reacties op om meer duidelijkheid te geven ten aanzien van het detailniveau waarop de beleidswaarde dient te worden opgesteld en waarop de accountantscontrole dient plaats te vinden. In het handboek is opgenomen dat het voor de hand ligt dat de beleidswaarde wordt vastgesteld op een detailniveau dat aansluit bij het niveau waarop vastgoedsturing, onderhoudsplanning en kasstromen worden ingericht. Ten aanzien van de accountantscontrole is in het accountantsprotocol het uitgangspunt opgenomen dat de controle op portefeuilleniveau mag plaatsvinden.
De NBA pleit daarnaast voor een overzicht met definities in aanvulling op de bijlage met de objectkenmerken. Hiervoor geldt dat de meeste objectkenmerken worden toegelicht op de plekken in het handboek waar zij relevant zijn. Hier is voor gekozen om onnodige dubbelingen en een te omvangrijke bijlage te voorkomen. Voor een aantal objectkenmerken dat niet in de lopende tekst van het handboek terugkomt, is een toelichting opgenomen in een voetnoot. Daarnaast is het energielabel toegevoegd aan de lijst met objectkenmerken.
In de reactie van Ons Huis Enschede wordt gevraagd om duidelijkheid over hoe een ingrijpende verbouwing dient te worden verwerkt in de beleidswaarde. Hiervoor geldt dat een ingrijpende verbouwing, zoals gedefinieerd in het Memo onderhoud, verbetering en beheer uit 2020, als investering wordt gezien en daarom niet meetelt als onderhoudskasstroom in de beleidswaarde. Wanneer er bij een complex een ingrijpende verbouwing gepland is, dient de corporatie voor de beleidswaardeberekening van dat complex enkel het onderhoud in te rekenen dat nodig zou zijn om de oorspronkelijke technische en bouwkundige staat de behouden.
Evaluatie
In enkele reacties, waaronder de gezamenlijke reactie van Aedes en de Vereniging van toezichthouders in woningcorporaties (VTW), wordt gevraagd om de werking en uitvoerbaarheid van het handboek beleidswaarde te evalueren. Er is afgesproken dat BZK na het eerste toepassingsjaar in gesprek gaat met de Aw om te horen over de eerste praktijkervaringen met het handboek beleidswaarde en om zicht te krijgen op eventuele signalen met betrekking tot de uitvoerbaarheid. Daarnaast is BZK ook vertegenwoordigd in sectoroverleggen van accountants die werkzaam zijn in de corporatiesector. Via die overleggen kunnen accountants alsook corporaties vroegtijdig signalen delen. Mochten signalen uit de praktijk, na het eerste toepassingsjaar of verder in de toekomst, daar aanleiding toe geven dan kunnen er aanpassingen in het handboek worden doorgevoerd.
Deze regeling zal gelijktijdig in werking treden met de wet van 8 juli 2026 tot wijziging van de Woningwet in verband met het vervangen van de actuele waarde door de beleidswaarde. Op datzelfde moment zal de wijziging van het besluit van 31 augustus 2026 houdende wijzigingen van het Besluit toegelaten instellingen volkshuisvesting 2015 in verband met de introductie van de beleidswaarde in werking treden. Gestreefd wordt naar een datum van 1 januari 2027. Dit betekent dat de nieuwe regels omtrent de beleidswaarde voor het eerst van toepassing zullen zijn over de jaarrekening van woningcorporaties van 2026.
Met de komst van het nieuwe Handboek kan het begrip modelmatige marktwaarde worden vervangen door getaxeerde marktwaarde in artikel 12b van de Rtiv. Dit onderdeel strekt hiertoe. Verder is het met de komst van het nieuwe Handboek niet meer noodzakelijk voor corporaties om de modelmatige marktwaarde dan wel de getaxeerde marktwaarde te hanteren voor de waardes bedoeld in de artikelen 22, derde lid, en 24a van het Btiv. Zij hoeven als gevolg van deze wijziging enkel de getaxeerde marktwaarde in verhuurde staat te hanteren.
Deze wijziging is noodzakelijk nu de verwijzing naar artikel 31, vierde lid, als gevolg van het besluit van 31 augustus 2026 houdende wijzigingen van het Besluit toegelaten instellingen volkshuisvesting 2015 in verband met de introductie van de beleidswaarde niet meer juist is. Daarom wordt nu verwezen naar artikel 31, tweede lid, van het Btiv.
Met dit onderdeel komt het derde lid van artikel 15 van de Rtiv te vervallen. Dit is het gevolg van de vaststelling van het nieuwe Handboek.
Met dit onderdeel worden gebieden met een afwijkende rendementsnorm aangewezen. De redenen hiervoor zijn toegelicht in het algemeen deel van deze toelichting.
Met dit onderdeel wordt het nieuwe Handboek juridisch verankerd in de Rtiv. De redenen hiervoor zijn toegelicht in het algemeen deel.
De Minister van Volkshuisvesting en Ruimtelijke Ordening, E. Boekholt-O'Sullivan
Als gevolg van wet van 8 juli 2026 tot wijziging van de Woningwet in verband met het vervangen van de actuele waarde door de beleidswaarde.
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/stcrt-2026-35739.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.
 Authentieke versie (PDF)
 Informatie
 Printen
 Delen