Staatscourant van het Koninkrijk der Nederlanden
| Datum publicatie | Organisatie | Jaargang en nummer | Rubriek |
|---|---|---|---|
| Ministerie van Sociale Zaken en Werkgelegenheid | Staatscourant 2026, 30114 | ander besluit van algemene strekking |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.
De Minister van Sociale Zaken en Werkgelegenheid
Gelet op artikel 7d, eerste en tweede lid, van het Besluit uitvoering Pensioenwet en Wet verplichte beroepspensioenregeling;
Besluit:
Ik besluit tot vaststelling van het Standaardmodel Keuze Variabel-vast pensioen voor het jaar 2026 en verder. Het Standaardmodel is als bijlage aan dit besluit toegevoegd.
Dit besluit zal met de toelichting en bijlage in de Staatscourant worden geplaatst.
De Minister van Sociale Zaken en Werkgelegenheid, J.A. Vijlbrief
Maak uw <voorlopige> keuze:
|
Vanaf het moment dat u uw pensioen laat ingaan, krijgt u een variabel of vast pensioen, zo lang u leeft. De keus is aan u. Kiest u niet? Dan ontvangt u een <vast><variabel> pensioen. <Kiest u voor een vast pensioen? Dan dragen wij <het kapitaal voor uw pensioen><uw persoonlijk pensioenvermogen> (1) over naar de organisatie die u heeft uitgekozen en het vaste pensioen gaat uitkeren. U krijgt dan geen pensioen van ons.> (2) |
Toelichting:
Een uitleg van de keuze en het moment waarop de keuze gemaakt wordt of kan worden, is verplicht. De tekst is vormvrij.
(1) Gebruik de term die door het pensioenfonds wordt gebruikt als het persoonlijk pensioenvermogen wordt aangeduid. Zie ‘Onze Taal op Groen’ voor een toelichting op mogelijke termen die u kunt gebruiken. Dit geldt ook voor de termen ‘variabel’ en ‘vast’ pensioen: gebruik termen die aansluiten bij de overige communicatie over dit onderwerp door het pensioenfonds.
(2) Toon deze uitleg (of een variant) als het vaste pensioen niet door het pensioenfonds wordt uitgekeerd. Keert het pensioenfonds ook het vaste pensioen uit? Laat deze tekst dan weg.
|
Naam [naam] Geboortedatum [datum] Pensioennummer [nummer] <Verwacht kapitaal voor uw pensioen als u [reglementaire pensioenleeftijd]> bent: [bedrag] euro> Uw partner [naam] |
Toelichting:
(3) In schriftelijke communicatie is het verplicht een blok op te nemen, waaruit duidelijk wordt voor wie de opgave bedoeld is. In een online keuzeomgeving is dit niet verplicht (de deelnemer is immers ingelogd). In dat geval is het wel verplicht het verwachte kapitaal voor pensioen te tonen als de keuze wordt aangeboden bij pensioeningang. Bij een voorlopige keuze is de hoogte van het kapitaal bij pensioeningang afhankelijk van de keuze. Zie de handleiding bij dit standaardmodel voor een toelichting op de rekenleeftijd die gehanteerd kan worden.
|
Een variabel pensioen <U ontvangt uw pensioen van [naam pensioenuitvoerder].> <De hoogte van uw pensioen wordt elk jaar opnieuw berekend. <Duiding van het variabele karakter op een manier die aansluit bij de situatie op dat moment, bijvoorbeeld>: ‘Op dit moment is de kans groot dat uw pensioen de komende jaren omhooggaat. Er is een kleine kans dat uw pensioen omlaaggaat.’ <We informeren u elk jaar in [maand] wat uw pensioen vanaf [maand+ jaar] is.> <Of uw pensioen omhooggaat of omlaaggaat, hangt af van de opbrengst van de beleggingen en de rente <en de reserve>> <beschrijf eventueel dat de wijze van beleggen van invloed is op de uitkomst als het gaat om de voorlopige keuze in de opbouwfase is> |
|
<<Voorlopige keuze> <Keuze voor geleidelijk inkopen variabel pensioen 10 jaar voor pensioeningang>> (4) Belangrijk: <<Gaat uw voorkeur uit naar><Kiest u voor>een variabel pensioen?><Dan [beschrijf het beleid en de wijze van beleggen of de manier waarop een variabel pensioen wordt ingekocht in de periode tot pensioeningang]> (5) <U kunt uw <voorlopige> keuze voor een variabel pensioen <nog><niet meer> veranderen op het moment dat u uw pensioen laat ingaan>. (6) |
|
Een vast pensioen (7) [Als vast pensioen moet worden ingekocht] <Een ‘vast pensioen’ kan daadwerkelijk ‘vast’ of ‘stabiel’ zijn. Bij een ‘vast pensioen’ blijft de hoogte van uw pensioen gelijk, de rest van uw leven. Een stabiel pensioen kan omhooggaan, maar de kans op een verhoging is meestal kleiner dan bij een variabel pensioen. Er is ook een kleine kans dat een stabiel pensioen omlaaggaat, als het heel erg tegenzit op de financiële markten.> Heeft u interesse in een vast (of stabiel) pensioen? Vraag dan offertes op bij een verzekeraar. <Houd er rekening mee dat deze offertes hoger of lager kunnen uitvallen dan de bedragen die u in deze berekening ziet staan.> Op basis van deze offertes kiest u de organisatie van wie u uw pensioen ontvangt. Heeft u al een pensioen staan bij een pensioenfonds dat een stabiel pensioen uitbetaalt? Dan kunt u ook bij dat pensioenfonds een offerte opvragen. |
|
<<Voorlopige keuze><definitieve keuze>> Belangrijk: [Gaat uw voorkeur uit naar] [Kiest u voor] een vast pensioen? Dan <beschrijf gevolgen van de keuze>. <Maakt u geen keuze? Dan <beschrijf de gevolgen>>. (5) <U kunt uw <voorlopige> keuze <nog><niet meer> veranderen op het moment dat u uw pensioen laat ingaan.> (6) |
|
<<Als vast pensioen door het pensioenfonds wordt uitgekeerd>> <U ontvangt het vaste pensioen ook van [naam pensioenuitvoerder].> <U weet <vooraf><(ongeveer)> welk bedrag u elk jaar krijgt, de rest van uw leven.> <Er is een kans dat uw pensioen omhooggaat, maar die kans is meestal kleiner dan bij een variabel pensioen.> <Er is ook een <zeer><kleine> kans dat uw pensioen omlaaggaat, als het erg tegenzit op de financiële markten.> |
|
<<Voorlopige keuze><definitieve keuze>> Belangrijk: Kiest u voor een vast pensioen? Dan <beschrijf gevolgen van de keuze> (5) <U kunt uw <voorlopige> keuze <nog><niet meer> veranderen op het moment dat u uw pensioen laat ingaan.> (6) |
Toelichting:
Verplicht: Een beschrijving van het variabele en vaste pensioen is een verplicht component. De teksten zijn vormvrij.
(4) Pas deze tekst aan, afhankelijk van de vraag of het om een voorlopige of definitieve keuze gaat. Pas de teksten aan op de situatie; gebruik niet de term ‘voorlopig’ als een keuze niet meer veranderd kan worden.
(5) Beschrijf duidelijk en concreet wat de gevolgen zijn van de keuze. Benoem het gegeven dat in de toekomst naar verwachting de prijzen gaan stijgen en dat de deelnemer hiermee rekening moet houden bij het maken van de keuze.
Maak ook duidelijk wat het niet maken van een keuze betekent in het geval van een voorlopige keuze, bijvoorbeeld voor het beleggingsprofiel dat wordt gevoerd.
(6) Maak duidelijk of de keuze definitief is of niet.
(7) Pas de tekst in dit blok aan.
Noem het alternatief van een variabel pensioen ‘vast’, tenzij het door het pensioenfonds wordt uitgekeerd en sprake is van een pensioen dat ook verhoogd of verlaagd kan worden. Gebruik in dat geval de term ‘stabiel’ (of een andere term als al een term gehanteerd wordt in de eigen communicatie). Het advies is de gekozen termen consequent in alle communicatie te gebruiken. Is sprake van shoprecht? Dan is het advies het alternatief voor het variabele pensioen aan te duiden als ‘vast’. De toelichting maakt duidelijk dat er verschillende varianten zijn van een ‘vast pensioen’.
|
• <Houd rekening met het totale inkomen dat u ontvangt als u met pensioen bent. U ziet op www.mijnpensioenoverzicht.nl al uw pensioenen bij elkaar en uw AOW.> • <Mogelijk heeft u zelf nog iets geregeld: denk aan een bedrag dat u gespaard heeft of een inkomen dat u ontvangt als u eenmaal met pensioen bent.> • <Ga na welk inkomen u minimaal nodig heeft om van rond te komen.> • <Houd rekening met het gegeven dat de prijzen geleidelijk stijgen. Naar verwachting heeft u in de toekomst een hoger pensioen nodig om hetzelfde te kunnen blijven kopen als u nu kunt kopen met uw pensioen. Bij de bedragen bij pijlen ziet u uw pensioen mét koopkracht. In dat bedrag is de verwachte stijging van de prijzen dus verwerkt. U kunt deze bedragen vergelijken met uw inkomen en uw uitgaven op dit moment.> |
|
Belangrijk: • <Bij het berekenen van de bedragen zijn wij ervan uitgegaan dat u uw pensioen laat ingaan als u <<leeftijd> jaar wordt><voor het eerst AOW krijgt>. U bepaalt echter zelf wanneer u uw pensioen daadwerkelijk laat ingaan. Wilt u uw pensioen eerder of later laten ingaan dan de leeftijd in deze berekening? Dan kan dat. Het moment waarop u uw pensioen laat ingaan, heeft gevolgen voor de hoogte van uw pensioen. > • <<voorlopige keuze>> Als u de voorlopige keuze maakt voor een variabel of vast pensioen, maakt u nog geen keuze voor het moment waarop u uw pensioen wilt laten ingaan.> • <<Voorlopige keuze>>Kiest u voor een variabel pensioen? Dan houdt u de mogelijkheid om op het moment dat u uw pensioen laat ingaan te kiezen voor een vast pensioen. <Kiest u voor een vast pensioen? Dan kunt u uw keuze niet meer veranderen.> (8) • <<Definitieve keuze>>U kunt uw keuze niet meer veranderen als u eenmaal gekozen heeft. |
Toelichting:
Verplicht: Een uitleg die helpt bij het maken van de keuze is een verplicht onderdeel. De teksten zijn vormvrij.
(8) Is de keuze voor een vast of variabel pensioen definitief? Geef dat dan hier duidelijk aan. Kan een voorlopige keuze voor een vast pensioen nog aangepast worden als het pensioen ingaat? Dan hoeft deze bullet niet getoond te worden.
|
<We hebben deze berekening gemaakt op basis van [beschrijf uitgangspunten voor de berekening, onder andere de leeftijd waarop het pensioen berekend is, de wijze van beleggen tot de pensioenleeftijd als de deelnemer een voorlopige keuze maakt voor een variabel dan wel een vast pensioen en de vraag of er wel of geen rekening is gehouden met een nabestaandenpensioen.]> |
|||||
|
<Variabel pensioen> |
<Vast pensioen> |
||||
|
<Uw verwachte kapitaal voor pensioen als u [reglementaire pensioenleeftijd] bent: € [bedrag] (9) Dit kapitaal levert naar verwachting het volgende pensioen op: € [bedrag] euro bruto per [maand][jaar]> |
<Uw verwachte kapitaal voor uw pensioen als u [reglementaire pensioenleeftijd] bent: € [bedrag] (9) Dit kapitaal levert naar verwachting het volgende pensioen op: € [bedrag] euro bruto per [maand][jaar]> |
||||
|
<We kunnen uw pensioen ook berekenen mét koopkracht. Het handige van uw pensioen mét koopkracht is dat u geen rekening hoeft te houden met de verwachte stijging van de prijzen nadat uw pensioen is ingegaan. Dat zit verwerkt in het bedrag. U kunt deze bedragen vergelijken met uw inkomen en uw uitgaven op dit moment om na te gaan of u kunt rondkomen met uw pensioen.> |
|||||
|
<Variabel pensioen> |
<Vast pensioen> |
||||
|
<Uw verwachte pensioen met koopkracht als u het laat ingaan op uw [reglementaire pensioenleeftijd]: € [bedrag] bruto per [maand][jaar]> |
<Uw verwachte pensioen met koopkracht als u het laat ingaan op uw [reglementaire pensioenleeftijd]: € [bedrag] bruto per [maand][jaar]> |
||||
|
Als het heel erg tegenzit: € [bedrag] bruto per [maand][jaar] |
|
Als het heel erg meezit: € [bedrag] bruto per [maand][jaar] |
Als het heel erg tegenzit: € [bedrag] bruto per [maand][jaar] |
|
Als het heel erg meezit: € [bedrag] bruto per [maand][jaar] |
|
<De kans is groot dat uw pensioen tussen het hoogste en laagste bedrag uitkomt.> <Geef eventueel een nadere duiding van de kenmerken van de varianten. Beschrijf bijvoorbeeld in welke mate het pensioen naar verwachting de stijging van de prijzen gaat bijhouden> |
|||||
Toelichting:
Een inschatting van het pensioen in de variant die het pensioenfonds aanbiedt, is een verplicht component. Het tonen van bedragen voor de variant die het pensioenfonds eventueel niet aanbiedt is niet verplicht. Voor elke (of de) variant(en) die getoond wordt, zijn alle bedragen die in de desbetreffende kolom staan, inclusief het gebruik van de navigatiemetafoor, verplicht. Zijn er geen verschillen in de URM scenario's bij het vaste pensioen, dan hoeven de linker en rechterpijl met de bijbehorende bedragen niet getoond te worden. Wordt de informatie online aangeboden, dan kan de informatie eventueel interactief worden gepresenteerd, met de default als basis.
(9) Verplicht: Toon het kapitaal in het verwachte scenario voor de deelnemer op de reglementaire pensioenleeftijd, de gekozen rekenleeftijd (of de door de deelnemer gekozen ingangsleeftijd), uitgaande van de life-cycle in het beleggingsbeleid die tot pensioeningang zal worden gevoerd als de deelnemer een voorlopige keuze maakt voor een variabel dan wel een vast pensioen.
|
<We hebben deze berekening gemaakt op basis van [beschrijf uitgangspunten voor de berekening, onder andere de leeftijd waarop het pensioen berekend is en de vraag of er wel of geen rekening is gehouden met een nabestaandenpensioen]> |
|||||
|
<Variabel pensioen> |
<Vast pensioen> |
||||
|
<€ [bedrag] euro bruto per [maand][jaar] tot [maand + jaar]> |
<€ [bedrag] euro bruto per [maand][jaar]> |
||||
|
<Uw verwachte pensioen na 10 jaar: € [bedrag] euro bruto per [maand][jaar]> |
<Uw verwachte pensioen na 10 jaar: € [bedrag] euro bruto per [maand][jaar]> |
||||
|
<We kunnen uw pensioen ook berekenen mét koopkracht. Het handige van uw pensioen mét koopkracht is dat u geen rekening hoeft te houden met de verwachte stijging van de prijzen nadat uw pensioen is ingegaan. Dat zit verwerkt in het bedrag. U kunt deze bedragen vergelijken met uw inkomen en uitgaven op dit moment om na te gaan of u kunt rondkomen met uw pensioen over 10 jaar.> |
|||||
|
<Variabel pensioen> |
<Vast pensioen> |
||||
|
<Uw verwachte pensioen met koopkracht na 10 jaar: € [bedrag] bruto per [maand][jaar]> |
<Uw verwachte pensioen met koopkracht na 10 jaar: € [bedrag] bruto per [maand][jaar]> |
||||
|
Als het heel erg tegenzit: € [bedrag] bruto per [maand][jaar] |
|
Als het heel erg meezit: € [bedrag] bruto per [maand][jaar] |
Als het heel erg tegenzit: € [bedrag] bruto per [maand][jaar] |
|
Als het heel erg meezit: € [bedrag] bruto per [maand][jaar] |
|
<De kans is groot dat uw pensioen tussen het hoogste en laagste bedrag uitkomt.> <Vanaf het moment dat u AOW ontvangt, ziet u dit plaatje ook op www.mijnpensioenoverzicht.nl. De inschatting van het pensioen (dat u heeft gekozen) over 10 jaar wordt steeds bijgewerkt. Ook als uw pensioen is ingegaan.> <Nadere duiding van de kenmerken van de varianten. Beschrijf bijvoorbeeld in welke mate het pensioen naar verwachting de stijging van de prijzen gaat bijhouden> <Op onze website staat een toelichting op deze bedragen. U ziet daar bijvoorbeeld: • Wat betekent ‘als het heel erg tegenzit’ en ‘als het heel erg meezit’? • Wat betekent uw pensioen mét en zonder koopkracht? > (11) |
|||||
Toelichting:
(10) Verplicht: Toon in ieder geval de variant(en) die het pensioenfonds aanbiedt. Toon bij de voorlopige keuze de URM bedragen op de reglementaire pensioenleeftijd (of de gekozen ingangsleeftijd). Toon bij de definitieve keuze de bedragen op de (gewenste) pensioenleeftijd en 10 jaar na ingang. Geef een duiding bij de varianten.
Geef dit altijd duidelijk aan als bedragen worden getoond die gebaseerd zijn op tarieven van een externe aanbieder en dat er voorwaarden zijn verbonden aan de getoonde bedragen. Geef ook aan dat het mogelijk is om elders een vast pensioen in te kopen en adviseer om offertes te vragen bij andere aanbieders omdat het vaste pensioen bij een andere aanbieder hoger of lager kan uitvallen dan de voorbeeldbedragen die hier getoond worden (zie de handleiding voor meer toelichting).
(11) Verwijs eventueel naar de website voor meer informatie over de nominale en reële bedragen.
|
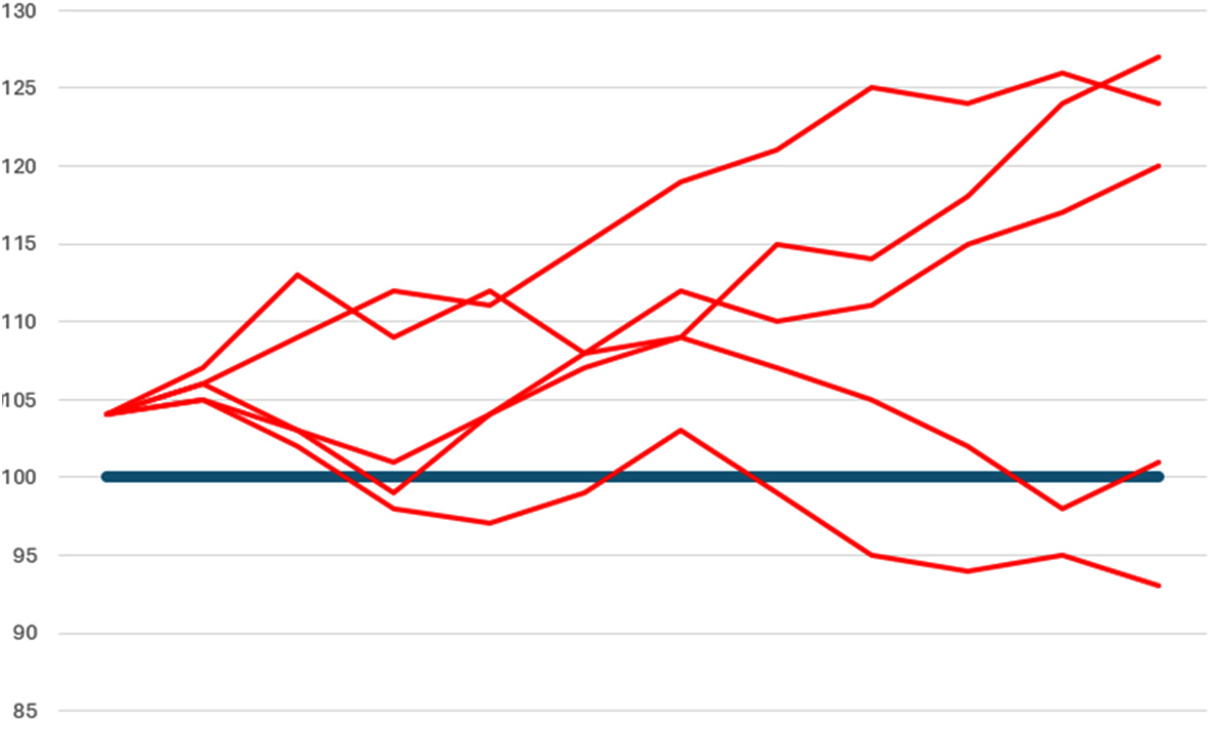
[Geef een toelichting op variabel pensioen] (12) <De verwachting is dat de variabele pensioenen de komende <periode> jaar <omhooggaat><omlaaggaat><gelijk blijft>. (13) <De ontwikkeling van uw pensioen hangt onder meer af van economische omstandigheden. Uw pensioen kan hierdoor omhoog of omlaaggaan. Wij spreiden financiële meevallers en tegenvallers over <x> jaar om grote schokken in de hoogte van uw pensioen te voorkomen. Bij langdurige tegenvallers en bij een spreidingsperiode van meer dan vijf jaar kan uw pensioen na verloop van tijd flink lager uitvallen.> (14) [Informatie over het beleggingsprofiel] (15) [Informatie over eventuele maatregelen om schommelingen in het pensioen te voorkomen] (16) <We kunnen een aantal voorbeelden laten zien van hoe het variabele pensioen (en ook het partnerpensioen) zich kan ontwikkelen in de eerste 10 jaar na ingang van uw pensioen.><Dit zijn de dunne lijnen in de grafiek. U ziet ook <een voorbeeld van> het vaste pensioen. Het vaste pensioen is de dikke lijn.> < De lijnen die hier getoond worden tonen het (verloop van) de pensioenuitkering in 5 verschillende economische scenario’s.> <Deze bedragen tonen <net als>< anders dan> hierboven uw pensioen <met><zonder> koopkracht. > (17) |
Toelichting:
(12) Verplicht: Een toelichting op het variabele pensioen.
Beschrijf het karakter van de uitkering en welke maatregelen het pensioenfonds eventueel heeft genomen om schommelen in het variabele pensioen te beperken.
(13) Verplicht: Gaat het om de keuze bij ingang van het pensioen en is er sprake van gelijke aanpassingen in de (collectieve) uitkeringsfase? Toon dan welke aanpassingen nog verwerkt worden door gespreide verwerking van eerdere resultaten. Of verwijs naar de plek waar meer informatie te vinden is over de aanpassingen die nog verwerkt moeten worden. Hiermee wordt rekening gehouden bij de inkoop van de pensioenuitkering. Maak duidelijk dat deze aanpassingen geen verwachting zijn, maar resterende verhogingen of verlagingen die nog verwerkt moeten worden.
(14) Verplicht: Als een pensioenfonds een spreidingperiode hanteert van meer dan vijf jaar dan wel gelijke aanpassingen met spreiden toepast. Deze tekst moet (wettelijk verplicht) één op één worden overgenomen.
(15) Verplicht: Vermeld of voor gepensioneerden één of meerdere beleggingsprofielen worden gehanteerd. Bestaat de uitkering uit een vast en een variabel deel? Dan wordt de hoogte van het variabele pensioen (of de verhouding tussen het vaste en het variabele gedeelte) gebaseerd op het beleggingsprofiel dat passend is bij het risicoprofiel van de (gewezen) deelnemer. Leg dit uit.
(16) Verplicht: Maak duidelijk welke maatregelen het pensioenfonds heeft genomen om schommelingen in het pensioen op te vangen. Het advies is hier dezelfde uitleg te gebruiken als de uitleg die op het UPO voor pensioengerechtigden staat onder ‘Hoe zeker is uw pensioen’:
Uw pensioen wordt ieder jaar opnieuw vastgesteld. Zit het mee? Dan gaat uw pensioen meestal omhoog. Zit het erg tegen <en is er onvoldoende geld in de <gezamenlijke buffer><reserve> om uw pensioen aan te vullen>? Dan kan het zijn dat uw pensioen omlaaggaat.> <Een verhoging of verlaging van het pensioen is voor iedereen die een pensioen ontvangt gelijk. We maken geen onderscheid naar leeftijd.> <Daarnaast verwerken we financiële mee- en tegenvallers niet in één keer, maar verdeeld over [aantal] jaar><Het deel dat nog niet verwerkt is, gaat naar het spreidingsvermogen.><We verwerken jaarlijks 1/[factor] van het totaal aan aanpassingen die nog niet verwerkt zijn in uw pensioen <We verwerken elk jaar 1/[factor] van de verhoging of verlaging in uw pensioen.> <Na [aantal] jaar is een verhoging of verlaging volledig verwerkt in uw pensioen.>
(17) Neem een grafiek op die het verloop van het variabele pensioen ten opzichte van een vast pensioen laat zien.
Let op: Dit voorbeeld mag niet overgenomen worden. De lijnen in de grafiek moeten een weergave zijn van mogelijke uitkomsten op basis van het eigen beleid.
Toon mogelijke ‘paden’ die realistisch zijn en een indruk geven van de bandbreedte van de uitkomsten. Toon geen lijnen die de uitkomsten van de URM berekeningen weergeven, omdat deze geen realistisch beeld geven van een mogelijk verloop van de uitkering. Neem eventueel een verwijzing op naar de website voor meer uitleg over de pensioenregeling en de mate waarin het pensioen variabel kan zijn.
|
<De keuze die u maakt, geldt ook voor de uitkering aan uw partner als u overlijdt: het partnerpensioen. Uw partner krijgt een partnerpensioen zo lang hij of zij leeft. Kiest u voor een variabel pensioen? Dan krijgt uw partner na uw overlijden ook een variabel partnerpensioen. Dit pensioen wordt op dezelfde manier aangepast als het pensioen voor uzelf. Kiest u voor een vast pensioen, dan is ook het partnerpensioen een vaste uitkering.> <We hebben deze berekening gemaakt op basis van [beschrijf uitgangspunten voor de berekening, onder andere de leeftijd waarop het pensioen berekend is en het percentage partnerpensioen waarmee is gerekend> |
|
|
Variabel pensioen |
Vast pensioen |
|
€ [bedrag] bruto per [maand][jaar] |
€ [bedrag] bruto per [maand][jaar] |
Toelichting:
Een uitleg van de consequenties van de keuze voor het partnerpensioen is verplicht. De teksten zijn vormvrij.
(18) Neem hier een tekst op die aansluit bij de pensioenregeling en de variant(en) die het pensioenfonds biedt. Toon bedragen bij de keuze bij pensioneren en niet bij de voorlopige keuze. Bij de voorlopige keuze leidt het tonen van bedragen mogelijk tot verwarring, omdat deze bedragen betrekking hebben op het partnerpensioen ná pensioneren. Leg uit dat het bedrag voor het variabele partnerpensioen steeds wordt aangepast, net als de uitkering voor de deelnemer zelf. De gepensioneerde wordt via het UPO elk jaar geïnformeerd over de actuele bedragen.
|
[Neem een overzicht van de kosten op] (19) <Een uitgebreide uitleg van de kosten vindt u op onze website> |
Toelichting:
(19) Verplicht: Een toelichting op de kosten is verplicht. Sluit aan op de weergave van de kosten en de toelichting op de kosten op het Uniform Pensioenoverzicht. Toon de kosten zo specifiek mogelijk op deelnemerniveau. De teksten zijn vormvrij.
|
[Beschrijf duidelijk en stapsgewijs het proces.] (20) |
Toelichting:
(20) Verplicht: Beschrijf hoe het keuzeproces verloopt. De teksten zijn vormvrij. Maakt een deelnemer de keuze bij ingang van het pensioen een combinatie van keuzes en is dit standaardmodel geïntegreerd in bredere communicatie? Dan kan de uitleg over het verdere proces voor deze combinatie van keuzes worden gegeven en hoeft niet apart het proces voor deze keuze te worden beschreven. Beschrijf ook duidelijk wat er gebeurt als de (gewezen) deelnemer niets doet. Maak bij de keuze bij de ingang van het pensioen duidelijk of/wanneer bedragen definitief zijn en hoe een deelnemer na het maken van de keuze wordt geïnformeerd. Maak duidelijk wat het proces is als de deelnemer een voorkeur heeft voor het inkopen van pensioen elders. Hoe kan een deelnemer kenbaar maken naar welke uitvoerder het kapitaal moet worden overgemaakt?
|
<Neem gerust contact op. Wij helpen u graag.> [Contactgegevens] |
Toelichting:
(21) Het tonen van contactgegevens is verplicht, als de informatie schriftelijk wordt verstrekt. Wordt de informatie online aangeboden, dan moet duidelijk zijn hoe iemand eventueel vragen kan stellen.
Artikel 7d, eerste en tweede lid, van het Besluit uitvoering Pensioenwet en Wet verplichte beroepspensioenregeling bepaalt dat pensioenuitvoerders verplicht standaardmodellen moeten gebruiken voor informatieverstrekking, en dat de minister deze modellen vaststelt op voordracht van uitvoerders en na advies van de Autoriteit Financiële Markten (AFM). De modellen en de bijbehorende handleidingen worden beschikbaar gesteld op de website van de Pensioenfederatie en het Verbond van Verzekeraars, te weten www.pensioenmodellen.nl.
De Minister van Sociale Zaken en Werkgelegenheid, J.A. Vijlbrief
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/stcrt-2026-30114.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.
 Authentieke versie (PDF)
 Informatie
 Printen
 Delen