Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Tweede Kamer der Staten-Generaal | 2025-2026 | 32140 nr. 312 |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.
 Authentieke versie (PDF)
bestandsgrootte: 84 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
Aan de Voorzitter van de Tweede Kamer der Staten-Generaal
Den Haag, 23 juni 2026
In uw Kamer bestaat een breed gedeelde wens om het belastingstelsel eenvoudiger en doelmatiger te maken. Een manier om beide doelen te bereiken is door kritisch te kijken naar fiscale regelingen die negatief zijn geëvalueerd. Dat kan niet alleen bijdragen aan een beter en een eenvoudiger stelsel, maar daarbij mogelijk ook middelen vrijspelen om andere beleidsopgaven te financieren. Daarbij geldt dat besluiten om fiscale regelingen aan te passen naar aanleiding van een evaluatie ook een politieke weging vergen. Uw Kamer ziet ook de mogelijkheid om middelen vrij te spelen via negatief beoordeelde fiscale regelingen. Zo is op 26 februari jl. de motie van het lid Dassen aangenomen.1 In deze motie wordt de regering verzocht om opties uit te werken waarbij de voorgenomen belastingverhoging uit het coalitieakkoord (vrijheidsbijdrage) verminderd kan worden door het afschaffen of versoberen van ondoelmatige en ondoeltreffende fiscale regelingen. In deze brief ga ik nader in op de insteek van het kabinet op het terrein van fiscale regelingen.
Actueel overzicht negatief beoordeelde fiscale regelingen
Volgens de laatste stand van zaken zijn van de 1242 geëvalueerde fiscale regelingen er in totaal 55 negatief beoordeeld.3 Dit betekent dat deze regelingen niet doen wat ze zouden moeten doen (niet doeltreffend), het doel van de regeling met minder middelen ook bereikt zou kunnen worden (niet doelmatig), of dat de regeling (te) complex voor de uitvoering of belastingplichtige is. De fiscale regelingen die negatief zijn beoordeeld vertegenwoordigen een budgettair belang van circa 90 miljard euro. Een volledig overzicht van deze regelingen is te vinden in de bijlage bij deze brief.
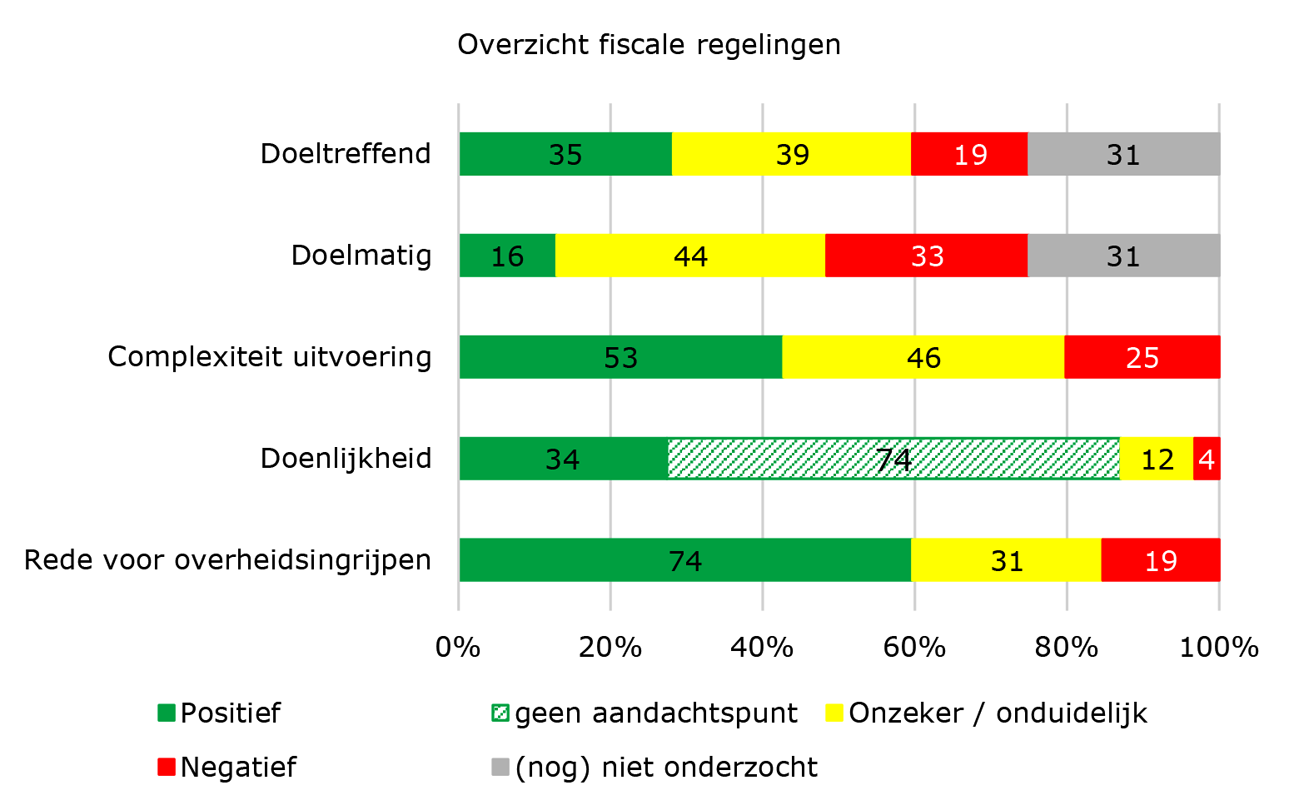
Voor het herzien van negatief beoordeelde fiscale regelingen kan worden geput uit de beleidsopties uit het recente ambtelijk rapport «Kansen voor lagere tarieven en beter beleid».4 Om enige structuur te bieden schets ik twee lijnen waarlangs de omvangrijke lijst aan opties benaderd kan worden.
Vereenvoudiging en verbetering belastingstelsel
Allereerst zou de lijst met opties bekeken kunnen worden vanuit de gedachte om het belastingstelsel te vereenvoudigen en te verbeteren. Mede doordat er zoveel fiscale regelingen bestaan, is het stelsel niet gemakkelijk te begrijpen en moeilijk uit te voeren. De fiscale regelingen zorgen immers voor allerlei uitzonderingen, en weer uitzonderingen op uitzonderingen. Het kabinet zet een aantal vereenvoudigingsstappen. Zo gaat het kabinet aan de slag met een hervormingsagenda voor het belasting- en toeslagenstelsel. Verder heeft het kabinet voorgesteld de aftrek voor specifieke zorgkosten af te schaffen, mede omdat hier sprake is van veel niet- of foutief gebruik. Daarnaast stelt het kabinet voor om de startersaftrek af te schaffen, wat bijdraagt aan een minder complexe inkomstenbelasting. Verder stelt het kabinet voor om de negatief geëvalueerde gerichte vrijstelling in de werkkostenregeling voor korting op branche-eigen producten en het verlaagde btw-tarief op sierteelt af te schaffen. Ook door regelingen samen te voegen kan het belastingstelsel eenvoudiger, toegankelijker en effectiever worden gemaakt. Zo worden de EIA, MIA en Vamil waar mogelijk samengevoegd tot één robuuste investeringsregeling.
Ondersteunend aan bredere beleidsopgaven
Een aantal negatief beoordeelde fiscale regelingen is gericht op beleidsdomeinen met een complexe problematiek. Bij een mogelijke aanpassing van deze regelingen kan overwogen worden om (een deel van) de vrijgekomen middelen in te zetten binnen hetzelfde beleidsdomein. Op deze manier kan er samenhangend beleid worden gemaakt. Ook bij de motie Dassen gaat het om een bredere beleidsopgave. In het coalitieakkoord is afgesproken om een vrijheidsbijdrage in te voeren ter dekking van de voorgenomen stijging van de defensie-uitgaven. De vrijheidsbijdrage is bij burgers vormgegeven via een beperkte toepassing van de tabelcorrectiefactor (tcf) en bij bedrijven via een verhoging van de arbeidsongeschiktheidsfonds-premie (aof). De definitieve invulling van de vrijheidsbijdrage van bedrijven wordt nog besproken met werkgeversorganisaties en is onderdeel van de augustusbesluitvorming.5 De motie Dassen stelt voor om de voorgenomen belastingverhoging uit het coalitieakkoord te verminderen door het afschaffen of versoberen van ondoelmatige en ondoeltreffende fiscale regelingen.
Vervolg
Bij de augustusbesluitvorming zal het kabinet de mogelijke beleidsopties wegen. De uitkomst van de augustusbesluitvorming zal deze Prinsjesdag met uw Kamer worden gedeeld in de Miljoenennota. Verder is ook na de augustusbesluitvorming het de inzet van het kabinet om te bezien waar kansen zich voordoen om het belastingstelsel te verbeteren door het aanpassen van fiscale regelingen die bovenmatig ingewikkeld zijn of niet op een efficiënte manier bereiken wat ze beleidsmatig beogen. Het monitoren en periodiek evalueren van fiscale regelingen speelt hierbij een belangrijke rol. De budgettaire omvang, evaluatie-uitkomsten en de evaluatieagenda worden jaarlijks meegestuurd als bijlage bij de Miljoenennota. Evaluaties vinden periodiek plaats en op een evaluatie volgt een kabinetsreactie. De begrotingsregels van het kabinet schrijven voor dat als fiscale regelingen negatief geëvalueerd zijn, het uitgangspunt is om deze regeling aan te passen, om te vormen of af te schaffen. Bovendien zal het kabinet, mede op basis van de motie Maatoug6, na een evaluatie de afweging maken of standaard een horizonbepaling wordt opgenomen.
De Staatssecretaris van Financiën, E. Eerenberg
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-32140-312.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.