Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Tweede Kamer der Staten-Generaal | 2006-2007 | 31031-X nr. 2 |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.

 Authentieke versie (PDF)
bestandsgrootte: 274 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
Aan de Voorzitter van de Tweede Kamer der Staten-Generaal
’s-Gravenhage, 16 mei 2007
Hierbij bieden wij u aan het op 4 mei 2007 door ons vastgestelde «Rapport bij het Jaarverslag 2006 van het Ministerie van Defensie (X)».
Algemene Rekenkamer
drs. Saskia J. Stuiveling,
president
Jhr. mr. W. M. de Brauw,
secretaris
Deel I: Oordelen, aanbevelingen en bestuurlijke reactie 5
Deel II: Onderzoeksbevindingen en oordelen 23
DEEL I: OORDELEN, AANBEVELINGEN EN BESTUURLIJKE REACTIE
| 1 | Over dit onderzoek | 9 |
| 2 | Oordelen over 2006 en aanbevelingen | 12 |
| 2.1 | Oordeel over het jaarverslag 2006 en de bedrijfsvoering | 12 |
| 2.2 | Toelichting en aanbevelingen | 12 |
| 2.2.1 | Reorganisatie | 12 |
| 2.2.2 | Sturing en beheersing | 13 |
| 2.2.3 | Gebrek aan concrete doelstellingen | 14 |
| 3 | Reactie minister en nawoord Algemene Rekenkamer | 16 |
| 3.1 | Reactie minister | 16 |
| 3.2 | Nawoord Algemene Rekenkamer | 18 |
| Audit Actielijst 2007 | 21 |
Het rapport bij het jaarverslag
Ministers verantwoorden zich in hun jaarverslagen over de verplichtingen, uitgaven en ontvangsten van het ministerie (financiële informatie), over de manier waarop het ministerie heeft gefunctioneerd (informatie over de bedrijfsvoering) en over de vraag of de doelen en prestaties die in de begroting van het ministerie waren afgesproken, ook zijn gerealiseerd (informatie over het beleid).
De Algemene Rekenkamer doet jaarlijks rechtmatigheidsonderzoek bij de rijksoverheid. Dit doen wij door na te gaan of de jaarverslagen van de ministers voldoen aan de eisen die de Comptabiliteitswet 2001 (CW 2001) stelt: is de financiële informatie, informatie over bedrijfsvoering en informatie over beleid tot stand gekomen volgens de daarvoor geldende regels en goed weergegeven? Daarnaast onderzoeken we ook de bedrijfsvoering zelf. Dit houdt in dat we nagaan of het financieel beheer en het materieelbeheer voldoen aan de eisen die de CW 2001 stelt.
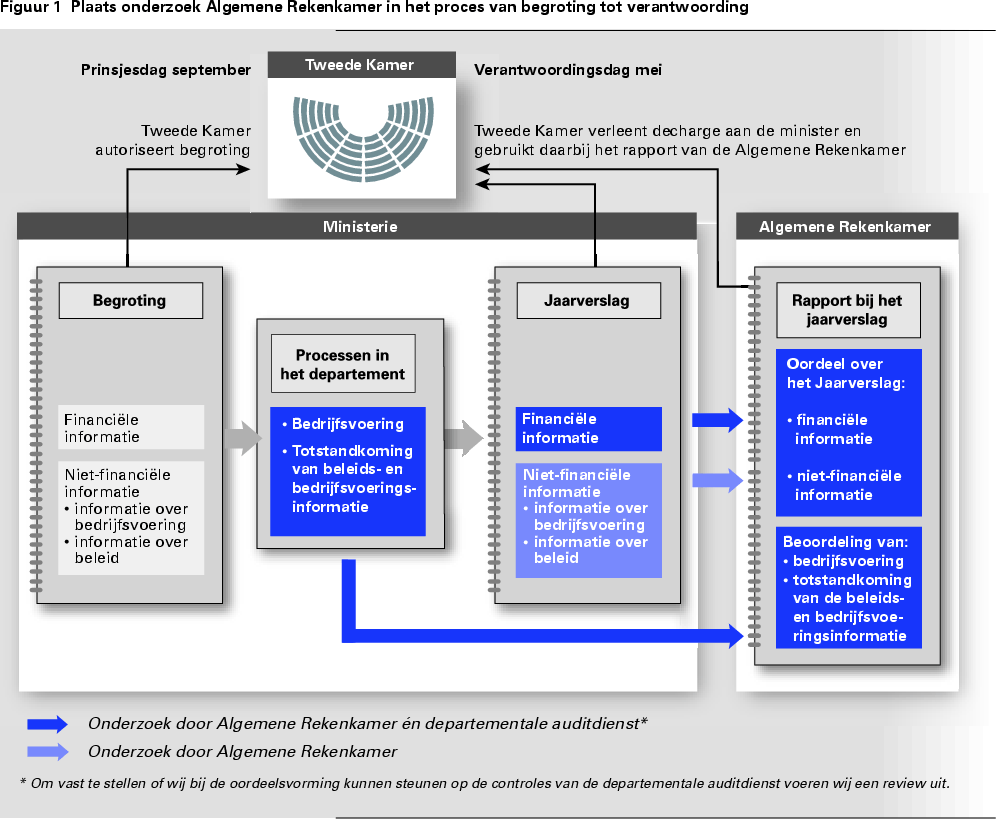
Figuur 1 laat zien wat wij wanneer onderzoeken en voor wie. In onze brochure Rechtmatig verantwoord; Het jaarlijks rechtmatigheidsonderzoek van de Algemene Rekenkamer kunt u meer lezen over onze werkwijze1.
Het Ministerie van Defensie [X] draagt verantwoordelijkheid voor:
1. de bescherming van de integriteit van het eigen en bondgenootschappelijk grondgebied, inclusief de Nederlandse Antillen en Aruba;
2. de bevordering van de internationale rechtsorde en stabiliteit;
3. de ondersteuning van de civiele autoriteiten bij rechtshandhaving, rampenbestrijding en humanitaire hulp, zowel nationaal als internationaal.
De uitgaven van het ministerie in 2006 bedroegen € 8 145 miljoen. De verplichtingen bedroegen € 8 790 miljoen, en de ontvangsten € 489,9 miljoen.
Het Ministerie van Defensie is een uitvoeringsorganisatie met veel materieel en diensten die nodig zijn om de genoemde hoofdtaken uit te voeren. Tekortkomingen in de bedrijfsvoering, zoals logistieke fouten of fouten in het financieel beheer, kunnen direct gevolgen hebben voor het bereiken van de doelstellingen doordat bijvoorbeeld materieel niet tijdig beschikbaar is.
Het financieel beheer en het materieelbeheer kennen in 2006 opnieuw veel onvolkomenheden. Het gaat in bijna alle gevallen om onvolkomenheden die ook zijn genoemd in voorgaande jaren. Het feit dat er geen substantiële verbetering te zien is, is voor de Algemene Rekenkamer reden tot zorg.
In het volgende hoofdstuk staan onze oordelen over het jaarverslag en de bedrijfsvoering. Daarbij lichten we enkele onderwerpen toe. Dit is een selectie van onderwerpen die in deel II van dit rapport aan bod komen. Ook geven we in hoofdstuk 2 een toelichting en aanbevelingen. In deel II van dit rapport geven we de achterliggende bevindingen.
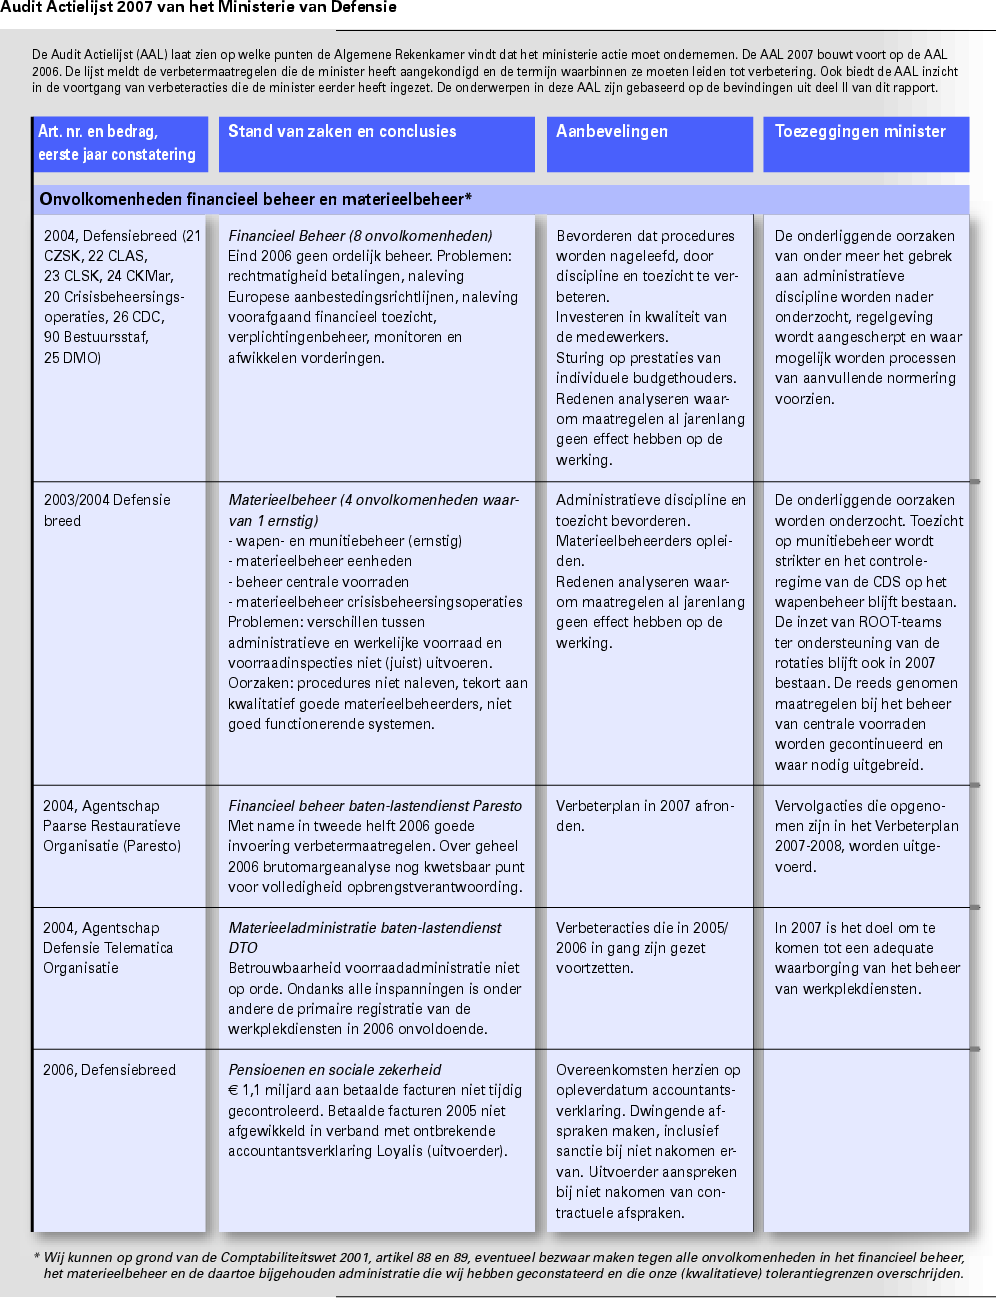
Achter in deel I hebben wij een lijst opgenomen met punten waarvan wij vinden dat de minister van Defensie ze met voorrang moet oppakken, de zogenoemde Audit Actielijst (AAL).
2 OORDELEN OVER 2006 EN AANBEVELINGEN
2.1 Oordeel over het jaarverslag 2006 en de bedrijfsvoering
We hebben het Jaarverslag 2006 en de bedrijfsvoering van het Ministerie van Defensie beoordeeld en onze oordelen staan in onderstaand overzicht.
Overzicht 1: Oordelen van de Algemene Rekenkamer over het Jaarverslag 2006 en de bedrijfsvoering van het Ministerie van Defensie [X]
| Oordeel | Toelichting in | ||
|---|---|---|---|
| Jaarverslag | Financiële informatie | Voldoet met uitzondering van een overschrijding van de artikeltole- ranties bij 8 artikelen. Daarnaast wordt de tolerantie voor de finan- ciële informatie als geheel overschreden. | Deel II § 2.1 |
| Saldibalans | Voldoet | Deel II § 2.2 | |
| Informatie over bedrijfsvoering | Voldoet | Deel II § 2.3 | |
| Informatie over beleid | Voldoet met uitzondering van de dossiervorming | Deel II § 2.4 | |
| Bedrijfsvoering | Financieel beheer en materieelbeheer | Voldoet niet. Er zijn 15 onvolkomenheden waarvan 1 ernstig. Er volgt een bezwaaronderzoek in 2007. Deel II § 3.1 |
De Staten-Generaal baseren de decharge aan ministers op de oordelen die in overzicht 1 staan.
2.2 Toelichting en aanbevelingen
Hieronder gaan wij in op een aantal opvallende zaken in het functioneren en presteren van het Ministerie van Defensie [X] in 2006.
Als we kijken naar het functioneren van het ministerie, zien we dat de reorganisaties, bezuinigingen en de uitzenddruk belangrijke factoren zijn geweest. In 2003 is de grootste reorganisatie in de geschiedenis van het departement in gang gezet onder de noemer «Naar een nieuw evenwicht». Daarbij moesten 11 700 arbeidsplaatsen vervallen, zijn bases gesloten en zijn stafafdelingen bij de krijgsmachtdelen verdwenen en opgenomen in een afgeslankte centrale staf. De gevolgen van de personeelsreductie zijn met name merkbaar in de bedrijfsvoering. Ervaren medewerkers zijn afgevloeid en er zijn minder functies in de ondersteuning. Hierdoor zijn kwaliteits- en capaciteitsproblemen ontstaan.
De keuze om het Centraal Betaalkantoor Defensie in 2007 te verplaatsen naar Kerkrade heeft in de tweede helft van 2006 geleid tot een hoog personeelsverloop bij de staf. Hierdoor is kennis verloren gegaan. Ook dreigt een capaciteitsprobleem. Naar verwachting heeft dit een negatieve invloed op de tijdige betaling van facturen en de kwaliteit van het betaalproces (er worden meer fouten gemaakt).
In 2006 heeft Defensie gekozen voor voortzetting van het minimumprogramma dat gericht is op het beheersen van de grootste risico’s in de bedrijfsvoering. Op het gebied van financieel beheer was dit programma gericht op het verbeteren van: regelgeving en normering, het betaalproces, het proces van directe doorbelasting en het proces van Europese aanbesteding. Op het gebied van materieelbeheer richtten de inspanningen zich op het verbeteren van de drie grote magazijnvoorraadadministraties en het wapen- en munitiebeheer. Voor dit laatste heeft het ministerie een grote controle-inspanning geleverd.
Ondanks deze inspanningen zien wij weinig tot geen structurele verbetering in de werking van het financieel beheer en materieelbeheer.
Betrouwbaarheid van de voorraadadministraties
Over het geheel genomen hebben wij geen verbeteringen aangetroffen in de werking van de maatregelen die de betrouwbaarheid van de voorraadadministraties moeten waarborgen ten opzichte van voorgaande jaren. Zowel het gewone materieelbeheer als het beheer van gevoelig materieel (wapens, munitie en crypto (apparatuur voor het versleutelen van berichten)) in Nederland en in uitzendgebieden laat verschillen zien tussen de administratieve en de werkelijke voorraad. Fouten in de administratie zorgen ervoor dat men niet precies weet wat aanwezig zou moeten zijn. Daardoor is het mogelijk dat artikelen ontbreken zonder dat deze worden gemist. Dit een zeer onwenselijke situatie als het gaat om gevoelige artikelen.
Bij het formeren van eenheden voor crisisbeheersingsoperaties wordt in één keer een groot aantal goederen administratief overgebracht van de diverse eenheden naar één speciale eenheidscode voor te transporteren materieel. De eenheden brengen dit materieel naar een centraal verzamelpunt, waarna het wordt getransporteerd naar het uitzendgebied. Op het verzamelpunt wordt echter niet gecontroleerd of de artikelen ook daadwerkelijk zijn overgebracht. Hierdoor bestaat geen zekerheid of wat administratief is aangemerkt als uitgezonden, ook daadwerkelijk (fysiek) is uitgezonden.
Het financieel beheer is defensiebreed voor het derde opeenvolgende jaar niet ordelijk. Problemen doen zich voor bij de uitgaven, verplichtingen en saldibalansposten. De problemen hebben betrekking op bijna alle aspecten van financieel beheer, zoals: beperkte verificatie, gebrekkig voorafgaand financieel toezicht, verplichtingenbeheer en administratieve organisatie.
Voor facturen onder € 500 controleert het betaalkantoor niet of aan de factuur een bestelling ten grondslag ligt en of de dienst of het product daadwerkelijk is geleverd. Een steekproef op betalingen onder de € 500 toonde aan dat van ongeveer een kwart van de facturen (met een totaalbedrag van circa € 2,5 miljoen per maand) de bewijsstukken ontbraken. Desondanks heeft Defensie in 2006 besloten om het bedrag voor niet te controleren facturen op te trekken van € 500 naar € 1 250. De oorzaken van de meeste tekortkomingen hebben ermee te maken dat de medewerkers de procedures niet naleven (discipline en toezicht), dat de medewerkers onvoldoende kwaliteit bezitten (kennis en kunde) en dat er niet voldoende sturing en beheersing is (er is geen informatie over de prestaties van individuele budgethouders beschikbaar, waardoor deze niet op hun prestaties kunnen worden afgerekend). Dat het financieel beheer niet ordelijk is blijkt ook uit het feit dat al vanaf 2005 een werkgroep bestaat voor het opsporen van ontbrekende dossierstukken in betaal- en verplichtingendossiers.
Naast een totaaloverschrijding op jaarrekeningniveau met betrekking tot de verplichtingen constateren wij dertien artikeloverschrijdingen. Deze zijn grotendeels te verklaren door de problemen in het financieel beheer. Het ontbreken van onderbouwingen, bewijsstukken zoals prestatieverklaringen en contracten bij betalingen en verplichtingen leidt tot onzekerheden in de rechtmatigheid. Daarnaast worden deze overschrijdingen onder meer veroorzaakt doordat Europese aanbestedingsrichtlijnen niet worden nageleefd en doordat verplichtingen niet juist en tijdig worden vastgelegd.
Oordeel over de bedrijfsvoering
De bedrijfsvoering van het Ministerie van Defensie is onvoldoende beheerst. Veel van de onvolkomenheden die we dit jaar hebben geconstateerd, hebben zich in eerdere jaren ook voorgedaan. Het gaat daarbij om het financieel beheer en materieelbeheer, maar ook om de agentschappen en de kwaliteit en beschikbare capaciteit van het Interne Controle (IC)-personeel. De reorganisatie is een verstorende factor geweest voor de bedrijfsvoering. Wij constateren echter ook dat er onvoldoende voortgang is geweest bij het oplossen van problemen zoals het wapen- en munitiebeheer en het financieel beheer, terwijl Defensie zich tot doel had gesteld om de problemen op deze gebieden op te lossen. Dit zou erop kunnen wijzen dat de verbeterinspanningen zich niet op de juiste zaken richten.
Een belangrijke verbetermaatregel voor het wapen- en munitiebeheer was de verzwaring van de Interne Controle in 2005. Zowel deze maatregel als de eerder genoemde werkgroep voor het opsporen van ontbrekende stukken worden gezien als beheersmaatregelen. Deze maatregelen hebben in 2006 ook op die manier gewerkt, waardoor zij een structureel karakter lijken te krijgen. Dit terwijl het zou moeten gaan om een tijdelijke maatregel.
Bezwaaronderzoek sturing en beheersing
Wij constateren dat de bedrijfsvoering al jaren veel en steeds dezelfde onvolkomenheden vertoont. Hoewel ieder jaar (ook in 2006) in opzet wel zaken worden verbeterd, beklijft dit maar niet in de werking. De Algemene Rekenkamer heeft daarom besloten om in 2007 bezwaaronderzoek uit te voeren naar de redenen waarom onvolkomenheden niet worden opgelost.
2.2.3 Gebrek aan concrete doelstellingen
De beleidsinformatie geeft inzicht in het presteren van een ministerie. De beschikbare beleidsinformatie in het jaarverslag van het Ministerie van Defensie is beperkt en geeft niet altijd inzicht in het presteren. In het Jaarverslag 2006 werd de vraag of doelstellingen waren bereikt in slechts 6% van de gevallen beantwoord. Het ministerie heeft de doelstellingen in de begroting 2007 geen van alle specifiek, meetbaar en tijdgebonden geformuleerd. Er staat steeds minder informatie over de middelen, en de kosten zijn steeds moeilijker te herleiden tot doelstellingen. Defensie verklaart weliswaar waarom dit niet mogelijk is, maar in een aantal verklaarde gevallen vinden wij dat het wel degelijk mogelijk is om concrete doelen te stellen en effect- en prestatie-indicatoren te benoemen. Een nadere uitwerking van de beschikbaarheid van beleidsinformatie is opgenomen in § 2.4.1 van deel 2. Door het gebrek aan concrete doelstellingen en informatie over middelen kan het Ministerie van Defensie niet veel leren van de beleidsinformatie.
Op basis van de beschikbare beleidsinformatie is niet goed af te leiden of de beleidsdoelen zijn gerealiseerd en wat de relatie is tussen doelen, activiteiten en middelen. De Tweede Kamer kan de beleidsinformatie dan ook niet goed gebruiken om zich een oordeel te vormen over de mate waarin de minister zijn beleidsdoelen en prestaties heeft gerealiseerd met behulp van de daarvoor ingezette middelen.
Voor het beoordelen van de kwaliteit van de beleidsinformatie hebben we verdiepend onderzoek gedaan naar informatie over de inzet van militairen op verzoek van civiele autoriteiten om de openbare orde en veiligheid te handhaven, om bijstand bij (dreigende) calamiteiten en zware ongevallen te leveren en om steun en hulp voor het algemeen belang te leveren. Het aantal gegarandeerde beschikbare militairen voor civiele taken is in 2006 verhoogd van 3 000 naar 4 600. Het financieel belang van deze intensiveringen is € 115 miljoen aan investeringen en € 34 miljoen aan exploitatiekosten. Hiervoor is in de Begroting 2007 een bedrag van € 31,2 miljoen opgenomen.
Uit het verdiepend onderzoek blijkt dat het ministerie de relatie tussen doelstellingen, prestaties en middelen onvoldoende aangeeft in de begroting en in het jaarverslag. Doelstellingen zijn niet helder genoeg en bij afspraken waarbij specifieke, meetbare en tijdgebonden prestatie-indicatoren zijn vast te stellen, ontbreken deze.
3 REACTIE MINISTER EN NAWOORD ALGEMENE REKENKAMER
In zijn reactie blikt de minister om te beginnen terug op de activiteiten die zijn ministerie in 2006 heeft ontplooid om de bedrijfsvoering op een aanvaardbaar niveau te brengen en te houden. Hij verwijst naar het Minimumprogramma bedrijfsvoering, dat een voortzetting is van het programma uit 2005. Het ministerie heeft ervoor gekozen om het aantal doelstellingen te beperken en verbetermaatregelen structureel vast te leggen in verbeterplannen. Aanvullende (tijdelijke) maatregelen, voortkomend uit risicoafwegingen, zijn ingebed in de reguliere bedrijfsvoeringsprocessen. Het Minimumprogramma bedrijfsvoering wordt vervolgd in het Kwaliteitsplan bedrijfsvoering, dat de verantwoordelijkheden nadrukkelijker bij lijn- en beleidsverantwoordelijken legt.
Bezwaaronderzoek sturing en beheersing
De minister zal een gerichte bijdrage leveren aan de uitvoering van het bezwaaronderzoek. Het onderzoeksplan van Defensie zal worden aangepast en uitgebreid, waarbij een nieuwe prioriteitsstelling in de onderzoekscapaciteit zal plaatsvinden. Daarnaast zal Defensie het kwaliteitsplan en de verbeterplannen onverkort, maar op de punten uit het rapport bij het Jaarverslag verscherpt, handhaven.
Defensiebreed financieel beheer
In 2006 heeft overleg tussen Defensieonderdelen en een betere invulling van dienstverleningsovereenkomsten bijgedragen aan een oplossing voor de problemen rond de zogenoemde koppelvlakken. De minister onderschrijft de constatering dat bepaalde problemen nog steeds bestaan zoals tekortkomingen in de dossiervorming. Hij betreurt het dat overleg tussen de Algemene Rekenkamer en het IODAD nog steeds niet heeft geresulteerd in een eenduidig normenkader. Er is nu een verschil tussen de methodiek van de ADD, die geen artikeloverschrijdingen constateert, en die van de Algemene Rekenkamer, die een stijging van het aantal overschrijdingen laat zien. De minister zal in 2007 nader onderzoeken wat de onderliggende oorzaken van problemen zijn, regelgeving aanscherpen en waar mogelijk normen ontwikkelen.
De minister is van mening dat de regie van Commandant der Strijdkrachten op het wapenbeheer in 2006 tot tastbare resultaten heeft geleid. Voor het Commando Landstrijdkrachten blijft in 2007 een strikt controleregime onderdeel van de reguliere bedrijfsprocessen. Voor de langere termijn zal vooral het opleiden van wapenbeheerders en een strikter toezicht tot verbetering moeten leiden.
De minister beaamt dat het munitiebeheer nog te veel fouten en tekortkomingen kent. Hij zal in 2007 laten onderzoeken wat de dieperliggende oorzaken zijn. Op langere termijn zal de invoering van een nieuw geautomatiseerd systeem (WMS Klasse V) bijdragen aan de verbetering van het munitiebeheer.
Materieelbeheer bij crisisoperaties
De minister geeft aan dat begeleiding van rotaties door Rotatie Ondersteuning Teams (ROOT-teams) die tijdens de rotatie extra controlehandelingen uitvoeren om het beheer te waarborgen, heeft gewerkt. In 2007 zullen ook ROOT-teams worden ingezet.
De minister vindt dat het beheer bij het Landelijk Bevoorradingsbedrijf zorgelijk blijft. De aanpak bij het Kleding- en Persoonsgebonden Uitrustingsbedrijf heeft wel tot resultaten geleid en zal ook worden toegepast bij het Algemeen Goederenbedrijf.
De minister is van mening dat het financieel beheer een sterke impuls heeft gekregen door uitvoering van het verbeterplan 2006–2007. Eind 2006 is sprake van een ordelijk en controleerbaar financieel beheer.
In 2006 heeft DTO niet meer verrekend op basis van lumpsumbedragen, maar op basis van het aantal geïnventariseerde werkplekken. Daarnaast is een schriftelijk akkoord bereikt over het aantal werkplekken dat per kwartaal doorbelast moet worden. Doel voor 2007 is te komen tot een adequate waarborg van het beheer van de werkplekken.
Pensioenen en sociale zekerheid
De minister is het niet eens met onze constatering dat een bedrag van ca 1.1 miljard euro aan betaalde facturen in 2006 inzake pensioenen en andere sociale regelingen niet op tijd aan accountantscontrole onderworpen is geweest. De accountantsdienst van het ABP heeft wel facturen gecontroleerd en op 16 maart 2007 een goedkeurende accountantsverklaring afgegeven, die ruim 90% van het totale bedrag van genoemde 1,1 miljard euro beslaat.
De constatering dat een accountantsverklaring van Loyalis ontbreekt, is wel juist. De verklaringen van 2005 en 2006 zullen naar verwachting respectievelijk in mei en juli 2007 volgen. De minister zal in 2007 de overeenkomsten waar nodig herzien op opleverdatum van accountantsverklaring.
Deskundigheid en beschikbare capaciteit IC-personeel
De minister constateert dat de ingeslagen weg sinds 2005 werkt en moet worden voortgezet. Hij onderschrijft dat de analyse van oorzaken van bevindingen en de onderbouwing van het belang van de bevindingen in rapportages in 2007 verder moet verbeteren. Hij zal daarom blijven investeren in de kwaliteit en kwantiteit van de OIB-afdelingen. Mogelijk wordt de verdeling van de controlecapaciteit in de toekomst aangepast na onderzoek naar de gevolgen van ontwikkelingen bij Defensie en rijksbreed van de inrichting van de controletoren.
De minister zal onze aanbeveling opvolgen om in overleg met de Defensieonderdelen technische ruimten op orde te maken en maatregelen structureel te waarborgen in de organisatie.
De minister onderschrijft de aanbeveling voor de beleidsinformatie om de koppeling tussen doelen en besteding van middelen verder te concretiseren. Wel merkt hij op dat de huidige indeling een keuze van de Tweede Kamer is geweest, die de koppeling heeft meegenomen in de overwegingen.
In de Rijksbegrotingsvoorschriften 2006 zijn nieuwe richtlijnen opgenomen om de begrotingsartikelen compacter en beter leesbaar te maken. Deze zijn doorgevoerd in de begroting over 2007, waardoor deze toegankelijker is en de samenhang duidelijker zichtbaar wordt tussen algemene doelstellingen, operationele doelstellingen, activiteiten/instrumenten en middelen duidelijker zichtbaar wordt. In 2007 zal conform dezelfde richtlijnen worden gerapporteerd.
3.2 Nawoord Algemene Rekenkamer
De Algemene Rekenkamer is het eens met de methodiek die het ministerie hanteert voor verbeteringen: de gewenste verbetermaatregelen vaststellen op basis van risicoanalyse en deze verbetermaatregelen structureel doorvoeren. Wij kunnen ons ook vinden in het voornemen om verantwoordelijkheden nadrukkelijker bij lijn- en beleidsverantwoordelijken te beleggen en zijn dan ook benieuwd naar de concrete uitwerking van dit voornemen, zoals het ministerie die gaat opnemen in het Kwaliteitsplan bedrijfsvoering.
Bezwaaronderzoek sturing en beheersing
Wij waarderen de inspanningen van de minister om zijn Onderzoeksplan 2007 van Defensie aan te passen en uit te breiden om zo een bijdrage te leveren aan het bezwaaronderzoek. Door hierbij gezamenlijk op te trekken is de kans natuurlijk ook groter dat onderliggende oorzaken/problemen achterhaald worden.
Defensiebreed financieel beheer
We stellen vast dat de minister onze constatering onderschrijft dat bepaalde problemen nog steeds bestaan. Wat betreft de opmerking van de minister over de verschillen tussen onze werkwijze en die van het IODAD, wijzen we op het volgende. Wij geven in onze oordelen aan of wij met redelijke zekerheid hebben vastgesteld dat de verplichtingen, uitgaven en ontvangsten rechtmatig tot stand zijn gekomen of deugdelijk zijn weergegeven. Omdat zowel fouten als onzekerheden afbreuk doen aan die redelijke zekerheid, tellen wij fouten en onzekerheden bij elkaar op. De ministeries tellen fouten en onzekerheden echter niet op. Daarnaast saldeert het ministerie getrouwheidsfouten, terwijl wij deze als absolute bedragen meetellen. Het gevolg hiervan is dat onze uitkomsten verschillen van die van de auditdienst. Beide methodes zijn vaktechnisch verantwoord, maar hebben een andere invalshoek. Wij hopen met de minister dat wij door constructief overleg met het Ministerie van Financiën ruim vóór de jaarafsluiting 2007 tot een eenduidig normenkader kunnen komen.
Wij zijn met de minister van mening dat er bij een aantal eenheden sprake is van verbetering bij het wapenbeheer. Bij een aantal andere eenheden is er echter nog geen sprake van structurele verbeteringen. Wij zijn het met de minister eens dat het opleiden van wapenbeheerders en een strikter toezicht op de lange termijn tot een beter wapenbeheer moeten leiden.
Wij stellen met instemming vast dat de minister in 2007 ook zelf onderzoek wil gaan doen naar de dieperliggende oorzaken van problemen op het gebied van munitiebeheer. Als dit in goed overleg gebeurt, zullen de uitkomsten van dit onderzoek een bijdrage kunnen leveren aan het door ons geplande bezwaaronderzoek.
Materieelbeheer bij crisisbeheersingsoperaties
Wij zijn het met de minister eens dat de inzet van de ROOT-teams tot verbeteringen in het materieelbeheer geleid heeft. De inzet van aanvullende controlecapaciteit is echter geen structurele oplossing. Wij vrezen dan ook dat na vertrek van het ROOT-team het niveau van het materieelbeheer weer zal afzakken. Om tot structurele verbeteringen te komen moet onder meer duidelijk geregistreerd zijn wat er precies naar de crisisgebieden getransporteerd is. Ook moeten er ervaren materieelbeheerders ter plekke aanwezig zijn.
Wij zijn het met de minister eens dat de aanpak met een intensief meerjarig verbeterplan bij het Kleding- en Persoonsgebonden Uitrustingsbedrijf veelbelovend is. Daarom stellen we met instemming vast dat de minister deze aanpak ook bij het Algemeen Goederenbedrijf wil gaan toepassen.
Wij zijn met de minister van mening dat de uitvoering van het verbeterplan 2006–2007 volgens de planning tot goede resultaten heeft geleid. Als Paresto het verbeterplan volgens planning in 2007 afrondt, is de problematiek van onordelijk financieel beheer in 2007 dan ook opgelost.
De minister geeft aan dat DTO de kosten in 2006 verrekend heeft op basis van het aantal geïnventariseerde werkplekken. Op zichzelf is dat juist, maar deze inventarisatie kon bij de accountantscontrole niet worden gevalideerd. Bovendien is achteraf gebleken dat de juiste, gevalideerde aantallen afweken van de inventarisatie. Op het moment van de facturatie was er dus (nog) geen zekerheid over de volledigheid en juistheid van de aantallen werkplekken. Daarom hebben wij dit beschreven als verrekening op basis van een lumpsum.
Pensioenen en sociale zekerheid
Het ABP heeft op 16 maart 2007 inderdaad een goedkeurende accountantsverklaring verstuurd die gedateerd was op 15 maart 2007. Deze is binnen het ministerie pas op 6 april 2007 geregistreerd als binnengekomen.
Doordat het ministerie niet beschikte over de accountantsverklaring op het moment van tekenen van de accountantsverklaring bij het jaarverslag van Defensie, bestond er op dat moment geen zekerheid over de controle van deze facturen, terwijl dat nu net het doel is van een accountantsverklaring.
Wij zullen de stand van zaken met betrekking tot Loyalis in 2007 nauwlettend blijven volgen, en waarderen de toezegging van de minister om de overeenkomsten waar nodig te herzien.
Deskundigheid en beschikbare capaciteit IC-personeel
Wij onderschrijven de constatering van de minister dat de ingeslagen weg sinds 2005 werkt en moet worden voortgezet. Wij waarderen de inspanningen van de minister om te blijven investeren in de kwaliteit en kwantiteit van de OIB-afdelingen.
We stellen met instemming vast dat de minister onze aanbevelingen om in overleg met de defensieonderdelen technische ruimten op orde te maken en maatregelen structureel te waarborgen in de organisatie gaat opvolgen.
De minister onderschrijft onze aanbeveling om het jaarverslag informatiever te maken door doelen en besteding van middelen concreter aan elkaar te koppelen. Wel merkt hij daarbij op dat de huidige indeling van de begroting een bewuste keuze van de Tweede Kamer is geweest. Met ingang van 2007 zal hij de sjablonenmethodiek volgen, waardoor de samenhang tussen algemene doelstellingen, operationele doelstellingen, activiteiten/instrumenten en middelen duidelijk zichtbaar wordt. De minister stelt dat dit het maximaal haalbare resultaat is.
Wij blijven van mening dat het ondanks de organisatorisch ingedeelde begroting in een aantal gevallen wel degelijk mogelijk is in de begroting concrete doelen te stellen, effect- en prestatie-indicatoren te benoemen en aan te geven welke middelen hiermee zijn gemoeid. De minister heeft toegezegd om binnen de bestaande mogelijkheden doelen en besteding zo goed mogelijk te koppelen. Wij zullen dit voornemen intensief volgen.

Deel II: Onderzoeksbevindingen en oordelen
| 1 | Inleiding | 27 |
| 1.1 | Over het Ministerie van Defensie | 27 |
| 1.2 | Opzet onderzoek en wijze van rapporteren | 28 |
| 2 | Jaarverslag | 30 |
| 2.1 | Oordeel over de financiële informatie | 30 |
| 2.2 | Oordeel over de saldibalans en toelichting | 32 |
| 2.3 | Oordeel over de informatie over bedrijfsvoering | 32 |
| 2.4 | Oordeel over de informatie over beleid | 34 |
| 2.5 | Informatie over beleid nader beschouwd | 34 |
| 2.5.1 | Beschikbaarheid van de beleidsinformatie | 34 |
| 2.5.2 | Bruikbaarheid van de beleidsinformatie | 38 |
| 3 | Bedrijfsvoering | 41 |
| 3.1 | Oordeel over het financieel beheer en het materieelbeheer | 41 |
| 3.1.1 | Onvolkomenheden | 41 |
| 3.2 | Overige bedrijfsvoering | 48 |
| 3.2.1 | Onvolkomenheden | 48 |
| 3.2.2 | Opgeloste onvolkomenheden | 49 |
| 3.3 | Ontwikkeling in de bedrijfsvoering | 49 |
| Bijlage 1 | Overzicht fouten en onzekerheden 2006 | 51 |
| Bijlage 2 | Gebruikte afkortingen | 54 |
| Bijlage 3 | Verklarende woordenlijst | 55 |
In dit deel van het rapport vindt u de oordelen en de belangrijkste bevindingen van ons rechtmatigheidsonderzoek 2006 bij het Ministerie van Defensie. Hieronder geven we eerst een beschrijving van het ministerie en gaan we in op onze onderzoeksaanpak en wijze van rapporteren. In hoofdstuk 2 presenteren wij vervolgens onze oordelen over het Jaarverslag 2006 van het Ministerie van Defensie. In hoofdstuk 3 gaan wij in op de bedrijfsvoering van het ministerie.
1.1 Over het Ministerie van Defensie
Wij rapporteren per begrotingshoofdstuk over de resultaten van ons onderzoek. In totaal zijn er 25 begrotingshoofdstukken, waarvan 7 begrotingsfondsen. Dit rapport gaat over begrotingshoofdstuk X: het Ministerie van Defensie.
Het Ministerie van Defensie draagt verantwoordelijkheid voor:
1. de bescherming van de integriteit van het eigen en bondgenootschappelijk grondgebied, inclusief de Nederlandse Antillen en Aruba;
2. de bevordering van de internationale rechtsorde en stabiliteit;
3. de ondersteuning van de civiele autoriteiten bij rechtshandhaving, rampenbestrijding en humanitaire hulp, zowel nationaal als internationaal.
In onderstaand overzicht geven wij een beschrijving van het Ministerie van Defensie aan de hand van een aantal kengetallen.
Overzicht 1: Het Ministerie van Defensie in kengetallen 2006.
| Ministerie van Defensie (X) | |
|---|---|
| Totaal verplichtingen | € 8,79 mld. |
| Totaal uitgaven | € 8,15 mld. |
| Totaal ontvangsten | € 490 mln. |
| Transactie-uitgaven | € 8 mld. |
| – Personele uitgaven | 55% |
| – Materiële uitgaven | 45% |
| Overdrachtsuitgaven | € 143 mln. |
| Aantal begrotingsartikelen | 10 |
| waarvan beleidsartikel (met 32 operationele doelstellingen) | 7 (7) |
| waarvan niet-beleidsartikel | 3 |
| Aantal personen werkzaam (in fte) | 63 000 |
| waarvan militair personeel | 49 000 |
| waarvan burgerpersoneel | 14 000 |
| Aantal defensieonderdelen | 7 |
| Baten-lastendiensten | 3 (DTO, DVD, Paresto) |
| Bijdrage van moederdepartement | 551,2 mln. |
| Programma-uitgaven | n.v.t. |
| Eigen vermogen | DTO: – 0,4 mln., DVD: 7,4 mln., Paresto: 1,8 mln. |
| Rechtspersonen met een wettelijke taak | 1 (SZVK) |
| Recent onderzoek van de Algemene Rekenkamer op het terrein van het Ministerie van Defensie | Functioneren Nederlandse Kustwacht (terugblik 2007 op onderzoek 2005) Managementinformatie Defensie (2006) |
| Monitoring Joint Strike Fighter (2006) | |
| Verantwoording en toezicht bij rechtspersonen met een wettelijke taak deel 5 (2006) | |
| Behoeftestelling vervanging F16 (2005) | |
| Functioneren kustwacht Nederland (2005) | |
| Beveiliging militaire objecten: vervolgonderzoek (2005) | |
| Personeelsvoorziening krijgsmacht (terugblik 2005 op onderzoek uit 2003) | |
| Beveiliging militaire objecten (2004) | |
| Verantwoording en toezicht bij rechtspersonen met een wettelijke taak deel 4 (2003) | |
| Personeelsvoorziening krijgsmacht (2003) | |
| Een vlucht door de tijd: rekenkamers en de F16 (2002) | |
| Milieuvervuiling door zeeschepen (2001) | |
| Museale collecties van het rijk (2000) |
1.2 Opzet onderzoek en wijze van rapporteren
In onze brochure Rechtmatig verantwoord; Het jaarlijks rechtmatigheidsonderzoek van de Algemene Rekenkamer1 kunt u lezen hoe onze rapporten bij de jaarverslagen tot stand komen. Hieronder gaan wij kort in op onze onderzoeksopzet en wijze van rapporteren.
Op basis van een risicoanalyse hebben we een programma opgesteld voor het rechtmatigheidsonderzoek 2006 bij het Ministerie van Defensie. Op grond van dit programma hebben we dit jaar aandacht besteed aan de volgende rijksbrede en departementsspecifieke onderwerpen.
Rijksbrede aandachtspunten:
• Eindejaarsdiscipline/budgetuitputting
• Uitgaven buiten begrotingsverband
• Informatiebeveiliging (VIR en VIR-BI)
• Implementatie grote ICT-projecten
• Bestuurskosten
• Afloop terugvordering personele uitgaven
Departementsspecifieke onderwerpen:
• Concerncontrol/minimumprogramma (inclusief capaciteit IC/OIB’s)
• Materieelinventarisadministraties (inclusief wapen- en munitiebeheer en crisisbeheersingsoperaties)
• DMO inclusief grote voorraadbedrijven
• Financieel beheer Defensiebreed
• Financieel beheer Paresto
• PeopleSoft
• Oprichting dienstencentrum HR (human resource)
• Personeel beheer overig (inclusief bestuurskosten)
• Kwaliteit beleidsinformatie (VBTB)
Uitzonderingsrapportage en tolerantiegrenzen
Het Rapport bij het jaarverslag is een uitzonderingsrapportage: we melden alleen de fouten en onzekerheden in de financiële informatie die de tolerantiegrenzen overschrijden en de onvolkomenheden die wij constateren in de bedrijfsvoering. Onder «fouten» verstaan we financiële informatie die niet rechtmatig is (het begrotingsgeld is niet volgens de regels uitgegeven) of die niet deugdelijk is weergegeven (er is geen goede verantwoording afgelegd in het jaarverslag). Van «onzekerheden» spreken we wanneer we door onvolkomenheden in het financieel beheer niet kunnen vaststellen of er al dan niet sprake is van fouten.
In het Jaarverslag 2006 legt de minister voor het eerst verplicht verantwoording af over de rechtmatigheid van de begrotingsuitvoering (of het begrotingsgeld volgens de regels is uitgegeven). In het Jaarverslag 2005 heeft de minister hierover al op vrijwillige basis verantwoording afgelegd. De minister meldt de fouten en onzekerheden die de tolerantiegrenzen op artikelniveau overschrijden. Om te bepalen of zich op artikelniveau overschrijdingen hebben voorgedaan, hanteert de minister een andere systematiek dan de Algemene Rekenkamer. Wij tellen het bedrag van de geconstateerde fouten en onzekerheden per artikel op en toetsen dit totaalbedrag vervolgens aan de tolerantiegrenzen op artikelniveau. De minister telt de fouten en onzekerheden niet op, maar toetst deze afzonderlijk aan verschillende toleranties voor fouten en onzekerheden. Dit heeft tot gevolg dat wij meer overschrijdingen van de tolerantiegrenzen op artikelniveau rapporteren dan de minister. De minister saldeert daarnaast de fouten in de deugdelijke weergave, terwijl deze volgens de methodiek van de Algemene Rekenkamer niet gesaldeerd worden. Dit betekent overigens niet dat de minister zich niet goed heeft verantwoord.
De Algemene Rekenkamer heeft het Jaarverslag 2006 van het Ministerie van Defensie beoordeeld. Wij hebben daarbij onderzocht of de minister het begrotingsgeld volgens de regels heeft uitgegeven en ontvangen en of hij daarover in het jaarverslag goed verantwoording heeft afgelegd. Waar dit niet het geval is spreken we respectievelijk van een onrechtmatigheid of van een ondeugdelijke weergave.
Verder hebben we onderzocht of de informatie in het jaarverslag over de bedrijfsvoering en over het gevoerde beleid, deugdelijk tot stand is gekomen en voldoet aan de daaraan te stellen kwaliteitsnormen.
In dit hoofdstuk lichten wij ons oordeel over het jaarverslag toe. Dit oordeel bestaat uit deeloordelen over:
• de financiële informatie (§ 2.1);
• de departementale saldibalans (§ 2.2);
• de informatie over de bedrijfsvoering (§ 2.3);
• de informatie over het gevoerde beleid (§ 2.4).
In dit hoofdstuk geven we niet alleen onze oordelen over het jaarverslag, maar gaan we ook in op de bevindingen van het aanvullende onderzoek dat we jaarlijks doen naar de beleidsinformatie. Is er in de begroting en in het jaarverslag concrete informatie beschikbaar over beleid en kan de Tweede Kamer die informatie gebruiken (zie § 2.5)?
2.1 Oordeel over de financiële informatie
De financiële informatie in het jaarverslag bestaat uit de volgende onderdelen:
• de verplichtingen, uitgaven en ontvangsten in de verantwoordingsstaat en de toelichting daarbij;
• de baten, lasten, kapitaaluitgaven, kapitaalontvangsten en balansposten in de samenvattende verantwoordingsstaat van de baten-lastendiensten en de toelichting daarbij.
De financiële informatie dient op grond van de Comptabiliteitswet 2001 (CW 2001):
• rechtmatig tot stand te zijn gekomen;
• deugdelijk te zijn weergegeven;
• te voldoen aan de verslaggevingsvoorschriften.
De financiële informatie in het Jaarverslag 2006 van het Ministerie van Defensie voldoet aan de eisen die de CW 2001 stelt, met uitzondering van de volgende fouten en onzekerheden in de (samenvattende) verantwoordingsstaat:
• Verplichtingen artikel 21 Commando Zeestrijdkrachten:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 1,6 miljoen, fouten in de deugdelijke weergave van € 2,0 miljoen en onzekerheden over de rechtmatigheid van € 3,4 miljoen.
• Verplichtingen artikel 23 Commando Luchtstrijdkrachten:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 4,8 miljoen, fouten in de deugdelijke weergave van € 11,4 miljoen, onzekerheden over de rechtmatigheid van € 8,9 miljoen en onzekerheden over de deugdelijke weergave van € 0,3 miljoen.
• Verplichtingen artikel 24 Koninklijke Marechaussee:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 2,8 miljoen, fouten in de deugdelijke weergave van € 1,7 miljoen, onzekerheden over de rechtmatigheid van € 2,4 miljoen en onzekerheden over de deugdelijke weergave van € 1,9 miljoen.
• Verplichtingen artikel 25 Defensie Materieelorganisatie:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 25,4 miljoen, fouten in de deugdelijke weergave van € 15,8 miljoen, onzekerheden over de rechtmatigheid van € 19,2 miljoen en onzekerheden over de deugdelijke weergave van € 24,4 miljoen.
• Verplichtingen artikel 26 Commando Dienstencentra:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 5,3 miljoen, fouten in de deugdelijke weergave van € 13,5 miljoen en onzekerheden over de rechtmatigheid van € 10,1 miljoen.
• Verplichtingen artikel 90 Algemeen:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 12,2 miljoen, fouten in de deugdelijke weergave van € 5,8 miljoen en onzekerheden over de rechtmatigheid van € 5,3 miljoen.
• Uitgaven artikel 20 Crisisbeheersingoperaties:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 1,0 miljoen, fouten in de deugdelijke weergave van € 1,7 miljoen, onzekerheden over de rechtmatigheid van € 13,5 miljoen en onzekerheden over de deugdelijke weergave van € 1,7 miljoen.
• Uitgaven artikel 21 Commando Zeestrijdkrachten:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 1,0 miljoen en onzekerheden over de rechtmatigheid van € 11,5 miljoen.
• Uitgaven artikel 22 Commando Landstrijdkrachten:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 0,7 miljoen, onzekerheden over de rechtmatigheid van € 17,6 miljoen en onzekerheden over de deugdelijke weergave van € 5,6 miljoen.
• Uitgaven artikel 23 Commando Luchtstrijdkrachten:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 2,2 miljoen, fouten in de deugdelijke weergave van € 2,0 miljoen en onzekerheden over de rechtmatigheid van € 13,5 miljoen.
• Uitgaven artikel 24 Koninklijke Marechaussee:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 0,1 miljoen en onzekerheden over de rechtmatigheid van € 5,6 miljoen.
• Uitgaven artikel 25 Defensie Materieelorganisatie:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 1,2 miljoen, fouten in de deugdelijke weergave van € 3,0 miljoen en onzekerheden over de rechtmatigheid van € 25,3 miljoen.
• Uitgaven artikel 26 Commando Dienstencentra:
Hierbij gaat het om fouten met betrekking tot de rechtmatigheid van € 1,0 miljoen, fouten in de deugdelijke weergave van € 1,7 miljoen, onzekerheden over de rechtmatigheid van € 14,0 miljoen en onzekerheden over de deugdelijke weergave van € 3,7 miljoen.
In bijlage 1 van dit deel van het rapport staat een overzicht van alle fouten en onzekerheden.
De fouten en onzekerheden hangen er vooral mee samen dat medewerkers de Europese aanbestedingsrichtlijnen niet naleven, dat zij verplichtingen niet juist en tijdig vastleggen en dat onderbouwingen en bewijsstukken van de vastgelegde verplichtingen en betalingen ontbreken. In § 1.2 hebben we al toegelicht dat de minister een andere systematiek hanteert voor het bepalen van eventuele overschrijdingen dan de Rekenkamer. De minister saldeert daarnaast de fouten in de deugdelijke weergave, terwijl deze volgens de methodiek van de Algemene Rekenkamer niet gesaldeerd worden.
Het totaalbedrag van alle geconstateerde fouten in de verplichtingen bedraagt € 111,3 miljoen en heeft daarmee de tolerantiegrens van 1%, te weten € 87,9 miljoen voor de financiële informatie in het jaarverslag als geheel overschreden.
Het bedrag aan verplichtingen en uitgaven bevat in totaal € 322,5 miljoen, respectievelijk € 241,7 miljoen aan overschrijdingen. Gaan de Staten-Generaal niet akkoord met de slotwetmutaties over deze overschrijdingen, dan moeten wij ons oordeel over de financiële informatie mogelijk herzien.
2.2 Oordeel over de saldibalans en toelichting
De saldibalans is een overzicht van de posten die aan het eind van het jaar nog openstaan en die naar het volgende jaar moeten worden meegenomen. Bij de saldibalans hoort een toelichting waarin nadere informatie wordt verstrekt over de afzonderlijke posten op deze balans.
De informatie in de saldibalans dient op grond van de CW 2001:
• rechtmatig tot stand te zijn gekomen;
• deugdelijk te zijn weergegeven;
• te voldoen aan de verslaggevingsvoorschriften.
De informatie in de saldibalans in het Jaarverslag 2006 van het Ministerie van Defensie voldoet aan de eisen die de CW 2001 stelt.
In 2006 heeft het Ministerie van Defensie voor een bedrag van € 743,9 miljoen aan openstaande voorschotten afgerekend. Wij hebben vastgesteld dat deze afrekeningen voldoen aan de daaraan te stellen eisen.
In bijlage 1 van dit deel van het rapport staat een overzicht van alle fouten en onzekerheden.
Het totaalbedrag van alle geconstateerde fouten en onzekerheden in de saldibalansposten valt binnen de tolerantiegrenzen voor de saldibalans als geheel.
2.3 Oordeel over de informatie over bedrijfsvoering
In de bedrijfsvoeringsparagraaf van het jaarverslag van een ministerie verantwoordt de minister zich over de rechtmatigheid van de begrotingsuitvoering (of het begrotingsgeld volgens de regels is uitgegeven), over de totstandkoming van de beleidsinformatie, over het gevoerde financieel beheer en materieelbeheer en over de overige aspecten van de bedrijfsvoering.
De bedrijfsvoeringsparagraaf heeft het karakter van een uitzonderingsrapportage: de minister meldt alleen fouten en onzekerheden in de begrotingsuitvoering die de tolerantiegrenzen overschrijden.
Daarnaast meldt de minister in de bedrijfsvoeringsparagraaf de onvolkomenheden in het financieel beheer en het materieelbeheer in het afgelopen jaar, de overige aspecten van de bedrijfsvoering en eventuele tekortkomingen in de totstandkoming van de beleidsinformatie.
De bedrijfsvoeringsparagraaf in het Jaarverslag 2006
De minister van Defensie heeft in de bedrijfsvoeringsparagraaf vermeld dat er in 2006 sprake was van een rechtmatige begrotingsuitvoering op alle artikelen.
Omdat de minister en de Algemene Rekenkamer op verschillende wijze bepalen of fouten en onzekerheden de tolerantiegrenzen overschrijden (zie hoofdstuk 1), constateert de Algemene Rekenkamer bij acht artikelen wél overschrijdingen van de tolerantiegrens. Er zijn in totaal dertien overschrijdingen. Het aantal overschrijdingen is groter dan het aantal artikelen doordat voor een aantal artikelen zowel bij de verplichtingen als bij de uitgaven sprake is van een overschrijding. Dit betekent overigens niet dat de minister zich niet goed heeft verantwoord.
In de bedrijfsvoeringsparagraaf rapporteert de minister van Defensie verder over de volgende onderwerpen:
• Totstandkoming niet-financiële beleidsinformatie Beleid en doelstellingen zijn bij Defensie moeilijk te koppelen omdat doelstellingen artikeloverschrijdend zijn. Hierin wijkt Defensie af van andere departementen.
• Sturing en beheersing de minister heeft ervoor gekozen de belangrijkste en meest urgente risico’s in het beheer af te dekken met het Minimumprogramma 2006. Hierdoor hebben andere aspecten van het beheer minder aandacht gekregen.
• Financieel beheer en materieelbeheer de minister rapporteert dat de overall-bedrijfsvoering bij Defensie licht verbeterd is. De administratieve discipline en in het bijzonder de dossiervorming zijn een punt van constante aandacht. Ook de beperkte verificatie (dat facturen kleiner dan € 500 zonder verificatie worden betaald) en het naleven van de Europese aanbestedingsregels leveren nog onvolkomenheden op. Bij het materieelbeheer vormt vooral het munitiebeheer nog een knelpunt.
• Overige aspecten van de bedrijfsvoering de minister rapporteert over de stand van zaken met betrekking tot: Personele exploitatie, Paresto, Defensie Telematica Organisatie, Speer, PeopleSoft, integriteit, kennismanagement, klant-leverancierrelatie en milieu.
Ons oordeel over de informatie over de bedrijfsvoering heeft betrekking op de totstandkoming van de bedrijfsvoeringsparagraaf en het voldoen aan de verslaggevingseisen.
De informatie over de bedrijfsvoering dient op grond van de CW 2001 op een deugdelijke wijze tot stand te zijn gekomen. In dat kader hebben wij de volgende aspecten onderzocht:
• de wijze waarop het ministerie risico’s inventariseert;
• het tussentijds beschikbaar zijn van informatie over de risico’s en de getroffen beheersmaatregelen;
• het afwegingsproces ten behoeve van de in de bedrijfsvoeringsparagraaf te rapporteren onderwerpen.
Op grond van de onderzochte aspecten is vastgesteld dat de informatie over de bedrijfsvoering in het Jaarverslag 2006 van het Ministerie van Defensie op deugdelijke wijze tot stand is gekomen en voldoet aan de verslaggevingseisen. Het afwegingsproces voor de onderwerpen die in de bedrijfsvoeringsparagraaf gerapporteerd moeten worden, is wel een aandachtspunt. Dit is niet volledig inzichtelijk gemaakt voor derden. Overigens heeft deze onduidelijkheid er niet toe geleid dat belangrijke onderwerpen niet zijn opgenomen.
Het proces van de totstandkoming was weliswaar deugdelijk, maar inhoudelijk is de strekking niet in lijn met het beeld dat wij op grond van de dezelfde bevindingen hebben van de situatie. Alle punten die wij aanmerken als onvolkomenheden worden in de tekst genoemd, maar het bijbehorende oordeel is veelal positiever dan ons oordeel. Zo wordt bijvoorbeeld gesteld dat er geen ernstige knelpunten meer zijn in het financieel en materieelbeheer, terwijl wij constateren dat o.a. het munitiebeheer nog steeds een (ernstig) knelpunt is. Ook worden accenten anders gelegd. Een voorbeeld is het beheer bij het Algemeen Goederenbedrijf. Wij zien dit als het meest problematische onderdeel van het beheer van de grote voorraden, maar in de bedrijfsvoeringsparagraaf wordt het niet expliciet als probleem benoemd.
De resultaten van ons onderzoek naar de bedrijfsvoering zélf zijn opgenomen in hoofdstuk 3.
2.4 Oordeel over de informatie over beleid
In het jaarverslag verstrekt de minister ook beleidsinformatie: informatie over de gerealiseerde effecten van zijn beleid, de daartoe geleverde prestaties en de daarmee gemoeide kosten. De Algemene Rekenkamer beoordeelt ieder jaar de totstandkoming van de beleidsinformatie en of deze informatie voldoet aan de verslaggevingseisen. Voor ons oordeel sluiten we aan bij de eisen die aan het totstandkomingsproces van beleidsinformatie worden gesteld in de Regeling Periodiek Evaluatieonderzoek en Beleidsinformatie 2006.
De informatie over het gevoerde beleid in het Jaarverslag 2006 van het Ministerie van Defensie voldoet aan de verslaggevingseisen en is op deugdelijke wijze tot stand gekomen met uitzondering van de dossiervorming. Knelpunt is dat het moeilijk te controleren is hoe de beleidsinformatie over de inzetgereedheid, die is opgenomen in de toelichting op de beleidsartikelen, tot stand is gekomen. Om te kunnen beoordelen hoe deze informatie tot stand is gekomen, is een goede dossiervorming uiteraard een eerste vereiste. De dossiervorming voldeed echter slechts voor één beleidsartikel aan de daaraan te stellen eisen. Bij een aantal defensieonderdelen ontbrak de dossiervorming zelfs volledig. Wij adviseren om aandacht te besteden aan de kwaliteit van het totstandkomingsproces van niet-financiële informatie, zodat daarmee ook de betrouwbaarheid van de informatie beter wordt gewaarborgd.
2.5 Informatie over beleid nader beschouwd
Ons oordeel over de beleidsinformatie betreft de totstandkoming van de informatie over beleid en de vraag of deze informatie voldoet aan de verslaggevingseisen. In ons onderzoek naar de jaarverslagen onderzoeken wij verder de beschikbaarheid (zie § 2.5.1) en de bruikbaarheid (zie § 2.5.2) van de beleidsinformatie.
2.5.1 Beschikbaarheid van de beleidsinformatie
Wij onderzoeken ieder jaar hoe de minister zich in het jaarverslag verantwoordt over het realiseren van doelen, prestaties en de inzet van middelen die met de begroting zijn afgesproken. We gaan daarvoor na in hoeverre concrete informatie over beleidsresultaten beschikbaar is: heeft de minister in het jaarverslag per operationele doelstelling informatie opgenomen over doelen, prestaties en middelen en zo niet, wordt het ontbreken van die informatie uitgelegd (het zogenoemde«comply or explain»-principe)?
Informatie over beleid is concreet wanneer de bij een beleidsartikel behorende doelen en prestaties specifiek, meetbaar en tijdgebonden geformuleerd zijn en wanneer de middelen zijn gekoppeld aan de operationele doelstellingen.
De resultaten van ons onderzoek naar de beschikbaarheid van beleidsinformatie zijn weergegeven in figuur 2. Om de ontwikkeling in de tijd te laten zien, hebben we de resultaten van 2006 vergeleken met de resultaten van 2004, 2005 en de begroting van 2007.
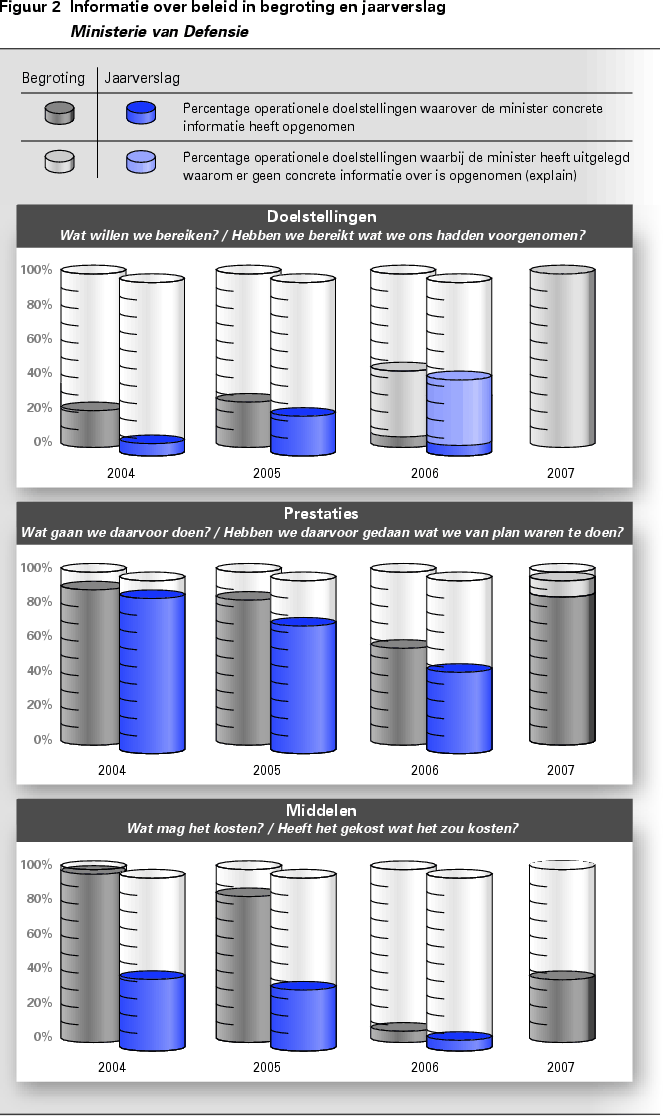
Het Ministerie van Defensie heeft in het Jaarverslag 2006 de vraag «Hebben we bereikt wat we ons hadden voorgenomen?» slechts bij twee van de 32 operationele doelstellingen concreet beantwoord. Dit waren ook de twee doelstellingen waarvan in de Begroting 2006 concreet antwoord was gegeven op de vraag: «Wat willen we bereiken?» Voor deze vraag had de minister bij twaalf van de 32 doelstellingen al bij de begroting aangegeven waarom er geen concrete antwoorden zijn («explain»). De Begroting 2007 geeft voor geen enkele operationele doelstelling een concreet antwoord op deze vraag. De doelen zijn niet specifiek, meetbaar en tijdgebonden geformuleerd, en aan de doelen zijn geen (financiële) middelen gekoppeld.
De vraag «Hebben we daarvoor gedaan wat we van plan waren te doen?» is in het Jaarverslag 2006 concreet beantwoord bij vijftien van de 32 operationele doelstellingen. Dit is een verslechtering ten opzichte van voorgaande jaren. Hierbij tekenen we aan dat de indeling van de beleidsartikelen met ingang van de Begroting 2006 is gewijzigd. De Begroting 2007 laat weer een stijging van de score zien op de vraag: «Wat gaan we daarvoor doen?»
De vraag «Heeft het gekost wat het zou kosten?» is in het Jaarverslag 2006 slechts bij twee van de 32 operationele doelstellingen concreet beantwoord. Die score was in eerdere jaren hoger.
In de Begroting 2006 werd aangegeven dat verbetering van de koppeling van budgetten aan de output pas mogelijk was met de invoering van de nieuwe geautomatiseerde administraties (zoals Enterprise Resource Planning (ERP)).
In de leeswijzer van de Begroting 2007 staat dat pas vanaf 2008 een koppeling zal worden gemaakt tussen operationele doelstellingen en budgetten. Desondanks geeft de Begroting 2007 voor acht van de 22 operationele doelstellingen concreet antwoord op de vraag: «Wat mag het kosten?» Deze score is voornamelijk te danken aan het Commando Koninklijke Marechaussee (CKMar), dat het financieel belang voor vijf van zijn zes operationele doelstellingen heeft aangegeven.
Wij zijn van mening dat de «explainsituatie» voor de beoogde doelen niets verandert aan het feit dat voor de te ondernemen activiteiten een te verwachten financieel belang in de Begroting dient te worden aangegeven.
Opvallend is dat het CKMar, met gebruikmaking van de huidige administraties, wel het financieel belang van zijn operationele doelstellingen kan aangeven.
Defensie Materieel Organisatie (DMO) en Commando Dienstencentra (CDC)
Sinds de beleidsartikelen DMO en CDC in de Begroting 2006 zijn opgevoerd, scoren deze defensieonderdelen slecht op de VBTB-vragen. In de Begroting 2006 zijn de operationele doelstellingen niet de juiste (DMO), of zijn doelstellingen niet uitgewerkt volgens VBTB (CDC). Hierdoor kan in het Jaarverslag 2006 ook geen informatie worden gegeven over het behalen van de doelstellingen. Bij zowel de DMO als het CDC is de beleidsinformatie in de Begroting 2007 weer nauwelijks VBTB-conform weergegeven. Het aantal doelstellingen van het CDC is teruggebracht van tien naar één en bij de DMO ontbreken meetbare prestatie-indicatoren.
Wij vinden dat de structuur van de CDC, met zijn negen bedrijfsgroepen, zich bij uitstek leent voor het definiëren van operationele doelstellingen en prestatie-indicatoren.
Wij bevelen de minister van Defensie aan binnen het beleidsartikel CDC voor elke bedrijfsgroep één operationele doelstelling vast te stellen en bij zowel de CDC als het DMO binnen de operationele doelstellingen te kiezen voor goede, meetbare en houdbare effect- en prestatie-indicatoren.
In zijn uitleg over de beperkte koppeling tussen doelen, activiteiten en middelen geeft de minister aan dat dit komt doordat de indeling van de Defensiebegroting afwijkt van de begroting van beleidsdepartementen. De begroting is op verzoek van de Tweede Kamer niet ingericht naar beleidsthema’s, maar naar defensieonderdelen. Doordat de doelstellingen van Defensie alle defensieonderdelen betreffen en daarmee artikeloverstijgend zijn, is de koppeling tussen geld en doelstellingen lastig te maken.
Naar onze mening zou het echter wel mogelijk moeten zijn uit de evaluaties van crisisbeheersingsoperaties, effect- en prestatie-indicatoren te benoemen die als toetssteen kunnen worden gehanteerd voor lopende en nog komende operaties.
2.5.2 Bruikbaarheid van de beleidsinformatie
De Algemene Rekenkamer heeft niet alleen gekeken naar de beschikbaarheid van informatie over beleid in het jaarverslag. Voor de onder de derde hoofdtaak van Defensie vallende «militaire bijstand en steunverlening aan civiele autoriteiten» (de civiele taken van de krijgsmacht) hebben wij ook onderzocht of de informatie bruikbaar is voor de Tweede Kamer. Informatie is volgens ons bruikbaar als deze enerzijds van voldoende kwaliteit is, dat wil zeggen: betrouwbaar, valide, juist, volledig, consistent, tijdig en actueel. Anderzijds moet de Tweede Kamer zich met deze informatie een oordeel kunnen vormen over de mate waarin een minister zijn beleidsdoelen en prestaties heeft gerealiseerd met behulp van de daarvoor ingezette middelen.
De onder 2.5.1 opgenomen tekortkomingen in de beschikbaarheid van beleidsinformatie geven al aan dat de informatiewaarde van het jaarverslag niet optimaal is. Aan de hand van de informatie die wel beschikbaar is in het jaarverslag, kunnen wij niet goed afleiden of de beoogde beleidsdoelen zijn gerealiseerd. We kunnen geen goede relatie leggen tussen de doelstellingen, de activiteiten en de middelen. Dat komt door de organisatorische indeling van de begroting en het jaarverslag, en doordat de budgetten niet gekoppeld zijn aan operationele doelstellingen.
In het algemeen is de beschikbare informatie in het jaarverslag nog het meest bruikbaar om de beoogde activiteiten in de begroting (Wat gaan we daar voor doen?) te vergelijken met de gerealiseerde activiteiten in het jaarverslag (Hebben we daarvoor gedaan wat we van plan waren te doen?).
Het is de Algemene Rekenkamer verder opgevallen dat de in het Jaarverslag 2006 vermelde afgeronde (evaluatie)onderzoeken niet als aangekondigde onderzoeken in de Begroting 2006 waren opgenomen. Daarbij worden de onderzoeken die in 2006 zouden worden afgerond, in de Begroting 2006 wel genoemd en in het Jaarverslag 2006 niet. Evenmin staan de belangrijkste resultaten van de afgeronde onderzoeken in 2006 in het Jaarverslag 2006.
De Algemene Rekenkamer is van mening dat de informatiewaarde en de bruikbaarheid van het jaarverslag worden verhoogd door een betere koppeling van (evaluatie)onderzoeken tussen begroting en jaarverslag, waarbij in het jaarverslag beknopt de resultaten van afgeronde onderzoeken worden weergegeven.
Informatie over «civiele taken» nader beschouwd1
Militaire bijstand en steunverlening aan civiele autoriteiten betreft de inzet van militairen op verzoek van en onder gezag van de civiele autoriteiten. Defensie wil met deze activiteiten bijdragen aan de handhaving van de openbare orde en veiligheid, bijstand verlenen bij (dreigende) calamiteiten en zware ongevallen en steun en hulp verlenen in het kader van het algemeen belang.
Hiertoe hebben de ministers van Defensie, Justitie en BZK in 2005 afspraken gemaakt: de Civiel Militaire Bestuursafspraken (CMBA), waarbij Defensie de beschikbaarheid van drieduizend militairen garandeert binnen vooraf overeengekomen reactietijden.
In de beleidsagenda van de Begroting 2006 staat als een van de vijf beleidsprioriteiten voor 2006: «Verdieping van de samenwerking met civiele autoriteiten in het kader van de nationale veiligheid». In de beleidsagenda staat verder dat de ontwikkeling van Defensie tot volwaardige veiligheidspartner in 2006 tot een aantal concrete resultaten moet leiden op gebieden als: een gemeenschappelijk oefenbeleid en oefenprogramma, afspraken over de nationale inzet van hoogwaardige defensiecapaciteiten, een gezamenlijke kennisbasis en een verdere samenwerking bij wederzijdse opleidingen.
Militaire bijstand en ondersteuning verlenen is expliciet opgenomen in de beleidsartikelen van de operationele commando’s (zee-, land- en luchtstrijdkrachten). Per operationeel commando worden de gegarandeerde capaciteit en de afgesproken reactietermijnen vermeld. De Begroting 2006 geeft inzicht in de vraag «Wat willen we bereiken?» en «Wat gaan we daarvoor doen?» door het opnemen van een doelstelling (beschikbaar zijn voor civiele autoriteiten) en prestatie-indicatoren (aantal militairen met gereedheidstermijn), maar geeft geen inzicht in de kosten die voor de uitvoering van civiele taken worden gemaakt.
In mei 2006 hebben de ministers van Defensie en Binnenlandse Zaken en Koninkrijksrelaties de rol van Defensie als structurele veiligheidspartner nader uitgewerkt. Met de «intensivering van de civiel-militaire samenwerking» (ICMS) werd hiervoor een pakket van maatregelen vastgesteld. Ten opzichte van de eerdere CMBA-afspraken is het aantal gegarandeerd beschikbare militairen met 1600 toegenomen tot 4600. Het financieel belang van de intensiveringen is in de uitwerking opgenomen: € 115 miljoen aan investeringen en € 34 miljoen aan exploitatiekosten.
In het beleidsverslag van het Jaarverslag 2006 is de totstandkoming van de interdepartementale ICMS-afspraken vermeld, evenals de hierbij behorende garantie van Defensie voor de beschikbaarheid van 4600 militairen. Daarbij wordt gesteld dat voldoende capaciteit in Nederland beschikbaar is geweest om nationale taken uit te voeren. Verder wordt in het beleidsverslag slechts summier ingegaan op de ontwikkelingen die in de beleidsagenda van de Begroting 2006 genoemd zijn en die in 2006 tot concrete resultaten moesten leiden.
In de beleidsartikelen van de operationele commando’s wordt gemeld dat de zee-, land- en luchtstrijdkrachten in het kader van de ondersteuning van civiele autoriteiten de afgesproken aantallen militairen op afroep beschikbaar hadden (3 000 voor de operationele commando’s samen). De uitbreiding van de capaciteit naar 4600 op grond van de ICMS-afspraken wordt bij de operationele commando’s niet genoemd.
In het Jaarverslag 2006 is voor de ICMS-afspraken zonder verdere toelichting een voorziening van € 23,4 miljoen opgenomen. Bij de zee- en de luchtstrijdkrachten zijn voor militaire bijstand en ondersteuning geen bedragen opgenomen. In de tabel Budgettaire gevolgen van beleid bij de landstrijdkrachten zijn hiervoor wel realisaties vermeld (voor 2006 € 0,9 miljoen). Uitwerkingen van diverse overige ICMS-afspraken zijn niet in het Jaarverslag 2006 opgenomen. Naar onze mening kunnen voor veel van deze afspraken wel concrete doelstellingen, prestatie-indicatoren en een tijdpad worden vastgesteld.
In de Begroting 2007 is een bedrag van € 31,2 miljoen opgenomen om de samenwerking met civiele autoriteiten te verdiepen. Dat bedrag is vooralsnog «gestald» op het niet-beleidsartikel 80: Nominaal en onvoorzien.
In de beleidsartikelen van de zee-, land- en luchtstrijdkrachten is geen financiële informatie opgenomen voor militaire bijstand en steunverlening. De civiele taken zijn ook niet als operationele doelstelling in deze beleidsartikelen benoemd. De nationale inzet wordt genoemd zonder opgave van aantallen militairen voor de gegarandeerde capaciteit.
De Begroting 2007 en het Jaarverslag 2006 geven de relatie tussen doelstellingen, prestaties en middelen voor militaire bijstand en steunverlening onvoldoende aan. Doordat de gemaakte afspraken een bindend karakter hebben, is het zaak dat de gegarandeerde inzet van mensen en materieel ook daadwerkelijk kan worden geleverd als dat nodig is. Om dit te kunnen realiseren, zijn naar onze mening heldere doelstellingen en duidelijke prestatie-indicatoren noodzakelijk.
De Algemene Rekenkamer beveelt daarom aan om in de begroting en het jaarverslag de militaire bijstand en ondersteuning aan de civiele overheid als operationele doelstelling te benoemen in de beleidsartikelen van de operationele commando’s. Daarbij bevelen wij aan om met specifieke, meetbare en tijdgebonden prestatie-indicatoren in de begroting en het jaarverslag inzicht te verschaffen in de realisatie van deze doelstelling.
De Algemene Rekenkamer heeft de bedrijfsvoering van het Ministerie van Defensie onderzocht. Onder de bedrijfsvoering vallen alle bedrijfsprocessen die ervoor zorgen dat een ministerie functioneert: het financieel beheer en het materieelbeheer en de processen op het gebied van personeel, informatievoorziening, administratie, communicatie en huisvesting.
Wij geven in dit hoofdstuk een oordeel over het financieel beheer en het materieelbeheer en de daartoe bijgehouden administraties. Daarbij gaan we dieper in op de eventuele onvolkomenheden op deze terreinen (§ 3.1).
Verder gaan we in dit hoofdstuk in op een aantal andere onderdelen van de bedrijfsvoering, die geen onderdeel zijn van ons oordeel over het financieel beheer en materieelbeheer. Ten slotte schetsen we een beeld van de bedrijfsvoering in de afgelopen drie jaar (§ 3.3).
3.1 Oordeel over het financieel beheer en het materieelbeheer
Het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties moeten op grond van de CW 2001 voldoen aan de eisen van rechtmatigheid, ordelijkheid en controleerbaarheid.
De onderzochte onderdelen van het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties van het Ministerie van Defensie voldeden in 2006 niet aan de in de CW 2001 gestelde eisen. Onvolkomenheden waren:
• het financieel beheer Defensiebreed (onvolkomenheden bij acht beleidsartikelen en niet-beleidsartikelen);
• het wapenbeheer en munitiebeheer Defensiebreed (waarvan munitiebeheer ernstig);
• beheer centrale voorraden Defensie Materieel Organisatie (DMO);
• beheer van aan eenheden toegewezen materieel;
• het materieelbeheer rondom crisisbeheersingsoperaties;
• het financieel beheer agentschap Paresto;
• de voorraad- en materieeladministratie Defensie Telematica Organisatie (DTO);
• pensioenen en uitkeringen.
Van de defensiebrede onvolkomenheid wapenbeheer en munitiebeheer merken wij het wapenbeheer aan als onvolkomenheid omdat dit bij een aantal defensieonderdelen wel voldoende is en het munitiebeheer als ernstige onvolkomenheid omdat dit defensiebreed niet op orde is. Bovendien is de vooruitgang in de verbetering van het munitiebeheer niet significant.
Het financieel beheer is defensiebreed voor het derde opeenvolgende jaar niet ordelijk. In totaal zijn er bij acht begrotingsartikelen onvolkomenheden in het financieel beheer. Omdat de onderliggende problematiek bij alle artikelen vergelijkbaar is, beschrijven we dit als één onderwerp. De tekortkomingen die aan het financieel beheer ten grondslag liggen, worden hieronder per deelaspect van het financieel beheer (uitgaven, verplichtingen en saldibalansposten) toegelicht. De meeste tekortkomingen worden veroorzaakt doordat procedures niet worden nageleefd (discipline en toezicht), door onvoldoende kwaliteit van de medewerkers (kennis en kunde) en gebrekkige sturing en beheersing (het niet beschikken over informatie over de prestaties van individuele budgethouders, waardoor deze niet op hun prestaties kunnen en worden afgerekend).
Sturing en beheersing
Om het betalingsproces te kunnen verbeteren, is informatie nodig over de kwaliteit van aanlevering van betaaldocumenten per budgethouder. Toen wij deze informatie opvroegen bij het Ministerie van Defensie, bleek dat wij de eerste waren die naar deze informatie vroegen. Dit wijst erop dat de Defensie controllers niet sturen op informatie op budgetniveau.
De tekortkomingen die betrekking hebben op de uitgaven, zijn beperkte verificatie en de niet juiste, volledige en tijdige aanlevering van betaaldocumenten.
Sinds 1 juli 2005 is de maatregel van beperkte verificatie van kracht. Dit houdt in dat facturen kleiner dan € 500 direct (zonder verificatie) betaalbaar worden gesteld. Het Centraal Betaalkantoor Defensie heeft een steekproef uitgevoerd op betalingen onder € 500 over de eerste zes maanden van 2006. Deze steekproef toont aan dat van ongeveer 25% van de facturen (met een totaalbedrag van circa € 2,5 miljoen per maand) de benodigde bewijsstukken ontbreken, waardoor de rechtmatigheid van deze betalingen niet is vast te stellen. Deze uitkomst is hoog (rekening houdend met een tolerantiegrens van 3% voor onzekerheden) en stelt de maatregel beperkte verificatie ter discussie. De uitkomsten van de steekproef zijn voor het ministerie echter geen aanleiding geweest om de oorzaken te analyseren en verbetermaatregelen te treffen.
Gezien het bovenstaande verbaast het ons dat het Ministerie van Defensie per 1 juli 2006 de factuurgrens van beperkte verificatie heeft verhoogd naar € 1 250. Het totaalbedrag aan betaalde facturen met beperkte verificatie steeg hierdoor naar circa € 7,5 miljoen per maand, waarbij opvalt dat het percentage onzekerheden ook steeg en wel naar circa 35% over juli en augustus. De cijfers vanaf september 2006 vallen lager uit, maar zijn niet vergelijkbaar omdat ze via een andere systematiek tot stand zijn gekomen.
De uitkomsten van een onderzoek naar het aanleveren van betaaldocumenten door de defensieonderdelen aan het betaalkantoor over de eerste acht maanden in 2006 laat zien dat 10 tot 20% van de aangeleverde informatie niet tijdig, juist of volledig is. In dit geval stuurt het betaalkantoor een rappel naar de budgethouder. Een oorzaak voor het niet oplossen van de problemen rondom de aanlevering van betaaldocumenten kan zijn dat de budgethouders de rappels in de meeste gevallen niet registreren, bewaken en analyseren. Ook handelt meer dan de helft van de budgethouders een rappel zo laat af, dat de wettelijke betaaltermijn wordt overschreden.
Dat het beheer betreffende uitgaven niet ordelijk is, blijkt wel uit het feit dat er een werkgroep bestaat voor het opsporen van ontbrekende betaaldocumenten. Bij 19% van de uitgavenposten die in de steekproef van de Auditdienst Defensie (ADD) zijn opgenomen moest de werkgroep in actie komen. Het grote aantal artikeloverschrijdingen dat in hoofdstuk 2 genoemd is, is deels te wijten aan de ontbrekende stukken omdat deze leiden tot onzekerheden. Opmerkelijk is dat het betaalkantoor deze posten al heeft goedgekeurd, terwijl de betaaldocumenten niet aangeleverd kunnen worden.
Defensie heeft de Europese aanbestedingsrichtlijnen in 2006 onvoldoende nageleefd. Uit de steekproef van de ADD blijkt dat nog te veel fouten worden gemaakt ten aanzien van Europees aanbesteden. Wel is dit aantal ten opzichte van vorig jaar gedaald. Zo troffen we vorig jaar 32 en dit jaar 23 posten aan die niet voldeden aan de richtlijnen. Hoewel het minder posten betrof, waren er wel grotere bedragen mee gemoeid. Dit heeft negatieve consequenties gehad voor de in § 2.1 beschreven (artikel)overschrijdingen.
Ook leeft het Ministerie van Defensie het voorafgaand financieel toezicht onvoldoende na. Voorafgaand financieel toezicht is een waarborg om een verplichting aan te gaan vanwege de juiste redenen en voorwaarden. Afhankelijk van de grootte van het te verplichten bedrag, beslist een bevoegde functionaris over die verplichting. Onderzoek toont aan dat in 18% van de aangegane verplichting geen of onjuist voorafgaand financieel toezicht heeft plaatsgevonden.
Dat het verplichtingenbeheer niet ordelijk is, blijkt uit de steekproef van de ADD. Hieruit blijkt dat bij 28% van de verplichtingen administratieve tekortkomingen bestaan. De werkgroep voor het opsporen van ontbrekende stukken is in ongeveer 6% van de gecontroleerde verplichtingen uit de steekproef ingeschakeld. Dit is aan de hoge kant, maar een stuk lager dan bij de uitgavenposten.
Het vorderingenbeheer is over 2006 verbeterd. Wel worden vorderingen in de loop van 2006 nog steeds onvoldoende gemonitord en afgewikkeld. Hierdoor staan vorderingen ten onrechte per 31 december nog open. Dit geldt ook voor de openstaande voorschotten.
3.1.1.2 Wapen- en munitiebeheer
De Algemene Rekenkamer constateert al jaren (ernstige) onvolkomen heden in het wapen- en munitiebeheer. Verbetering hiervan heeft binnen het Ministerie van Defensie hoge prioriteit. In 2006 heeft het ministerie, evenals in 2005, veel controlecapaciteit op het wapen- en munitiebeheer ingezet. Bij ongeveer 80% van de eenheden is het wapen- en munitiebeheer gecontroleerd. Over 2006 merken wij het wapenbeheer aan als onvolkomenheid en het munitiebeheer als ernstige onvolkomenheid.
Het wapenbeheer bij de diverse defensieonderdelen laat een wisselend beeld zien. Bij Commando Zeestrijdkrachten en Commando Luchtstrijdkrachten blijkt dat sprake is van voldoende wapenbeheer. De controle bij Commando Landstrijdkrachten toont aan dat het wapenbeheer bij 60% van de eenheden in eerste instantie niet op orde is, ondanks de grote controle-inspanningen van vorig jaar en de daarop uitgevoerde herstelwerkzaamheden. Hieruit blijkt dat het rendement van de controleactiviteiten en herstelwerkzaamheden niet hoog is, en van tijdelijke aard. De problemen met het wapenbeheer bij de Koninklijke Marechaussee zijn groot. Ten eerste komt het aantal wapens dat is geadministreerd in de (centrale) logistieke systemen niet overeen met de fysieke voorraad. Dit wordt veroorzaakt doordat tijdens de reorganisatie wapens niet goed aan eenheden worden toegekend en doordat wapens uit de administratie zijn gehaald zonder dat deze zijn ingeleverd. Ten tweede zijn er verschillen aangetroffen tussen de lokale administraties en de fysieke voorraad. De lokale administraties worden bijgehouden omdat de centrale administratie (het logistieke systeem) niet betrouwbaar is. Door het ontbreken van functiescheiding (beheerders houden zelf de lokale administraties bij) bestaan risico’s van diverse aard waaronder misbruik en oneigenlijk gebruik, omdat de beheerder ook de lokale administratie bijhoudt.
Het munitiebeheer geeft in tegenstelling tot het wapenbeheer een eenduidig beeld. Bij alle onderdelen voldoet het munitiebeheer niet aan de eisen. Hierbij gaat het veelal om verschillen tussen de administratieve en fysieke voorraad en om het niet (juist) uitvoeren van voorraad inspecties. Ook hier zijn de problemen vooral groot bij de Koninklijke Marechaussee waar dezelfde tekortkomingen gelden als bij het wapenbeheer.
3.1.1.3 Beheer centrale voorraden DMO
In de loop van 2005 heeft het Ministerie van Defensie een nieuw besturingsmodel ingevoerd. De artikelindeling van de Begroting 2006 is hierop aangepast. Zo zijn daarin de investeringsbudgetten voor materieelprojecten en de budgetten voor de logistieke ondersteuning ondergebracht bij het nieuwe beleidsartikel voor DMO (Defensie Materieel Organisatie). Deze organisatie draagt zorg voor het defensiematerieel gedurende de gehele levensduur (van aankoop tot afstoting) en fungeert als distributiecentrum voor materieel voor de eenheden. De DMO heeft dus een omvangrijke voorraad materieel. De onvolkomenheid die wij constateren bij de DMO komt voort uit onvolkomenheden die in eerdere jaren zijn vastgesteld bij andere defensieonderdelen die met ingang van 2006 onder begrotingsartikel DMO vallen.
Het onderzoek naar het materieelbeheer bij de DMO heeft zich toegespitst op de drie grote voorraadbedrijven binnen de DMO: het Marinebedrijf, het Logistiek Centrum Woensdrecht (LCW) en het Logistiek Bevoorradingsbedrijf (LBB).
Het beeld van het materieelbeheer bij de drie grote voorraadbedrijven is verschillend. De steekproef bij het Marinebedrijf levert een verschil op van 3,3% tussen de administratieve en de fysieke voorraad. Bij het LCW blijkt uit de controle een verschil van 5,3% (ten opzichte van 8% vorig jaar). De totale (financiële) waarde van deze verschillen bedraagt 0,2% van de gecontroleerde voorraad.
Het materieelbeheer bij het LBB kent echter grote tekortkomingen. De tekortkomingen hebben betrekking op het Kleding en Persoonsgebonden Uitrustingsbedrijf (KPU-bedrijf) en het Algemeen Goederen Bedrijf (AGB), beide onderdeel van het LBB. We hebben het materieelbeheer bij het KPU-bedrijf vorig jaar als ernstige onvolkomenheid aangemerkt. Illustratief voor de problemen bij het KPU-bedrijf was het percentage verschillen van 37% tussen de administratieve en fysieke voorraad. Hierop heeft het KPU-bedrijf begin 2006 een verbeterplan opgesteld. Het verbeterplan bij het KPU-bedrijf is goed opgepakt, maar de uitvoering is niet helemaal volgens planning gelopen. Dit is veroorzaakt door een investeringsstop op automatiseringsgebied. Er is nog geen sprake van ordelijk en controleerbaar materieelbeheer. Bij het AGB hebben we in 2006 knelpunten gesignaleerd ten aanzien van radioactieve artikelen zoals bijvoorbeeld nachtkijkers en cryptoapparatuur. Een deelwaarneming bij een van de afdelingen van AGB op de betrouwbaarheid van de voorraadadministratie van al het materieel, levert een verschil op van maar liefst 80% tussen de administratieve en fysieke voorraad. Bij de AFDOG (afdeling fysieke distributie overige goederen) van het AGB zijn eveneens grote afwijkingen geconstateerd, namelijk 25,8%.
De genoemde percentages geven het percentage aan van de posten (soort artikel/materieel) waarbij het fysieke aantal van dit materieel niet overeenkomt met de hoeveelheden die in de administratie staan vermeld. De grootte van de afwijking wordt niet in het percentage betrokken. Het kan dus gaan om kleine of grote verschillen per artikel.
3.1.1.4 Beheer van aan eenheden toegewezen materieel
Naast de centrale voorraden bij de DMO, is veel materieel aanwezig bij de operationele eenheden. Ten aanzien van het beheer van dit materieel zijn bij de diverse eenheden een aantal belangrijke tekortkomingen vastgesteld. Deze hebben veelal betrekking op het niet (juist) uitvoeren van voorraadinspecties, onvoldoende discipline en toezicht en onvoldoende functiescheiding. Een belangrijke oorzaak hiervoor is het gebrek aan kwalitatief goede materieelbeheerders (onvoldoende kwaliteit en kwantiteit van materieelbeheerders). Ook werken de automatiseringssystemen niet goed, waardoor medewerkers in de uitvoering veel moeten compenseren en een grote inspanning moeten leveren. Een positieve uitzondering vormt het materieelbeheer bij de Commando Zeestrijdkrachten. Het materieelbeheer bij de Koninklijke Marechaussee kent daarentegen wel weer grote problemen. Dit komt doordat binnen de Koninklijke Marechaussee geen (extra) inspanningen geleverd zijn om de administratie in overeenstemming te brengen met de fysieke voorraad. Gezien de reorganisatie en verschuiving van materieel is juist (extra) inspanning nodig.
3.1.1.5 Materieelbeheer rondom crisisbeheersingsoperaties
Het materieelbeheer rondom crisisbeheersingsoperaties kent een aantal fasen. De eerste fase is materieel verzamelen voor operaties en versturen naar het uitzendgebied (deployment en instandhouding). Het materieel wordt verzameld bij het 310 Materieellogistiek peloton (310 Matlogpel), waarna het in containers wordt getransporteerd naar het uitzendgebied. De tweede fase is het toegezonden materieel in uitzendgebieden beheren. De derde en laatste fase is het materieel terugbrengen naar Nederland (redeployment).
In de eerste twee fasen van het materieelbeheer rondom crisis beheersingsoperaties hebben wij tekortkomingen geconstateerd. Als eenheden voor crisisbeheersingsoperaties worden geformeerd, wordt in één keer een groot aantal goederen administratief overgebracht van de diverse eenheden naar de eenheidscode waaraan het voor de crisisbeheersingsoperatie benodigde materieel gekoppeld is. De eenheden brengen dit materieel naar het 310 Matlogpel, waarna het materieel wordt getransporteerd naar het uitzendgebied. Bij het 310 Matlogpel is niet gecontroleerd of de artikelen daadwerkelijk ontvangen zijn. Hierdoor bestaat geen zekerheid of wat administratief is aangemerkt als uitgezonden, ook daadwerkelijk (fysiek) is uitgezonden.
Onderzoek naar het materieelbeheer in Afghanistan laat zien dat het beheer van wapens, munitie, cryptoapparatuur en opiaten1 niet op orde is. Zo bleek bij vergelijking van wapenlijsten van de eenheden met het logistieke systeem, een verschil te bestaan van 1364 wapens (op een totaal van 4379). De fysieke voorraad munitie komt in het algemeen (in Afghanistan) overeen met de administratie die ter plaatse wordt aangehouden, maar er bestaan grote verschillen met de administratieve voorraad volgens de munitiesystemen in Nederland. De omvang van de missie, de lange logistieke lijnen en de operationele dreiging zijn hierbij van invloed op de kwaliteit van het beheer in Afghanistan.
Er is een team opgezet, het ROOT-team, om herstelwerkzaamheden op het wapenbeheer uit te voeren. Dit team is ingezet bij de rotatie (wisseling) van Task Force Uruzgan 1 (TFU 1) naar TFU 2 met als voornaamste taak de zoekgeraakte wapens te lokaliseren. Na afloop waren nog 37 wapens «zoek». Vervolgens heeft Defensie begin 2007 in Nederland nog een forse zoekslag uitgevoerd, waarbij acht wapens zijn gevonden. Begin 2007 miste het ministerie nog steeds 29 wapens, administratief en/of echt.
Inmiddels hebben de CLAS (Commando Landstrijdkrachten) en CLSK (Commando Luchtstrijdkrachten) aangegeven welke maatregelen zij moeten nemen om het materieelbeheer rond crisisbeheersingsoperaties op orde te brengen. Ook is er een verbeterplan opgesteld. Toch zijn er verontrustende ontwikkelingen waar te nemen. Naast de omvang van de missie, de lange logistieke lijnen en de operationele dreiging, geeft het Ministerie van Defensie aan dat er voor de rotatie van TFU-2 naar TFU-3 (april 2007) geen materieelbeheerders meer beschikbaar zijn. Dit heeft grote gevolgen voor het rendement van de herstelwerkzaamheden. Het niveau van het materieelbeheer (inclusief wapenbeheer) zal weer terugzakken naar het niveau van voor de herstelwerkzaamheden, zodra het ROOT-team (na zes weken) is vertrokken uit Afghanistan.
Onderzoek heeft uitgewezen uit dat de redeployment van de Special Forces Task Group (SFTG) uit Afghanistan, de derde fase van het materieelbeheer rondom crisisbeheersingsoperaties, wel goed was opgezet en uitgevoerd.
De cateringorganisatie Paresto heeft per 1 januari 2005 de status van baten-lastendienst gekregen. In 2004 is Paresto onttrokken aan de krijgsmachtsonderdelen en vanaf april 2004 fungeerde de organisatie op proef als baten-lastendienst. Paresto heeft in 2005 het inrichten en verzorgen van het restauratieve proces als hoogste prioriteit gesteld. Hierdoor zijn belangrijke stappen voorwaarts gemaakt op het gebied van de bedrijfsvoering. De verbetermaatregelen op het gebied van de administratieve organisatie zijn in 2006 goed opgepakt aan de hand van een gedegen verbeterplan voor het financieel beheer. Hoewel er sprake is van belangrijke verbeteringen, waren er over 2006 nog tekortkomingen. De belangrijkste tekortkoming is dat een sluitend verband in de geld- en goederenbeweging ontbrak, waardoor geen zekerheid kon worden verkregen over de volledigheid van de verantwoorde omzet. Daarom is bij de jaarrekening 2006 van Paresto een accountantsverklaring met een oordeelonthouding opgenomen. Het verbeterplan zal in 2007 worden afgerond, waarna naar verwachting in 2007 deze problematiek ook zal worden opgelost.
3.1.1.7 Voorraad- en materieeladministratie DTO
In 2005 hebben de diverse Defensieonderdelen de administraties van alle (computer)werkplekken niet geschoond aan de DTO overgedragen. Hierdoor begon de DTO vanaf een «vervuilde» startpositie. Ondanks alle inspanningen in 2005 en 2006 is de betrouwbaarheid van de voorraad- en materieeladministratie nog niet gegarandeerd in 2006. Hierdoor is de registratie van de circa 55 000 werkplekken nog niet op orde. De registratie kan daarom niet gebruikt worden als basis om de werkplek diensten te factureren aan het ministerie. Hierdoor zijn de werkplek diensten net als in 2005 niet gefactureerd op basis van de werkelijke aantallen, maar op basis van de aantallen zoals die zijn vastgesteld tijdens het departementaal beraad van 29 januari 2007. De DTO is wel op de goede weg en wij adviseren dan ook om de verbeteracties die in 2005 en 2006 in gang gezet zijn, voort te zetten.
3.1.1.8 Pensioenen en sociale zekerheid
Defensie heeft de uitvoering van de begrotingsgefinancierde pensioenen en een aantal bovenwettelijke sociale zekerheidsregelingen uitbesteed aan een viertal instanties, waaronder het Algemeen Burgerlijk Pensioenfonds (ABP) en Loyalis. Met deze vier instanties is contractueel een datum overeengekomen voor oplevering van de afrekening inclusief de accountantsverklaring. In een aantal gevallen loopt deze datum, te weten 1 april, niet in de pas met de wettelijke vastgestelde datum voor de oplevering van de accountantsverklaring voor de jaarrekening van Defensie, namelijk 15 maart. Over 2006 zijn van alle instanties de accountantsverklaringen pas na 15 maart ontvangen waardoor een bedrag van ca 1.1 miljard euro aan betaalde facturen in 2006 inzake pensioenen en andere sociale regelingen niet op tijd aan accountantscontrole onderworpen is geweest. Het ministerie heeft dit in haar jaarverslag zichtbaar gemaakt door dit bedrag op te nemen als voorschot.
Daarnaast is er, ondanks een schriftelijke aanmaning van het ministerie daartoe in december 2006, van Loyalis nog steeds geen accountantsverklaring over 2005 ontvangen. Hierdoor is ultimo 2006 het opgenomen voorschot van circa € 8 miljoen uit 2005 ook nog niet afgewikkeld. Over 2005 kon geen goedkeurende accountantsverklaring worden afgegeven waarna er (tot april 2007) door Loyalis helemaal geen accountantsverklaring is afgegeven. Wij adviseren de huidige overeenkomsten te herzien voor de opleverdatum van accountantsverklaringen. Verder adviseren wij dwingende afspraken te maken en een sanctie op te leggen bij het niet nakomen daarvan. Verder bevelen wij aan dat het ministerie deze instanties direct aanspreekt daar waar contractuele verplichtingen (zoals door Loyalis) niet worden nagekomen.
3.1.1.9 Bezwaaronderzoek sturing en beheersing
Omdat de hiervoor genoemde onvolkomenheden al voor het tweede jaar of veel langer spelen, heeft de Algemene Rekenkamer besloten om in 2007 een bezwaaronderzoek uit te voeren. Dit onderzoek zal zich niet richten op de individuele onvolkomenheden, omdat hiervan de oorzaken en te nemen maatregelen in veel gevallen bekend zijn. In plaats daarvan zullen we ons concentreren op de redenen waarom onvolkomenheden niet worden opgelost.
Hoewel ieder jaar (ook in 2006) in opzet veel zaken worden verbeterd, beklijft dit maar niet in de werking. Oorzaken die bij veel problemen worden genoemd zijn administratieve discipline en tekort kwalitatief goede medewerkers. Daarnaast hebben wij het idee dat de maatregelen die Defensie neemt, zoals het intensiveren van de Interne Controle, niet de juiste zijn voor het structureel oplossen van problemen in de beheersing. Het bevorderen van gewenst gedrag (administratieve discipline bij medewerkers, personeelsmanagement (voldoende kwalitatief goede medewerkers) en het nemen van de juiste maatregelen om problemen op te lossen zijn aspecten van sturing en beheersing. Ons onderzoek zal zich daarom richten op de sturing en beheersing van de organisatie.
We hebben het financieel beheer en het materieelbeheer onderzocht en daar ons oordeel over gegeven. Daarnaast hebben we onderzoek gedaan naar een aantal andere onderdelen van de bedrijfsvoering van het Ministerie van Defensie.
Deskundigheid en beschikbare capaciteit IC-personeel
In 2005 zijn bij alle defensieonderdelen bureaus Onderzoeken Interne Beheersing (OIB’s) opgericht. Deze interne controlebureaus doen onderzoek naar de bedrijfsvoering en helpen het management de bedrijfsprocessen te beheersen en te verbeteren. Centrale aansturing door de directie Beleidsevaluatie (DBE) heeft in 2006 geleid tot een uniformere werkwijze van de verschillende OIB’s. Ook verbeterde de kwaliteit van de uitgevoerde werkzaamheden en rapportering van de OIB’s, dankzij een (strenger) normenkader van DBE. Verder hebben alle OIB-afdelingen (samen met de ADD) een bijdrage geleverd aan de onderbouwing van de rechtmatigheidsverklaring van de minister.
Het Ministerie van Defensie moet de oorzaken van geconstateerde tekortkomingen beter analyseren. Ook moet het ministerie de financiële bevindingen beter vertalen naar rechtmatigheid en betrouwbaarheid. Bovendien moet in de rapporten kwantitatieve informatie worden opgenomen waarmee het belang van de bevindingen duidelijker wordt. Deze informatie ontbreekt nog in de rapporten van sommige OIB-afdelingen. Betere informatie leidt tot meer inzicht bij het management over de achterliggende oorzaken en de urgentie om maatregelen te nemen.
Een ander aandachtspunt is de bezetting van de OIB’s. In juli 2006 heeft DGFC (directoraat-generaal Financiën & Control) een aantal maatregelen genomen om het tekort aan personeel op Interne Controle (IC-personeel) terug te dringen. Dit heeft ertoe geleid dat de bezettingsgraad is gestegen naar circa 91% per 31 december 2006. De OIB’s hebben de commandanten voldoende geïnformeerd over de stand van zaken van het «basispakket»: het materieelbeheer, financieel beheer, personeelsbeheer en niet-financiële informatie. Wegens langdurige onderbezetting heeft de OIB KMar het basispakket niet volledig kunnen uitvoeren. Onderzoeken naar «gereedheidinformatie» (informatie over de inzetbaarheid van militairen) voldoen nog niet aan de gestelde eisen. Ook de kwaliteit van de door OIB’s uitgevoerde werkzaamheden in het kader van de steekproef is wisselend. Wij merken de interne controle nog als een onvolkomenheid aan omdat het basispakket nog niet bij alle defensieonderdelen met voldoende kwaliteit en kwantiteit is uitgevoerd. Verder moet Defensie de toegekende formatie van de OIB per defensieonderdeel herzien, omdat taken tussen defensieonderdelen zijn herverdeeld.
3.2.1.1 Betrouwbaarheid informatievoorziening DTO
Het agentschap DTO heeft in 2006 grote inspanningen verricht om diverse problemen op te lossen. Door een aantal (nood)maatregelen te nemen, heeft de DTO de risico’s eind 2006 gereduceerd. Hiermee is een structurele oplossing echter nog niet geborgd in de bedrijfsvoering van de DTO. De centrale verwerkingsomgeving biedt wel voldoende waarborgen voor de gegevenswerking van de systemen die van belang zijn voor de jaarrekening.
Verder is de beschikbaarheid een probleem. De DTO is de defensieleverancier voor computer- en netwerkdiensten. Het Netherlands Armed Forces Integrated Network (NAFIN) is het landelijk dekkend eigen netwerk van het Ministerie van Defensie. Op defensieniveau is de beschikbaarheid van dit netwerk onvoldoende gegarandeerd. Dit is een defensiebreed probleem, omdat de DTO gastgebruiker is van een aantal technische NAFIN-ruimtes en daarmee afhankelijk is van de medewerking van de defensieonderdelen om deze ruimtes op orde te krijgen op aspecten zoals beveiliging en nutsvoorzieningen.
Wij raden aan om in goed overleg met de defensieonderdelen de technische ruimtes op orde te maken en daarnaast de al genomen en nog benodigde maatregelen structureel te waarborgen in de bedrijfsvoering van de DTO.
3.2.2 Opgeloste onvolkomenheden
PeopleSoft is het personeelsadministratiesysteem dat het Ministerie van Defensie in 2004 in gebruik heeft genomen. In onze rapporten bij de jaarverslagen van 2004 en 2005 hebben wij PeopleSoft aangemerkt als een (ernstige) onvolkomenheid, omdat de kwaliteit van de gegevens in dit systeem onvoldoende gewaarborgd was. Hierdoor ontstond het risico van onrechtmatige betalingen aan het personeel.
In 2005 en 2006 heeft het ministerie een grote inspanning geleverd om deze problematiek structureel op te lossen. Eind 2006 was het beheer rondom de gegevens die rechtstreeks gevolgen kunnen hebben op salarisbetalingen van voldoende kwaliteit. Omdat het ministerie gekozen heeft voor controle achteraf door een vangnetconstructie blijft het toezicht op de uitvoering hiervan een aandachtspunt.
3.3 Ontwikkeling in de bedrijfsvoering
In figuur 3 hebben we de ontwikkeling in de bedrijfsvoering in de afgelopen drie jaar opgenomen. De figuur laat zien welke (ernstige) onvolkomenheden wij de laatste jaren hebben aangetroffen in het financieel beheer en materieelbeheer en in de overige onderdelen van de bedrijfsvoering, en welke onvolkomenheden zijn opgelost.
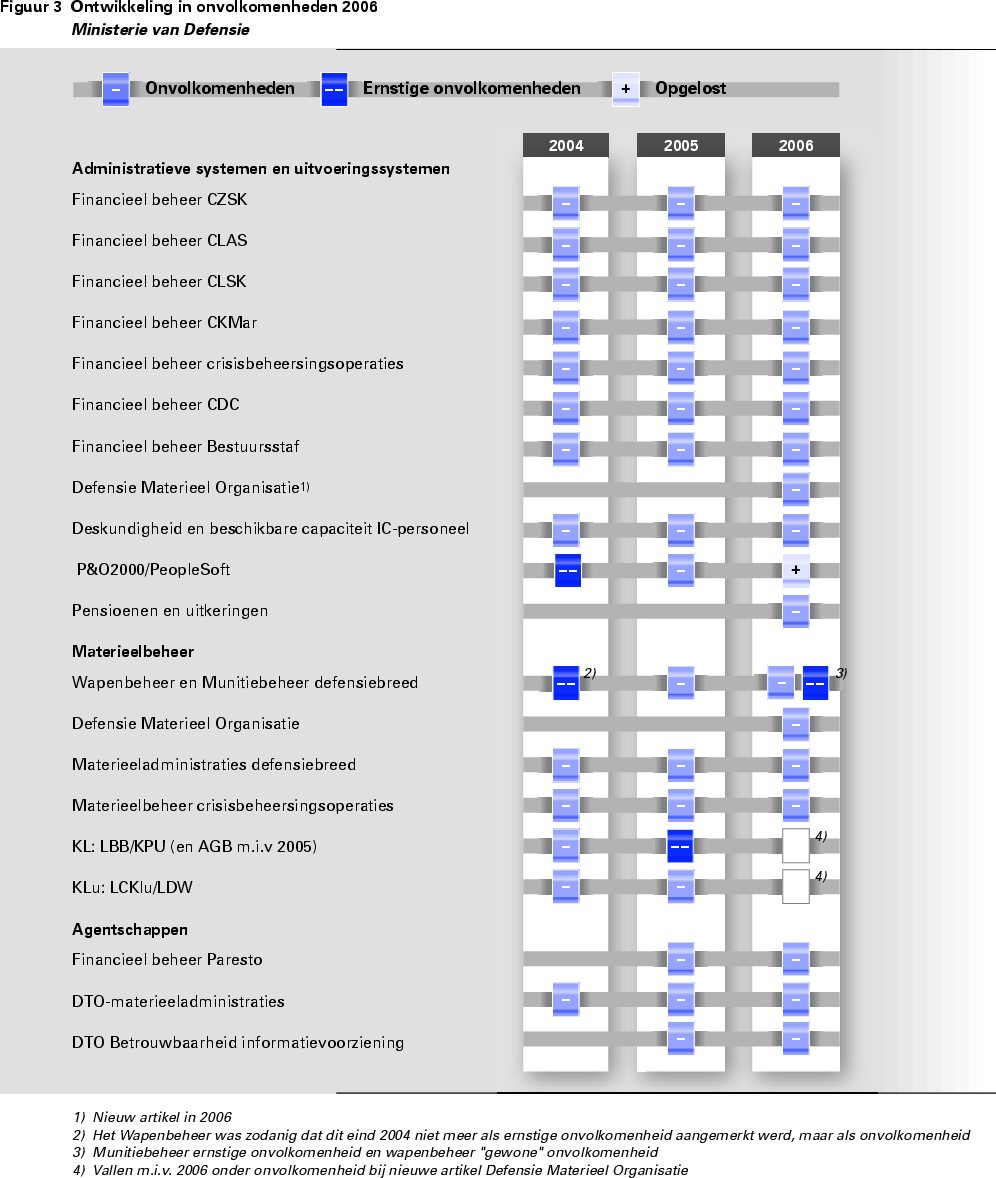
Overzicht fouten en onzekerheden in de financiële informatie in het jaarverslag 2006 van het Ministerie van Defensie
| Art. nr. | Omschrijving | Verantwoord bedrag | Fout | Onzekerheid | Totaal F + O | Totaal F+O (%) | Tolerantie overschreden? | Onzekerheid over volledig-heid | ||
|---|---|---|---|---|---|---|---|---|---|---|
| Rechtmatigheid | Deugdelijke weergave | Rechtmatigheid | Deugdelijke weergave | |||||||
| 20 | Crisisbeheersingoperaties | 317 885 | – | 668 | 3 973 | – | 4 641 | 1,5 | Nee | – |
| 21 | Commando zeestrijdkrachten | 621 299 | 1 643 | 2 000 | 3 432 | – | 7 075 | 1,1 | Ja | 914 |
| 22 | Commando landstrijdkrachten | 1 320 515 | 4 753 | 3 485 | 4 826 | – | 13 064 | 1,0 | Ne e | 588 |
| 23 | Commando luchtstrijdkrachten | 714 728 | 4 847 | 11 417 | 8 873 | 275 | 25 412 | 3,6 | Ja | 352 |
| 24 | Koninklijke marechaussee | 355 987 | 2 809 | 1 662 | 2 355 | 1 889 | 8 715 | 2,4 | Ja | 124 |
| 25 | Defensie Materieelorganisatie | 2 807 209 | 25 413 | 15 800 | 19 208 | 24 390 | 84 811 | 3,0 | Ja | 18 |
| 26 | Commando Dienstencentra | 942 294 | 5 332 | 13 506 | 10 059 | 48 | 28 945 | 3,1 | Ja | 1 646 |
| 70 | Geheime uitgaven | 2 736 | – | – | – | – | – | – | ||
| 80 | Nominaal en onvoorzien | – | – | – | – | – | – | – | ||
| 90 | Algemeen | 1 710 147 | 12 191 | 5 808 | 5 305 | – | 23 304 | 1,4 | Ja | – |
| Totaal | 8 792 800 | 56 988 | 54 346 | 58 031 | 26 602 | 195 967 | 3 642 | |||
| Art. nr. | Omschrijving | Verantwoord bedrag | Fout | Onzekerheid | Totaal F + O | Totaal F+O (%) | Tolerantie overschreden? | Onzekerheid over volledig-heid | ||
|---|---|---|---|---|---|---|---|---|---|---|
| Rechtmatigheid | Deugdelijke weergave | Rechtmatigheid | Deugdelijke weergave | |||||||
| 20 | Crisisbeheersingoperaties | 316 369 | 1 007 | 1 660 | 13 465 | 1 676 | 17 808 | 5,6 | Ja | – |
| 21 | Commando zeestrijdkrachten | 663 856 | 1 048 | 6 | 11 509 | – | 12 563 | 1,9 | Ja | – |
| 22 | Commando landstrijdkrachten | 1 409 738 | 661 | – | 17 562 | 5 641 | 23 864 | 1,7 | Ja | – |
| 23 | Commando luchtstrijdkrachten | 660 835 | 2 214 | 1 992 | 13 458 | – | 17 664 | 2,7 | Ja | – |
| 24 | Koninklijke marechaussee | 365 535 | 99 | – | 5 648 | – | 5 747 | 1,6 | Ja | – |
| 25 | Defensie Materieelorganisatie | 2 255 965 | 1 210 | 3 018 | 25 264 | – | 29 492 | 1,3 | Ja | – |
| 26 | Commando Dienstencentra | 844 893 | 996 | 1 741 | 14 037 | 3 733 | 20 507 | 2,4 | Ja | – |
| 70 | Geheime uitgaven | 2 736 | – | – | – | – | – | – | ||
| 80 | Nominaal en onvoorzien | – | – | – | – | – | – | – | ||
| 90 | Algemeen | 1 625 475 | 34 | – | 10 633 | 1 880 | 12 547 | 0,8 | Nee | – |
| Totaal | 8 145 402 | 7 269 | 8 417 | 111 576 | 12 930 | 140 192 | – | |||
| Art. nr. | Omschrijving | Verantwoord bedrag | Fout | Onzekerheid | Totaal F + O | Totaal F+O (%) | Tolerantie overschreden? | Onzekerheid over volledig-heid | ||
|---|---|---|---|---|---|---|---|---|---|---|
| Rechtmatigheid | Deugdelijke weergave | Rechtmatigheid | Deugdelijke weergave | |||||||
| 20 | Crisisbeheersingoperaties | 4 080 | 24 | – | – | – | 24 | 0,6 | Nee | 29 |
| 21 | Commando zeestrijdkrachten | 23 603 | – | – | – | – | – | – | ||
| 22 | Commando landstrijdkrachten | 38 842 | – | – | – | – | – | – | ||
| 23 | Commando luchtstrijdkrachten | 17 592 | 2 | 1 | – | – | 3 | 0,0 | Nee | 3 337 |
| 24 | Koninklijke marechaussee | 5 546 | 32 | 1 | – | – | 33 | 0,6 | Nee | 744 |
| 25 | Defensie Materieelorganisatie | 66 937 | – | 48 | 30 | 4 350 | 4 428 | 6,6 | Nee | 4 360 |
| 26 | Commando Dienstencentra | 43 766 | – | – | – | – | – | – | ||
| 70 | Geheime uitgaven | – | – | – | – | – | – | – | ||
| 80 | Nominaal en onvoorzien | – | – | – | – | – | – | – | ||
| 90 | Algemeen | 289 539 | – | – | – | – | – | – | ||
| Totaal | 489 905 | 58 | 50 | 30 | 4 350 | 4 488 | 8 471 | |||
D. Baten-lastendiensten (€ x 1000)
| Art. nr. | Omschrijving | Verantwoord bedrag | Fout | Onzekerheid | Totaal F + O | Totaal F+O (%) | Tolerantie overschreden? | Onzekerheid over volledigheid | ||
|---|---|---|---|---|---|---|---|---|---|---|
| Rechtmatigheid | Deugdelijke weergave | Rechtmatigheid | Deugdelijke weergave | |||||||
| Defensie Telematica Organisatie | ||||||||||
| Baten | 357 157 | 25 | 244 | 905 | 1 157 | 2 331 | 0,7 | Nee | – | |
| Lasten | 357 556 | 374 | 659 | 13 | 405 | 1 451 | 0,4 | Nee | – | |
| Kapitaalontvangsten | 33 454 | – | – | – | – | – | – | |||
| Kapitaaluitgaven | 80 566 | – | – | – | – | – | – | |||
| Balansposten | 599 836 | 1 209 | 479 | – | 1 583 | 3 271 | – | |||
| Bijdrage moederdepartement | 323 877 | |||||||||
| Dienst Vastgoed Defensie | ||||||||||
| Baten | 237 016 | – | 19 | – | 170 | 189 | 0,1 | Nee | – | |
| Lasten | 232 906 | 601 | 572 | 782 | 588 | 2 543 | 1,1 | Nee | – | |
| Kapitaalontvangsten | 4 833 | – | – | – | – | – | – | |||
| Kapitaaluitgaven | 7 881 | – | – | – | – | – | – | |||
| Balansposten | 270 012 | – | 612 | – | 1 111 | 1 723 | – | |||
| Bijdrage moederdepartement | 99 981 | |||||||||
| Paarse Restauratieve Organisatie | ||||||||||
| Baten | 132 364 | – | – | 190 | – | 190 | 0,1 | Nee | – | |
| Lasten | 130 612 | – | 70 | – | – | 70 | 0,1 | Nee | – | |
| Kapitaalontvangsten | 900 | – | – | – | – | – | – | |||
| Kapitaaluitgaven | 1 608 | – | – | – | – | – | – | |||
| Balansposten | 60 584 | – | 70 | 190 | – | 260 | – | |||
| Bijdrage moederdepartement | 127 327 | |||||||||
| Totaal bijdrage moederdepartement | 551 184 | 2 209 | 2 725 | 2 080 | 5 014 | 12 028 | – | |||
| Totaal lasten | 721 074 | |||||||||
| Art. nr. | Omschrijving | Verantwoord bedrag | Fout | Onzekerheid | Totaal F + O | Totaal F+O (%) | Tolerantie overschreden? | Onzekerheid over volledig-heid | ||
|---|---|---|---|---|---|---|---|---|---|---|
| Rechtmatigheid | Deugdelijke weergave | Rechtmatigheid | Deugdelijke weergave | |||||||
| D | 3. Liquide middelen | 112 181 | – | – | – | – | 0 | Nee | – | |
| D | 4. Rekening Courant RijksHoofdBoekhouding | 7 672 106 | – | – | – | – | 0 | Nee | – | |
| D | 5. Uitgaven buiten begrotingsverband | 68 804 | – | – | – | 4 350 | 4 350 | 6,3 | Nee | – |
| C | 6. Ontvangsten buiten begrotingsverband | 164 372 | – | – | – | 3 263 | 3 263 | 2,0 | Nee | – |
| D | 7. Openstaande rechten | – | – | – | – | – | 0 | – | ||
| D | 8. Extra-comptabele vorderingen | 1 131 999 | – | 2 517 | – | – | 2 517 | 0,2 | Nee | – |
| C | 9. Extra-comptabele schulden | – | – | – | – | – | 0 | – | ||
| D | 10. Voorschotten | 2 558 314 | – | 231 | – | – | 231 | 0,0 | Nee | – |
| C | 11. Garantieverplichtingen | – | – | – | – | – | 0 | – | ||
| C | 12. Openstaande verplichtingen | 6 555 605 | – | 23 099 | – | 5 935 | 29 034 | 0,4 | Nee | – |
| D | 13. Deelnemingen | – | – | – | – | – | 0 | – | ||
| Totaal beoordeeld | 18 263 381 | 0 | 25 847 | 0 | 13 548 | 39 395 | 0 | |||
F. Afgerekende voorschotten (€ x 1000)
| Omschrijving | Verantwoord bedrag | Fout | Onzekerheid | Totaal F + O | Totaal F+O (%) | Tolerantie overschreden? | Onzekerheid over volledig-heid | |||
|---|---|---|---|---|---|---|---|---|---|---|
| Rechtmatigheid | Deugdelijke weergave | Rechtmatigheid | Deugdelijke weergave | |||||||
| Totaal afgerekende voorschotten 2006 | 743 879 | – | – | – | – | 0 | Nee | – | ||
| AAL | Audit Actielijst |
| ABP | Algemeen Burgerlijk Pensioenfonds |
| ADD | Auditdienst Defensie |
| AFDOG | afdeling fysieke distributie overige goederen |
| AGB | Algemeen Goederenbedrijf |
| BZK | Binnenlandse zaken en Koninkrijksrelaties |
| CDC | Commando Dienstencentra |
| CKMar | Commando Koninklijke Marechaussee |
| CLAS | Commando Landstrijdkrachten |
| CLSK | Commando Luchtstrijdkrachten |
| CMBA | Civiel Militaire Bestuursafspraken |
| CW | Comptabiliteitswet |
| CZSK | Commando Zeestrijdkrachten |
| DBE | Directie Beleidsevaluaties |
| DGFC | Directoraat-generaal Financiën & Control |
| DMO | Defensie Materieel Organisatie |
| DTO | Defensie Telematica Organisatie |
| DVD | Defensie Vastgoed Dienst |
| ERP | Enterprise Resource Planning |
| HR | human resource |
| IC | Interne Controle |
| ICMS | intensivering van de civiel-militaire samenwerking |
| KL | Koninklijke Landmacht |
| KLu | Koninklijke Luchtmacht |
| KPU | Kleding en Persoonsgebonden Uitrustingsbedrijf |
| LBB | Logistiek Bevoorradingsbedrijf |
| LCKlu | Logistiek Centrum Koninklijke Luchtmacht |
| LCW | Logistiek Centrum Woensdrecht (voorheen LCKlu) |
| LDW | Logistieke Divisie Woensdrecht |
| NAFIN | Netherlands Armed Forces Integrated Network |
| OIB | Onderzoeken Interne Beheersing |
| RJV | Rapport bij het Jaarverslag |
| SFTG | Special Forces Task Group |
| SZVK | Stichting Ziektekostenverzekering Krijgsmacht |
| TFU | Task Force Uruzgan |
| UWV | Uitvoeringsinstituut Werknemersverzekeringen |
| VBTB | Van beleidsbegroting tot beleidsverantwoording |
| VIR | Voorschrift Informatiebeveiliging Rijksdienst |
| VIR-bi | Voorschrift Informatiebeveiliging Rijksdienst – bijzondere informatie |
Hieronder vindt u in alfabetische volgorde een aantal veel voorkomende woorden en begrippen uit het rechtmatigheidsonderzoek van de Algemene Rekenkamer. Van iedere term wordt de betekenis omschreven. Waar relevant wordt ook het gebruik van de term in het onderzoek uitgelegd.
Cursief weergegeven woorden in de betekenisomschrijvingen worden elders in de lijst nader toegelicht.
Accountantsrapport/auditrapport
Schriftelijk verslag van een accountant/auditor over de bevindingen naar aanleiding van het onderzoek naar: (a) de totstandkoming van de bedrijfsvoeringsinformatie en de beleidsinformatie van een departement, (b) hetfinancieel beheer en het materieelbeheer van een departement en (c) de financiële informatie in het jaarverslag van een departement (dan wel in het jaarverslag van het Rijk).
Schriftelijke mededeling van een accountant van een departementale auditdienst waarin een oordeel wordt gegeven over het getrouwe beeld van de in het jaarverslag opgenomen jaarrekening met de daarbij behorende financiële toelichtingen en over de in de bedrijfsvoeringsparagraaf opgenomen rapportage over de rechtmatigheid van de begrotingsuitvoering. De accountantsverklaring geeft ook aan of het jaarverslag is opgesteld overeenkomstig de daarvoor geldende verslaggevingsvoorschriften en of de in het jaarverslag opgenomen niet-financiële informatie niet-strijdig is met de financiële informatie.
Wanneer een accountant in het jaarverslag fouten en onzekerheden constateert die het getrouwe beeld van de financiële informatie in het jaarverslag of het getrouwe beeld van de rechtmatigheidsinformatie in de bedrijfsvoeringsparagraaf aantasten, geeft hij geen goedkeurende accountantsverklaring. Wanneer een accountant niet vast kan stellen of de financiële informatie in het jaarverslag een getrouw beeld geeft, kan hij een verklaring van oordeelonthouding geven.
Uitgaven voor personeel en materieel die nodig zijn om het departement te doen functioneren, zoals salarisuitgaven, (onderhouds)uitgaven voor de huisvesting, overheaduitgaven. Andere uitgaven die een ministerie doet zijn programmauitgaven.
Artikelsgewijze oordeelsvorming
Wijze waarop het oordeel van de Algemene Rekenkamer over begrotingsartikelen tot stand komt. Ten behoeve van het budgetrecht van de Tweede Kamer voor de afzonderlijke begrotingsartikelen, hanteert de Algemene Rekenkamer kwantitatieve tolerantiegrenzen op het niveau van begrotingsartikelen. Dat wil zeggen: per begrotingsartikel wordt gekeken hoeveel fouten en/of onzekerheden er zijn, hoeveel geld daarmee in totaal gemoeid is en of dit totaal het bedrag te boven gaat dat de Algemene Rekenkamer voor het begrotingsartikel in kwestie nog toelaatbaar acht.
Eén van de taken van de Tweede Kamer is het goedkeuren van de begroting van ieder departement. Dit betekent dat de Tweede Kamer bepaalt hoeveel de regering maximaal kan besteden en aan welke doelen.
Post in de balans van een baten-lastendienst met de activa (bezittingen) en passiva (eigen vermogen en schulden) van de dienst.
Baten: de (op een staat van baten en lasten op te nemen) bedragen die worden beschouwd als voordelen die verband houden met de activiteiten in de betreffende periode.
Een dienstonderdeel van een ministerie met een grotere zelfstandigheid dan andere departementale diensten. Deze grotere zelfstandigheid laat onverlet dat er sprake is van ministeriële verantwoordelijkheid en dat het budgetrecht van de Tweede Kamer van toepassing is.
Een baten-lastendienst heeft een afzonderlijke plaats in de begroting en de financiële verantwoording van het moederministerie. Ook voert een baten-lastendienst een eigen administratie, los van de begrotingsadministratie van het moederministerie. De term «basten-lastendienst» verwijst naar de boekhoudmethode die deze diensten hanteren, het baten-lastenstelsel.
Bij een stelsel van baten en lasten worden de opbrengsten en uitgaven voor een geleverde of ontvangen dienst verantwoord in het jaar waarin die dienst geleverd of ontvangen is. Deze methode verschilt van het kasstelsel, waarbij het moment van uitgeven of ontvangen bepalend is voor het moment waarop een post wordt opgenomen in de verantwoording.
Onder de bedrijfsvoering vallen alle processen die ervoor zorgen dat een ministerie kan functioneren: het financieel beheer en het materieelbeheer en de processen op het gebied van personeel, informatievoorziening, administratie, communicatie en huisvesting.
Bedrijfsvoeringsparagraaf/bedrijfsvoeringsinformatie
In de bedrijfsvoeringsparagraaf van het jaarverslag van een ministerie verantwoordt de minister zich over (a) de rechtmatigheid van de begrotingsuitvoering (of het begrotingsgeld volgens de regels is uitgegeven), (b) de totstandkoming van de beleidsinformatie, (c) het gevoerde financieel beheer en materieelbeheer en (d) de overige aspecten van de bedrijfsvoering.
De bedrijfsvoeringsparagraaf heeft het karakter van een uitzonderingsrapportage: de minister meldt alleen fouten en onzekerheden in de begrotingsuitvoering die de tolerantiegrenzen overschrijden.
De Rijksbegroting bestaat uit de begrotingen van het Huis der Koningin, de Hoge Colleges van Staat, de Kabinetten, alle ministeries en alle begrotingsfondsen. In totaal omvat de rijksbegroting 25 afzonderlijke hoofdstukken: de zogenoemde begrotingshoofdstukken. Elk hoofdstuk heeft een eigen begroting, een eigen jaarverslag en een eigen rapport bij het jaarverslag.
Begrotingsartikel/Beleidsartikel
Ieder begrotingshoofdstuk kent twee soorten begrotingsartikelen: beleidsartikelen en niet-beleidsartikelen. In de beleidsartikelen geeft de minister een toelichting op de door hem te realiseren beleidsresultaten. Een beleidsartikel bestaat uit een overkoepelende (algemene) doelstelling, en indien van toepassing één of meer operationele doelstellingen, met bijbehorendeprestatiegegevens. Aan niet-beleidsartikelen worden verplichtingen, uitgaven en ontvangsten toegerekend die geen verband houden met het realiseren van beleidsdoelstellingen.
Beleidsinformatie in het jaarverslag is de informatie die de minister geeft over de gerealiseerde effecten als gevolg van het gevoerde beleid, de daartoe geleverde prestaties en de daarmee gemoeide kosten. De beleidsinformatie in het jaarverslag wordt ook wel niet-financiële informatie genoemd.
De Algemene Rekenkamer kan bezwaar maken wanneer een minister in strijd met de regels geld heeft uitgegeven of (niet) heeft ontvangen. We kunnen ook bezwaar maken wanneer een minister onvolkomenheden in het financieel beheer en materieelbeheer van zijn departement heeft laten voortbestaan. We doen dit niet snel. We brengen de minister eerst op de hoogte van ons voornemen om bezwaar te maken en we overleggen met hem. Pas als dat niet tot verbeteringen leidt, komt de bezwaarprocedure in beeld. De bezwaarprocedure is bedoeld als signaal dat maatregelen dringend nodig zijn. De bezwaarprocedure is wettelijk geregeld in de artikelen 88 en 89 van de Comptabiliteitswet 2001.
Voordat de Algemene Rekenkamer besluit om bezwaar te maken, doet zij nader onderzoek naar het betreffende probleem. Dergelijk onderzoek heet een bezwaaronderzoek. De bevindingen uit dit onderzoek dienen als mogelijke onderbouwing van het bezwaar. Op grond van de resultaten van dit onderzoek neemt de Algemene Rekenkamer een besluit over het al dan niet maken van bezwaar.
Recht van het parlement om van tevoren toestemming te verlenen aan een minister voor het aangaan van verplichtingen, het doen van uitgaven en het innen van ontvangsten (belastingen).
«Pas toe of leg uit». In het jaarverslag moet de minister per operationele doelstelling informatie opnemen over de realisatie van de doelen, de geleverde prestaties en de uitgegeven middelen (comply). Sinds 2005 mag de minister afzien van het opnemen van concrete beleidsinformatie in zijn jaarverslag (motie Douma c.s., 2005). Hij moet dan wel uitleggen waarom hij het niet zinvol of relevant acht om die informatie op te nemen (explain).
De Comptabiliteitswet 2001 (CW 2001) regelt de financiële gang van zaken binnen ministeries en tussen de ministers en het parlement. De CW 2001 schrijft ook de taken van de Algemene Rekenkamer voor. Deze wet draagt ons onder meer op om jaarlijks te onderzoeken of de jaarverslagen van de ministeries voldoen aan een aantal nader omschreven eisen.
Het financieel beheer is controleerbaar als de beheershandelingen duidelijk zijn vastgelegd, opdat de organisatie goed kan functioneren en opdat audits efficiënt kunnen worden uitgevoerd.
Het stelsel van control (sturing en beheersing van beleids- en beheersprocessen), controle (verificatie) en (budgettair) toezicht binnen het Rijk.
Goedkeuring door de Staten-Generaal van de begrotingsuitvoering van de minister. Na Verantwoordingsdag keuren de Staten-Generaal de slotwetten goed. Daarmee verlenen ze decharge aan de ministers: ze worden ontheven van hun verantwoordelijkheid voor het gevoerde beleid en de daaraan verbonden financiële consequenties, waarover ze zich in de jaarverslagen hebben verantwoord.
Departementale auditdienst (DAD)
De DAD is een onderdeel van het ministerie dat onder meer belast is met de controle van het departementale jaarverslag, het onderzoek naar het financieel beheer, het materieelbeheer en de ten behoeve daarvan bijgehouden administraties en het onderzoek naar de totstandkoming van de niet-financiële informatie. De DAD voert daarmee een wettelijke taak uit. De Algemene Rekenkamer beschouwt de DAD als een interne accountant, die relatief onafhankelijk functioneert. Een waarborg voor deze relatieve onafhankelijkheid vormt het feit dat de taak en de plaats van de DAD wettelijk geregeld zijn. De plaats, direct onder de secretaris-generaal, waarborgt de onafhankelijkheid ten opzichte van de te controleren afdelingen en diensten van het ministerie. Daarbij kan de DAD rechtstreeks aan de minister rapporteren.
Deugdelijke/ondeugdelijke weergave
De in het jaarverslag opgenomen financiële informatie dient deugdelijk te zijn weergegeven. Dit houdt in dat de informatie betrouwbaar, aanvaardbaar en toereikend moet zijn, zodat de Tweede Kamer zich als gebruiker van die informatie een oordeel over de uitkomsten kan vormen.
Europese aanbestedingsrichtlijnen
Richtlijnen voor het openstellen van overheidsopdrachten voor leveranciers uit alle Europese lidstaten. De richtlijnen zijn gericht op een transparant aanbestedingsproces op basis van objectieve selectie- en gunningscriteria.
Het financieel beheer van een ministerie omvat het geheel van beslissingen, handelingen en regels die zijn bedoeld voor de sturing en beheersing van, alsmede de verantwoording over, de financiële transacties en de saldi waarvoor de minister (mede)verantwoordelijkheid draagt. Deze begripsomschrijving is gebaseerd op de Comptabiliteitswet 2001.
Financiële informatie betreft de verplichtingen, uitgaven en ontvangsten van een ministerie in de verantwoordingsstaat en de toelichting daarbij (en voor zover van toepassing: de baten, lasten, kapitaaluitgaven, kapitaalontvangsten en balansposten in de samenvattende verantwoordingsstaat van de onder een ministerie vallende baten-lastendiensten en de toelichting daarbij).
Financieel jaarverslag en saldibalans van het Rijk
Het Financieel jaarverslag van het Rijk en de saldibalans van het Rijk vormen tezamen de jaarlijkse financiële verantwoording van het Rijk. Het Financieel jaarverslag van het Rijk bevat de rekening van uitgaven en ontvangsten van het Rijk, die aansluit op de in de departementale en niet-departementale jaarverslagen opgenomen verantwoordingsstaten. De saldibalans van het Rijk sluit aan op de departementale saldibalansen. Beide documenten worden opgesteld door de minister van Financiën.
Fouten zijn afwijkingen van de criteria rechtmatigheid en deugdelijke weergave. We spreken van een fout als bepaalde verplichtingen, uitgaven of ontvangsten onrechtmatig zijn (de minister heeft het geld niet uitgegeven of ontvangen volgens de daarvoor geldende wetten en regels) of ondeugdelijk zijn weergegeven (de minister heeft de financiële informatie niet juist of volledig verantwoord).
Wetsvoorstel bedoeld om een bezwaar van de Algemene Rekenkamer op te heffen. In een indemniteitswet vraagt de minister de Tweede Kamer om de verplichtingen, uitgaven of ontvangsten, ondanks het bezwaar van de Algemene Rekenkamer toch goed te keuren.
Het jaarverslag bestaat uit verantwoordingsinformatie over:
(a) beleidsinformatie: het door het departement gevoerde beleid;
(b) financiële informatie: de verplichtingen, uitgaven en ontvangsten van het departement en voor zover van toepassing de baten, lasten, kapitaaluitgaven, kapitaalontvangsten en balansposten van de onder een ministerie vallende baten-lastendiensten;
(c) bedrijfsvoeringsinformatie: het gevoerde financieel beheer en materieelbeheer (bedrijfsvoeringsinformatie).
Kapitaaluitgaven/kapitaalontvangsten
Uitgaven respectievelijk ontvangsten in verband met investeringen en desinvesteringen in kapitaalgoederen, alsmede de financiering daarvan.
In een kasstelsel is het moment van uitgeven of ontvangen van het geld bepalend voor het moment waarop een post wordt opgenomen in de verantwoording.
De (op een staat van baten en lasten op te nemen) bedragen die worden beschouwd als nadelen die verband houden met de activiteiten in de betreffende periode.
M&O staat voor misbruik en oneigenlijk gebruik. M&O-beleid is het geheel van maatregelen dat een minister neemt om misbruik en oneigenlijk gebruik van weten regelgeving zoveel mogelijk te voorkomen en de gevolgen ervan te beperken.
Het materieelbeheer van een ministerie behelst de zorg voor alle niet-geldelijke zaken, vanaf het moment van ontvangst tot aan het moment van afstoting.
Zie beleidsinformatie.
Onvolkomenheid/ernstige onvolkomenheid
De Algemene Rekenkamer spreekt van een «onvolkomenheid» wanneer sprake is van een overschrijding van de kwalitatieve tolerantiegrenzen die zij hanteert bij de beoordeling van de bedrijfsvoering van een departement. Of een onvolkomenheid als «ernstig» wordt gekwalificeerd hangt af van de frequentie van voorkomen en de zwaarte van de onvolkomenheid.
De Algemene Rekenkamer kwalificeert financiële informatie als «onzeker» wanneer zij door onvolkomenheden in het financieel beheer niet kan vaststellen of bepaalde verplichtingen, uitgaven of ontvangsten rechtmatig zijn of deugdelijk zijnweergegeven.
Het financieel beheer is ordelijk als het is opgezet volgens adequate, in de administratieve organisatie vastgelegde, procedureregels en functioneert in overeenstemming met die procedureregels.
Operationele doelstellingen zijn een nadere uitwerking van de algemene beleidsdoelstelling die bij een beleidsartikel hoort.
Overdrachtsuitgaven zijn uitgaven aan personen of instellingen in de vorm van – onder andere – subsidies en (specifieke) uitkeringen, waarvoor geen tegenprestaties in de vorm van levering van goederen of diensten worden gevraagd.
Het geheel van afspraken en maatregelen, inclusief het tijdschema, dat moet leiden tot een beheerste bedrijfsvoering, waaronder opstelling en uitvoering van de begroting.
Onvolkomenheden in het financieel beheer of fouten en onzekerheden in de financiële informatie in het jaarverslag die de kwalitatieve of kwantitatieve tolerantiegrenzen van de Algemene Rekenkamer overschrijden.
Prestatiegegevens zijn kwantitatieve of kwalitatieve indicatoren waarmee de minister inzicht biedt in de door hem gerealiseerde beleidsresultaten. Onder prestatiegegevens kunnen zowel effect(indicator)en als informatie over de prestaties van de overheid worden verstaan.
Programma-uitgaven zijn alle uitgaven die de minister doet in het kader van de uitvoering van zijn beleid, met uitzondering van de apparaatsuitgaven.
Norm waaraan het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties, alsmede de financiële informatie in het jaarverslag moeten voldoen. Voor de financiële informatie houdt dit in dat zij tot stand is gekomen in overeenstemming met de begrotingswetten en met andere van toepassing zijnde wetten en wettelijke regelingen.
Voor haar oordelen over het jaarverslag maakt de Algemene Rekenkamer zo veel mogelijk gebruik van de werkzaamheden van de departementale auditdienst (DAD). Om te bepalen of ze de bevindingen van de DAD kan overnemen beoordeelt zij de controlewerkzaamheden die door de DAD zijn uitgevoerd. Dit wordt «review» genoemd.
De Algemene Rekenkamer onderzoekt niet alle processen en geldstromen tot in detail, maar maakt daarbij gebruik van risicoanalyses. Dat betekent dat zij haar onderzoeksinspanningen vooral richt op die onderdelen, processen of geldstromen waar essentiële knelpunten of risico’s zijn geïdentificeerd.
De saldibalans is een overzicht van de posten die aan het einde van het jaar nog openstaan en die naar het volgende jaar moeten worden meegenomen. Het gaat hierbij om posten als: vorderingen, voorschotten, schulden en openstaande verplichtingen.
Single information single audit (sisa)
Single information houdt in dat de reguliere jaarlijkse financiële verantwoording aan het lokale bestuur ook wordt gebruikt voor de verantwoording over specifieke uitkeringen. Hierdoor hoeven provincies en gemeenten zich niet over elke specifieke uitkering te verantwoorden met een afzonderlijke verantwoording. Single audit betekent dat de controle over de specifieke uitkeringen onderdeel uitmaakt van de controle van de jaarlijkse financiële verantwoording. Hierdoor hoeft de accountant geen afzonderlijke accountantsverklaring meer af te geven voor elke specifieke uitkering.
Uitkering van de rijksoverheid aan een andere overheid ten behoeve van het uitvoeren van bepaalde activiteiten of het realiseren van een specifiek doel.
De slotwet is de laatste wet in de begrotingscyclus, waarmee de geraamde uitgaven, verplichtingen en ontvangsten formeel in overeenstemming worden gebracht met de uiteindelijke realisaties. De slotwet wordt gelijk met het jaarverslag aangeboden aan de Tweede Kamer.
Op het niveau van de begrotingsartikelen onderscheidt de Algemene Rekenkamer drie kwantitatieve tolerantiegrenzen, te weten:
Bij begrotingsartikelen met een realisatiebedrag kleiner dan € 50 miljoen mag de som van de fouten en onzekerheden niet groter zijn dan 10% van het artikelbedrag.
Bij begrotingsartikelen met een realisatiebedrag van € 50 miljoen tot € 500 miljoen mag de som van de fouten en onzekerheden niet groter zijn dan € 5 miljoen.
Bij begrotingsartikelen met een realisatiebedrag van € 500 miljoen of meer mag de som van fouten en onzekerheden niet groter zijn dan 1% van het artikelbedrag.
Ook voor de afzonderlijke saldibalansposten gelden deze kwantitatieve tolerantiegrenzen.
Voor de totalen van de in het jaarverslag opgenomen verplichtingen, uitgaven en ontvangsten mag het percentage aan fouten niet groter zijn dan 1% en het percentage aan onzekerheden niet groter dan 3%.
De presentatie van de informatie in het jaarverslag moet voldoen aan de verslaggevingseisen zoals die zijn opgenomen in de Rijksbegrotingsvoorschriften.
Ieder jaar worden op de derde woensdag van mei de departementale en niet-departementale jaarverslagen en het Financieel jaarverslag Rijk gepubliceerd. Met het jaarverslag leggen ministers verantwoording af over het door hen gevoerde (financiële) beleid en de bedrijfsvoering in het voorgaande jaar. Deze dag wordt dan ook wel «Verantwoordingsdag» genoemd.
De Algemene Rekenkamer publiceert op Verantwoordingsdag de resultaten van haar jaarlijkse rechtmatigheidsonderzoek in de rapporten bij de jaarverslagen en het rapport bij het Financieel jaarverslag van het Rijk: Rijk verantwoord.
In de verantwoordingsstaat in het jaarverslag worden per begrotingsartikel de gerealiseerde bedragen van de verplichtingen, uitgaven en ontvangsten opgenomen.
In de samenvattende verantwoordingsstaat van de baten-lastendiensten staan de baten, de lasten, het saldo van baten en lasten, de kapitaaluitgaven en de kapitaalontvangsten van de baten-lastendiensten die onder het ministerie vallen.
Een juridische verbintenis die ontstaat op grond van een verdrag, een wet, een koninklijk besluit, een ministeriële regeling, een beschikking, een verbintenis of een op een controleerbare wijze vastgelegde afspraak tussen dienstonderdelen en die tot uitgaven leidt of kan leiden.
Vooruitbetalingen door het Rijk in verband met door een derde aan het Rijk te leveren producten, te verlenen diensten of te verrichten werken of vooruitbetalingen van het Rijk op een aan een derde verstrekte aanspraak op een subsidie, bijdrage of lening of op een aanspraak uit hoofde van een verstrekte garantie.
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-31031-X-2.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.