Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Tweede Kamer der Staten-Generaal | 2003-2004 | 29540 nr. 23 |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.

 Authentieke versie (PDF)
bestandsgrootte: 218 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
Aan de Voorzitter van de Tweede Kamer der Staten-Generaal
's-Gravenhage, 19 mei 2004
Hierbij bieden wij u aan het op 10 mei 2004 door ons vastgestelde «Rapport bij het Jaarverslag 2003 van het Ministerie van Defensie (X)».
Algemene Rekenkamer
| Samenvatting | 4 | |
| Audit Actielijst 2004 | 8 | |
| 1 | Inleiding | 12 |
| 1.1 | Rapport bij het jaarverslag | 12 |
| 1.2 | Leeswijzer | 12 |
| 2 | Het ministerie | 14 |
| 2.1 | Inleiding | 14 |
| 2.2 | Ontvangsten, uitgaven, verplichtingen | 14 |
| 2.3 | Belangrijke ontwikkelingen | 15 |
| 2.4 | Onderzoeksprogramma 2003 | 16 |
| 3 | Jaarverslag van het ministerie | 17 |
| 3.1 | Inleiding | 17 |
| 3.2 | Oordeel jaarverslag | 17 |
| 3.3 | Financiële informatie | 19 |
| 3.4 | Saldibalans en toelichting | 20 |
| 3.5 | Informatie over beleid | 21 |
| 3.5.1 | Oordeel | 21 |
| 3.5.2 | Staat van de beleidsinformatie | 22 |
| 3.5.3 | VBTB-conformiteit | 22 |
| 3.6 | Informatie over de bedrijfsvoering | 24 |
| 4 | Bedrijfsvoering van het ministerie | 25 |
| 4.1 | Inleiding | 25 |
| 4.2 | Oordeel financieel beheer en materieelbeheer | 27 |
| 4.2.1 | Financieel beheer | 27 |
| 4.2.2 | Materieelbeheer | 28 |
| 4.3 | Bevindingen overige bedrijfsvoering | 31 |
| 4.3.1 | Concerncontrol | 31 |
| 4.3.2 | Voorschrift Informatiebeveiliging Rijksoverheid (VIR) | 33 |
| 4.4 | Ontwikkeling bedrijfsvoering | 34 |
| 5 | Reactie minister en nawoord Algemene Rekenkamer | 37 |
| 5.1 | Reactie minister van Defensie | 37 |
| 5.2 | Nawoord Algemene Rekenkamer | 40 |
| Bijlage 1 | Fouten en onzekerheden | 43 |
| Bijlage 2 | (Ernstige) onvolkomenheden | 46 |
| Bijlage 3 | Gebruikte afkortingen | 47 |
| Bijlage 4 | Verklarende woordenlijst | 48 |
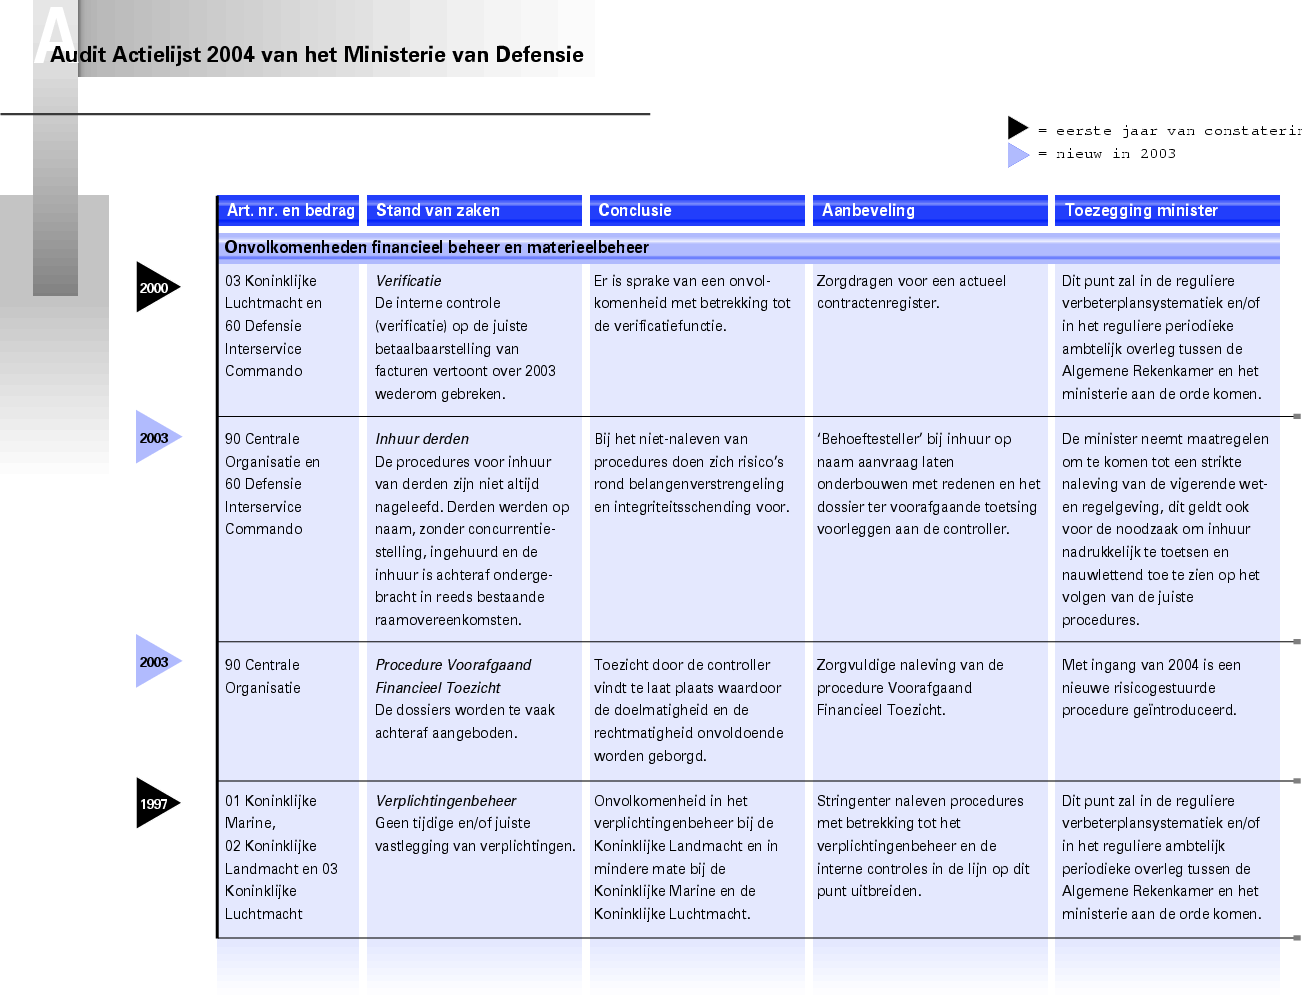
In dit rapport geeft de Algemene Rekenkamer haar beoordeling van het Jaarverslag 2003 en over het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties van het Ministerie van Defensie.
Het jaarverslag over 2003 van het Ministerie van Defensie voldoet aan de eisen die de CW 2001 stelt, met uitzondering van de volgende artikeloverschrijdingen.
Artikel 03, Koninklijke Luchtmacht, verplichtingen
Een bedrag van € 4,8 miljoen aan verplichtingen is niet rechtmatig. Een bedrag van € 11,6 miljoen is ondeugdelijk weergegeven (zie § 3.3).
Artikel 09, Vredesoperaties, uitgaven
Een bedrag van € 0,7 miljoen aan uitgaven is niet juist weergegeven en over een bedrag van € 9,2 miljoen bestaat onzekerheid over de rechtmatigheid (zie § 3.3).
Artikel 60, Ondersteuning krijgsmacht, uitgaven
Voor een bedrag van € 0,5 miljoen zijn vergoedingen en/of betalingen niet rechtmatig, een bedrag van € 2,3 miljoen is niet deugdelijk weergegeven en over € 4,9 miljoen bestaat onzekerheid over de rechtmatigheid (zie § 3.3).
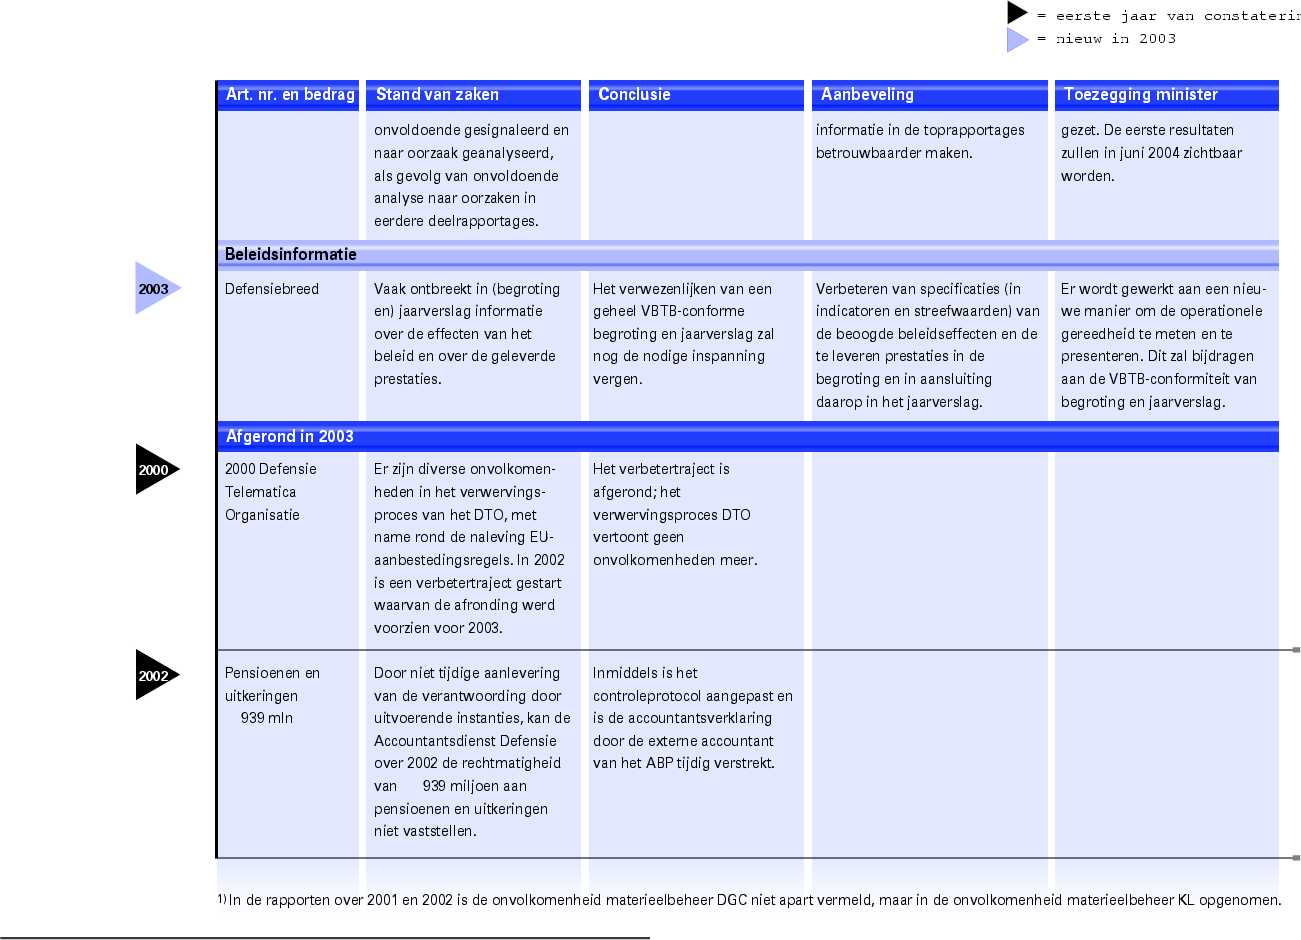
Daarnaast constateert de Algemene Rekenkamer dat vaak informatie ontbreekt over de effecten van het beleid en de geleverde prestaties.
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat de onderzochte onderdelen van het financieel beheer, materieelbeheer en de daartoe bijgehouden administraties in 2003 van het Ministerie van Defensie voldoen aan de eisen die de CW 2001 stelt, met uitzondering van de volgende onvolkomenheden:
• verificatie (§ 4.2.1.1);
• inhuur derden en voorafgaand financieel toezicht (§ 4.2.1.2);
• verplichtingenbeheer (§ 4.2.1.3);
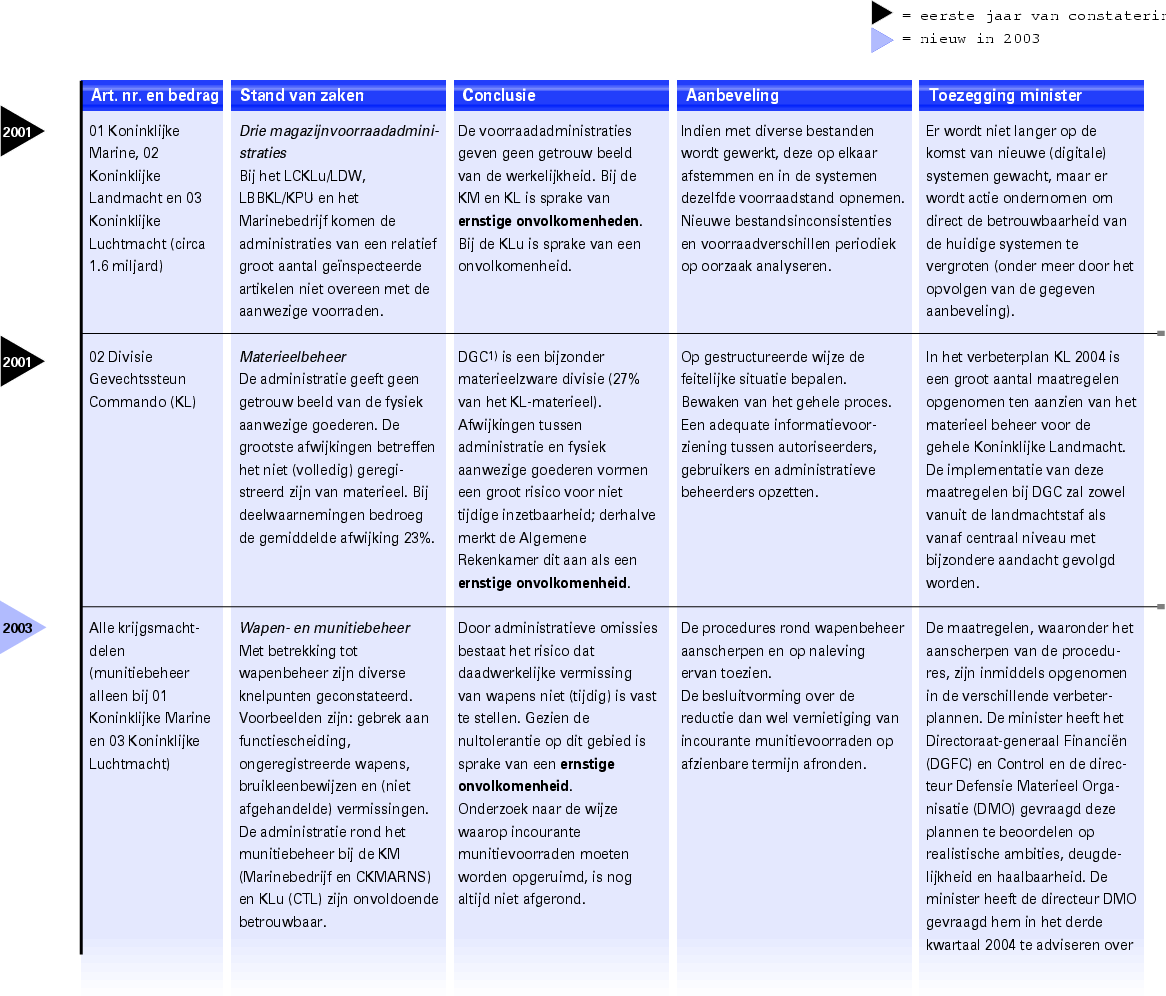
• de voorraadadministratie bij het Logistiek Centrum Koninklijke Luchtmacht (§ 4.2.2.2);
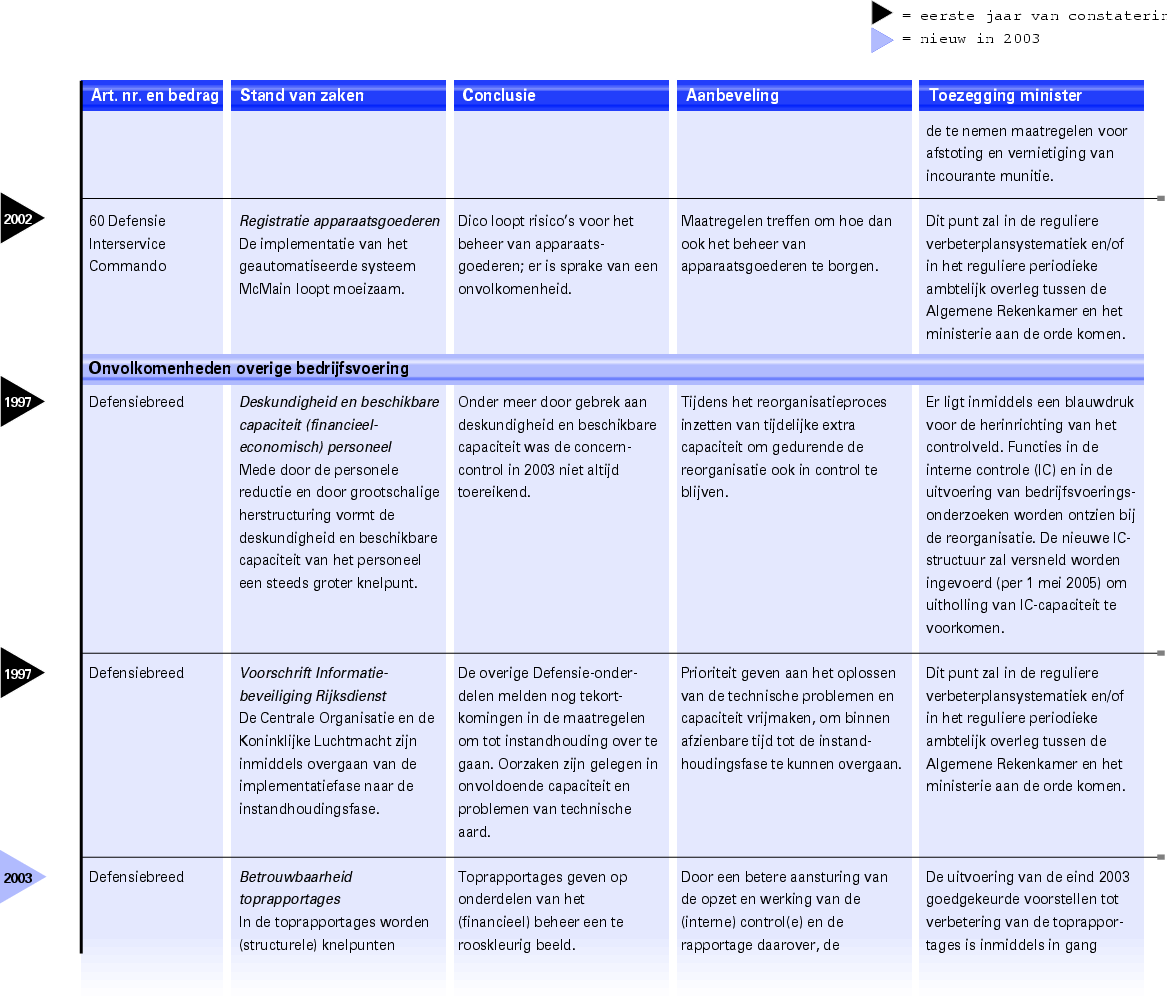
• de registratie van de apparaatsgoederen bij Defensie Interservice Commando (DICO) (§ 4.2.2.4);
• deskundigheid en beschikbaarheid financieel-economische personeel en personeel interne controle (§ 4.3);
• Voorschrift Informatiebeveiliging Rijksdienst (§ 4.3.2);
• het Defensiebrede wapen- en munitiebeheer (§ 4.2.2.1);
• de magazijnvoorraadadministraties bij het Marinebedrijf en bij het Kleding- en Persoonsgebonden Uitrustingsbedrijf (§ 4.2.2.2) ;
• de administratie bij de Divisie Gevechtssteun Commando (DGC) (§ 4.2.2.3).
Hiervan merkt de Algemene Rekenkamer de volgende onderdelen als ernstige onvolkomenheden aan:
• Wapen- en munitiebeheer
De Algemene Rekenkamer constateert diverse knelpunten in het wapen- en munitiebeheer. Gezien de hoge eisen die aan het wapen- en munitiebeheer moeten worden gesteld (nultolerantie) merkt de Algemene Rekenkamer dit aan als ernstige onvolkomenheid.
• Magazijnvoorraadadministraties bij de KL (Landelijk Bevoorradingsbedrijf/Kleding en Persoonsgebonden Uitrustingsbedrijf LBBKL/KPU) en KM (Marinebedrijf)
Bij het LBBKL/KPU en het Marinebedrijf is er nog (steeds) geen zicht op oorzaken van de structurele voorraadverschillen. Er wordt veel energie gestoken in reparaties achteraf in plaats van structurele oplossingen. Derhalve is naar de mening van de Algemene Rekenkamer sprake van ernstige onvolkomenheden.
• Materieelbeheer Divisie Gevechtssteun Commando (DGC)
De administratie geeft geen getrouw beeld van de fysiek aanwezige goederen. De grootste afwijkingen betreffen het niet (volledig) geregistreerd zijn van materieel. Bij deelwaarnemingen bedroeg de gemiddelde afwijking 23%.
DGC was in 2002 een van de resultaatverantwoordelijke eenheden (rve'en) die niet aan het materieelbeheer nieuwe stijl (MBNS) voldeed.
Gezien het terugkerend karakter van de onvolkomenheden en het materieel belang merkt de Algemene Rekenkamer de onvolkomenheden aan als ernstig.
De Algemene Rekenkamer concludeert dat het financieel beheer ten opzichte van 2002 is verbeterd. Zij signaleert echter wel een groot risico voor achteruitgang van de kwaliteit van het (financieel) beheer in de komende jaren. Door de grootschalige reorganisatie en de forse taakstelling is de omvang van financieel deskundig personeel afgenomen.
Met betrekking tot het materieelbeheer constateert de Algemene Rekenkamer dat er sprake is van een teruggang ten opzichte van 2002. De (ernstige) onvolkomenheden concentreren zich met name op het beheer van wapens en munitie en de betrouwbaarheid van de voorraadadministraties.
De Algemene Rekenkamer concludeert dat met name in de tweede helft van 2003 de (interne) control(e), zowel kwalitatief als kwantitatief, bij alle Defensieonderdelen niet op orde was. Voor de komende twee jaar wordt door Defensie zelfs een verdere daling van de control(e)capaciteit voorzien. Hierdoor ontstaat het risico dat de kwaliteit van de (interne) control(e) verder terugloopt.
Dit heeft als gevolg dat het financieel beheer, materieelbeheer en de (interne) control(e) de komende jaren verder onder druk komen te staan.
Tevens concludeert de Algemene Rekenkamer dat de betrouwbaarheid van de verantwoordingen over het (financieel) beheer door de Defensieonderdelen in de toprapportages onvoldoende is gewaarborgd. Structurele knelpunten in de bedrijfsvoering worden nog onvoldoende gesignaleerd en geanalyseerd naar de oorzaken. In het recent gepubliceerde rapport Beveiliging van militaire objecten (Tweede Kamer, vergaderjaar 2003–2004, 29 415, nrs. 1–2) komt eveneens naar voren dat de toprapportages een te rooskleurig beeld geven van de beveiliging van militaire objecten.
De problematiek met betrekking tot de toprapportages wordt bij het ministerie onderkend. In de loop van 2004 wordt een nieuw rapportagesysteem ingevoerd.
Een eenvoudiger en eenduidige inrichting van processen zijn wat de Algemene Rekenkamer betreft randvoorwaarden om ook, respectievelijk juist tijdens de periode van reorganisatie in control te blijven. De Algemene Rekenkamer beveelt aan een terughoudend en realistisch ambitieniveau te definiëren, waarin de aandacht zich toespitst op de meest risicovolle aspecten van het beheer.
In dit kader passen ook realistische, goed in de tijd neergezette haalbare verbeterplannen voor de aanpak van de structurele oorzaken van de geconstateerde (ernstige) onvolkomenheden.
Reactie minister en nawoord Algemene Rekenkamer
De minister van Defensie gaat in zijn reactie (d.d. 28 april 2004) nader in op vijf specifieke onderwerpen uit het conceptrapport bij het Jaarverslag 2003. Hij geeft aan dat de overige onderwerpen uit de Audit Actielijst aan de orde zullen komen in het reguliere periodieke overleg op ambtelijk niveau tussen de Algemene Rekenkamer en het ministerie.
De minister onderschrijft de bevindingen van de Algemene Rekenkamer en merkt terecht op dat aan een aantal punten al gewerkt wordt. Zo ligt er al een blauwdruk (d.d. 21 april 2004) voor de herinrichting van het controlveld. Ook is het ministerie actief bezig met de uitvoering van de reeds door de minister eind 2003 goedgekeurde voorstellen ter verbetering van de toprapportages. De minister geeft aan dat tegelijkertijd gewerkt wordt aan een nieuwe manier om de operationele gereedheid te meten en te presenteren. Hierdoor denkt hij in de toekomst beter tegemoet te kunnen komen aan de wens van de Algemene Rekenkamer tot verbetering van de specificatie van beoogde beleidseffecten. Dit zal bijdragen aan de VBTB-conformiteit van begroting en jaarverslag. Tevens zijn er inmiddels concrete maatregelen genomen ten aanzien van de inhuur van derden en het voorafgaand financieel toezicht.
De Algemene Rekenkamer constateert voor het tweede opeenvolgende jaar een verbetering in het financieel beheer. Het stemt de minister tevreden dat de niet aflatende inzet van capaciteit op het gebied van verbetering van de bedrijfsvoering en toezicht hierop effect hebben gehad. Tegelijkertijd vindt de minister het spijtig dat de onvolkomenheden in het materieelbeheer ernstiger zijn geworden en dat eind 2003 ernstige onvolkomenheden in het wapen- en munitiebeheer pas aan het licht kwamen.
Met de inmiddels gemaakte aanvullende afspraken tussen de concerncontroller en de Auditdienst Defensie, is naar de mening van de minister een goede basis gelegd om de ernstige onvolkomenheden in 2004, en indien realistischer, in latere jaren weg te nemen. Deze afspraken betreffen het frequenter uitwisselen van informatie, alsmede een verstevigd intensief toezicht vanuit het kerndepartement, gekoppeld aan voor 2004 realistisch gestelde (verbeter)ambities. Deze aanpak heeft volgens de minister ook een positief effect op het reactievermogen van de organisatie om nieuwe ernstige tekortkomingen te voorkomen.
De Algemene Rekenkamer stelt de positieve, constructieve benadering van de minister op haar bevindingen en opmerkingen op prijs.
Met de minister toont zij zich tevreden over de verbetering in het financieel beheer. Zij hoopt dat de Defensieorganisatie deze positieve ontwikkeling op het gebied van financieel beheer kan vasthouden. De grootschalige reorganisatie die gaat plaatsvinden legt immers een fors beslag op de organisatie. De Algemene Rekenkamer is verheugd over de aandacht van de minister voor het specificeren van de beoogde beleidseffecten, waardoor naar verwachting de VBTB-conformiteit van begroting en jaarverslag in de komende jaren zullen toenemen.
Met de minister maakt zij zich zorgen over de ontwikkelingen op het gebied van het materieelbeheer. Zij erkent dat het, mede gezien de bezuinigingstaakstelling, de grootschalige reorganisatie en de complexiteit van de logistieke processen, geen gemakkelijke opgave is om het materieelbeheer beter in de grip te krijgen. Zij is met de minister van mening dat met de inmiddels gemaakte afspraken, het verstevigd toezicht en het realistisch gehalte van de (verbeter)ambities, een goede basis is gelegd om de ernstige onvolkomenheden in 2004 en latere jaren weg te nemen.
In haar rechtmatigheidsonderzoek over 2004 zal de Algemene Rekenkamer de voortgang van de beoogde verbeteringen in het financieel beheer en het materieelbeheer nagaan. Ook zal zij de ontwikkeling van het contolveld nauwlettend blijven volgen. Zij wijst daarbij nogmaals op het belang om gedurende de komende reorganisatieperiode in control te blijven.
1.1 Rapport bij het jaarverslag
In dit rapport beoordeelt de Algemene Rekenkamer het Jaarverslag 2003 en het financieel beheer en materieelbeheer en de daartoe bijgehouden administraties van het Ministerie van Defensie.
Om tot deze beoordeling te komen maakt de Algemene Rekenkamer gebruik van de werkzaamheden van de departementale auditdienst en verricht zij eigen onderzoek.
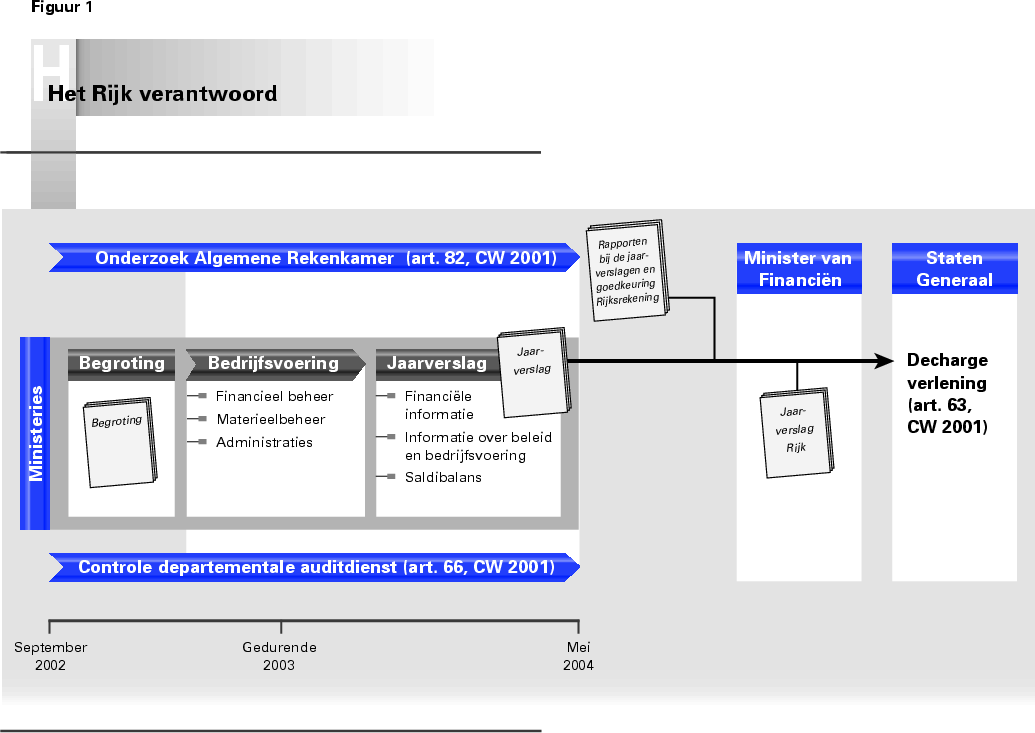
Dit rapport bij het jaarverslag van het Ministerie van Defensie omvat, behalve een samenvatting en een inleiding, vier hoofdstukken, te weten: «Het ministerie» (hoofdstuk 2), «Jaarverslag van het ministerie» (hoofdstuk 3), «Bedrijfsvoering van het ministerie» (hoofdstuk 4) en de «Reactie minister en nawoord Algemene Rekenkamer» (hoofdstuk 5).
Na de samenvatting vindt u de Audit Actielijst 2004 (AAL 2004). Deze bouwt voort op de AAL 2003. De AAL laat zien op welke punten de Algemene Rekenkamer vindt dat het ministerie actie moet ondernemen. Het overzicht meldt ook de verbetermaatregelen die de minister heeft aangekondigd en de termijn waarbinnen ze moeten leiden tot verbetering. Tevens biedt de AAL inzicht in de voortgang van verbeteracties die de minister eerder heeft ingezet.
Hoofdstuk 2 laat zien wat de belangrijkste geldstromen en de belangrijkste ontwikkelingen zijn binnen het ministerie, en naar welke onderwerpen de Algemene Rekenkamer onderzoek heeft gedaan.
Hoofdstuk 3 beschrijft het oordeel van de Algemene Rekenkamer over het jaarverslag en de saldibalans van het Ministerie van Defensie.
In hoofdstuk 4, dat gewijd is aan de bedrijfsvoering van het ministerie, worden het oordeel van de Algemene Rekenkamer over het financieel beheer en materieelbeheer en de ontwikkelingen daarin weergegeven.
Hoofdstuk 5 bevat de reactie van de minister en het nawoord van de Algemene Rekenkamer.
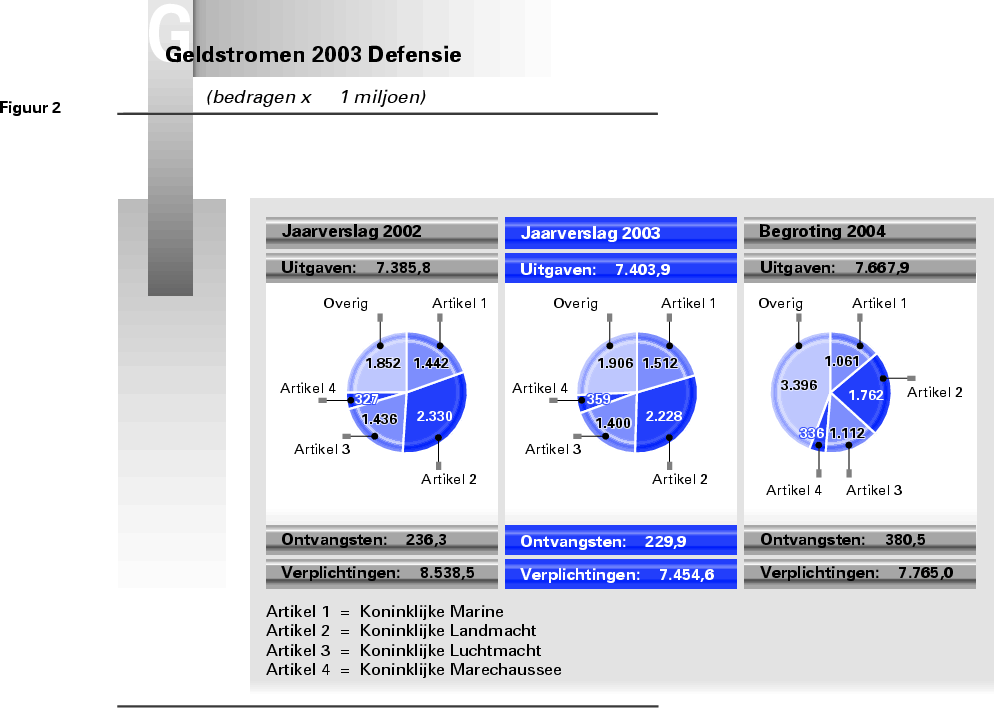
Het Ministerie van Defensie is te typeren als een ministerie met veel transactie-uitgaven. Het uitgaventotaal voor het begrotingsjaar 2003 bedroeg € 7,4 miljard.
Het Ministerie van Defensie hanteert als hoofddoelstellingen:
• de bescherming van de integriteit van het eigen en bondgenootschappelijke grondgebied, inclusief de Nederlandse Antillen en Aruba;
• de bevordering van de internationale rechtsorde en stabiliteit;
• ondersteuning van civiele autoriteiten bij rechtshandhaving, rampenbestrijding en humanitaire hulp, zowel nationaal als internationaal.
Het Ministerie van Defensie is verdeeld in zes Defensieonderdelen, de Centrale Organisatie (CO): de Koninklijke Marine (KM), de Koninklijke Landmacht (KL), de Koninklijke Luchtmacht (KLu), de Koninklijke Marechaussee (KMar) en het Defensie Interservice Commando1 (DICO). Onder DICO ressorteren twee agentschappen: Dienst Gebouwen, Werken en Terreinen (DGW&T) en de Defensie Telematica Organisatie (DTO).
2.2 Ontvangsten, uitgaven, verplichtingen
Figuur 2 laat zien wat de belangrijkste ontvangsten, uitgaven en verplichtingen van het Ministerie van Defensie zijn geweest in de verantwoording van 2002 en 2003 en in de begroting van 2004.
2.3 Belangrijke ontwikkelingen
Het Ministerie van Defensie heeft te maken met een forse bezuinigingstaakstelling. De taakstelling uit het Strategisch akkoord bedraagt € 120 miljoen, oplopend tot € 245 miljoen structureel vanaf 2006. Daar komen de maatregelen in de Voorjaarsnota 2003 en het Hoofdlijnenakkoord nog bovenop, zodat de structurele bezuiniging vanaf 2006 in totaal circa € 380 miljoen per jaar zal belopen. Dit leidt ertoe dat het Ministerie van Defensie in de periode 2003–2008 een reductie van 11 700 voltijdsfuncties moet bewerkstelligen.
Tevens heeft het ministerie in 2003 een start gemaakt met een reorganisatie die in 2006 moet leiden tot een geheel nieuw bestuursmodel. In dit model zal de departementsleiding onder meer de interne controle bij de defensieonderdelen vanaf het centrale niveau sturen en bijsturen. Na het vertrek van de bevelhebbers zullen de leidinggevenden van de nieuw in te richten defensieonderdelen niet meer autonoom zijn in de inrichting en de uitvoering van hun processen, waaronder begrepen de interne controle.
De talrijke (voornemens tot) reorganisaties, de uitstroombevorderende maatregelen en de personele inzet bij crisisbeheersingsoperaties zullen in de komende jaren naar verwachting leiden tot een kennis- en ervaringsverlies binnen de gehele defensieorganisatie en tot capaciteitsproblemen in de uitvoering van het beheer.
Een blauwdruk voor de structuur van de interne controle na de reorganisatie is bij het directoraat-generaal Financiën en Control (DGFC) in ontwikkeling.
Twee andere belangrijke ontwikkelingen, welke een positieve impuls kunnen geven aan het beheer, zijn de oprichting van het Centrale Betaalkantoor Defensie en de Defensie Materieel Organisatie. In deze diensten worden de nu nog decentraal belegde beheers- en uitvoeringstaken op centraal niveau ondergebracht.
De Algemene Rekenkamer maakt jaarlijks een risicoanalyse. Op basis van de risicoanalyse 2003 en de Audit Actielijst 2003 stelt zij een programma op voor het jaarlijkse rechtmatigheidsonderzoek bij het Ministerie van Defensie. De onderwerpen van onderzoek voor het jaar 2003 specifiek voor dit ministerie, worden hieronder weergegeven.
Op grond van de risicoanalyse zijn de volgende departementspecifieke onderzoeken en vervolgonderzoeken bij het ministerie uitgevoerd:
• onderzoek centrale sturing en toezicht (concerncontrolling);
• bedrijfsvoeringsonderzoek artikel 02 Koninklijke Landmacht (KL);
• bedrijfsvoeringsonderzoek artikel 03 Koninklijke Luchtmacht (KLu);
• bedrijfsvoeringsonderzoek artikel 04 Koninklijke Marechaussee (KMar);
• bedrijfsvoeringsonderzoek artikel 60 Defensie Interservice Commando (DICO), Koninklijk Tehuis voor Oud Militairen en Museum Bronbeek (KTOMM).
Naast de bovengenoemde onderwerpen bevat het onderzoeksprogramma ook een groot deel reviewactiviteiten om vast te stellen of de Algemene Rekenkamer gebruik kan maken van de werkzaamheden van de departementale auditdienst.
De Algemene Rekenkamer heeft conform de risicoanalyse RJV 2003 eigen onderzoek gedaan. Dit betreft reviewwerkzaamheden op een aantal defensiebrede- en artikelgebonden aandachtspunten en integriteit. Daarnaast is aanvullend onderzoek verricht op de werkzaamheden van de Auditdienst Defensie (ADD) op het defensiebrede verplichtingenproces en zijn de werkzaamheden van de EDP auditgroep nader onderzocht.
Van april 2003 tot september 2003 heeft de Algemene Rekenkamer een onderzoek uitgevoerd naar de beveiliging van militaire objecten (Tweede Kamer, vergaderjaar 2003–2004, d.d. 04–02–2004, nr. 29 415 nr 1 en 2). Zij concludeerde dat zes van de negentien onderzochte objecten niet aan de minimale eisen voldeden die Defensie aan de fysieke beveiliging stelt. Zij constateerde onder andere dat:
• er niet voldoende gepatrouilleerd werd;
• noodzakelijke beveiligingsmaatregelen niet waren getroffen;
• objecten eenvoudig toegankelijk zijn en dat sommige deuren open waren die beslist gesloten moeten zijn.
Tevens stelde de Algemene Rekenkamer vast dat de toprapportages een te rooskleurig beeld geven over de beveiliging van de militaire objecten.
Tenslotte voldeed de screening van eigen en extern personeel niet aan de eisen. De minister heeft, gezien de ernst van de bevindingen, al ten tijde van het onderzoek maatregelen getroffen.
3 JAARVERSLAG VAN HET MINISTERIE
De Algemene Rekenkamer heeft het Jaarverslag 2003 van het Ministerie van Defensie beoordeeld. In paragraaf 3.2 staat het oordeel van de Algemene Rekenkamer over het jaarverslag als geheel. Dit oordeel is opgebouwd uit deeloordelen over de volgende onderdelen van het jaarverslag:
• financiële informatie,
• informatie over beleid,
• informatie over bedrijfsvoering.
Deze deeloordelen komen aan de orde in de volgende paragrafen.
Daarnaast beschrijft dit hoofdstuk het oordeel van de Algemene Rekenkamer over de saldibalans van het ministerie en de toelichting op de saldibalans.
Voor haar oordeelsvorming over het jaarverslag van het ministerie maakt de Algemene Rekenkamer gebruik van de werkzaamheden van de departementale auditdienst. De oordelen van de Algemene Rekenkamer over het jaarverslag zijn dan ook mede tot stand gekomen op basis van de uitkomsten van de werkzaamheden van de auditdienst.
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat het jaarverslag over 2003 van het Ministerie van Defensie voldoet aan de eisen die de Comptabiliteitswet (CW 2001) stelt, met uitzondering van de in § 3.3 genoemde artikeloverschrijdingen en de in § 3.5.3 beschreven VBTB-conformiteit.
Wel verdient de totstandkoming van het jaarverslag, inclusief de daarin opgenomen jaarrekening, bijzondere aandacht. De Algemene Rekenkamer stelde in het (concept)jaarverslag 2003 nog enkele onnauwkeurigheden (accuratessefouten) vast die inmiddels zijn gecorrigeerd.
Aan de direct betrokkenen wordt geadviseerd meer aandacht aan de voorbereiding te besteden, zodat de uitvoering van het proces op centraal niveau tijdiger en meer gestructureerd kan verlopen.
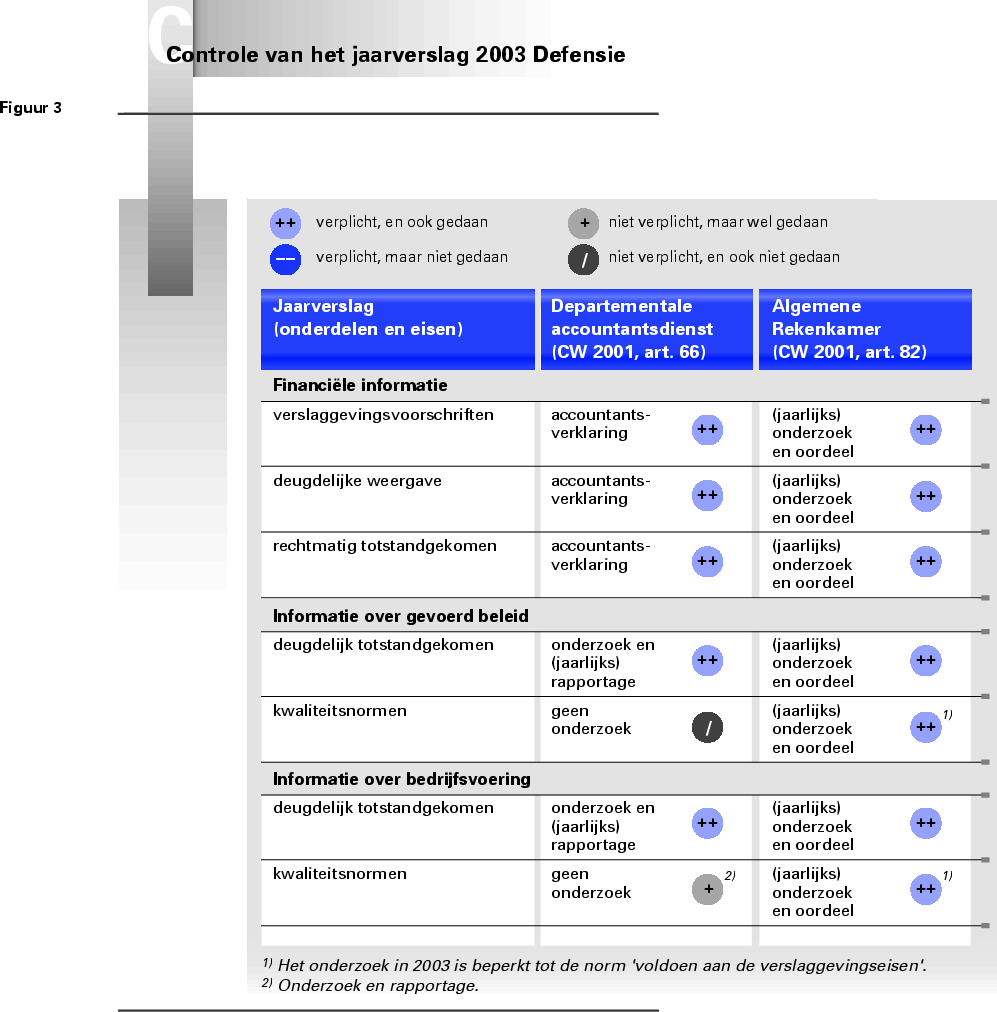
De Algemene Rekenkamer is tot dit oordeel gekomen op basis van onderzoek naar het jaarverslag van het Ministerie van Defensie. Zij heeft oordelen over de volgende onderdelen: financiële informatie, saldibalans en toelichting, informatie over het gevoerde beleid en informatie over de bedrijfsvoering. Zij baseert haar oordelen op eisen die de CW 2001 stelt aan deze onderdelen. De (deel)oordelen van de Algemene Rekenkamer en de onderbouwing hiervan zijn in de volgende paragrafen te vinden.
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat de financiële informatie in het jaarverslag over 2003 van het Ministerie van Defensie voldoet aan de eisen die de CW 2001 stelt, met uitzondering van de verderop in deze paragraaf gerapporteerde bevindingen, waarbij sprake is van overschrijdingen van de door de Algemene Rekenkamer gehanteerde artikeltolerantiegrenzen.
Met financiële informatie wordt bedoeld:
• alle verplichtingen, uitgaven, ontvangsten zoals opgenomen in de verantwoordingsstaat over het ministerie en de toelichting daarbij;
• alle baten, lasten, kapitaaluitgaven, kapitaalontvangsten, balansposten zoals opgenomen in de verantwoordingsstaat over de agentschappen en de toelichting daarbij. Het Ministerie van Defensie kent twee agentschappen, te weten DTO en DGW&T.
Verantwoordingsstaat ministerie en toelichting
Onderstaand overzicht laat zien welke belangrijke fouten en/of onzekerheden dan wel onvolledigheden de Algemene Rekenkamer heeft geconstateerd met betrekking tot de rechtmatigheid en/of deugdelijke weergave.
Overzicht 1 Bedragen van de verantwoordingsstaat 2003, Ministerie van Defensie (x € 1 miljoen)
| Verplichtingen* | Uitgaven* | Ontvangsten | |
|---|---|---|---|
| Totaal | 7 082 | 7 404 | 230 |
| Belangrijke fouten/ onzekerheden | 16,4 | 17,6 | 0 |
| Onvolledigheden | 0 (5,5)** | 0 (1,2)** | 0 (3.8)** |
* Het bedrag aan verplichtingen en uitgaven bevat in totaal € 44,4 miljoen respectievelijk € 94,6 miljoen aan overschrijdingen. Indien de Staten-Generaal niet akkoord gaan met de desbetreffende slotwetmutaties, zal de Algemene Rekenkamer haar oordeel over de financiële informatie moeten herzien.
** Het tussen haakjes geplaatste bedrag duidt op onzekerheid over de volledigheid van dat bedrag.
In bijlage 1 worden de belangrijke fouten en onzekerheden nader toegelicht. Uit de bijlage blijkt dat de totaalbedragen aan fouten, onzekerheden en onvolledigheden binnen de goedkeuringsgrenzen voor de verantwoording als totaal vallen.
Het totale bedrag van € 34 miljoen aan belangrijke fouten en/of onzekerheden met betrekking tot de rechtmatigheid en/of de deugdelijke weergave en/of het voldoen aan de verslaggevingsvoorschriften, betreft de volgende artikelen.
Artikel 03, Koninklijke Luchtmacht, verplichtingen
Voor een bedrag van € 4,8 miljoen aan verplichtingen is ten onrechte de Europese verwervingsprocedure niet gevolgd. Dit bedrag is op basis van het ontbreken van een wettelijke grondslag niet rechtmatig. Voor een bedrag van € 11,6 miljoen aan verplichtingen zijn fouten aangetroffen met betrekking tot juistheid en bestaan van verplichtingen. Deze verplichtingen zijn hierdoor ondeugdelijk weergegeven.
Artikel 09, Vredesoperaties, uitgaven
Een bedrag van € 0,7 miljoen aan uitgaven is niet juist weergegeven door het niet-toepassen van de voorschriften. Voor een bedrag van € 9,2 miljoen bestaat onzekerheid over de rechtmatigheid. Dit komt door het ontbreken van onderliggende bescheiden of door ontoereikende onderbouwingen.
Artikel 60, Ondersteuning krijgsmacht, uitgaven
Voor een bedrag van € 0,5 miljoen zijn vergoedingen en/of betalingen niet rechtmatig. Een bedrag van € 2,3 miljoen is niet deugdelijk weergegeven omdat het verkeerde artikel is belast. Voor een bedrag van € 4,9 miljoen bestaat onzekerheid over de rechtmatigheid door het ontbreken van onderliggende bescheiden of door ontoereikende onderbouwingen.
Verantwoordingsstaat agentschappen DTO en DGW&T en toelichting
De Algemene Rekenkamer heeft geen belangrijke fouten en/of onzekerheden geconstateerd met betrekking tot de rechtmatigheid en/of de deugdelijke weergave en/of het voldoen aan de verslaggevingsvoorschriften.
3.4 Saldibalans en toelichting
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat de saldibalans 2003 en de toelichting van het Ministerie van Defensie voldoen aan de eisen die de CW 2001 stelt.
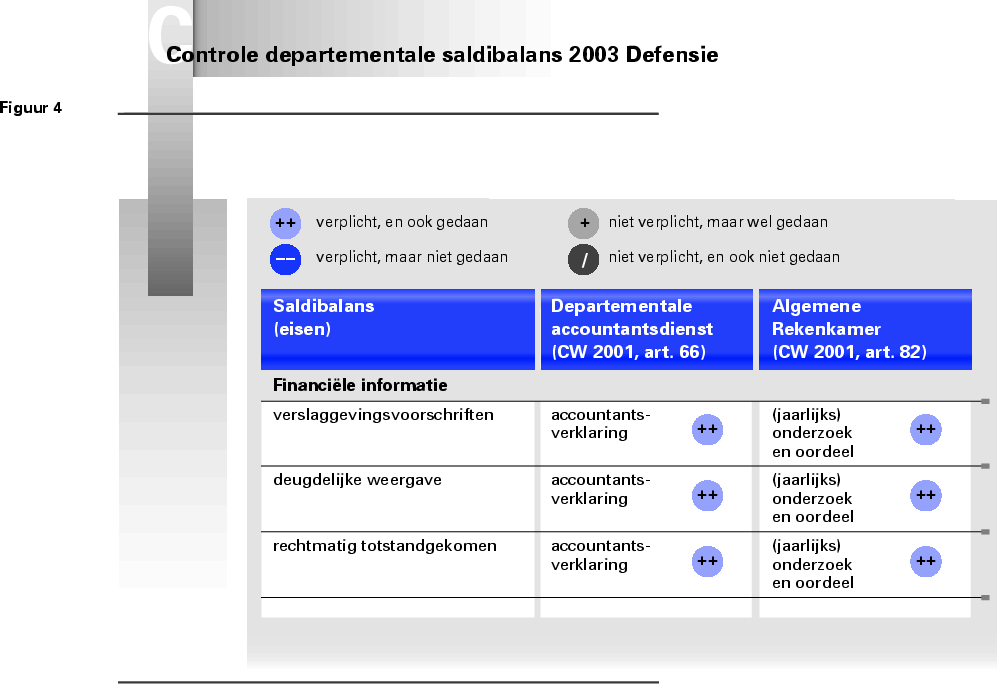
Onderstaand overzicht laat de totaalbedragen zien waaruit de saldibalans 2003 is opgebouwd en welke belangrijke fouten en/of onzekerheden dan wel onvolledigheden de Algemene Rekenkamer heeft geconstateerd met betrekking tot de rechtmatigheid en/of deugdelijke weergave.
Overzicht 2 Bedragen van de saldibalans per 31 december 2003, Ministerie van Defensie (bedragen x € 1 miljoen)
| Debet | Credit | |
|---|---|---|
| Totaal | 14 821,3 | 14 821,3 |
| -/- uitgaven respectievelijk ontvangsten en tegenrekeningen | 12 244,8 | 2 701,1 |
| Beoordeeld | 2 576,5 | 12 120.2 |
| Belangrijke fouten/onzekerheden | 0 | 0 |
| Onvolledigheden | 0 | 0 |
Het totaal aan openstaande voorschotten die zijn afgerekend, bedraagt € 1 780,8 mln. De Algemene Rekenkamer stelt vast dat deze afrekeningen aan de eisen voldoen. De Algemene Rekenkamer heeft geen belangrijke fouten en onzekerheden geconstateerd in de saldibalans.
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat de informatie over het gevoerde beleid in het jaarverslag 2003 van het Ministerie van Defensie op deugdelijke wijze tot stand is gekomen en voldoet aan de verslaggevingseisen, met uitzondering van de VBTB-conformiteit.
De Algemene Rekenkamer kan voor het verslagjaar 2003 nog geen volledig oordeel geven over de informatie over het gevoerde beleid in het jaarverslag. Volgens de CW 2001 hoort de Algemene Rekenkamer te onderzoeken of de informatie over het gevoerde beleid in het jaarverslag deugdelijk tot stand is gekomen en voldoet aan de daaraan te stellen kwaliteitsnormen. Voor de kwaliteit van de informatie over beleid is het onderzoek beperkt tot het voldoen aan de verslaggevingseisen. Dit heeft tot het bovenstaande oordeel geleid.
De kwaliteitsnormen voor informatie over beleid zijn rijksbreed nog niet uitgewerkt. Evenmin is er een bijbehorende controlestructuur opgezet. Bovendien doet de departementale auditdienst volgens de CW 2001 slechts onderzoek naar de deugdelijke totstandkoming van de informatie over beleid, en niet naar de kwaliteit van de informatie. Hij geeft echter geen oordeel over de inhoudelijk juistheid en toereikendheid van de informatie.
In 2003 is door de ADD vanwege de personele tekorten volstaan met een update van het in 2002 uitgevoerde (uitgebreidere) onderzoek. De controle van de ADD vormt een bruikbare basis voor de oordeelsvorming van de Algemene Rekenkamer over de totstandkoming van de niet financiële beleidsinformatie (NFBI). De werkzaamheden van de ADD zijn vooral gericht op de stand van zaken en de ontwikkelrichting en de conformiteit van het jaarverslag aan de verslaggevingsvoorschriften.
Met betrekking tot de kwaliteit van de informatie over het gevoerde beleid kan de Algemene Rekenkamer geen gebruikmaken van de departementale voorcontrole, zoals gebruikelijk bij de andere onderzoeksobjecten.
Met ingang van de begrotingscyclus 2005 moeten de normen en de controlestructuur uitgewerkt zijn én toegepast worden (motie-Van Walsem)1.
3.5.2 Staat van de beleidsinformatie
De Algemene Rekenkamer onderzoekt sinds 2000 op gezette tijden hoe het staat met de evaluatiefuncties bij de ministeries. Het rapport Staat van de beleidsinformatie 2004, dat de Algemene Rekenkamer ook op Verantwoordingsdag 2004 publiceert, richt zich op de rol van de beleidsdirecties in de evaluatiefunctie van de ministeries.
De beleidsinformatie die ministeries opleveren en die deels voortkomt uit beleidsevaluaties, is voor een groot deel terug te vinden in de jaarverslagen van de ministeries. Daarmee is er een directe link tussen het jaarlijkse onderzoek naar de staat van de beleidsinformatie en het jaarlijkse onderzoek van de Algemene Rekenkamer naar de jaarverslagen van ministeries.
Het rapport Staat van de beleidsinformatie 2004 bevat echter geen onderzoek naar én geeft dus geen oordeel over de kwaliteit van evaluatieonderzoeken en de gegevens uit de systemen van reguliere prestatiegegevens. Het rapport geeft daarom nog geen bevindingen voor het oordeel van de Algemene Rekenkamer over de deugdelijke totstandkoming en de kwaliteit van de informatie over het gevoerde beleid.
Verder heeft de Algemene Rekenkamer dit jaar onderzoek gedaan naar de VBTB-conformiteit van de niet-financiële informatie over het beleid in het jaarverslag. Dat wil zeggen dat de Algemene Rekenkamer bij het ministerie onderzoek heeft verricht naar de volgende vraag:
«In welke mate worden voor de operationele doelstellingen, waarvoor in de begroting 2003 voldoende inzicht werd geboden in de drie w-vragen, ook de drie h-vragen beantwoord in het jaarverslag?»2 De Algemene Rekenkamer is van mening dat een goede begroting een belangrijke voorwaarde is voor een goede verantwoording.
De w-vragen, de h-vragen en de resultaten van dit onderzoek worden in onderstaand figuur weergegeven.
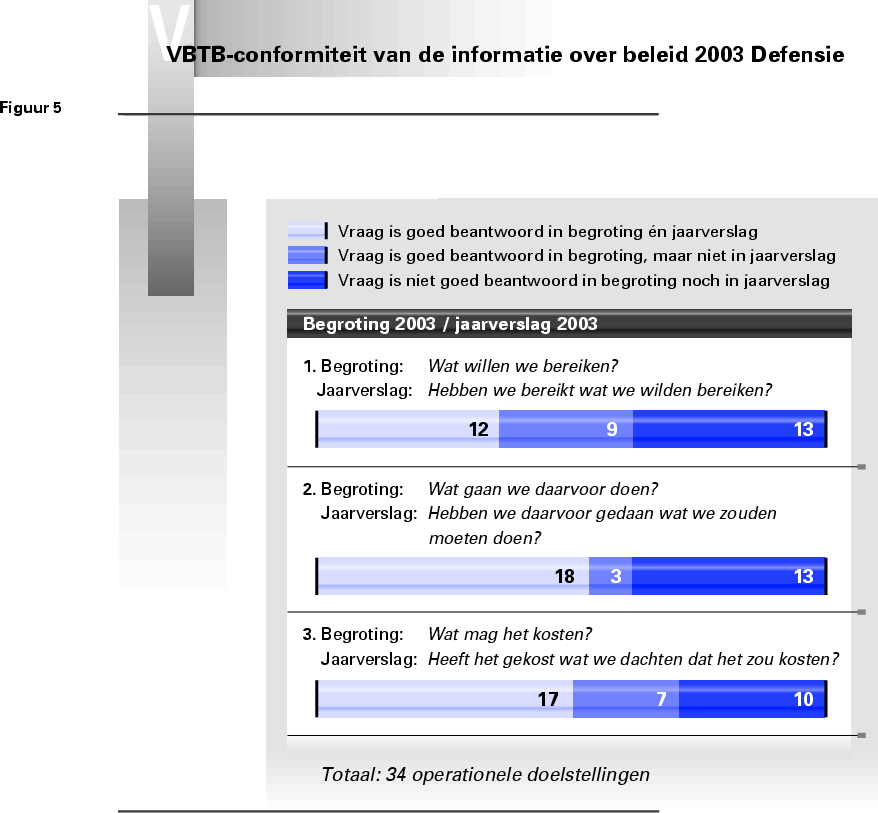
De Algemene Rekenkamer concludeert dat de niet financiële beleidsinformatie in het jaarverslag niet altijd aansluit bij de informatie in de begroting.
Zowel in de begroting als in het jaarverslag is per beleidsartikel een zogenoemde doelstellingenmatrix opgenomen, waaruit blijkt hoeveel eenheden (kwantiteit) binnen welke termijn (reactietijd) beschikbaar moeten zijn. In het jaarverslag wordt echter nog te summier ingegaan op afwijkingen van de eerder in de begroting opgenomen waarden binnen de doelstellingsmatrix.
Uit de tabel blijkt dat voor een aantal operationele doelstellingen geldt dat het jaarverslag geen goede informatie geeft over de mate waarin de gestelde doelstelling ook is bereikt. Van de in totaal vierendertig operationele doelstellingen geeft het jaarverslag slechts voor twaalf daarvan voldoende inzicht in de bereikte effecten.
3.6 Informatie over de bedrijfsvoering
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat de informatie over de bedrijfsvoering waaronder de mededeling bedrijfsvoering in het Jaarverslag 2003 van het Ministerie van Defensie op deugdelijke wijze tot stand is gekomen en voldoet aan de verslaggevingseisen.
In het Jaarverslag 2002 dienden de ministers een mededeling over de bedrijfsvoering op te nemen waarin zij voor met name genoemde onderdelen van de bedrijfsvoering verklaren dat er sprake is van beheerste processen. Die verplichting is voor het Jaarverslag 2003 vervallen. De ministers hebben een grote vrijheid gekregen in de wijze waarop zij zich over hun bedrijfsvoering moeten verantwoorden.
De minister van Defensie heeft er niettemin voor gekozen opnieuw te verklaren dat er sprake is van beheerste processen. De Algemene Rekenkamer waardeert dit positief. De minister geeft hiermee aan dat hij bewust de verantwoordelijkheid voor de bedrijfsvoering op zich neemt en bereid is zich hierover te verantwoorden.
De mededeling betreft het financieel beheer, het materieelbeheer, en op het niveau van de Defensieonderdelen, de sturing en beheersing. Voor de beoordeling ervan beschikt het ministerie over, deels zelfontwikkelde, normenkaders.
De mededeling resulteert in een uitspraak over de beheersing van bedrijfsprocessen over het gehele jaar 2003. Echter, de toelichting beperkt zich tot de stand van zaken ultimo 2003. Met een korte beschrijving van alle gedurende 2003 gesignaleerde knelpunten/risico's met vermelding van de al genomen en/of geplande verbeteracties, zou de mededeling aan waarde winnen.
De bedrijfsvoeringsinformatie is voor een groot deel afkomstig uit de toprapportages. De Algemene Rekenkamer vraagt specifiek aandacht voor de in § 4.3.1.2 geconstateerde bevindingen met betrekking tot de totstandkoming van de toprapportages als onderdeel van de managementcontrolcyclus.
4 BEDRIJFSVOERING VAN HET MINISTERIE
Dit hoofdstuk beschrijft de resultaten van het onderzoek van de Algemene Rekenkamer naar de bedrijfsvoering van het Ministerie van Defensie. Onder «bedrijfsvoering» verstaat de Algemene Rekenkamer op de eerste plaats het financieel beheer en materieelbeheer en de daartoe bijgehouden administraties. Tot de bedrijfsvoering van het ministerie rekent de Algemene Rekenkamer ook de controle door de departementale auditdienst. De Algemene Rekenkamer baseert haar oordelen op basis van eisen die de CW 2001 stelt aan deze onderdelen. De onderdelen van de bedrijfsvoering en de eisen die de CW 2001 stelt aan de controle van de bedrijfsvoering zijn samengevat in onderstaand figuur.
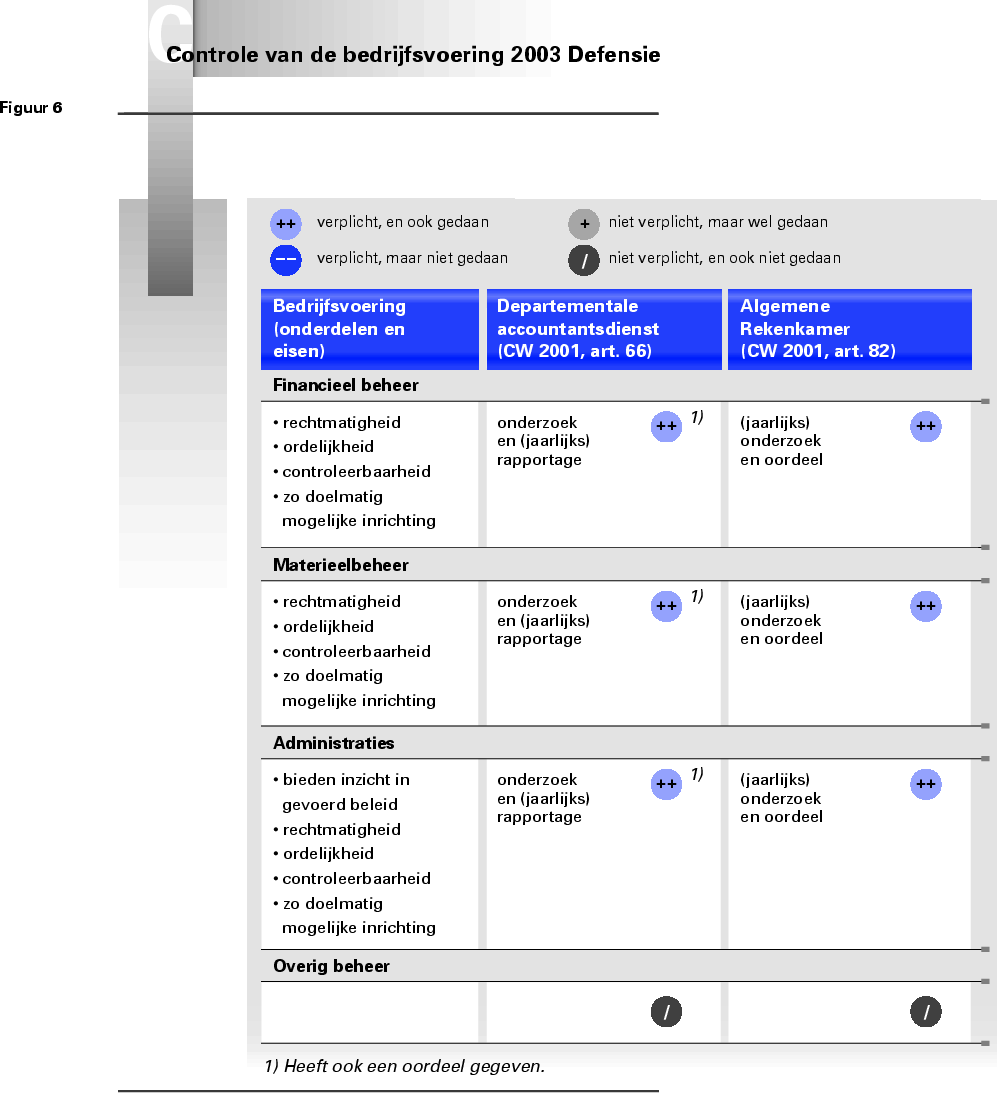
Bij haar oordeelsvorming over het jaarverslag en de bedrijfsvoering van het ministerie maakt de Algemene Rekenkamer gebruik van de werkzaamheden van de departementale auditdienst. Vooraf beoordeelt de Algemene Rekenkamer of zij kan steunen op de werkzaamheden van de auditdienst. Hiervoor doet zij uitvoerig onderzoek naar deze werkzaamheden. Bij een positieve uitslag van dit onderzoek zullen de oordelen van de Algemene Rekenkamer over de bedrijfsvoering mede tot stand komen op basis van de uitkomsten van de werkzaamheden van de auditdienst.
4.2 Oordeel financieel beheer en materieelbeheer
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat de onderzochte onderdelen van het financieel beheer, materieelbeheer en de daartoe bijgehouden administraties in 2003 van het Ministerie van Defensie voldoen aan de die de CW 2001 stelt, met uitzondering van de volgende (ernstige) onvolkomenheden:
• verificatie (§ 4.2.1.1);
• inhuur derden en voorafgaand financieel toezicht (§ 4.2.1.2);
• verplichtingenbeheer (§ 4.2.1.3);
• de voorraadadministratie bij het Logistiek Centrum Koninklijke Luchtmacht ( § 4.2.2.2.);
• de registratie van de apparaatsgoederen bij Defensie Interservice Commando (DICO) ( § 4.2.4.);
• deskundigheid en beschikbaarheid financieel-economische personeel en personeel interne controle (§ 4.3);
• voorschrift Informatiebeveiliging Rijksdienst (§ 4.3.2);
• het defensiebrede wapen- en munitiebeheer (§ 4.2.2.1);
• de magazijnvoorraadadministraties bij het Marinebedrijf (MB) en bij het Kleding- en Persoonsgebonden Uitrustingsbedrijf (KPU) (§ 4.2.2.2);
• de administratie bij de Divisie Gevechtssteun Commando (DGC) (§ 4.2.2.3).
Hiervan merkt de Algemene Rekenkamer de volgende onderdelen als ernstige onvolkomenheden aan:
• het defensiebrede wapen- en munitiebeheer;
• de magazijnvoorraadadministraties bij het MB en bij KPU;
• de administratie bij de DGC.
De kwaliteit van de verificatie bij de KLu vertoont over 2003 wederom onvolkomenheden. Het grootste knelpunt betreft het ontbreken van een actueel contractenregister, een randvoorwaarde voor een deugdelijke verificatie.
Bij DICO vertoont de verificatie van verzamelfacturen van de Defensie Verkeer- en Vervoerorganisatie (DVVO), evenals over 2002, onvolkomenheden. Inmiddels hebben DICO, DVVO en de ADD afspraken gemaakt om deze problemen op te lossen.
4.2.1.2 Inhuur derden en voorafgaand financieel toezicht
Bij de CO en de Defensie ICT Uitvoeringsorganisatie (DICTU) constateert de Algemene Rekenkamer onvolkomenheden bij het proces van inhuur van derden.
De inhuur van diensten bij de CO heeft een omvang van ca € 28 miljoen in 2003. Bij DICTU gaat het om een bedrag van ca € 1,65 miljoen tot november 2003. Bij DICTU heeft in bepaalde gevallen de snelheid van de inzet van het gehuurde personeel geprevaleerd boven de zorgvuldige naleving van verwervingsprocedures. De Algemene Rekenkamer stelt vast dat enkele behoeftestellers niet altijd een functieprofiel opstellen voor de inhuur van derden maar op naam inhuren. Bovendien werden ingehuurde medewerkers achteraf ondergebracht onder reeds bestaande raamovereenkomsten.
Door behoeftestellers zijn buiten de verwervende instanties om met leveranciers mondelinge overeenkomsten aangegaan, dan wel toezeggingen gedaan zonder daarvoor de bevoegdheid te hebben. Tevens zijn in 2003 in een aantal gevallen contracten achteraf opgesteld.
Volgens de vigerende regelgeving dient in de behoeftestellings- en contractfase voorafgaand financieel toezicht plaats te vinden. Te vaak worden de dossiers echter achteraf aangeboden, waardoor toezicht door de controller te laat plaatsvindt en doelmatigheid en rechtmatigheid onvoldoende worden geborgd.
De Algemene Rekenkamer dringt er op aan dat in situaties waarin de behoeftesteller op naam wenst in te huren, deze aanvraag wordt onderbouwd met legitieme redenen. Daarna dient het dossier ter voorafgaande toetsing te worden voorgelegd aan de betreffende controller. Immers, het niet-naleven van geldende procedures voor inhuur van derden kan claimrisico's met zich mee brengen en eventueel tot juridische procedures leiden. Tevens is zorgvuldige naleving van de procedures een waarborg om (de schijn van) belangenverstrengeling of integriteitsschendingen te voorkomen.
Het verplichtingenbeheer bij de KL en in mindere mate bij de KM en de KLu, vertoont over 2003 onvolkomenheden. Bij de KM is het tijdig vastleggen van verplichtingen in de Geïntegreerde Verplichtingen Kas Kosten Administratie (GVKKA) inmiddels verbeterd maar blijft een attentiepunt. Ook bij de KLu blijft de Algemene Rekenkamer aandacht vragen voor het tijdig vastleggen van verplichtingen.
De verplichtingenproblematiek bij de KL blijft, evenals in voorafgaande jaren, ook over 2003 nog een structureel knelpunt. Op aandringen van de ADD heeft de KL voor € 29 miljoen (absoluut) aan fouten gecorrigeerd, waardoor er in 2003 geen artikeloverschrijding heeft plaatsgevonden.
De Algemene Rekenkamer beveelt aan de procedures voor verplichtingenbeheer stringenter toe te passen en de interne controles in de lijn op dit punt uit te breiden.
De Algemene Rekenkamer constateert over 2003 dat het materieelbeheer bij het Ministerie van Defensie vier ernstige onvolkomenheden vertoont.
Per 1 april 2004 is de Defensie Materieel Organisatie (DMO) in oprichting, waarin per 1 januari 2005 de gehele materieel logistieke organisatie zal worden opgenomen.
De Algemene Rekenkamer dringt erop aan dat in de verbeterplannen realistisch wordt aangegeven hoe de knelpunten worden aanpakt, met bijbehorend haalbaar tijdschema, om de start binnen de DMO zonder ernstige knelpunten te laten beginnen. Voorts gaat zij ervan uit dat de overdracht via overdrachtsdocumenten zal worden begeleid.
4.2.2.1 Defensiebreed wapen- en munitiebeheer
Goed wapenbeheer houdt niet alleen in dat geen sprake is van vermissingen van wapens. Ook het op orde zijn van administratieve bescheiden als bruikleenbewijzen en wapenlijsten, de naleving van procedures, aanwezigheid van functiescheiding en interne controles zijn basisvoorwaarden voor een adequaat beheer.
Uit de in 2003 uitgevoerde onderzoeken blijken diverse knelpunten, zoals:
• het ontbreken van functiescheiding (KLu);
• ongeregistreerde wapens (KLu, KL, KMar en KM);
• (niet afgewikkelde) vermissingen (KL);
• het niet op orde zijn van gewaarmerkte wapenlijsten en bruikleenbewijzen (KL);
• afwijkingen in afgifteprocedures (KL, KM);
• innameprocedures (KMar);
• opslagprocedures (KL, KMar).
Gezien deze afwijkingen concludeert de Algemene Rekenkamer dat het wapenbeheer van klein-kaliberwapens defensiebreed niet voldoende is. Het belangrijkste risico is de daadwerkelijke vermissing van wapens, hetgeen nu wegens administratieve omissies niet (tijdig) is vast te stellen.
De oorzaken van de hierboven geconstateerde bevindingen zijn grotendeels gelegen in een teruggang in de administratieve discipline. De Algemene Rekenkamer beveelt daarom aan om de procedures voor het wapenbeheer aan te scherpen. Overigens zijn er geen concrete aanwijzingen voor vermissingen van wapens.
Evenals aan het wapenbeheer stelt Defensie van oudsher ook aan munitiebeheer hoge eisen (nultolerantie). Procedures moeten strikt worden nageleefd en de administratie dient betrouwbaar te zijn. Een bijkomende factor is het geheel aan externe voorschriften, die onder meer een maximum stellen aan de per locatie/bunker opgeslagen hoeveelheid springstof. Een betrouwbare administratie vormt de basis voor het beleggingsplan1 en externe rapportages. Uit dit oogpunt dient niet alleen de aanwezige voorraad overeen te stemmen met de administratie, maar is ook de correcte registratie van de locatie van munitie van belang. De Algemene Rekenkamer stelt vast dat de administraties van de KM (Marinebedrijf en het Commando Korps Mariniers (CKMARNS)) en KLu (Commando Tactische Luchtstrijdkrachten (CTL)) onvoldoende betrouwbaar zijn.
Zij beveelt aan om de procedures omtrent het (administratieve) munitiebeheer aan te scherpen.
Gezien de hoge eisen die aan het wapen- en munitiebeheer moeten worden gesteld, de al eerder aangegeven nultolerantie, merkt de Algemene Rekenkamer dit aan als ernstige onvolkomenheid.
Verder merkt de Algemene Rekenkamer op dat een belangrijk deel van de opgeslagen munitie niet meer courant is (schattingen: KLu 6%, KM 23% en KL 66%). Deze munitie neemt een belangrijk deel van de opslagruimte in beslag. Inmiddels is al veel onderzoek verricht naar de mogelijkheden om deze munitie op te ruimen. De Algemene Rekenkamer raadt aan de besluitvorming over de reductie, danwel de vernietiging van deze incourante voorraden op afzienbare termijn af te ronden.
4.2.2.2 Magazijnvoorraadadministraties
Defensie kent drie grote voorraadmagazijnen te weten:
• Logistiek Centrum Koninklijke Luchtmacht (LCKLu);
• Landelijk Bevoorradingsbedrijf Koninklijke Landmacht (LBBKL), waarvan het Kleding- en Persoonsgebonden Uitrustingsbedrijf (KPU) onderdeel is;
• Marinebedrijf (MB).
De Algemene Rekenkamer constateert dat drie (grote) voorraadadministraties niet betrouwbaar zijn. In onderstaande tabel wordt dit toegelicht.
| Omschrijving | Totale voor-raadwaarde (indicatie) | % verschil bij deelwaarne-mingen* | 1e jaar van onvolkomenheid |
|---|---|---|---|
| LCKLu/ Logistieke Divisie Woensdrecht (LDW) | € 479 miljoen | 25%114%2 | 2001 |
| LBBKL/KPU | € 200 miljoen | 13%135%2 | 2001 |
| Marinebedrijf (MB) | € 1 miljard | 34%1 | 2001 |
* De percentages betreffen de deelwaarnemingen en zijn niet te extrapoleren naar de totale voorraadwaarde.
1 Administratie als uitgangspunt
2 Voorraad als uitgangspunt.
Betrouwbare magazijnvoorraadadministraties vormen de basis voor een goed en doelmatig materieelbeheer. Zij fungeren als uitgangspunt voor artikelmanagement (verwerven van artikelen). Niet betrouwbare administraties kunnen leiden tot problemen in de servicegraad, in het onderhoud of ondoelmatigheid. Bij de belangrijkste magazijnen van het Ministerie van Defensie bleek bij deelwaarnemingen dat van een relatief groot aantal geïnspecteerde Nato Stock Nummers-artikelen (NSN) de administratie niet overeen kwam met de aanwezige voorraad. Belangrijke oorzaken van deze afwijkingen zijn:
• de aanwezigheid van zeer oude nog op te schonen voorraad;
• (te) beperkte inventarisaties, grote voorraadverschillen zonder (vastgelegde) analyses naar oorzaak en gevolg;
• de in de afgelopen jaren gerealiseerde overgang (bij LCKLu en KPU) naar complexe geautomatiseerde systemen waarbij moderne real time systemen (WMS, Warehouse Management Systeem) met interfaces gekoppeld zijn aan oude batchverwerkende systemen;
• personele knelpunten in zowel kwaliteit als kwantiteit en de tekort schietende administratieve discipline.
Door het ontbreken van een audittrail zijn de oorzaken van individuele verschillen door zowel de ADD als de Algemene Rekenkamer niet meer te achterhalen.
Het is met name van belang dat de administratie van artikelen, die essentieel zijn voor de operationele taakuitoefening en operationele inzetbaarheid, betrouwbaar is. Dit komt bijvoorbeeld naar voren bij de problemen rond de bevoorrading van Nucleaire, Biologische en Chemische beschermende kleding (NBC-kleding) ten behoeve van Tulip Guardian/Display Deterrence door het KPU-bedrijf. Zo was de geleverde maatverdeling onjuist, de geconditioneerde verpakking niet in orde en gaf de omverpakking niet de juiste inhoud weer. Deze knelpunten vormen risico's voor de NBC-bescherming van uitgezonden militairen. Door de onbetrouwbare voorraadadministraties wordt bevoorrading en de herbevoorrading bij crisisbeheersingsoperaties bemoeilijkt.
De Algemene Rekenkamer is van mening dat de drie genoemde grote voorraadadministraties geen getrouw beeld geven van de werkelijkheid.
De oorzaken van de verschillen bij het LCKLu/LDW zijn inmiddels in 2003 in kaart gebracht en op structurele wijze aangepakt zodat er naar verwachting in 2004 en later veel minder nieuwe verschillen zullen ontstaan. Hiermee is als het ware de kraan dicht en kan nu gedweild worden door de voorraadverschillen uit 2003 en voorgaande jaren in de komende jaren op te lossen zonder dat er veel nieuwe bijkomen.
Bij het LBBKL/KPU en het Marinebedrijf is er nog (steeds) geen zicht op de onderliggende oorzaken van de voorraadverschillen, zodat daar als het ware sprake is van dweilen met de kraan open. Hierdoor wordt veel energie gestoken in reparatie-acties achteraf in plaats van structurele oplossingen. Bij LBBKL/KPU geldt dat bijvoorbeeld voor het ad-hoc tellen van NBC-artikelen naar aanleiding van ontstane problemen bij deze categorie goederen. Derhalve is bij zowel het LBBKL/KPU als bij het Marinebedrijf naar de mening van de Algemene Rekenkamer sprake van een ernstige onvolkomenheid in het materieelbeheer.
4.2.2.3 Divisie Gevechtssteun Commando (DGC)
Het DGC is onderdeel van de KL en is een bijzonder «materieelzware» divisie: circa 27% van het landmachtmaterieel, exclusief voorraden, is bij DGC ondergebracht.
Ook hier geeft de administratie geen getrouw beeld van de fysiek aanwezige goederen. De grootste afwijkingen betreffen met name het niet (volledig) geregistreerd zijn van materieel. Bij deelwaarnemingen bedroeg de gemiddelde afwijking 23%. Bij twee onderdelen zijn sinds 2001 geen telplannen en telverslagen meer aangetroffen. Het in augustus/september 2003 retour ontvangen materieel van uitzendingen is ultimo 2003 nog niet in de administratie verwerkt. De belangrijkste oorzaken van deze problematiek zijn terug te voeren op de reorganisatie binnen DGC en uitzendingen.
Gezien het terugkerend karakter van de onvolkomenheden én de omvang van het materieel belang merkt de Algemene Rekenkamer de onvolkomenheden aan als ernstig.
4.2.2.4 DICO, registratie apparaatsgoederen
Evenals in 2002 was over 2003 sprake van een problematiek met betrekking tot de registratie van apparaatsgoederen in het geautomatiseerde systeem McMain. De implementatie van McMain loopt moeizaam. Bij twee van de drie onderzochte eenheden bleek de registratie van apparaatsgoederen in McMain niet of nauwelijks vorm te hebben gekregen. Omdat deze twee eenheden evenmin de oorspronkelijke applicaties hebben bijgehouden én er bij de gebruikers nauwelijks draagvlak aanwezig is om over te gaan op McMain, loopt DICO risico's voor het beheer van apparaatsgoederen. De Algemene Rekenkamer merkt dit aan als een onvolkomenheid.
4.3 Bevindingen overige bedrijfsvoering
De Algemene Rekenkamer constateerde in 2002 onvolkomenheden op het gebied van de concerncontrol. Alhoewel het Ministerie van Defensie deze problematiek inmiddels ook onderkend heeft en een eerste aanzet heeft gedaan op weg naar een (meer structurele) oplossing constateert de Algemene Rekenkamer over 2003 wederom onvolkomenheden. De deskundigheid en beschikbare capaciteit van het FEZ en IC personeel zijn niet toereikend. Dit heeft als gevolg dat zowel in de aansturing van de concerncontrol door DGFC, als in de opzet en de werking van de control door de defensieonderdelen knelpunten ontstaan. Voorts is de betrouwbaarheid van de toprapportages onvoldoende gewaarborgd.
4.3.1.1 Administratieve organisatie standaardiseren
In 2003 gaf DGFC instructies uit om voor financiële processen de administratieve organisatie tot een defensiebrede standaardisatie te komen. Echter, een plan van aanpak voor defensiebrede standaardisatie van de administratieve organisatie (AO) voor alle processen, ontbreekt.
4.3.1.2 Betrouwbaarheid toprapportages onvoldoende gewaarborgd
Elk kwartaal verantwoorden de bevelhebbers zich over de resultaten van de bedrijfsvoering in de toprapportages die in het Politiek Beraad (PB) worden besproken. Zowel uit onderzoek van de ADD, als uit eigen onderzoek van de Algemene Rekenkamer bleek dat in de toprapportages in een aantal gevallen belangrijke informatie over de stand van de bedrijfsvoering ontbreekt. Op het niveau van een resultaatverantwoordelijke eenheid (rve) en hogere niveaus in de organisatie worden geconstateerde knelpunten in uitvoeringsrapportages nog onvoldoende geanalyseerd op oorzaken. Hierdoor worden structurele knelpunten in de bedrijfsvoering onvoldoende gesignaleerd, met als gevolg dat het management onvoldoende op de hoogte is van de bestaande knelpunten in de bedrijfsvoering. Daarbij komt dat de departementsleiding (DGFC) geen duidelijke normen heeft geformuleerd voor de kwalificatie van het «op orde zijn» van de bedrijfsvoering ten behoeve van de verantwoording naar het eersthogere niveau, die uiteindelijk leidt tot de appreciatie van de bevelhebber c.q. commandant in de toprapportage.
Bij de Defensieonderdelen voeren de bureaus Beleidsevaluatie en Audits (BEAU) noch de onderliggende Interne Controle (IC)-eenheden gestructureerd een controle uit op de grote hoeveelheid detailinformatie in jaarplannen en rapportages, die de basis voor de uiteindelijke toprapportage vormen. DGFC/DFEZ heeft samen met de ADD begin 2004 door middel van een dossierreview de deelmededelingen over de bedrijfsvoering van de defensieonderdelen beoordeeld. DGFC gaat ervan uit dat de bevelhebbers waarborgen in hun systemen hebben ingebouwd om onjuistheden en misinterpretaties te voorkomen. Mede door gebrek aan een op de inhoud gericht structureel toezicht, is de betrouwbaarheid (juistheid, eenduidigheid, volledigheid en tijdigheid) van de informatie in toprapportages onvoldoende gewaarborgd. De problematiek met betrekking tot de toprapportages wordt bij Defensie onderkend. In de loop van 2004 wordt een nieuw rapportagesysteem ingevoerd.
4.3.1.3 (Interne) control(e) onder druk
In 2003 kwamen IC-taken verder onder druk te staan door onder meer capaciteitsproblemen en reorganisaties. Ook maakten de bevelhebbers regelmatig gebruik van de mogelijkheid de bureaus BEAU in te zetten voor aanvullende (oneigenlijke) taken, waardoor minder tijd resteerde voor de reguliere afwerking van het controleprogramma en delen van dit programma uiteindelijk niet zijn uitgevoerd.
Eind 2003 kampten de bureaus BEAU, IC-units en FEZ afdelingen tevens met een onderbezetting. Uit een overzicht van de formatie Defensie per 1 januari 2004 blijkt dat zo'n 6% van de formatieplaatsen voor controlfuncties onbezet is. De onderbezetting bij DGFC, de KM resp. de KL liggen met percentages van resp. 8, 9 en 12 zelfs boven dit gemiddelde.
De Algemene Rekenkamer constateert dat de inrichting van de controlorganisatie (FEZ, interne controle, bedrijfsvoering, management control) in 2003 verschillend is ingericht per defensieonderdeel. DGFC noch de krijgsmachtdelen hebben goed inzicht in de capaciteit die ten minste nodig is voor de minimaal uit te voeren operational audits en controles ten behoeve van de verantwoording van het beheer. Control(e)organen werken voorts nog onvoldoende volgens een plan voor een krijgsmachtdeel als geheel, op basis waarvan de verschillende controlniveaus beter op elkaars werk kunnen steunen.
Voorts is de informatie die uit het systeem van toprapportages komt, deels niet relevant en deels onvoldoende betrouwbaar.
Met name in de periode van reorganiseren is het van belang dat, rekening houdend met de beperkte capaciteit, met de minimaal vereiste en zeer gerichte informatie volstaan wordt. Vereenvoudiging, actualisatie, een betere aansluiting op bestuurlijke behoeften en een betere borging van de betrouwbaarheid/kwaliteit van de informatie zijn de sleutelwoorden tot verbetering, waarbij de geldende voorschriften niet uit het oog mogen worden verloren. Een in gang gezet project van informatisering voor de gehele Defensieorganisatie (Enterprise Resource Processing) zal het proces van informatievoorziening op termijn moeten gaan ondersteunen.
4.3.1.4 Appreciaties weinig kritisch
De Algemene Rekenkamer is van mening dat de commandanten als direct verantwoordelijken voor de bedrijfsvoering zelf aan de hand van hun interne controle de betrouwbaarheid van de door hen aan te leveren managementinformatie dienen vast te stellen en bij hun appreciatie een zelfkritische grondhouding in acht dienen te nemen. Om de commandanten op dit punt van dienst te zijn en vanuit zijn verantwoordelijkheid als concerncontroller, dient DGFC de informatie afkomstig uit control self assessments (monitoring bedrijfsvoering en toprapportages) periodiek steekproefsgewijs te verifiëren door middel van reviews en het verrichten van deelonderzoeken bij eenheden. Begin 2004 heeft DGFC/DFEZ samen met de ADD door middel van een dossierreview de deelmededelingen over de bedrijfsvoering 2003 bij de defensieonderdelen voor het eerst beoordeeld. In de blauwdruk voor de inrichting van de concerncontrol wordt hier structureel in voorzien.
Voor de verificatie van de inhoudelijke juistheid van de gepresenteerde verantwoordingsinformatie dienen andere instrumenten te worden ingezet. Zo leveren «evaluators» die oefeningen beoordelen thans al (onafhankelijk) kwalitatieve informatie over geleverde prestaties ten behoeve van toprapportages.
4.3.2 Voorschrift Informatiebeveiliging Rijksoverheid (VIR)
In maart 2003 heeft het Politiek Beraad een besluit doen uitgaan over de implementatie van beveiligingsmaatregelen.
De Beveiligingsautoriteit heeft in aansluiting hierop criteria gesteld waaraan per 1 januari 2004 een informatiesysteem moet voldoen om over te kunnen gaan tot de instandhoudingsfase.
De Algemene Rekenkamer stelt vast dat de CO en de KLu zijn overgegaan tot de instandhoudingsfase. De overige Defensieonderdelen melden nog onvolkomenheden in de maatregelen om tot instandhouding over te gaan. De onderdelen KM, KMar en DICO verwachten 1 april 2004 over te kunnen gaan tot de instandhoudingsfase, de KL zal echter naar verwachting niet gereed zijn voor het derde kwartaal 2004.
4.4 Ontwikkeling bedrijfsvoering
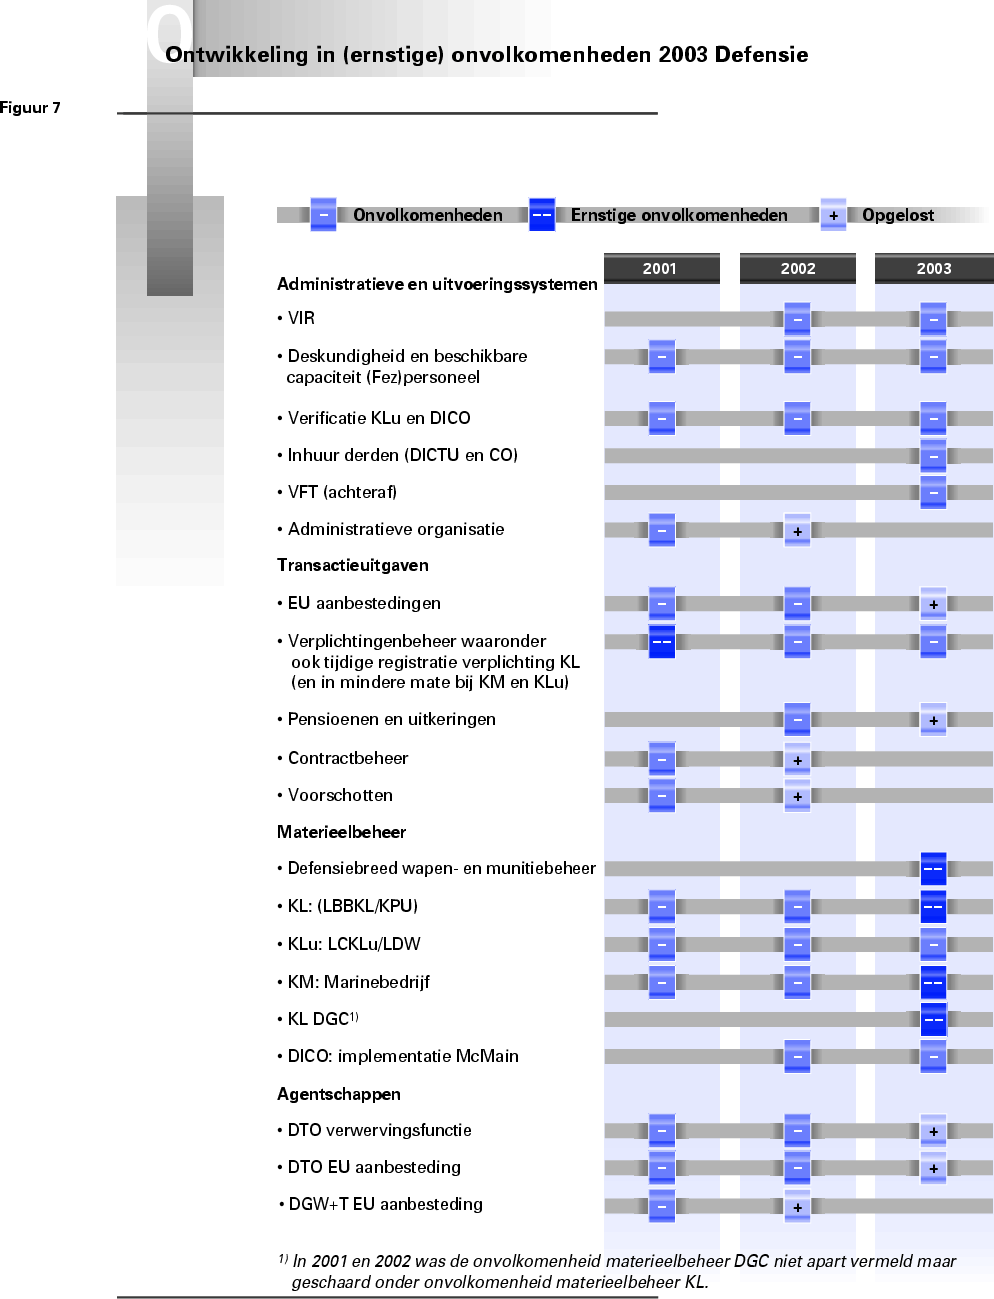
De Algemene Rekenkamer concludeert dat het financieel beheer ten opzichte van 2002 op onderdelen is verbeterd. Zo zijn de problemen bij DTO inzake het verwervingsproces opgelost en is bij het gehele ministerie het naleven van de Europese aanbestedingsrichtlijnen verbeterd.
Zij signaleert echter wel een groot risico voor de kwaliteit van het (financieel) beheer in de komende jaren. Door de grootschalige reorganisatie en de forse taakstelling is de omvang van financieel deskundig personeel afgenomen. Hierdoor is in toenemende mate sprake van functievermenging, hetgeen risico's van integriteitschendingen met zich meebrengt. Tevens is in de tweede helft van 2003 sprake van een teruggang in de administratieve discipline.
Met betrekking tot het materieelbeheer concludeert de Algemene Rekenkamer dat er sprake is van een teruggang ten opzichte van 2002. De (ernstige) onvolkomenheden concentreren zich met name op het beheer van wapens en munitie en op de betrouwbaarheid van de voorraadadministraties.
De talrijke (voornemens tot) reorganisaties, de uitstroombevorderende maatregelen en de personele inzet bij crisisbeheersingsoperaties, hebben deze ontwikkelingen in 2003 versterkt en hebben geleid tot kennis- en ervaringsverlies en tot capaciteitsproblemen in de uitvoering van het beheer.
De Algemene Rekenkamer concludeert dat de (interne) control(e), zowel kwantitatief als kwalitatief, met name in de tweede helft van 2003 bij alle Defensieonderdelen niet op orde is. Voor de komende twee jaar wordt door het Ministerie van Defensie zelfs een verdere daling van de (interne) control(e)capaciteit voorzien. Hierdoor ontstaat het risico dat de kwaliteit van de (interne) control(e) verder terugloopt.
Naar de mening van de Algemene Rekenkamer kan een dergelijke aanzienlijke formatiereductie uitsluitend worden opgevangen door een doelmatiger inrichting van processen, zoals de reorganisatie ook beoogt. Tijdens dit reorganisatieproces is de inzet van tijdelijke extra capaciteit van FEZ en IC personeel gewenst om «tijdens de verbouwing» in control te blijven.
Een eenvoudiger en eenduidiger inrichting van processen, waarvan kwaliteitsborging onderdeel uitmaakt, is volgens de Algemene Rekenkamer randvoorwaarde om ook en juist tijdens de periode van reorganisatie in control te blijven.
Dit kan gerealiseerd worden door verdere ontwikkeling van Defensiebreed geldende normen voor kwaliteit, omvang en weging van de informatie die als verantwoording in de toprapportages wordt opgenomen. Daarnaast is standaardisering voor de inrichting van de administratieve organisatie en stroomlijning van het toezicht gewenst. Deze standaardisering wordt door DFEZ in samenwerking met de ADD nader uitgewerkt in de loop van 2004.
De Algemene Rekenkamer is voorts van mening dat maatregelen nodig zijn om de bestaande onvolkomenheden in de aansturing en de bijsturing van de interne controle in het nieuwe besturingsmodel te voorkomen.
De grootschalige reorganisatie zet het financieel beheer, materieelbeheer en de interne controle onder druk.
De Algemene Rekenkamer beveelt aan een terughoudend en realistisch ambitieniveau neer te zetten, waarin de aandacht zich toespitst op de meest risicovolle aspecten van het beheer. In dit kader passen ook realistische, goed in de tijd neergezette haalbare verbeterplannen voor de aanpak van de structurele oorzaken met betrekking tot de geconstateerde onvolkomenheden. Hierin zijn voor de herinrichting van de concerncontrol de volgende aspecten van groot belang.
• een Defensiebrede uniforme aanpak voor de sturing en bijsturing van de administratieve organisatie en de maatregelen van interne controle vanaf het centrale niveau;
• het ontwikkelen van normen als meetpunten voor de bedrijfsvoering bij het vaststellen van «in control» zijn;
• het voor de gehele Defensieorganisatie ontwikkelen van een centraal systeem van toezicht op de juiste uitvoering van de interne controle door de Defensieonderdelen en het (steekproefsgewijs) verifiëren van de betrouwbaarheid van de door deze onderdelen aangeleverde verantwoordingsinformatie;
• het vaststellen van de benodigde capaciteit voor de uitvoering van de controltaken door de onderdelen.
Inmiddels ontwikkelt DGFC een blauwdruk voor de herinrichting van de concerncontrol. De Algemene Rekenkamer dringt er op aan de vermelde aspecten hierin op te nemen.
5 REACTIE MINISTER EN NAWOORD ALGEMENE REKENKAMER
5.1 Reactie minister van Defensie
De minister van Defensie heeft op 28 april 2004 gereageerd op het conceptrapport bij het Jaarverslag 2003 van zijn ministerie. Hieronder volgt de integrale tekst van zijn reactie.
«Onderstaand treft u aan mijn reactie op de uitkomsten van het door u uitgevoerde rechtmatigheidsonderzoek bij het jaarverslag van mijn ministerie. Allereerst ga ik in op de bevindingen waarvoor u in uw brief in het bijzonder mijn reactie vraagt. Daarna ga ik in op enkele andere punten uit de Audit Actielijst.
Een steeds terugkerende notie in uw rapport is de toenemende druk op de kwaliteit van het financieel- en materieel beheer en een in uw perceptie beperkte aansturing en zicht op de kwaliteit van de interne controle activiteiten door de concerncontroller. Ik merk daarbij het volgende op.
Als onderdeel van de verbetering van de besturing bij defensie, wordt ook het controlveld defensiebreed heringericht. De blauwdruk voor deze herinrichting is reeds beschikbaar. De feitelijke besluitvorming en overleg met de centrales van overheidspersoneel moet nog plaats vinden.
Zoals alle reorganisaties die de komende tijd onder regie van Samson worden uitgevoerd, dient ook de reorganisatie van het controlveld doelmatigheidswinst op te leveren. Grosso modo dient er in het controlveld een functiereductie van 30% gerealiseerd te worden. Mede met het oog op de door u geconstateerde knelpunten, worden functies in de interne controle en in de bedrijfsvoerings-onderzoeksfunctie daarbij ontzien. Ik realiseer mij dat het vermogen om tekortkomingen te constateren daarmee relatief toeneemt, maar dat het uiteindelijk moet gaan om voldoende capaciteit (in zowel kwantitatieve als kwalitatieve zin) om geconstateerde tekortkomingen weg te nemen.
Ook de defensiebrede risicoanalyse voor 2004 heeft aan het licht gebracht dat de kwaliteit van het financieel- en materieel beheer in verband met alle reorganisaties onder verdere druk kan komen te staan. Daarom is besloten ook in 2004 de «tight control» in de vorm van de verbeterplansystematiek door te zetten en te intensiveren op het punt van tussentijdse appreciaties door de concerncontroller en door de Auditdienst Defensie van de kwaliteit van het door de lijnmanagers gevoerde financieel en materieelbeheer.
In de blauwdruk wordt voorts de nieuwe structuur op het gebied van interne controle, genaamd «Onderzoeken Interne Beheersing (OIB)» beschreven. Met de invoering van de OIB-structuur wordt IC-capaciteit geconcentreerd op het niveau van de nieuwe operationele commando's, het Commando Dienstencentra (CDC) en de Defensie Materieel Organisatie (DMO). Daarnaast zal worden toegewerkt naar een uniforme controleaanpak voor geheel defensie op het gebied van financieel- en materieel beheer en niet-financiële informatie. Ook zal de afstemming van de risicoanalyses van de defensieonderdelen met die van de bestuursstaf worden verbeterd. Gekozen is de OIB-structuur versneld in te voeren om daarmee een eventuele uitholling van IC-capaciteit bij de bevelhebberstaven te ondervangen. De OIB-organisaties gaan per 1 januari 2005 in de behoefte aan IC-capaciteit voorzien. Aanvullend zal de DGFC strikter toezicht houden op de kwaliteit van de uitgevoerde onderzoeken door de OIB's en zal meer richting worden gegeven aan defensiebrede controleactiviteiten.
Met u ben ik van mening dat de kwaliteit van de informatie in de toprapportage op belangrijke onderdelen verbeterd kan worden. Uit intern onderzoek is een aantal tekortkomingen in zowel de totstandkoming, als in de behandeling van de toprapportages naar voren gekomen. Op basis van dit onderzoek zijn voorstellen gedaan voor het verbeteren van enerzijds de actualiteit, relevantie en betrouwbaarheid van de informatievoorziening en anderzijds voor de behandeling en bijsturingsmogelijkheden op basis van die informatie. Met deze voorstellen heb ik eind vorig jaar ingestemd en de uitvoering daarvan is inmiddels in gang gezet. Zo komt met ingang van de Toprapportage van juni aanstaande de uitgebreide bijlage B te vervallen. De capaciteit die hiermee vrijvalt, wordt aangewend voor een maandelijkse update van het financiële beeld. Per dezelfde datum wordt gestart met een proef om maandelijks een beknopte rapportage ten behoeve van de bestuursstaf te maken. Daarin wordt steeds een actueel en geïntegreerd beeld gegeven van de verschillende aspecten van de bedrijfsvoering, dus ook personeel en materieel, inclusief de doelbereiking.
Tegelijkertijd wordt momenteel gewerkt aan een nieuwe manier om de operationele gereedheid te meten en te presenteren. Ik verwacht met deze nieuwe systematiek tegemoet te kunnen komen aan uw en mijn wens tot verbetering van de specificatie van beoogde beleidseffecten. Dit zal bijdragen aan de VBTB-conformiteit van begroting en jaarverslag.
U zult begrijpen dat de herinrichting van de bestuurlijke informatievoorziening in een complexe en veranderende organisatie, niet van de ene op de andere dag geregeld is. Het plan van aanpak voorziet in een incrementele aanpak die uitmondt in de implementatie van een (geautomatiseerd) Management Informatiesysteem Defensie per februari 2006.
Ik erken dat het binnen defensie gehanteerde management control systeem de tekortkomingen in het wapen- en munitiebeheer in 2003 niet tijdig aan het licht heeft gebracht. De maatregelen ter verbetering van de bestuurlijke informatievoorziening heb ik hierboven toegelicht. Ten aanzien van het wapen en munitiebeheer ben ik het met u eens dat strikte discipline in 2004 nodig is om de meest ernstige onvolkomenheden weg te nemen. De maatregelen om het wapen en munitiebeheer in 2004 op orde te brengen, zijn inmiddels opgenomen in de verschillende verbeterplannen van de defensieonderdelen. Ik heb de DGFC en de D-DMO gevraagd deze verbeterplannen in het bijzonder te beoordelen op realistische ambities, deugdelijkheid en haalbaarheid. Evenals naar aanleiding van uw rapport «Beveiliging Militaire Objecten», zullen de verbetermaatregelen onderwerp zijn van verscherpt toezicht door mijn concerncontroller.
Afstoting of vernietiging van incourante munitievoorraden is een kostbare zaak en vereist een zorgvuldige aanpak. Ik heb de D-DMO gevraagd in samenspraak met de betreffende lijnmanagers mij in het derde kwartaal van dit jaar te adviseren over de te nemen maatregelen voor afstoting en vernietiging, alsmede over de fasering en kosten daarvan. Over de maatregelen die ik op basis van die adviezen neem, zal ik u later dit jaar informeren.
Betrouwbaarheid van de (voorraad)administraties.
Ten aanzien van uw oordeel over de voorraadadministraties bij het LBB/KPU-bedrijf en het Marinebedrijf mis ik de notie dat – zo er al sprake is van «dweilen met de kraan open» – er bij beide bedrijven wel degelijk wordt gewerkt aan het dichtdraaien van de kraan.
Zo werkt het KPU-bedrijf aan de uitvoering van een meerjarig verbeterplan, waarvan de afronding in 2005 is voorzien. In aanvulling hierop kan ik u melden dat inmiddels ook is besloten de thans bekende verschillen in de voorraadadministraties recht te trekken en de daarna optredende verschillen te monitoren en direct te herstellen. Dit impliceert dat niet langer de komst van nieuwe systemen wordt afgewacht, maar dat actie wordt ondernomen om met onmiddellijke ingang de betrouwbaarheid van de huidige systemen te vergroten.
Ook bij het Marinebedrijf is een aanvang genomen met de uitvoering van een plan dat voorziet in het gestructureerd tellen, verklaren en wegnemen van oorzaken voor verschillen en in maandelijkse rapportages en systematische toetsing van de werking van verbetermaatregelen. Met de uitvoering en coördinatie van de controlewerkzaamheden is een speciaal hiertoe opgerichte sectie bij het Marinebedrijf belast.
De verantwoordelijkheid voor een deugdelijk beheer van de grote bedrijven zal per 1 januari 2005 worden overgedragen van de bevelhebbers naar de directeur van de nieuw op te richten DMO. Intern defensie zijn afspraken gemaakt over de omstandigheden waaronder een dergelijke overdracht kan plaatsvinden. Deze afspraken voorzien in een toets door de Auditdienst en een beoordeling door de concerncontroller van de staat van het beheer en de administratieve organisatie. Indien het beheer (zoals thans het geval is) ernstige tekortkomingen vertoont, kan overdracht niet plaatsvinden zonder dat daarbij sluitende afspraken worden gemaakt over de waarborgen die met de administratieve organisatie van de gehele materieelorganisatie (defensiebreed) in de reorganisatieplannen van de DMO belegd moeten worden.
De directeur DMO wordt vanaf heden betrokken bij het overleg met de bevelhebbers over de te nemen verbeteracties om de (ernstige) onvolkomenheden in de voorraadadministraties weg te nemen.
In deze periode vinden in het kader van de verbeterplansystematiek de gesprekken plaats tussen de controllers van de defensieonderdelen en de concerncontroller. Onderwerp van gesprek zijn de door de defensieonderdelen ingediende verbeterplannen bedrijfsvoering. Het doel van de gesprekken is een reëel ambitieniveau vast te stellen en haalbare afspraken te maken over de verbetering van het beheer. Deze afspraken worden vastgelegd in de zogenaamde ambitiebrief die met uw bureau bij mijn departement zal worden besproken. Op de punten van de audit actielijst die in deze «reguliere» verbeterplansystematiek worden geadresseerd, zal ik hier niet expliciet ingaan. Ik beperk mij – naast die welke reeds aan de orde zijn geweest – tot een tweetal nieuwe punten die ook naar mijn idee bijzondere aandacht behoeven en waarvoor ik u derhalve onderstaand specifieke toezeggingen doe.
Inhuur derden en voorafgaand toezicht.
U wijst op de risico's voor belangenverstrengeling en integriteitsschending die zich voordoen wanneer op naam zonder concurrentiestelling wordt ingehuurd, dan wel voorafgaande toetsing niet plaatsvindt. Ik deel uw inschatting en zal de betreffende lijnmanager aanspreken op zijn verantwoordelijkheid voor een strikte naleving van de vigerende wet- en regelgeving. Indien het om doelmatigheidsredenen wenselijk is dat een medewerker op naam wordt ingehuurd, omdat deze bijvoorbeeld dan niet meer hoeft te worden ingewerkt of over specifieke vaardigheden/kennis beschikt, zullen deze redenen in het dossier moeten worden toegelicht en vooraf ter toetsing aan de controller worden voorgelegd. De controller CDC heeft inmiddels de opdracht gekregen de noodzaak voor inhuur nadrukkelijk te toetsen en nauwlettend toe te zien op het volgen van de juiste procedures.
Met betrekking tot het achteraf aanbieden van VFT-dossiers, wordt binnen de Centrale Organisatie (CO) met ingang van 2004 een nieuwe risico-gestuurde procedure geïntroduceerd. Dossiers waaraan een hoog risico is verbonden, worden onder de directe aandacht van de leiding van de CO gebracht en de beschikkende functionarissen dienen zich in de Bestuursstafvergadering te verantwoorden.
Materieelbeheer bij het Divisie Gevechtssteun Commando (DGC)
U geeft aan dat de administratie geen getrouw beeld geeft van de fysiek aanwezige voorraad materieel. Gezien het herhaaldelijk karakter van de onvolkomenheden én de omvang van het materieel belang merkt u de onvolkomen-heden aan als ernstig. Uw aanbevelingen om de onvolkomenheid weg te nemen, neem ik over. In het verbeterplan KL 2004 (dat thans in concept voorligt) is een groot aantal verbetermaatregelen opgenomen ten aanzien van de verankering van materieel beheer nieuwe stijl in het algemeen en ten aanzien van vredesmissies in het bijzonder. Een groot deel van die maatregelen is thans ook al in uitvoering. Deze maatregelen regarderen alle eenheden in de KL en dus ook DGC. De implementatie van de algemeen geldende verbetermaatregelen bij DGC zal zowel vanuit de KL als vanaf centraal niveau met bijzondere aandacht gevolgd worden.
Voor het tweede opeenvolgende jaar constateert u een verbetering in het financieel beheer. Het stemt mij tevreden dat de niet aflatende inzet van capaciteit op het gebied van verbetering en toezicht effect hebben gehad. Tegelijkertijd is het spijtig dat de onvolkomenheden in het materieelbeheer ernstiger zijn geworden en dat eind 2003 de ernstige onvolkomenheden in het wapen en munitiebeheer aan het licht kwamen. Ik maak mij daarover des te meer zorgen omdat de teruggang in het materieelbeheer, waarover de ADD rept in het samenvattend rapport, is geconstateerd over de laatste maanden van het afgelopen jaar. Dat betekent immers dat dit jaar is begonnen met een achterstand.
Met inmiddels gemaakte aanvullende afspraken tussen concerncontroller en ADD over het frequenter uitwisselen van informatie, alsmede met een verstevigd intensief toezicht vanuit mijn kerndepartement, gekoppeld aan voor 2004 realistisch gestelde (verbeter)ambities, is naar mijn mening een goede basis gelegd de ernstige onvolkomenheden in 2004, en indien realistischer, in latere jaren weg te nemen. Deze aanpak heeft ook een positief effect op het reactievermogen van de organisatie om nieuwe ernstige tekortkomingen te voorkomen.»
5.2 Nawoord Algemene Rekenkamer
De blauwdruk Controleveld (versie 21 april 2004) is inmiddels door de Algemene Rekenkamer ontvangen. Na de feitelijke besluitvorming hierover en het overleg met de centrales van overheidspersoneel zal de Algemene Rekenkamer vaststellen of de beoogde inrichting een mogelijke oplossing biedt voor de geconstateerde knelpunten. De blauwdruk bevat in ieder geval goede aanknopingspunten voor verbetering. De Algemene Rekenkamer heeft de Defensiebrede risicoanalyse van 15 april 2004 bezien en vastgesteld dat hierin inderdaad het risico van een verminderde beheersing en onordelijk financieel beheer en materieelbeheer is opgenomen en dat een aantal beheersmaatregelen op dit punt wordt voorgesteld. Zij is verheugd dat de onderzoeksfuncties bij de reorganisatie worden ontzien en is met de minister van oordeel dat het vermogen om tekortkomingen te constateren daarmee relatief toe zal nemen. De Algemene Rekenkamer heeft kennis genomen van de verbetervoorstellen met betrekking tot de toprapportages en zal in haar rechtmatigheidsonderzoek over 2004 en verdere jaren de ontwikkelingen hiervan op de voet volgen. Ditzelfde geldt voor de per februari 2006 geplande implementatie van het Management Informatiesysteem Defensie. Wel wijst de Algemene Rekenkamer nogmaals op het belang om ook gedurende grootschalige reorganisatietrajecten in control te blijven.
De Algemene Rekenkamer is verheugd over de aandacht van de minister voor het specificeren van de beoogde beleidseffecten, waardoor naar verwachting de VBTB-conformiteit van begroting en jaarverslag in de komende jaren zullen toenemen.
Defensiebreed wapen- en munitiebeheer
De Algemene Rekenkamer is verheugd dat de minister de bevindingen van de Algemene Rekenkamer onderschrijft. Zij zal in het rechtmatigheidsonderzoek 2004 nagaan of de in de verschillende verbeterplannen opgenomen maatregelen daadwerkelijk tot verbeteringen in het wapenen munitiebeheer zulen leiden.
De Algemene Rekenkamer is tevreden over de voortvarende aanpak van de geconstateerde problematiek met betrekking tot de magazijnvoorraadadministraties door de minister, waarbij onder meer de thans bekende voorraadverschillen in de voorraadadministraties recht worden getrokken, waarna de nieuwe verschillen direct gemonitord en hersteld kunnen worden. De Algemene Rekenkamer benadrukt het belang van een goede analyse van de (structurele) oorzaken van deze verschillen. De Algemene Rekenkamer zal aan de verbeterprocessen in haar rechtmatigheidonderzoek over 2004 bijzondere aandacht besteden.
De Algemene Rekenkamer is van mening dat er goede afspraken gemaakt zijn inzake de overdracht van de grote bedrijven aan de DMO. Zij zal het overdrachtstraject in 2004 nauwlettend volgen.
Inhuur derden en voorafgaand financieel toezicht
De Algemene Rekenkamer is verheugd dat de door haar ingeschatte risico's ook door de minister worden onderkend en dat de minister hierop onmiddellijk actie onderneemt. Zij constateert dat in april 2004 door de Commandant Commando Diensten Centra (CDC, voorheen DICO) met name bij DICTU al schriftelijk aandacht wordt gevraagd voor het naleven van de procedures waarbij afwijkingen van deze procedures tot sancties kunnen gaan leiden. De Algemene Rekenkamer heeft kennis genomen van de hoofdlijnen van de nieuwe risicogestuurde procedure voor het voorafgaand financieel toezicht. Doordat betrokkenen beter zicht krijgen op de mogelijke risico's, denkt zij dat deze nieuwe procedure zeker zal kunnen bijdragen aan het bewustmakingproces binnen de Defensieorganisatie. De Algemene Rekenkamer is voornemens in het rechtmatigheidsonderzoek 2004 de naleving van de procedures voor inhuur derden en voorafgaand financieel toezicht Defensiebreed te onderzoeken.
Divisie Gevechtssteun Commando (DGC)
De Algemene Rekenkamer stelt vast dat in het verbeterplan bedrijfsvoering KL 2004 van 29 april 2004 geen specifieke verbetermaatregelen zijn opgenomen met betrekking tot DGC. Wel is er voor de gehele organisatie van de KL een aantal relevante maatregelen opgenomen met betrekking tot het materieelbeheer tijdens vredesmissies en verankering MBNS. Zij zal in haar rechtmatigheidsonderzoek 2004 extra aandacht besteden aan dit proces.
De Algemene Rekenkamer stelt de positieve, constructieve benadering van de minister ten aanzien van haar bevindingen en aanbevelingen op prijs.
Met de minister toont zij zich tevreden over de verbetering in het financieel beheer. Zij hoopt dat de Defensieorganisatie gedurende de grootschalige reorganisatie in de komende jaren deze positieve ontwikkeling op het gebied van financieel beheer kan voortzetten.
Met de minister maakt zij zich zorgen over de ontwikkelingen op het gebied van materieelbeheer. Zij erkent dat het, mede gezien de bezuinigingstaakstelling, de grootschalige reorganisatie en de complexiteit van de logistieke processen, geen gemakkelijke opgave is om het materieelbeheer beter in de grip te krijgen. Zij is met de minister van mening dat met de inmiddels gemaakte afspraken, gezien het verstevigde toezicht en het realistisch gehalte van de (verbeter)ambities, een goede basis is gelegd om de ernstige onvolkomenheden in 2004 en latere jaren weg te nemen.
Overzicht fouten en onzekerheden in de financiële informatie in het Jaarverslag 2003 van het Ministerie van Defensie
| Omschrijving | Totaal | Fouten | Onzekerheden* | Artikel | Toelichting in paragraaf | ||
|---|---|---|---|---|---|---|---|
| Nr. | Omschrijving | Omvang | |||||
| Verplichtingen | (5,5) | (5,5) | |||||
| Onjuist, onrechtmatig | 4,8 | 4,8 | 03 | Koninklijke Luchtmacht | 1 276,2 | 3.3. | |
| Niet deugdelijk weergegeven | 11,6 | 11,6 | 03 | 3.3. | |||
| Subtotaal fouten en onzekerheden buiten de tolerantiegrenzen | 16,4 | 16,4 | |||||
| Totaal overige fouten en onzekerheden binnen de tolerantiegrenzen | 42,8 | 41,4 | 1,4 | ||||
| Totaal | 59,2 | 57,8 | 1,4 | ||||
| Totaal verplichtingen = € 7 082 | |||||||
| foutpercentage ten opzichte van totale verplichtingen= 0,82 % | |||||||
| onzekerheidspercentage ten opzichte van totale verplichtingen= 0,02 % | |||||||
| Omschrijving | Totaal | Fouten | Onzekerheden* | Artikel | Toelichting in paragraaf | ||
|---|---|---|---|---|---|---|---|
| Nr. | Omschrijving | Omvang | |||||
| Uitgaven | (1,2) | (1,2) | |||||
| Niet deugdelijk weergegeven | 0,7 | 0,7 | 09 | Vredesoperaties | 214,0 | 3.3. | |
| Onzekerheid over de rechtmatigheid | 9,2 | 9,2 | 09 | 3.3. | |||
| Onjuist, onrechtmatig | 0,5 | 0,5 | 60 | Ondersteuning Krijgsmacht | 263,7 | 3.3. | |
| Niet deugdelijk weergegeven | 2,3 | 2,3 | 60 | 3.3. | |||
| Onzekerheid over de rechtmatigheid | 4,9 | 4,9 | 60 | 3.3. | |||
| Subtotaal fouten en onzekerheden buiten de tolerantiegrenzen | 17,6 | 3,5 | 14,1 | ||||
| Totaal overige fouten en onzekerheden binnen de tolerantiegrenzen | 23,9 | 9,4 | 14,5 | ||||
| Totaal | 41,5 | 12,9 | 28,6 | ||||
| Totaal uitgaven = € 7 404 | |||||||
| foutpercentage ten opzichte van totale uitgaven= 0,17% | |||||||
| onzekerheidspercentage ten opzichte van totale uitgaven= 0,39. % | |||||||
| Omschrijving | Totaal | Fouten | Onzekerheden* | Artikel | Toelichting in paragraaf | ||
|---|---|---|---|---|---|---|---|
| Nr. | Omschrijving | Omvang | |||||
| Ontvangsten | (3,8) | ||||||
| Totaal overige fouten en onzekerheden binnen de tolerantiegrenzen | 2,4 | 1,9 | 0,5 | ||||
| Totaal | 2,4 | 1,9 | 0,5 | ||||
| Totaal ontvangsten = € 230 | |||||||
| foutpercentage ontvangsten= 0,83 % | |||||||
| onzekerheidspercentage ontvangsten= 0,22. % | |||||||
| Omschrijving | Totaal | w.v. Fouten | w.v. Onzekerheden* | Artikel | Toelichting in paragraaf | ||
|---|---|---|---|---|---|---|---|
| Nr. | Omschrijving | Omvang | |||||
| Saldibalans | |||||||
| Totaal overige fouten en onzekerheden binnen de tolerantiegrenzen | 27,5 | 25,9 | 1,6 | ||||
| Totaal | 27,5 | 25,9 | 1,6 | ||||
| Gecorrigeerd totaal saldibalans = € 7 501,5 | |||||||
| foutpercentage ten opzichte van gecorrigeerd totaal | |||||||
| saldibalans= 0,35% | |||||||
| onzekerheidspercentage ten opzichte van gecorrigeerd totaal | |||||||
| saldibalans= 0,02% | |||||||
| Omschrijving | Fouten | Onzekerheden* | Artikel | Toelichting in paragraaf | ||
|---|---|---|---|---|---|---|
| Nr. | Omschrijving | Omvang | ||||
| Afgerekende voorschotten | ||||||
| Totaal overige fouten en onzekerheden binnen de tolerantiegrenzen | 4,0 | 3,8 | 0,2 | |||
| Totaal | 4,0 | 3,8 | 0,2 | |||
| Omschrijving | Fouten | Onzekerheden* | Artikel | Toelichting in paragraaf | ||
|---|---|---|---|---|---|---|
| Nr. | Omschrijving | Omvang | ||||
| Agentschappen | ||||||
| Totaal overige fouten en onzekerheden DTO resultatenrekening binnen de tolerantiegrenzen | 2,4 | 1,5 | 0,9 | Defensie Telematica Organisatie | ||
| Totaal overige fouten en onzekerheden DGW&T resultatenrekening binnen de tolerantiegrenzen | 1,1 | 0,5 | 0,6 | Dienst Werken, Gebouwen & Terreinen | ||
| Totaal | 3,5 | 2,0 | 1,5 | |||
| Totale baten agentschap DTO = € 263,6 | ||||||
| Totale lasten agentschap DTO = € 237,9 | ||||||
| Foutpercentage tov totale baten agentschap DTO = 0,57 % | ||||||
| Onzekerheidspercentage tov totale baten agentschap DTO =0,34 % | ||||||
| Totale baten agentschap DGW&T = € 89,4 | ||||||
| Totale lasten agentschap DGW&T = € 87,7 | ||||||
| Foutpercentage tov totale baten agentschap DGW&T = 0,56 % | ||||||
| Onzekerheidspercentage tov totale baten agentschap DGW&T =0,67% | ||||||
| Totaal overige fouten en onzekerheden DTO balans binnen de tolerantiegrenzen | 3,3 | 2,5 | 0,8 | |||
| Totaal overige fouten en onzekerheden DGW&T balans binnen de tolerantiegrenzen | 1,5 | 1,0 | 0,5 | |||
| Totaal | 4,8 | 3,5 | 1,3 | |||
* Het tussen haakjes geplaatste bedrag duidt op onzekerheden over de volledigheid van de verantwoorde bedragen (dit bedrag is niet meegenomen in de telling)
Bovenstaande tabel geeft alle fouten en onzekerheden aan die de Algemene Rekenkamer heeft geconstateerd én die haar tolerantiegrenzen op artikelniveau overschrijden. Het betreffen fouten en onzekerheden in de rechtmatigheid en in de deugdelijke weergave in het jaarverslag. De tolerantie op artikelniveau bedraagt voor fouten en onzekerheden bij elkaar opgeteld:
– voor artikelen < € 50 miljoen: 10% van het artikelbedrag (voor de saldibalans: per individuele post);
– voor artikelen ≥ € 50 miljoen en < € 0,5 miljard: € 5 miljoen (voor de saldibalans: per individuele post), en
– voor artikelen ≥ € 0,5 miljard: 1% van het artikelbedrag (voor de saldibalans: per individuele post).
De goedkeuringstolerantie in de totalen bedraagt 1% voor alle fouten en 3% voor alle onzekerheden.
Tegen fouten en onzekerheden kan de Algemene Rekenkamer bezwaar maken op grond van artikel 88 CW 2001.
Onvolkomenheden in het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties bij het ministerie van het Ministerie van Defensie1
| Omschrijving | Jaar van constatering | Artikel | Toelichting in paragraaf | ||
|---|---|---|---|---|---|
| nr | omschrijving | Omvang (x € 1 miljoen) | |||
| Deskundigheid en beschikbaarheid FEZ en IC personeel | 1997 | Alle onderdelen | 4.3 | ||
| Verplichtingenbeheer | 1997 | 01 02 03 | KM KL KLu | 4.2.1.3 | |
| Verificatie | 2000 2002 | 03 60 | KLu DICO | 4.2.1.1 | |
| Voorschrift Informatiebeveiliging Rijksdienst | 2002 | 01 02 04 60 | KM KL KMar DICO | 4.3.2 | |
| Inhuur derden/voorafgaand financieel toezicht | 2003 | 10 | 4.2.1.2 | ||
| Wapenbeheer | 2003 | 01 02 03 04 | KM KL KLu Kmar | 4.2.2.1 | |
| Munitiebeheer | 2003 | 01 03 | KM KLu | 4.2.2.1 | |
| Magazijnvoorraadadministraties | 2001 | 01 02 03 | KM KL KLu | 4.2.2.2 | |
| Materieelbeheer DGC | 2002 | 02 | KL | 4.2.2.3 | |
| Matieelbeheer DICO | 2002 | 60 | DICO | 4.2.2.4 | |
| AAL | Audit Actie Lijst |
| AC | Audit Comité |
| AD | Accountantsdienst |
| ADD | Auditdienst Defensie |
| AO | Administratieve organisatie |
| BEAU | Beleidsevaluatie en audits |
| CKMARNS | Commando Korps Mariniers |
| CO | Centrale Organisatie |
| CVBKL | Centrale Bevoorradingssysteem Koninklijke Landmacht |
| CW | Comptabiliteitswet |
| CTL | Commando Tactische Luchtstrijdkrachten |
| DFEZ | Directie Financieel Economische Zaken |
| DGC | Divisie Gevechtssteun Commando |
| DGFC | Directoraat-generaal Financiën en Control |
| DGW&T | Dienst Gebouwen, Werken en Terreinen |
| DICO | Defensie Interservice Commando |
| DICTU | Defensie ICT Uitvoeringsorganisatie |
| DMO | Defensie Materieel Organisatie |
| DTO | Defensie Telematica Organisatie |
| DVVO | Defensie Verkeer- en Vervoerorganisatie |
| FEBCO | Financieel Economische Beheer Centrale Organisatie |
| FEZ | Financieel Economische Zaken |
| GVKKA | Geïntegreerde Verplichtingen Kas Kosten Administratie |
| IC | Interne controle |
| KL | Koninklijke Landmacht |
| KLu | Koninklijke Luchtmacht |
| KM | Koninklijke Marine |
| KMar | Koninklijke Marechaussee |
| KPU | Kleding- en Persoonsgebonden Uitrustingsbedrijf |
| KTOMM | Koninklijk Tehuis voor Oud Militairen en Museum Bronbeek |
| LBBKL | Landelijk Bevoorradingsbedrijf Koninklijke Landmacht |
| LCKLu | Logistiek Centrum Koninklijke Luchtmacht |
| LDW | Logistieke Divisie Woensdrecht |
| MB | Marinebedrijf |
| MBNS | Materieelbeheer nieuwe stijl |
| NFBI | niet financiële beleidsinformatie |
| NSN | Nato Stock Nummers |
| PB | Politiek Beraad |
| RVE | Resultaat Verantwoordelijke Eenheid |
| VBTB | Van Beleidsbegroting tot Beleidsverantwoording |
| VIR | Voorschrift Informatievoorziening Rijksoverheid |
| WMS | Warehouse Management Systeem |
| ZBO | Zelfstandig bestuursorgaan |
Hieronder vindt u in alfabetische volgorde een aantal veel voorkomende belangrijke woorden en begrippen uit het rechtmatigheidsonderzoek van de Algemene Rekenkamer. Van iedere term wordt de betekenis omschreven. Waar relevant wordt ook het gebruik van de term in het onderzoek uitgelegd.
Schriftelijk verslag van een accountant over de bevindingen naar aanleiding van het onderzoek naar het jaarverslag van een departement dan wel het jaarverslag van het Rijk.
Schriftelijke mededeling van een accountant waarin een oordeel wordt gegeven over de deugdelijkheid van het departementale jaarverslag. De accountantsverklaring geeft aan of de gegevens in het jaarverslag betrouwbaar zijn en of het jaarverslag is opgesteld overeenkomstig de voorschriften, en bevat daarnaast ook een expliciete uitspraak over de rechtmatigheid.
Systemen waarin de uitkomsten van de uitvoeringssystemen aan de hand van boekingsdocumenten worden vastgelegd en worden verwerkt tot deugdelijke informatie over het beheer.
Zie baten-lastendienst.
Artikelgewijze oordeelsvorming
Wijze waarop het oordeel van de Algemene Rekenkamer over begrotingsartikelen tot stand komt. Om het budgetrecht van de Staten-Generaal voor de afzonderlijke begrotingsartikelen tot zijn recht te laten komen, hanteert de Algemene Rekenkamer kwantitatieve tolerantiegrenzen op het niveau van begrotingsartikelen.
Baseline financieel beheer en materieelbeheer
De algemene normen en de daaruit afgeleide criteria voor het financieel beheer en het materieelbeheer van departementen. De baseline is door het Ministerie van Financiën op 13 juni 2001 aan alle directeuren van de departementale accountantsdiensten en van de directies Financieel-Economische Zaken toegezonden met het verzoek deze vanaf 1 juli 2001 als handleiding toe te passen en in deze toepassing ook het management te betrekken.
Onderdeel van de rijksdienst met een grotere zelfstandigheid dan andere departementale (buiten)diensten. De ministeriële verantwoordelijkheid en het budgetrecht van de Tweede Kamer worden niet ingeperkt door de instelling van baten-lastendiensten. Een baten-lastendienst heeft een afzonderlijke plaats in de begroting en de financiële verantwoording en voert een administratie los van de begrotingsadministratie van het moederministerie.
De bedrijfsprocessen die tot doel hebben de door de minister geformuleerde beleidsdoelstellingen te bereiken, alsmede de sturing en beheersing van deze processen.
Norm voor vorm en presentatie van het jaarverslag van departementen. Informatie moet helder en eenvoudig gepresenteerd worden. Dit wordt bevorderd als er een duidelijke structuur is, als de informatie eenduidig is, als de informatie niet teveel vaktermen bevat, als het zelfstandig leesbaar is en zonodig duidelijke verwijzingen bevat. Ook is het belangrijk dat er een helder onderscheid is tussen middelen, activiteiten, prestaties en effecten.
Verhogingen van collectieve uitgaven en/of verlagingen van ontvangsten ten opzichte van de begroting en/of meerjarencijfers, waaraan een beleidsbeslissing ten grondslag ligt.
Speerpunten in het beleid van de minister. Deze kunnen gebaseerd zijn op het regeerakkoord en/of afspraken met de Tweede Kamer. Over de beleidsprioriteiten wordt apart verslag gedaan in het beleidsverslag.
Uitgaven waarmee de top van het ministerie zich persoonlijk bemoeit of die rechtstreeks aan de top ten goede komen.
Norm voor zowel de informatie in het jaarverslag van een ministerie zelf, als voor het proces van informatieverzameling en informatieverwerking. De informatie moet een getrouwe weergave vormen van hetgeen zij beoogt weer te geven. Dat wil zeggen: de informatie mag geen materiële onjuistheden of onvolledigheden bevatten en dient evenwichtig te zijn. Om betrouwbare informatie te kunnen krijgen, moet er goed gemeten worden en moet herhaalde meting tot hetzelfde resultaat leiden. Ook validiteit speelt een rol: er moet gemeten worden wat men beoogt te meten. Verder kan de betrouwbaarheid en continuïteit van geautomatiseerde systemen een rol spelen.
Onderzoek ten behoeve van de besluitvorming door de Algemene Rekenkamer over het al dan niet maken van bezwaar. De Algemene Rekenkamer kan bezwaar maken op grond van artikelen 88 en 89 van de Comptabiliteitswet 2001. De Algemene Rekenkamer hanteert een selectief bezwaarbeleid.
Recht van het parlement om van tevoren toestemming te verlenen aan de regering voor het aangaan van verplichtingen, het doen van uitgaven en het innen van ontvangsten (belastingen).
Conformiteit aan wettelijke regels (voor de inhoud)
De vereiste dat de beleidsinformatie van een ministerie voldoet aan bepaalde regels en richtlijnen. Een van de belangrijkste richtlijnen is de Regeling Prestatiegegevens en Evaluatieonderzoek Rijksoverheid (RPE). Hierin is vastgelegd dat (a) de kwaliteit van de systemen van reguliere prestatiegegevens en (b) de aanwezigheid van (en de onafhankelijkheid van) evaluatieonderzoek vast te stellen moeten zijn aan de hand van beschrijvingen van het systeem, de administratieve organisatie en/of de onderzoeksdossiers.
Conformiteit aan wettelijke regels (voor vormvereisten)
De presentatie van de informatie in het jaarverslag van een ministerie moet voldoen aan de verslaggevingseisen zoals die zijn opgenomen in de Rijksbegrotingsvoorschriften.
Departementale accountantsdienst/auditdienst (DAD)
Onderdeel van het ministerie dat belast is met de controle van het financieel beheer van het departement en de verantwoording daarover. De DAD voert een wettelijke taak uit. De Algemene Rekenkamer beschouwt de DAD principieel als een interne accountant, zij het een relatief onafhankelijke. Een waarborg voor deze relatieve onafhankelijkheid vormt het feit dat de taak en de plaats van de DAD wettelijk geregeld zijn. De plaats, direct onder de secretaris-generaal, waarborgt de onafhankelijkheid ten opzichte van de te controleren afdelingen en diensten.
De financiële verantwoording dient het gevoerde beheer deugdelijk weer te geven. Dit houdt in dat de informatie betrouwbaar, aanvaardbaar en toereikend moet zijn, zodat de Staten-Generaal als gebruiker van de informatie een oordeel over de uitkomsten kan vormen.
Europese aanbestedingsrichtlijnen
Richtlijnen voor het openstellen van overheidsopdrachten voor leveranciers uit alle Europese lidstaten gebaseerd op de beginselen: non-discriminatie, transparant proces en objectieve selectie- en gunningscriteria.
Het geheel van beslissingen, handelingen en regels die zijn bedoeld voor de sturing en beheersing van, alsmede de verantwoording over, de financiële transacties en de saldi waarvoor de minister (mede)verantwoordelijkheid draagt. Deze begripsomschrijving is gebaseerd op de Comptabiliteitswet (CW 2001).
Financieel Jaarverslag en Saldibalans van het Rijk
Deze vormen samen de jaarlijkse financiële verantwoording van het Rijk. Het jaarverslag bevat de rekening van uitgaven en ontvangsten van het Rijk. De saldibalans van het Rijk sluit op deze rekening aan. Beide worden opgesteld door de minister van Financiën.
Fouten zijn afwijkingen van de criteria «rechtmatigheid» en «deugdelijke weergave». Rechtmatigheidsfouten en deugdelijke weergave fouten worden beide onderscheiden in «onjuistheden» en «onvolledigheden».
Het departementale jaarverslag bestaat uit het beleidsverslag en de jaarrekening. Hiermee legt de minister verantwoording af over het het gevoerde beleid en de bedrijfsvoering van het ministerie.
Het geheel van maatregelen genomen door ministers om misbruik en oneigenlijk gebruik van (subsidie)regelingen zoveel mogelijk te beperken.
De zorg voor niet-geldelijke zaken vanaf het moment van ontvangst tot aan het moment van afstoting. Deze definitie is gebaseerd op het besluit Materieelbeheer 1996.
Overschrijding van de kwalitatieve tolerantiegrens van de Algemene Rekenkamer.
Oordeel dat de Algemene Rekenkamer in bepaalde gevallen geeft over het financieel beheer van een ministerie. Het oordeel «onzeker» wordt gegeven wanneer de Algemene Rekenkamer door onvolkomenheden in het financieel beheer niet kan vaststellen of de betreffende bedragen al dan niet rechtmatig of al dan niet deugdelijk weergegeven zijn.
Subsidies en specifieke uitkeringen.
Onvolkomenheden in het financieel beheer of in de financiële verantwoording van een ministerie die de kwalitatieve of kwantitatieve tolerantiegrenzen van de Algemene Rekenkamer overschrijden.
Onder prestatiegegevens kunnen zowel effect(indicator)en als informatie over de prestaties van de overheid worden verstaan.
Norm waaraan de financiële verantwoordingen van de ministeries en van het Rijk moeten voldoen, inhoudende dat: (a) de verantwoordingen zijn opgesteld overeenkomstig de wijze waarop dat in wettelijke regelingen is voorgeschreven, en (b) de in de verantwoordingen opgenomen bedragen bij de verplichtingen, uitgaven en ontvangsten tot stand zijn gekomen in overeenstemming met de begrotingswetten en andere wettelijke regelingen.
Rechtspersoon met een wettelijke taak (RWT)
Instelling die een bij of krachtens de wet geregelde taak uitoefent en daartoe geheel of gedeeltelijk wordt bekostigd uit de opbrengst van bij of krachtens de wet ingestelde heffingen.
De beoordeling van de controle die is uitgevoerd door de departementale accountantsdienst/auditdienst (DAD).
Deze review dient om vast stellen of de DAD-controle zodanig is uitgevoerd dat de Algemene Rekenkamer gebruik kan maken van de resultaten ervan.
Het Defensie Interservices Commando (DICO) is per 1 april 2004 gewijzigd in Commando Diensten Centra (CDC).
De w-vragen luiden: «Wat willen we bereiken?»; «Wat gaan we daarvoor doen?»; «Wat mag het kosten?». De h-vragen luiden: «Hebben we bereikt wat we wilden bereiken?»; «Hebben we daarvoor gedaan wat we daarvoor zouden doen?»; «Hebben we daarvoor uitgegeven wat we mochten uitgeven?».
In het beleggingsplan is de wijze van opslag van munitie geregeld, rekening houdend met relevante voorschriften.
Dit onderdeel geeft alle (ernstige) onvolkomenheden weer in het financieel beheer, het materieel beheer en de daartoe bijgehouden administraties. Het gaat om onvolkomenheden die de (kwalitatieve) tolerantiegrenzen van de Algemene Rekenkamer overschrijden.
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-29540-23.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.