Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Tweede Kamer der Staten-Generaal | 2002-2003 | 28880 nr. 23 |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.

 Authentieke versie (PDF)
bestandsgrootte: 835 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
Aan de Voorzitter van de Tweede Kamer der Staten-Generaal
's-Gravenhage, 21 mei 2003
Hierbij bieden wij u aan het op 7 mei 2003 door ons vastgestelde «Rapport bij het Jaarverslag 2002 van het Ministerie van Defensie (X)».
Algemene Rekenkamer
drs. Saskia J. Stuiveling,
president
Jhr. mr. W. M. de Brauw,
secretaris
| SAMENVATTING | 5 | |
| AUDIT ACTIELIJST 2003 | 12 | |
| 1 | INLEIDING | 15 |
| 1.1 | Waarom dit rapport | 15 |
| 1.2 | Hoe is het onderzoek uitgevoerd? | 16 |
| 1.3 | Hoe oordeelt de Algemene Rekenkamer? | 17 |
| 1.3.1 | Wettelijke criteria | 17 |
| 1.3.2 | Waarover oordeelt de Algemene Rekenkamer? | 18 |
| 1.4 | Leeswijzer | 19 |
| 2 | OORDEEL JAARVERSLAG EN SALDIBALANS | 21 |
| 2.1 | Inleiding | 21 |
| 2.2 | Het jaarverslag en VBTB | 21 |
| 2.3 | Financiële informatie | 21 |
| 2.3.1 | Inleiding | 21 |
| 2.3.2 | Oordeel | 22 |
| 2.3.3 | Rapportering per (niet) beleidsartikel | 22 |
| 2.3.4 | Oordeel financiële toelichting bij verantwoordingsstaat | 24 |
| 2.4 | Mededeling over de bedrijfsvoering | 24 |
| 2.4.1 | Inleiding | 24 |
| 2.4.2 | Oordeel | 24 |
| 2.5 | Beleidsinformatie | 25 |
| 2.5.1 | Inleiding | 25 |
| 2.5.2 | Oordeel | 25 |
| 2.6 | Baten – lastendiensten (agentschappen) | 25 |
| 2.6.1 | Inleiding | 25 |
| 2.6.2 | Oordeel | 25 |
| 2.7 | Saldibalans met toelichting | 26 |
| 2.7.1 | Inleiding | 26 |
| 2.7.2 | Oordeel | 26 |
| 3 | BEDRIJFSVOERING | 28 |
| 3.1 | Inleiding | 28 |
| 3.2 | Ontwikkelingen in de mededeling bedrijfsvoering | 28 |
| 3.3 | De ontwikkeling van de auditfunctie | 29 |
| 3.4 | Departementale accountantscontrole | 30 |
| 3.4.1 | Inleiding | 30 |
| 3.4.2 | Financiële informatie en bedrijfsvoering | 31 |
| 3.4.3 | Niet-financiële informatie | 31 |
| 3.4.3.1 | Totstandkoming van informatie | 31 |
| 3.4.3.2 | Kwaliteit informatie | 32 |
| 3.5 | Financieel beheer, materieelbeheer en administraties | 32 |
| 3.5.1 | Inleiding | 32 |
| 3.5.2 | Concerncontrolling | 32 |
| 3.5.3 | Centrale Organisatie | 35 |
| 3.5.4 | Koninklijke Marine | 37 |
| 3.5.5 | Koninklijke Landmacht (KL) | 38 |
| 3.5.6 | Koninklijke Luchtmacht (KLu) | 43 |
| 3.5.7 | Koninklijke Marechaussee (KMar) | 45 |
| 3.5.8 | Defensie Interservice Commando (DICO) | 47 |
| 3.5.9 | Vredesoperaties en internationale samenwerking | 48 |
| 3.5.10 | Pensioenen en Uitkeringen 2002 | 50 |
| 3.5.11 | Contractbeheer | 50 |
| 3.5.12 | EU geldstromen | 54 |
| 3.5.13 | Baten – lastendiensten (agentschappen) | 54 |
| 3.5.13.1 | Dienst Gebouwen, Werken en Terreinen (DGW&T) | 54 |
| 3.5.13.2 | Defensie Telematica Organisatie | 55 |
| 3.5.14 | Voorschrift Informatiebeveiliging Rijksdienst (VIR) | 59 |
| 3.5.15 | Conclusie | 59 |
| 3.6 | Conclusies en aanbevelingen | 61 |
| 63 | ||
| 4 | BELEIDSINFORMATIE | 63 |
| 4.1 | Inleiding | 63 |
| 4.2 | Gehanteerde normen | 64 |
| 4.3 | Kwaliteit van de beleidsinformatie | 66 |
| 4.4 | Totstandkoming beleidsinformatie | 67 |
| 4.5 | Conclusies en aanbevelingen | 68 |
| 4.5.1 | Niet-financiële informatie | 68 |
| 5 | REACTIE MINISTER EN NAWOORD ALGEMENE REKENKAMER | 70 |
| 5.1 | Reactie minister van Defensie | 70 |
| 5.2 | Nawoord Algemene Rekenkamer | 71 |
| Bijlage 1 | Rechtmatigheidsonderzoek | 74 |
| Bijlage 2 | Overzicht fouten en onzekerheden | 77 |
| Bijlage 3 | Overzicht onvolkomenheden in financieel en materieel beheer en daartoe bijgehouden administraties | 79 |
| Bijlage 4 | Verklarende woordenlijst | 80 |
| Bijlage 5 | Lijst met gebruikte afkortingen | 84 |
| Bijlage 6 | Lijst met (kruis)verwijzingen | 86 |
In dit rapport vindt u de resultaten van het rechtmatigheidsonderzoek over het begrotingsjaar 2002 van de Algemene Rekenkamer. Het rapport bevat onder meer het oordeel van de Algemene Rekenkamer over het jaarverslag inclusief de saldibalans van het Ministerie van Defensie.
De Staten-Generaal kunnen dit rapport gebruiken bij de beoordeling van het jaarverslag van de minister.
Dit jaar hebben alle ministeries een verantwoording nieuwe stijl opgesteld: het jaarverslag. In het jaarverslag wordt beoogd de relatie tussen beleidsdoelstellingen, prestaties en middelen in samenhang te presenteren. Behalve voor financiële informatie is er in het jaarverslag aandacht voor beleidsinformatie en bedrijfsvoeringsinformatie – de zogeheten niet-financiële informatie.
Het Ministerie van Defensie hanteert als hoofddoelstellingen:
• De bescherming van de integriteit van het eigen en bondgenootschappelijke grondgebied, inclusief de Nederlandse Antillen en Aruba;
• de bevordering van de internationale rechtsorde en stabiliteit;
• ondersteuning van de civiele autoriteiten bij rechtshandhaving rampenbestrijding en humanitaire hulp, zowel nationaal als internationaal.
Het Ministerie van Defensie is onderverdeeld in zes Defensie-onderdelen,
de Centrale Organisatie (CO), de Koninklijke Marine (KM), de Koninklijke Landmacht
(KL), de Koninklijke Luchtmacht (KLu), de Koninklijke Marechaussee (KMar)
en het Defensie Interservice Commando (DICO). 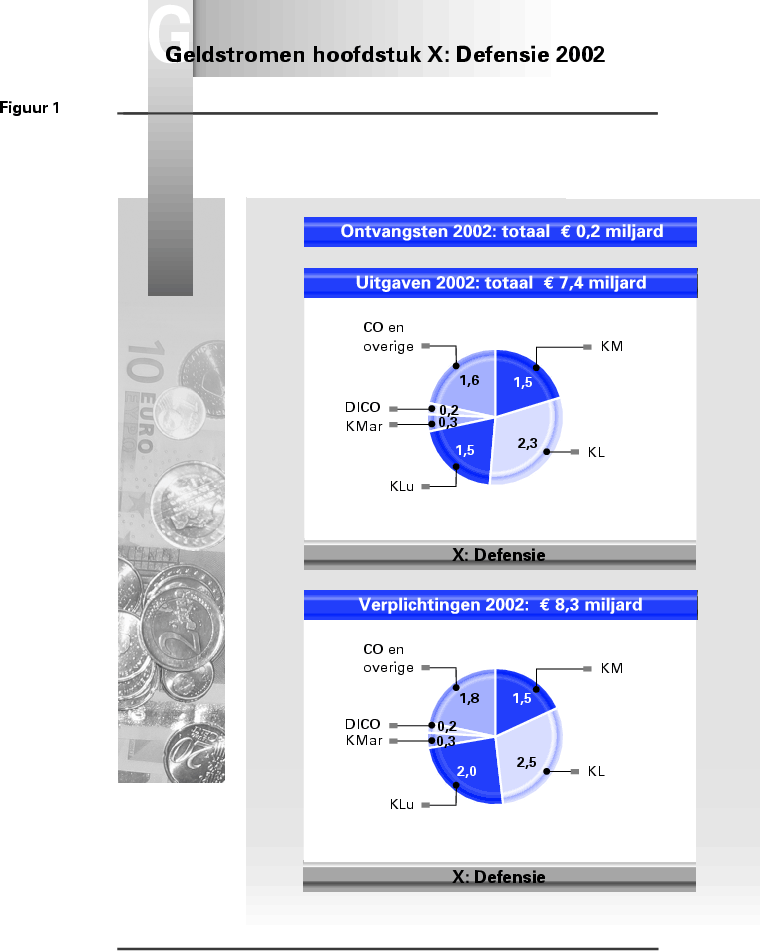
Het Ministerie van Defensie heeft twee agentschappen, namelijk de Defensie Telematica Organisatie (DTO) en de Dienst Gebouwen, Werken en Terreinen (DGW&T). Beide agentschappen maken onderdeel uit van DICO. De DGW&T behartigt alle vastgoedbelangen en -verplichtingen voor de defensie-onderdelen. De DTO draagt zorg voor dienstverlening op het gebied van informatie- en communicatie-technologie voor alle Defensie-onderdelen.
De rekening van baten en lasten bedroeg in 2002:
| Baten € x 1 000 | Lasten € x 1 000 | Saldo € x 1 000 | |
|---|---|---|---|
| DGW&T | 87 865 | 85 902 | 1 963 |
| DTO | 258 379 | 254 474 | 3 905 |
De Defensie-onderdelen zijn zelf verantwoordelijk voor de uitvoering van het beleid volgens het besturingsconcept van integraal management.
Het door de Algemene Rekenkamer uitgevoerde rechtmatigheidsonderzoek bestaat uit drie onderdelen:
1. Onderzoek naar het jaarverslag. Voldoet het jaarverslag aan de volgende eisen:
• deugdelijke weergave van het financieel beheer;
• opgesteld overeenkomstig de voorschriften;
• rechtmatigheid van de uitgaven, verplichtingen en ontvangsten.
2. Onderzoek naar de bedrijfsvoering: de beoordeling van de bedrijfsprocessen, alsmede de sturing en beheersing daarvan. Hiertoe heeft de Algemene Rekenkamer onderzoek gedaan naar het financieel- en materieelbeheer en de daartoe bijgehouden administraties. Op basis van de bevindingen van het RFV 2001 en de uitkomsten van de risico-analyse is een verdiepend onderzoek uitgevoerd naar de bedrijfsvoering bij de Koninklijke Landmacht, Koninklijke Luchtmacht en Koninklijke Marechaussee. Daarnaast is onderzoek gedaan naar het toezicht op de bedrijfsvoering van de defensie-organisatie door de concerncontroller van het Ministerie van Defensie.
3. Onderzoek naar de beleidsinformatie: de beoordeling van de totstandkoming en de kwaliteit van de in het jaarverslag opgenomen beleidsinformatie.
Verder heeft de Algemene Rekenkamer aandacht besteed aan het contractbeheer binnen het Ministerie van Defensie. Hierbij is zij nagegaan hoe op centraal niveau het contractbeheer is ingericht. Tevens heeft zij bij de Defensie Telematica Organisatie (DTO) de uitvoering van enkele contracten onderzocht.
Veel aandacht is dit jaar uitgegaan naar de review op de werkzaamheden van de Defensie Accountantsdienst (DEFAC).
De Algemene Rekenkamer is positief over de financiële informatie in het jaarverslag over 2002 en de saldibalans per 31 december 2002 van het Ministerie van Defensie. Het oordeel is gepreciseerd in hoofdstuk 2 van dit rapport. Dit oordeel geeft zij onder het formele voorbehoud dat de Staten-Generaal de bijbehorende slotwet vaststellen.
De Algemene Rekenkamer stelt vast dat het Ministerie van Defensie, zeker qua opzet, op een goede wijze invulling geeft aan het proces van totstandkoming van de mededeling bedrijfsvoering. De Algemene Rekenkamer stelt wel vast dat de ordelijke en controleerbare totstandkoming van de verantwoordingsinformatie met betrekking tot de bedrijfsvoering nog niet overal voldoende in de Defensie-organisatie is geborgd door middel van procedures en instructies. Ook zal naar haar mening voor een goed inzicht de mededeling informatie moeten bevatten over het financieel en materieelbeheer gedurende het jaar. Nu bevat de mededeling informatie over de situatie ultimo 2002, waardoor er geen inzicht wordt verschaft over de beheersing van de bedrijfsprocessen gedurende 2002.
In vergelijking met 2001 is over 2002 sprake van een verbetering in het financieel beheer bij alle Defensie-onderdelen, met uitzondering van DTO, waar het financieel beheer van het verwervingsproces nog altijd niet op orde is. Een door DTO ontwikkeld verbeterplan werd pas in de zomer van 2002 gestart en dient voor 2003 weer te worden bijgesteld. Over 2003 zal de Algemene Rekenkamer dit verbeterproces nadrukkelijk in haar controle betrekken.
Bij zowel de KLu als de KMar zijn de in eerdere jaren geconstateerde (ernstige) onvolkomenheden weggewerkt. Bij de KLu is evenals het jaar ervoor sprake van een ordelijk financieel beheer, doch met name een verbetering in de aanpak en de uitvoering van de interne controle is nog aan de orde en de verificatiefunctie dient nog verder te worden verbeterd. Bij de KMar is ultimo 2002 sprake van een minimumniveau van ordelijk financieel beheer. Wel dringt de Algemene Rekenkamer er bij de KMar op aan de bereikte verbeteringen in de organisatie te verankeren, zodat zij niet afhankelijk blijft van crashteams, werkgroepen en andere ad hoc maatregelen om een ordelijk financieel beheer tot stand te brengen, zoals over 2002 het geval is geweest. Ook dringt zij erop aan om de kwaliteit van het financieel beheer op onderdelen verder te verbeteren.
Bij de KL stelt de Algemene Rekenkamer onvolkomenheden vast in het verplichtingenbeheer, waardoor de tolerantiegrens van 1% aan fouten en onzekerheden zeer fors werd overschreden. Zij wijkt hiermee af van de wijze van beoordelen door de DEFAC, die geconstateerde fouten en onzekerheden met betrekking tot de deugdelijke weergave in de verantwoording saldeert en daardoor een lager bedrag aan fouten en onzekerheden presenteert. De Algemene Rekenkamer heeft in de afgelopen jaren overigens ook niet altijd consequent de geconstateerde fouten en onzekerheden in de getrouwe weergave absoluut gemaakt.
Over de wijze waarop met deze naar het oordeel van de DEFAC compenserende fouten in de deugdelijke weergave moet worden omgegaan bestaat nog geen overeenstemming tussen de Algemene Rekenkamer en het Interdepartementaal Overlegorgaan Departementale Accountantsdiensten (IODAD). De Algemene Rekenkamer streeft er naar de discussie hierover met het IODAD in 2003 af te ronden. Vanwege het ontbreken van overeenstemming op dit punt met IODAD verbindt de Algemene Rekenkamer over 2002 geen gevolgen aan de overschrijding van de tolerantiegrens.
Bij de meeste Defensie-onderdelen is over 2002 ook het materieelbeheer op orde gebracht, met uitzondering van het materieelbeheer bij het Logistiek Centrum KLu (LCKLu) en voor een deel van het materieelbeheer bij de KL.
De LCKLu heeft inmiddels drastische maatregelen ter verbetering van het materieelbeheer genomen, door hiervoor een apart team van 15 extra medewerkers in te zetten. Hierdoor zal dit beheer naar verwachting in de loop van 2003 verbeteren. Bij andere onderdelen van de KLu is in de loop van 2002 echter sprake van een verslechtering van het materieelbeheer. Bij de KL is met de implementatie van het Materieel Beheer Nieuwe Stijl (MBNS) een verbeteringstraject ingezet, maar ultimo 2002 was nog een groot deel van de gebruiksgoederen MBNS niet op orde.
Bijzondere aandacht vraagt de Algemene Rekenkamer voor de interne controle op de werking van het bedrijfsvoeringsproces bij de defensie-onderdelen en de sturing en het toezicht daarop door de centrale organisatie.
Aan de over het algemeen positieve ontwikkeling in zowel het materieelbeheer als het financieel beheer in de Defensie-organisatie droeg op centraal niveau het Directoraat-generaal Financiën en Control (DGFC), en daarbinnen de DFEZ de afgelopen jaren in belangrijke mate bij door de invoering van handreikingen en instructies in de vorm van baselines en SG-aanwijzingen ten behoeve van het bedrijfsvoeringsproces. Een systeem van monitoring waardoor in «tight control» de Defensie-onderdelen werden gevolgd in het verbeterproces zorgde tevens voor een impuls in het gehele verbeterproces. Uit de accountantscontrole en met name de verdiepingsonderzoeken die de Algemene Rekenkamer over 2002 bij de KL, de KLu en de KMar uitvoerde komt evenwel naar voren dat bij de Defensie-onderdelen zelf het systeem van sturing en toezicht beter kan worden ingericht en uitgevoerd. Zij beveelt dan ook aan om DGFC dit proces bij de Defensie-onderdelen beter te laten begeleiden. Dit geldt ook voor het toezicht op de uitkomsten van de interne controle, dat bij de defensie-onderdelen dient te worden uitgevoerd. Zo'n systeem van managementcontrol is naar de mening van de Algemene Rekenkamer voor de departementsleiding tevens een onmisbaar instrument om ook na de doorvoering van de geplande bestuursvernieuwing «in control» te zijn en te blijven.
De Algemene Rekenkamer concludeert dat de DEFAC, door het, als gevolg van aanloopproblemen, ontbreken van een verantwoording inclusief accountantsverklaring van de uitvoerende instanties met betrekking tot pensioenen en uitkeringen, niet tijdig kon vaststellen of de betaalde declaraties over 2002 tot een bedrag van € 939 miljoen rechtmatig zijn. Deze bedragen zijn derhalve terecht als (extra comptabele) voorschotten verwerkt in het jaarverslag. Wel dringt zij aan op maatregelen waardoor op korte termijn alsnog deze verantwoording, inclusief accountantsverklaring beschikbaar komt. Tevens dienen harde afspraken te worden gemaakt inclusief een sanctiebeleid bij het niet tijdig nakomen, als waarborg dat in het vervolg wel de vereiste stukken en verklaringen beschikbaar zijn.
De Algemene Rekenkamer baseert haar mening over de deugdelijke (ordelijke en controleerbare) totstandkoming van beleidsinformatie mede op de controle van de accountantsdienst. De Algemene Rekenkamer stelt vast dat de controle van de DEFAC op het proces van totstandkoming een voldoende basis vormde voor haar oordeelsvorming hierover.
De DEFAC heeft (nog) geen wettelijke taak onderzoek te doen naar de kwaliteit van de beleids- en bedrijfsvoeringinformatie in het jaarverslag. De Algemene Rekenkamer stelt vast dat de DEFAC van het Ministerie van Defensie hieraan in zijn controle dan ook geen aandacht heeft besteed.
De Algemene Rekenkamer is ingenomen met de wijze waarop het ministerie in haar jaarverslag de verantwoording volgens de VBTB-richtlijnen heeft opgesteld en hierbij niet alleen beleidsinformatie betrekt over het financieel beheer en het materieelbeheer, maar ook informatie opneemt over informatiebeveiliging en het milieubeheer. Wel zal naar de mening van de Algemene Rekenkamer de mededeling bedrijfsvoering tevens een beeld moeten geven van de situatie gedurende het jaar. De mededeling betreft een uitzonderingsrapportage die, al is sprake van een ordelijk beheer ultimo het jaar, ook informatie dient te bevatten van gedurende het jaar aanwezige onderliggende (structurele) problematiek die nog om een oplossing vraagt. Indien dergelijke oplossingen in de vorm van een verbeterplan aanwezig zijn en de minister in die zin eveneens «in control» is, laat dit onverlet dat ook hiervan in de mededeling melding moet worden gemaakt, aangezien deze informatie als uitgangspunt kan dienen voor de vervolgprocessen in bedrijfsvoering, verbetering en monitoring daarvan.
Ook geeft de Algemene Rekenkamer de minister in overweging om voor de prestatie-indicatoren die zich om redenen van staatsveiligheid niet lenen voor publicatie, een mededeling af te geven waaruit blijkt dat de juiste prestatie-indicatoren zijn ontwikkeld en dat de gestelde operationele doelstellingen («inzetbaarheid, gevechtskracht») zijn bereikt, danwel de mate waarin deze zijn bereikt.
De Minister van Defensie gaat in zijn reactie (28 april 2003) in op een beperkt aantal specifieke onderwerpen van het rechtmatigheidsonderzoek. Voor de overige onderwerpen, waaronder de in de Audit Actielijst 2003 opgenomen punten, geeft hij aan dat die aan de orde zullen komen in het reguliere periodieke overleg tussen de Algemene Rekenkamer, de DEFAC en DFEZ.
De minister deelt de mening van de Algemene Rekenkamer dat interne controle een belangrijk instrument is voor het tijdig signaleren van onvolkomenheden in het bedrijfsvoeringsproces. Vanwege een complete herziening van de besturingsfilosofie van het departement is het hem in dit stadium evenwel onmogelijk toezeggingen te doen op welke wijze dit toezicht concreet zal worden belegd. Wel heeft hij de DGFC gevraagd een voorstel uit te werken voor een control- en toezichtarrangement dat past bij het besturingsconcept van Defensie.
Concrete toezeggingen voor het doorvoeren van verbeteringen doet de minister voor het verwervingsproces bij DTO, het materieelbeheer bij de KLu en de implementatie van het materieelbeheer Nieuwe Stijl bij onderdelen van de KL.
De door de Algemene Rekenkamer geconstateerde overschrijding van de artikeltolerantie in het verplichtingenbeheer bij de KL doet naar de mening van de minister geen recht aan de feitelijke situatie, mede gezien het betrekkelijk geringe aantal bevindingen dat de DEFAC bij de KL in zijn algemeenheid constateert en het feit dat de situatie in 2002 zeker niet in negatieve zin afwijkt van het beeld in voorgaande jaren.
De minister is het niet eens met de Algemene Rekenkamer dat in de mededeling bedrijfsvoering verbeteracties nader moeten worden toegelicht. De mededeling is geen verbeterplan, aldus de minister.
De Algemene Rekenkamer is verheugd dat de minister de noodzaak onderschrijft om vanaf het centrale niveau er op toe te zien dat het proces van sturing en het toezicht bij de Defensie-onderdelen tijdig plaatsvindt, en dat de minister inmiddels zijn DGFC heeft gevraagd een voorstel uit te werken voor een control- en toezichtarrangement, dat past in het besturingsconcept dat voor de gehele Defensie-organisatie zal worden doorgevoerd. In reactie op de opmerking van de minister dat hij nog geen toezegging kan doen op welke wijze het centrale toezicht zal worden belegd vanwege de complete herziening van de besturingsfilosofie die bij Defensie zal worden doorgevoerd, merkt de Algemene Rekenkamer het volgende op. De onvolkomenheden in de aanpak en de uitvoering van de interne controle bij diverse Defensie-onderdelen maken het, naar de mening van de Algemene Rekenkamer, urgent de sturing en het toezicht op de bedrijfsvoeringsprocessen te verbeteren. Zij beveelt aan om in afwachting van het nieuwe bestuurconcept, op korte termijn, desnoods door het treffen van noodmaatregelen, vanuit het centrale niveau de Defensie-onderdelen ertoe aan te zetten de sturing en het toezicht op de bedrijfsvoerings-processen te verbeteren.
Voor de door de minister gedane toezeggingen tot verbetering van de bedrijfsvoeringsprocessen bij de onderscheiden Defensie-onderdelen zal de Algemene Rekenkamer in het rechtmatigheidsonderzoek over 2003 de voortgang en de afronding nagaan.
Met haar opmerkingen over de mededeling bedrijfsvoering beoogt de Algemene
Rekenkamer een constructieve bijdrage te leveren aan de verdere ontwikkeling
ervan. Zij betreurt dan ook dat de minister haar aanbeveling om de mededeling
een meerwaarde te geven niet wenst op te volgen. Naar de mening van de Algemene
Rekenkamer zal de gebruikswaarde van de mededeling kunnen worden vergroot
indien inzicht wordt gegeven in nog bestaande onderliggende (structurele)
knelpunten, ook in die gevallen dat ultimo het jaar sprake is van een ordelijk
beheer. 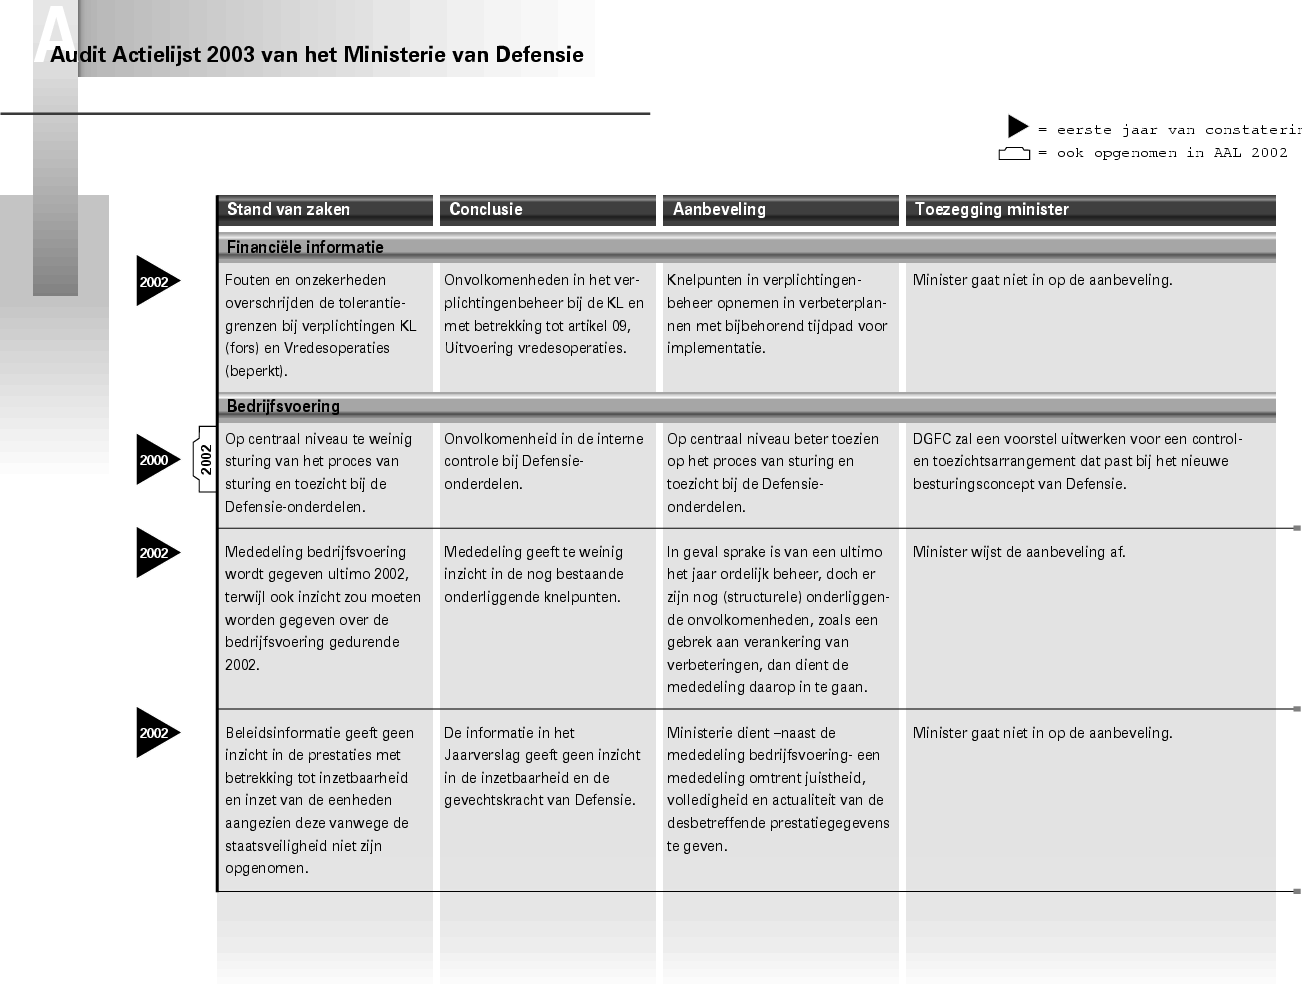
Dit rapport bevat de belangrijkste resultaten van het rechtmatigheidsonderzoek over het begrotingsjaar 2002 dat de Algemene Rekenkamer heeft uitgevoerd bij het Ministerie van Defensie. Dit rapport kunnen de Staten-Generaal gebruiken bij hun beoordeling van het jaarverslag van de minister.
| De Algemene Rekenkamer onderzoekt jaarlijks bij ieder departement de volgende onderdelen (CW 2001, art 58 en 82): |
|---|
| • het gevoerde financieel beheer en materieelbeheer; |
| • de voor dat beheer bijgehouden administraties; |
| • de financiële informatie in het jaarverslag; |
| • de departementale saldibalans; |
| • de totstandkoming van de informatie over het gevoerde beleid en de bedrijfsvoering; |
| • de in het jaarverslag opgenomen informatie over het gevoerde beleid en de bedrijfsvoering. |
Dit jaar heeft de Algemene Rekenkamer bij alle departementen extra aandacht besteed aan het contractbeheer en de Wet Toezicht Europese Subsidies (TES). Daarnaast zijn bij het Ministerie van Defensie de volgende specifieke onderwerpen onderzocht: het financieel beheer en materieelbeheer bij de KL, KLu en KMar, de wijze waarop toezicht en sturing wordt uitgeoefend door de concerncontroller en het contractbeheer bij DTO.
De keuze van de bovengenoemde onderwerpen is bepaald door de uitkomsten
van het rechtmatigheidsonderzoek van 2001, alsmede de door de Algemene Rekenkamer
uitgevoerde risicoanalyse. 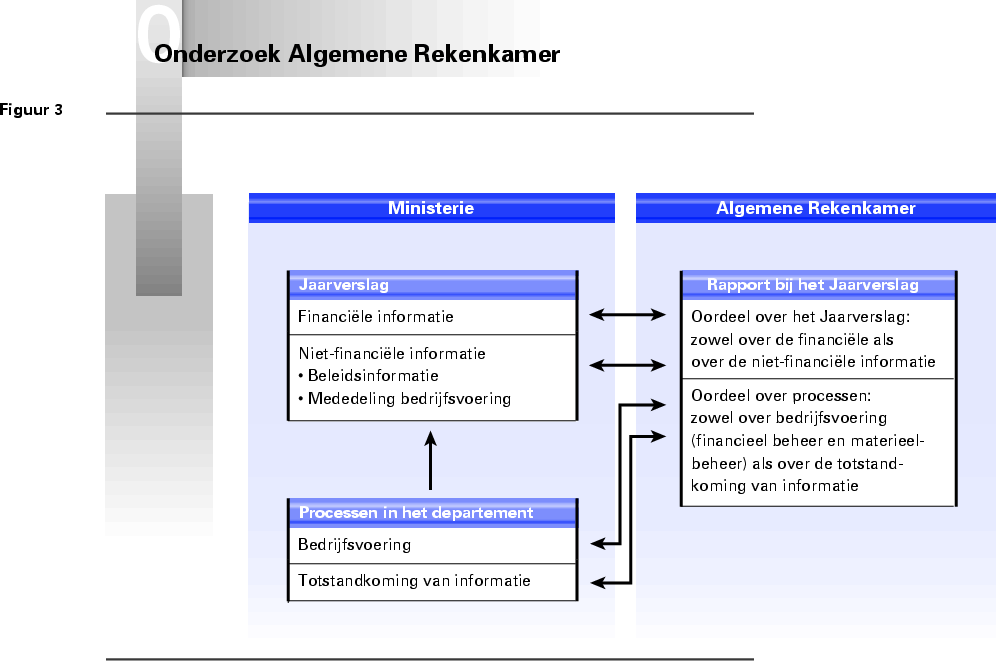
1.2 Hoe is het onderzoek uitgevoerd?
De Algemene Rekenkamer richt haar onderzoek zo in, dat zij per begrotingsartikel en per balanspost de belangrijke fouten en onzekerheden kan ontdekken. Dit doet zij omdat de Staten-Generaal ook per begrotingsartikel goedkeuring verlenen aan de minister.
De Algemene Rekenkamer geeft een oordeel «met redelijke zekerheid» omdat ze niet elke geldstroom tot in detail onderzoekt. Zij hanteert een werkwijze die is gebaseerd op risico-analyse. Dit betekent dat de Algemene Rekenkamer gericht onderzoek doet naar die onderdelen, processen of geldstromen waar zij voorafgaand aan het onderzoek, essentiële risico's identificeert. Daarbij maakt zij uit doelmatigheidsoverwegingen zoveel mogelijk gebruik van de werkzaamheden van de DEFAC. Deze legt de resultaten van de controle jaarlijks vast in een rapport aan de minister. Dit rapport bevat daarnaast een accountantsverklaring over de financiële informatie in het jaarverslag en de saldibalans. Biedt de controle van de accountantsdienst voldoende zekerheid, dan neemt de Algemene Rekenkamer de bevindingen over voor haar eigen oordeelsvorming. Om te onderzoeken of de controle van de DEFAC voldoende zekerheid biedt, voert de Algemene Rekenkamer reviews uit. Dat wil zeggen dat zij de kwaliteit van de departementale accountantscontrole toetst aan de hand van een uitgebreid normenkader. Dit normenkader is mede gebaseerd op de internationaal aanvaarde richtlijnen voor accountantscontrole.
1.3 Hoe oordeelt de Algemene Rekenkamer?
Volgens de Comptabiliteitswet 2001 (artikel 82) moet de Algemene Rekenkamer onderzoeken of het jaarverslag voldoet aan de volgende eisen:
• Het is opgesteld volgens de verslaggevingsvoorschriften inzake de financiële informatie;
• De verplichtingen, uitgaven en ontvangsten, en (voor zover van toepassing) de baten, lasten, kapitaaluitgaven, kapitaalontvangsten en balansposten zijn rechtmatig, dat wil zeggen: ze zijn tot stand gekomen in overeenstemming met de begrotingswetten en andere wettelijke regelingen;
• De financiële informatie is deugdelijk weergegeven;
• De informatie over het gevoerde beleid en de bedrijfsvoering (ook wel niet-financiële informatie) is op een deugdelijke wijze tot stand gekomen;
• De informatie over het gevoerde beleid en de bedrijfsvoering (ook wel niet-financiële informatie) voldoet aan de daaraan te stellen kwaliteitsnormen.
Voorts moet de Algemene Rekenkamer onderzoeken of de saldibalans voldoet aan de volgende eisen:
• De erin opgenomen informatie is deugdelijk weergegeven;
• De balansposten zijn rechtmatig tot stand gekomen.
Daarnaast moet de Algemene Rekenkamer onderzoeken of het financieel beheer, het materieelbeheer en de voor dat beheer bijgehouden administraties voldoen aan de eisen van rechtmatigheid, ordelijkheid en controleerbaarheid (CW 2001, art. 82).
Er is een verschil tussen de controletaak van de Algemene Rekenkamer en
die van de DEFAC. De Algemene Rekenkamer heeft tot taak te beoordelen of de
in het jaarverslag opgenomen informatie over beleid en de bedrijfsvoering
voldoet aan de daaraan te stellen kwaliteitsnormen. De DEFAC hoeft dit niet
te doen. 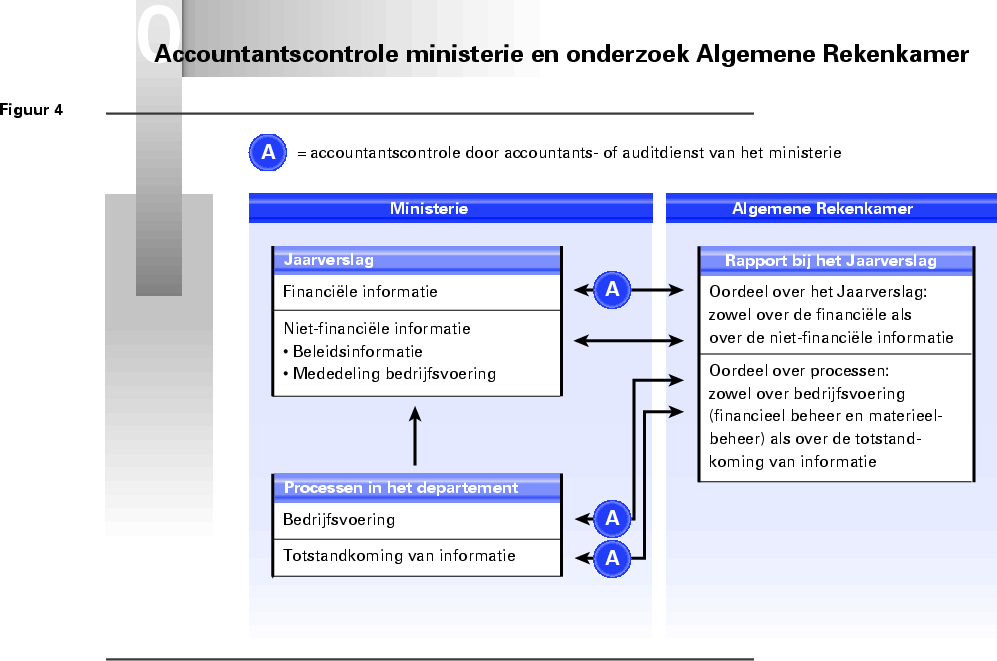
1.3.2 Waarover oordeelt de Algemene Rekenkamer?
In 2002 is er voor het eerst sprake van een volledig VBTB-jaarverslag. De informatie in het jaarverslag wordt door de Algemene Rekenkamer gecontroleerd op grond van de Comptabiliteitswet 2001. Dit kan als volgt worden weergegeven.
| Jaarverslag | Controle | Oordeel | |
|---|---|---|---|
| Financiële informatie | |||
| Verantwoordingsstaat | Volledig | Ja | |
| Saldibalans | Volledig | Ja | |
| Niet financiële informatie | |||
| Mededeling over de bedrijfs- voering | Financieel beheer | Volledig | Ja |
| Materieel beheer | Volledig | Ja | |
| Overige elementen bedrijfsvoering | Beperkt | Nee | |
| Beleidsinformatie | Verslaggevingseisen | Volledig | Ja |
| Kwaliteitsnormen | Beperkt | Nee | |
De normen voor de kwaliteit van de financiële informatie zijn volledig uitgekristalliseerd. Deze normen zijn onder andere afkomstig uit de Comptabiliteitswet 2001, de Rijksbegrotingsvoorschriften 2003 en de Regeling departementale begrotingsadministratie. De Algemene Rekenkamer onderzoekt deze informatie reeds jaren en verbind daaraan een oordeel.
Het oordeel van de Algemene Rekenkamer over de mededeling bedrijfsvoering is beperkt tot de kwaliteit van de informatie over het financieel beheer en het materieelbeheer. De kwaliteit van de mededeling is getoetst aan de huidige eisen die hiervoor zijn geformuleerd. In 2005 zal een volledig normenkader voor deze informatie gereed zijn.
De Algemene Rekenkamer geeft een oordeel over het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties van het ministerie. Voor deze onderdelen stelt de Algemene Rekenkamer tevens vast hoe de informatie hierover tot stand is gekomen. Ook beoordeelt de Algemene Rekenkamer of het ministerie voldoende rekening heeft gehouden met deze uitkomsten voor de mededeling over de bedrijfsvoering. De gehanteerde normen zijn gebaseerd op de normen die zijn uitgewerkt in de Baseline financieel beheer en materieelbeheer en het Referentiekader Mededeling Bedrijfsvoering.
Eind 2004 moet volledig aan de normen in het referentiekader zijn voldaan.
De Algemene Rekenkamer kan dit jaar nog niet tot een volledig oordeel komen over de totstandkoming van de beleidsinformatie in het jaarverslag en over de kwaliteit van die informatie. Wel heeft de Algemene Rekenkamer onderzocht of de beleidsinformatie in het jaarverslag is opgesteld volgens de verslaggevingseisen. Ze heeft echter geen onderzoek gedaan naar de kwaliteit van de beleidsinformatie. Slechts het deeloordeel van de Algemene Rekenkamer over de «conformiteit aan de wettelijke regels» maakt deel uit van haar oordeel over het jaarverslag.
Dit rapport bij het jaarverslag van het Ministerie van Defensie omvat, behalve de samenvatting en inleiding, vier hoofdstukken: Oordeel jaarverslag en saldibalans (hoofdstuk 2), Bedrijfsvoering (hoofdstuk 3), Beleidsinformatie (hoofdstuk 4) en Reactie minister en nawoord Algemene Rekenkamer (hoofdstuk 5).
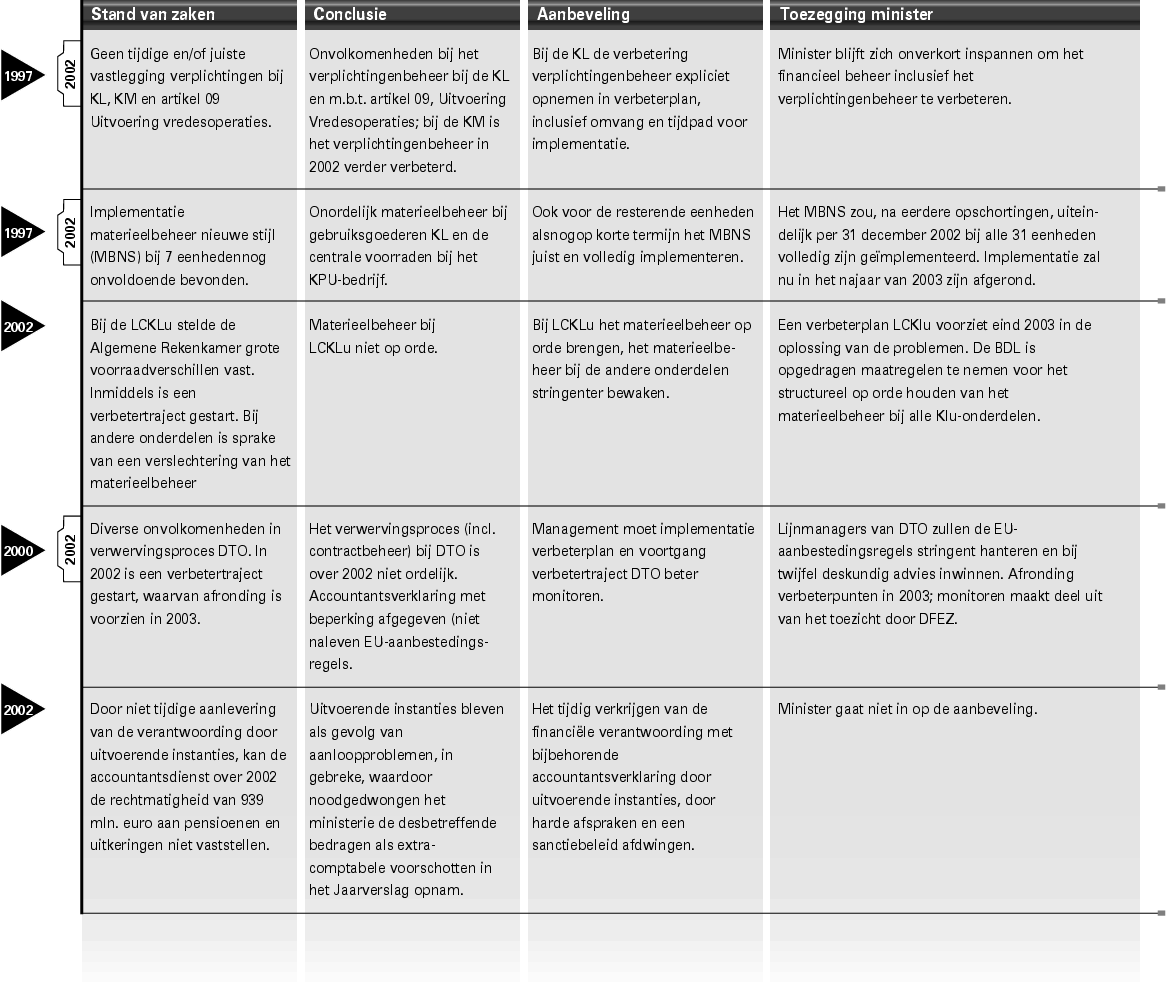
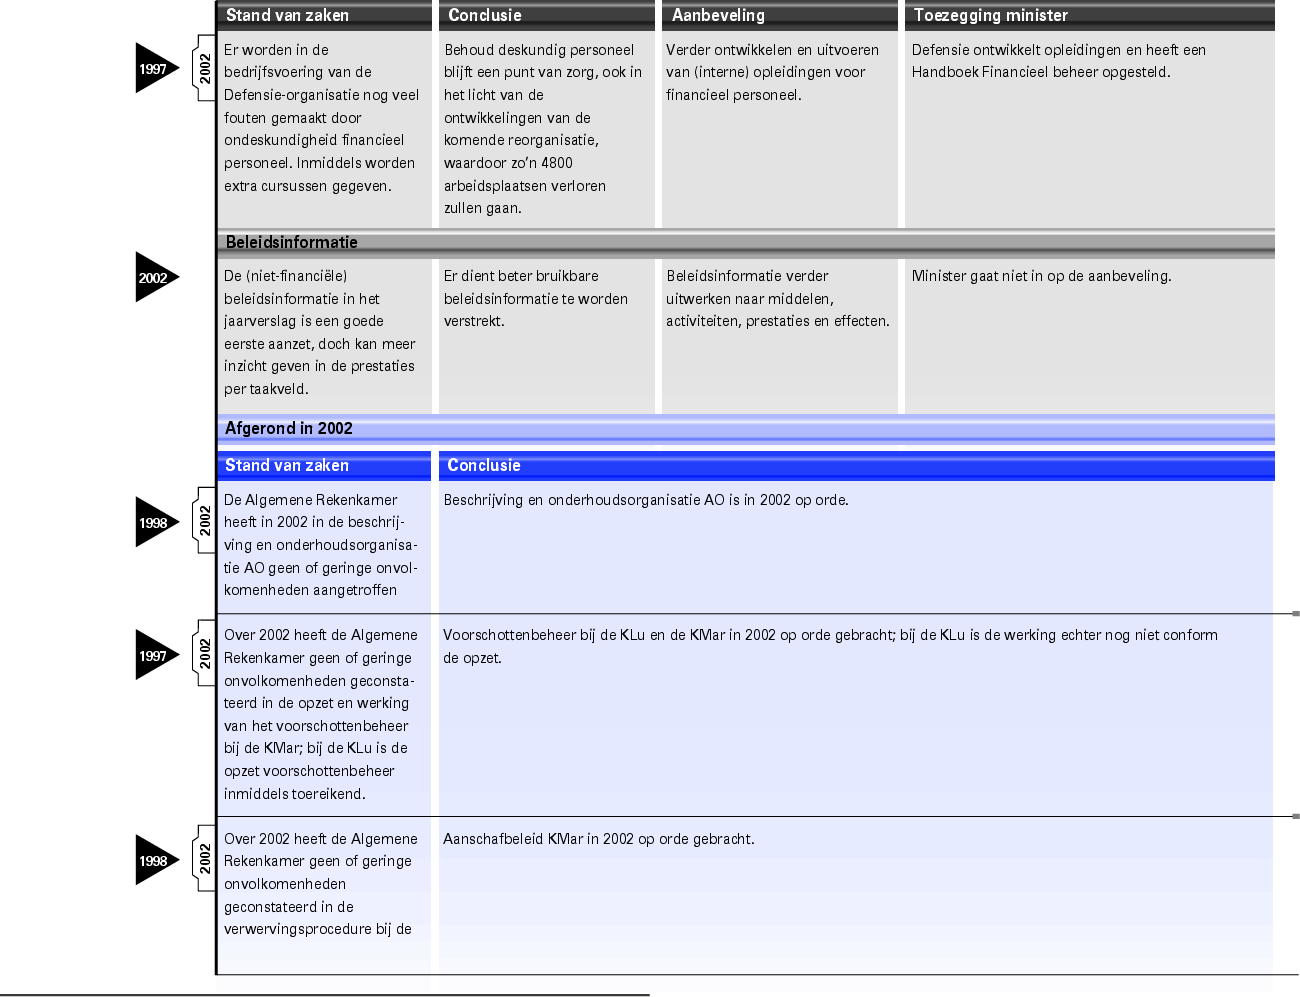
Na de samenvatting vindt u de Audit Actielijst 2003. Deze bouwt voort op de lijst 2002. De lijst laat zien op welke punten de Algemene Rekenkamer op grond van haar onderzoek vindt dat het ministerie actie moet ondernemen. Het overzicht meldt ook de verbetermaatregelen die de minister heeft aangekondigd en de termijn waarbinnen ze moeten leiden tot verbetering. Tevens biedt de lijst inzicht in de voortgang van verbeteracties die de minister eerder is gestart.
Hoofdstuk 2 «Oordeel jaarverslag en saldibalans» beschrijft het oordeel van de Algemene Rekenkamer over het jaarverslag en de saldibalans van het Ministerie van Defensie en de baten en lasten en balansposten van de baten-lastendiensten. Behalve het totaaloordeel van de Algemene Rekenkamer, worden alle fouten en onzekerheden in de verplichtingen, uitgaven, ontvangsten en de saldibalansposten die de kwantitatieve tolerantiegrenzen overschrijden weergegeven.
In hoofdstuk 3 «Bedrijfsvoering» ligt de nadruk op de uitkomsten van het onderzoek naar de accountantscontrole, het financieel beheer enmaterieelbeheer en de daartoe bijgehouden administraties. Daarnaast wordt een beschrijving gegeven van de ontwikkelingen ten aanzien van de totstandkoming van de informatie over de bedrijfsvoering en de mededeling over de bedrijfsvoering in het jaarverslag van het Ministerie van Defensie. Tevens wordt nog verslag gedaan van de resultaten van de nadere financieel beheer onderzoeken bij de KL, de KLu en de KMar.
Hoofdstuk 4 «Beleidsinformatie» beschrijft het onderzoek van de Algemene Rekenkamer naar de totstandkoming van de informatie over het gevoerde beleid in het jaarverslag van het Ministerie van Defensie over begrotingsartikel 01 Koninklijke Marine (KM).
Hoofdstuk 5 bevat een samenvatting van de reactie van de minister en een nawoord van de Algemene Rekenkamer.
Wanneer de Algemene Rekenkamer fouten en onzekerheden in de financiële informatie in het jaarverslag of onvolkomenheden in het financieel- en materieel beheer niet aanvaardbaar vindt, kan zij daartegen bezwaar maken. De overzichten in bijlage 2 en 3 bevatten alle fouten, onzekerheden en onvolkomenheden die kunnen leiden tot het maken van bezwaar door de Algemene Rekenkamer.
2 OORDEEL JAARVERSLAG EN SALDIBALANS
In dit hoofdstuk doet de Algemene Rekenkamer verslag van haar bevindingen en geeft zij haar oordeel over het jaarverslag en de saldibalans van het Ministerie van Defensie Dit jaar hebben ministeries voor het eerst een jaarverslag opgesteld volgens de nieuwe wijze van verantwoorden die in 1999 is ingezet met de regeringsnota Van beleidsbegroting tot Beleidsverantwoording (VBTB). Naast financiële informatie, is er nu ook beleidsinformatie en bedrijfsvoeringsinformatie in het jaarverslag opgenomen.
De Algemene Rekenkamer stelt vast dat het Jaarverslag 2002 van het Ministerie van Defensie over het algemeen is opgesteld volgens de aanwijzingen van het Ministerie van Financiën in de Rijksbegrotingsvoorschriften 2003. Wel is naar haar mening nog verbetering mogelijk, zoals het opnemen van een departementaal organigram, een inhoudsopgave en een trefwoordenregister, alsmede het in de leeswijzer geven van een toelichting op de bijlagen.
Met ingang van het begrotingsjaar 2002 stellen ministeries een jaarverslag op, waarin de verantwoording geheel conform VBTB is opgesteld. De Algemene Rekenkamer stelt vast dat Defensie hiervoor een goede eerste aanzet heeft gegeven, maar plaatst nog wel een belangrijke kanttekening. Zij is van mening dat de gekozen splitsing van de financiële en niet-financiële informatie zoals uitgewerkt en vastgelegd in de Rijksbegrotingsvoorschriften 2003, niet bijdraagt aan een goed beeld van de samenhang tussen beleid, prestaties en middelen. Het afbakenen van de financiële informatie voor de accountantscontrole lijkt hiermee voorrang te hebben gekregen boven de belangrijkste VBTB-doelstelling. Bij het Ministerie van Defensie zou de bij de artikelen gepresenteerde informatie nog beter kunnen worden uitgewerkt naar middelen, activiteiten, prestaties en effecten.
Tot de financiële informatie worden gerekend alle verplichtingen, uitgaven, ontvangsten, baten, lasten, kapitaaluitgaven, kapitaalontvangsten, balansposten en de toelichting daarbij (artikel 58 CW 2001). De Algemene Rekenkamer heeft onderzocht of deze financiële informatie is opgesteld volgens de verslaggevingsvoorschriften, en of de verplichtingen, uitgaven en ontvangsten rechtmatig tot stand zijn gekomen en deugdelijk zijn weergegeven.
Het onderzoek van de Algemene Rekenkamer is zodanig ingericht dat belangrijke fouten en onzekerheden per begrotingsartikel met redelijke zekerheid worden ontdekt en gerapporteerd. De Algemene Rekenkamer onderzoekt dus niet elke verplichting, uitgave en ontvangst. Zij doet eigen onderzoek en maakt gebruik van de uitkomsten van de departementale accountantscontrole (zie ook hoofdstuk 3.3).
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat de financiële informatie in het jaarverslag over 2002 van het Ministerie van Defensie voldoet aan de gestelde eisen, met uitzondering van de in de paragrafen 2.3.3, 2.6.2 en 2.7.2 gerapporteerde bevindingen, waarbij sprake is van overschrijdingen van de door de Algemene Rekenkamer gehanteerde tolerantiegrenzen.
2.3.3 Rapportering per (niet) beleidsartikel
Overzicht 1 laat de totaalbedragen zien waaruit de verantwoordingsstaat 2002 van het Ministerie van Defensie is samengesteld (exclusief agentschappen). Daarnaast zijn de totalen opgenomen van bedragen die niet deugdelijk zijn weergegeven of onrechtmatig zijn, of waarover onzekerheid over de deugdelijke weergave of onzekerheid over de rechtmatigheid bestaat.
Overzicht 1 Bedragen van de verantwoordingsstaat 2002, Ministerie van Defensie (x € 1 miljoen)
| Verplichtingen1 | Uitgaven1 | Ontvangsten | |
|---|---|---|---|
| Totaal | 8 349,0 | 7 385,8 | 236,3 |
| Belangrijke fouten/onzekerheden | 103,5 | 57,9 | 0 |
| Onvolledigheden | 0 | 0 | 0 |
1 Het bedrag aan verplichtingen en uitgaven bevat in totaal € 196,0 miljoen respectievelijk € 62,3 miljoen aan overschrijdingen. Indien de Staten-Generaal niet akkoord gaan met de desbetreffende slotwetmutaties, zal de Algemene Rekenkamer haar oordeel op dit punt moeten herzien.
2 De Algemene Rekenkamer constateert een tolerantie overschrijdingen bij het totaal van de verplichtingen. De kwantitatieve tolerantiegrens voor fouten met betrekking tot de verplichtingen bedraagt voor de verantwoordingsstaat in totaliteit 1% van € 8 349 miljoen te weten € 83,4 miljoen. Het totaal bedrag aan aangetroffen fouten met betrekking tot de verplichtingen bedraagt € 115 miljoen. Dit bedrag wijkt af van de cijfers in bovenstaand overzicht omdat in dit overzicht alleen het totaal van de fouten en onzekerheden zijn opgenomen van die artikelen waar sprake is van een artikelgrensoverschrijding.
Bij de volgende begrotingsartikelen heeft de Algemene Rekenkamer voor een bedrag van € 103,5 miljoen aan belangrijke fouten en/of onzekerheden geconstateerd met betrekking tot de rechtmatigheid en/of de deugdelijke weergave en/of het voldoen aan de verslaggevingsvoorschriften van de verplichtingen.
• Artikel 02, Koninklijke Landmacht
Voor een bedrag van € 10,3 miljoen aan verplichtingen is ten onrechte de Europese aanbestedingsprocedure niet gevolgd. Dit bedrag is derhalve niet rechtmatig op basis van het ontbreken van een wettelijke grondslag.
Voor een bedrag van € 73,4 miljoen aan verplichtingen zijn fouten aangetroffen met betrekking tot de rubricering, juistheid en bestaan van verplichtingen, en zijn niet deugdelijk weergegeven door het niet juist toepassen van voorschriften. Voor een bedrag van € 0,5 miljoen aan verplichtingen bestaat onzekerheid over de rechtmatigheid in verband met het ontbreken van onderliggende bescheiden. Voor een bedrag van € 14,3 miljoen bestaat er onzekerheid over de deugdelijke weergave. Dit wordt veroorzaakt door onvolkomenheden in de administratieve organisatie. Hiermee is sprake van een overschrijding van de artikeltolerantie met een bedrag van € 73,5 miljoen. Aangezien de artikeltolerantiegrens ligt bij 1%, ofwel € 25,1 miljoen, betekent dit een overschrijding met 292,8%.
• Artikel 09, Uitvoering Vredesoperaties
Voor een bedrag van € 4,4 miljoen aan verplichtingen is de Europese aanbestedingsprocedure niet gevolgd, en derhalve niet rechtmatig op basis van het ontbreken van een wettelijke grondslag.
Voor een bedrag van € 0, 6 miljoen aan verplichtingen zijn fouten aangetroffen met betrekking tot de rubricering, juistheid en bestaan van verplichtingen en zijn niet deugdelijk weergegeven door onjuiste begrotingsbelasting. Hiermee is sprake van een overschrijding van de artikeltolerantie met een bedrag van € 44 000, ofwel 0,9%.
De Algemene Rekenkamer komt tot een bedrag van € 103,5 miljoen aan fouten en onzekerheden bij de KL en op het artikel 09, Uitvoering vredesoperaties.
Dit bedrag van € 103,5 miljoen bestaat uit fouten en onzekerheden, niet rechtmatig voor een bedrag van € 15,2 miljoen en fouten en onzekerheden in de deugdelijke weergave voor een bedrag van € 88,3 miljoen. Dit laatste bedrag is de resultante van het absoluut maken van € 34,5 miljoen aan onder andere ten onrechte te laag opgenomen verplichtingen (door DEFAC opgenomen als negatieve bedragen) en € 53,8 miljoen aan onder andere ten onrechte te hoog, ten onrechte dan wel niet tijdig opgenomen verplichtingen (door de DEFAC opgenomen als positieve bedragen). De DEFAC gaat bij haar foutenevaluatie bij de deugdelijke weergave uit van de gesaldeerde getrouwheidsfouten en onzekerheden in de verplichtingenstand; deze bedraagt volgens de DEFAC € 19,3 miljoen (tegenover 88,3 miljoen volgens de opstelling van de Algemene Rekenkamer). Bij fouten en onzekerheden in de rechtmatigheid gaan zowel de DEFAC als de Algemene Rekenkamer uit van absolute fouten. Conform de systematiek waarmee de Algemene Rekenkamer haar foutenevaluatie uitvoert gaat zij steeds uit van de absolute waarde van fouten, zowel bij rechtmatigheidsfouten als bij fouten in de deugdelijke weergave. Elke fout in de deugdelijke weergave zegt namelijk iets over de kwaliteit van het financieel beheer en over de juistheid en volledigheid van de financiële informatie. Door het verschil in evaluatiemethodiek komen de DEFAC en de Algemene Rekenkamer op grond van dezelfde basisinformatie tot een ander bedrag aan fouten en onzekerheden. Over de onderwerpen foutendefinities en foutevaluatie bestaat nog verschil van mening tussen de Algemene Rekenkamer en het IODAD. De Algemene Rekenkamer is voornemens de discussie hierover in 2003 af te ronden. Omdat er op dit moment nog geen overeenstemming bestaat tussen de visie van de Algemene Rekenkamer en het IODAD over de wijze waarop de foutenevaluatie moet worden uitgevoerd, verbindt de Algemene Rekenkamer voor het jaar 2002 geen gevolgen aan het geconstateerde verschil. De Algemene Rekenkamer heeft in de afgelopen jaren overigens ook niet altijd consequent de geconstateerde fouten en onzekerheden in de getrouwe weergave absoluut gemaakt.
Bij de volgende begrotingsartikelen heeft de Algemene Rekenkamer voor een bedrag van € 57,9 miljoen aan belangrijke fouten en/of onzekerheden geconstateerd met betrekking tot de rechtmatigheid en/of de deugdelijke weergave en/of het voldoen aan de verslaggevingsvoorschriften van de uitgaven.
• Artikel 02, Koninklijke Landmacht
Voor een bedrag van € 2,9 miljoen aan uitgaven is de Europese aanbestedingsprocedure niet gevolgd of ontbreken onderliggende bewijsstukken dat deze procedure juist werd gevolgd en derhalve niet rechtmatig op basis van het ontbreken van een wettelijke grondslag.
Een bedrag van € 0,5 miljoen aan uitgaven is niet juist weergegeven door het niet juist toepassen van de voorschriften. Voor een bedrag van € 33,9 miljoen aan uitgaven bestaat onzekerheid over de rechtmatigheid in verband met het ontbreken van onderliggende bescheiden of ontoereikende onderbouwingen. Voor een bedrag van € 3,6 miljoen bestaat er onzekerheid over de deugdelijke weergave door onvolkomenheden in de administratieve organisatie. Hiermee is sprake van een overschrijding van de artikeltolerantie met een bedrag van € 17,6 miljoen. Aangezien de artikeltolerantiegrens ligt bij 1%, ofwel € 23,1 miljoen betekent dit een overschrijding van 75,5%.
• Artikel 03, Koninklijke Luchtmacht
Voor een bedrag van € 1,3 miljoen aan uitgaven is de prijs niet conform contract of ontbreken er onderbouwingen.
Een bedrag van € 0,4 miljoen aan uitgaven is niet deugdelijk weergegeven omdat het verkeerde artikel is belast. Voor een bedrag van € 14,8 miljoen aan uitgaven bestaat onzekerheid over de rechtmatigheid door onjuiste toepassing van de voorschriften. Voor een bedrag van € 0,5 miljoen bestaat er onzekerheid over de deugdelijke weergave door onvolkomenheden in de administratieve organisatie.
Hiermee is sprake van een overschrijding van de artikeltolerantie met een bedrag van € 2,7 miljoen, ofwel 18,8%.
De verantwoordingsstaat 2002 van het Ministerie van Defensie voldoet aan de eisen, met uitzondering van bovenstaande bevindingen.
2.3.4 Oordeel financiële toelichting bij verantwoordingsstaat
De toelichting bij de rekening voldoet aan de eisen.
2.4 Mededeling over de bedrijfsvoering
Het Ministerie van Defensie heeft in zijn jaarverslag een zogeheten «mededeling over de bedrijfsvoering» opgenomen. De Algemene Rekenkamer heeft onderzocht of de mededeling voldoet aan de eisen en of deze op deugdelijke wijze tot stand is gekomen.
Op grond van haar bevindingen komt de Algemene Rekenkamer tot het oordeel dat de bedrijfsvoeringsinformatie (mededeling bedrijfsvoering) voldoet aan de daaraan te stellen eisen en op deugdelijke wijze tot stand is gekomen. De Algemene Rekenkamer constateert wel dat de ordelijke en controleerbare totstandkoming van de bedrijfsvoeringsinformatie nog niet overal voldoende in de Defensie-organisatie is geborgd door middel van procedures en instructies. Dit proces dient alsnog te worden beschreven, rekening houdend met zaken als definities, audittrail, periodiciteit, dossiervorming en archivering. Voor de overige bevindingen met betrekking tot de mededeling bedrijfsvoering verwijzen wij naar paragraaf 3.2.
Het Ministerie van Financiën definieert beleidsinformatie in het jaarverslag als: «de gestructureerde en nader toegelichte gegevens over de doelstellingen van beleid, de beoogde of gerealiseerde effecten van beleid en de daartoe te leveren en/of geleverde prestaties.»
De Algemene Rekenkamer heeft onderzocht of de beleidsinformatie in het departementale jaarverslag voldoet aan de verslaggevingseisen, zoals vastgelegd in de Rijksbegrotingsvoorschriften 2003. Deze eis valt onder wat de Algemene Rekenkamer beschouwt als één van de hoofdnormen voor beleidsinformatie, te weten: conformiteit aan wettelijke regels.
De Algemene Rekenkamer constateert dat de (niet-financiële) beleidsinformatie in het jaarverslag 2002 van het Ministerie van Defensie over het algemeen een redelijk inzicht geeft in de beleidsuitvoering, maar nog niet geheel voldoet aan de verslaggevingseisen.
Met name ontbreekt de beschrijving van de algemene doelstelling bij de beleidsartikelen, het toelichten van opmerkelijke verschillen die voorkomen bij doelstellingen en prestatiegegevens en het door middel van prestatiegegevens verschaffen van inzicht in de realisatie van het algemeen en de operationele doel(en). Het niet voldoen aan deze kwaliteitsnorm doet zich vooral voor bij de volgende beleidsartikelen:
– 01 tot en met 04 De krijgsmachtdelen voor wat betreft de inzetbaarheid(smeting);
– 07 Pensioenen, uitkeringen en wachtgelden;
– 08 Ziektekostenvoorziening Defensiepersoneel;
– 09 Uitvoering Vredesoperaties;
– 11 Internationale Samenwerking
– 12 Wetenschappelijk Onderzoek en Ontwikkeling.
Voorts heeft de KMar bij beleidsartikel 04 zelf aangegeven, dat het nog niet goed mogelijk is een toelichting op de prestaties per taakveld te geven aan de hand van de in de begroting 2002 vastgestelde indicatoren, aangezien in de begroting 2002 eerder geen normen of streefwaarden zijn opgenomen.
2.6 Baten – lastendiensten (agentschappen)
Baten-lastendiensten (agentschappen) zijn intern verzelfstandigde onderdelen binnen een departement. Ze voeren een baten-lastenstelsel en hebben een eigen bedrijfsvoering binnen de departementale context. Daarom worden deze diensten als apart onderdeel in de begroting en verantwoording opgenomen. Bevindingen over de bedrijfsvoering van agentschappen staan in paragraaf 3.5.13.
De Algemene Rekenkamer heeft de baten, lasten, kapitaaluitgaven, kapitaalontvangsten en balansposten onderzocht die het ministerie in de verantwoordingsstaat over de baten-lastendienst heeft opgenomen. Tevens heeft zij de financiële informatie onderzocht die in de toelichting bij de verantwoordingsstaat is opgenomen.1 Met betrekking tot de rechtmatigheid en/of de deugdelijke weergave en/of het voldoen aan de verslaggevingsvoorschriften heeft de Algemene Rekenkamer de volgende belangrijke fouten en/of onzekerheden geconstateerd:
• Agentschap Defensie Telematica Organisatie:
Voor een bedrag van € 5,2 miljoen aan lasten is de Europese aanbestedingsprocedure niet gevolgd of ontbreken er bewijsstukken waaruit blijkt dat de procedure goed werd toegepast. Het gaat hier voornamelijk om diensten voor het onderhouden van hardware en software.
Voor een bedrag van € 0,4 miljoen aan lasten zijn fouten aangetroffen met betrekking tot de rubricering, juistheid en bestaan van de uitgaven. Voor een bedrag van € 2,1 miljoen aan lasten bestaat onzekerheid over de rechtmatigheid in verband met het ontbreken van onderliggende bescheiden of ontoereikende onderbouwingen. Voor een bedrag van € 0,6 miljoen aan lasten bestaat er onzekerheid over de deugdelijke weergave door onvolkomenheden in de administratieve organisatie.
• Dienst Gebouwen, Werken & Terreinen
Voor een bedrag van € 0,4 miljoen bestaat er onzekerheid over de deugdelijke weergave van de balanspost overlopende activa door onvolkomenheden in de administratieve organisatie.
De rekening van baten en lasten, de balans en de bijbehorende toelichtingen voldoen van beide baten-lastendiensten aan de eisen, met uitzondering van bovenstaande bevindingen.
2.7 Saldibalans met toelichting
De Algemene Rekenkamer heeft onderzocht of de saldibalans 2002 met bijbehorende toelichting voldoet aan de volgende eisen:
• Deze is opgesteld volgens de verslaggevingsvoorschriften;
• de erin opgenomen informatie geeft de op het jaareinde openstaande posten, zoals deze uit de administratie blijken, deugdelijk weer;
• de erin opgenomen balansposten zijn rechtmatig tot stand gekomen.
De saldibalans en de toelichting bij de saldibalans voldoen aan de eisen met uitzondering van onderstaande bevindingen.
Overzicht 2 laat de totaalbedragen zien waaruit de saldibalans 2002 van het Ministerie van Defensie is opgebouwd. Jaarlijks beoordeelt de Algemene Rekenkamer de bedragen op de saldibalans, met uitzondering van:
• Uitgaven en ontvangsten: de Algemene Rekenkamer heeft deze al beoordeeld bij het onderzoek van de rekeningen. De Algemene Rekenkamer heeft alleen de aansluiting tussen de totalen van de rekening met de saldibalans vastgesteld;
• De bedragen die op tegenrekeningen staan; deze hebben geen inhoudelijke waarde.
Daarnaast zijn de totalen opgenomen van bedragen die onrechtmatig zijn, niet deugdelijk zijn weergegeven, of waarover onzekerheid over de rechtmatigheid of de deugdelijke weergave bestaat.
Overzicht 2 Bedragen van de saldibalans per 31 december 2002, Ministerie van Defensie (bedragen € x 1 miljoen)
| Debet | Credit | |
|---|---|---|
| Totaal | 15 221,9 | 15 221,9 |
| -/- uitgaven respectievelijk ontvangsten en tegenrekeningen | 12 549,8 | 2 803,3 |
| Beoordeeld | 2 672,1 | 12 408,6 |
| Belangrijke fouten/onzekerheden | 6,9 | 0 |
| Onvolledigheden | 0 | 0 |
Het totaal van de door de Algemene Rekenkamer geconstateerde belangrijke fouten en onzekerheden in de saldibalans betreft € 6,9 miljoen.
Dit is 0,26% van het totaalbedrag van de beoordeelde saldi.
Deze hebben betrekking op de volgende posten:
• Uitgaven buiten begrotingsverband werden ondeugdelijk weergegeven voor een bedrag van € 1,8 miljoen, tevens werden onrechtmatige uitgaven vastgesteld voor een bedrag van € 0,3 miljoen, bestaat onzekerheid over de rechtmatigheid voor een bedrag van € 3,4 miljoen en onzekerheid over de deugdelijke weergave voor een bedrag van € 0,9 miljoen.
• De post Liquide middelen, waarover onzekerheid bestaat over de rechtmatigheid in verband met functionele voorschotten waarvan nog geen bescheiden zijn aangeleverd voor een bedrag van € 0,5 miljoen.
In totaal is € 1 332,6 miljoen aan openstaande voorschotten afgerekend. De Algemene Rekenkamer stelt vast dat deze afrekeningen aan de eisen voldoen, met uitzondering van een bedrag van € 1,8 miljoen dat niet deugdelijk is weergegeven, en een bedrag van € 6,7 miljoen waaromtrent zij geen zekerheid over de rechtmatigheid dan wel de deugdelijke weergave kan krijgen.
De toelichting bij de saldibalans voldoet aan de eisen.
De bedrijfsvoering van een ministerie is de sturing en beheersing van bedrijfsprocessen binnen een ministerie om de beleidsdoelstellingen te kunnen realiseren. Het betreft sturing en beheersing van zowel primaire processen als van de processen die hiervoor faciliterend zijn.
In dit hoofdstuk maakt de Algemene Rekenkamer binnen de bedrijfsvoering onderscheid naar de volgende onderwerpen:
• de ontwikkelingen met betrekking tot de mededeling over de bedrijfsvoering;
• de ontwikkeling van de auditfunctie;
• de controle van de DEFAC;
• het financieel beheer en materieelbeheer en de daartoe bijgehouden administraties (inclusief de betekenis van bevindingen voor de mededeling bedrijfsvoering).
In haar onderzoek naar de bedrijfsvoering heeft de Algemene Rekenkamer ook de onvolkomenheden betrokken die zij vorig jaar bij het Ministerie van Defensie heeft geconstateerd. Dit waren in het algemeen de administratieve organisatie, het contractbeheer, de deskundigheid van financieel personeel, het verplichtingenbeheer, voorschotten, de verificatiefunctie en de naleving van de Europese aanbestedingsregels.
Daarnaast trof de Algemene Rekenkamer onvolkomenheden aan in het materieelbeheer bij de KM, de KL en de KLu.
3.2 Ontwikkelingen in de mededeling bedrijfsvoering
De mededeling over de bedrijfsvoering in het jaarverslag over 2002 van het ministerie heeft betrekking op het financieel beheer, het materieelbeheer, sturing en beheersing, informatiebeveiliging, milieu en de daarvan bijgehouden administraties. De bedrijfsvoering van een ministerie omvat echter meer dan alleen de genoemde onderdelen, namelijk de sturing en beheersing van zowel primaire processen als van de processen die hiervoor faciliterend zijn. Te denken valt bijvoorbeeld aan het personeelsbeheer. De normen waar de mededeling over de bedrijfsvoering uiteindelijk aan moet voldoen, zijn neergelegd in het referentiekader voor de bedrijfsvoering. Over het verslagjaar 2004 dient het ministerie te voldoen aan deze normen.
De Algemene Rekenkamer is van mening dat het Ministerie van Defensie, zeker qua opzet, op een goede wijze invulling geeft aan het proces van totstandkoming van de mededeling bedrijfsvoering. Dit proces en de taken en verantwoordelijkheden van de verschillende actoren zijn beschreven in een afzonderlijke Aanwijzing van de Secretaris-Generaal. Het proces is volledig geïntegreerd in de reguliere managementcontrolcyclus. Hierbij wordt de mededeling op centraal niveau samengesteld vanuit de deelmededelingen die de verschillende defensie-onderdelen hebben opgesteld en de verantwoordingen die de beleidsverantwoordelijke op centraal niveau afgeeft («appreciaties»). Hierbij is rekening gehouden met de resultaten van accountantsonderzoeken en overige audits. Het Ministerie van Defensie heeft bovendien zelf baselines opgesteld en toegepast, die mede dienen als onderbouwing voor de deelmededelingen van de Defensie-onderdelen. Voor 2002 waren van toepassing de baselines voor financieel en materieelbeheer, sturing en beheersing, informatiebeveiliging en milieu. De Algemene Rekenkamer heeft geconstateerd dat in 2002 de totstandkoming van de mededeling bedrijfsvoering over het algemeen is verlopen conform de normeringen zoals opgenomen in de desbetreffende Aanwijzing van de Secretaris-Generaal.
Wel is de Algemene Rekenkamer met de DEFAC van mening dat het management binnen Defensie een grotere betrokkenheid bij het opstellen van de deelmededelingen aan de dag zou kunnen leggen.
De Algemene Rekenkamer constateert dat de mededeling bedrijfsvoering bij het Ministerie van Defensie resulteert in een uitspraak over de beheersing van bedrijfsprocessen ultimo het begrotingsjaar 2002. Het ministerie doet evenwel geen uitspraak over het gehele verslagjaar 2002. Diverse bedrijfsprocessen werden pas in de loop van 2002 op orde gebracht, waardoor uiteindelijk eerst ultimo 2002 sprake was van een ordelijk beheer. Door de mededeling ultimo 2002 als ijkmoment te nemen verschaft de minister in zijn mededeling geen inzicht in de beheersing van de bedrijfsprocessen gedurende 2002.
Voor een goed inzicht in de (onderliggende) knelpunten in de bedrijfsvoering dient naar mening van de Algemene Rekenkamer de mededeling ook over de gehele periode van 2002 een beeld te verschaffen.
Volgens de mededeling is er ultimo 2002 sprake van beheerste bedrijfsprocessen binnen het Ministerie van Defensie. Wel onderkent de minister een aantal aandachtspunten waar verbeteracties zijn of worden genomen. De Algemene Rekenkamer is van mening dat de minister in zijn mededeling over de bedrijfsvoering een juister en vollediger beeld zou schetsen van de werkelijkheid als hij een uitzonderingsrapportage («beheerste bedrijfsprocessen met uitzondering van.») had geformuleerd. Daarmee zou de mededeling aan waarde winnen. De minister heeft de verbeteracties zelf slechts zeer summier in de mededeling opgenomen. In het overzicht van de belangrijkste verbeteracties volstaat hij met bijvoorbeeld de omschrijving «Beheersing materieelbeheer bij het Logistiek Centrum Koninklijke Luchtmacht in 2003». De Algemene Rekenkamer is van mening dat enige nuancering, bijvoorbeeld in de vorm van een beknopte nadere toelichting, de gebruikswaarde van de mededeling kan verhogen. De Algemene Rekenkamer constateert overigens dat het ministerie het proces om tot verbetering te komen inmiddels beheerst – ondanks het feit dat het ministerie de processen zelf nog niet altijd even goed beheerst.
3.3 De ontwikkeling van de auditfunctie
In mei 2001 heeft de commissie Kordes het rapport «De auditfunctie in het VBTB tijdperk» uitgebracht. De aanbevelingen uit dit rapport zijn uitgewerkt in het «Kwaliteitsplan auditfunctie Rijksoverheid». Dit plan is in het voorjaar van 2002 vastgesteld door het kabinet. De Algemene Rekenkamer heeft de stand van zaken met betrekking tot de implementatie van de belangrijkste aanbevelingen onderzocht.
Volgens het kwaliteitsplan dient ieder departement uiterlijk eind 2002 een – door de Bestuursraad goedgekeurd – plan van aanpak te hebben voor de transitie naar een departementale auditdienst. De invulling van het takenpakket en de daarmee samenhangende werkzaamheden wordt afgestemd op de soort activiteiten en soort processen binnen het departement.
Het Ministerie van Defensie heeft nog geen goedgekeurd plan van aanpak. Voorafgaande aan het zorgvuldig kunnen opstellen van een plan van aanpak moet er duidelijkheid bestaan over een aantal uitgangspunten voor het functioneren van de Defensie-organisatie zoals het gekozen besturings- en bedrijfsvoeringsmodel, de topstructuur, de verhouding tussen control-controle-toezicht en de personele reducties binnen de controlepiramide. De discussie over deze onderwerpen is nog in volle gang. Alle onderwerpen worden binnen projecten, zoals het project «Versterking Control» en het project «Bestuursvernieuwing» uitgewerkt. Vanwege deze bestuurlijke ontwikkelingen heeft de departementsleiding besloten om niet eerder dan eind 2003 een plan van aanpak te ontwikkelen en een bijbehorend reorganisatietraject in gang te zetten. Inmiddels heeft wel vanaf april 2003 de DEFAC zijn werkzaamheden op de nieuwe aanpak ingericht.
Een andere belangrijke aanbeveling is dat eind 2002 de Audit Committees van de departementen functioneren overeenkomstig de kaders van het kwaliteitsplan. Volgens deze kaders dient het Audit Committee op hoofdlijnen de kwaliteit van de departementale bedrijfsvoerings- en beleidsprocessen te borgen. Deze borging krijgt vorm door betrokkenheid van het Audit Committee bij de programmering van de onderzoeken en controles, bij de evaluatie van bevindingen en bij het volgen van de follow-up maatregelen.
Volgens de huidige Defensieregelgeving ligt de regierol met betrekking tot de auditfunctie in sterke mate bij de Directeur-Generaal Financiën en Control (DGFenC). Het Audit Committee heeft ten aanzien van de auditfunctie een toezichthoudende taak. De samenstelling van het Audit Committee is in 2002, met uitzondering van de externe deelnemer, volgens de uitgangspunten van het kwaliteitsplan audit-functie Rijksoverheid. Defensie heeft bewust gekozen geen externe deskundige in het Audit Committee zitting te laten nemen, omdat in de huidige samenstelling de noodzakelijke expertise om de taken uit te voeren aanwezig is. Hierbij moet opgemerkt worden dat de DEFAC altijd wel een voorstander is geweest van een externe deelnemer in het Audit Committee uit oogpunt van objectiviteit.
3.4 Departementale accountantscontrole
De Algemene Rekenkamer maakt bij haar onderzoek naar de bedrijfsvoering van het ministerie zoveel mogelijk gebruik van de controle van de DEFAC. Deze brengt immers een intern accountantsrapport met een accountantsverklaring uit over de financiële informatie in het jaarverslag van het ministerie. Biedt die controle voldoende zekerheid, dan neemt de Algemene Rekenkamer de bevindingen over.
Om vast te stellen of zij gebruik kan maken van de bevindingen van werkzaamheden van de DEFAC, heeft de Algemene Rekenkamer een review uitgevoerd op de accountantscontrole. Dat wil zeggen dat zij de kwaliteit van de departementale accountantscontrole toetst aan de hand van een uitgebreid normenkader. Dit normenkader is mede gebaseerd op de internationaal aanvaarde richtlijnen voor accountantscontrole. De review is gericht op de volgende onderdelen:
• financiële informatie in jaarverslag 2002;
• de saldibalans en toelichting;
• het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties;
• de totstandkoming van de beleidsinformatie;
• de totstandkoming van de bedrijfsvoeringsinformatie.
3.4.2 Financiële informatie en bedrijfsvoering
De DEFAC heeft een goedkeurende accountantsverklaring afgegeven bij het jaarverslag van het Ministerie van Defensie over het begrotingsjaar 2002 en bij het jaarverslag van de batenlastendienst DGW&T. De DEFAC heeft een accountantsverklaring met beperking afgegeven bij het jaarverslag van de batenlastendienst DTO over het begrotingsjaar 2002. Voor een bedrag van € 5,0 miljoen heeft de verwerving van diensten en/of leveringen niet in overeenstemming met de Europese aanbestedingsregels plaatsgevonden. De DEFAC heeft de financiële informatie in het jaarverslag 2002, de saldibalans en de toelichting daarop in haar controle betrokken. De Algemene Rekenkamer heeft in deze controle geen onvolkomenheden aangetroffen.
De DEFAC heeft daarnaast het financieel beheer, materieelbeheer en de daartoe bijgehouden administraties onderzocht. De Algemene Rekenkamer heeft in deze controle geen onvolkomenheid aangetroffen.
Op basis van haar review stelt de Algemene Rekenkamer vast dat de accountantscontrole voldoende basis vormt voor haar oordeelsvorming over:
• de financiële informatie in het jaarverslag 2002;
• de saldibalans 2002 en toelichting;
• het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties in 2002.
De oordelen van de Algemene Rekenkamer hierover zijn dan ook mede tot stand gekomen op basis van de uitkomsten van de controle door de DEFAC.
Alhoewel de Algemene Rekenkamer in de controle van de DEFAC over 2002 geen onvolkomenheid heeft aangetroffen heeft zij nog wel een aantal algemene opmerkingen, te weten:
• Met betrekking tot de uitvoering van de deelwaarnemingen is de Algemene Rekenkamer van mening dat wegens gebrek aan uniformiteit van de aangeleverde gegevens het vaststellen van de volledigheid van deze informatie en het aansluiten hiervan met de informatie, zoals opgenomen in de planningsmemoranda in 2002, slechts globaal heeft kunnen plaatsvinden. In 2003 voert de DEFAC een nieuwe werkwijze en werkorganisatie door in verband met de ontwikkeling van de auditdienst, waardoor met één overkoepelend, meer uniform planningsmemorandum zal worden gewerkt.
• De Algemene Rekenkamer constateert dat er in 2002 meer aandacht is besteed aan de dossiervorming bij de DEFAC, hetgeen een positieve ontwikkeling is, doch deze kan nog verder worden verbeterd.
3.4.3 Niet-financiële informatie
3.4.3.1 Totstandkoming van informatie
Dit jaar moeten de accountantsdiensten en de Algemene Rekenkamer de totstandkoming van beleids- en bedrijfsvoeringsinformatie in het jaarverslag controleren. Aan welke eisen of normen deze niet-financiële informatie in het jaarverslag precies moet voldoen, is echter nog niet duidelijk.
De accountantsdiensten kunnen dit jaar dus nog geen afgerond oordeel geven over de totstandkoming van informatie in het jaarverslag. De Algemene Rekenkamer gaat er echter vanuit dat de accountantsdiensten hier wel al enige uitspraken over doen – ter voorbereiding op de situatie in 2005, wanneer het normenkader en de controlestructuur ontwikkeld dienen te zijn. De Algemene Rekenkamer heeft dan ook onderzocht in hoeverre de DEFAC daar dit jaar al in is geslaagd. Tevens heeft zij onderzocht in hoeverre zij kan steunen op de uitkomsten van de werkzaamheden van de DEFAC op dit terrein.
De Algemene Rekenkamer stelt vast dat de controle van de DEFAC naar de totstandkoming van de niet-financiële informatie zich heeft uitgestrekt tot het toetsen van de procesgang en een inhoudelijke toets op de onderbouwingen in de dossiers. De normen die de DEFAC hierbij hanteert zijn de vijf defensie-specifieke baselines1, het referentiekader mededeling over de bedrijfsvoering en de SG aanwijzing A/881«Mededeling over de bedrijfsvoering».
Op basis van haar onderzoek naar de accountantscontrole gericht op de totstandkoming van de beleids- en bedrijfsvoeringsinformatie stelt de Algemene Rekenkamer vast dat deze een voldoende basis vormde voor haar oordeelsvorming hierover.
De DEFAC heeft (nog) geen wettelijke taak om onderzoek te doen naar de kwaliteit van de beleids- en bedrijfsvoeringsinformatie in het jaarverslag en richt zich derhalve op de deugdelijke totstandkoming van de informatie.
3.5 Financieel beheer, materieelbeheer en administraties
De Algemene Rekenkamer heeft onderzocht of het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties van het Ministerie van Defensie in 2002 voldeden aan de baseline financieel beheer en materieelbeheer met inbegrip van de nadere uitwerking hiervan. Daarnaast heeft zij onderzoek gedaan naar het contractbeheer en de EU-geldstromen en een verdiepingsonderzoek bij de KL, KLu en KMar, alsmede naar de wijze waarop het toezicht en sturing door de concerncontroller wordt uitgeoefend.
Het onderzoek van de Algemene Rekenkamer bestond uit een combinatie van review van de departementale accountantscontrole en eigen verdiepend onderzoek.
In het sturingsconcept bij het Ministerie van Defensie voert de centrale organisatie de regie en ontwikkelt het beleid. De uitvoering vindt decentraal bij de Defensie-onderdelen plaats. Het Directoraat-Generaal Financiën en Control (DGFC) adviseert de bewindslieden over het «in control» zijn van de bedrijfsvoering, alsmede het houden van toezicht daarop en het (laten) uitvoeren van onderzoeken. Binnen DGFC is de Directie Financieel Economische Zaken (DFEZ) belast met het ontwikkelen van en adviseren over het financieel beleid. DFEZ geeft richtlijnen en instructies uit op het gebied van financiën en control.
Systeem van sturing en toezicht
De bevelhebbers en directeuren van de Defensie-onderdelen zijn als integraal manager verantwoordelijk voor de uitvoering van het Defensiebeleid en leggen daarover verantwoording af aan de departementsleiding. Dit doen ze in een systeem van planning en control, waarin de geïntegreerde plan/begrotingcyclus centraal staat. In de viermaandelijkse Toprapportages leggen zij verantwoording af over de uitvoering van het beleid, de bedrijfsvoering en de financiën. De centrale organisatie is belast met onder meer de sturing en het toezicht op de planning en control cyclus van alle defensie-onderdelen. DFEZ ontwikkelde de baselines, die verplicht werden gesteld voor de Defensie-organisatie. Vanaf 1999 is voor de verantwoording van het gevoerde bedrijfsvoeringsproces in de Toprapportage een door DGFC ontwikkeld format verplicht gesteld, dat jaarlijks in een aanschrijving van de SG wordt geactualiseerd.
Onder meer vindt wekelijks in het Politiek Beraad overleg plaats tussen de minister en de vertegenwoordigers van de defensie-onderdelen (bevelhebbers en directeuren).
Naar aanleiding van de door de Algemene Rekenkamer geconstateerde (ernstige) onvolkomenheden in zowel financieel beheer als materieelbeheer bij vrijwel alle Defensie-onderdelen gedurende een reeks van jaren, zegde de minister van Defensie in juni 2001 aan de Tweede Kamer toe de verbeteringen in financieel beheer en materieelbeheer als topprioriteit te benoemen. Eind juni 2001 stelde de minister de Taskforce Financieel en Materieelbeheer1 (FIMAB) in, met de opdracht om maatregelen en verbeteractiviteiten te nemen met als eindresultaat een positief oordeel over het financieel en materieelbeheer door de DEFAC en de Algemene Rekenkamer. De taskforce heeft eisen geformuleerd waaraan het financieel en materieelbeheer van de Defensie-onderdelen ten minste moet voldoen. In het kader van zijn toezichthoudende taak ontwikkelde DFEZ de Monitor Financieel Beheer. Voor het meten van de kwaliteit van het financieel beheer en de administratieve discipline stelde DFEZ voor de diverse verbetertrajecten de zogenaamde Topprioriteiten vast.
De controllers bij de Defensie-onderdelen en de daaronder vallende onderzoeksafdelingen spelen een centrale rol bij het opstellen van de FIMAB rapportages. De sectie Audits houdt toezicht op de betrouwbaarheid van informatie afkomstig van de verschillende resultaat verantwoordelijke eenheden (RVE'en), voert reviews uit en ondersteunt deze rve'en wanneer hier aanleiding toe is. DEFAC beoordeelt de opgestelde FIMAB rapportages en verricht controles op de juistheid van de verantwoording.
De werking van het systeem van sturing en toezicht
DGFC en de DFEZ steunen voor hun informatievoorziening in belangrijke mate op informatie die de bevelhebbers en controllers van de Defensie-onderdelen leveren.
DEFAC en DFEZ constateerden eind 2001 dat de meeste ernstige onvolkomenheden waren weggenomen. De taskforce FIMAB is om die reden begin 2002 opgeheven, waarna de taken zijn ondergebracht bij het Audit Committee.1 In dit Audit Committee, dat tenminste vier maal per jaar bijeenkomt, is de bespreking van de FIMAB rapportages een vast agendapunt. In verband met de bijzondere controlesituatie bij de KMar is in 2002 tevens het zogenaamde FIMAB-overleg KMar gevoerd, waaraan behalve DFEZ en de DEFAC, tevens vertegenwoordigers van de DAR en de Algemene Rekenkamer hebben deelgenomen. In deze overleggen werden de voortgang in het verbeterproces en de geactualiseerde verbeterplannen besproken.
De FIMAB rapportages zijn primair gericht op het wegwerken van acute achterstanden en knelpunten, maar geven geen totaalbeeld van het bedrijfsvoeringsproces.
De Algemene Rekenkamer heeft over 2002 vastgesteld dat de (verbijzonderde) interne controle bij de KL, de KLu en de KMar niet tijdig en actueel was, danwel slechts beperkt werd ingevuld. In de paragrafen 3.5.5, 3.5.6 en 3.5.7 van dit rapport gaat de Algemene Rekenkamer hier nader op in.
De Algemene Rekenkamer acht interne controle een belangrijk instrument voor het tijdig signaleren en corrigeren van (structurele) onvolkomenheden in het bedrijfsvoeringsproces. Daarom vindt zij een goede sturing en toezicht op de goede uitvoering van de interne controle bij de Defensie-onderdelen van groot belang. In de huidige visie op de bedrijfsvoering is sturing en toezicht de verantwoordelijkheid van het desbetreffende Defensie-onderdeel. Deze verantwoordelijkheid betreft echter een gedelegeerde verantwoordelijkheid waarbij de minister eindverantwoordelijke blijft. In dit licht dient naar de mening van de Algemene Rekenkamer op centraal niveau DGFC erop toe te zien dat het proces van sturing en toezicht (interne controle) bij de Defensie-onderdelen tijdig plaatsvindt.
In 2002 heeft de minister van Defensie een voorstel bij de Tweede Kamer ingediend voor een reorganisatie van het ministerie waarmee inhoud wordt gegeven aan het Strategisch Akkoord door middel van een bestuursvernieuwing die uitgaat van een herstructurering en verkleining van de staven en het nemen van vergaande doelmatigheidsmaatregelen bij de ondersteunende diensten. Hiertoe is inmiddels door de projectgroep Samson een masterplan ontwikkeld dat onder verantwoordelijkheid van de SG en de Chef Defensiestaf (CDS) zal worden uitgevoerd. In een brief van 8 november 2002 heeft de minister de Tweede Kamer geïnformeerd over de hoofdlijnen van wat de verschillende maatregelen inhouden en welke doelen worden beoogd. Uitgangspunt bij de reorganisatie is scheiding van beleid, beheer, uitvoering en toezicht. Beheerstaken worden, waar dit mogelijk en zinvol is, samengebracht in organisatieonderdelen die op afstand staan van het beleid, de zogenoemde «shared services». De verantwoordelijkheid voor de uitvoerende operationele taken wordt zo laag mogelijk in de organisatie gelegd. De centrale organisatie is hierbij een toezichtsrol toebedeeld.
In de uitwerking worden tevens de in verband met de door het kabinet in het Strategisch Akkoord aan Defensie opgelegde efficiencytaakstelling aanzienlijk te bezuinigen op personele en materiële uitgaven, verwerkt.
Tot de kerntaken van de Centrale Organisatie van het Ministerie van Defensie behoren na de reorganisatie de integrale beleidsontwikkeling en planning, de planintegratie en harmonisatie alsmede het toezicht. Het departement streeft ernaar de reorganisatie in 2006 af te ronden. De gedetailleerde uitwerking van de voorgenomen reorganisatie wordt medio 2003 verwacht. Met de doorvoering van de centralisatie en integratie van beleid- en planvorming beoogt Defensie tevens de door het kabinet opgelegde efficiency en volumekortingen te realiseren.
In dit proces van bestuursvernieuwing is naar de mening van de Algemene Rekenkamer een belangrijke rol weggelegd voor DGFC, die als concerncontroller een bijdrage kan leveren aan een betere samenwerking in de beleidsuitvoering door de defensie-onderdelen, door hiervoor naast het reeds bestaande systeem van sturing en toezicht voor de bedrijfsvoering, tevens een systeem voor managementcontrol te ontwikkelen. Met de reorganisatie kan Defensie naar verwachting in de toekomst dan tevens beter inspelen op de eisen die worden gesteld aan de verantwoording, die meer prestatiegericht zal worden.
De Algemene Rekenkamer concludeert dat DGFC en daarbinnen DFEZ de laatste jaren veel inspanningen hebben verricht om de bedrijfsvoering van Defensie op orde te brengen. Voor een adequaat toezicht is een systeem van monitoring opgezet en zijn formats ontwikkeld voor de verantwoordingsdocumenten, die in het kader van die monitor geregeld op centraal niveau worden besproken, onder meer in het Audit Comité en het Politiek Beraad.
De Algemene Rekenkamer acht interne controle een belangrijk instrument voor het tijdig signaleren en corrigeren van (structurele) onvolkomenheden in het bedrijfsvoeringsproces. Daarom vindt zij een goede sturing en toezicht op de goede uitvoering van de interne controle bij de Defensie-onderdelen van groot belang. Hiervoor is niet alleen de desbetreffende bevelhebber of directeur verantwoordelijk, maar ook de centrale organisatie in het licht van de eindverantwoordelijkheid die de departementsleiding voor de uitvoering van het beleid heeft.
Voorts is de Algemene Rekenkamer van mening dat voor de verdere ontwikkeling van de bedrijfsvoering bij Defensie het van belang is dat DGFC een belangrijke bijdrage levert aan het verder ontwikkelen van een management control systeem en, meer dan thans het geval is, de kaders aangeeft waarbinnen de Defensie-onderdelen hun sturings- en toezichtstructuur dienen uit te werken en uit te voeren.
Het samenbrengen van decentrale organisatie-onderdelen naar centrale beheersorganisaties, de «shared services», vereist juist op centraal niveau, bij DGFC, voldoende expertise en capaciteit.
Over 2001 stelde de Algemene Rekenkamer bij de Centrale Organisatie (CO) geen noemenswaardige onvolkomenheden vast. Wel vroeg zij de aandacht voor de volgende punten:
• Het nog niet op alle punten in het verplichtingenbeheer voldoen aan de vereisten, met name het tijdig vastleggen van de verplichtingen in de verplichtingenadministratie.
• Het ontbreken van de benodigde aandacht van het lijnmanagement voor financieel beheer aangelegenheden, waardoor achteraf voortdurend correcties in de financiële administratie dienen te worden aangebracht. Het betrof onder meer het niet naleven van de voorwaarden voor het vastleggen van verplichtingen en het niet (tijdig) goedkeuren van behoeftestellingen.
• De beperkte uitgevoerde operational audits in omvang en diepgang door een te geringe personele bezetting bij Bureau Interne Controle en Auditing (BICA). Een deel van de geplande financial audits kon worden uitgevoerd door inhuur van capaciteit.
• Het naleven van de procedure van de verwerking van ontvangsten, met name het risico op vervuiling van de debiteurenadministratie en de periodieke analyse van de saldi op derdenrekeningen.
Over 2002 stelt de Algemene Rekenkamer bij de Centrale Organisatie een ordelijk financieel beheer vast. Op onderdelen behoeft het financieel beheer evenwel nog een verdere verbetering.
Zo heeft DEFAC ook in 2002 vastgesteld dat voor ongeveer 5% van de verplichtingen geen tijdige vastlegging plaatsvond in de Geïntegreerde Verplichtingen Kas Kosten Administratie (GVKKA) voor contracten met een clausule voor stilzwijgende verlenging. Voorts zijn voor vier raamcontracten met een totaalbedrag van ca. € 1 miljoen de verplichtingen niet op het juiste dienstjaar geboekt.
Ook werd de procedure «voorafgaande financiële toetsing» niet door alle budgethouders nageleefd en werden dossiers ten onrechte pas achteraf voor toetsing aangeboden. De kwaliteit van de dossiers van zowel de verplichtingen als de uitgaven voldeed eveneens niet altijd aan de daaraan te stellen eisen.
Het ministerie heeft in 2002 diverse verbeteringen in de werking van de auditfunctie op het gebied van de aanpak van de audits, de verbreding van de controles en de verhoging van de kwaliteit aangebracht. In 2002 waren de controles meer gebaseerd op thema's die het ministerie selecteerde op basis van risico-analyse en voerde het eigen personeel financial audits uit. Het personeel volgde opleidingen, waardoor de kwaliteit van audits verbeterde, doch kon tegelijkertijd een deel van de geplande audits niet uitvoeren omdat de capaciteit werd ingezet voor de ondersteuning van de KMar om daar het financieel- en materieel beheer in 2002 op orde te krijgen. Nu het financieel beheer bij de KMar voor een belangrijk deel op orde is, wordt geen groot beroep meer gedaan op deze capaciteit, zodat voor 2003 de verwachting is dat de geplande financial audits volledig uitgevoerd kunnen worden.
Het ministerie wikkelde de voorschotten niet altijd correct af, met name die voor de regeling Ziektekostenvoorziening Defensie. Zo is een bedrag van € 79,1 miljoen niet afgewikkeld aangezien de desbetreffende accountantsverklaringen van de uitvoerende instantie niet tijdig zijn ontvangen. Voorts heeft het ministerie in 2002 facturen niet altijd op tijd betaald, oplopend tot soms wel negen maanden. Ook de aangifte en afdracht van BTW en invoerrechten bij met name verwervingen voor Militaire Inlichtingen en Veiligheidsdienst (MIVD) hebben niet altijd tijdig en volledig plaatsgevonden.
De Algemene Rekenkamer concludeert dat ook voor 2002 sprake is van een ordelijk financieel beheer. Aan de verdere verbetering van het verplichtingenbeheer en de voorschotbewaking is echter in 2002 onvoldoende invulling gegeven. De Algemene Rekenkamer vraagt voor 2003 wederom nadrukkelijk bijzondere aandacht voor zowel het verplichtingenproces en -beheer als voor het bewaken van voorschotten.
De Algemene Rekenkamer stelde in 2001 vast dat de in 2000 geconstateerde ernstige onvolkomenheden in het materieelbeheer van de CO waren weggenomen en dat het materieelbeheer bij de CO in 2001 over het algemeen voldeed aan de te stellen eisen.
DEFAC heeft in 2002 onderzoek uitgevoerd naar de werking van een aantal in 2001 genomen verbetermaatregelen. De dienst heeft daarbij vastgesteld dat het materieelbeheer bij de Centrale Organisatie ordelijk en controleerbaar is. Wel vraagt zij nog aandacht voor het volledig uitvoeren van de cijferbeoordelingen door de organisatie en met name bij de Militaire Inlichtingen en Veiligheidsdienst.
De Algemene Rekenkamer stelt vast dat bij de Centrale Organisatie ook in 2002 sprake is van een ordelijk materieelbeheer.
De Algemene Rekenkamer heeft vastgesteld dat er bij de Koninklijke Marine (KM) over 2001 sprake was van een ordelijk financieel beheer.
De belangrijkste in 2001 door de Algemene Rekenkamer vastgestelde onvolkomenheden in het financieel beheer waren:
• Het niet altijd naleven van de Europese aanbestedingsregels;
• de verificatieprocedure;
• het verplichtingenbeheer.
Evenals de voorgaande jaren is bij de KM over 2002 in opzet, bestaan en werking sprake van een ordelijk financieel beheer. Voor de resterende onvolkomenheden in het financieel beheer en materieelbeheer heeft de KM een verbeterplan opgesteld, en nader uitgewerkt in lokale verbeterplannen.
De Algemene Rekenkamer stelt wel vast dat de KM in 2002 de verplichtingen niet altijd juist en tijdig in de GVKKA vastlegde.
In 2002 heeft de KM maatregelen getroffen om de toepassing van Europese aanbestedingsregels te verbeteren. Zo heeft de KM beter gemotiveerd aangegeven al dan niet Europees aan te besteden, heeft er een structurele controle plaatsgevonden op deze motivering en is er een voortgangsbewaking doorgevoerd op publicatie van gunning achteraf.
Bij de KM is desondanks in 2002 vier keer de Europese aanbestedingsprocedure niet juist nageleefd. In twee van deze gevallen is het verwervingsproces niet door de KM zelf uitgevoerd.
Evenals de voorgaande jaren is bij de KM over 2002 sprake van een ordelijk financieel beheer. De Algemene Rekenkamer beveelt aan om de kwaliteit van het financieel beheer op het gebied van het verplichtingenbeheer en het naleven van de Europese aanbestedingsrichtlijnen verder te verbeteren. Ook zal de KM met andere Defensie-onderdelen goede afspraken moeten maken in geval deze namens de KM het verwervingsproces uitvoeren.
De Algemene Rekenkamer stelde over 2001 vast dat bij de KM over het algemeen sprake was van een ordelijk materieelbeheer. Wel concludeerde zij dat nog niet alle verbetermaatregelen over 2000 waren geïmplementeerd en dat de maatregelen van interne controle rondom het Voorraadadministratiesysteem nog niet waren gerealiseerd.
Het Marinebedrijf (MB) had in 2001 nog geen ordelijke beheeradministratie van niet-magazijngoederen en het inventarisbeheer bij het MB vormde een aandachtspunt.
De onvolkomenheden in de beheersadministratie van de niet-magazijngoederen bij het MB zijn per 1 december 2002 opgeheven. Wel bestaan nog altijd administratieve en voorraadverschillen in ondermeer de administratie van munitie. Ook ontbreekt er nog een actuele risico-analyse om vast te stellen welke delen van de voorraad met voorrang dienen te worden geïnventariseerd en een monitor op de uitvoering hiervan ten aanzien van het materieelbeheer bij de Resultaat Verantwoordelijke Eenheden (RVE'n).
Er is bij de KM over 2002 sprake van een ordelijk materieelbeheer, met uitzondering van de beheersadministratie van de niet-magazijngoederen bij het Marinebedrijf. Deze onvolkomenheid is vanaf 1 december 2002 opgeheven, zodat er ultimo 2002 sprake is van ordelijk materieelbeheer bij de KM.
De geconstateerde onvolkomenheden in de administratieve en de voorraadverschillen over 2001 zijn in 2002 nog niet geheel weggenomen. De Algemene Rekenkamer zal in haar rechtmatigheidsonderzoek over 2003 nagaan of de nog bestaande onvolkomenheden zijn weggewerkt.
3.5.5 Koninklijke Landmacht (KL)
Bij de KL was over 2001 in het algemeen, met name vanaf het tweede halfjaar, sprake van ordelijk financieel beheer.
Ultimo 2001 stelde de Algemene Rekenkamer nog de volgende (structurele) onvolkomenheden vast:
• voor een aanzienlijk aantal contracten waren de verplichtingen niet tijdig vastgelegd;
• de bureaus verificatie beschikten niet in alle gevallen over de benodigde bescheiden zoals contracten, bestelorders en prijs- en tarieflijsten om hun functie goed uit te kunnen oefenen;
• de analyse van balansrekeningen was gebrekkig; saldi van vorderingen en derdenrekeningen werden slechts voor een deel geanalyseerd.
Evenals over 2001 heeft de KL in 2002 voor de verdere verbetering van het financieel beheer een verbeterplan gehanteerd. Behalve de ultimo 2001 nog bestaande knelpunten, heeft het ministerie er nieuwe actiepunten aan toegevoegd naar aanleiding van de controlebevindingen van DEFAC over het eerste halfjaar van 2002. Een punt is het beheersbaar maken van het proces van de individuele orderbehandeling (Order management Systeem) bij het Landelijk Bevoorradingsbedrijf Koninklijke Landmacht (LBBKL). LBBKL behandelt orders niet altijd op de juiste wijze met als gevolg veel ruilingen en weer naleveringen.
De Algemene Rekenkamer stelt vast dat in het verbeterplan over 2002 de verplichtingenproblematiek niet als een verbeterpunt is opgenomen, terwijl zij op dit punt in 2001 onvolkomenheden vaststelde. Wel heeft de directeur Control KL namens de Bevelhebber der Landstrijdkrachten (BLS) de vastlegging, bijstelling en bewaking van verplichtingen als een nog openstaand actiepunt aangegeven in een brief van 2 juli 2002 aan de ondercommandanten van de BLS. De Algemene Rekenkamer stelt vast dat uit de rapportages van de Afdeling Beleidsevaluatie en Audits (LAS/BEAU) aan het Audit Comité over de realisatie van het verbeterplan financieel beheer evenwel niet duidelijk blijkt wat de aard en omvang van de problematiek van de verplichtingen is. Hierdoor is prioriteitstelling met bijbehorend tijdpad van de verbeterpunten niet vast te stellen.
Door een te beknopte voortgangsrapportage heeft het Audit Committee onvoldoende inzicht in de aard en zwaarte van de (rest)problematiek ten behoeve van de juiste weging van het verdere verbetertraject.
De KL heeft de problemen bij de verplichtingen in 2001 maar gedeeltelijk opgelost. DEFAC merkt de bewaking van openstaande verplichtingen nog als aandachtspunt aan. Bij de KL heeft de Algemene Rekenkamer over 2002 een bedrag van € 73,5 miljoen aan fouten en onzekerheden in het verplichtingenbeheer vastgesteld, waardoor de artikel-tolerantie zeer fors werd overschreden.
De Algemene Rekenkamer stelt vast dat de meeste actiepunten bij de Landmachtstaf (LAS) ultimo 2002 zijn opgelost. Van de grotere knelpunten waar zich al jaren hardnekkige onvolkomenheden voordoen, staan er echter nog zeven open, waaronder de controle op derdenfondsen en analyse van derdenrekeningen. Inmiddels is al wel een van de onvolkomenheden opgelost door in de Leidraad Realisatie-memorandum de verplichting op te nemen tot het opstellen van de zogenoemde conversie blauwdruk om risico's bij reorganisatie tegen te gaan.
Bij het Betaal Service Centrum (BSC), het «centrale betaalkantoor» van diverse Resultaat Verantwoordelijke Eenheden (RVE'en) binnen het Nationaal Commando (NATCO), constateert de Algemene Rekenkamer weliswaar een ordelijk betalingsverkeer, maar in 2002 heeft het wel eens ontbroken aan de tijdige, volledige en juiste informatie door de RVE'en, die nodig is voor een adequaat betalingsverkeer. Het is van belang dat de kwaliteit en het kennis- en ervaringsniveau van het verificatiepersoneel bij het BSC goed op peil wordt gehouden en dat de RVE-commandanten voldoende invulling geven aan hun verantwoordelijkheid voor de correcte aanlevering van alle door het BSC benodigde documenten.
Tenslotte stelt de Algemene Rekenkamer nog de volgende onvolkomenheden vast. Bij de geneeskundige ontvangsten bestaan door ondermeer onvoldoende registratie van de verrichtingen, onvolkomenheden in de voorraadadministratie en een gebrekkige functiescheiding, onvoldoende waarborgen voor de volledigheid van de ontvangsten. Bij de Voedings- en Kantine (VOKA) productgroepen is al een aantal jaren sprake van onvolkomenheden in het naleven van de procedures. Bij de beschikkingsbevoegdheden met betrekking tot bezoldiging tenslotte zijn de mandaatbeschikkingen en handtekeningenregisters niet aanwezig of niet meer actueel.
De Algemene Rekenkamer stelt vast dat in 2002 bij de KL sprake is van een ordelijk financieel beheer. Wel tekent zij hierbij aan dat als gevolg van fouten in het verplichtingenbeheer de deugdelijke weergave van de verplichtingen in het geding is, als gevolg waarvan de Algemene Rekenkamer een zeer forse overschrijding van de tolerantiegrens vaststelt.
Zij concludeert dat de problemen bij de verplichtingen in 2002 nog maar gedeeltelijk zijn opgelost en dringt erop aan om in het verbeterplan alle belangrijke knelpunten op te nemen.
De Algemene Rekenkamer beveelt aan om in de voortgangsrapportage aan het Audit Committee per knelpunt een inleiding, bron, actiehouder, (te ontplooien) activiteiten en tijdschema van afhandeling op te nemen. Voorts dienen op korte termijn de nog bestaande oude restproblemen te worden opgelost.
Het BSC heeft een belangrijke bijdrage geleverd aan de verbetering van de kwaliteit van het financieel beheer binnen het ressort NATCO. Wel beveelt de Algemene Rekenkamer aan de samenwerking tussen het BSC, de RVE-commandanten en de controller NATCO te intensiveren, ter verbetering van de bedrijfsvoering binnen de betrokken RVE'en, alsmede ter verdere verbetering van het financieel beheer binnen NATCO.
Bij de KL was over 2001 geen sprake van een voldoende ordelijk materieelbeheer, met name bij de Eerste Divisie en bij het Nationaal Commando (NATCO), waar grote voorraden defensiematerieel (kleding, wapens etc.) aanwezig zijn. Zo was ultimo 2001 de regelgeving ten aanzien van het materieelbeheer niet actueel, was de handhaving van procedures rondom het wapenbeheer gebrekkig, schoot het materieelbeheer van uitgezonden eenheden tekort en ontbrak het aan een toereikende analyse en verwerking van geconstateerde verschillen in de beheersregistratie.
In 2002 heeft de KL de operatie materieelbeheer nieuwe stijl (MBNS) verder uitgevoerd. Eén categorie van het materieelbeheer, te weten de centrale voorraden, vormt geen onderdeel van de MBNS-operatie. Deze operatie betreft het in stappen doorvoeren van een groot aantal verbeteringen voor het materieelbeheer bij de KL-organisatie, bij de in totaal 31 decentrale eenheden van de KL. Uiterlijk in oktober 2002 dienden de verbeteringen geïmplementeerd te zijn. Deze planning is echter bijgesteld naar 31 december 2002, nadat bleek dat eind september 2002 van de 31 eenheden slechts 2 eenheden volledig en 5 eenheden grotendeels, maar nog niet volledig gereed waren met de implementatie.
Ultimo 2002 zijn er volgens de Afdeling Beleidsevaluaties en Audits (LAS/BEAU) 14 eenheden volledig en 11 goeddeels gereed met de implementatie.
De Algemene Rekenkamer stelt vast dat het materieelbeheer voor de 11e Luchtmobiele Brigade (11 LMB) ultimo 2002 over het algemeen ordelijk en controleerbaar is. Wel is er sprake geweest van een moeizaam verlopen verbetertraject, waarbij de deadline voor de implementatie van het MBNS diverse malen is opgeschoven.
LAS/BEAU heeft de implementatie van het MBNS op juistheid en tijdigheid getoetst, waarna DEFAC vervolgens reviews op deze afloopcontroles heeft verricht. DEFAC heeft over 2002 geoordeeld dat de implementatie van het MBNS bij zeven eenheden onvoldoende is gevorderd. Drie van deze onderdelen beschikken over relatief veel materieel; tezamen vertegenwoordigt het materieel bij deze drie eenheden van de Eerste Divisie meer dan de helft van het totale KL-materieel. De vertraging in de implementatie bij de divisie-eenheden is deels terug te voeren op uitzendingen en reorganisaties, hetgeen vanwege de intensieve goederenbeweging hoge eisen stelt aan de administratieve afhandeling en de interne controles. Naar de mening van de Algemene Rekenkamer zou de KL een op deze uitzendingen afgestemde administratieve organisatie en interne controle moeten ontwikkelen; vooral gezien het structurele karakter ervan.
De Algemene Rekenkamer stelt over 2002 vast dat bij het Kleding- en Persoonsgebonden Uitrustingsbedrijf (KPU) de orderafhandeling nog onvoldoende wordt beheerst. Zo is de goederenstroom c.q. het orderverloop onvoldoende inzichtelijk en is de volledige en juiste facturering aan militair personeel niet gewaarborgd. Knelpunten in de bedrijfsvoering van het KPU vormen de zogenaamde naleveringen voor goederen die niet in voorraad zijn en de lange doorlooptijden van ruilingen.
De voorraden worden jaarlijks steekproefsgewijs geteld. In principe wordt 5% van de artikelen door het KPU geteld, zodat alle artikelen eens in de 20 jaar worden geïnventariseerd. De Algemene Rekenkamer stelde vast dat als gevolg van een ontoereikende personele capaciteit over 2002 slechts 2,3% van de artikelen is geteld in plaats van de geplande 5%. Naar de mening van de Algemene Rekenkamer dient het KPU het telpercentage te bepalen aan de hand van de resultaten van eerdere tellingen en de analyse van geconstateerde verschillen. Op grond van een risico-analyse kan het KPU op deze wijze een verantwoord telpercentage vaststellen en jaarlijks bepalen welk deel van het assortiment moet worden geteld.
De Algemene Rekenkamer stelt tevens vast dat bij het KPU-bedrijf het geautomatiseerde Order Management Systeem (OMS) vervuilde en gedateerde gegevens bevat, waardoor in onvoldoende mate een betrouwbare orderafhandeling en een blijvende integriteit van de OMS database zijn gewaarborgd. De vervuiling van het systeem is onder meer veroorzaakt door het versneld sluiten van de kledinguitgiftepunten KL in het verleden, waarbij oude gegevens ongecontroleerd in het OMS zijn opgenomen.
Inmiddels is als een maatregel van verbetering van de orderafhandeling per 1 december 2002 het Centraal Kleedpunt Utrecht (CKU) opgericht. Het CKU moet op termijn leiden tot het sneller en juist afhandelen van de bestellingen die de defensie-onderdelen plaatsen. Nu is nog altijd sprake van lange levertijden voor bestelde kleding en wordt ook niet altijd het bestelde geleverd waardoor weer ruiling/nalevering moet plaatsvinden.
De Algemene Rekenkamer stelt vast, over geheel 2002 genomen, dat er bij de KL geen sprake was van een ordelijk materieelbeheer. Door verbetering in de loop van 2002 was evenwel ultimo 2002 sprake van een ordelijk materieelbeheer, echter met uitzondering van zeven eenheden. Nog altijd is met name bij de Eerste Divisie (DGC en twee Gemechaniseerde Brigades) en NATCO het MBNS niet volledig toereikend geïmplementeerd. De vertraging in de implementatie bij de divisie-eenheden is deels terug te voeren op uitzendingen en reorganisaties. Naar de mening van de Algemene Rekenkamer zou mede gezien het structurele karakter hiervan, voor de gevolgen op de goederenbewegingen in een hierop afgestemde administratieve organisatie en interne controle moeten worden voorzien.
Ten aanzien van het KPU-bedrijf stelt de Algemene Rekenkamer vast dat over 2002 slechts beperkt verbeteringen zijn bereikt. Nog altijd stelt zij onvolkomenheden vast in met name het systeem van orderafhandeling, de voorraadopname en het geautomatiseerde systeem OMS. Op grond hiervan stelt de Algemene Rekenkamer vast dat over 2002 er bij het KPU-bedrijf sprake is van een onordelijk materieelbeheer.
De auditfunctie vormt een belangrijk onderdeel binnen de planning & controlcyclus. Op centraal niveau is Landmachtstaf/Afdeling Beleidsevaluatie en Audits (LAS/BEAU) onder meer belast met de verbijzonderde interne controle in de vorm van bedrijfsvoerings- en financial audits.
In overleg met de bevelhebber heeft LAS/BEAU zijn controlecapaciteit over 2002 hoofdzakelijk aangewend voor audits op de implementatie van MBNS. De Algemene Rekenkamer stelt vast dat over 2002 LAS/BEAU hierdoor zijn deeltaak toezicht op decentrale controle-organen, evenals voorgaande jaren overigens, niet conform het auditplan KL heeft uitgevoerd. De centrale BEAU-eenheden bij de ressorts, op hun beurt, hebben evenmin de toezichttaken over 2002 uitgevoerd als gevolg van onderbezetting. Ook zag de LAS/BEAU door deze gewijzigde prioriteitsstelling in de werkzaamheden geen kans om een handboek Financiële Audits KL voor de decentrale eenheden te realiseren, zoals wel (al vanaf 1998) in de planning was opgenomen.
De Algemene Rekenkamer constateert dat de audit-capaciteit onvoldoende is gebleken om het auditjaarplan 2002 volledig uit te voeren. Het ressort Eerste Divisie heeft hier voor alle daartoe behorende eenheden één of meerdere keren melding van gemaakt.
Verder blijkt dat ook in 2002 niet kon worden voorzien in de opleidingsbehoefte bij enkele van de bezochte BEAU-afdelingen. Alhoewel LAS/BEAU kennis nam van problemen op dit gebied, bracht zij niet systematisch de opleidingsproblematiek in kaart, met het oog op het zichtbaar maken van de (structurele) oorzaken en het verstrekken van aanbevelingen ter verbetering aan het management.
De Algemene Rekenkamer concludeert dat de DEFAC niet zonder meer kan steunen op de controleresultaten van de decentrale eenheden. Dit komt omdat LAS/BEAU niet heeft vastgesteld of deze interne controles juist werden uitgevoerd. Daarbij komt dat deze decentrale eenheden voor de inrichting en uitvoering van hun controles niet beschikken over een herzien handboek Financiële Audits. De invoering van dit handboek, waarvan de ontwikkeling al eerder was vertraagd, is ook in 2002 door LAS/BEAU niet tot stand gebracht.
De Algemene Rekenkamer concludeert dat bemensing en vaktechnische opleiding bij de decentrale controle-organen nog steeds punten van zorg zijn. Tot nu toe is de problematiek nog niet op gestructureerde wijze inzichtelijk gemaakt. LAS/BEAU zou hieraan voorrang moeten geven.
3.5.6 Koninklijke Luchtmacht (KLu)
De KLu heeft grote inspanningen geleverd waardoor ultimo 2001 sprake was van een ordelijk financieel beheer dat voldeed aan de minimaal in de verbeterplannen gestelde eisen. Wel constateerde de Algemene Rekenkamer in haar vervolg bezwaaronderzoek over 2001 dat volgende aspecten van het financieel beheer nog nadrukkelijk de aandacht behoeven:
• de kwaliteit van interne controle en verificatie op decentraal niveau;
• de beheersing van de afwikkeling van de voorschotten van de Foreign Military Sales Cases (FMS-cases);
• het verplichtingenbeheer.
Met betrekking tot de werking van de verificatiefunctie heeft de Algemene Rekenkamer nog enkele bedenkingen. Dit heeft te maken met onderbezetting en onervarenheid van verificateurs. De inmiddels (voor)genomen maatregelen kunnen naar de mening van de Algemene Rekenkamer tot een betere verificatie leiden. Tevens zijn verbeteringen in het verwervingsproces geïnitieerd, gericht op de relatie tussen het betaalproces en de daarvoor liggende behoeftestelling en verwervingsprocessen.
De Algemene Rekenkamer stelt vast dat, alhoewel de beheersing van de voorschotten van de FMS-cases in opzet inmiddels toereikend is, in de praktijk nog niet altijd conform deze opzet wordt gewerkt. Daarnaast is de Algemene Rekenkamer met de DEFAC van mening dat het aan te bevelen is de verificatieplannen waar nodig verder toe te snijden op de specifieke cases en deze zichtbaar te maken.
Tenslotte vraagt de Algemene Rekenkamer aandacht voor de verbeterpunten met betrekking tot de totstandkoming van de financiële verantwoording, het verplichtingenproces en de beheersingsmaatregelen met betrekking tot de ontvangsten.
De Algemene Rekenkamer stelt vast dat, met uitzondering van de interne controle op de juiste betaalbaarstelling van facturen (verificatie), het financieel beheer over het jaar 2002 als ordelijk gekwalificeerd kan worden. Gezien de inmiddels door de KLu getroffen maatregelen is er ultimo 2002 ook met betrekking tot de verificatie sprake van een in opzet ordelijk financieel beheer.
De uitvoering van het verbeterprogramma in 2001 heeft geresulteerd in veel verbeteringen. Ultimo 2001 was een aantal voorgenomen verbetermaatregelen nog niet in voldoende mate geëffectueerd. Het betrof met name:
• de actualisatie van de beschrijving van de administratieve organisatie bij het Logistiek Centrum Koninklijke Landmacht/Logistieke Divisie Woensdrecht (LCKLu/LDW);
• het oplossen van de voorraadverschillen bij het LCKLu/LDW.
De Algemene Rekenkamer stelt vast dat over het jaar 2002 het materieel beheer bij het LCKLu/LDW niet ordelijk was. Het LCKLu voert vanaf eind 2002 echter verbetermaatregelen systematisch en gestructureerd door. De Algemene Rekenkamer stelt vast dat het materieelbeheer, inclusief de voorgenomen borging, in opzet ultimo februari 2003 toereikend is. De werking zal volgens het LCKLu per 31 december 2003 op orde moeten zijn.
Bij de overige onderdelen binnen de KLu stelt de Algemene Rekenkamer vast dat er sprake is van een achteruitgang, waardoor het materieelbeheer in totaliteit verslechterd is. De oorzaken van deze achteruitgang zijn gelegen in achterstanden bij (de analyse van) het Materieel Administratie Systeem (MAS) en voorraadinspecties en in de per ultimo 2002 op te stellen risico-analyses. Daarnaast zijn er bij meerdere onderdelen omissies in de administratieve organisatie voor wapenen munitiebeheer geconstateerd.
De Algemene Rekenkamer stelt vast dat bij de KLu over 2002 sprake is van een ordelijk materieelbeheer met uitzondering van het LCKLu/LDW.
Zij is met de DEFAC van oordeel dat, zeker nu er bij het LCKLu een duidelijke vooruitgang in het materieelbeheer geconstateerd is, het een zorgelijke ontwikkeling is, dat bij de andere onderdelen sprake is van een achteruitgang waardoor het materieel beheer in totaliteit verslechterd is.
De Algemene Rekenkamer zal in haar rechtmatigheidsonderzoek 2003 de werking bij het LCKLu toetsen.
De Algemene Rekenkamer constateerde in haar vervolg bezwaaronderzoek over 2001 dat de kwaliteit van interne controle met name op decentraal niveau nog de nodige aandacht behoefte.
De Algemene Rekenkamer stelt vast dat de interne controle binnen de KLu, mede als gevolg van capaciteitsproblemen en het niet actueel zijn van controles, in het eerste half jaar van 2002 niet toereikend was. Hierdoor is een goede beheersing van processen niet of te laat gerealiseerd en ontvangt het management signalen over (structurele) onvolkomenheden niet of te laat waardoor ook de bijsturing niet of te laat plaatsvindt.
Inmiddels gaf de Secretaris-Generaal van het ministerie al wel aan dat hij in het bijzonder zal toezien op de actualiteit en relevantie van de controles en tijdige terugkoppeling van controleresultaten aan het betrokken management. Deze beweging is in de tweede helft van 2002 reeds in gang gezet en grotendeels geëffectueerd, aldus de Secretaris-Generaal.
Naar de mening van de Algemene Rekenkamer dient de interne controle meer ingebed te worden in het proces van bedrijfsvoering, om fouten eerder te herstellen en structurele onvolkomenheden eerder te onderkennen.
3.5.7 Koninklijke Marechaussee (KMar)
Over 2001 constateerde de Algemene Rekenkamer dat bij de Koninklijke Marechaussee (KMar) nog sprake was van een onordelijk financieel beheer met op onderdelen ernstige kwantitatieve en kwalitatieve onvolkomenheden in het verplichtingenbeheer, de vorderingen en het voorschottenbeheer. De betalingsorganisatie en de analyse van balansrekeningen vormden eveneens zwakke schakels in het beheer.
In reactie op deze bevindingen heeft de minister in 2002 een aantal organisatorische maatregelen getroffen om het verbeterproces te versnellen. Zo is per 2 april 2002 een nieuwe directeur Beleidsvoorbereiding en Beheer aangesteld en zijn waarborgen gecreëerd voor een voldoende personele capaciteit voor het tijdig en juist doorvoeren van de beoogde verbeteringen. Deze concrete drastische verbeteringen en toezeggingen van de minister hebben de Algemene Rekenkamer ertoe gebracht af te zien van haar voornemen om over 2002 een bezwaaronderzoek uit te voeren. Wel heeft zij het verbeterproces op de voet gevolgd en heeft zij bijzondere aandacht besteed aan de wijze waarop de KMar het financieel beheer heeft opgezet en uitgevoerd.
In april 2002 is de werkgroep Financieel en MaterieelBeheer (FIMAB) opgericht om periodiek de voortgang van het verbeterproces bij de KMar te bespreken en waar nodig bij te stellen. In mei 2002 hebben de deelnemers aan de Werkgroep FIMAB het Verbeterplan 2002 FIMAB vastgesteld. De uiteindelijke doelstelling was op 31 december 2002 te komen tot een ordelijk financieel beheer.
De Algemene Rekenkamer stelt vast dat in de loop van 2002 het financieel beheer bij de KMar sterk is verbeterd, en dat er ultimo 2002 sprake is van een minimum van ordelijk financieel beheer. De Algemene Rekenkamer stelt vast dat:
• de diverse acties hebben geleid tot het wegwerken van oude knelpunten zoals de achterstanden in het verwerken van facturen en vorderingen;
• de administratieve organisatie op orde is gebracht;
• de doorgevoerde verbeteringen in de inkoopfunctie en verificatie een bijdrage leveren aan de verbetering van het financieel beheer;
• de districten een duidelijke vooruitgang hebben geboekt op het gebied van het rekeningen-, vorderingen- en voorschottenbeheer.
Wel constateert de Algemene Rekenkamer dat de verificatie bij de districten nog beperkt is als gevolg van onvoldoende opleiding en ervaring van de verificateurs. Verder constateert zij dat bij de districten structurele knelpunten voorkomen in de administratieve organisatie en in de interne controlestructuur. Op onderdelen van het bedrijfsproces stelt de DEFAC over 2002 onvolkomenheden vast. Zo stelt DEFAC ondermeer vast dat de KMar verplichtingen (raamcontracten inhuur externe deskundigen) met grote vertragingen vastlegt, behoeftestellingen onvolledig invult en contracten soms voor onbepaalde tijd aangaat. In dit licht acht de Algemene Rekenkamer het van belang dat de KMar de bedrijfsprocessen beter gaat beheersen door een verdere invulling te geven aan de Monitor Financieel Beheer (MFB), het overzichtelijk maken van saldi en het reserveren en verplichten van gelden. Hiertoe zal de KMar de verbeteringen in het financieel beheer in 2003 moeten verankeren in de organisatie.
De Algemene Rekenkamer vraagt in dit kader specifieke aandacht voor:
• het verder optimaliseren van de administratieve organisatie (inclusief de onderhoudsorganisatie) en het op toegankelijke wijze vastleggen hiervan;
• de verantwoordelijkheid voor de verbetering van het bedrijfsvoeringproces en de daarbij behorende interne controle nog nadrukkelijker bij de budgethouders leggen, door in procedures en instructies ook een goede informatievoorziening door de budgethouders aan afdelingen als inkoop en verificatie te waarborgen en op de goede naleving daarvan toe te zien;
• het structureren van de informatievoorziening over de processen ten behoeve van de sturing door de commandant als integraal manager;
• het werven van voldoende gekwalificeerd personeel waardoor een deel van de inhuur kan worden vervangen door vast personeel. Versterking van de interne controle in het licht van de toenemende vraag naar expertise op dit gebied vanwege bedrijfsvoeringsonderzoeken in het kader Van Beleidsbegroting Tot Beleidsverantwoording (VBTB).
Inmiddels gaf de Secretaris-Generaal in dit kader al wel aan, zowel op centraal als decentraal niveau de administratieve organisatie van de processen financieel beheer en de vulling van de onderhoudsorganisatie verder te optimaliseren. Verder wil de KMar de doelmatigheidstoets op bestellingen beter zichtbaar maken en aan de hand van dagelijkse overzichten van openstaande facturen toezien op de volledigheid van de financiële dossiers en het tijdig betalen van de facturen. De KMar gaat de verbijzonderde interne controle extra inzetten op verzoek van de decentrale commandanten. Met het verder implementeren van de MFB op centraal en decentraal niveau in 2003 gaat de KMar de sturing en beheersing van het financieel beheerproces en de hieraan gerelateerde informatievoorziening verbeteren.
In het kader van de realisatie van het Project Reorganisatie Staven in 2003 worden de centrale staf en decentrale staven versterkt en evenredig daaraan wordt de ondersteuning van krijgsmachtdelen afgebouwd. De KMar wil de verbeteringen verankeren, de MFB verder professionaliseren, het bedrijfsvoeringsproces verder verbeteren aan de hand van de baselines, hiervan controlerapporten opstellen en interne verbeterplannen uitvoeren.
De Algemene Rekenkamer stelt vast dat ultimo 2002 sprake is van een (minimum van) ordelijk financieel beheer. Zij benadrukt dat nu de verankering van de genomen en nog te nemen verbetermaatregelen in de organisatie van de KMar moet plaatsvinden en zal hiertoe het verbeterproces blijven volgen.
In 2001 was er sprake van een ordelijk materieelbeheer bij de KMar met uitzondering van de beheers- en bruikleen-administratie, alsmede de analyse en de afhandeling van voorraadverschillen. Deze zijn, conform het verbeterplan FIMAB, in de eerste maanden van 2002 opgelost. In 2002 heeft de KMar een start gemaakt met de ontvlechting van het materieelbeheer van de districten naar de brigades, die uiteindelijk in 2003 zal worden doorgevoerd. Voor deze ontvlechting die wordt begeleid door de Staf KMar, zijn inmiddels plannen van aanpak opgesteld en is een begeleidingsstructuur met ervaren functionarissen opgezet.
De Algemene Rekenkamer stelt vast dat bij de KMar ultimo 2002 sprake is van een ordelijk materieelbeheer. In haar rechtmatigheidsonderzoek over 2003 zal zij het proces en de totstandkoming van de ontvlechting van het materieelbeheer van de districten en de brigades nader onderzoeken.
3.5.8 Defensie Interservice Commando (DICO)
Onvolkomenheden over 2001
De Algemene Rekenkamer constateerde over het jaar 2001 de volgende onvolkomenheden:
• Onvoldoende naleven van Europese aanbestedingsregels (in twee gevallen) door de Dienst Werving en Selectie en geen tijdige vastlegging van verplichtingen;
• Kwalitatief onvoldoende verificatie van facturen bij de Defensie Verkeer- en Vervoerorganisatie (DVVO) en het Medisch Geneeskundig Logistiek Centrum (MGLC).
Evenals over 2001 heeft DICO in 2002 de regels inzake Europese aanbestedingsprocedures niet in alle gevallen juist toegepast. Het betreft een contractverlenging, welke opnieuw had moeten worden aanbesteed en drie gevallen waarin het Bureau voor officiële publicaties van de Europese Unie in Luxemburg te laat in kennis is gesteld van de aankondiging van de geplaatste opdrachten. Volgens het Verbeterplan DICO 2002–2003 zou DICO in 2002 een inventarisatie van de lopende contracten uitvoeren teneinde inzicht te krijgen in alle reeds geplande verwervingen die de Europese Aanbestedingsgrens overschrijden.
In 2002 zijn de verplichtingen tijdig vastgelegd. Over 2002 was wel nog steeds sprake van een kwalitatief onvoldoende verificatie van facturen bij DVVO. Op facturen van twee bedrijven waarmee raamovereenkomsten zijn gesloten voor de afroep van personenauto's en touringcars, vond bij het ene bedrijf onvoldoende verificatie en bij het andere bedrijf in het geheel geen verificatie van de ingediende facturen plaats.
De verrekeningen van geregistreerde artikelen, geharmoniseerd binnen de NATO (NATO Stock Nummer (NSN)-artikelen) met de defensie-onderdelen vonden plaats aan de hand van de prijs- en hoeveelheidgegevens uit het Centrale Bevoorradingssyteem Koninklijke Landmacht (CVBKL). De leveringen van deze artikelen vinden plaats aan de hand van het Warehouse Management Systeem (WMS). Er blijken echter grote prijsverschillen te bestaan tussen WMS en CVBKL, waardoor niet altijd juist verrekend werd.
De Algemene Rekenkamer stelt vast dat bij DICO over 2002 sprake is van een ordelijk financieel beheer.
De Algemene Rekenkamer beveelt wel aan om de kwaliteit van het financieel beheer op de onderdelen Europese Aanbesteding, verificatie bij DVVO en de verrekeningensystematiek bij MGLC toereikend te verbeteren.
De accountantsdienst heeft over 2002 vastgesteld dat bij alle onderdelen van het Ministerie van Defensie een groot aantal facturen niet binnen de gestelde betalingstermijnen zijn voldaan en dat de betaaltermijn gemiddeld met 23 dagen is overschreden. Tot en met november 2002 heeft dit geen andere consequentie gehad dan dat er eventueel rente en boetes moesten worden betaald.
Voor Defensie in zijn geheel becijferde DEFAC deze rentevergoedingsplicht over 2002 op ca. € 10 mln.
De Secretaris-Generaal gaf aan dat nauwlettender zal moeten worden toegezien op het nakomen van geldende procedures en met DGW&T contractueel vastgelegde afspraken.
Inmiddels heeft DGFC een aanwijzing uitgegeven inzake wettelijke rente bij handelstransacties.
De Algemene Rekenkamer stelde vast dat het materieelbeheer bij DICO aan de te stellen eisen voldeed. Wel was een aandachtspunt de implementatie van het nieuwe materieelbeheersingssysteem.
De Algemene Rekenkamer constateert dat de implementatie van de geautomatiseerde inventarisadministratie geen knelpunt meer is. Wel is de implementatie van de netwerkversie van McMain, het materieelbeheersingssysteem als verbeterpunt opgenomen in het Verbeterplan 2003. Het implementatieplan moet in 2003 nader uitgewerkt en met de gebruikers vastgesteld worden.
Het onderzoek naar de werking van het materieelbeheer van het MGLC gaf als totaalbeeld dat een aantal punten verbeterd dient te worden zoals het uitvoeren van een risico-analyse voor de bevoorradingsgoederen, het opstellen van een verbeterplan voor de verbeterpunten voor apparaatgoederen, het opstellen van een onderhoudsplan voor de te onderhouden bevoorradingsgoederen en de implementatie van het nieuwe materieelbeheersysteem McMain en de overzetting van de gegevens van het materieelbeheersysteem voor de apparaatgoederen naar McMain.
De Algemene Rekenkamer stelt vast dat bij DICO over 2002 sprake is van een ordelijk materieelbeheer. De Algemene Rekenkamer beveelt wel aan het implementatieplan in 2003 nader uit te werken en vast te stellen met de gebruikers.
3.5.9 Vredesoperaties en internationale samenwerking
Door een andere begrotingsindeling zijn de artikelen 09 (uitvoering vredesoperaties) en 11 (internationale samenwerking) in 2002 voor het eerst er in opgenomen. De door de krijgsmachtsdelen gemaakte kosten voor vredesoperaties worden doorberekend op het artikel 09 Uitvoering Vredesoperaties.
Over 2002 heeft de Algemene Rekenkamer vastgesteld dat de Europese aanbestedingsregels niet altijd zijn nageleefd. Het betreft opdrachten voor onderhoud aan materieel dat terugkomt uit het uitzendgebied. Bovendien heeft bij deze opdrachten geen concurrentiestelling en «voorafgaand financiële toetsing» plaatsgevonden. De totstandkoming van deze verplichtingen vond zodoende niet rechtmatig en doelmatig plaats.
Bij de KL heeft de Algemene Rekenkamer over 2002 vastgesteld dat de facturen van één leverancier van verbindingsapparatuur zijn betaald, waarbij voor een bedrag van € 2,5 miljoen geen prestatieverklaring is afgegeven. Ook blijkt dat met deze leverancier overigens al jarenlang geen contract is afgesloten, met als gevolg dat (over die jaren) de gefactureerde prijzen niet konden worden geverifieerd.
In 2002 heeft de KL in overleg met de DEFAC een stappenplan opgesteld om het beheer van de leveringen door deze leverancier te verbeteren. Dit heeft evenwel nog niet geleid tot het afsluiten van een contract met de leverancier en tevens is nog altijd onvoldoende duidelijk of de prestaties zijn geleverd. Het dossier met de desbetreffende (betaalde) facturen, inclusief facturen uit voorgaande jaren voor een bedrag van circa € 14 miljoen, is nog niet afgewikkeld.
Verder heeft de KL in 2002 één factuur inzake vrachtchartervluchten van circa € 2,9 miljoen betaald zonder prestatieverklaring, waardoor de rechtmatigheid van deze betaling nog niet kan worden vastgesteld.
De Algemene Rekenkamer stelt vast dat bij de uitvoering van vredesoperaties over 2002 geen sprake is van ordelijk financieel beheer. Bij het verwervingsproces van vredesoperaties zijn niet in alle gevallen de procedures nageleefd, hetgeen geleid heeft tot fouten in de verplichtingen voor een bedrag van in totaal € 4,4 miljoen, waardoor de artikeltolerantie voor het artikel vredesoperaties beperkt is overschreden (zie ook paragraaf 2.3.3). Zij constateert dat voor het artikel Uitvoering vredesoperaties het financieel beheer niet voldoet aan de te stellen eisen. In haar rechtmatigheidsonderzoek over 2003 zal de Algemene Rekenkamer de desbetreffende dossiers nader onderzoeken.
In de afgelopen jaren maakte de Algemene Rekenkamer over de kwaliteit van het materieelbeheer bij vredesoperaties diverse opmerkingen. Hierop werd in 2002 door de controller CDS een visie voorgelegd, waarin de taakstelling en de verantwoordelijkheden van de Chef Defensiestaf (CDS) en van de krijgsmachtsdelen zijn vastgelegd. De verantwoordelijkheid voor het feitelijk materieelbeheer berust bij de krijgsmachtsdelen. De Algemene Rekenkamer beveelt aan deze visie te formaliseren in een aanwijzing door de CDS en daarna te komen tot aanvullende sturings- en beheersingsmaatregelen, teneinde de beoogde kwaliteit van het materieelbeheer te verbeteren.
De Algemene Rekenkamer stelt vast dat door nog altijd bestaande onvolkomenheden, het materieelbeheer bij vredesoperaties niet op orde is, wel is een eerste stap gezet naar de noodzakelijke invulling van het materieelbeheer bij vredesoperaties. De CDS heeft inmiddels een aanwijzing opgesteld (nr A-31, dd 1 november 2002) waarin richtlijnen worden gegeven voor taken, bevoegdheden en verantwoordelijkheden ten aanzien van de inzet van materieel bij vredesoperaties.
3.5.10 Pensioenen en Uitkeringen 2002
Per 1 januari 2002 heeft Defensie de uitvoering van de pensioenen sociale zekerheidsregelingen volledig uitbesteed aan diverse instanties waaronder het Uitvoeringsinstituut Werknemersverzekeringen (UWV), de Stichting Algemeen Burgerlijk Pensioenfonds (ABP) en de Stichting Loyalis. De kosten voor deze regelingen alsmede de uitvoeringskosten bedragen over 2002 circa € 939 miljoen en zijn verantwoord op beleidsartikel 07 van het jaarverslag.
Het ministerie heeft met de desbetreffende instanties voor de uitvoering van de diverse regelingen contracten afgesloten en controleprotocollen vastgesteld. Tevens zijn afspraken gemaakt voor de review door de DEFAC op de interne accountantsdiensten van deze uitvoeringsorganen.
De Algemene Rekenkamer stelt vast dat de uitvoeringsinstanties die door het ministerie zijn belast met de uitvoering van de diverse pensioen- en sociale zekerheidsregelingen als gevolg van aanloopproblemen, over 2002 in gebreke zijn gebleven om, door middel van een financiële verantwoording met een accountantsverklaring, tijdig verantwoording af te leggen over de uitvoering van de diverse regelingen. Hierdoor kon de DEFAC niet tijdig vaststellen of de betaalde declaraties over 2002 tot een bedrag van € 939 mln. rechtmatig zijn. Deze betalingen zijn in de financiële verantwoording, noodgedwongen, in afwachting van het eindoordeel, voor het hele bedrag verantwoord als (extra comptabele) voorschotten.
De Algemene Rekenkamer concludeert dat de DEFAC, door het ontbreken van een verantwoording inclusief accountantsverklaring van de uitvoerende instanties, niet tijdig kon vaststellen of de betaalde declaraties over 2002 tot een bedrag van € 939 miljoen rechtmatig zijn. Deze bedragen zijn derhalve terecht als (extra comptabele) voorschotten verwerkt in het jaarverslag.
De Algemene Rekenkamer gaat er van uit dat het ministerie adequate maatregelen neemt waardoor deze instanties op zeer korte termijn alsnog de financiële verantwoording over 2002 met de daarbij behorende accountantsverklaringen zullen verstrekken. Tevens dienen dwingende afspraken, inclusief een sanctie bij niet nakomen, te worden gemaakt teneinde er voor zorg te dragen dat de (contractueel) overeengekomen data voor oplevering van de diverse jaarrekeningen in het vervolg ook feitelijk worden gerealiseerd en tevens aansluiten op de datum van uitgifte van de accountantsverklaring bij de financiële verantwoording van Defensie.
Als onderdeel van het rechtmatigheidsonderzoek over 2002 heeft de Algemene Rekenkamer voor haar oordeel over de bedrijfsvoering bij alle departementen onder meer een nader onderzoek naar het contractbeheer uitgevoerd.
Nagegaan is hoe in opzet en werking het contractbeheer voor diensten en leveringen is ingericht. Aan de hand van de resultaten van de interne controles en de accountantscontrole, alsmede een (beperkte) eigen waarneming, is tevens nagegaan hoe over 2002 dit contractbeheer is uitgevoerd. Op basis van eerdere controleresultaten van de accountantsdienst (AD) en een over 2002 uitgevoerde risico-analyse zijn voor een eigen waarneming bij de baten-lastendienst DTO enkele dossiers nader geanalyseerd.
Het Directoraat Generaal Personeel en Materieel (DGPM) heeft voor het Ministerie van Defensie de doelstellingen van het contractbeleid in een Aanwijzing Contractvorming vastgelegd, deze is gebaseerd op de regeling Contractbeheer 1996 van de Minister van Financiën van 20 december 1995. De Defensie-onderdelen hebben elk de beleidsaanwijzingen DGPM verder uitgewerkt in nadere specifieke uitvoeringsaanwijzingen. De taken, verantwoordelijkheden en bevoegdheden in het kader van het aanschaf- en contractbeleid zijn onder meer in het Algemeen Organisatiebesluit Defensie 1992 en in functie- en orgaanbeschrijvingen vastgelegd.
De Centrale Organisatie is binnen de Defensie-organisatie verantwoordelijk voor de beleidsformulering, vaststelling, toetsing en evaluatie en actualisering van het contractbeleid. Een Centrale Contracten Commissie adviseert de ambtelijke en politieke departementsleiding over grote en/of politiek gevoelige overeenkomsten. Tevens is bij elk van de defensie-onderdelen een contractencommissie belast met adviezen over aan te gane contracten.
Vanaf medio januari 2003 is de Sous-Chef Materieelbeleid van de Hoofddirectie Materieel van het DGPM de Coördinerend Directeur Inkoop (CDI). De CDI heeft binnen Defensie vooral een coördinerende, voorwaardenscheppende en beleidsmatige taak en is geen centrale inkoper. De uitvoering vindt plaats bij de desbetreffende Defensie-onderdelen.
Aanschafbeleid en contractvormen
Het aanschafbeleid voor de gehele defensie-organisatie wordt onder verantwoordelijkheid van DPGM geformuleerd en vastgesteld. De totstandkoming wordt gerealiseerd in nauw overleg met de Defensie-onderdelen. Een Interservice Comité Verwerving, bestaande uit vertegenwoordigers van alle defensie-onderdelen, DEFAC en DJZ, is belast met de afstemming en coördinatie van het aanschafbeleid tussen de verschillende Defensie-onderdelen. Waar van belang, worden ook andere organisatiedelen benaderd zoals DFEZ.
De te hanteren contractvormen zijn afhankelijk van de te verwerven zaken. In de aanwijzing DGPM contractvorming en het richtsnoer contractvorming zijn richtlijnen en model/voorbeeldcontracten opgenomen. Defensie streeft zoveel mogelijk samenwerking na in de vorm van raamovereenkomsten. Bij Defensie gaat het om duizenden contracten, waarvan naar schatting in totaal zo'n 800 Defensiebrede raamcontracten zijn afgesloten, met een totale geschatte waarde van circa € 4,9 miljard. Deze raamcontracten hebben voor het grootste deel betrekking op handelsgebruikelijke artikelen die veelal met een repeterend karakter worden aangeschaft, zoals energie, papier, kopieerapparatuur en gereedschappen.
Bij Europees aanbesteden dienen de onderdelen zonodig (interne) deskundigheid in te schakelen. Defensie heeft hiervoor een uitgebreide schriftelijke vraagbaak.
Elk Defensie-onderdeel houdt een contractenregister bij, in aansluiting op de financiële administratie in het GVKKA. In de contractenregisters worden alle contracten van € 50 000 en hoger vastgelegd. Er is geen centraal contractenregister. Wel worden verplichtingen en betalingen (gekoppeld aan contractnummers) geboekt in het GVKKA.
Contractbeheer Defensie Telematica Organisatie
De baten-lastendienst Defensie Telematica Organisatie (DTO) is in 1997 opgericht en draagt zorg voor dienstverlening op het gebied van informatie- en communicatietechnologie voor alle Defensie-onderdelen. De onderdelen zijn hierbij opdrachtgever, DTO is opdrachtnemer. Naast Defensie heeft DTO ook andere klanten binnen de Rijksoverheid voor taakgebieden als veiligheid, flexibiliteit, communicatie en ICT.
DTO maakt voor de verwerving gebruik van circa 75 raamcontracten cq mantelovereenkomsten en verricht hierop jaarlijks vele afroepen.
De totale inkoopwaarde bedraagt ca. € 100 á 120 miljoen per jaar. DTO sluit raamcontracten en afroepovereenkomsten af voor onder meer de inhuur van ICT-deskundigen.
Voor de jaarrekening van 2001 stelde de Algemene Rekenkamer voor een bedrag van in totaal € 6,4 miljoen aan belangrijke fouten en onzekerheden vast in de verantwoorde uitgaven. Deze fouten hadden voornamelijk betrekking op drie complexe overeenkomsten, die juridisch beschouwd (ten onrechte) niet Europees zijn aanbesteed. Twee hiervan betroffen eenmalige opdrachten, het derde dossier is in 2002 alsnog Europees aanbesteed.
Ten einde het inhuurproces in 2002 beter te kunnen beheersen en de efficiency te verhogen, is medio 2002 het project Verbetering Inhuur Bestelproces en Efficiency (VIBE) gestart, onder leiding van een extern aangetrokken projectleider. Vervolgens is er een Verbeterplan Verwerving samengesteld en in samenhang met het VIBE-project in augustus 2002 vastgelegd. Dit plan heeft tot doel het verbeteren van de documentatie, het beter controleerbaar maken van autorisaties in de geautomatiseerde omgeving, verbetering van de controle op gemandateerde bevoegdheden en verbetering van het beleid met betrekking tot de Europese aanbesteding.
Een AO-beschrijving van het verwervingsproces is nog niet gereed.
De Algemene Rekenkamer stelt vast dat eind 2002 nog lang niet alle verbeteringen zijn doorgevoerd; wel is voor de cluster Diensten een procesbeschrijving opgesteld en is in 2002 meer aandacht besteed aan de kwalitatieve en kwantitatieve personeelscapaciteit. Inmiddels zijn in 2002 alle vacatures, met uitzondering van de vacature Hoofd Verwerving, ingevuld. Door onder meer een boekje «Proces Inhuur Personeel» en instructies dossiervorming en Europese Aanbesteding uit te geven wordt getracht de kwaliteit van de werkzaamheden te vergroten. Ook zijn de clusterhoofden belast met een verificatie/interne controle functie en dienen zij de dossiers bij afhandeling/goedkeuring van een overeenkomst op risicogebieden te toetsen.
DTO schrijft momenteel een nieuw of verlengd Verbeterplan 2003 met als einddatum 31 december 2003.
Volgens de Europese Diensten en Leveringen richtlijnen is voor bedragen boven € 162 293 in beginsel een Europese aanbesteding vereist. Door gebrek aan mensen én door gebrek aan kennis en deskundigheid van de regelgeving bij het zittende personeel, bestonden bij DTO in voorgaande jaren grote problemen rond de Europese aanbestedingen. DTO heeft geen structureel gebruik gemaakt van de vraagbaak. DTO heeft ook grensbedragen overschreden door het ten onrechte samennemen van bedragen waardoor het totaal aan te besteden bedrag boven de grens voor EU-aanbestedingen zou komen. Samen met de DEFAC, DGPM en DJZ wordt getracht in 2003 een oplossing te vinden voor die contracten.
Medio 2002 is een jurist in dienst getreden die elk contract beziet en door middel van een checklist onder meer controleert of de Europese aanbestedingsregels correct zijn gevolgd. Vervolgens vindt nog een aanvullende toets plaats door het clusterhoofd; daarna gaat het gehele dossier met ingevulde checklists voor een laatste controle naar Hoofd Verwerving.
Uitgangspunt voor de bedrijfsvoering van DTO is dat de defensie-onderdelen opdrachtgever zijn en DTO de opdrachtnemer. De directie DTO voert informeel overleg met de krijgsmachtdelen over met name incidenten die zich voordoen. Hoofd Verwerving ziet er wel op toe dat de opdracht rechtmatig is. Zo weigert DTO vanaf november 2002 categorisch aanvragen van de krijgsmachtdelen voor verlenging van inhuur ICT-personeel, wanneer volgens de regelgeving concurrentiestelling aan de orde is. Het komt in de praktijk evenwel voor dat defensie-onderdelen vervolgens afzien van een verdere opdracht via DTO en zelfstandig ICT-personeel inhuren.
In 2002 heeft DTO een start gemaakt met de verbetering van de dienstendossiers. De dossiers van de overige onderdelen van de verwerving zullen in 2003 geschoond worden.
DTO heeft zich geconcentreerd op de verbeterpunten van de cluster diensten. De Algemene Rekenkamer stelt vast dat eind 2002 nog lang niet alle verbeteringen zijn doorgevoerd. Met betrekking tot de overige drie clusters heeft DEFAC vastgesteld dat het contractbeheer en de bijbehorende problematiek, met name de controle op autorisaties, groter was dan voorzien, zodat dit deel van het verbeterplan is doorgeschoven naar 2003. Tevens vraagt de DEFAC aandacht voor de opgestelde (concept) mandaatregeling, waarin de afdeling Verwerving mandaat geeft aan andere afdelingen voor het aangaan van verplichtingen. Deze regeling voldoet thans nog niet aan de gestelde eisen. Ook op de bewaking van de (naleving van) de mandaatregeling, de overschrijding van de Europese aanbestedingsgrenzen en de dossiervorming zijn onvolkomenheden aangetroffen. De (beperkte) eigen deelwaarneming door de Algemene Rekenkamer onderschrijft de bevindingen van de DEFAC.
Voorts stelt de Algemene Rekenkamer vast dat voor de essentiële onderdelen in het verwervingsproces de bewijsstukken ontbreken waaruit de onderbouwing van genomen besluiten blijkt. Ook ontbreekt een checklist van het clusterhoofd aan de hand waarvan kan worden vastgesteld dat het desbetreffende dossier juist is behandeld en afgedaan.
De jongste dossiers bevatten overigens wel inmiddels de ingevulde geleideformulieren, zoals conform het verbeterplan ingevoerd. Alhoewel de regelgeving eenduidig is inzake de wijze waarop een contract tot stand dient te komen, is in de praktijk kennelijk de vastlegging van de besluitvorming nog een moeizaam proces.
De Algemene Rekenkamer stelt vast dat de coördinerende rol van DGPM voor het contractbeheer van de gehele Defensie-organisatie goed is ingericht. De doelstellingen van contractbeleid zijn toereikend vastgelegd, evenals de taken en bevoegdheden bij het aanschaf- en contractbeleid. Het Defensie-aanschafbeleid wordt onder verantwoordelijkheid van DGPM geformuleerd en vastgesteld in nauw overleg met de defensie-onderdelen. DGPM geeft aanwijzingen uit op het gebied van aanschaffingsbeleid en de Defensie-onderdelen dienen zonodig bij DGPM deskundigen in te schakelen bij Europees aanbesteden.
De Algemene Rekenkamer constateert dat DTO voor het verwervingsproces weliswaar (laat) een proces van verbetering op gang heeft gebracht, doch dat met name op het gebied van dossiervorming en Europese aanbesteding nog een verdere verbetering dient te worden doorgevoerd.
De Algemene Rekenkamer dringt erop aan dat zo spoedig mogelijk een mandaatregeling wordt goedgekeurd die voldoet aan de te stellen eisen en zij vraagt tevens aandacht voor de bewaking op (het naleven) van de mandaatregeling.
De Wet TES (Toezicht Europese Subsidies) is met ingang van 1 mei 2002 van kracht geworden. Op grond van deze wet dient het ministerie informatie te verzamelen bij de decentrale bestuursorganen over de uitvoering van EU-projecten en de besteding van de EU-bijdragen in 2002. De minister dient in het departementaal jaarverslag ook inzicht te geven in het toezicht op de Europese subsidies en de maatregelen van toezicht die genomen zijn (art 4.9.4 Rijksbegrotingvoorschriften 2003).
Omdat de Algemene Rekenkamer aan een goede uitvoering van de Wet TES hecht, controleert zij binnen haar onderzoek naar de bedrijfsvoering ook of, en zo ja, welke organisatorische en procedurele voorbereidingen op het ministerie zijn getroffen om (tijdig) over deze gewenste informatie te kunnen beschikken.
In de interdepartementale werkgroep «implementatie wet TES» is inmiddels vastgesteld dat de Minister van Defensie voor geen enkele Europese subsidiestroom «de betrokken minister» in de zin van de wet TES is.
3.5.13 Baten – lastendiensten (agentschappen)
3.5.13.1 Dienst Gebouwen, Werken en Terreinen (DGW&T)
De Algemene Rekenkamer vroeg in het Rfv 2001 aandacht voor het verbeteren van de kwaliteit van diverse processen van het financieel beheer bij DGW&T, met name het verbeteren van het contractbeheer, het borgen van continuïteit in de kwalitatieve en kwantitatieve vulling van de Afdeling Interne Controle, een betere toepassing van de Europese aanbestedingsregels en het borgen van de in 2001 doorgevoerde verbetermaatregelen in het financieel beheer.
De Algemene Rekenkamer stelde vast dat bij DGW&T sprake is van een ordelijk financieel beheer. In 2002 is het financieel beheer verder verbeterd. Met name zijn de in 2001 bereikte verbeteringen structureel in de organisatie verankerd. De in 2001 geconstateerde onvolkomenheden zijn in 2002 nog niet volledig verholpen. Zo heeft de Algemene Rekenkamer vastgesteld dat de procedure met betrekking tot het afhandelen van facturen inzake infrastructuur bij diverse Defensie-onderdelen wel vertraging veroorzaakte.
Sinds 1 december 2002 heeft de overheid de wettelijke plicht rente te vergoeden indien facturen van handelstransacties niet binnen 30 dagen worden voldaan.
De Algemene Rekenkamer stelt vast dat bij DGW&T over 2002 sprake is van een ordelijk financieel beheer.
De Algemene Rekenkamer beval in 2001, evenals in 2000, aan om inventarisatieplannen sneller op te stellen, inventarisaties partieel roulerend uit te voeren en de resultaten hiervan te verwerken in de financiële administratie. Verder stelt de Algemene Rekenkamer bij de Regionale Directie West een verschil van € 372 000 tussen de geregistreerde middelen en de aanwezige middelen vast.
Over 2002 stelt de Algemene Rekenkamer vast dat bij DGW&T over 2002 sprake is van een ordelijk materieelbeheer. Voor de eerder onderkende verbeterpunten zijn maatregelen uitgewerkt in het verbeterplan financieel beheer 2002. De Algemene Rekenkamer heeft ten aanzien van deze verbeterpunten vastgesteld dat de inventarisatieplannen tijdig zijn opgesteld. Aan de beide andere aandachtspunten is nog slechts beperkt invulling gegeven. Zo vinden inventarisaties eerst in de laatste maanden van 2002 plaats. Het in 2002 uitgevoerde onderzoek naar de uitvoering van procedures van registratie, afstoting en bruikleen van materiële vaste activa in verband met de vermissingen, wijst uit dat de procedures op een aantal punten tekortschieten c.q. niet zijn nageleefd, doch hierop heeft DGW&T nog geen adequate maatregelen genomen zodat op dit gebied er nog onvolkomenheden in het materieelbeheer blijven bestaan.
De Algemene Rekenkamer stelt vast dat bij DGW&T sprake is van een ordelijk materieel beheer, zij gaat ervan uit dat in 2003 alsnog volledige invulling wordt gegeven aan het partieel roulerend uitvoeren van inventarisaties en het verwerken van de resultaten in de financiële administratie. Voor het aanpassen van de procedures en het naleven van deze procedures vraagt de Algemene Rekenkamer bijzondere aandacht.
3.5.13.2 Defensie Telematica Organisatie
De Algemene Rekenkamer constateerde over het jaar 2001 onvolkomenheden in het financieel beheer. Zo bleek dat:
• verkoopcontracten te laat werden afgesloten;
• gegevens niet consequent in het contractenregister werden ingevoerd;
• relevante documenten in inkoopdossiers ontbraken;
• de Europese aanbestedingsregels niet altijd werden nageleefd;
• de tussentijdse financiële cijfers, ten behoeve van de sturing en verantwoording, hadden niet de beoogde mate van betrouwbaarheid;
• onrechtmatige vergoeding aan personeelsleden verstrekt werden als bijdrage in de kosten voor internet
• bij DTO de deskundigheid ontbrak waardoor als gevolg van programmatechnische onvolkomenheden het geautomatiseerde besturingssysteem SAP niet ten volle werden benut.
Het Defensie Interservice Commando, waar DTO onder ressorteert, heeft in aansluiting op het Verbeterplan DICO 2001–2002 een Verbeterplan 2002–2003 opgesteld, inclusief de verbeterpunten bij DTO. In dit plan waren zeven DTO verbeterpunten opgenomen waarvan drie als topprioriteit zijn aangemerkt waaronder:
• Controle verwerving en Europese aanbesteding
• Implementatie verbeterpunten SAP DTO+
Controle verwerving en Europese aanbesteding
Het niet naleven van de Europese aanbestedingsregels heeft in 2002, net als in 2001, geleid tot een accountantsverklaring met beperking bij de financiële verantwoording van DTO. De DEFAC merkte een aantal overeenkomsten die ten onrechte niet Europees zijn aanbesteed, met een totaal financieel belang van ca € 5 miljoen als onrechtmatig aan, waardoor de tolerantiegrens is overschreden.
Gezien het ambitieuze traject dat DTO voorstaat bij de aanstaande verbeterplannen op het terrein van de verwerving en de Europese Aanbesteding (zie paragraaf 3.5.11.3) is de Algemene Rekenkamer van mening dat permanente monitoring van de implementatie en grote aandacht van het management voor de voortgang van dit traject noodzakelijk is. In haar rechtmatigheidsonderzoek over 2003 zal de Algemene Rekenkamer de genomen maatregelen op de goede werking beoordelen.
Implementatie verbeterpunten SAP DTO +
Eind 2001 zijn de noodzakelijke beheersmaatregelen genomen om de programmatechnische onvolkomenheden in SAP op te lossen.
Door de Afdeling Interne Auditing van DTO zijn in 2002 de nodige audits uitgevoerd op de kwaliteit van deze inmiddels geïmplementeerde verbeterpunten ten aanzien van SAP. De rapportage van de audits is zodanig laat tot stand gekomen dat gereedmelding door DEFAC nog niet is geschied. Ondanks dat deze topprioriteit als zodanig nog niet gereed is gemeld, zijn de resterende punten van dusdanige omvang en geringe risico-inschatting dat dit verbeterpunt naar alle waarschijnlijkheid binnenkort is afgedaan.
DTO heeft enige jaren in strijd met de vigerende regelgeving een maandelijkse bijdrage in de kosten van het gebruik van internet aan personeelsleden uitbetaald. DTO heeft de vergoeding met ingang van 1 juni 2002 beëindigd. Voor de periode tot juni 2002 heeft dit geleid tot een onrechtmatige uitbetaling van circa € 69 000.
De Algemene Rekenkamer constateerde dat in 2001 de tussentijdse financiële cijfers, ten behoeve van de sturing en verantwoording, niet de beoogde mate van betrouwbaarheid hadden. De Algemene Rekenkamer constateert, mede op basis van de bevindingen van de DEFAC, dat in 2002 een verbetering in het financieel beheer en de vastlegging daarvan te zien was. De Algemene Rekenkamer adviseert:
• de controles op de aangeleverde informatie inzake de extracomptabele correcties (verloopstaat) vast te leggen;
• voor de verdere verbetering van de betrouwbaarheid van de (balans)cijfers een centraal balansdossier op te stellen bij de kwartaal Bedrijfsuitvoeringsrapportage (BUR).
De Algemene Rekenkamer stelt vast dat in 2002 de beschikbare personele capaciteit binnen DTO onvoldoende is gebleken om voldoende invulling te geven aan de AO-onderhoudsorganisatie. Alhoewel er in 2002 wel verbeteringen van de AO geconstateerd zijn is gebleken dat er geen uitgebreide AO-beschrijvingen aanwezig zijn. De Algemene Rekenkamer adviseert deze alsnog op te stellen als aanvulling op de zogenaamde high-level-procesbeschrijvingen zoals opgenomen in het processenmodel DTO.
De Algemene Rekenkamer stelt vast dat bij DTO sprake is van een ordelijk financieel beheer met uitzondering van het verwervingsproces. Zij stelt vast dat de eerder over 2002 en 2001 vastgestelde onvolkomenheden in het verwervingsproces ook in 2002 niet zijn weggenomen. In 2002 is een verbetertraject met betrekking tot het verwervingsproces in gang gezet waarin alle resterende openstaande verbeterpunten, alsmede een verbredingsen verdiepingsslag, zijn opgenomen. Afronding van dit verbetertraject is gepland in 2003. De Algemene Rekenkamer is van mening dat permanente monitoring door het management van de implementatie van de verbeterplannen en meer aandacht van het management voor de voortgang van dit traject noodzakelijk is. In haar rechtmatigheidsonderzoek over 2003 zal de Algemene Rekenkamer de in 2002 en 2003 genomen maatregelen op de goede werking beoordelen.
De Algemene Rekenkamer constateerde over 2001 geen noemenswaardige onvolkomenheden in het materieel beheer bij DTO.
De Algemene Rekenkamer constateert dat in 2002 nog niet volledig wordt voldaan aan de baseline materieelbeheer te weten:
• onvoldoende besluitvorming op directieniveau over waar uitvoerende taken dienen te worden ondergebracht;
• te weinig aandacht voor het oplossen van de bij audits geconstateerde bevindingen/onvolkomenheden en het wegwerken van de bij de beheerders naar voren gebrachte knelpunten;
• het niet voldoen aan de relevante bepalingen in de baseline met betrekking tot het bepalen van de periodieke informatiebehoefte door het hoger management ten aanzien van het materieel beheer en de implementatie van de communicatiestructuur dienaangaande.
De Algemene Rekenkamer stelt vast dat bij DTO over 2002 sprake is van ordelijk materieelbeheer, ofschoon (nog) niet volledig wordt voldaan aan de baseline materieelbeheer.
Contractvorming DTO-overige Defensie-onderdelen
De baten-lastendienst DTO draagt zorg voor dienstverlening op het gebied van informatie- en communicatietechnologie voor alle Defensie-onderdelen binnen het Ministerie van Defensie. De Defensie-onderdelen zijn hierbij opdrachtgever, DTO is opdrachtnemer. De Algemene Rekenkamer stelde over 2001 vast dat de invulling van deze zakelijke relatie een moeizaam proces is. DTO verricht het gehele jaar werkzaamheden in opdracht van de Defensie-onderdelen, terwijl de contracten pas gedurende de looptijd van de uitvoering tot stand komen. Dit wordt mede veroorzaakt door de moeizaam verlopende en langdurige onderhandelingsprocessen van met name (middel)grote contracten. Tevens wordt nogal eens gebruik gemaakt van oude (verlopen) raamcontracten. Omdat er geen facturering plaatsvindt voordat een contract tot stand is gekomen, ontstaat in de loop van het jaar factureringsachterstand bij DTO. De Defensie-onderdelen daarentegen betalen geen facturen voordat de contracten tot stand zijn gekomen, terwijl er gedurende het jaar wel diensten zijn geleverd. Een hierdoor dreigend liquiditeitsprobleem leidde er in de loop van 2001 toe dat de directeur FEZ bij diverse Defensie-onderdelen aandrong op betaling, met als onbedoeld gevolg dat weliswaar werd betaald voor de delen waarvan de prestatie al was geleverd, doch dat er nog geen contract tot stand was gekomen. Voorts heeft hij er evenals voorgaande jaren op aangedrongen om de contracten tijdig tot stand te brengen. Over 2001 is dit wederom niet gelukt; dit leidde tot vaststelling van de DEFAC van de onrechtmatigheid van uitgaven bij diverse Defensie-onderdelen. De Algemene Rekenkamer drong er in 2001 op aan dat de minister maatregelen neemt om de contractvorming tussen DTO en de Defensie-onderdelen tijdig tot stand te brengen.
De verkoopcontractvorming tussen DTO en de Defensie-onderdelen is ook in 2002 een aandachtspunt gebleven. Volgens een inschatting van DTO gaat het om ongeveer duizend contracten. Om tot een vermindering van het aantal op te stellen contracten te komen zijn in 2002 door een speciaal team van DTO een achttal standaardcontracten opgesteld. DTO streeft ernaar deze standaardcontracten te introduceren door middel van een conversieprogramma. Op basis van de financiële omvang en het contractbelang zijn 122 contracten geselecteerd, die als eerste geconverteerd zullen worden. Hiervan zijn circa 80 contracten reeds opgesteld maar nog niet getekend. Reden hiervan is het stopzetten van het verzelfstandigingstraject van DTO en de geringe tekenbereidheid van de klanten. Door DGFC is 3 juli 2002 de raamovereenkomst (ROK) inzake de klasse IV-diensten en goederen te leveren door DTO aan de Defensie-onderdelen ondertekend. Initieel bedoeld als voorbereiding op de uitbesteding van DTO, is de ROK thans bewerkt tot een interne overeenkomst, waarbij de marktconformiteit, die is aangebracht in de contracten, DTO en de Defensie-onderdelen kan helpen de vereiste verzakelijking tot stand te brengen. Directeur Defensie ICT-Uitvoeringsorganisatie (DICTU) is beheerder van de ROK. Alle reeds geconverteerde en nog te converteren contracten zullen onder de werking van de ROK worden gebracht. In haar rechtmatigheidsonderzoek over 2003 zal de Algemene Rekenkamer de genomen maatregelen op de goede werking beoordelen.
Voorlopig afstel vervreemding DTO
Conform het beleidsvoornemen in de Defensienota 2000 is de DTO onderworpen aan een onderzoek in het kader van de zogenoemde competitieve dienstverlening: een afweging tussen inen uitbesteding. De conclusies uit dit onderzoek waren voor Defensie aanleiding een traject in te gaan dat in 2002 had moet leiden tot uitbesteding van de telematicadiensten, die nu geleverd worden door de DTO, onder gelijktijdige vervreemding van die organisatie. Begin 2002 stond nog in het teken van de voorbereidingen op de uitbesteding DTO, doch in november 2002 heeft de departementsleiding besloten voorlopig af te zien van deze privatisering. Tegelijkertijd met dit voorlopig afstel heeft de departementsleiding aan DTO doelmatigheidseisen opgelegd die hun weerslag zullen vinden in de jaren 2003–2005.
3.5.14 Voorschrift Informatiebeveiliging Rijksdienst (VIR)
Het Voorschrift Informatiebeveiliging Rijksdienst (VIR) schrijft voor dat alle ministeries eind 2002 aan de vereisten van het VIR voldoen. De Algemene Rekenkamer stelde vast dat het Ministerie van Defensie in 2001 op schema lag in vergelijking met de rijksbrede norm, met uitzondering van DICO, waar een aanzienlijke achterstand werd geconstateerd bij de vaststelling van de beveiligingsplannen. De implementatie van de belangrijkste beveiligingsplannen heeft het Ministerie van Defensie vastgesteld op 1 januari 2003 en volledige implementatie op 1 juli 2003.
In 2002 zijn alle beveiligingsplannen vastgesteld en beoordeeld door de DEFAC. De achterstand in het vaststellen van de beveiligingsplannen door DICO en de toets daarop door Defac is in 2002 ingelopen, ook bij DICO zijn inmiddels alle beveiligingsplannen vastgesteld.
De mijlpaal die het Ministerie van Defensie heeft gesteld om op 1 januari 2003 alle belangrijkste beveiligingsplannen te hebben geïmplementeerd is door geen van de Defensie-onderdelen volledig gehaald. Als reden hiervoor geven de Defensie-onderdelen aan het ontbreken van voldoende capaciteit en expertise, technische problemen en infraprojecten die een lange doorlooptijd hebben.
Deze redenen en de inmiddels opgelopen achterstanden stemmen de Algemene Rekenkamer niet optimistisch over het halen van de definitieve implementatiedatum van 1 juli 2003.
De Algemene Rekenkamer stelt vast dat nog geen van de Defensie-onderdelen aan de eisen van het VIR voldoet.
Teneinde een adequate beveiliging te kunnen garanderen is het van belang om na de implementatie, de functionerende maatregelen ook in stand te houden. De Defensie-onderdelen zijn op dit moment nog niet volledig gereed met de invulling van de voorwaarden om de informatiebeveiliging te borgen en de reeds gemaakt plannen en geïmplementeerde maatregelen in stand te houden. Aangezien nog veel aandacht en capaciteit nodig is voor de implementatie van maatregelen, dreigt onvoldoende aandacht uit te gaan naar de instandhouding, waardoor op dat gebied de nodige achterstanden ontstaan.
De Algemene Rekenkamer dringt aan op een verdere inbedding van de instandhouding van de geïmplementeerde maatregelen en de borging van de informatiebeveiliging.
Gezien de achterstanden die het Ministerie van Defensie in 2002 heeft opgelopen bij de implementatie van de maatregelen ter beveiliging van de informatie, zal de Algemene Rekenkamer dit onderwerp het komend jaar nadrukkelijk volgen.
Op grond van haar bevindingen is de Algemene Rekenkamer van oordeel dat het financieel beheer, het materieelbeheer en de daartoe bijgehouden administraties in 2002 over het algemeen voldoen aan de daaraan te stellen eisen. Wel plaatst zij bij de volgende onderdelen van de bedrijfsvoering de volgende opmerkingen.
Ten aanzien van het financieel beheer:
• bij de KMar is over een belangrijk deel van 2002 sprake van een onordelijk financieel beheer, doch door een grote inspanning is ultimo 2002 een minimum niveau van ordelijk financieel beheer bereikt. Wel zullen nog maatregelen moeten worden genomen om de bereikte verbeteringen in de organisatie te verankeren; Bij het DTO is nog altijd het financieel beheer (inclusief het contractbeheer) van het verwervingsproces niet op orde, de afronding is nu gepland voor eind 2003.
• het verplichtingenbeheer dient bij de centrale organisatie, de KM, de KL en voor het verwervings-proces bij vredesoperaties verder te worden verbeterd. Bij de KL stelt de Algemene Rekenkamer m.b.t. de verplichtingen fouten en onzekerheden vast voor een bedrag van in totaal € 98,6 miljoen waardoor de artikeltolerantie zeer fors werd overschreden. Deze worden toegelicht in paragraaf 2.3.3. Ook bij het verwervingsproces bij vredesoperaties werd de artikeltolerantie in beperkte mate overschreden (€ 44 000) door fouten in het verplichtingenbeheer tot een bedrag van in totaal € 5,0 miljoen vanwege het niet volgen van de Europese aanbestedingsprocedure (€ 4,4 miljoen) en fouten in de rubricering, juistheid en bestaan van verplichtingen (€ 0,4 miljoen).
• de naleving van de Europese aanbestedingsregeling dient met name bij de KM en bij DICO verder verbeterd te worden;
• de verificatiefunctie dient bij de KLu en bij DICO (voor twee betaalprocessen) nog verder te worden verbeterd.
• de volledige uitbesteding van de uitvoering van de pensioen- en sociale zekerheidsregelingen door Defensie, leidde niet tot een tijdige financiële verantwoording en de bijbehorende accountantsverklaringen van de uitvoerende organisaties, waardoor het ministerie zich genoodzaakt zag, het volledige bedrag van € 939 miljoen vooralsnog als extracomptabele voorschotten te boeken.
Ten aanzien van de (verbijzonderde) interne controle:
• bij de KLu is de interne controle over het eerste halfjaar van 2002 niet tijdig uitgevoerd, bij KL is de (verbijzonderde) interne controle zowel op centraal niveau, als bij de decentrale eenheden over 2002 slechts beperkt ingevuld, waardoor onvolkomenheden gedurende het jaar niet systematisch zijn vastgesteld en aangekaart;
• de concerncontrolling die DGFC voor de gehele Defensie-organisatie uitvoert, dient een structuur voor sturing en toezicht op de systemen van managementcontrol bij de Defensie-onderdelen te ontwikkelen. Juist in het licht van de bestuursvernieuwing die gaat plaatsvinden zal een grote wissel getrokken worden op de expertise en de capaciteit bij de centrale beheersorganisatie die nodig is voor het opzetten en onderhouden van een structuur voor sturing en toezicht op de (verbijzonderde) interne controle bij de defensie-onderdelen;
• ondanks weer verdere verbeteringen voldoet de Defensie-organisatie nog altijd niet op alle onderdelen aan het VIR.
Ten aanzien van het materieelbeheer:
• zowel bij de LCKLU als KL is over geheel 2002 genomen geen sprake van een ordelijk materieelbeheer. Bij de LCKLu zijn inmiddels drastische maatregelen ter verbetering genomen. Ultimo 2002 is bij de KL vastgesteld dat bij 24 van de 31 eenheden het materieelbeheer op orde was.
• de KM dient de analyse van geconstateerde voorraadverschillen en de administratie van munitie te verbeteren. Bij de RVE'n dient een actuele risico-analyse op het materieelbeheer te worden ingevoerd, alsmede en een monitor op de uitvoering hiervan;
• bij DICO dient van een in 2002 geïmplementeerd materieelbeheersingssysteem, de netwerkversie verder verbeterd te worden. het MGLC dient een risico-analyse uit te voeren voor het beheer van de bevoorradingsgoederen en een verbeterplan op te stellen voor ondermeer de apparaatgoederen.
Het ministerie somt in de mededeling bedrijfsvoering zowel voor het financieel beheer als het materieelbeheer eveneens nog bestaande onvolkomenheden op. Tevens geeft de mededeling een overzicht van de belangrijkste verbeteracties. Naar de mening van de Algemene Rekenkamer zal de mededeling aan waarde winnen indien de mededeling nader ingaat op de situatie gedurende het jaar. Met name voor de meer structurele onvolkomenheden zoals de knelpunten in het verplichtingen beheer en de problemen in het materieelbeheer bij diverse defensie-onderdelen. Zo kunnen de onvolkomenheden beter worden gewogen in het licht van het totaaloordeel over het financieel- en materieelbeheer van de gehele defensie-organisatie.
Ook zou de mededeling een (beknopte) nadere toelichting moeten geven over de verbeteracties.
3.6 Conclusies en aanbevelingen
Onderstaande figuur geeft een overzicht van de conclusies van de Algemene
Rekenkamer over de verschillende bedrijfsvoeringaspecten van het Ministerie
van Defensie. 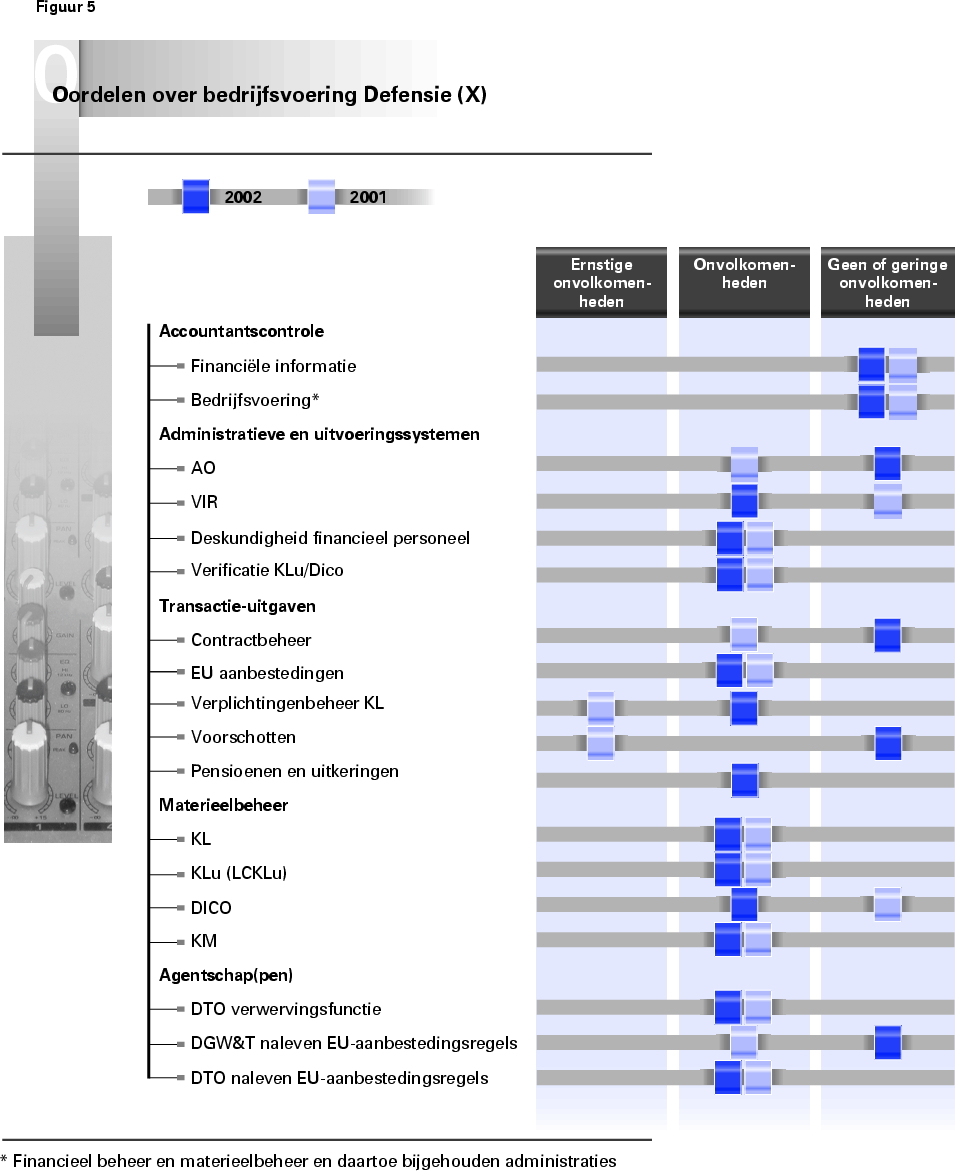
De Tweede Kamer heeft bij aanvang van het ontwikkelingstraject VBTB steeds benadrukt de betrouwbaarheid van gegevens in de begroting en het jaarverslag van belang te vinden. Dit geldt ook voor de beleidsinformatie. Deze informatie over beleid is in toenemende mate van belang bij de begroting en verantwoording. De beleidsinformatie moet direct of indirect iets zeggen over prestaties, effecten, kosten, doelmatigheid en doeltreffendheid.
In artikel 82 van de Comptabiliteitswet 2001 is vastgelegd dat de Algemene Rekenkamer een oordeel geeft over:
• de totstandkoming (proces) van de niet-financiële informatie;
• de kwaliteit (product) van niet-financiële informatie in het jaarverslag.
Bij het uitvoeren van deze wet stuit de Algemene Rekenkamer op een complicerende factor, namelijk dat er nog geen normen bestaan voor niet-financiële (beleids)-informatie. Evenmin is er een bijbehorende controlestructuur opgezet. Bovendien doet de departementale accountantsdienst volgens artikel 66 van de CW 2001 slechts onderzoek naar de «deugdelijke» totstandkoming van niet-financiële informatie. Hierdoor kan de Algemene Rekenkamer niet, zoals gewoonlijk bij andere onderzoeksobjecten, gebruik maken van de departementale voorcontrole.
Met de motie -Van Walsem1 heeft de regering de opdracht gekregen om te zorgen voor een uitwerking van normen- en controlestructuur. Deze moeten worden toegepast met ingang van de begrotingscyclus 2005 (zie ook hoofdstuk 1). Dit betekent dat de Algemene Rekenkamer voor het verslagjaar 2002 nog geen volledig oordeel kan geven over de (totstandkoming van) beleidsinformatie.
Wel heeft de Algemene Rekenkamer getoetst of de beleids-informatie in het jaarverslag mimimaal voldoet aan de verslaggevingseisen. Op basis van deze bevindingen is het oordeel in hoofdstuk 2 totstandgekomen.
De Algemene Rekenkamer heeft bij het Ministerie van Defensie een verdiepingsonderzoek uitgevoerd naar de informatie inzake vaaren mensoefendagen uit beleidsartikel 01 Koninklijke Marine. Zij heeft zo een eerste indruk gekregen van de kwaliteit van de beleidsinformatie en de totstandkoming daarvan. Met het verdiepingsonderzoek wil zij tevens de ontwikkeling en toepassing van normen bevorderen.
Het onderzoek heeft zich gericht op de wijze waarop de KM voorziet in de lopende informatiebehoefte.
De algemene doelstelling bij het beleidsartikel betreft het bijdragen door de KM met zeestrijdkrachten aan de hoofddoelstelling van de krijgsmacht:
1. de bescherming van de integriteit van het eigen en bondgenootschappelijk grondgebied, inclusief de Nederlandse Antillen en Aruba;
2. de bevordering van de internationale rechtsorde en stabiliteit;
3. ondersteuning van de civiele autoriteiten bij rechtshandhaving, rampenbestrijding en humanitaire hulp, zowel nationaal als internationaal.
De operationele doelstelling betreft «het leveren van eenheden die voor alle taken inzetbaar zijn. Uit de zogenoemde doelstellingenmatrix, zoals in het jaarverslag opgenomen, blijkt hoeveel eenheden (kwantiteit) binnen welke termijn (reactietijd) beschikbaar zijn. Uitgangspunt daarbij is binnen de aangegeven reactietijd steeds de gereedheid te leveren, benodigd voor het gehele geweldsspectrum (kwaliteit)».
De bevindingen van de Algemene Rekenkamer met betrekking tot de onderzochte prestatiegegevens dienen gezien te worden in het licht van het groeitraject naar een volwaardige VBTB-verantwoording. De gegevens zijn gebruikt als illustratie voor de ontwikkelingen binnen Defensie. Met de gegevens wordt in elk geval niet beoogd een algemeen beeld te schetsen van de kwaliteit van niet-financiële informatie in de verantwoording.
Onderstaande tabel geeft aan welke criteria zijn gehanteerd voor de beoordeling
van respectievelijk de kwaliteit van de beleidsinformatie in het jaarverslag
en de totstandkoming van de beleidsinformatie. Voor de artikelen die verdiepend
zijn onderzocht, is aangegeven welke normen in het onderzoek zijn betrokken.
De Algemene Rekenkamer verbindt hier nog geen oordeel aan. De definities van
de gehanteerde normen en begrippen zijn opgenomen in de verklarende woordenlijst
(bijlage 4). 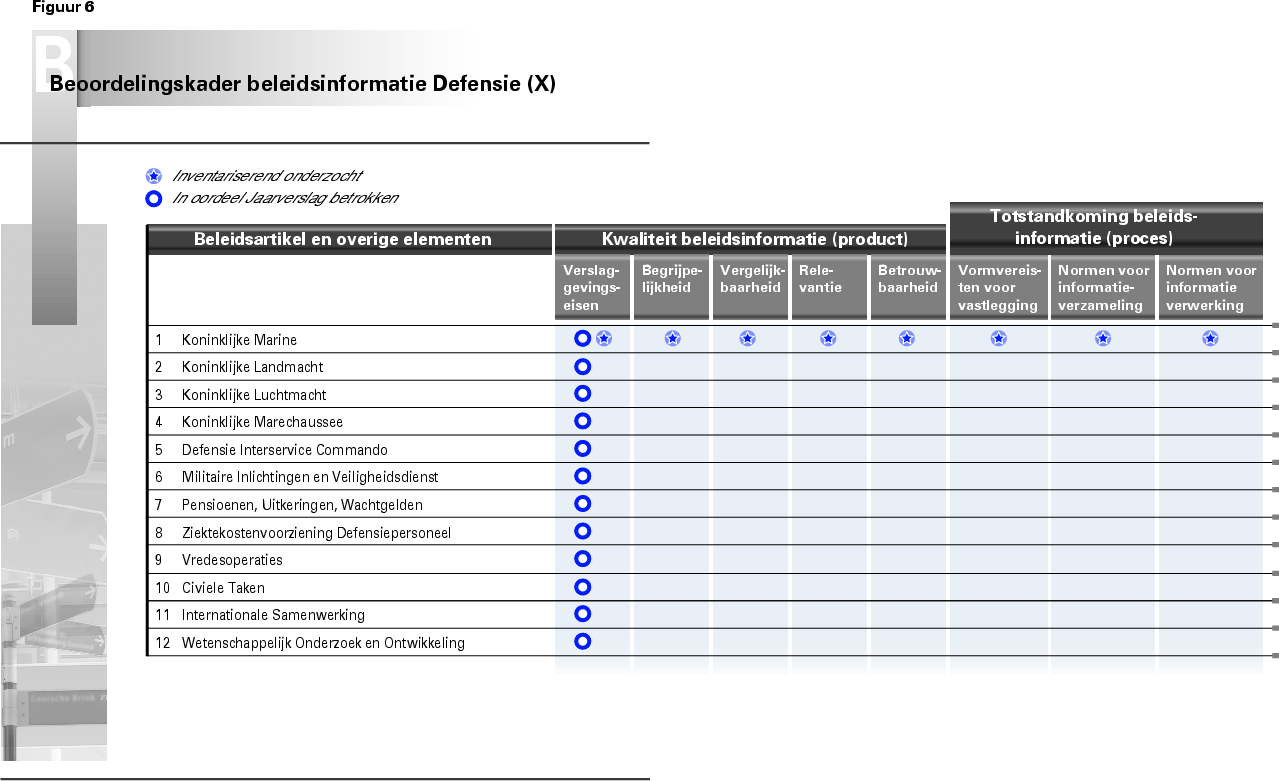
4.3 Kwaliteit van de beleidsinformatie
De Algemene Rekenkamer heeft onderzocht of de beleidsinformatie in het jaarverslag voldoet aan de wettelijke voorschriften (verslaggevingseisen). Zij heeft zich daarbij gericht op de leeswijzer, de beleidsprioriteiten en de (niet-)beleidsartikelen. De bevindingen van dit deel van het onderzoek zijn meegewogen in het oordeel zoals dat in hoofdstuk 2 is gegeven.
Met ingang van het begrotingsjaar 2002 stellen ministeries een jaarverslag op, waarin de verantwoording volgens VBTB-lijnen is opgesteld. De Algemene Rekenkamer stelt vast dat Defensie hiervoor een goede eerste aanzet heeft gegeven.
De Algemene Rekenkamer constateert dat de indeling van het jaarverslag voldoet aan de normen gesteld in de Regeling Rijksbegrotingsvoorschriften (RBV). Het voorwoord en de dechargeverlening voldoen aan de daaraan gestelde eisen. Wel is naar haar mening op andere punten nog verbetering mogelijk, zoals het opnemen van een departementaal organigram (facultatief), inhoudsopgave en een trefwoordenregister, alsmede het in de leeswijzer geven van een toelichting op de bijlagen.
In het hoofdstuk beleidsprioriteiten gaat Defensie in op de resultaten die zijn bereikt voor wat betreft de vier speerpunten van beleid. Het in hoofdlijnen ingaan op de bereikte resultaten, gebeurt nog onvoldoende in de zogenoemde HHH-termen («Hebben wij bereikt wat wij wilden bereiken, hebben wij gedaan wat wij daarvoor zouden doen, heeft het gekost wat wij dachten dat het zou kosten»). Met name de vraag «heeft het gekost wat wij dachten dat het zou kosten» is slechts bij twee van de vier beleidsprioriteiten beantwoord.
Voor de inhoud, vorm en presentatie van de beleidsinformatie in het jaarverslag hanteert de Algemene Rekenkamer een aantal algemene kwaliteitsnormen. Van belang zijn relevantie, betrouwbaarheid, begrijpelijkheid en vergelijkbaarheid. Deze normen zijn toegepast in het verdiepende onderzoek. De bevindingen voor het verdiepende deel van het onderzoek zijn niet meegewogen in het oordeel.
De Algemene Rekenkamer stelt vast dat de (niet-financiële) beleidsinformatie in het jaarverslag 2002 van het Ministerie van Defensie over het algemeen een redelijk inzicht geeft in de beleidsuitvoering, maar nog niet geheel voldoet aan de verslaggevingseisen.
Zo gaf de KMar bij beleidsartikel 04 zelf aan, dat het nog niet goed mogelijk is een toelichting op de prestaties per taakveld te geven aan de hand van de in de begroting 2002 vastgestelde indicatoren, aangezien in de begroting 2002 eerder geen normen of streefwaarden zijn opgenomen.
Verder kan de bij de artikelen gepresenteerde informatie nog beter worden uitgewerkt naar middelen, activiteiten, prestaties en effecten. Dit geldt in het algemeen voor de prestatiegegevens met betrekking tot de voor de krijgsmachtdelen zo belangrijke inzetbaarheid(smeting). In een onderzoek naar de prestatiegegevens die de KM hanteert ging de Algemene Rekenkamer nader op deze problematiek in.
In het verdiepingsonderzoek heeft de Algemene Rekenkamer enige prestatie-indicatoren van de KM onderzocht. De geoperationaliseerde doelstelling bij de KM betreft het leveren van eenheden die voor haar taken inzetbaar zijn. Zowel in de begroting als in het jaarverslag is de zogenoemde doelstellingenmatrix opgenomen, waaruit blijkt hoeveel eenheden (kwantiteit) binnen welke termijn (reactietijd) beschikbaar moeten zijn. Uitgangspunt daarbij is binnen de aangegeven reactietijd steeds de gereedheid te kunnen leveren, benodigd voor het gehele geweldsspectrum (kwaliteit). In het jaarverslag zijn als indicatoren hiervoor vaar- en mensoefendagen opgenomen. In het jaarverslag wordt summier ingegaan op afwijkingen van de eerder in de begroting opgenomen doelstellingenmatrix. Deze geven echter geen goede informatie over de mate waarin de gestelde geoperationaliseerde doelstelling ook is bereikt. Met name over de gereedheid geven de indicatoren («procesmeetfactoren») vaaren mensoefendagen geen inzicht. Deze informatie, zoals bijvoorbeeld de personele-, materiële- en operationele gereedheid en oefenniveau, is wel beschikbaar in het inzetbaarheidsmetingssysteem van de KM, doch komt alleen in de vorm van de zogenoemde (geclassificeerde) Toprapportage voor de Admiraliteit beschikbaar en wordt om redenen van staatsveiligheid niet in het jaarverslag gepubliceerd.
4.4 Totstandkoming beleidsinformatie
De beleidsinformatie die het ministerie in het jaarverslag opneemt, dient op een betrouwbare, valide, ordelijke en controleerbare wijze tot stand te komen. In deze paragraaf worden de belangrijkste bevindingen vermeld van het onderzoek naar de totstandkoming van de beleidsinformatie. Het onderzoek richt zich op de informatieverzameling en -verwerking zelf en op de vastlegging daarvan.
In de Regeling Prestatiegegevens en Evaluatieonderzoek Rijksoverheid (RPE) worden normen genoemd voor de totstandkoming van beleidsinformatie. De Algemene Rekenkamer heeft deze normen als uitgangspunt genomen om zicht te krijgen op de kwaliteit van dit totstandkomingsproces. Van belang zijn de normen relevantie, bruikbaarheid, betrouwbaarheid, validiteit, reproduceerbaarheid, ordelijkheid en controleerbaarheid.
Om te waarborgen dat over alle beleidsterreinen van Defensie de voor de verantwoording vereiste informatie beschikbaar komt, is door DGFC een toedeling van beleidsartikelen naar bevelhebbers, commandant DICO, plv. Secretaris-generaal en Chef Defensiestaf gemaakt. Over alle artikelen (en artikelonderdelen) die onder de verantwoordelijkheid van een bevelhebber of overeenkomstige autoriteit vallen, dient in de desbetreffende Toprapportage te worden gerapporteerd. Dit gebeurde op vaste momenten in de loop van het jaar 2002. In de eerste Toprapportage 2003 leveren de bevelhebbers of overeenkomstige autoriteit hun deel voor het departementaal jaarverslag 2002 aan en geven zij de deelmededeling over de bedrijfsvoering af. In deze deelmededeling geven zij een eigen oordeel («appreciatie») over de mate van beheersing van de bedrijfsprocessen per ultimo 2002. Rapportage over de inzetbaarheid van eenheden is slechts in zeer beperkte vorm overgenomen in het jaarverslag.
Uit het door de Algemene Rekenkamer verrichte onderzoek alsmede uit de bevindingen van de DEFAC blijkt dat de informatie per beleidsartikel merendeels aan de daartoe in de RPE gestelde normen ten aanzien van de informatievoorziening (relevantie, betrouwbaarheid en validiteit) alsmede de normen ten aanzien van de informatievoorziening voldoet.
Voor het onderwerp Inzetbaarheid(smeting) bij de KM, is in veel mindere mate aan de door de RPE gestelde eisen voldaan. De prestatie-indicatoren betreffen met name financiële gegevens en geven geen informatie over de realisatie van de algemene en geoperationaliseerde doelen en voldoen derhalve niet aan de norm relevantie.
De recente ontwikkelingen bij de KM op het gebied van de inzetbaarheidsmeting zijn in dit kader interessant. Zij ontwikkelt namelijk thans een nieuw inzetbaarheidsmetingssysteem voor de vloot, waardoor prestaties beter te kwantificeren zijn. Dit systeem zal naar verwachting in de loop van 2004 operationeel worden. De hierbij opgedane ervaringen zijn ook voor de overige krijgsmachtdelen van belang. Daarnaast dient met het huidige systeem, dat al uit 1982 dateert, onverkort aan de lopende informatiebehoefte te worden voldaan. Dit is overigens over 2002 wel gelukt, zij het met moeite.
4.5 Conclusies en aanbevelingen
De Algemene Rekenkamer stelt vast dat de niet-financiële beleidsinformatie in het jaarverslag summier is en niet altijd aansluit bij de informatie in de begroting. Voor de informatie van een nader onderzocht beleidsartikel KM, stelt zij vast dat niet-financiële beleidsinformatie weliswaar beschikbaar is, doch om redenen van staatsgeheim niet in het jaarverslag wordt opgenomen.
De Algemene Rekenkamer kan zich in deze benadering vinden, doch beveelt aan dat, waar het geheime informatie betreft, de minister, in aanvulling op de mededeling bedrijfsvoering, ter informatie aan de Tweede Kamer een mededeling doet omtrent de juistheid, volledigheid en actualiteit van de desbetreffende prestatiegegevens. Nu is in elke Toprapportage een dergelijke deelmededeling wel opgenomen voor de kwaliteit van het financieel- en materieelbeheer, informatiebeveiliging en milieubeheer.
4.5.1 Niet-financiële informatie
Over 2002 moeten de departementale accountantsdiensten en de Algemene Rekenkamer de totstandkoming van beleids- en bedrijfsvoeringinformatie in het jaarverslag controleren. Aan welke eisen of normen deze niet-financiële informatie in het jaarverslag precies moet voldoen, is echter nog niet duidelijk.
De departementale accountantsdiensten kunnen dit jaar dus nog geen afgerond oordeel geven over de totstandkoming van deze informatie in het jaarverslag. De Algemene Rekenkamer gaat er echter van uit dat de DEFAC hier wel al enige uitspraken over doet, ter voorbereiding op de situatie in 2005, wanneer het normenkader en de controlestructuur ontwikkeld dienen te zijn. De Algemene Rekenkamer heeft dan ook onderzocht in hoeverre de DEFAC daar dit jaar al in is geslaagd. Tevens heeft zij onderzocht in hoeverre zij kan steunen op de uitkomsten van de DEFAC op dit terrein.
De Algemene Rekenkamer baseert haar mening over de deugdelijke (ordelijke en controleerbare) totstandkoming van beleidsinformatie mede op de controle van de DEFAC. De Algemene Rekenkamer stelt vast dat de controle van de DEFAC op het proces van totstandkoming een voldoende basis vormde voor haar oordeelsvorming hierover.
Het Ministerie van Defensie heeft naar de mening van de Algemene Rekenkamer, binnen de mogelijkheden waarover zij thans beschikt, zo goed mogelijk invulling gegeven aan de normen die de Rijksbegrotingsvoorschriften stellen aan de verantwoording van het beleid in het jaarverslag. Een belangrijke hinderpaal zijn echter de vigerende staatsveiligheidseisen, die het Ministerie van Defensie in acht moet nemen.
De controle van de DEFAC over 2002 leverde als belangrijkste conclusies op:
Op concerniveau:
– de speerpunten in de beleidsagenda worden nog onvoldoende SMART (specifiek, meetbaar, acceptabel, realistisch en tijdgebonden) geformuleerd;
– bij de inrichting en opstelling van de begroting moet reeds rekening worden gehouden met de eventuele consequenties voor de verantwoording. In dit verband wordt opgemerkt dat de beleidsagenda en de daarin opgenomen doelstellingen de basis dient te vormen van VBTB en derhalve ook van de begroting en het jaarverslag;
– het ontwikkelen van een goede systematiek voor een voldoende gedetailleerde en toegankelijke dossiervorming verdient de nodige aandacht;
– er is weliswaar sprake van een gestructureerd proces van totstandkoming van het departementaal jaarverslag, maar een defensiebreed informatievoorzieningensysteem voor de niet-financiële informatie ontbreekt nog.
De belangrijkste conclusies bij de Defensie-onderdelen:
– in veel gevallen is nog sprake van een mismatch tussen de benodigde beleidsinformatie en de bestaande informatie-systemen, waaronder relatief veel informatie handmatig en met subsystemen moet worden verzameld en verwerkt;
– in de meeste gevallen spelen de interne controle-organen nog geen rol bij het totstandkomingsproces van deze informatie;
– in het jaarverslag en in de interne rapportages treden verschillen op in de definiëring en berekeningswijze van de diverse rapportage-elementen.
De DEFAC heeft geen wettelijke taakonderzoek te doen naar de kwaliteit van de beleids- en bedrijfsvoeringsinformatie in het jaarverslag. De Algemene Rekenkamer stelt vast dat de DEFAC hieraan in zijn controle dan ook geen aandacht aan heeft besteed. De Algemene Rekenkamer ziet de controle op de kwaliteit van de niet-financiële informatie in de toekomst als een reguliere taak van de DEFAC.
5 REACTIE MINISTER EN NAWOORD ALGEMENE REKENKAMER
5.1 Reactie minister van Defensie
De minister van Defensie gaat in zijn reactie (28 april 2003) nader in op zes specifieke onderwerpen uit het Rechtmatigheidsonderzoek over 2002. Voor de overige onderwerpen, waaronder de in de Audit Actielijst opgenomen punten, geeft hij aan dat die aan de orde zullen komen in het reguliere periodieke overleg tussen de Algemene Rekenkamer, de DEFAC en DFEZ. Ten aanzien van de zes punten, waarvoor de Algemene Rekenkamer de bijzondere aandacht van de minister had gevraagd, brengt de minister het volgende naar voren.
Toezicht op de interne controle bij de Defensie-onderdelen
De minister deelt de mening van de Algemene Rekenkamer dat interne controle een belangrijk instrument is voor het tijdig signaleren en corrigeren van onvolkomenheden in het bedrijfsvoeringsproces. Hij onderschrijft in algemene zin de aanbeveling om er op centraal niveau op toe te zien dat het proces van sturing en toezicht bij de Defensie-onderdelen tijdig plaatsvindt. Vanwege een complete herziening van de besturingsfilosofie van het departement is het hem in dit stadium evenwel onmogelijk toezeggingen te doen op welke wijze dit toezicht concreet zal worden belegd. Wel heeft de minister de Directeur-Generaal Financiën en Control gevraagd een voorstel uit te werken voor een control- en toezichtarrangement dat past bij het besturingsconcept van Defensie. Voorts constateert de minister dat het oordeel van de Algemene Rekenkamer afwijkt van het oordeel van de DEFAC, voor wat betreft het kunnen steunen op de werkzaamheden van de interne controle-organen bij de KL.
Het verwervingsproces bij de Defensie Telematica Organisatie (DTO)
De minister geeft aan dat de onvolkomenheden in het financieel beheer met betrekking tot het verwervingsproces bij hem bekend zijn en dat de oorzaak is dat in een aantal gevallen bij het inkoopproces de Europese aanbestedingsregels niet juist zijn toegepast. Van een met name in de tweede helft 2002 ingezet verbeterproces konden nog niet alle verbeteringen worden verwezenlijkt, maar deze zullen naar het zich laat aanzien in 2003 worden afgerond. DFEZ zal de in het verbeterplan opgenomen activiteiten monitoren, aldus de minister.
Verplichtingenbeheer bij de KL
In reactie op de bevinding van de Algemene Rekenkamer, dat op grond van de door haar gehanteerde normatiek bij de KL de artikeltolerantie voor wat betreft het verplichtingenbeheer zeer fors is overschreden, gaat de minister met name in op het verschil met de door zijn DEFAC gehanteerde normen. Deze benadering van de Algemene Rekenkamer doet naar zijn mening geen recht aan de feitelijke situatie, mede gezien het betrekkelijk geringe aantal bevindingen dat de DEFAC bij de KL in zijn algemeenheid constateert en het feit dat de situatie in 2002 zeker niet in negatieve zin afwijkt van het beeld in voorgaande jaren, aldus de minister.
Voorts betreurt de minister dat de Algemene Rekenkamer plotseling een andere methode toepast. Hij zal zich onverkort blijven inspannen om het financieel beheer, inclusief het verplichtingenbeheer, verder te blijven verbeteren. In dit kader geeft de minister aan, behoefte te hebben aan duidelijkheid over de wijze waarop foutenevaluaties worden uitgevoerd en gaat er vanuit dat het verschil van inzicht tussen de Algemene Rekenkamer en het IODAD wordt weggenomen.
Materieelbeheer Nieuwe Stijl bij de KL
Voor wat betreft het materieelbeheer bij de KL geeft de minister aan dat het materieelbeheer volgens de waarneming van de interne controle en gesanctioneerd door de DEFAC, op een voldoende percentage komt van meer dan 75, waar de Algemene Rekenkamer een percentage noemt van 43 dat als ordelijk kan worden aangemerkt. Voorts geeft de minister aan dat volgens mededeling van de Bevelhebber der Landstrijdkrachten de implementatie van het materieelbeheer Nieuwe Stijl in het najaar van 2003 ook bij de overige KL-onderdelen zal zijn afgerond. De minister geeft aan dat DFEZ zal toezien op de voortgang van dit plan.
De minister acht de achteruitgang van het niveau van het materieelbeheer bij onderdelen van de KLu evenals de Algemene Rekenkamer zorgelijk. Hij heeft de Bevelhebber der Luchtstrijdkrachten opgedragen in zijn Verbeterplan Bedrijfsvoering zo spoedig mogelijk maatregelen op te nemen, die gericht zijn op het structureel op orde houden van het materieelbeheer bij alle KLu-onderdelen. Voor de ingezette verbetering in het materieelbeheer bij het LCKLu geeft de minister aan dat deze ontwikkeling in 2003 met kracht zal worden doorgezet. De BDL heeft hiertoe eind 2002 het verbeterplan LCKLu aangepast, zodat erin voorzien is dat eind 2003 de problemen zodanig zijn opgelost dat dan ook in de feitelijke werking sprake is van een ordelijk materieelbeheer. In het verbeterplan is opgenomen dat in mei 2003 het materieelbeheer LCKLu in opzet en bestaan op orde is.
Mededeling over de bedrijfsvoering
De minister is het niet eens met de Algemene Rekenkamer dat in de mededeling verbeteracties nader moeten worden toegelicht. De mededeling is geen verbeterplan, aldus de minister. Ook geeft hij aan dat de suggestie van de Algemene Rekenkamer om in plaats van de huidige tekst, te spreken van «beheerste processen met uitzondering van», in strijd is met de standaardtekst zoals voorgeschreven in het referentiekader mededeling over de bedrijfsvoering van het Ministerie van Financiën.
De minister neemt met instemming kennis van de constatering van de Algemene Rekenkamer dat in vergelijking met 2001 het financieel beheer en materieelbeheer bij alle Defensie-onderdelen in 2002 is verbeterd. Hij benadrukt dat het verbeterproces in 2003 met dezelfde inzet en met eenzelfde intensiteit qua toezicht zal worden voortgezet en dat de voortgang op periodieke basis met de Algemene Rekenkamer zal worden besproken.
5.2 Nawoord Algemene Rekenkamer
Interne controle bij de Defensie-onderdelen
De Algemene Rekenkamer is verheugd dat de minister de noodzaak onderschrijft om vanaf het centrale niveau er op toe te zien dat het proces van sturing en het toezicht bij de Defensie-onderdelen tijdig plaatsvindt, en dat hij inmiddels zijn DGFC heeft gevraagd een voorstel uit te werken voor een control- en toezichtarrangement, dat past in het besturingsconcept dat voor de gehele Defensie-organisatie zal worden doorgevoerd. De minister doet echter geen toezegging over de wijze waarop het centrale toezicht concreet zal worden belegd omdat de besturingsfilosofie van het departement compleet zal worden herzien. Hier merkt de Algemene Rekenkamer bij op dat, gezien de fouten en onvolkomenheden in het financieel beheer en het materieelbeheer die zowel de DEFAC als de Algemene Rekenkamer ook over 2002 vaststelde, een verbetering van de (verbijzonderde) interne controle bij de Defensie-onderdelen uitermate actueel is. Het nieuwe besturingsconcept is nog niet gereed, terwijl de doorvoering van de bestuursvernieuwing naar verwachting een proces vergt dat enige jaren in beslag neemt. In dit licht benadrukt zij dat naar haar mening, in de periode tot de doorvoering van de nieuwe besturingsfilosofie, Defensie desnoods door middel van noodmaatregelen vanuit het centrale niveau voorzieningen dient te treffen, aan de hand waarvan de sturing en het toezicht op de bedrijfsvoeringsprocessen bij de Defensie-onderdelen verbetert.
Met betrekking tot de interne controleorganen van de KL stelt de Algemene Rekenkamer vast dat haar bevinding dat de DEFAC niet zondermeer kan steunen op de interne controle bij de KL, strookt met de opmerking van de DEFAC, deels te kunnen steunen op die interne controle-organen.
Uit het antwoord van de minister komt naar voren dat na een late start van de verbeteringen bij DTO in 2002, er nu in 2003 zicht is op de afronding van dit verbeterproces. Wel wijst zij er op dat de geconstateerde onvolkomenheden beslist niet alleen een onjuiste toepassing van de Europese regelgeving betreffen. Voor het verwervingsproces constateerde de Algemene Rekenkamer met name onvolkomenheden in de processen voor de verwerving bij de clusters ICT, hardware ICT, software en telecom. Op deze gebieden ontbreekt niet alleen nog de beschrijving van de administratieve organisatie, maar zijn tevens de dossiers niet op orde, en dient de controle op gemandateerde bevoegdheden verbeterd te worden. Voor de nog niet gerealiseerde verbeterpunten, waaronder de mandaatregeling, heeft de minister inmiddels een addendum op het verbeterplan 2002 opgenomen, waarin is voorzien dat deze onderdelen in 2003 kunnen worden afgerond. De Algemene Rekenkamer gaat er van uit dat de maatregelen om de nog bestaande onvolkomenheden het hoofd te bieden, in het verbeterplan 2003 nader worden uitgewerkt en nog in hetzelfde jaar worden doorgevoerd. Zij zal in het rechtmatigheidsonderzoek 2003 aan dit verbeterproces en de afronding extra aandacht besteden.
Verplichtingenbeheer bij de KL
De Algemene Rekenkamer is het met de minister eens dat er duidelijkheid moet komen over de wijze waarop foutenevaluaties worden uitgevoerd. Zij gaf al aan dat hierover in 2003 met het IODAD verder van gedachten zal worden gewisseld. Aan het overschrijden van de artikeltolerantie op de verplichtingen bij de KL worden door de Algemene Rekenkamer in 2002 geen gevolgen verbonden. De Algemene Rekenkamer concludeert dan ook dat er bij de KL sprake is van een ordelijk financieel beheer. Dat neemt echter niet weg dat in het verplichtingenbeheer bij de KL sprake is van onvolkomenheden. De Algemene Rekenkamer betreurt dat de minister niet ingaat op haar aanbeveling om verbeterpunten hiervoor op te nemen in het verbeterplan KL met een bijbehorend tijdpad voor implementatie.
Materieelbeheer Nieuwe Stijl bij de KL
De Algemene Rekenkamer heeft vastgesteld dat het materieelbeheer bij de KL over geheel 2002 genomen niet ordelijk is. Zij komt voor de gebruiksgoederen tot de conclusie dat weliswaar 24 van de 31 eenheden als voldoende zijn gekwalificeerd, doch dat deze 24 eenheden slechts 43% van het totale materieel aan gebuiksgoederen van de KL vertegenwoordigen. De overige 57% van de gebruiksgoederen is ondergebracht bij zeven eenheden die ultimo 2002 nog niet gereed waren met de implementatie van de nieuwe aanpak van het materieelbeheer.
De KL komt door het in aanmerking nemen van wel ordelijke elementen in het materieelbeheer van die 7 eenheden tot een over het geheel genomen ordelijk materieelbeheer van 75%. De Algemene Rekenkamer heeft echter geen onderbouwing van dit percentage aangetroffen en is van mening dat dit percentage op een schatting berust.
In het rechtmatigheidsonderzoek over 2003 zal zij nagaan of inmiddels bij de desbetreffende onderdelen van de KL het project Materieel Beheer Nieuwe Stijl volledig is doorgevoerd en of er sprake is van een in opzet, bestaan en werking ordelijk materieelbeheer.
De Algemene Rekenkamer is verheugd over de voortvarende aanpak van de minister om zowel bij het LCKLu als de andere KLu-onderdelen in 2003 het materieelbeheer zowel in opzet, bestaan, als in de werking op orde te hebben. Zij zal aan dit verbeterproces in haar rechtmatigheidonderzoek over 2003 bijzondere aandacht besteden.
Mededeling over de bedrijfsvoering
Met haar opmerkingen over de mededeling bedrijfsvoering beoogt de Algemene Rekenkamer een constructieve bijdrage te geven aan de verdere ontwikkeling ervan. Zij betreurt dan ook dat de minister haar aanbeveling om de mededeling een meerwaarde te geven niet wil opvolgen. Uiteraard zonder de mededeling tot een verbeterplan te laten verworden, zal naar de mening van de Algemene Rekenkamer de gebruikswaarde van de mededeling kunnen worden vergroot indien inzicht wordt gegeven in nog bestaande onderliggende knelpunten, ook in die gevallen dat ultimo het jaar sprake is van een ordelijk beheer. In de Audit Actielijst 2003 is hiervoor de aanbeveling opgenomen dat de mededeling dient in te gaan op ultimo het jaar nog bestaande (structurele) onderliggende onvolkomenheden, zoals een gebrek aan verankering van bereikte verbeteringen in het financieel- en materieelbeheer. Het is uit een oogpunt van verantwoording tegenover de Tweede Kamer maar ook naar de eigen organisatie toe, van belang dat in de mededeling over de bedrijfsvoering de visie van de departementsleiding over de aanpak en de verdere ontwikkeling en verbetering van het bedrijfsvoeringsproces doorklinkt.
De Algemene Rekenkamer stelt de over het algemeen positieve benadering van de minister op haar bevindingen en opmerkingen op prijs. Zij betreurt vanwege het bestuurlijke karakter ervan, dat de minister niet ingaat op de aanbeveling in de Audit Actielijst om naast de mededeling bedrijfsvoering, een mededeling omtrent juistheid, volledigheid en actualiteit van prestatiegegevens af te geven die om redenen van staatsveiligheid niet als beleidsinformatie kan worden verstrekt. Ook zag zij vanwege het bestuurlijke karakter ervan, graag een reactie op haar aanbeveling in de Audit Actielijst ten aanzien van de pensioenen uitkeringslasten zorg te dragen voor het tijdig verkrijgen van de financiële verantwoording met bijbehorende accountantsverklaring door uitvoerende instanties en dit door middel van het maken van harde afspraken en een sanctiebeleid zonodig af te dwingen. Zij zal in haar rechtmatigheidsonderzoek over 2003 deze bevindingen en de door de minister in zijn reactie gedane toezeggingen nagaan en hierbij periodiek kennisnemen van de voortgang van de diverse verbeterprocessen.
Het oordeel van de Algemene Rekenkamer over de financiële informatie in het jaarverslag en de saldibalans is afhankelijk van het aantal fouten en onzekerheden dat ze vindt in haar onderzoek van het jaarverslag en de saldibalans. Nu zijn niet alle fouten en onzekerheden even belangrijk. Om te bepalen welke fouten en onzekerheden wel belangrijk zijn, hanteert de Algemene Rekenkamer kwantitatieve en kwalitatieve tolerantiegrenzen.
Kwantitatieve tolerantiegrenzen geven een financiële grens aan. De Algemene Rekenkamer hanteert tolerantiegrenzen op het niveau van begrotingsartikelen, baten, lasten, kapitaaluitgaven en -ontvangsten en afzonderlijke saldibalansposten.
In haar onderzoek stelt de Algemene Rekenkamer het begrotingsartikel centraal. Zij rapporteert (de som van) alle belangrijke fouten en onzekerheden op het niveau van ieder afzonderlijk artikel. Dit doet zij omdat het begrotingsartikel ook centraal staat in de wijze waarop de Staten-Generaal de begroting en het jaarverslag van de minister beoordelen.
Kwalitatieve tolerantiegrenzen zijn niet gebonden aan een bepaald bedrag, maar aan de aard van de fouten en onzekerheden. Een ministerie overschrijdt een kwalitatieve grens:
• wanneer sprake is van een opzettelijke fout, nalatigheid;
• wanneer ten onrechte bedragen buiten de begrotingsadministratie of -rekening zijn gehouden;
• wanneer sprake is van fouten en onzekerheden waarbij ministers en/of ambtelijke top betrokken zijn;
• wanneer een minister een toezegging niet is nagekomen;
• wanneer het jaarverslag niet volgens de voorschriften is opgesteld;
• wanneer de artikelomschrijving of de begrotingsbedragen in de verantwoordingsstaat foutief zijn vermeld;
• wanneer sprake is van een ontoereikende toelichting en gebreken in de ordelijkheid en controleerbaarheid in het financieel- en materieel beheerssysteem.
Niet-financiële beleidsinformatie
De eisen voor beleidsinformatie zijn nog niet verder uitgewerkt. Dit betekent dat de Algemene Rekenkamer dit jaar en de komende jaren nog geen afgerond oordeel geeft over de (totstandkoming van) de beleidsinformatie. De Algemene Rekenkamer beoordeelt dit jaar daarom alleen of de beleidsinformatie voldoet aan de verslaggevingseisen. Dit is een kwalitatieve afweging.
De Algemene Rekenkamer hanteert als uitgangspunt dat de ministers hun bedrijfsvoering op orde dienen te hebben. Onder bedrijfsvoering verstaat de Algemene Rekenkamer de sturing en beheersing van bedrijfsprocessen binnen een ministerie om de beleidsdoelstellingen te kunnen realiseren. Het betreft sturing en beheersing van zowel de primaire processen als van de processen die hiervoor faciliterend zijn. Overschrijdt een ministerie een (kwalitatieve) tolerantiegrens in (een onderdeel van) de bedrijfsvoering, dan noemt de Algemene Rekenkamer dit een «onvolkomenheid».
De Algemene Rekenkamer onderscheidt drie gradaties van onvolkomenheden:
• geen of geringe onvolkomenheden
• onvolkomenheden
• ernstige onvolkomenheden. Hiervan spreekt de Algemene Rekenkamer als uit het onderzoek onvolkomenheden zijn gebleken die:
– kunnen leiden of hebben geleid tot disfunctioneren van het financieel beheer;
– betrekking hebben op kritische processen;
– wijd verbreid zijn binnen het ministerie;
– tot aanzienlijke risico's voor de rechtmatigheid van zeer grote bedragen kunnen leiden of al hebben geleid;
– voor de Algemene Rekenkamer aanleiding zijn geweest om bezwaaronderzoek in te stellen of bezwaar te maken.
Bezwaarinstrument en bezwaarbeleid
• De regels voor bezwaar
Het zwaarste instrument dat de Algemene Rekenkamer kan hanteren om verbeteringen binnen de rijksoverheid af te dwingen is het maken van bezwaar (artikelen 88 en 89 CW 2001). Het bezwaar kan betrekking hebben op het financieel beheer, het materieel beheer of de verantwoording daarover. Heeft de Algemene Rekenkamer een bezwaar dan deelt ze dit mee aan de betrokken minister. De minister heeft daarna een maand de tijd om de Algemene Rekenkamer in kennis te stellen van hetgeen dat tot opheffing van het bezwaar kan leiden. Na afloop van deze termijn neemt de Algemene Rekenkamer haar eindbeslissing, waarvan zij mededeling doet aan de betrokken minister. Indien zij haar bezwaar handhaaft, doet zij hiervan tevens een mededeling aan de minister van Financiën.
Handhaaft de Algemene Rekenkamer bij haar eindbeslissing haar bezwaar én houdt dit bezwaar in dat er een onrechtmatigheid is in de financiële stromen is, dan wordt binnen twee maanden aan de Tweede Kamer een voorstel tot vaststelling van een indemniteitswet gezonden.
Indien een indemniteitswet niet wordt ingediend in de daarvoor gestelde twee maanden deelt de Algemene Rekenkamer dit mee aan de Tweede Kamer.
Betreft de eindbeslissing een bezwaar van de Algemene Rekenkamer tegen het financieel beheer of het materieel beheer dan maakt zij daarvan melding in haar Rapport bij het desbetreffende jaarverslag. Tevens kan zij daaromtrent een aantekening plaatsen bij het Financieel jaarverslag van het Rijk.
Indien het gehandhaafde bezwaar van de Algemene Rekenkamer moet leiden tot een door de minister in te dienen indemniteitswet heeft dit geen gevolgen voor de verklaring van goedkeuring bij het financieel jaarverslag van het Rijk. Deze wordt afgegeven onder voorbehoud van de vaststelling van de slotwetten en in voorkomende gevallen onder voorbehoud van de vaststelling van een indemniteitswet.
• Bezwaaronderzoek
In de regel gaat de Algemene Rekenkamer niet bij een eerste constatering direct over tot het maken van bezwaar, maar geeft eerst de minister de mogelijkheid de problemen op te lossen. Indien een onvolkomenheid zich twee jaar achtereenvolgens voordoet dan kondigt de Algemene Rekenkamer een bezwaaronderzoek aan. Dit bezwaaronderzoek dient te onderbouwing van een eventueel bezwaar.
• Wanneer ziet de Algemene Rekenkamer af van bezwaar
De Algemene Rekenkamer kan afzien van bezwaar indien sprake is van bijzondere omstandigheden. Dit is het geval indien de minister en de Algemene Rekenkamer het eens zijn over het probleem, de oorzaken daarvan en de oplossing daarvoor, maar de opheffing van de onvolkomenheden kost meer tijd. Voorwaarde is wel dat de minister een adequaat verbeterplan heeft van de minister dat de Algemene Rekenkamer toetst aan strenge criteria.
• Het zwaard van Damocles
Tot het moment dat de Algemene Rekenkamer heeft vastgesteld dat de problemen structureel zijn opgelost of op een niveau zijn gebracht dat de risico's zijn beperkt hangt de minister een bezwaar boven het hoofd. Om de status van het onderzoek aan te duiden hanteert de Algemene Rekenkamer naast bovengenoemde, de volgende begrippen:
– Vervolgonderzoek naar aanleiding van een bezwaar: in verleden is bezwaar gemaakt en via onderzoek wordt de voortgang bewaakt;
– Vervolgonderzoek naar aanleiding van een bezwaaronderzoek: in verleden is bezwaaronderzoek uitgevoerd en geen bezwaar gemaakt, maar voortgang wordt nog wel gevolgd. Bezwaar is nog altijd mogelijk.
– Vervolgonderzoek («follow-up onvolkomenheden»): volgen van potentiële bezwaargevallen, maar nog niet bestempeld als bezwaaronderzoek.
| Omschrijving | Fouten | Onzeker- | Artikel | Toelichting in | ||
|---|---|---|---|---|---|---|
| heden* | Nr. | Omschrijving | omvang | paragraaf | ||
| Verplichtingen | ||||||
| Onjuist, onrechtmatig | 10,3 | 02 | Koninklijke Landmacht | 2 507,6 | 3.3.3. | |
| Niet deugdelijk weergegeven | 73,4 | 02 | ||||
| Onzekerheid over de rechtmatigheid | 0,5 | 02 | ||||
| Onzekerheid over de deugdelijke weergave | 14,3 | 02 | ||||
| Onjuist, onrechtmatig | 4,4 | 09 | Uitvoering Vredesoperaties | 166,6 | 3.3.3 | |
| Niet deugdelijk weergegeven | 0,6 | 09 | ||||
| Totaal | 88,7 | 14,8 | ||||
| Uitgaven | ||||||
| Onjuist, onrechtmatig | 2,9 | 02 | Koninklijke Landmacht | 2 329,6 | 3.3.3. | |
| Niet deugdelijk weergegeven | 0,5 | 02 | ||||
| Onzekerheid over de rechtmatigheid | 33,9 | 02 | ||||
| Onzekerheid over de deugdelijke weergave | 3,6 | 02 | ||||
| Onjuist, onrechtmatig | 1,3 | 03 | Koninklijke Luchtmacht | 1 436,1 | 3.3.3. | |
| Niet deugdelijk weergegeven | 0,4 | 03 | ||||
| Onzekerheid over de rechtmatigheid | 14,8 | 03 | ||||
| Onzekerheid over de deugdelijke weergave | 0,5 | 03 | ||||
| Totaal | 5,1 | 52,8 | ||||
| Ontvangsten | ||||||
| Totaal | 0 | 0 | ||||
| Saldibalans | ||||||
| Onjuist, onrechtmatig | 0,3 | Extra compabele vorderingen | 110,7 | 3.8.2. | ||
| Niet deugdelijk weergegeven | 1,8 | Extra compabele vorderingen | ||||
| Onzekerheid over de rechtmatigheid | 3,4 | Extra compabele vorderingen | ||||
| Onzekerheid over de deugdelijke weergave | 0,9 | Extra compabele vorderingen | ||||
| Onzekerheid over de rechtmatigheid | 0,5 | Liquide middelen | 48,9 | 3.8.2. | ||
| Totaal | 2,1 | 4,8 | ||||
| Agentschappen | ||||||
| Lasten | ||||||
| Onjuist, onrechtmatig | 5.2 | Defensie Telematica Organisatie | 254,5 | 3.7.2 | ||
| Niet deugdelijk weergegeven | 0,4 | Defensie Telematica Organisatie | ||||
| Onzekerheid over de rechtmatigheid | 2,1 | Defensie Telematica Organisatie | ||||
| Onzekerheid over de deugdelijke weergave | 0,6 | Defensie Telematica Organisatie | ||||
| Balans | ||||||
| Onzekerheid over de deugdelijke weergave overlopende activa | 0,4 | Dienst Werken Gebouwen & terreinen | 0,4 | 3.7.2. | ||
| Totaal | 5,6 | 3,1 | ||||
* Het tussen haakjes geplaatste bedrag duidt op onzekerheden over de volledigheid van de verantwoorde bedragen
Bovenstaande tabel geeft alle fouten en onzekerheden aan die de Algemene Rekenkamer heeft geconstateerd én die haar tolerantiegrenzen overschrijden. Tegen deze fouten en onzekerheden kan de Algemene Rekenkamer eventueel bezwaar maken op grond van artikel 88 en 89 CW 2001).
| Omschrijving | Jaar van | Artikel | Toelichting in | ||
|---|---|---|---|---|---|
| constatering | Nr. | Omschrijving | omvang | paragraaf | |
| Materieelbeheer | 1997 | 03 | KLu | 3.5.6 | |
| 1997 | 02 | KL | 3.5.5 | ||
| Verplichtingenbeheer (incl. naleving Europese aanbestedingsregels) | 1997 | 02 | KL | 3.5.5 | |
| 2002 | 09 | Vredesoperaties | 3.5.9 | ||
| Verwervingsprocedure (incl. contractbeheer) | 2000 | n.v.t. | DTO | 3.5.11 en 3.5.13.2 | |
| (Verbijzonderde) interne controle | 2002 | 02 | KL | 3.5.5 | |
| 2002 | 03 | KLu | 3.5.6 | ||
| 2002 | 04 | KMar | 3.5.7 | ||
| Niet tijdige aanlevering verantwoording door uitvoerende instanties | 2002 | 07 | Pensioenen, uitkeringen en wachtgelden | € 939 miljoen | 3.5.10 |
Bovenstaande tabel geeft alle (ernstige) onvolkomenheden weer die de Algemene Rekenkamer heeft geconstateerd én die haar (kwalitatieve) tolerantiegrenzen overschrijden. Deze onvolkomenheden merkt de Algemene Rekenkamer aan als «potentiële bezwaargevallen». De AR kan eventueel bezwaar maken tegen deze onvolkomenheden op grond van artikel 88 en 89 CW 2001.
Hieronder vindt u in alfabetische volgorde een aantal veel voorkomende belangrijke woorden en begrippen uit het rechtmatigheidsonderzoek van de Algemene Rekenkamer. Van iedere term wordt de betekenis omschreven. Waar relevant wordt ook het gebruik van de term in het onderzoek uitgelegd.
Schriftelijk verslag van een accountant over de bevindingen naar aanleiding van het onderzoek naar het jaarverslag van een departement dan wel het jaarverslag van het Rijk.
Schriftelijke mededeling van een accountant waarin een oordeel wordt gegeven over de deugdelijkheid van het departementale jaarverslag. De accountantsverklaring geeft aan of de gegevens in het jaarverslag betrouwbaar zijn en of het jaarverslag is opgesteld overeenkomstig de voorschriften, en bevat daarnaast ook een expliciete uitspraak over de rechtmatigheid.
Systemen waarin de uitkomsten van de uitvoeringssystemen aan de hand van boekingsdocumenten worden vastgelegd en worden verwerkt tot deugdelijke informatie over het beheer.
Zie baten-lastendienst.
Artikelgewijze oordeelsvorming
Wijze waarop het oordeel van de Algemene Rekenkamer over begrotingsartikelen tot stand komt. Om het budgetrecht van de Staten-Generaal voor de afzonderlijke begrotingsartikelen tot zijn recht te laten komen, hanteert de Algemene Rekenkamer kwantitatieve tolerantiegrenzen op het niveau van begrotingsartikelen.
Baseline financieel beheer en materieelbeheer
De algemene normen en de daaruit afgeleide criteria voor het financieel beheer en het materieelbeheer van departementen. De baseline is door het Ministerie van Financiën op 13 juni 2001 aan alle directeuren van de departementale accountantsdiensten en van de directies Financieel-Economische Zaken toegezonden met het verzoek deze vanaf 1 juli 2001 als handleiding toe te passen en in deze toepassing ook het management te betrekken.
Onderdeel van de rijksdienst met een grotere zelfstandigheid dan de departementale (buiten)diensten. De ministeriële verantwoordelijkheid en het budgetrecht van de Tweede Kamer worden niet ingeperkt door de instelling van baten-lastendiensten. Een baten-lastendienst heeft een afzonderlijke plaats in de begroting en de financiële verantwoording en voert een administratie los van de begrotingsadministratie van het moederministerie.
De bedrijfsprocessen die tot doel hebben de door de minister geformuleerde beleidsdoelstellingen te bereiken, alsmede de sturing en beheersing van deze processen.
Norm voor vorm en presentatie van het jaarverslag van departementen. Informatie moet helder en eenvoudig gepresenteerd worden. Dit wordt bevorderd als er een duidelijke structuur is, als de informatie eenduidig is, als de informatie niet teveel vaktermen bevat, als het zelfstandig leesbaar is of zonodig duidelijke verwijzingen bevat. Ook is het belangrijk dat er een helder onderscheid is tussen middelen, activiteiten, prestaties en effecten.
Verhogingen van collectieve uitgaven en/of verlagingen van ontvangsten ten opzichte van de begroting en/of meerjarencijfers, waaraan een beleidsbeslissing ten grondslag ligt.
Speerpunten in het beleid van de minister. Deze kunnen gebaseerd zijn op het regeerakkoord en/of afspraken met de Tweede Kamer. Over de beleidsprioriteiten wordt apart verslag gedaan in het beleidsverslag.
Uitgaven waarmee de top van het ministerie zich persoonlijk bemoeit of die rechtstreeks aan de top ten goede komen.
Norm voor zowel de informatie in het jaarverslag van een ministerie zelf, als voor het proces van informatieverzameling en informatieverwerking. De informatie moet een getrouwe weergave vormen van hetgeen zij beoogt weer te geven. Dat wil zeggen: de informatie mag geen materiële onjuistheden of onvolledigheden bevatten en dient evenwichtig te zijn. Om betrouwbare informatie te kunnen krijgen, moet er goed gemeten worden en moet herhaalde meting tot hetzelfde resultaat leiden. Ook validiteit speelt een rol: er moet gemeten worden wat men beoogt te meten. Verder kan de betrouwbaarheid en continuïteit van geautomatiseerde systemen een rol spelen.
Onderzoek ten behoeve van de besluitvorming door de Algemene Rekenkamer over het al dan niet maken van bezwaar. De Algemene Rekenkamer kan bezwaar maken op grond van artikel 55 van de Comptabiliteitswet. De Algemene Rekenkamer hanteert een selectief bezwaarbeleid.
Recht van het parlement om van tevoren toestemming te verlenen aan de regering voor het aangaan van verplichtingen, het doen van uitgaven en het innen van ontvangsten (belastingen).
Conformiteit aan wettelijke regels (voor de inhoud)
De vereiste dat de beleidsinformatie van een ministerie voldoet aan bepaalde regels en richtlijnen. Een van de belangrijkste richtlijnen is de Regeling Prestatiegegevens Rijksoverheid (RPE). Hierin is vastgelegd dat (a) de kwaliteit van de systemen van reguliere prestatiegegevens en (b) de aanwezigheid van (en de onafhankelijkheid van) evaluatieonderzoek vast te stellen moeten zijn aan de hand van beschrijvingen van het systeem, de administratieve organisatie en/of de onderzoeksdossiers.
Conformiteit aan wettelijke regels (voor vormvereisten)
De presentatie van de informatie in het jaarverslag van een ministerie moet voldoen aan de verslaggevingseisen zoals die zijn opgenomen in de Rijksbegrotingsvoorschriften.
Departementale accountantsdienst/auditdienst (DAD)
Onderdeel van het ministerie dat belast is met de controle van het financieel beheer van het departement en de verantwoording daarover. De DAD voert een wettelijke taak uit. De Algemene Rekenkamer beschouwt de DAD principieel als een interne accountant, zij het een relatief onafhankelijke. Een waarborg voor deze relatieve onafhankelijkheid vormt het feit dat de taak en de plaats van de DAD wettelijk geregeld zijn. De plaats, direct onder de secretaris-generaal, waarborgt de onafhankelijkheid ten opzichte van de te controleren afdelingen en diensten.
De financiële verantwoording dient het gevoerde beheer deugdelijk weer te geven. Dit houdt in dat de informatie betrouwbaar, aanvaardbaar en toereikend moet zijn, zodat de Staten-Generaal als gebruiker van de informatie een oordeel over de uitkomsten kan vormen.
Europese aanbestedingsrichtlijnen
Richtlijnen voor het openstellen van overheidsopdrachten voor leveranciers uit alle Europese lidstaten gebaseerd op de beginselen: non-discriminatie, transparant proces en objectieve selectie- en gunningscriteria.
Het geheel van beslissingen, handelingen en regels die zijn bedoeld voor de sturing en beheersing van, alsmede de verantwoording over, de financiële transacties en de saldi waarvoor de minister (mede)verantwoordelijkheid draagt. Deze begripsomschrijving is gebaseerd op de Comptabiliteitswet (CW 2001).
Fouten zijn afwijkingen van de criteria «rechtmatigheid» en «deugdelijke weergave». Rechtmatigheidsfouten en deugdelijke weergave fouten worden beide onderscheiden in «onjuistheden» en «onvolledigheden».
Het departementale jaarverslag bestaat uit het beleidsverslag en de jaarrekening. Hiermee legt de minister verantwoording af over het het gevoerde beleid en de bedrijfsvoering van het ministerie.
Financieel aarverslag en Saldibalans van het Rijk
Deze vormen samen de jaarlijkse financiële verantwoording van het Rijk. Het jaarverslag bevat de rekening van uitgaven en ontvangsten van het Rijk. De saldibalans van het Rijk sluit op deze rekening aan. Beide worden opgesteld door de minister van Financiën.
De zorg voor niet-geldelijke zaken vanaf het moment van ontvangst tot aan het moment van afstoting. Deze definitie is gebaseerd op het besluit Materieelbeheer 1996.
Het geheel van maatregelen genomen door ministers om misbruik en oneigenlijk gebruik van (subsidie-)regelingen zoveel mogelijk te beperken.
Oordeel dat de Algemene Rekenkamer in bepaalde gevallen geeft over het financieel beheer van een ministerie. Het oordeel «onzeker» wordt gegeven wanneer de Algemene Rekenkamer door onvolkomenheden in het financiële beheer niet kan vaststellen of de betreffende bedragen al dan niet rechtmatig of al dan niet deugdelijk weergegeven zijn.
Overschrijding van de kwalitatieve tolerantiegrens van de Algemene Rekenkamer.
Subsidies en specifieke uitkeringen.
Onvolkomenheden in het financieel beheer of in de financiële verantwoording van een ministerie die de kwalitatieve of kwantitatieve tolerantiegrenzen van de Algemene Rekenkamer overschrijden.
Onder prestatiegegevens kunnen zowel effect(indicator)en als informatie over de prestaties van de overheid worden verstaan.
Norm waaraan de financiële verantwoordingen van de ministeries en van het Rijk moeten voldoen, inhoudende dat: (a) de verantwoordingen zijn opgesteld overeenkomstig de wijze waarop dat in wettelijke regelingen is voorgeschreven, en (b) de in de verantwoordingen opgenomen bedragen bij de verplichtingen, uitgaven en ontvangsten tot stand zijn gekomen in overeenstemming met de begrotingswetten en andere wettelijke regelingen.
De beoordeling van de controle die is uitgevoerd door de departementale accountantsdienst/auditdienst (DAD).
Deze review dient om vast stellen of de DAD-controle zodanig is uitgevoerd dat de Algemene Rekenkamer gebruik kan maken van de resultaten ervan.
Rechtspersoon met een wettelijke taak (RWT)
Instelling die een bij of krachtens de wet geregelde taak uitoefent en daartoe geheel of gedeeltelijk wordt bekostigd uit de opbrengst van bij of krachtens de wet ingestelde heffingen. (Begrotingsgefinancierde RWT zijn instellingen die bijdragen krijgen vanuit de begrotingen van de ministeries. Het betreft hier dus niet premie- of tariefgefinancierde RWT's).
| AAL | Audit Actie Lijst |
| ABEAU | Afdeling Beleidsevaluaties en Audits |
| AC | Audit Comité |
| AD | Accountantsdienst |
| AO | Administratieve organisatie |
| ASD | Arbeidsmarkt- en Scholingsfonds Defensie |
| BSC | Betaal Service Centrum |
| BICA | Bureau Interne Controle en Auditing |
| BLS | Baten-Lastenstelsel |
| BLS | Bevelhebber der Landstrijdkrachten |
| BPM | Beleidsplan memorandum |
| BVR | Bedrijfsuitvoeringsrapportage |
| CDI | Coördinerend Directeur Inkoop |
| CDS | Chef Defensiestaf |
| CKU | Centraal Kleedpunt Utrecht |
| CO | Centrale Organisatie |
| CVBKL | Centrale Bevoorradingssysteem Koninklijke Landmacht |
| CW | Comptabiliteitswet |
| DAD | Departementale Accountantsdienst |
| DEFAC | Defensie Accountantsdienst |
| DGC | Divisie Gevechtssteun Commando |
| DGFC | Directoraat-Generaal Financiën en Control |
| DFEZ | Directie Financieel Economische Zaken |
| DGPM | Directoraat-Generaal Personeel en Materieel |
| DGW&T | Dienst Gebouwen, Werken en Terreinen |
| DICO | Defensie Interservice Commando |
| DICTU | Defensie ICT-uitvoeringsorganisatie |
| DJZ | Directie Juridische Zaken |
| DTO | Defensie Telematica Organisatie |
| DVVO | Defensie Verkeer- en Vervoerorganisatie |
| ESF | Europees Subsidie Fonds |
| FEBCO | Financieel Economische Beheer Centrale Organisatie |
| FEZ | Financieel Economische Zaken |
| FMS | Foreign Military Sales |
| GVKKA | Geïntegreerde Verplichtingen Kas Kosten Administratie |
| IC | Interne controle |
| IDPP | Integraal Defensie Planning Proces |
| IV | Informatievoorziening |
| IZBAD | Interim-regeling Ziektekosten Burgerlijke Ambtenaren Defensie |
| KL | Koninklijke Landmacht |
| KLu | Koninklijke Luchtmacht |
| KM | Koninklijke Marine |
| KMar | Koninklijke Marechaussee |
| KPU | Kleding- en Persoonsgebonden Uitrustingsbedrijf |
| KTO | Krijgsmacht Telematica Organisatie |
| LAS | Landmachtstaf |
| LBBKL | Landelijk Bevoorradingsbedrijf Koninklijke Landmacht |
| LCKLu | Logistiek Centrum Koninklijke Luchtmacht |
| LDW | Logistieke Divisie Woensdrecht |
| LMB | Luchtmobiele Brigade |
| M en O | Misbruik en oneigenlijk gebruik |
| MAS | Materieel Administratie Systeem |
| MB | Marinebedrijf |
| MBNS | MaterieelBeheer Nieuwe Stijl |
| MFB | Monitor Financieel Beheer |
| MGLC | Medisch Geneeskundig Logistiek Centrum |
| MIVD | Militaire Inlichtingen- en Veiligheidsdienst |
| MIS | Management Informatie Systemen |
| MPV | Materiële personeels verzorging |
| NATCO | Nationaal Commando |
| NFBI | Niet financiële beleidsinformatie |
| NSK | Nieuw Salarissysteem Krijgsmacht |
| OMS | Order Management Systeem |
| OT | Organisatietabel |
| PB | Politiek Beraad |
| P&O | Personeel en Organisatie |
| PSA | Personeels- en Salarisadministratie |
| RPE | Regeling Prestatiegegevens en Evaluatieonderzoek Rijksoverheid |
| RMC | Regionaal Militair Commando |
| RMO | Rechtmatigheidsonderzoek |
| RFV | Rapport bij de financiële verantwoording |
| RJV | Rapport bij het jaarverslag |
| ROK | Raamovereenkomst |
| RVE | Resultaat Verantwoordelijke Eenheid |
| RWT | Rechtspersoon met wettelijke taak |
| SAMSON | Projectorganisatie, belast met het adviseren van SG en CDS bij het doorvoeren van de bestuursvernieuwing vanaf 2003 |
| SG/DG | Secretaris-generaal/Directeur-generaal |
| STG | Staatsgeheim Taskforce |
| FIMAB | Taskforce financieel- en materieelbeheer |
| TES | Toezicht Europese Subsidies |
| TK | Tweede Kamer |
| RWT | Rechtspersoon met een Wettelijke Taak |
| USZO | Uitvoeringsinstelling Sociale Zekerheid voor Overheid en Onderwijs |
| VA/MAS | Voorraadadministratiesysteem/Materieel administratiesysteem |
| VBTB | Van Beleidsbegroting tot Beleidsverantwoording |
| VIBE | Verbetering Inhuur Bestelproces en Efficiency |
| VIR | Voorschrift Informatievoorziening Rijksoverheid |
| WMS | Warehouse Management Systeem |
| ZBO | Zelfstandig bestuursorgaan |
| Organisatie-eenheid | Jaarverslag | Beleidsinformatie | Bedrijfsvoering |
|---|---|---|---|
| Centrale Organisatie | 2.3.3 | Nvt | 3.5.3 |
| DFAC | Nvt | 3.4 | |
| DFEZ | Nvt | 3.5.2 | |
| Koninklijke Marine | 2.3.3 | Hoofdstuk 4 | 3.5.4 |
| Koninklijke Landmacht | 2.3.3 | Nvt | 3.5.5 |
| Koninklijke Luchtmacht | 2.3.3 | Nvt | 3.5.6 |
| Koninklijke Marechaussee | 2.3.3 | Nvt | 3.5.7 |
| DICO | 2.3.3 | Nvt | 3.5.8 |
| Baten-lastendienst DTO | 2.7.2 | Nvt | 3.5.12.2 |
| Baten-lastendienst DGW&T | 2.7.2 | Nvt | 3.5.12.1 |
Waaronder de balans met toelichting, de staat van baten en lasten met toelichting, het overzicht van de ontwikkeling van het eigen vermogen en het kasstroomoverzicht.
De baselines financieel beheer, materieelbeheer, sturing en beheersing, informatiebeveiliging en milieu.
In het Audit Committee hebben de SG, CDS, directeuren-generaal, de bevelhebbers en directeur DEFAC zitting.
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-28880-23.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.