Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Tweede Kamer der Staten-Generaal | 2001-2002 | 28380 nr. 23 |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.

 Authentieke versie (PDF)
bestandsgrootte: 541 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
| SAMENVATTING | 3 | |
| AUDIT ACTION LIST 2002 | 11 | |
| ALGEMEEN | 13 | |
| 1 | INLEIDING | 15 |
| 1.1 | Het rechtmatigheidsonderzoek | 15 |
| 1.2 | Onderzoeksmethoden | 15 |
| 1.3 | Oordeelsvorming | 18 |
| 1.4 | Leeswijzer | 21 |
| 2 | HET MINISTERIE VAN DEFENSIE | 23 |
| 2.1 | Inleiding | 23 |
| 2.2 | Risico's | 23 |
| 2.3 | De afgelopen kabinetsperiode | 24 |
| 2.4 | Vooruitblik | 27 |
| FINANCIËLE VERANTWOORDING | 29 | |
| 3 | FINANCIËLE VERANTWOORDING | 31 |
| 3.1 | Inleiding | 31 |
| 3.2 | Oordeel over de financiële verantwoording | 31 |
| 3.3 | Rekening met toelichting | 31 |
| 3.4 | Saldibalans met toelichting | 33 |
| 3.5 | Financiële verantwoording agentschap Dienst Gebouwen, Werken en Terreinen | 34 |
| 3.6 | Financiële verantwoording agentschap Defensie Telematica Organisatie | 35 |
| 4 | BEZWAARONDERZOEK EN VERVOLGONDERZOEK OP BEZWAAR | 36 |
| 4.1 | Inleiding | 36 |
| 4.2 | Vervolgbezwaaronderzoek Koninklijke Luchtmacht (KLu) | 37 |
| 4.2.1 | Inleiding | 37 |
| 4.2.2 | Bezwaaronderzoek KLu 2000 | 37 |
| 4.2.3 | Vervolgbezwaaronderzoek | 38 |
| 4.2.4 | Conclusie | 40 |
| BELEIDSINFORMATIE | 43 | |
| 5 | BELEIDSINFORMATIE | 45 |
| 5.1 | Inleiding | 45 |
| 5.2 | De voortgang van VBTB | 45 |
| 5.3 | Kengetallen | 46 |
| 5.4 | Beleidsprioriteiten | 47 |
| 5.4.1 | Gevechtskracht | 47 |
| 5.4.2 | Vredesoperaties | 48 |
| 5.4.3 | Werving en Selectie | 49 |
| 5.4.4 | Investeringscyclus | 50 |
| 5.4.5 | Brandstof- en Energieverbruik | 50 |
| 5.4.6 | Conclusie | 50 |
| 5.5 | Informatie van derden | 51 |
| 5.5.1 | Rechtspersonen met een wettelijke taak | 51 |
| 5.6 | Beleidsintensiveringen | 51 |
| 5.6.1 | Inleiding | 51 |
| 5.6.2 | Afbakening | 51 |
| 5.6.3 | Uitkomsten | 51 |
| 5.6.4 | Conclusie | 53 |
| BEDRIJFSVOERING | 55 | |
| 6 | BEDRIJFSVOERING | 57 |
| 6.1 | Inleiding | 57 |
| 6.2 | Departementale accountantscontrole | 57 |
| 6.2.1 | Accountantscontrole financiële verantwoording | 58 |
| 6.2.2 | Accountantscontrole financieel- en materieelbeheer | 58 |
| 6.3 | Financieel beheer | 59 |
| 6.3.1 | Administratieve systemen en uitvoeringssystemen (VIR) | 59 |
| 6.3.2 | Financieel beheer per Defensieonderdeel | 61 |
| 6.3.3 | Reactie minister en nawoord Algemene Rekenkamer | 70 |
| 6.4 | Materieelbeheer | 71 |
| 6.4.1 | Centrale Organisatie | 71 |
| 6.4.2 | Koninklijke Marine | 72 |
| 6.4.3 | Koninklijke Landmacht | 72 |
| 6.4.4 | Koninklijke Luchtmacht | 73 |
| 6.4.5 | Koninklijke Marechaussee | 74 |
| 6.4.6 | Defensie Interservice Commando | 74 |
| 6.5 | Planning- en controlcyclus | 74 |
| 6.5.1 | Besturingsfilosofie | 75 |
| 6.5.2 | Huidige planning- en controlcyclus | 75 |
| 6.5.3 | Ontwikkelingen | 76 |
| 6.5.4 | Conclusie | 76 |
| 6.6 | Informatievoorziening | 76 |
| 6.6.1 | Bevindingen | 76 |
| 6.6.2 | Conclusies en aanbevelingen | 77 |
| 6.7 | Overige (beheer)onderzoeken | 77 |
| 6.7.1 | Europese geldstromen | 77 |
| 6.7.2 | Bedrijfsvoering Baten/lastendiensten (agentschappen) | 78 |
| 7 | BASELINE FINANCIEEL BEHEER EN MATERIEELBEHEER | 82 |
| 7.1 | Bevindingen | 82 |
| 7.1.1 | Implementatie baseline financieel beheer en baseline materieelbeheer | 82 |
| 7.1.2 | Ontwikkeling baseline financieel beheer en baseline materieelbeheer | 83 |
| 7.1.3 | Toepassingsresultaat | 83 |
| 7.1.4 | Conclusies | 83 |
| Bijlage 1 | Bedrijfsvoering, Baseline en ijkpunten financieel beheer | 85 |
| Bijlage 2 | Verklarende woordenlijst | 87 |
| Bijlage 3 | Overzicht fouten, onzekerheden en geconstateerde onvolkomenheden | 92 |
| Bijlage 4 | Lijst afkortingen | 95 |
De Algemene Rekenkamer voert jaarlijks haar rechtmatigheidsonderzoek uit bij alle ministeries. Ze is daartoe wettelijk verplicht (artikel 51 van de Comptabiliteitswet). Het rechtmatigheidsonderzoek bestaat uit drie onderdelen:
1. Financiële verantwoording: voldoet de financiële verantwoording van de minister aan wettelijke eisen?
2. Beleidsinformatie: wat is de kwaliteit van de beleidsinformatie in de financiële verantwoording?
3. Bedrijfsvoering: voldoen de bedrijfsprocessen alsmede de sturing en beheersing daarvan aan de daaraan te stellen eisen?
In haar rechtmatigheidsonderzoek over 2001 heeft de Algemene Rekenkamer tevens de – financiële – balans opgemaakt van de afgelopen kabinetsperiode. Ze heeft voor elk ministerie onderzocht welke ontwikkelingen het de afgelopen vier jaar heeft doorgemaakt, en heeft op basis daarvan aandachtspunten voor de volgende kabinetsperiode opgesteld.
Op grond van haar rechtmatigheidsonderzoek over 2001 concludeert de Algemene Rekenkamer dat de financiële verantwoording 2001 van het Ministerie van Defensie voldoet aan de wettelijke eisen, met uitzondering van een aantal fouten en onzekerheden die de tolerantiegrenzen van de Algemene Rekenkamer overschrijden. In totaal gaat het daarbij om een bedrag van € 71,7 miljoen fouten en onzekerheden in de verplichtingen, € 62,9 miljoen in de uitgaven en € 4,7 miljoen in de ontvangsten.
De grootste fouten zijn gemaakt op de onderdelen:
– verplichtingenbeheer: bij de vier krijgsmachtdelen bij diverse artikelen;
– uitgaven: de Koninklijke Landmacht (KL) en de Koninklijke Luchtmacht (KLu) bij uitgaven personeel en materieel.
– ontvangsten: de KL en de KLu voor wat betreft (niet)verrekenbare ontvangsten.
Het ontwikkelingstraject «Van Beleidsbegroting Tot Beleidsverantwoording» (VBTB) dat op initiatief van de Tweede Kamer in 1999 is ingezet, moet leiden tot departementale verantwoordingen waarin ministeries per beleidsterrein aangeven wat ze hebben bereikt, wat ze daarvoor hebben gedaan en wat het heeft gekost. Hiervoor is inhoudelijke informatie over beleid nodig. Ten behoeve van de gebruiker van deze informatie, in casu de Tweede Kamer, dient deze informatie aan bepaalde eisen te voldoen. Dit is geëxpliciteerd in het wijzigingsvoorstel Comptabiliteitswet 2001 van april 2002, waarin staat dat de informatie over het gevoerde beleid en de bedrijfsvoering (in de verantwoording) deugdelijk moet worden weergegeven.
Bij de nadere uitwerking van het begrip «deugdelijke weergave» zal rekening moeten worden gehouden met het feit dat het normenkader voor financiële informatie niet gelijk behoeft te zijn aan het normenkader voor de niet-financiële informatie. In het wetgevingsoverleg met de Tweede Kamer is de regering (motie-Van Walsem, 15 april 2002) derhalve verzocht om een nieuw normenkader te ontwikkelen voor de deugdelijkheid van niet-financiële informatie en een groeitraject te koppelen aan de invoering daarvan.
De eerste verantwoording-nieuwe-stijl verschijnt volgend jaar. Ministeries bereiden er zich nu op voor.
In het kader van VBTB heeft de Tweede Kamer de afgelopen jaren «beleidsprioriteiten» aangewezen, waarover de minister zich nader moet verantwoorden. De Algemene Rekenkamer heeft onderzocht of de ministers daarin slagen. Bij het Ministerie van Defensie gaat het om de volgende beleidsprioriteiten:
• Gevechtskracht;
• Vredesoperaties;
• Werving en selectie;
• Investeringscyclus;
• Brandstof en energiegebruik.
Bij Defensie is de kwaliteit van de kengetallen met name voor de ramingskengetallen redelijk ver gevorderd. Wel moet Defensie het gebruik van doelmatigheidskengetallen bij ondersteunende eenheden nog flink uitbreiden, zowel in de begroting als in de financiële verantwoording.
Het ministerie ontwikkelt nog volop informatie die helder de relatie tussen doelen, middelen en prestatie aangeeft voor de beleidsprioriteiten. De Algemene Rekenkamer beveelt aan de informatievoorziening voor de begroting 2003 zo in te richten dat de relatie tussen doelen, middelen en prestaties voor in elk geval de beleidsprioriteiten duidelijk is.
Naar de wens van de Tweede Kamer is de begroting 2002 ingedeeld naar krijgsmachtdelen. Dit is niet conform de VBTB-gedachte waar de beleidsdoelen als uitgangspunt gelden. Het ministerie zal voor de begroting 2003 aan de vaste Commissie voor Defensie een gewijzigde indeling voor de begroting 2003 voorleggen die meer VBTB-conform zal zijn en toch voldoet aan de wens van de Tweede Kamer.
De Algemene Rekenkamer is in een rijksbreed onderzoek nagegaan of in de departementale begrotingen en verantwoordingen de extra beleidsintensiveringen 2001 zijn toegelicht. De intensiveringen van het Ministerie van Defensie zijn zowel in de begroting als in de verantwoording goed onderbouwd.
Onder de bedrijfsvoering van een ministerie vallen eigenlijk alle onderdelen die ervoor zorgen dat een ministerie functioneert. De Algemene Rekenkamer heeft een aantal onderdelen van de bedrijfsvoering van het Ministerie van Defensie onderzocht in haar rechtmatigheidsonderzoek over 2001. De Algemene Rekenkamer hecht veel waarde aan een goede bedrijfsvoering. Immers, een adequate bedrijfsvoering is een redelijke waarborg voor het voorkómen van onrechtmatigheden en vormt een basis voor een goede verantwoording.
Alle geledingen van het Ministerie van Defensie hebben onmiskenbaar een aanzienlijke inspanning geleverd en de opzet van het financieel beheer en materieelbeheer is verbeterd. De werking laat op een aantal (onderdelen) van Defensieonderdelen echter nog te wensen over.
De Algemene Rekenkamer vraagt daarom ook aandacht voor de volgende onderdelen van de bedrijfsvoering:
Koninklijke Marechaussee (KMar)
Al eerder over 2000 stelde de Algemene Rekenkamer bij de KMar ernstige onvolkomenheden vast in het financieel beheer. Het ging hierbij om: de bezetting van de functies bij de afdelingen Financieel-Economische Zaken (FEZ), de nog te volgen opleidingen door de financiële medewerkers, voorafgaand toezicht en de beschrijving van de financiële processen.
In 2001 is het financieel beheer bij de KMar evenwel in opzet verbeterd; tegelijkertijd is er nog steeds sprake van een onordelijk financieel beheer met op onderdelen ernstige kwantitatieve en kwalitatieve onvolkomenheden in het verplichtingenbeheer, de vorderingen en het voorschottenbeheer. De betalingsorganisatie en de analyse van balansrekeningen vormen eveneens zwakke schakels in het financieel beheer. Omdat de in 2000 geconstateerde onvolkomenheden ook in 2001 nog bestaan, heeft de Algemene Rekenkamer overwogen het komend jaar een bezwaaronderzoek uit te voeren naar het financieel beheer bij de KMar, om na te gaan welke structurele oorzaken er aan het onordelijk financieel beheer ten grondslag liggen en hoe dit Defensieonderdeel over 2002 aan de hand van inmiddels vastgestelde verbeterplannen over dat jaar tot een in werking ordelijk financieel beheer komt.
De kwaliteit van het materieelbeheer bij de KL is in de opeenvolgende jaren weliswaar vooruit gegaan, zij het langzaam. Met name bij de Eerste Divisie en het Nationaal Commando (NATCO) waar grote voorraden aanwezig zijn, is het materieelbeheer nog niet volledig op orde.
In 2001 heeft de Algemene Rekenkamer een vervolgbezwaaronderzoek uitgevoerd bij de KLu. Dit onderzoek heeft uitgewezen dat er bij de KLu zowel in het financieel beheer als in het materieelbeheer geen sprake meer is van ernstige onvolkomenheden. Wel heeft de Algemene Rekenkamer vastgesteld dat zich met name in de interne controle en in de verificatiefunctie nog structurele onvolkomenheden voordoen. Inmiddels heeft de KLu in een concreet verbeterplan inclusief tijdpad verbeteringen voorzien om deze onvolkomenheden op te heffen.
De Algemene Rekenkamer heeft voorts geconstateerd dat de KLu maatregelen heeft genomen die in opzet voldoende zijn voor een adequaat materieelbeheer. Wel vraagt zij aandacht voor de verbetering van de werking van het materieelbeheer bij het logistiek centrum van de KLu in Woensdrecht (LCKLu/LDW). Bij dit Defensieonderdeel liggen voorraden voor een bedrag van in totaal € 1,3 miljard. Nog altijd worden hier voorraadverschillen geconstateerd door onder meer onjuiste procedures en verkeerde tellingen.
Het niet naleven van de Europese aanbestedingsregels heeft in 2001 geleid tot een accountantsverklaring met een beperking bij de financiële verantwoording van de Defensie Telematica Organisatie (DTO). Het betrof drie overeenkomsten die ten onrechte niet Europees zijn aanbesteed, met een totaal financieel belang van circa € 5,6 miljoen. Alhoewel DTO in 2001 verbeteringen doorvoerde, blijkt dat de regelgeving zo ingewikkeld is dat deze verbeteringen niet altijd werken.
Ook een Defensieonderdeel als de KMar heeft in een aantal gevallen de
onderhavige regelgeving niet nageleefd. Naar de mening van de Algemene Rekenkamer
dient het ministerie daarom op centraal niveau de problematiek in kaart te
brengen en adequate maatregelen door te voeren voor een juiste naleving van
de desbetreffende regelgeving door de Defensieonderdelen.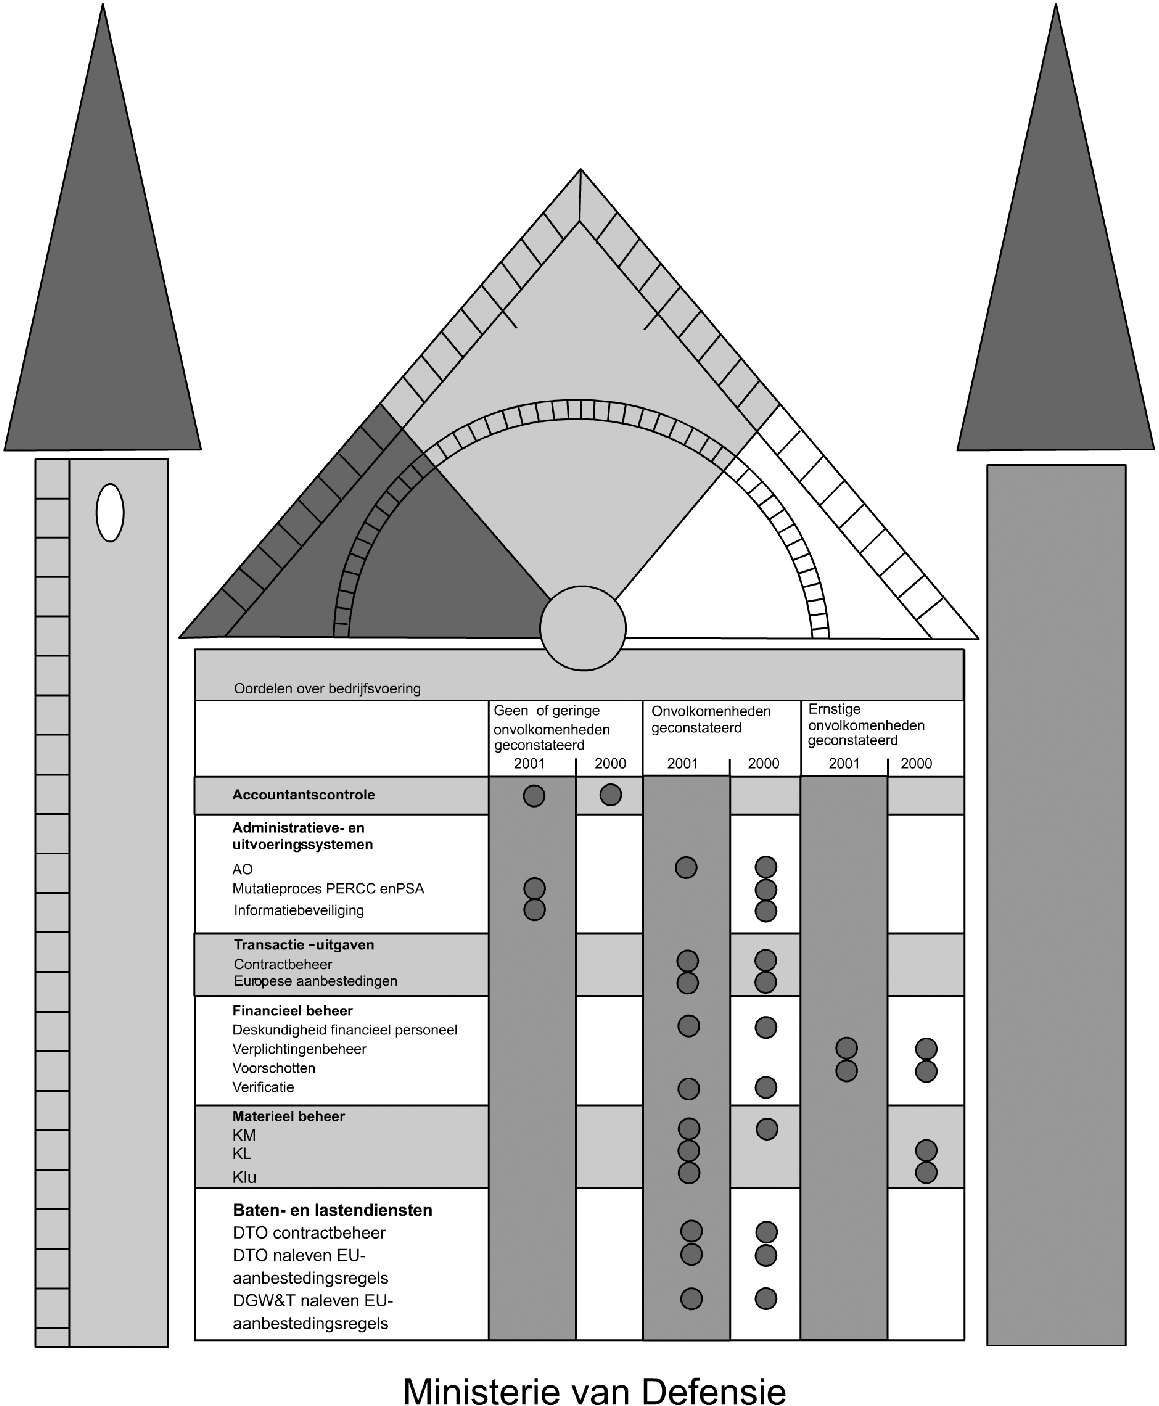
Aanbevelingen voor de volgende kabinetsperiode
De komende periode zal zowel het financieel beheer als het materieelbeheer bij de Defensieonderdelen nadrukkelijk de aandacht moeten blijven houden. Niet alleen om wat reeds in de afgelopen periode bereikt is op een voldoende niveau te houden, maar ook ter verdere verbetering van met name de werking van het beheer. Hierin heeft het centrale toezicht een belangrijke rol die in 2001 met de Task Force Financieel en Materieelbeheer een belangrijke monitorfunctie had. Dat vanaf 2002 ook het Politiek Beraad en het Audit Comité een belangrijke rol in de centrale toezichthoudende functie hebben, duidt op het belang dat Defensie hecht aan het tot stand brengen van de verdere verbeteringen.
Zowel de Defensieonderdelen als Defensie op centraal niveau zullen de komende periode voortvarend en op een actieve wijze zaken moeten blijven aanpakken, zodat het financieel beheer en het materieelbeheer op voldoende niveau komt, dan wel blijft. Goed beheer is een voorwaarde voor het goed kunnen uitvoeren van de operationele taken waar Defensie voor staat.
Terugkijkend blijkt dat een aantal aandachtspunten ten tijde van Paars II echter nu nog steeds actueel is. Ondanks tal van inspanningen is het Ministerie van Defensie er niet in geslaagd deze onvolkomenheden volledig op te lossen.
Op basis van haar rechtmatigheidsonderzoek 2001 vraagt de Algemene Rekenkamer voor de komende kabinetsperiode dan ook aandacht voor de volgende punten bij het Ministerie van Defensie:
• Personeel. De komende tijd zal bij de diverse Defensieonderdelen de nadruk moeten blijven liggen op verbetering van de kwaliteit en kwantiteit van het financieel-economisch personeel, door onder meer opleidingen, maar ook door aandacht voor de administratieve discipline;
• Naleving regelgeving Europees aanbesteden. De ingewikkelde regelgeving waardoor diverse Defensieonderdelen in een aantal gevallen ten onrechte niet Europees hebben aanbesteed, vergt een nadere analyse van de problematiek, zodat Defensie voor een goede naleving eventueel nadere richtlijnen kan ontwikkelen;
• De verdere borging van de werking van de gerealiseerde verbetermaatregelen in het financieel en materieelbeheer. De centrale toezichthoudende functie zal op actieve wijze de desbetreffende Defensieonderdelen met instructies en aanwijzingen op de eigen verantwoordelijkheid moeten blijven drukken om de vereiste verbeteringen tot stand te brengen;
• De betrouwbaarheid van de beleidsinformatie. Beleidsinformatie in de vorm van kengetallen is bij Defensie redelijk ver gevorderd, doch dient de komende periode verder te worden ontwikkeld. Met name dienen ondersteunende eenheden het gebruik van doelmatigheidskengetallen nog uit te breiden. De Algemene Rekenkamer vraagt aandacht voor de beleidsprioriteiten waarbij Defensie naast de in de financiële verantwoording verstrekte informatie ook separate verslagen aan de Tweede Kamer verstrekt . In deze gevallen is het moeilijk om een helder inzicht te verkrijgen in de relatie tussen doelen, prestaties en middelen zoals voor deze beleidsprioriteiten wordt beoogd.
Daarenboven vraagt de Algemene Rekenkamer specifiek aandacht voor de kwaliteit van het nieuwe begroten en verantwoorden en voor de Europese middelen.
De Algemene Rekenkamer verwacht van het Ministerie van Defensie dat het de voorkomende onvolkomenheden op deze vier terreinen in 2003 heeft weggewerkt.
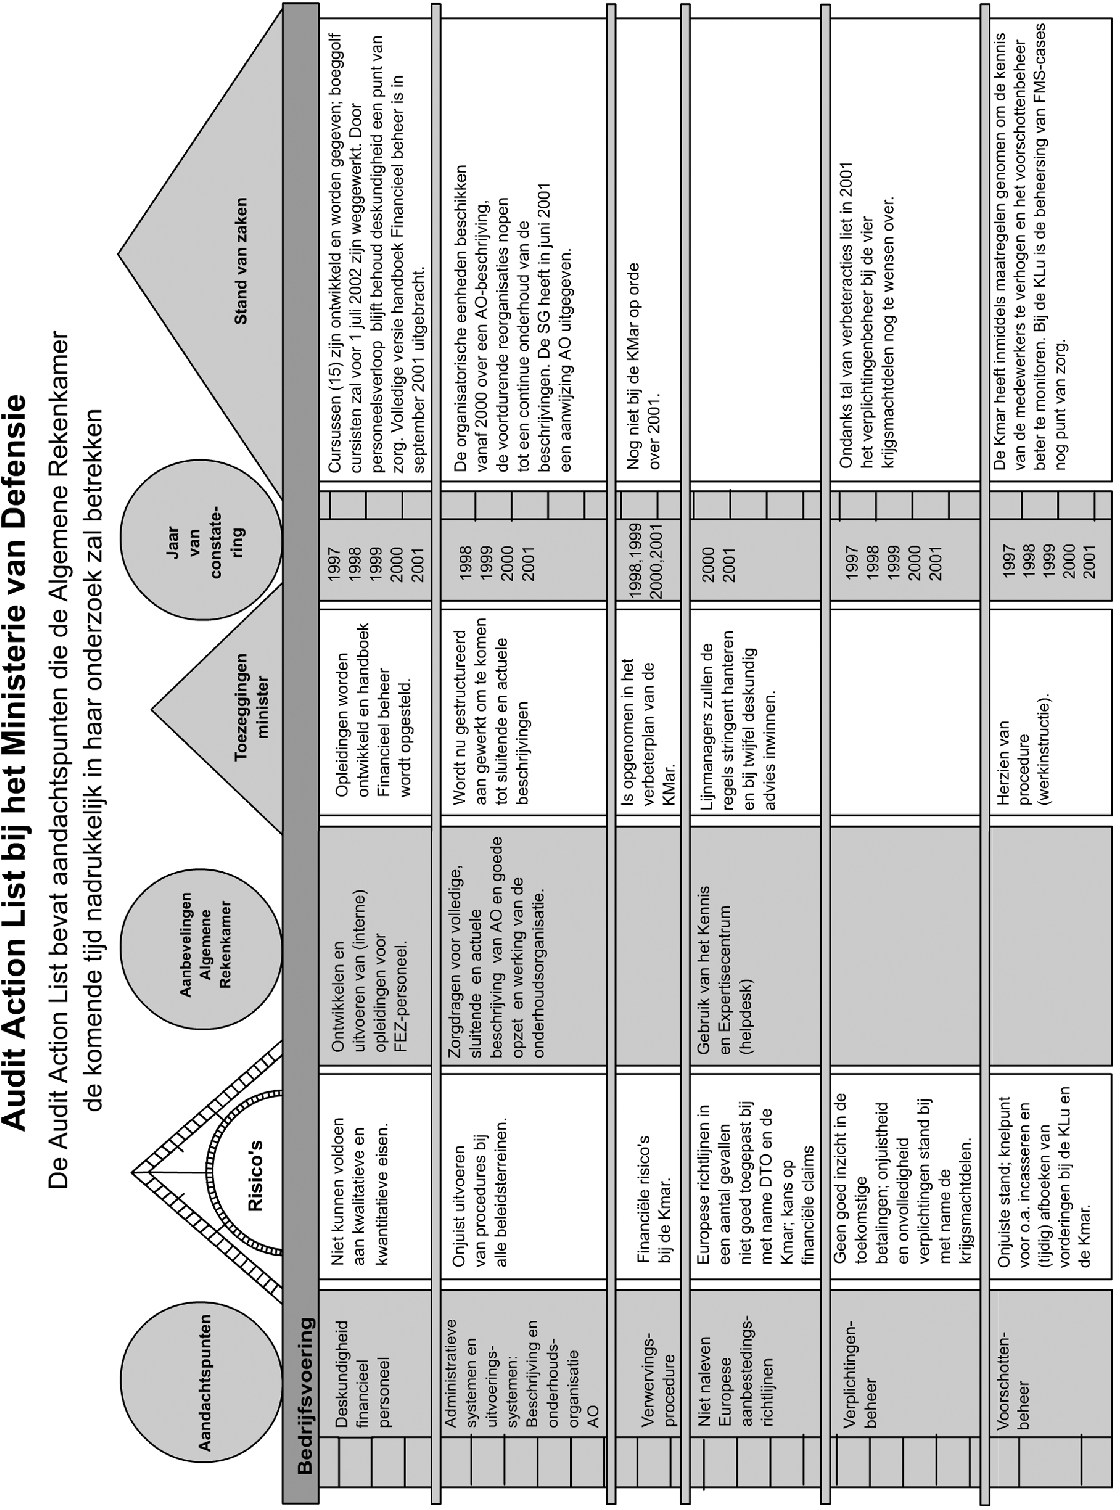
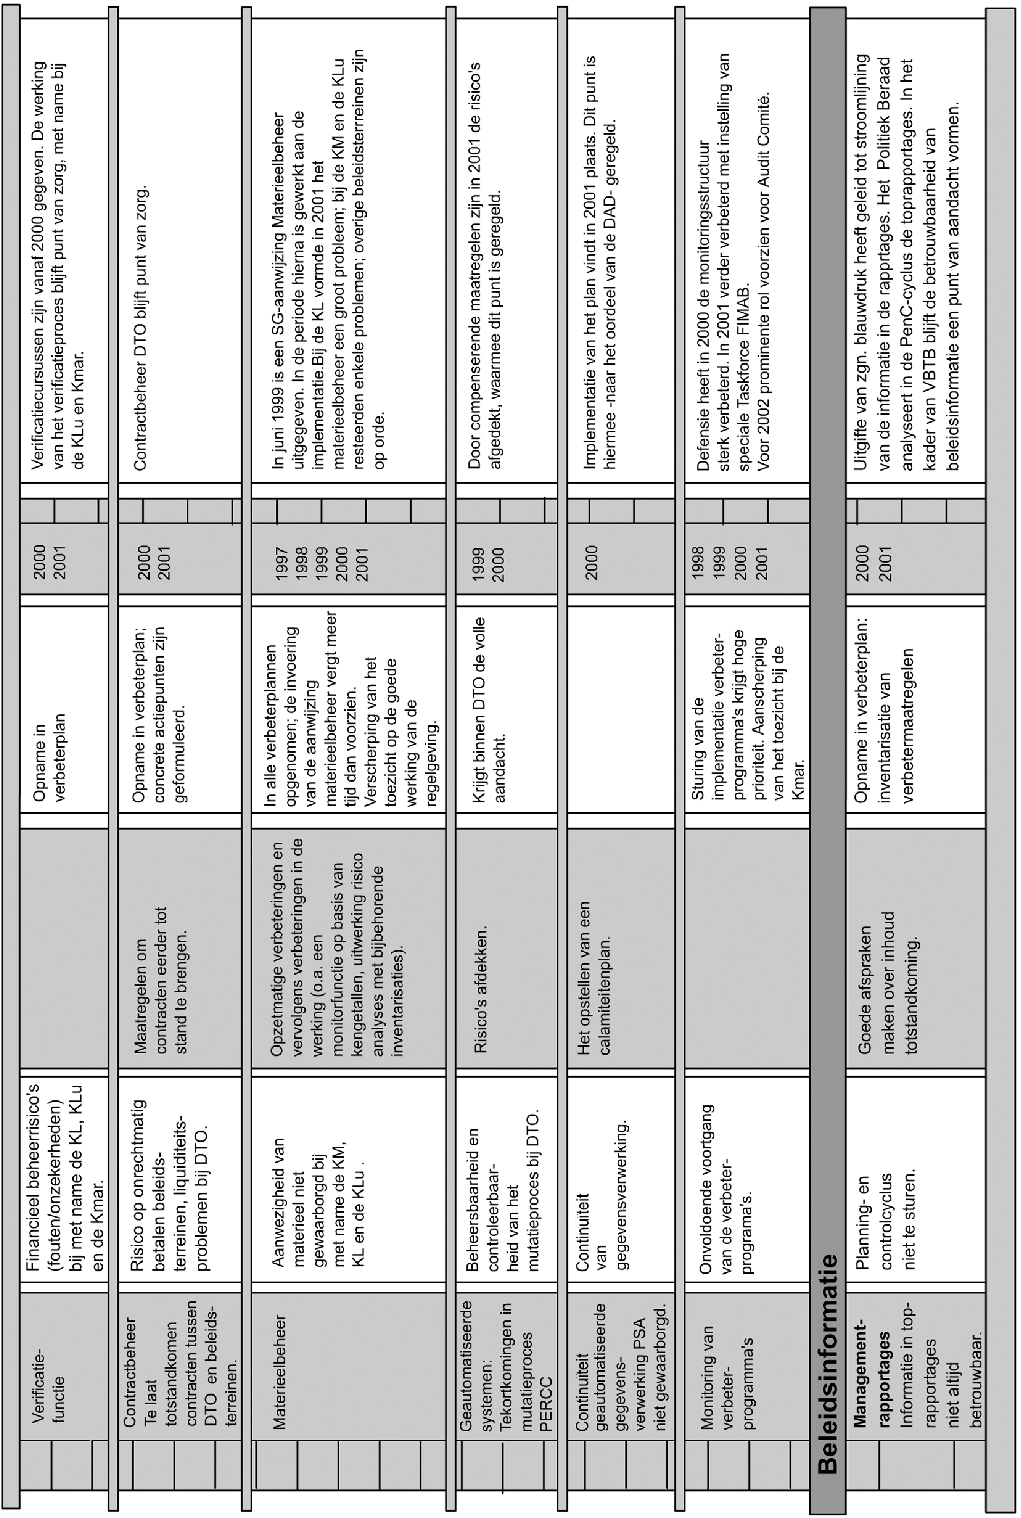
Voor een volledig overzicht van de aanbevelingen wordt verwezen naar de audit action list (zie na de samenvatting).
De minister neemt met instemming kennis van het overzicht over de afgelopen vier jaar waarin de Algemene Rekenkamer ingaat op de vele verbetertrajecten en de behaalde resultaten. Ook is hij tevreden over het wegnemen van de ernstige onvolkomenheden in het materieelbeheer bij de krijgsmachtdelen en de Militaire Inlichtingen Dienst en het door de Algemene Rekenkamer afgeronde bezwaaronderzoek naar de kwaliteit van het financieel beheer bij de KLu. De minister geeft voorts aan dat Defensie – als instrument binnen het managementcontrolsysteem – het gebruik van (doelmatigheids)kengetallen voor de beheersing en monitoring van de bedrijfsprocessen steeds verder uitbreidt. Het verbeteren van het managementcontrolsysteem op alle organisatieniveaus is één van de positieve effecten van VBTB en de toegenomen aandacht voor de beheersing van de bedrijfsvoering, aldus de minister.
Naar aanleiding van de door de Algemene Rekenkamer geconstateerde kwantitatieve en kwalitatieve onvolkomenheden in het financieel beheer bij de KMar geeft de minister aan op de reeds genomen maatregelen aanvullende actie te nemen in de organisatie van het verbetertraject. Per 2 april heeft hij een nieuwe directeur Beleidsvoorbereiding en Beheer aangesteld. Tevens heeft hij waarborgen voor de goede uitvoering van de verbetermaatregelen gecreëerd door onder meer te zorgen voor een voldoende personele capaciteit en intensivering van het toezicht door het centrale niveau en een accountantscontrole op tot stand gebrachte tussenproducten. Uiterlijk september 2002 zullen de beoogde verbeteringen volledig werken, aldus de minister.
De minister deelt de zorg van de Algemene Rekenkamer inzake de juiste naleving van de EU-aanbestedingsregels. Inmiddels is aan de lijnmanagers duidelijk gemaakt dat deze regels stringent moeten worden gehanteerd en dat bij twijfel over de interpretatie van de regelgeving deskundig advies moet worden ingewonnen.
De minister onderschrijft dat de komende jaren de nadruk zal moeten liggen op met name de kwaliteit en de kwantiteit van het financieel-economische personeel, de borging van de werking van de verbetermaatregelen in het financieel beheer en materieelbeheer, de verificatieprocedure en de administratieve discipline. Tevens dient in het kader van het VBTB-traject de betrouwbaarheid van de beleidsinformatie verder te worden verbeterd. De minister geeft op elk van deze onderdelen van het financieel beheer en materieelbeheer aan op welke wijze binnen de defensieorganisatie daar invulling aan wordt gegeven.
De Algemene Rekenkamer merkt op dat zij weliswaar het bezwaaronderzoek bij de KLu heeft afgerond, doch dat zij in het regulier rechtmatigheidsonderzoek over 2002 wel zal nagaan of de over 2001 nog geconstateerde structurele onvolkomenheden in met name de interne controle en de verificatiefunctie toereikend zijn opgelost.
De door de minister recent genomen maatregelen en de voornemens het verbeterproces bij de KMar zodanig te intensiveren dat per september 2002 sprake kan zijn van een goede werking van het financieel beheer bij de KMar, heeft de Algemene Rekenkamer na ampele overweging doen afzien van een aanvankelijk op grond van de bevindingen in het rechtmatigheidsonderzoek 2001 voorgenomen bezwaaronderzoek bij dit krijgsmachtdeel. Wel zal zij dit verbeterproces in 2002 op de voet volgen en daaraan in het rechtmatigheidsonderzoek over 2002 bijzondere aandacht besteden, alsook aan de wijze waarop het centrale apparaat van het Ministerie van Defensie op dit verbeterproces het toezicht uitoefent.
De Algemene Rekenkamer acht de door de minister voor de komende jaren voorziene verdere verbeteringen in de organisatie en de uitvoering van het financieel beheer en materieelbeheer, alsmede het toezicht daarop een goede zaak. De diverse verbeteracties zullen wat dat betreft nog het een en ander van de organisatie vergen. Zij benadrukt in dit kader het van evenveel belang te achten dat door middel van een goed (financieel) management de eerder bereikte resultaten worden bestendigd door deze in de Defensieorganisatie te verankeren, zodat er niet voortdurend verbeteracties noodzakelijk blijven zoals tot nu toe het geval is.
1.1 Het rechtmatigheidsonderzoek
Dit rapport bevat de belangrijkste resultaten van het rechtmatigheidsonderzoek 2001 dat de Algemene Rekenkamer op grond van artikel 51 van de Comptabiliteitswet heeft uitgevoerd bij het Ministerie van Defensie. Het is haar wettelijke taak om dit onderzoek jaarlijks uit te voeren en een oordeel te geven over het gevoerde financiële beheer en de verantwoording daarover. Voorts wordt het materieelbeheer en de daarvan bijgehouden administratie onderzocht. In het rechtmatigheidsonderzoek besteedt de Algemene Rekenkamer in toenemende mate aandacht aan de kwaliteit en toereikendheid van de beleidsinformatie die is opgenomen in de financiële verantwoording en aan de bedrijfsvoering van de minister.
Het onderzoek dat de Algemene Rekenkamer over 2001 heeft uitgevoerd valt uiteen in onderzoek naar de financiële verantwoording, de rechtmatigheid van de verplichtingen, uitgaven en ontvangsten, respectievelijk de baten, lasten, kapitaaluitgaven en -ontvangsten, de beleidsinformatie en de bedrijfsvoering. Het onderzoek resulteert in een totaaloordeel over de financiële verantwoording en oordelen over onderdelen van de bedrijfsvoering. De Algemene Rekenkamer kan nog geen oordeel geven over de kwaliteit van de beleidsinformatie bij de departementen gezien het huidige niveau ervan en het nog ontbreken van uitgekristalliseerde normen.
De Algemene Rekenkamer heeft in het onderzoek over 2001 bij het Ministerie van Defensie naar alle Defensieonderdelen onderzoeksactiviteiten verricht. Naar aanleiding van het bezwaaronderzoek dat de Algemene Rekenkamer in 2000 uitvoerde bij de Koninklijke Luchtmacht is in 2001 een vervolg bezwaaronderzoek uitgevoerd. De jaarlijkse review op de werkzaamheden van de departementale accountantsdienst betrof in 2001 met name de Koninklijke Luchtmacht, Koninklijke Landmacht en Koninklijke Marechaussee. De Algemene Rekenkamer onderzoekt voor alle Defensieonderdelen volgens de opzet van de baseline financieel beheer en materieelbeheer die het Ministerie van Financiën per 1 juli 2001 aan de ministeries ter beschikking heeft gesteld. De Algemene Rekenkamer heeft de implementatie van deze baseline financieel beheer en materieelbeheer gemonitord. Daarnaast heeft ze onderzoek verricht naar de volgende onderdelen van de bedrijfsvoering:
• vervolgonderzoeken financieel beheer en materieelbeheer;
• planning- en controlcyclus;
• informatievoorziening en kengetallen;
• onderzoek financiële verantwoording
• onderzoek naar de verantwoording over beleid: beleidsintensiveringen, beleidsprioriteiten en de monitoring van de voortgang van het project VBTB.
De Algemene Rekenkamer onderzoekt niet alle onderwerpen met dezelfde diepgang. In het rechtmatigheidsonderzoek maakt zij onderscheid tussen inventariserend en verdiepend onderzoek.
Van inventariserend onderzoek is in dit rapport bijvoorbeeld sprake bij het onderzoek naar de planning- en controlcyclus (hoofdstuk 6) en het onderzoek naar de implementatie van de baseline financieel beheer en materieelbeheer (hoofdstuk 7).
Verdiepend onderzoek vindt plaats door eigen waarnemingen van de Algemene Rekenkamer al dan niet in combinatie met het -na toetsing- overnemen van de bevindingen van de departementale accountantsdienst.
In deze situatie beschikt de Algemene Rekenkamer over een normenkader. De conclusies van dit verdiepend onderzoek luiden in termen van onvolkomenheden en totaaloordelen.
Voor het Ministerie van Defensie betreft dit de vervolgonderzoeken financieel beheer en materieelbeheer, het vervolg bezwaaronderzoek KLu, onderzoek financiële verantwoording, informatievoorziening en kengetallen.
De Algemene Rekenkamer geeft een totaaloordeel over de financiële
verantwoording. Daarnaast is het al dan niet kunnen steunen op de accountantscontrole
van de financiële verantwoording een afgerond oordeel.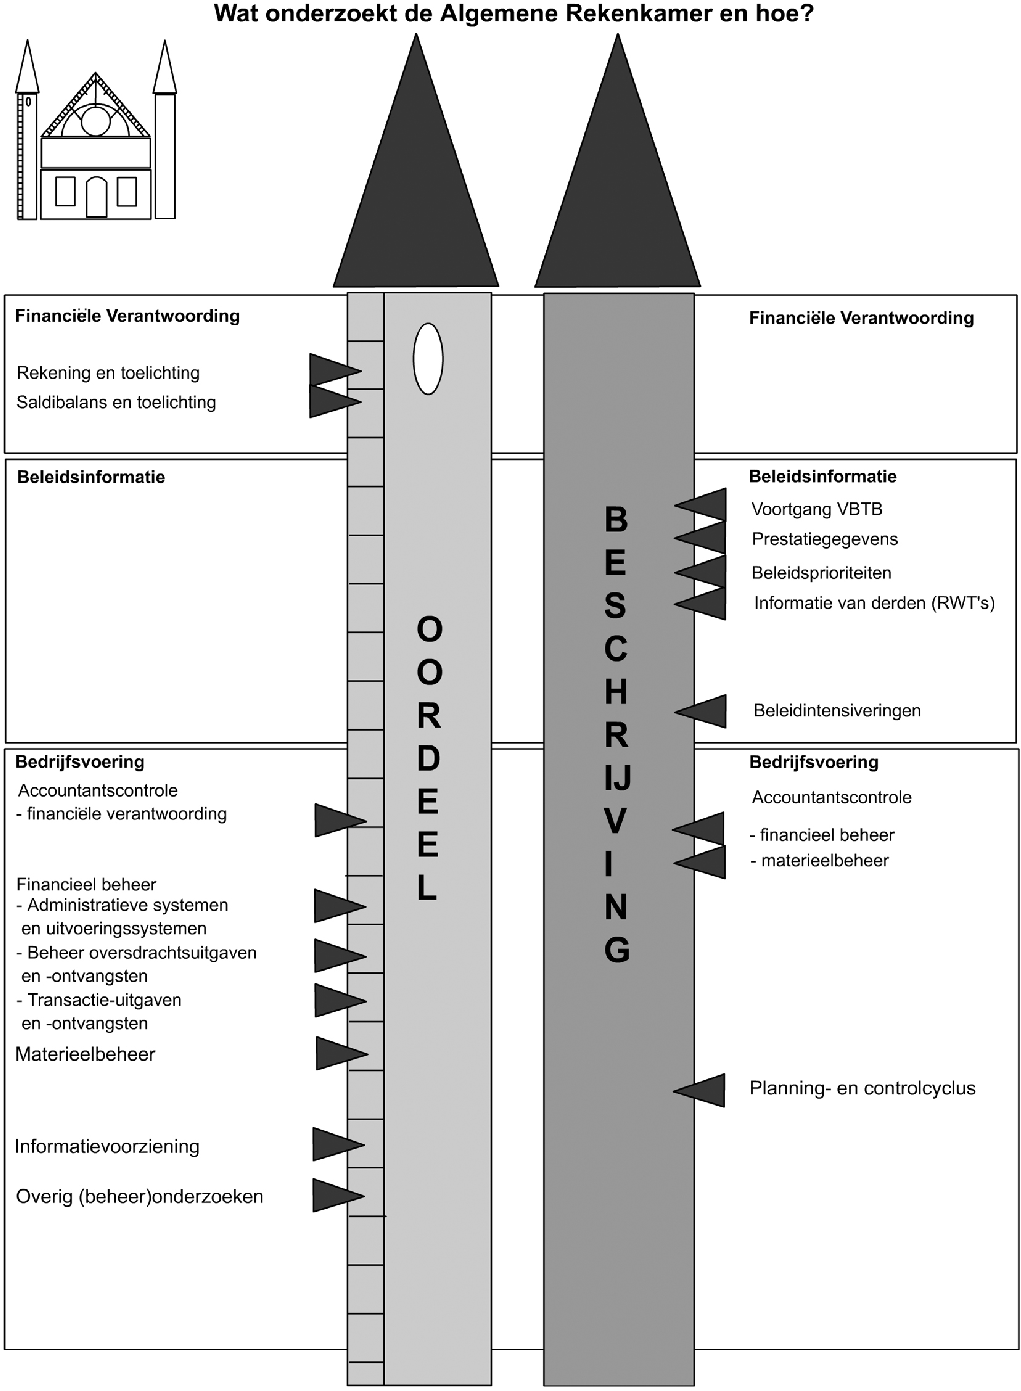
De Algemene Rekenkamer sluit haar rechtmatigheidsonderzoek af met een oordeel over de financiële verantwoording. Dit oordeel wordt gegeven met «redelijke zekerheid»; de Algemene Rekenkamer onderzoekt namelijk niet alle verplichtingen, uitgaven en ontvangsten, respectievelijk de baten, lasten, kapitaaluitgaven en -ontvangsten. De Algemene Rekenkamer maakt vanuit doelmatigheidsoverwegingen zoveel mogelijk gebruik van de voorcontrole door de departementale accountantsdiensten.
De Algemene Rekenkamer hanteert kwantitatieve en kwalitatieve tolerantiegrenzen om te bepalen welke fouten en onzekerheden belangrijk zijn. Kwantitatieve tolerantiegrenzen geven een financiële grens aan. Dat kan een grens zijn op het niveau van een begrotingsartikel, een grens voor de totale rekening, per individueel saldo op de saldibalans of voor het totaal van de saldibalans.
De Algemene Rekenkamer stelt in haar onderzoek het begrotingsartikel van een begroting centraal. Zij rapporteert daarom alle belangrijke fouten en onzekerheden op het niveau van ieder afzonderlijk artikel.
Op artikelniveau onderscheidt de Algemene Rekenkamer drie kwantitatieve tolerantiegrenzen, te weten:
1. Bij begrotingsartikelen met een realisatiebedrag van kleiner dan € 50 miljoen mag de som van de fouten en onzekerheden niet meer zijn dan 10 % van het bedrag van het artikel.
2. Bij begrotingsartikelen met een realisatiebedrag van 50 miljoen € tot € 500 miljoen mag de som van de fouten en onzekerheden niet meer zijn dan € 5 miljoen.
3. Bij begrotingsartikelen met een realisatiebedrag van 500 miljoen € of meer mag de som van fouten en onzekerheden niet meer zijn dan 1% van het realisatiebedrag.
Indien de som van fouten en onzekerheden groter is dan de genoemde grenzen
dan rapporteert de Algemene Rekenkamer hierover. Ook voor de afzonderlijke
saldibalansposten gelden deze kwantitatieve tolerantiegrenzen.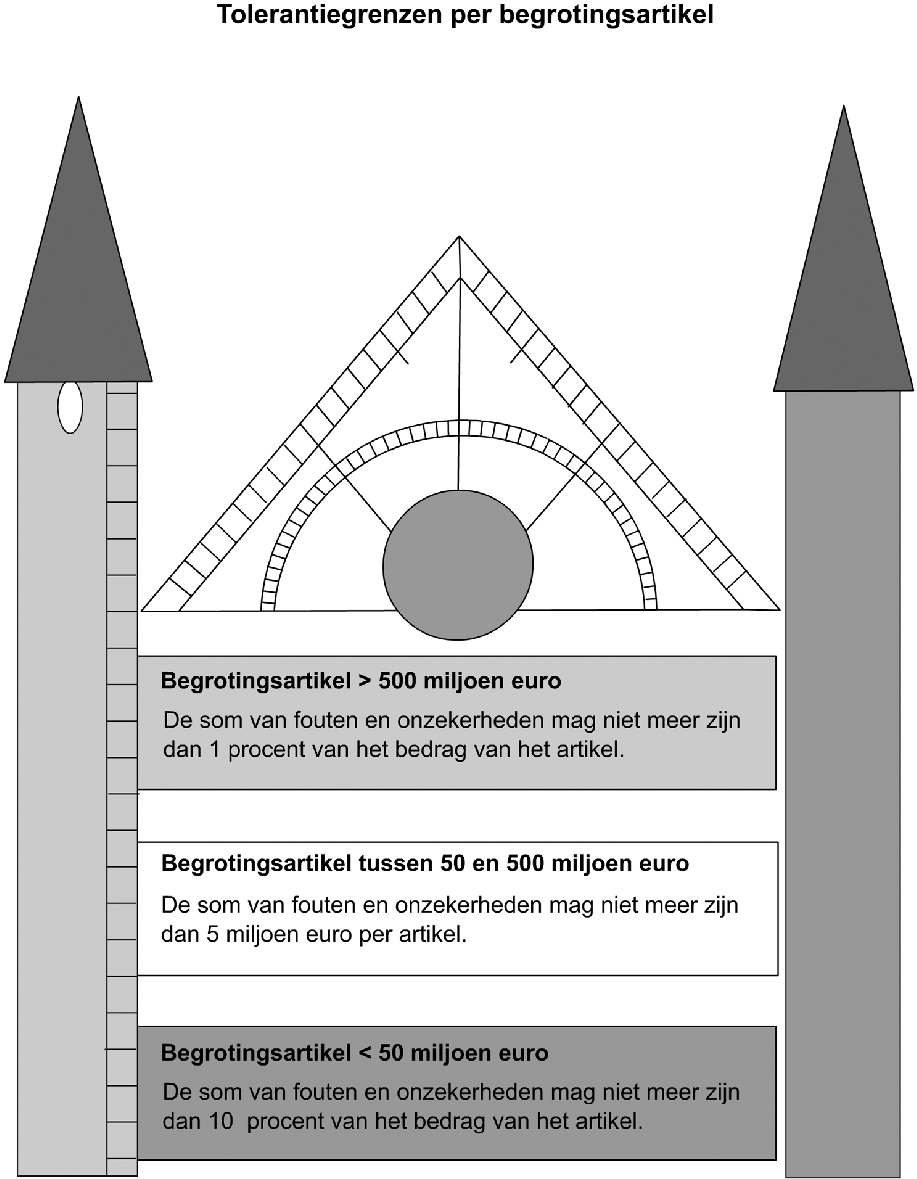
Kwalitatieve tolerantiegrenzen zijn niet gebonden aan een bepaald bedrag, maar aan de aard van de fouten of onzekerheden. Een ministerie overschrijdt een kwalitatieve grens als het bijvoorbeeld toezeggingen aan de Algemene Rekenkamer of de Tweede Kamer niet is nagekomen, als er gebreken zijn in de ordelijkheid en controleerbaarheid van het financieel beheer of als ze opzettelijke fouten maakt in de financiële verantwoording.
Ministeries nemen beleidsinformatie steeds vaker op in hun begroting en verantwoording. Rijksbreed zijn er nog steeds geen duidelijke regels en normen voor het verantwoorden over beleid. De Algemene Rekenkamer is dan ook nog niet in staat om een afgerond oordeel te geven over de kwaliteit van de beleidsinformatie in de financiële verantwoording. De Algemene Rekenkamer heeft inventariserend onderzoek uitgevoerd naar de beleidsinformatie in de verantwoording en de processen die ten grondslag liggen aan de totstandkoming hiervan. Op basis van het onderzoek doet zij aanbevelingen ten aanzien van de inhoud en de totstandkoming van de beleidsinformatie in de financiële verantwoording. Zo wil zij ministeries stimuleren kwalitatief goede beleidsinformatie op te nemen in de financiële verantwoording
Bedrijfsvoering (financieel beheer, materieelbeheer en overige onderdelen)
De Algemene Rekenkamer hanteert als uitgangspunt dat de ministers hun bedrijfsvoering op orde dienen te hebben. Onder bedrijfsvoering verstaat ze de sturing en beheersing van bedrijfsprocessen binnen een ministerie om de beleidsdoelstellingen te kunnen realiseren. Het betreft sturing en beheersing van zowel de primaire processen als van de processen die hiervoor faciliterend zijn1.
Overschrijdt een ministerie een (kwalitatieve) tolerantiegrens in (een onderdeel van) de bedrijfsvoering, dan noemt de Algemene Rekenkamer dit een onvolkomenheid.
De Algemene Rekenkamer onderscheidt in de rapportage drie gradaties van onvolkomenheden:
• Geen of geringe onvolkomenheden. Dit betekent dat de geconstateerde onvolkomenheden de door de Algemene Rekenkamer gehanteerde tolerantiegrenzen niet overschrijden.
• Onvolkomenheden. Dit betekent dat uit het onderzoek onvolkomenheden zijn gebleken die de tolerantiegrenzen van de Rekenkamer overschrijden.
• Ernstige onvolkomenheden. Hiervan spreekt de Algemene Rekenkamer in de volgende situaties: uit het onderzoek zijn onvolkomenheden gebleken, die:
– kunnen leiden of hebben geleid tot disfunctioneren van het financieel beheer;
– betrekking hebben op kritische processen;
– wijd verbreid zijn binnen het ministerie;
– tot aanzienlijke risico's voor de rechtmatigheid van zeer grote bedragen kunnen leiden of al hebben geleid; of
– voor de Algemene Rekenkamer aanleiding zijn geweest om bezwaaronderzoek
in te stellen of bezwaar te maken.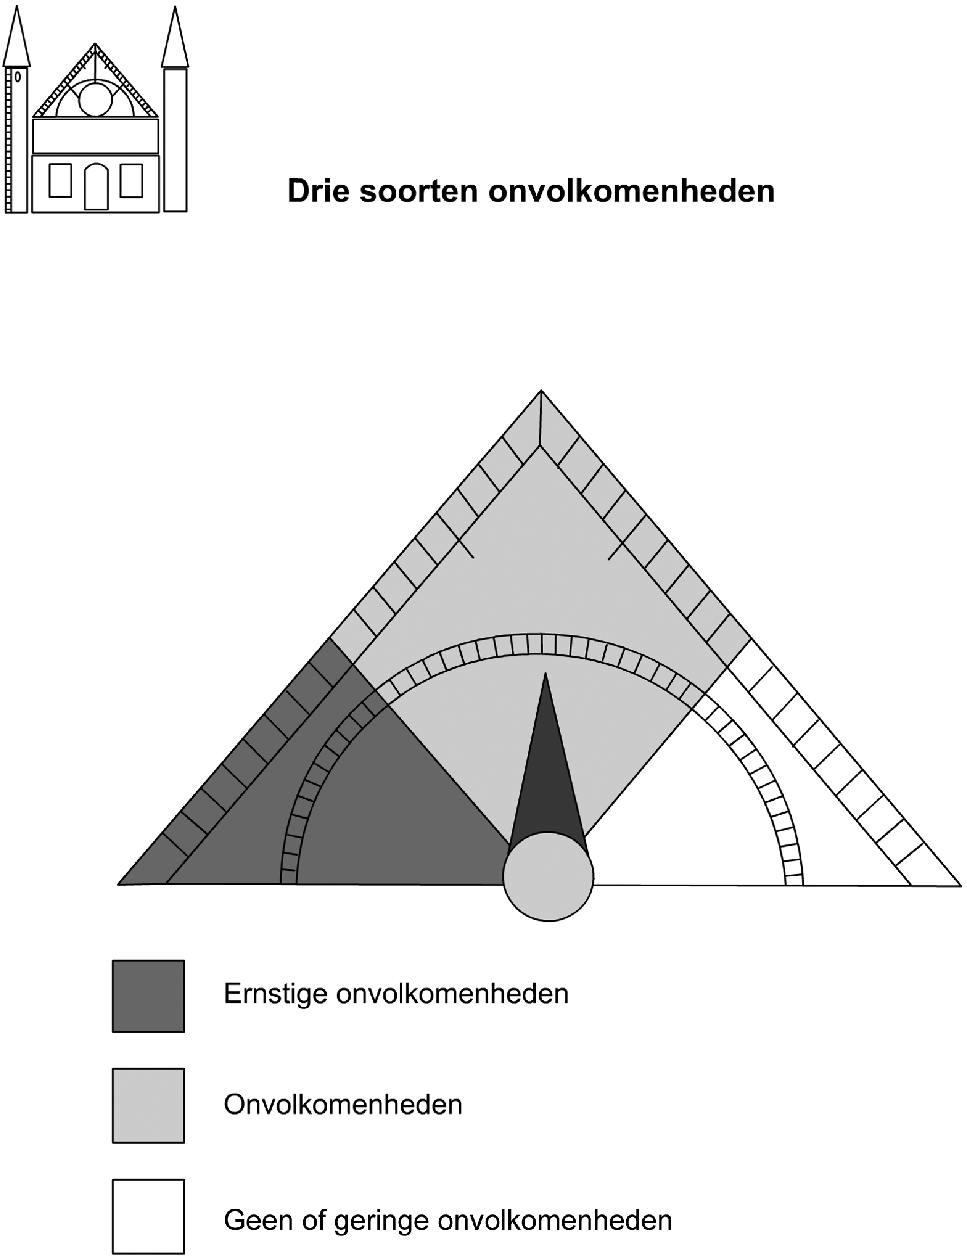
De Algemene Rekenkamer geeft tevens aan welke risico's voor rechtmatigheid en/of doelmatigheid zij aan de gesignaleerde onvolkomenheden verbonden acht en welke mogelijkheden tot verbetering zij ziet.
Dit rapport bij de financiële verantwoording van het Ministerie van Defensie bestaat, naast de samenvatting en het hoofdstuk algemeen uit drie delen: Financiële verantwoording, Beleidsinformatie en Bedrijfsvoering.
Na de samenvatting staat de «Audit Action List». Dit overzicht laat zien op welke punten de Algemene Rekenkamer op grond van haar onderzoek vindt dat er actie moet worden genomen. Het overzicht meldt ook de verbetermaatregelen die de minister heeft aangekondigd en de termijn waarbinnen ze moeten leiden tot verbetering. Tevens biedt de lijst inzicht in de voortgang van verbeteracties die de minister eerder is gestart.
Deel I «Financiële verantwoording» beschrijft het oordeel van de Algemene Rekenkamer over de financiële verantwoording van het Ministerie van Defensie. Behalve het totaaloordeel van de Algemene Rekenkamer, worden alle fouten en onzekerheden in de verplichtingen, uitgaven, ontvangsten en de saldibalansposten die de kwantitatieve tolerantiegrenzen overschrijden weergegeven.
Onderdeel van dit deel is tevens het vervolgbezwaaronderzoek bij de KLu (hoofdstuk 4). Wanneer de Algemene Rekenkamer fouten en onzekerheden in de financiële verantwoording of onvolkomenheden in het financiële beheer niet aanvaardbaar vindt, kan zij daartegen bezwaar maken. Het overzicht in bijlage 1 bevat alle fouten, onzekerheden en onvolkomenheden die kunnen leiden tot het maken van bezwaar door de Algemene Rekenkamer.
Deel II gaat in op de beleidsinformatie. De huidige ontwikkeling naar meer transparantie en het project Van Beleidsbegroting Tot Beleidsverantwoording (VBTB) maakt dit onderdeel van de verantwoording steeds belangrijker. Naast de kwaliteit van de kengetallen en andere prestatiegegevens wordt expliciet ingegaan op beleidsprioriteiten, beleidsintensiveringen en informatie van derden (onder andere gemeenten en begrotingsgefinancierde RWT's1 ). Ten aanzien van deze onderwerpen geeft de Algemene Rekenkamer nog geen oordelen, maar doet zij aanbevelingen om een bijdrage te leveren aan de ontwikkelingen.
Het laatste deel van dit rapport betreft de «bedrijfsvoering» van het Ministerie van Defensie. De Algemene Rekenkamer hecht veel waarde aan een goede bedrijfsvoering. Immers een adequate bedrijfsvoering is een redelijke waarborg voor het voorkómen van onrechtmatigheden en vormt een basis voor een goede verantwoording. Onder de overkoepelende term bedrijfsvoering vallen veel verschillende onderwerpen. De Algemene Rekenkamer onderscheidt primair: departementale accountantscontrole, financieel beheer, materieelbeheer, planning- en controlcyclus en informatievoorziening. Ze heeft op al deze terreinen onderzoek verricht binnen het ministerie.
Ook aan de orde in dit deel komt de implementatie van de baseline financieel en materieelbeheer. De baseline biedt handvatten voor een nadere uitwerking van wettelijke voorschriften en kan worden gezien als een nadere uitwerking van en toelichting op artikel 22 en 25 van de ontwerp-Comptabiliteitswet (CW 2001) waarin wordt bepaald dat het financieel beheer en materieelbeheer moet voldoen aan de eisen van rechtmatigheid, ordelijkheid en controleerbaarheid en dat deze overigens zo doelmatig mogelijk wordt ingericht. Het Ministerie van Financiën heeft de baseline vorig jaar als handleiding aan de ministeries aangeboden met het verzoek de baseline vanaf 1 juli 2001 toe te passen. De Algemene Rekenkamer heeft onderzocht in hoeverre de ministeries hierin slagen.
In dit hoofdstuk geven we een beeld van de kritieke processen van het ministerie en de mogelijke risico's die zich voor kunnen doen. Uitgaande van deze karakteristiek beschrijven we de ontwikkelingen die zich binnen het kader van het rechtmatigheidsonderzoek van de Algemene Rekenkamer bij het ministerie in de afgelopen kabinetsperiode hebben voorgedaan en laten we zien welke onderwerpen volgend jaar en de komende kabinetsperiode aandacht moeten hebben.
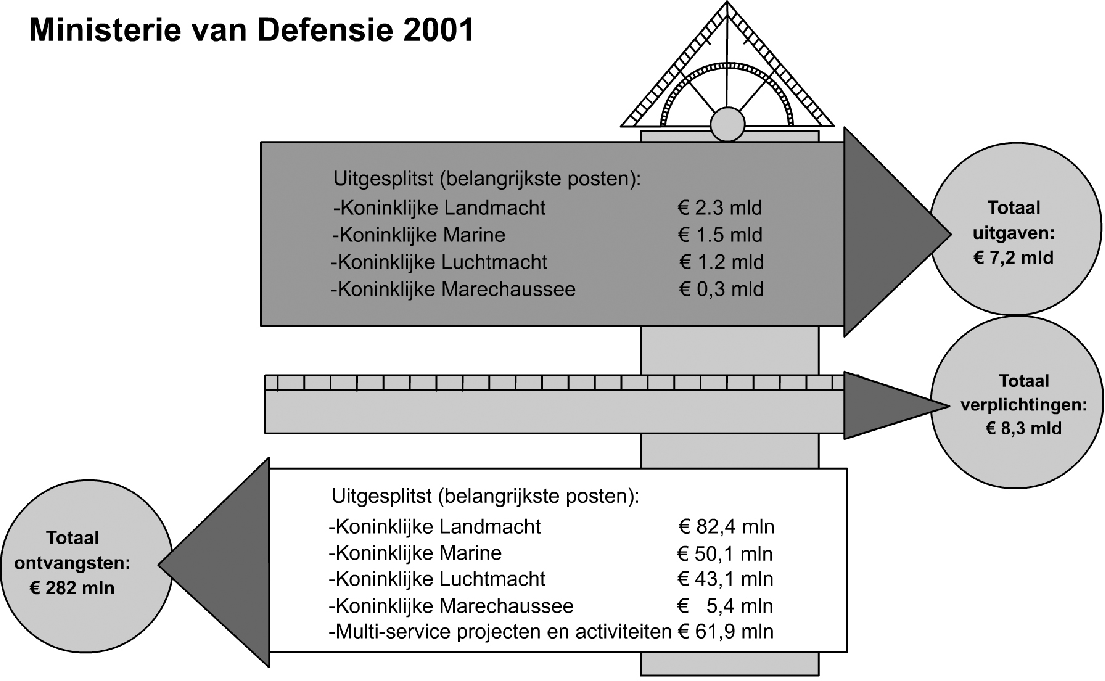
Het Ministerie van Defensie is te typeren als een ministerie met veel transactie-uitgaven. De rekening over het begrotingsjaar 2001 bedroeg:
| Uitgaven € x miljoen | Ontvangsten € x miljoen | Verplichtingen € x miljoen |
|---|---|---|
| 7 192 | 282 | 8 256 |
Het Ministerie van Defensie is onderverdeeld in zes Defensieonderdelen, de Centrale Organisatie (CO), de Koninklijke Landmacht (KL), de Koninklijke Luchtmacht (KLu), de Koninklijke Marine (KM), de Koninklijke Marechaussee (KMar) en het Defensie Interservice Commando (Dico). Het Ministerie van Defensie heeft twee agentschappen, namelijk de Defensie Telematica Organisatie (DTO) en de Dienst Gebouwen, Werken en Terreinen (DGW&T). Beide agentschappen maken onderdeel uit van Dico. De DGW&T behartigt alle vastgoedbelangen en- verplichtingen ten behoeve van de krijgsmachtdelen. De DTO draagt zorg voor dienstverlening op het gebied van informatie- en communicatietechnologie voor alle Defensieonderdelen. De rekening van baten en lasten bedroeg in 2001:
| Baten € x miljoen | Lasten € x miljoen | Saldo € x miljoen | |
|---|---|---|---|
| DGW&T | 84,5 | 86,8 | – 2,3 |
| DTO | 270,5 | 261,1 | 9,4 |
De beleidsonderdelen zijn zelf verantwoordelijk voor de uitvoering van het beleid volgens het besturingsconcept van integraal management.
Mede naar aanleiding van de onvolkomenheden die de Algemene Rekenkamer heeft geconstateerd, heeft de minister van Defensie als maatregel een centrale coördinatie en toezicht ingesteld. Dit heeft geleid tot oprichting van de Taskforce Financieel en Materieelbeheer (Taskforce FIMAB) op 27 juni 2001. De opdracht van de Taskforce FIMAB was het inventariseren van alle verbeterpunten in het financieel beheer en materieelbeheer, het coördineren en monitoren van alle verbeteractiviteiten, het vaststellen van een normenkader voor het financieel beheer en materieelbeheer en het nemen van bestuurlijke en organisatorische maatregelen die nodig zijn om een structureel ordelijk en controleerbaar financieel beheer en materieelbeheer te waarborgen. Per januari 2002 is de Taskforce FIMAB opgeheven en is de rol en taak overgenomen door het Audit Comité.
Belangrijk startpunt voor de inrichting van de organisatorische beheersingsmaatregelen is de risicoanalyse.
In het RFV 2000 stelde de Algemene Rekenkamer vast dat de onvolkomenheden, die ze in 2000 bij het Ministerie van Defensie constateerde, de volgende startrisico's voor 2001 met zich mee brachten:
– onvoldoende deskundig personeel op financiële functies;
– de kwaliteit van het voorafgaand financieel toezicht;
– onvolkomenheden in het materieelbeheer;
– gebrekkig FMS-voorschottenbeheer, met name de procedure met betrekking tot voorschotten voor grote aanschaffingen;
– ontbreken van sluitende en actuele beschrijvingen van de onderhoudsorganisatie van de AO;
– ontoereikende verwervingsprocedure;
– onvolkomenheden in het mutatieproces personeelssysteem PERCC;
– onvoldoende waarborg van continuïteit geautomatiseerde gegevensverwerking van het Personeels- en Salarisadministratiesysteem (PSA);
– risico's ten aanzien van de betrouwbaarheid van de beleidsinformatie.
In aanvulling hierop zijn de noodzakelijk geachte actiepunten per ernstige tekortkoming uit het jaar 2000 met brief dd. 14 juni 2001 onder de aandacht van DGEF gebracht.
Op basis van de door de Algemene Rekenkamer geconstateerde onvolkomenheden in 2000 is door het Ministerie van Defensie een shortlist financieel beheer en materieelbeheer opgesteld waarin de belangrijkste verbeterpunten zijn uitgewerkt, inclusief het daarbij behorende tijdpad.
De Algemene Rekenkamer heeft binnen haar onderzoek aandacht besteed aan de voornoemde risico's. In het hoofdstuk bedrijfsvoering is nader ingegaan op de geïdentificeerde risico's, de maatregelen van de minister en de kwaliteit hiervan.
2.3 De afgelopen kabinetsperiode
Bij het Ministerie van Defensie heeft gedurende de gehele kabinetsperiode bij vrijwel alle Defensieonderdelen de verbetering van de kwaliteit van het financieel beheer en materieelbeheer centraal gestaan. In 1997 constateerde de Algemene Rekenkamer dat Defensiebreed dringend verbeteringen nodig waren om een structureel ordelijk beheer te kunnen waarborgen. Belangrijke onvolkomenheden waren: de kwaliteit van de administratieve organisatie, onder andere als gevolg van de vele veranderingsprocessen, kennis financieel beheer, administratieve discipline en onvoldoende toezicht op het financieel beheer.
Met name de onvolkomenheden in het financieel beheer bij de Dienst Gebouwen Werken en Terreinen (DGW&T), het Defensie Interservice Commando (Dico) en de Koninklijke Landmacht (KL) deden de Algemene Rekenkamer besluiten om over 1997 een bezwaaronderzoek uit te voeren bij de DGW&T en over 1998 bij de KL en Dico. In alle drie de gevallen zag zij af van het maken van bezwaar, na te hebben vastgesteld dat de minister de onvolkomenheden in de opzet van het financieel beheer voldoende had weggenomen c.q. de reeds lopende maatregelen zou voltooien.
Om tot verdere verbetering van het financieel beheer en materieelbeheer te komen, stelde de minister in 1998 voor het gehele ministerie een centraal verbeterplan op, waarbij alle lijnmanagers «Verbeterplannen Financieel Beheer Defensie» opstelden voor de onder hen ressorterende Defensieonderdelen.
Naar aanleiding van de ernstige onvolkomenheden in het materieelbeheer, die de Algemene Rekenkamer over 1998 constateerde, stelde de minister de «aanwijzing materieelbeheer» op en werd materieelbeheer Defensiebreed tot topprioriteit verheven. Naar aanleiding van inventarisaties en risicoanalyses stelde de minister concrete verbeterplannen op. De Algemene Rekenkamer kon zich in deze aanpak vinden en zag vooralsnog af van verdere bezwaaronderzoeken.
Ondanks de daarna in gang gezette verbeteringen concludeerde de Algemene Rekenkamer over 1999 dat Defensie niet alle ernstige onvolkomenheden met betrekking tot het materieelbeheer had weggewerkt en dat in algemene zin voor het Ministerie van Defensie sprake bleef van een onvoldoende ordelijk en controleerbaar materieelbeheer.
Met betrekking tot het financieel beheer stelde de Algemene Rekenkamer over 1999 vast dat er door de in gang gezette maatregelen bij een aantal Defensieonderdelen sprake was van een lichte vooruitgang in het financieel beheer. Bij de KLu bleven echter ook over 1999 ernstige onvolkomenheden bestaan en werd over het geheel genomen te weinig voortgang in de verbeteringen geboekt. Op grond daarvan voerde de Algemene Rekenkamer over het jaar 2000 een bezwaaronderzoek uit bij dit Defensieonderdeel. Uit dit bezwaaronderzoek bleek dat de KLu de bestaande problemen in het financieel beheer, materieel- en personeelsbeheer op een goede wijze in kaart had gebracht. Ondanks de geleverde inspanningen was de kwaliteit van het financieel beheer in 2000 nog onvoldoende. De Algemene Rekenkamer besloot geen bezwaar te maken tegen het gevoerde financieel beheer bij de KLu onder voorwaarde dat met het opvolgen van de vastgelegde verbeterpunten en aanbevelingen de KLu een structurele verbetering van het financieel beheer zou bereiken. In een vervolgbezwaaronderzoek stelde de Algemene Rekenkamer vast dat de KLu in 2001 een grote inspanning heeft geleverd om zowel in opzet als in werking verbetermaatregelen te implementeren. Toch stelde de Algemene Rekenkamer nog structurele onvolkomenheden vast met betrekking tot de verificatie- en interne controlefunctie en in het materieelbeheer.
Problemen in het financieel beheer over 1999 deden zich ook voor bij de Koninklijke Marechaussee (KMar). De KMar paste het financieel beheer onvoldoende aan na de verzelfstandiging in maart 1998 tot vierde krijgsmachtdeel en de sterke groei van de organisatie daarna. Omdat de KMar in 1999 een start maakte met de implementatie van de nieuwe opzet van de organisatie en de eerste resultaten daarvan voor het financiële beheer zichtbaar werden, zag de Algemene Rekenkamer vooralsnog af van een bezwaaronderzoek bij dit Defensieonderdeel.
De Algemene Rekenkamer merkte over het jaar 1999 tevens op dat de monitoringstructuur onvoldoende waarborgen in zich had voor een tijdig en kwalitatief goed verloop van de verbeterprocessen bij de diverse Defensieonderdelen. Dit kwam door het ontbreken van een goede toets op de kwaliteit van de verbetermaatregelen en/of de werking van de geïmplementeerde verbetermaatregelen.
Bij diverse Defensieonderdelen hadden de verbetermaatregelen vanaf 2000 effect. De Algemene Rekenkamer constateerde over 2000 dat met name het Dico, de DGW&T en de Defensie Telematica Organisatie (DTO) gedurende het jaar 2000 een aantal belangrijke verbeteringen in het beheer hadden gerealiseerd. Ook bij de CO constateerde de Rekenkamer dat in opzet en (in mindere mate) in de werking over 2000 verdere verbeteringen waren bewerkstelligd. Bij de KM waren de verbetermaatregelen in het jaar 2000 nagenoeg volgens plan verlopen. Ondanks de bescheiden verbeteringen van de kwaliteit van het financieel beheer bij de KL over het jaar 2000 werd in de loop der jaren toch het merendeel van de in 1997 geconstateerde onvolkomenheden opgeheven en is de kwaliteit van de monitoring van de voortgang verbeterd.
De KMar waar de kwaliteit van het financieel beheer reeds meerdere jaren ernstige onvolkomenheden vertoonde, realiseerde echter nog slechts weinig concrete verbeteringen in het financieel beheer. De Algemene Rekenkamer concludeerde over 2000 dat bij de KMar, evenals bij de KLu en de DTO, ondanks de lopende verbeterprocessen nog sprake was van een onordelijk financieel beheer.
In 2001 stelde de KMar een verbeterplan financieel beheer op en trachtte ze door een aantal topprioriteiten te stellen, de kwaliteit van het financieel beheer te verhogen. Een belangrijke topprioriteit betrof de personele capaciteit op de functies binnen de afdeling Financieel Economische Zaken (FEZ-functies) binnen de KMar. In 2001 heeft de Algemene Rekenkamer vastgesteld dat de opzet van het financieel beheer vanaf oktober 2001 is verbeterd, echter dat de werking daarvan nog steeds onordelijk is.
Bij de DTO werden de verbeteringen in het financieel beheer uiteindelijk gedurende het jaar 2000 voor een deel gerealiseerd. De structurele inbedding van de gerealiseerde verbeteringen verdiende nog speciale aandacht, alsmede de invulling van de zakelijke relatie tussen de DTO als agentschap en de overige Defensieonderdelen.
Voor het materieelbeheer constateerde de Algemene Rekenkamer over 2000 dat de uitvoering van risicoanalyses en de implementatie van de daaruit voortvloeiende noodzakelijke verbetermaatregelen over het algemeen achterliep op de planningen. De oorspronkelijke doelstelling was om medio 2001 in opzet te kunnen voldoen aan het Besluit Materieelbeheer 1996. Defensiebreed constateerde de Algemene Rekenkamer over 2000 nog een aantal onvolkomenheden in het materieelbeheer die nadrukkelijk de aandacht vroegen, zoals de opstelling van verbeterplannen, de (administratieve) organisatie en adequate registratie, de verantwoordingsinformatie in de uitvoeringsrapportages, de uitvoering van inventarisaties en de interne controle. Voorts constateerde de Algemene Rekenkamer dat er slechts in beperkte mate initiatieven werden genomen om zorg te dragen voor de benodigde omslag van opzetmatige verbeteringen naar verbeteringen in de werking.
Mede naar aanleiding van de bevindingen van de Algemene Rekenkamer richtte Defensie eind juni 2001 op centraal niveau de Taskforce Financieel en Materieelbeheer (FIMAB) op.
Deze Taskforce kreeg als opdracht om alle nog bestaande onvolkomenheden in het financieel beheer en materieelbeheer en de daarbij behorende verbeterpunten vast te stellen en nauwkeurig op de uitvoering te volgen. Mede door de inspanning van deze Taskforce werden over 2001 bij de diverse Defensieonderdelen verdere verbeteringen in de opzet van zowel het financieel beheer als het materieelbeheer bereikt.
Ondanks deze verdere verbeteringen in de opzet van zowel het financieel beheer als materieelbeheer, heeft de Algemene Rekenkamer over 2001 geconstateerd dat met name de werking op een aantal (onderdelen van) Defensieonderdelen nog onvoldoende is. Zo is bij DTO de verwervingsfunctie niet op orde en dient bij de KL het materieelbeheer verder te worden verbeterd. De KLu dient de kwaliteit van de Interne Controle (IC) en verificatie te verbeteren.
De KMar heeft pas in de tweede helft van 2001 verbeteringen in de opzet van de administratieve organisatie bereikt, de werking is zowel kwalitatief als kwantitatief onordelijk.
De afgelopen vier jaren overziende hebben zich binnen het Ministerie van Defensie veel veranderprocessen en verbetertrajecten afgespeeld in het financieel beheer en materieelbeheer, maar ook met betrekking tot andere aspecten van de bedrijfsvoering, zoals de verbetering van de Personeelsvoorziening Krijgsmacht.
Alle geledingen van het ministerie hebben onmiskenbaar een aanzienlijke inspanning geleverd in de vele verander- en verbeterprocessen en hebben in het algemeen in deze processen met name de opzet van het financieel beheer en materieelbeheer verbeterd. De werking laat voor een aantal (elementen van) Defensieonderdelen echter nog te wensen over. Op grond van de uitkomsten van haar onderzoeken dient naar de mening van de Algemene Rekenkamer het projectmanagement de volgende elementen van sturing in acht te nemen.
• Als ingrijpende beleidswijzigingen worden aangekondigd dient Defensie daarop tijdig te anticiperen door de mogelijke gevolgen ervan te inventariseren, resulterend in een strategisch plan.
• Belangrijke projecten moeten gestructureerd worden aangepakt. Dat vraagt om vroegtijdig inzicht in onder meer bestaande problemen (totaaloverzicht dus) en de gevolgen, alternatieve scenario's, prioriteitenstelling, mogelijke risico's en te verwachten effecten/kosten en keuze van te nemen maatregelen. Duidelijk geformuleerde informatiebehoeften met daaraan gekoppeld een informatiesystematiek die voor alle (management)niveaus toereikend is, zijn in dit kader ook van essentieel belang.
• Voor verbeterprocessen die voor de gehele organisatie van belang zijn, dienen eerst de grote lijnen te worden uitgezet (ook inhoudelijk) zodat daarna taken kunnen worden verdeeld tussen het centrale en decentrale niveau. Daarbij moet het centrale niveau een regiefunctie vervullen, kaders scheppen en moet een en ander decentraal nader worden uitgewerkt/geëxpliciteerd. Een dergelijke benadering zorgt ook voor een betere basis voor het volgen van de voortgang van de verbetermaatregelen.
• Door samen te werken kan de effectiviteit en doelmatigheid van (verbeterprojecten binnen) Defensie worden verhoogd. Dit is een van de uitgangspunten van het Beleid Bedrijfsvoering Defensie 2000 (BBD 2000). Ook bij andere onderzoeken van de Algemene Rekenkamer is gewezen op het belang van onderlinge samenwerking binnen Defensie. Dat samenwerking nauwelijks van de grond komt duidt op het structurele karakter ervan. Cruciaal is dat vanuit de top van de defensieorganisatie, zowel centraal als decentraal, wordt uitgedragen en uitgestraald dat samenwerking onontbeerlijk is.
De Algemene Rekenkamer zet haar verscherpte toezicht op de implementatie en de uitvoering van de verbetermaatregelen bij Defensie voort. Behoud van de moeizaam verkregen kwaliteit van het financieel beheer en materieelbeheer blijft een aandachtspunt. De vaststelling van topprioriteiten financieel beheer en de periodieke verantwoording hierover in de toprapportages bieden in aanleg goede uitgangspunten voor een actieve monitoring van de resultaten om tot noodzakelijke verdere verbetering van het financieel beheer en materieelbeheer te komen.
Onderwerpen waarop de Algemene Rekenkamer, gezien de onvolkomenheden die zij in de periode 1997 – 2001 constateerde en in de defensieorganisatie pas ten dele zijn opgelost, de komende jaren de nadruk zal leggen betreffen met name:
• de verbetering van de kwaliteit en kwantiteit van het financieel-economisch personeel, door onder meer opleidingen, maar ook door aandacht voor de administratieve discipline;
• de verdere borging van de werking van de verbetermaatregelen in het financieel beheer en materieelbeheer;
• de verificatieprocedure;
• de tijdige bijsturing vanuit de monitoring;
• de betrouwbaarheid van de beleidsinformatie (in het kader van VBTB);
• de verwervingsprocedure, met name het naleven van de Europese aanbestedingsregels.
De Algemene Rekenkamer geeft jaarlijks een totaaloordeel over de financiële verantwoording van het ministerie. Dit totaaloordeel van de Algemene Rekenkamer is opgebouwd uit deeloordelen over de rekening, de toelichting bij de rekening, de saldibalans, de toelichting bij de saldibalans en per agentschap de financiële verantwoording.
De Algemene Rekenkamer maakt ten behoeve van haar oordeel mede gebruik van de voorcontrole door de departementale accountantsdienst. Deze brengt immers een intern accountantsrapport met een accountantsverklaring uit over de verantwoording van het ministerie respectievelijk begrotingsfonds. Om haar eigen verantwoordelijkheid voor de oordelen te kunnen dragen, stelt de Algemene Rekenkamer door middel van een review vast of zij kan steunen op de controlewerkzaamheden van de departementale accountantsdienst.
Dit hoofdstuk gaat achtereenvolgens in op het oordeel over de financiële verantwoording, de rekening, de saldibalans en de financiële verantwoording van de agentschappen.
3.2 Oordeel over de financiële verantwoording
De Rekenkamer heeft onderzocht of de financiële verantwoording van het Ministerie van Defensie, waarin opgenomen de financiële verantwoordingen van de agentschappen DGW&T en DTO, voldoet aan de volgende eisen:
• de verantwoording is een deugdelijke weergave van de uitkomsten van het financieel beheer en is opgesteld volgens de voorschriften;
• de verplichtingen, uitgaven en ontvangsten respectievelijk de baten, lasten, kapitaaluitgaven en -ontvangsten die in de verantwoording zijn opgenomen zijn rechtmatig, dat wil zeggen: tot stand gekomen in overeenstemming met de begrotingswetten en andere wettelijke regelingen.
De Algemene Rekenkamer stelt in haar onderzoek het begrotingsartikel van een begroting centraal. De Algemene Rekenkamer rapporteert alle belangrijke fouten en onzekerheden op het niveau van ieder afzonderlijk artikel.
Op grond van haar onderzoek is de Algemene Rekenkamer van oordeel dat de financiële verantwoording van het Ministerie van Defensie aan de te stellen eisen voldoet met uitzondering van de in de paragrafen 3.3, 3.4 en 3.6 gerapporteerde bevindingen (alle overschrijdingen van de door de Algemene Rekenkamer gehanteerde tolerantiegrenzen).
Overzicht 1 laat de totaalbedragen zien waaruit de rekening 2001 van het Ministerie van Defensie is samengesteld (exclusief agentschappen). Daarnaast zijn de totalen opgenomen van bedragen die niet deugdelijk zijn weergegeven of onrechtmatig zijn, of waarover onzekerheid over de deugdelijke weergave of onzekerheid over de rechtmatigheid bestaat.
Bedragen van de rekening 2001, Ministerie van Defensie (€ x 1 miljoen)
| Verplichtingen1 | Uitgaven1 | Ontvangsten | |
|---|---|---|---|
| Totaal | 8 256 | 7 192 | 282 |
| Belangrijke fouten/onzekerheden | 66,4 | 62,9 | 4,7 |
| Onvolledigheden | 0 | 0 | 0 |
| (5,3)2 | (0)2 | (0)2 |
1 Het bedrag aan verplichtingen en uitgaven bevat in totaal € 505,1 miljoen respectievelijk € 48,1 miljoen aan overschrijdingen. Indien de Staten-Generaal niet akkoord gaan met de desbetreffende slotwetmutaties, zal de Algemene Rekenkamer haar positieve oordeel op dit punt moeten herzien.
2 Het tussen haakjes geplaatste bedrag duidt op onzekerheid over de volledigheid van dat bedrag.
Het totaal van de door de Algemene Rekenkamer geconstateerde fouten en onzekerheden in de verplichtingen bedraagt € 66,4 miljoen. Daarnaast bestaat er voor € 5,3 miljoen onzekerheid over de volledigheid. Deze hebben betrekking op de volgende artikelen:
• U 03.22 KM, Investeringen groot materieel en infrastructuur
Een bedrag van € 1,7 miljoen aan verplichtingen is door diverse onrechtmatigheden onjuist en € 1,2 miljoen onvolledig, omdat het ten onrechte niet is verantwoord.
Voor een bedrag van € 1,7 miljoen aan verplichtingen bestaat onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie; voor € 0,5 miljoen onzekerheid over de deugdelijke weergave door dezelfde oorzaak.
• U 04.20 KL, Personeel en materieel
Een bedrag van € 6,4 miljoen aan verplichtingen is door diverse onrechtmatigheden onjuist; € 18,4 miljoen onvolledig, omdat het ten onrechte niet is verantwoord.
Voor een bedrag van € 10,5 miljoen aan verplichtingen bestaat onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie; voor € 7,6 miljoen onzekerheid over de deugdelijke weergave door dezelfde oorzaak.
• U 05.20 KLu, Personeel en materieel
Een bedrag van € 1,6 miljoen aan verplichtingen is door diverse onrechtmatigheden onjuist; € 2,3 miljoen onvolledig, omdat het verkeerde artikel is belast.
Voor een bedrag van € 4,7 miljoen aan verplichtingen bestaat onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie; voor € 4,2 miljoen onzekerheid over de volledigheid door dezelfde oorzaak.
• U 05.22 KLu, Investeringen groot materieel en infrastructuur
Een bedrag van € 0,2 miljoen aan verplichtingen is door diverse onrechtmatigheden onjuist; € 2,3 miljoen onvolledig, omdat het verkeerde artikel is belast.
Voor een bedrag van € 0,3 miljoen aan verplichtingen bestaat onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie. Voor € 2,0 miljoen bestaat onzekerheid over de volledigheid door dezelfde oorzaak.
• U 06.20 KMar, Personeel en materieel
Een bedrag van € 1,7 miljoen aan verplichtingen is door diverse onrechtmatigheden onjuist; € 2,1 miljoen ondeugdelijk weergegeven, omdat het verkeerde artikel is belast.
Voor een bedrag van € 2,3 miljoen aan verplichtingen bestaat onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie.
Het totaal van de door de Algemene Rekenkamer geconstateerde fouten en onzekerheden in de uitgaven bedraagt € 63,0 miljoen. Deze hebben betrekking op de volgende artikelen:
• U 04.20 KL, Personeel en materieel
Een bedrag van € 5,8 miljoen aan uitgaven is niet deugdelijk weergegeven, omdat het verkeerde artikel is belast.
Voor een bedrag van € 44,6 miljoen aan uitgaven bestaat onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie; voor € 1,3 miljoen onzekerheid over de deugdelijke weergave door dezelfde oorzaak.
• U 05.20 KLu, Personeeel en materieel
Een bedrag van € 0,1 miljoen aan uitgaven is onjuist wegens het ontbreken van een wettelijke grondslag; € 2,8 miljoen niet deugdelijk weergegeven, omdat het verkeerde artikel is belast.
Voor een bedrag van € 8,3 miljoen aan uitgaven bestaat onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie.
Het totaal van de door de Algemene Rekenkamer geconstateerde fouten en onzekerheden in de ontvangsten betrof € 4,8 miljoen. Deze hebben betrekking op de volgende artikelen:
• O 04.21 KL, Niet verrekenbare ontvangsten
Een bedrag van € 0,6 miljoen aan ontvangsten is onjuist door een verkeerde artikelbelasting.
• O 05.20 KLu, Verrekenbare ontvangsten
Een bedrag van € 0,3 miljoen aan ontvangsten is onjuist door het ontbreken van een wettelijke grondslag; € 3,5 miljoen niet deugdelijk weergegeven, omdat het verkeerde artikel is belast.
Een bedrag van € 0,3 miljoen aan ontvangsten is onvolledig, omdat het ten onrechte niet is verantwoord.
De Algemene Rekenkamer heeft bovendien geconstateerd dat bij een groot deel van de ontvangstenartikelen de fouten net onder de grens van de kwantitatieve tolerantie blijven. Het totaal der fouten ad € 7,5 miljoen overschreed de kwantitatieve tolerantiegrens van 1%.
De toelichting bij de rekening voldoet aan de eisen.
De rekening en de toelichting bij de rekening 2001 van het Ministerie van Defensie voldoet aan de eisen, met uitzondering van bovenstaande bevindingen.
3.4 Saldibalans met toelichting
Overzicht 2 laat de totaalbedragen zien waaruit de saldibalans 2001 van het Ministerie van Defensie is opgebouwd. Jaarlijks beoordeelt de Algemene Rekenkamer de bedragen op de saldibalans, met uitzondering van:
• uitgaven en ontvangsten: de Rekenkamer heeft deze al beoordeeld bij het onderzoek van de rekeningen. De Algemene Rekenkamer heeft alleen de aansluiting tussen de totalen van de rekening met de saldibalans vastgesteld;
• de bedragen die op tegenrekeningen staan; deze hebben geen inhoudelijke waarde.
Daarnaast zijn de totalen opgenomen van bedragen die niet deugdelijk zijn weergegeven, of waarover onzekerheid over de deugdelijke weergave bestaat.
Bedragen van de saldibalans per 31 december 2001, Ministerie van Defensie (bedragen € x 1 miljoen)
| Debet | Credit | |
|---|---|---|
| Totaal | 13 749,5 | 13 749,5 |
| -/- uitgaven respectievelijk ontvangsten en tegenrekeningen | 11 424,8 | 2 503,3 |
| Beoordeeld | 2 324,7 | 11 246,2 |
| Belangrijke fouten/onzekerheden | 0 | 0 |
| Onvolledigheden | 0 | 0 |
| (0,2)1 | (0)1 |
1 Het tussen haakjes geplaatste bedrag duidt op onzekerheden over de volledigheid van de verantwoorde bedragen.
Het totaal van de door de Algemene Rekenkamer geconstateerde belangrijke fouten en onzekerheden in de saldibalans betrof € (0,2) miljoen. Dit heeft betrekking op de post «Liquide middelen», die ondeugdelijk (te laag) was weergegeven.
Voorts is sprake van een totaalbedrag van € 8,8 miljoen aan fouten en onzekerheden in de afgerekende voorschotten. Op de totale omvang aan verantwoorde afgerekende voorschotten van € 1 239,6 miljoen is dit circa 0,7%.
Het totaal van de door de Algemene Rekenkamer geconstateerde fouten en onzekerheden over de rechtmatigheid bedraagt € 6,8 miljoen en € 2 miljoen aan onvolkomenheden in de getrouwheid. De problemen concentreren zich op het beleidsterrein KL.
De toelichting bij de saldibalans voldoet aan de eisen.
De saldibalans en de toelichting bij de saldibalans voldoet aan de eisen.
3.5 Financiële verantwoording agentschap Dienst Gebouwen, Werken en Terreinen
De Dienst Gebouwen, Werken en Terreinen (DGW&T) is een in 1996 ingesteld agentschap met een stelsel van baten en lasten. Over 2001 bedraagt het totaal van de baten € 84,5 miljoen. Het totaal van de lasten bedraagt € 86,8 miljoen. Het nadelig resultaat over 2001 bedraagt € 2,3 miljoen.
De totale kapitaaluitgaven en -ontvangsten bedragen respectievelijk € 11,1 miljoen en € 7,4 miljoen. De totalen van de balans per 31 december 2001 bedragen € 48 miljoen.
De Algemene Rekenkamer constateerde geen belangrijke fouten en onzekerheden in de verantwoorde baten en lasten.
Dit geldt eveneens voor belangrijke fouten en onzekerheden in de verantwoorde kapitaaluitgaven en -ontvangsten.
De toelichting bij de financiële verantwoording van het agentschap voldoet aan de eisen.
De rekening van baten en lasten, de balans en de bijbehorende toelichting voldoen aan de eisen.
3.6 Financiële verantwoording agentschap Defensie Telematica Organisatie
De Defensie Telematica Organisatie (DTO) is een in 1997 ingesteld agentschap met een stelsel van baten en lasten. Over 2001 bedraagt het totaal van de baten € 270,5 miljoen. Het totaal van de lasten bedraagt € 261,1 miljoen. Het voordelig resultaat over 2001 bedraagt € 9,4 miljoen.
De totale kapitaaluitgaven en -ontvangsten bedragen respectievelijk € 32,6 miljoen en € 19,4 miljoen. De totalen van de balans per 31 december 2001 bedragen € 173,5 miljoen.
Het totaal van de door de Algemene Rekenkamer geconstateerde belangrijke fouten en onzekerheden in de verantwoorde baten betreft € 0,6 miljoen. Deze worden veroorzaakt door: onzekerheid door onvolkomenheden in de administratieve organisatie.
Het totaal van de door de Algemene Rekenkamer geconstateerde belangrijke fouten en onzekerheden in de verantwoorde lasten betreft € 6,4 miljoen. De fouten ad € 6,1 miljoen hebben voornamelijk betrekking op een drietal complexe overeenkomsten, waarbij juridisch beschouwd niet Europees is aanbesteed. Voor een bedrag van € 0,3 miljoen aan uitgaven bestaat voorts onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie.
De Algemene Rekenkamer constateerde geen belangrijke fouten en onzekerheden in de verantwoorde kapitaaluitgaven en -ontvangsten.
De toelichting bij de financiële verantwoording van het agentschap voldoet aan de eisen.
De rekening van baten en lasten, de balans en de bijbehorende toelichting voldoen aan de eisen (met uitzondering van bovenstaande bevindingen).
4 BEZWAARONDERZOEK EN VERVOLGONDERZOEK OP BEZWAAR
Op grond van artikel 55 van de Comptabiliteitswet kan de Algemene Rekenkamer bezwaar maken met betrekking tot het gevoerde financiële beheer of de verantwoording daarover. Alle fouten en onzekerheden en onvolkomenheden die de Algemene Rekenkamer in haar rapporten bij de financiële verantwoordingen opneemt acht zij belangrijk en deze overschrijden dan ook haar tolerantiegrenzen. Zij vindt het nog niet opportuun om ook in al deze gevallen bezwaar te maken. De Algemene Rekenkamer heeft een bezwaarbeleid geformuleerd.
In grote lijnen wordt het bezwaarbeleid van de Algemene Rekenkamer gekarakteriseerd door de volgende regels:
• Alle onvolkomenheden die de kwalitatieve of kwantitatieve tolerantiegrenzen overschrijden, worden beschouwd als potentiële bezwaargevallen (in bijlage 1 zijn alle fouten en onzekerheden per begrotingsartikel en/of onvolkomenheden in het financieel beheer opgenomen). De Algemene Rekenkamer maakt in het algemeen niet bij eerste constatering van onvolkomenheden bezwaar omdat het vaak gaat om ingewikkelde processen en systemen die niet op korte termijn te veranderen zijn. Een factor die ook een rol speelt is dat duidelijk moet zijn dat onvolkomenheden van structurele aard zijn;
• De eerste en tweede maal dat een onvolkomenheid wordt gesignaleerd, beperkt de Algemene Rekenkamer zich tot rapportage aan de Staten-Generaal in de rapporten bij de financiële verantwoording. Alleen bij een zeer ernstige overschrijding van een kwalitatieve norm zal zij overwegen in het eerste jaar van constatering bezwaar te maken of een bezwaaronderzoek te starten;
• Onvolkomenheden die al twee opeenvolgende jaren gesignaleerd zijn, kunnen leiden tot een onderzoek aan de hand waarvan de Algemene Rekenkamer besluit of zij bezwaar zal maken, het zogeheten bezwaaronderzoek. Een belangrijke rol bij de beslissing om bezwaar te maken speelt de mate waarin het een minister kan worden verweten niet tijdig of geen maatregelen te hebben genomen om de oorzaken van de grond voor het maken van het bezwaar op te heffen. Zij beoordeelt of de geconstateerde onvolkomenheden structureel zijn opgelost. Is dit niet het geval dan beoordeelt zij tevens of er sprake is van bijzondere omstandigheden die opheffing van de onvolkomenheden op korte termijn verhinderen. Deze doen zich bijvoorbeeld voor wanneer de oplossing van problemen veel tijd kost. De Algemene Rekenkamer verwacht dan wel dat er een verbeterplan met tijdpad is en dat de maatregelen concreet en controleerbaar zijn.
Als de minister geen maatregelen neemt of toezegt die de Algemene Rekenkamer afdoende lijken, zal zij het bezwaar handhaven. Het vervolg van de procedure is afhankelijk van de aard van het bezwaar.
Wanneer het bezwaar inhoudt dat bepaalde verplichtingen, uitgaven en ontvangsten onrechtmatig zijn dan kan de Algemene Rekenkamer de Rijksrekening niet goedkeuren. In dat geval moet de regering op voordracht van de desbetreffende minister binnen twee maanden een voorstel van wet tot opheffing van het bezwaar aan de Tweede Kamer zenden. Een dergelijke wet heet indemniteitswet. Als de Staten-Generaal dit voorstel overneemt, sanctioneren zij daarmee achteraf de onrechtmatigheden. Wanneer het gehandhaafde bezwaar onvolkomenheden in het financieel beheer betreft die niet tot onrechtmatigheden hebben geleid, moet de minister zijn standpunt over dit bezwaar aan de Staten-Generaal meedelen in de financiële verantwoording. De Algemene Rekenkamer kan bij een dergelijk gehandhaafd bezwaar een aantekening plaatsen bij de financiële verantwoording van het Rijk.
4.2 Vervolgbezwaaronderzoek Koninklijke Luchtmacht (KLu)
De Algemene Rekenkamer voerde over 2000 een bezwaaronderzoek bij de Koninklijke Luchtmacht (KLu) uit.
In vervolg hierop heeft zij in de periode november 2001–januari 2002 een vervolg bezwaaronderzoek uitgevoerd. De Algemene Rekenkamer ging na hoe de minister zijn toezeggingen tot verbetering van het financieel beheer, inclusief het personeelsbeheer en het materieelbeheer bij de KLu waar heeft gemaakt. Hiertoe heeft de Algemene Rekenkamer de acties onderzocht die de KLu op centraal niveau heeft genomen om de noodzakelijke richtlijnen en instructies tot stand te brengen. Tevens is zij nagegaan hoe de decentrale eenheden de richtlijnen en instructies in de praktijk hanteren.
4.2.2 Bezwaaronderzoek KLu 2000
In het RFV over 2000 besloot de Algemene Rekenkamer – op basis van de resultaten van haar bezwaaronderzoek – om geen bezwaar te maken tegen het gevoerde beheer bij de KLu. Wel was zij van mening dat het voor de structurele verbetering van het financieel beheer van groot belang zou zijn dat de KLu een aantal verbeterpunten doorvoerde.
De volgende onvolkomenheden moesten verbeterd worden:
• onvoldoende onderbouwing van boekingen in de Geïntegreerde Verplichtingen Kas Kosten Administratie;
• niet-tijdige vastlegging van verplichtingen en het vastleggen van verplichtingen die juridisch nog geen status hebben;
• kwalitatief onvoldoende verificatie op decentraal niveau;
• onvoldoende analyse van balansrekeningen;
• onvoldoende waarborgen voor betrouwbare informatie bij de wijze van totstandkoming van de financiële verantwoording.
De Algemene Rekenkamer deed aanbevelingen om de onvolkomenheden op te heffen die de realisatie van het verbeterproces in de weg zouden kunnen staan:
• Verbetering communicatiestructuur; gestructureerde afstemmingen en informatieverstrekking, inclusief toelichting op gemaakte keuzen en het belang van maatregelen is absoluut noodzakelijk.
• Toezien op de juistheid en tijdigheid van de verbetermaatregelen; door optimaal gebruik te maken van de centrale en de decentrale interne controleorganen en van de bevindingen van de AD kan de werking van het financieel beheer worden verbeterd.
• Snel afronden randvoorwaardelijke verbetermaatregelen; afgeronde onderdelen van het verbeterplan dienen meteen te worden gedistribueerd en toegelicht te worden.
• Aandacht voor het realiseren van geplande realisatiedata; door het nauwgezet volgen van het gehele verbeterproces wordt de kans verkleind dat achterstanden ontstaan in de realisatie van het verbeterproces.
Naar de mening van de Algemene Rekenkamer zou de KLu voorts:
• aandacht moeten schenken aan de inhoud en de wijze van totstandkomen van de toprapportages;
• de aangepaste beschrijvingswijze van de Administratieve Organisatie (AO) snel dienen te evalueren ;
• bij alle centrale en decentrale eenheden van de KLu een foutregistratiesysteem moeten opzetten ;
• de volledigheid van het bestand langdurig zieken moeten vaststellen en reïntegratieplannen moeten opstellen en melden aan de Stichting Uitvoeringsinstelling Sociale Zekerheid voor Overheid en Onderwijs (USZO);
• de ontwikkeling van het nieuwe personeelsinformatiesysteem P-2000 moeten versnellen en de managementinformatie op een efficiënte wijze genereren.
In reactie op de bevindingen van het bezwaaronderzoek antwoordde de minister de bevindingen op hoofdlijnen te onderschrijven. Tevens deed hij in zijn brief van april 2000 een groot aantal toezeggingen. In december 2000 stelde de minister gemotiveerd het ambitieniveau van zijn eerdere toezeggingen naar beneden bij. Met name gaf de minister aan zich te richten op de verbetering van de opzet van het financieel beheer om daarna in 2001 het accent te kunnen leggen op de toepassing van de verbeteringen in de daadwerkelijke directe taakuitvoering op uitvoerend niveau (werking financieel beheer). Hierbij gold 1 augustus 2001 als geplande einddatum voor de implementatie van de verbetermaatregelen.
De Algemene Rekenkamer was van mening dat het opvolgen van de verbeterpunten en aanbevelingen van groot belang is om een structurele verbetering van het financieel beheer te bereiken. In 2001 is zij daarom in een vervolgonderzoek nagegaan in hoeverre het einddoel is bereikt.
In een vervolg op het bezwaaronderzoek over 2000 ging de Algemene Rekenkamer over 2001 na welke verbeteringen de KLu tot stand had gebracht. Tevens ging zij na hoe op centraal niveau de KLu randvoorwaarden invulde, die voor een ordelijk financieel beheer en materieelbeheer van essentieel belang zijn, zoals een adequaat opleidingenbeleid, een adequate informatievoorziening, alsmede richtlijnen en werkinstructies.
• Door een extra inspanning van het Opleidingscentrum Logistiek in de tweede helft van 2001 zijn nagenoeg alle opleidingsmodules nu ontwikkeld en zijn er voor de eerste helft van 2002 in totaal 159 inschrijvingen voor de opleidingen geboekt. De Algemene Rekenkamer is positief over deze inhaalactie. Zij wijst er daarbij nadrukkelijk op dat deze «boeggolf» van cursussen evenwel een goede planning en organisatie van het werk vereist, zodat niet de normale bedrijfsvoering wordt verstoord door afwezigheid vanwege het volgen van deze cursussen.
• In 2001 zijn weliswaar alle personeelsdossiers geïnventariseerd, doch deze dossiers moeten voor een deel nog geschoond worden. De Algemene Rekenkamer beveelt aan het plan dat hiervoor is ontwikkeld nu zo snel mogelijk uit te voeren.
• Wat betreft de herinrichting en stroomlijning van de informatievoorziening en de kwaliteitsverbetering P&O zijn verbeteringen in de communicatiestructuur in gang gezet.
• De AO-beschrijvingen van de financiële- en nagenoeg alle overige processen zijn gereed en nader uitgewerkt in richtlijnen en instructies.
• De KLu dient voortvarend verder te werken aan het verfijnen en het opstellen van (werk)instructies, de invoering van de aanpassingen in het voorraadadministratiesysteem VA/MAS en het ontwikkelen van richtlijnen om tot een verdere ontwikkeling van prestatie-indicatoren voor het financieel beheer en het materieelbeheer bij de decentrale eenheden te komen.
De Algemene Rekenkamer stelt vast dat over het algemeen in opzet het financieel beheer op orde is.
De Algemene Rekenkamer constateert dat de werking van het financieel beheer in de tweede helft van 2001 is verbeterd ten opzichte van de eerste helft. Uit het vervolgonderzoek komt naar voren dat ook in het tweede halfjaar (structurele) fouten voorkomen, hetgeen overigens gezien de korte tijd dat de organisatie werkt in de verbeterde opzet, niet verwonderlijk is. De Algemene Rekenkamer concludeert dat de KLu de verificatiefunctie door een striktere toepassing structureel dient te verbeteren, zodat fouten tijdig onderkend kunnen worden en er tijdig passende maatregelen kunnen volgen. Belangrijk is echter dat gegeven de werkbelasting van de verificateur, in de bedrijfsvoering de verantwoordelijke functionarissen de discipline verder ontwikkelen om de juiste documenten voor de verificatie tijdig aan te leveren.
De KLu heeft de verbetering van het materieelbeheer als een structurele activiteit in de diverse processen onderkend.
De Algemene Rekenkamer heeft geconstateerd dat de maatregelen die de KLu heeft genomen in opzet voldoende zijn voor een adequaat materieelbeheer. Ten opzichte van 2000 is er dus sprake van een verbetering van het materieelbeheer. De Algemene Rekenkamer heeft ook een verbetering van de werking geconstateerd. Uitzondering vormt het logistiek centrum van de KLu in Woensdrecht (LCKLu/LDW). Dit is een belangrijk Defensieonderdeel, gezien de voorraad materialen voor een bedrag van in totaal € 1,3 miljard. Bij dit onderdeel is het materieelbeheer nog niet op orde, omdat door onjuiste procedures en verkeerde tellingen nog altijd voorraadverschillen worden geconstateerd. Het LCKLu verwacht in de loop van 2002 de nodige verbeterpunten te hebben gerealiseerd. Naar de mening van de Algemene Rekenkamer zal dit nog een aanzienlijke inspanning vergen.
De KLu voert de verplicht gestelde inventarisaties naar behoren uit. Wel verdient het aanbeveling de eenheden te motiveren tot het opstellen van een overall verslag van de inspecties. Hierin zouden ook de resultaten van de steekproefsgewijze controle opgenomen moeten worden met het oog op een eventuele verbetering van deze inspecties. Tevens beveelt de Algemene Rekenkamer de KLu aan op centraal niveau te onderzoeken of de bij de diverse eenheden ontwikkelde systemen, zoals een geautomatiseerd verouderingssysteem, en activiteiten van verwerving (concurrentiestelling), na mogelijke aanpassing, niet bij andere eenheden geïmplementeerd kunnen worden. Inmiddels vindt wel een uitwisseling van decentraal ontwikkelde systemen plaats. De Algemene Rekenkamer gaat ervan uit dat op centraal niveau wordt vastgesteld dat de diverse systemen bij de decentrale eenheden een zinvolle toepassing hebben en de waarborgen bevatten voor een goede uitvoering en voldoende beveiligd zijn.
De door de Afdeling Beleidsevaluatie en Audits (ABEAU) geplande audits zijn in 2001 uitgevoerd en omvatten het gehele controleterrein. Hiermee is ten opzichte van 2000 op centraal niveau een goede impuls gegeven aan de kwaliteitsverbetering van de interne controle bij de KLu. ABEAU heeft voldoende aandacht geschonken aan de inhoud en de wijze van totstandkomen van de toprapportages.
Door het verder ontwikkelen van een handboek Interne Controle dient de KLu de interne controle (IC) bij zowel de ABEAU als de decentrale eenheden beter te structureren. De KLu dient de opzet en de aanpak van de IC beter in te richten door in de werkprogramma's de audits nader uit te werken en gestructureerde vragenlijsten te ontwikkelen. De risicoanalyses vormen een goed uitgangspunt voor de te bepalen audits. Het verdient aanbeveling dat de IC de audits prioriteert, zodat zij niet blijft steken in de uitvoering van de centraal voorgeschreven audits en door capaciteitsgebrek niet toekomt aan het uitvoeren van de specifieke audits. Mogelijk zou dan namelijk het controleterrein niet volledig worden afgedekt. Door de IC doelmatiger in te richten en hiervoor nader uitgewerkte controleprogramma's en gestructureerde vragenlijsten te ontwikkelen kunnen wellicht met de beschikbare capaciteit behalve de verplichte audits tevens audits worden uitgevoerd die op grond van de risicoanalyse de prioriteit hebben.
De KLu dient de onderbouwing, het kwantificeren en de afloop/evaluatie van de bevindingen eveneens nog verder te verbeteren. Tenslotte dient de KLu naar de mening van de Algemene Rekenkamer de IC gedurende het jaar uit te voeren en meer in te bedden in het reguliere proces van de bedrijfsvoering om zo fouten eerder te herstellen en structurele onvolkomenheden eerder te onderkennen en zelfs wellicht te voorkomen.
Op grond van haar vervolgonderzoek concludeert de Algemene Rekenkamer dat vanaf de tweede helft 2001 bij de KLu geen sprake meer is van de eerder geconstateerde ernstige onvolkomenheden in het financieel beheer en materieelbeheer. De Algemene Rekenkamer stelt vast dat het afgelopen jaar over de gehele linie, op de verschillende niveaus binnen de KLu een grote inspanning is geleverd om zowel in opzet als in werking zaken te verbeteren. Door in de loop van 2001 in opzet het financieel beheer en materieelbeheer op orde te hebben, kon de KLu in de laatste maanden van 2001 een belangrijke aanzet bereiken voor de verbetering van de werking op deze gebieden. Wel zal de KLu het financieel beheer en het materieelbeheer in 2002 verder moeten verbeteren.
Met betrekking tot de verificatie-, de interne controlefunctie en het materieelbeheer stelde de Algemene Rekenkamer over 2001 nog structurele onvolkomenheden vast. De verificatiefunctie dient strikter te worden uitgevoerd en de interne controle dient frequenter en meer ingebed in het bedrijfsvoeringsproces plaats te vinden zodat getraceerde fouten sneller kunnen worden gecorrigeerd en de oorzaken eerder worden weggenomen.
Voor het verdere traject heeft de KLu goede lijnen uitgezet. Het is nu zaak om deze lijn vast te houden en ook weer op de diverse niveaus binnen de organisatie, op basis van deze eerste resultaten, het financieel beheer en materieelbeheer verder op orde te krijgen. De in gang gezette en de voorgenomen maatregelen bieden hiervoor een goed perspectief, doch veel zal afhangen van het belang dat de KLu hecht aan een doelmatige organisatie na te streven in al zijn (decentrale) geledingen.
De reactie van de minister is opgenomen in paragraaf 6.3 onderdeel financieel beheer, en in paragraaf 6.4 materieelbeheer.
Het nieuwe begroten en verantwoorden (VBTB) leidt tot verantwoordingen waarbij ministeries per beleidsterrein aangeven wat ze hebben bereikt, wat ze daarvoor hebben gedaan en wat het heeft gekost. Hiervoor is inhoudelijke informatie over beleid nodig. Ten behoeve van de gebruiker van deze informatie, in casu de Tweede Kamer, dient deze informatie aan bepaalde eisen te voldoen. Dit is geëxpliciteerd in het wijzigingsvoorstel CW 2001 van april 2002, waarin staat dat de informatie over het gevoerde beleid en de bedrijfsvoering (in de verantwoording) deugdelijk moet worden weergegeven. Bij de nadere uitwerking van het begrip deugdelijke weergave zal rekening moeten worden gehouden met het feit dat het normenkader voor financiële informatie niet gelijk behoeft te zijn aan het normenkader voor de niet-financiële informatie. In het wetgevingsoverleg met de Tweede Kamer is de regering (motie-Van Walsem, 15 april 2002) derhalve verzocht om een nieuw normenkader te ontwikkelen voor de deugdelijkheid van niet-financiële informatie en een groeitraject te koppelen aan de invoering daarvan.
Ministeries bereiden zich momenteel voor op die nieuwe manier van verantwoorden. De Verantwoording 2001 is de laatste waarbij beleidsinformatie wordt gepresenteerd bij de «oude» artikelindeling. De Algemene Rekenkamer heeft in het rechtmatigheidsonderzoek 2001 aandacht besteed aan de voortgang van VBTB en de ontwikkeling van de verantwoording in het kader van VBTB. Inhoudelijk onderzoekt de Algemene Rekenkamer kengetallen, beleidsprioriteiten en beleidsintensiveringen. Kengetallen kunnen informatie geven over activiteiten, prestaties en effecten. In VBTB-termen valt dit type beleidsinformatie onder prestatiegegevens. Beleidsprioriteiten zijn door de Tweede Kamer reeds enige tijd geleden aangewezen als eerste gebieden waarop de nieuwe verantwoordingssystematiek wordt toegepast. De Algemene Rekenkamer is nagegaan of er voortgang is bereikt ten aanzien van de kwaliteit van de beleidsprioriteiten in de periode 1999–2001 en of de ontwikkelingen in het kader van VBTB in de verantwoording worden gemeld.
Daarnaast in onderzocht in hoeverre voor het Ministerie van Defensie het onderwerp beleidsinformatie over de uitvoering van beleid op afstand van belang is.
Tenslotte heeft de Algemene Rekenkamer dit jaar aandacht besteed aan de transparantie van de extra prestaties die met middelen inzake beleidsintensiveringen zijn behaald. Beleidsintensiveringen zijn verhogingen van collectieve uitgaven ten opzichte van de begroting en/of meerjarencijfers, waaraan een beleidsbeslissing ten grondslag ligt. Achtergrond is dat de extra middelen een positieve impuls geven op de betreffende Defensieonderdelen.
In de Algemene toelichting bij de Financiële verantwoording 2001 is gerapporteerd over VBTB. Daarin worden ook verdergaande ontwikkelingen VBTB aangegeven voor de Defensiebegroting 2003.
Ook in 2001 is m.b.t. VBTB voortgang geboekt. In de verantwoording 2001 zijn reeds aanpassingen in het kader van VBTB gedaan. Met name betreft dit de opname van een voorbeeldmededeling over de bedrijfsvoering. Voor het opstellen en onderbouwen van de mededeling over de bedrijfsvoering 2001 zijn de zogenoemde baselines gehanteerd (zie paragraaf 6.1).
Het gebruik van kengetallen kan een belangrijke bijdrage leveren aan de verbetering van de kwaliteit van de financiële verantwoording waar het gaat om het bieden van inzicht in de relatie tussen doelen, prestaties en middelen.
De Algemene Rekenkamer heeft evenals voorgaande jaren de kengetallen in de financiële verantwoording onderzocht.
De Algemene Rekenkamer constateert dat de doelstellingen voor de operationele eenheden van Defensie zijn bepaald en opgenomen in de begroting 2001. Hiervoor is een systeem met de bijbehorende kengetallen beschikbaar. Voor de ondersteunende eenheden van Defensie, zoals Militaire Inlichtingendienst en Koninklijke Militaire Academie, is dit echter in zijn algemeenheid minder het geval. Een gunstige uitzondering hierop vormt het Defensie Interservice Commando.
De Algemene Rekenkamer constateert dat de toelichting bij de rekening voor alle artikelen overwegend ramingskengetallen bevat. Voor de operationele eenheden geeft Defensie de doelbereiking in een zogenoemde gereedstellingmatrix weer. Tevens licht Defensie de verschillen tussen raming en realisatie van de opgenomen kengetallen nader toe.
De Algemene Rekenkamer is van mening dat de gehanteerde (ramings)kengetallen aansluiten op de nieuwe begrotingsindeling en voldoen aan de kwaliteitseisen ten aanzien van bruikbaarheid voor sturing, verantwoording en presentatie in begrotingsstukken.
De AD heeft de in de toelichting opgenomen begrotings- en realisatiecijfers per begrotingsartikel afgestemd met de door haar gecontroleerde cijfers en de gegeven tekstuele toelichting beoordeeld.
Een meer diepgaande beoordeling van de inhoudelijke juistheid van de kengetallen valt voorshands buiten de reikwijdte van het AD-onderzoek, aangezien deze eis nog niet expliciet in de CW is opgenomen.
De Algemene Rekenkamer concludeert ten aanzien van de volledigheid van de kengetallen dat Defensie hierin redelijk ver is gevorderd. Dit geldt met name voor de ramingskengetallen. Het gebruik van doelmatigheidskengetallen behoeft – zowel in de begroting als in de financiële verantwoording – voor wat betreft de ondersteunende eenheden nog de nodige uitbreiding.
De Algemene Rekenkamer constateert dat de AD de in de toelichting opgenomen kengetallen in zijn controle heeft betrokken.
De minister antwoordt dat binnen Defensie, als instrument binnen het managementcontrolsysteem, het gebruik van (doelmatigheids)kengetallen voor de beheersing van monitoring van de bedrijfsprocessen steeds verder wordt uitgebreid. Het verbeteren van het managementcontrolsysteem op alle organisatieniveaus is één van de positieve effecten van VBTB en de toegenomen aandacht voor de beheersing van de bedrijfsvoering. Om invulling te geven aan de versterkte controlfunctie zal de beschikbare capaciteit in 2002 op een meer evenwichtige wijze tussen de controlfunctie en de controle worden verdeeld, aldus de minister.
Ministeries werken aan de verbetering van de kwaliteit van de beleidsinformatie. In de ontwerp Comptabiliteitswet 2001 is opgenomen dat ministeries per beleidsartikel inzicht moeten geven in de doelstellingen die ze nastreven, in de mate waarin deze zijn gerealiseerd alsmede in de instrumenten die ze hierbij hebben ingezet. De relatie tussen doelen, prestaties en middelen wordt hierdoor transparanter. Dit dient zowel in de begroting als in de verantwoording tot uitdrukking te komen. De afgelopen jaren is door de leden van de Tweede Kamer een aantal beleidsprioriteiten aangewezen waarover de minister zich conform deze nieuwe systematiek nader moest verantwoorden.
In 1999 en 2000 heeft de Algemene Rekenkamer aandacht besteed aan de door de Tweede Kamer geformuleerde beleidsprioriteiten. Dat gebeurde op verzoek van de Tweede Kamer. Dit jaar besteedt de Algemene Rekenkamer opnieuw aandacht aan de weergave van de beleidsprioriteiten door de minister. De Algemene Rekenkamer gaat na of de ministeries wel de informatie leveren die de Tweede Kamer van hen gevraagd heeft over de beleidsprioriteiten 2001. Zij wil daarmee bijdragen aan de realisatie van de doelstellingen van VBTB: verbetering van de kwaliteit van begrotings- en verantwoordingsinformatie bij de rijksoverheid. De weergave van de beleidsprioriteiten vormen immers een belangrijke voorbereiding daarop. Het onderzoek heeft niet tot doel gehad een oordeel te geven over de beleidsprioriteiten. De nadruk ligt op een analyse van de stand van zaken om daarmee de VBTB-ontwikkelingen te ondersteunen.
Bij het Ministerie van Defensie zijn vanaf 1999 de volgende beleidsprioriteiten door de Tweede Kamer verzocht:
• Gevechtskracht;
• Vredesoperaties;
• Werving en selectie;
• Investeringscyclus;
• Brandstof en energiegebruik.
De Algemene Rekenkamer is nagegaan of en in hoeverre de gegevens opgenomen zijn in de financiële verantwoording 2001 en of de ministeries met de gepresenteerde gegevens bijdragen aan het VBTB-proces door inzicht te geven in de relatie tussen de doelen, prestaties en middelen.
De Tweede Kamer vraagt jaarlijks de volgende gegevens:
1. aandeel personele uitgaven ten opzichte van materiële uitgaven in de gevechtskracht;
2. aandeel gevechtskracht in totale uitgaven van Defensie;
3. afname gevechtskracht (gesplitst in materiële en personele kosten) ten gunste van bezuinigingen op de begroting van Defensie.
De beleidsprioriteit in de verantwoording
De gevechtskracht is in 2001 door Defensie verder vertaald naar «doelstellingen van operationele gereedheid». Het doel is deze systematiek met ingang van de begroting 2003 volledig te hebben doorgevoerd.
In 2001 ging Defensie de mogelijkheden na om voor de gehele krijgsmacht de aansluiting in de drie-eenheid: doelstelling, realisatie en verantwoording, verder te verbeteren.
De stand van zaken is als volgt. Defensie legt in doelstellingen vast wat de gewenste gereedheid van operationele eenheden is. Deze gewenste operationele gereedheid wordt in de begroting van een jaar opgenomen en uitgedrukt in zogenoemde gereedheidsmatrices. Een operationele eenheid is beschikbaar als de eenheid aan een aantal minimumeisen voldoet op het gebied van personeel en materieel en mate van geoefendheid.
Defensie heeft in 2001 ook vorderingen gemaakt met het formuleren van doelstellingen en kengetallen voor de ondersteunende eenheden van de krijgsmachtdelen, het formuleren van prestatie-indicatoren voor de Koninklijke Marechaussee en de presentatie van kengetallen bij de DICO-ressorts. Voor de overige beleidsartikelen (zoals de Militaire Inlichtingen Dienst) is het proces om kengetallen te ontwikkelen gaande in de aanloop naar de begroting 2003.
Relatie tussen doelen, prestaties en middelen
Defensie heeft met betrekking tot gevechtskracht voor het tweede achtereenvolgende jaar ervaring opgedaan met het leggen van een relatie tussen doelen, prestaties en middelen. Het departement gaat deze relatie nog verder ontwikkelen.
Een verder verbeterde en geconcretiseerde opzet van doelstellingen en prestatiegegevens zal in 2002 worden afgerond en gepresenteerd in de begroting 2003.
De Tweede Kamer vraagt jaarlijks de volgende gegevens:
1. totaal aan reguliere (niet-additionele) kosten dat is toe te schrijven aan vredesoperaties, gesplitst naar vredesoperatie;
2. totale aantallen personeel (militair/burgerpersoneel) dat deelneemt aan vredesoperaties, gesplitst naar vredesoperatie;
3. aandeel van beide voorgaande gegevens in respectievelijk het totale defensiebudget en het totale actieve defensiepersoneelsbestand.
De beleidsprioriteit in de verantwoording
In de algemene toelichting van de Financiële verantwoording 2001 staat vermeld dat de uitgaven voor vredesoperaties ten laste van artikel 08.02 (Defensieonderdeel Multi-service projecten, waaronder vredesoperaties) worden verantwoord. Deze uitgaven betreffen het Nederlandse aandeel in de kosten van VN-operaties (contributies) en de additionele uitgaven die het gevolg zijn van de deelname van de Nederlandse krijgsmacht aan vredesoperaties.
Per vredesoperatie zijn de additionele uitgaven (dus niet de reguliere) in een tabel opgenomen. In bijlage 2 «De wijze en de mate van inzet bij vredesoperaties» bij de verantwoording 2001 zijn de diverse operaties nader toegelicht en is per vredesoperatie aangegeven hoeveel personeel is ingezet en voor welke periode. De uitgaven van de vredesoperaties in relatie tot respectievelijk het totale defensiebudget en het totale actieve defensiepersoneelsbestand zijn niet expliciet aangegeven, maar zijn wel herleidbaar.
Relatie tussen doelen, prestaties en middelen
Per vredesoperatie is in de bijlage opgenomen welke personele en materiële middelen hiermee gemoeid zijn en welke activiteiten zijn uitgevoerd. De vaste kosten die samenhangen met het operationeel zijn, komen evenwel niet tot uitdrukking in deze gegevens. Hiervoor zal de minister, zoals ook voor 2001 is gebeurd, conform een eerdere toezegging aan de Tweede Kamer in mei 2002 een apart overzicht verstrekken met betrekking tot de integrale kosten over 2001.
De Tweede Kamer vraagt jaarlijks de volgende gegevens:
1. Inzicht in de doelmatigheid en doeltreffendheid van de werving en selectie van Defensiepersoneel, in het bijzonder:
– aantallen respondenten, geselecteerde en geworven kandidaten;
– aantal respondenten dat afvalt tijdens het werving- en selectieproces;
– het verloop onder het personeel dat voor onbepaalde tijd is aangenomen;
– ingezette wervingsinstrumenten en de effectiviteit ervan;
– inzicht in de doelmatigheid van het werving- en selectiebeleid.
De beleidsprioriteit in de verantwoording
De personeelsvoorziening van Defensie beoogt nadrukkelijk een integrale benadering van alle aspecten van in-, door- en uitstroom. Het gaat hierbij zowel in kwantitatieve als kwalitatieve zin om de invulling van functies. In het kader van de verbetermaatregelen is in 2001 een Integrale monitor personeelsvoorziening Defensie ontwikkeld, waarin de belangrijkste ken- en stuurgetallen staan voor vier delen: monitor arbeidsmarkt, monitor werving en selectie, monitor in- en doorstroom en monitor uitstroom. De ingezette wervingsinstrumenten komen hierin eveneens aan de orde, de effectiviteit ervan echter niet. Naar de mening van Defensie is een aanstelling namelijk niet direct aan één van de ingezette wervingsinstrumenten toe te schrijven.
De doelmatigheid van het wervings- en selectieproces wordt aangegeven in een tabel met doelmatigheidsindicatoren.
De integrale monitor wordt – tegelijkertijd met de financiële verantwoording – in mei 2002 aan de Tweede Kamer aangeboden.
Relatie tussen doelen, prestaties en middelen
Bij de instroom wordt onderscheid gemaakt tussen aanstellingsbehoefte en aanstellingsopdracht. De aanstellingsbehoefte is een op een bepaald moment aanwezige behoefte aan nieuwe militairen. Mede op basis van de aanstellingsbehoefte wordt een aanstellingsopdracht verstrekt om een bepaald aanstellingsresultaat te realiseren.
De krijgsmachtdelen, met uitzondering van de Koninklijke Marine, houden daarbij rekening met de factoren arbeidsmarkt, opleidingscapaciteit en financiële middelen, hetgeen naar de mening van de Rekenkamer een onzuiver beeld oplevert. Inmiddels heeft het Ministerie van Defensie de aanstellingsopdracht voor 2002 op dit punt aangepast.
In tabelvorm wordt de aanstellingsbehoefte weergegeven, welke aanstellingsopdracht is gegeven en welke aanstellingsresultaten in 2001 zijn gerealiseerd.
Defensie geeft de ontwikkeling van de personele sterkte als gevolg van instroom en uitstroom eveneens weer in een tabel. Daarbij wordt een vergelijking gemaakt tussen maximaal toegestane begrotingssterkte en werkelijke sterkte. Deze tabel geeft een goed beeld van de ontwikkelingen.
De Tweede Kamer vraagt jaarlijks de volgende gegevens:
1. ontwikkelingen in de lengte van de operationele levensduur van materiële projecten;
2. het effect van het aantal vredesoperaties op de operationele levensduur van het defensiematerieel.
De beleidsprioriteit in de verantwoording
Bij de financiële verantwoording 2000 was in een bijlage de «Investeringscyclus» opgenomen. Aangezien de hierin opgenomen informatie over 2001 niet wezenlijk is gewijzigd, is bij de financiële verantwoording 2001 deze tabel niet weer opgenomen.
Relatie tussen doelen, prestaties en middelen
Eenvoudigheidshalve wordt verwezen naar hetgeen hierover in het Rapport bij de Financiële verantwoording Defensie 2000 (paragraaf 5.7.6, blz. 37) is opgemerkt.
5.4.5 Brandstof- en Energieverbruik
De Tweede Kamer vraagt jaarlijks de volgende gegevens:
1. prestatiegegevens energieverbruik bij de gebouwen en werkplaatsen van Defensie;
2. prestatiegegevens over het brandstofverbruik bij de materieelprojecten van de diverse krijgsmachtonderdelen.
De beleidsprioriteit in de verantwoording
De gevraagde informatie met betrekking tot energie- en brandstofverbruik zal afzonderlijk worden opgenomen in het Defensie Milieujaarverslag 2001, dat ten tijde van het aanbieden van deze verantwoording tevens aan de Tweede Kamer zal worden aangeboden.
Relatie tussen doelen, prestaties en middelen
Kan nog niet worden beoordeeld.
In de financiële verantwoording 2001 van Defensie wordt zichtbaar en voldoende aandacht besteed aan de beleidsprioriteiten.
Ten opzichte van voorgaande jaren merkt de Algemene Rekenkamer op dat veel informatie niet meer in de verantwoording zelf, doch in separate verslagen aan de Tweede Kamer wordt aangeboden. In het voorkomend geval wordt in de financiële verantwoording daar wel naar verwezen. Voor een inzicht in de relatie tussen doelen, prestaties en middelen dienen naast de gepresenteerde gegevens ook de separate verslagen te worden geraadpleegd.
De Algemene Rekenkamer stelt vast dat over het algemeen het ministerie nog volop werkt aan het ontwikkelen van informatie die helder de relatie tussen doelen, prestaties en middelen aangeeft.
De Algemene Rekenkamer beveelt aan de informatievoorziening ten behoeve van de begroting 2003 zo in te richten dat de relatie tussen doelen, middelen en prestaties voor in elk geval de beleidsprioriteiten duidelijk is.
5.5.1 Rechtspersonen met een wettelijke taak
De uitvoering van wetten en de bijbehorende inning en besteding van publieke middelen vindt vaak op afstand van het ministerie plaats door rechtspersonen met een wettelijke taak (RWT's). In dat geval dient het ministerie in haar verantwoording ook informatie over de beleidsresultaten van deze RWT's op te nemen.
Het Ministerie van Defensie kent één RWT, te weten de Stichting Ziektekostenverzekering Krijgsmacht. Dit betreft echter geen begrotingsgefinancierde RWT.
In een rijksbreed onderzoek heeft de Algemene Rekenkamer onderzocht hoe de extra beleidsintensiveringen 2001 in de departementale begrotingen en verantwoordingen zijn toegelicht. Deze vraag is van belang in verband met de overgang naar VBTB. Bovendien heeft de Tweede Kamer de extra beleidsintensiveringen uit de Miljoenennota 2001 aangemerkt als een rijksbrede beleidsprioriteit.
Nagegaan is in hoeverre uit begrotings- en verantwoordingsinformatie valt af te lezen welke prestaties met de extra middelen worden beoogd en gerealiseerd. Met deze inventarisatie worden aandachtspunten voor de verdere implementatie van VBTB opgespoord. De eisen van VBTB zijn echter pas van toepassing op het begrotingsjaar 2002.
Onder «beleidsintensivering» wordt in de Miljoenennota verstaan: «verhogingen van collectieve uitgaven en/of verlagingen van ontvangsten ten opzichte van de begroting en/of meerjarencijfers, waaraan een beleidsbeslissing ten grondslag ligt». Op basis van de verticale toelichting (uitsplitsing per ministerie van de begrote budgettaire veranderingen) uit de Miljoenennota 2001 en de departementale begrotingen zijn de beleidsintensiveringen geïdentificeerd. Autonome wijzigingen heeft de Algemene Rekenkamer niet in haar onderzoek betrokken.
In totaal zijn drie beleidsintensiveringen van het Ministerie van Defensie onderzocht met een totaalbedrag van € 54,2 mln.
Het rijksbrede beeld wat betreft de extra intensiveringen 2001 zal worden opgenomen in de VBTB-publicatie Zicht op beleidsintensiveringen die de Algemene Rekenkamer tegelijk met haar rapporten bij de financiële verantwoording 2001 uitbrengt.
Onderstaande figuur geeft het percentage weer van de beleidsintensiveringen
waarover de toelichting in de begroting en/of de verantwoording informatie
verstrekt op het punt van middelen, doelen, instrumenten, en/of prestaties.
De verschillende kolommen worden vervolgens onder de grafiek toegelicht.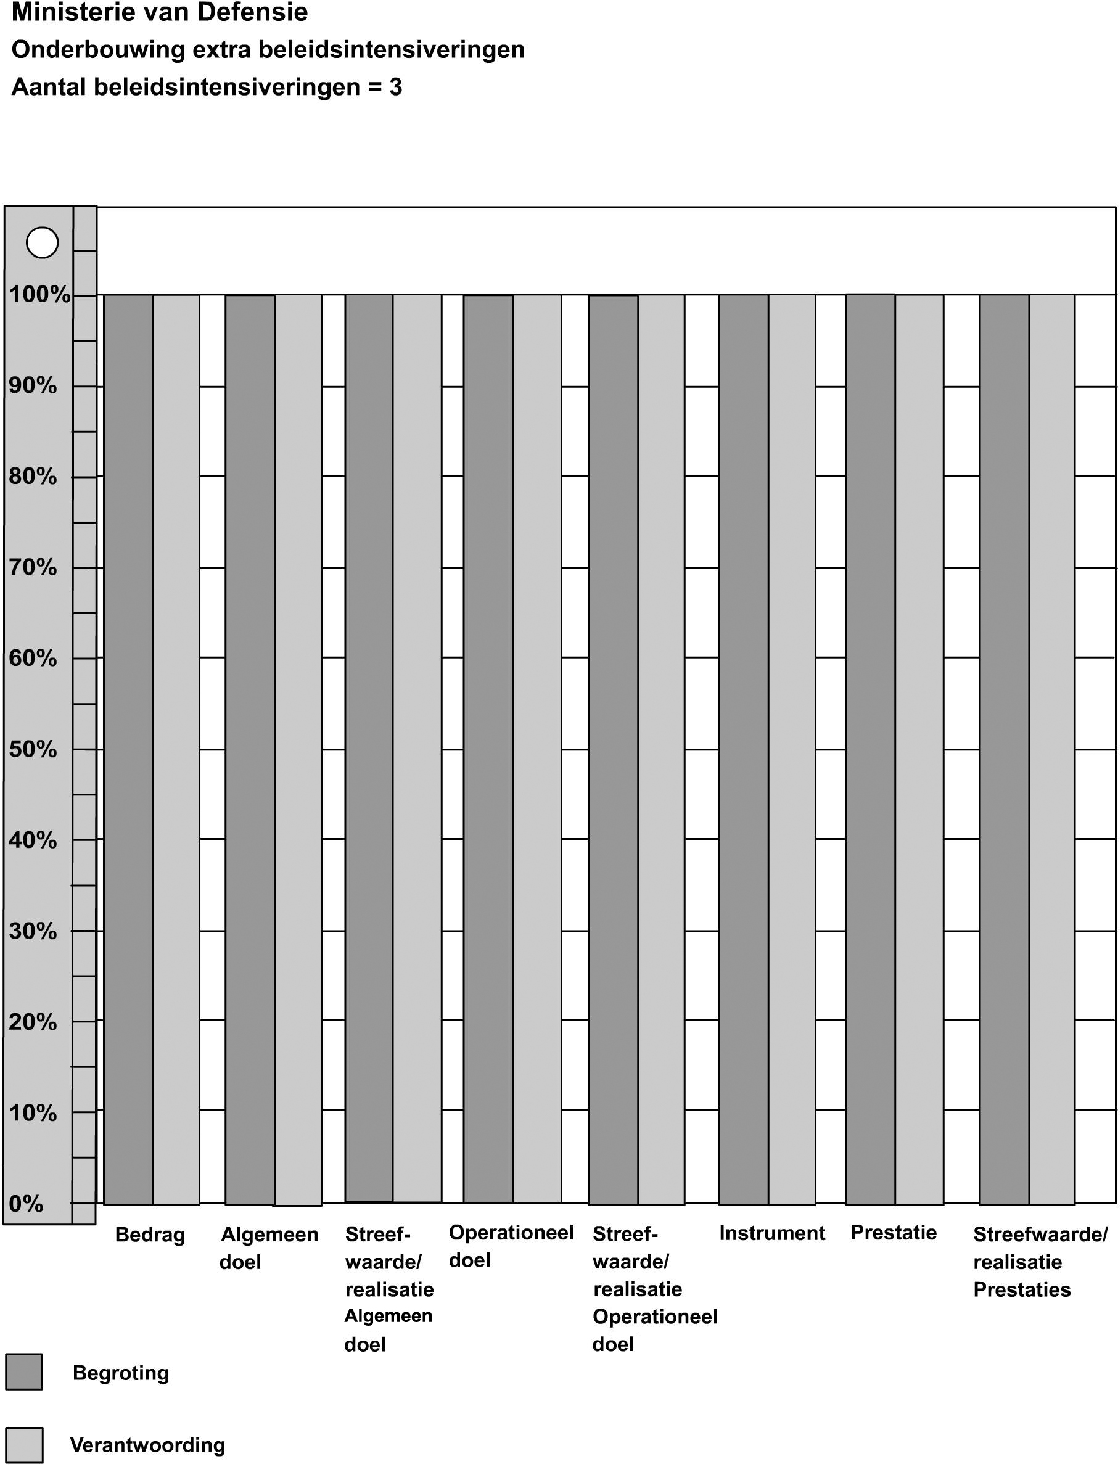
Opgemerkt moet worden dat de beleidsintensiveringen van Defensie alle drie betrekking hebben op apparaatsuitgaven/personeel.
Het Ministerie van Defensie heeft in de begroting een aparte paragraaf opgenomen die een toelichting geeft bij de beleidsintensiveringen, uitgesplitst naar artikelonderdelen. De begrotingstekst legt het verband met de verticale toelichting in de Miljoenennota.
Defensie vermeldt in haar begroting en verantwoording voor alle intensiveringen in het algemeen een operationeel doel op het gebied van personeel waaraan de intensivering een bijdrage levert. Het ministerie kwantificeert de doelen in streefwaarden en waarden voor de realisatie. Deze doelen zijn niet in maatschappelijke termen geformuleerd zoals de bedoeling is bij VBTB.
Aan de beleidsintensiveringen wordt in de verantwoording een aparte paragraaf besteed. Uit de toelichting in begroting en verantwoording bleek verder steeds welke instrumenten werden ingezet.
Defensie geeft voor de beleidsintensiveringen in de begroting steeds duidelijk aan welke prestaties het ministerie beoogt en hoe die bijdragen aan het beoogde effect. In de verantwoording gaat het ministerie uitgebreid in op de gerealiseerde prestaties.
Defensie monitort de beleidsintensiveringen die in 2001 zijn toegekend. Het ministerie rapporteert ook tussentijds over de stand van zaken in het kader van de voortgang Defensienota 2000. Hierover wordt de Tweede Kamer regelmatig geïnformeerd.
De informatievoorziening over de beleidsintensiveringen in begroting en verantwoording sluit aan op de informatie uit de Miljoenennota. Er wordt duidelijk verwezen naar de artikelonderdelen waarop de beleidsintensiveringen betrekking hebben. De doelen en prestaties van de intensiveringen worden toegelicht.
De extra beleidsintensiveringen 2001 van Defensie hebben geen betrekking op maatschappelijke doelen en prestaties zoals bedoeld in VBTB, maar hebben meer een instrumenteel karakter. Dit neemt niet weg dat de intensiveringen goed zijn onderbouwd, zowel in begroting als verantwoording. Bovendien worden ze extra door het ministerie gemonitord.
Naar de mening van de Algemene Rekenkamer moet uit de verantwoording altijd duidelijk worden of de beleidsintensiveringen hebben opgeleverd waar zij voor bedoeld waren.
Dit hoofdstuk gaat over de bedrijfsvoering van het Ministerie van Defensie. Het begrip bedrijfsvoering krijgt in de toekomst een centrale plaats in de jaarverslagen (verantwoordingen nieuwe stijl). In 2003 verschijnen de eerste jaarverslagen van de departementen vergezeld van een, zogeheten «mededeling over de bedrijfsvoering». Van de Algemene Rekenkamer wordt verwacht dat ze de mededeling bij de bedrijfsvoering beoordeelt.
De bedrijfsvoering van een ministerie is «de sturing en beheersing van bedrijfsprocessen binnen een ministerie om de beleidsdoelstellingen te kunnen realiseren. Het betreft sturing en beheersing van zowel de primaire processen als van de processen die hiervoor faciliterend zijn»1. Onder bedrijfsvoering vallen dus veel verschillende onderwerpen. De Algemene Rekenkamer maakt binnen de bedrijfsvoering onderscheid naar de volgende onderwerpen: departementale accountantscontrole, financieel beheer, materieelbeheer, planning- en controlcyclus en informatievoorziening. De Algemene Rekenkamer heeft op al deze terreinen onderzoek verricht binnen het ministerie.
Dit jaar wordt voor het eerst gebruik gemaakt van de handreiking «Baseline financieel beheer en materieelbeheer. Deze is ín 2001 opgesteld door het Ministerie van Financiën en vormt een referentiekader voor een minimumset van algemene normen en daarvan afgeleide criteria ten behoeve van de inrichting en de controle van het financieel beheer en materieelbeheer binnen de rijksdienst. De Algemene Rekenkamer sluit zich aan bij deze baseline en rapporteert haar bevindingen volgens dit stramien. Los van de bevindingen, kijkt de Algemene Rekenkamer dit jaar ook naar de mate van implementatie van de baseline bij de ministeries.
Daarnaast heeft de Algemene Rekenkamer de onvolkomenheden onderzocht die ze vorig jaar bij het ministerie constateerde. De uitkomsten van dit onderzoek zijn tevens opgenomen in dit hoofdstuk. Dit betrof bij het Ministerie van Defensie in het financieel beheer met name de verificatiefunctie, het verplichtingenbeheer, contractvorming en de verwervingsprocedure. Per Defensieonderdeel wordt in paragraaf 6.3 nagegaan in hoeverre de over 2000 geconstateerde onvolkomenheden in het financieel beheer zijn weggenomen. Voor het materieelbeheer constateerde de Algemene Rekenkamer onvolkomenheden in de administratieve organisatie en adequate registratie, de verantwoordingsinformatie in de uitvoeringsrapportages, de uitvoering van inventarisaties en de interne controle. In paragraaf 6.4 wordt per Defensieonderdeel nagegaan in hoeverre de over 2000 geconstateerde onvolkomenheden in het materieelbeheer zijn weggenomen.
6.2 Departementale accountantscontrole
De Algemene Rekenkamer maakt bij haar onderzoek zoveel mogelijk gebruik van de voorcontrole door de departementale accountantsdiensten. Om vast te stellen of de Algemene Rekenkamer gebruik kan maken van de werkzaamheden van de departementale accountantsdienst, voert zij een review uit op de planning, uitvoering en afsluiting van de controle. De review is gericht op de accountantscontrole van de financiële verantwoording, het financieel beheer en het materieelbeheer. In het kader van de review van de accountantscontrole van de financiële verantwoording heeft de Algemene Rekenkamer expliciet aandacht besteed aan controle op het niveau van begrotingsartikelen, de controle op naleving van Europese aanbestedingsrichtlijnen en de controle van Baten-lastendiensten (de vroegere agentschappen).
6.2.1 Accountantscontrole financiële verantwoording
De departementale accountantsdienst heeft een goedkeurende accountantsverklaring afgegeven bij de financiële verantwoording van het Ministerie van Defensie over het begrotingsjaar 2001.
6.2.1.1 Artikelgewijze oordeelsvorming
De Algemene Rekenkamer hecht vanuit het budgetrecht van de Tweede kamer aan een artikelsgewijze oordeelvorming. Dat wil zeggen dat ze per begrotingsartikel nagaat of er fouten en/of onzekerheden in voorkomen.
De Algemene Rekenkamer heeft door middel van haar review van de departementale accountantscontrole vastgesteld dat de controlewerkzaamheden van de accountantsdienst voldoende grondslag biedt voor haar oordeelsvorming op artikelniveau.
6.2.1.2 Naleving Europese aanbestedingsrichtlijnen
De Algemene Rekenkamer besteedt ook dit jaar specifiek aandacht aan de implementatie en naleving van de Europese aanbestedingsrichtlijnen. De controle van de accountantsdienst op de naleving van deze richtlijnen is toereikend. De bevindingen over de naleving van de Europese aanbestedingsrichtlijnen, mede op basis van de bevindingen van de departementale accountantscontroles zijn opgenomen in paragraaf 6.3, financieel beheer.
6.2.1.3 Conclusies accountantscontrole financiële verantwoording
De Algemene Rekenkamer stelt vast dat de DAD-controle voldoende basis vormt voor haar oordeelsvorming over de financiële verantwoording 2001 van het Ministerie van Defensie. Haar oordelen zijn dan ook mede tot stand gekomen op basis van de DAD-rapportages. De controle vertoonde geen noemenswaardige onvolkomenheden.
6.2.2 Accountantscontrole financieel- en materieelbeheer
Tot de algemene controletaak van de departementale accountantsdienst behoort mede de controle van het financieel beheer en het materieelbeheer. De Algemene Rekenkamer heeft inventariserend onderzoek gedaan naar de wijze waarop de accountantsdiensten de controle van het financieel beheer en materieelbeheer vormgeven. Hierbij heeft de Algemene Rekenkamer de systematiek van de baseline financieel beheer en materieelbeheer betrokken. De uitkomsten van het inventariserende onderzoek naar de voortgang van de implementatie van de baseline, de omvang en spreiding van de controlewerkzaamheden, de gehanteerde toetsingscriteria en de oordeelsvorming zijn opgenomen in paragraaf 7.1.
6.2.2.1 Conclusie accountantscontrole financieel beheer en materieelbeheer
De Algemene Rekenkamer heeft gebruik kunnen maken van de resultaten van de accountantscontrole voor haar onderzoek naar het financieel beheer en materieelbeheer.
In hoofdstuk 2 is aangegeven welke kritieke processen bij Defensie van belang zijn. In de volgende paragraaf zijn de bevindingen van het onderzoek naar het financieel beheer weergegeven. Hierbij is zoveel mogelijk aangesloten bij de kritieke processen.
6.3.1 Administratieve systemen en uitvoeringssystemen (VIR)
Belangrijke aspecten van de baselineonderdelen Administratieve- en uitvoeringssystemen zijn adequate administratieve organisatie en de beveiliging, integriteit, continuïteit en controleerbaarheid van deze systemen.
Per 1 januari 1997 diende Defensie, evenals alle andere departementen, aan het Voorschrift Informatiebeveiliging Rijksdienst (VIR) te voldoen. Het voorschrift verplicht alle ministeries tot het maken van risicoanalyses, het hebben van een beveiligingsplan en het bepalen en implementeren van maatregelen ten behoeve van de informatiebeveiliging.
De Algemene Rekenkamer heeft het ambitieniveau in het RFV 2000 iets lager gelegd, gezien de bij de ministeries andere aandacht vragende automatiseringsproblematiek in de afgelopen jaren, zoals de conversie in verband met de invoering van de euro en de problemen met geautomatiseerde systemen bij de millenniumwisseling. Zij ging er in haar beoordeling vanuit dat ultimo 2000 de afhankelijkheid- en kwetsbaarheidanalyse van vitale systemen moest zijn afgerond. De Algemene Rekenkamer constateerde in de controle over 2000 dat bij het Ministerie van Defensie de A&K-analyses voor de vitale systemen waren afgerond, voor de niet-vitale systemen waren alleen bij het Defensie Interservice Commando (DICO) de A&K-analyses nog niet afgerond.
Inmiddels is de rijksbrede norm voor de implementatie van het VIR verschoven naar 1 januari 2003. Over 2001 ging de Algemene Rekenkamer na of conform deze planning de verdere ontwikkeling van het VIR is gerealiseerd.
In het kader van de verbetering financieel beheer en materieelbeheer heeft het Ministerie van Defensie als taak gesteld dat op 1 juli 2002 100% van de belangrijkste beveiligingsmaatregelen (basisniveau en STG confidentieel) moet zijn geïmplementeerd. In het Politiek Beraad van 5 november 2001 is tevens besloten dat de overige te nemen beveiligingsmaatregelen uiterlijk op 1 juli 2003 moeten zijn geïmplementeerd. Om op 1 juli 2002 de belangrijkste beveiligingsmaatregelen geïmplementeerd te hebben, heeft het Ministerie van Defensie de volgende tussenliggende mijlpalen gesteld:
– beveiligingsplannen vitale systemen gereed per 1 april 2000;
– 50% beveiligingsplannen gereed op 1 januari 2001;
– 75% beveiligingsplannen gereed op 1 januari 2002.
In totaal zijn voor ongeveer 150 van de 626 systemen de beveiligingsplannen nog niet vastgesteld. Per plan dienen gemiddeld ruim 1100 beveiligingsmaatregelen te worden getroffen, variërend van het instellen van een password tot het creëren van een beveiligde ruimte voor het opstellen van apparatuur. Voor een doelmatige implementatie van de duizenden beveiligingsmaatregelen wordt gezien de korte tijdspanne van implementatie geen onderscheid meer gemaakt tussen vitale en niet-vitale systemen. Voor de diverse beveiligingsmaatregelen worden zogenaamde beveiligingsaspecten (modules) ontwikkeld die als bouwstenen in beide soorten (vitale en niet-vitale) systemen kunnen worden aangebracht.
Binnen Defensie zijn de lijnchefs van de zes Defensieonderdelen verantwoordelijk voor de uitvoering van het VIR. Zij stellen de beveiligingsplannen vast, waarna ze deze ter beoordeling aan de AD voorleggen. De AD beoordeelt de aangeleverde informatiebeveiligingsplannen op toereikendheid. Na positieve beoordeling van de AD kunnen de onderdelen met implementatie van de maatregelen starten.
Op 1 juli 2002 moet volgens de planning van Defensie het volgende zijn bereikt:
• 100% van de informatiebeveiligingsplannen is vastgesteld en ter beoordeling aangeboden aan de AD. Een informatiebeveiligingsplan bevat alle beveiligingsmaatregelen die van kracht zijn voor de beveiliging van het informatiesysteem;
• de belangrijkste maatregelen uit de beveiligingsplannen zijn geïmplementeerd;
• de invoering van de resterende maatregelen is gepland en de financiering hiervan is in de begroting opgenomen;
• de systeemeigenaar heeft de restrisico's, bijvoorbeeld door middel van tijdelijke oplossingen, geaccepteerd.
De Algemene Rekenkamer is voor alle Defensieonderdelen de stand van zaken en de ontwikkeling nagegaan.
6.3.1.3 Stand van Zaken implementatie VIR
De stand van zaken bij de Defensieonderdelen met betrekking tot de uitgevoerde A&K-analyses en beveiligingsplannen is als volgt.
| Defensieonderdeel (exclusief DTO) | Percentage uitgevoerde A&K analyses | Percentage gereed zijnde beveiligingsplannen |
|---|---|---|
| Centrale Organisatie (CO) | 100% | 100% |
| Koninklijke Marine (KM) | 90% | 88% |
| Koninklijke Landmacht (KL) | 86% | 74% |
| Koninklijke Luchtmacht (KLu) | 100% | 91% |
| Koninklijke Marechaussee (Kmar) | 93% | 69% |
| Defensie Interservice Commando (Dico) | 19% | 19% |
6.3.1.4 Defensie Telematica Organisatie (DTO)
Bij DTO bedraagt op 1 januari 2002 het aantal uitgevoerde A&K-analyses van de informatiesystemen 100% (69).
DTO had op 1 januari 2002 93% (64 van de 69) van de informatiebeveiligingsplannen gereed. Inmiddels is 57% (39 van de 69) van de beveiligingsplannen positief beoordeeld door de AD. Op 1 januari 2002 was 57% (39 van de 69) informatie-beveiligingsplannen geïmplementeerd.
In verband met de voorgenomen uitbesteding van DTO is de beveiliging bij DTO een zeer belangrijk aandachtspunt. Bij onderzoek naar besturingssystemen in een decentrale omgeving bleek dat de decentrale implementatie LAN2000 Basisbundel enkele, naar de mening van de AD, onvolkomenheden op het gebied van logische toegangsbeveiliging bevat.
Het Ministerie van Defensie stelt enkele belangrijke voorwaarden aan het uitbesteden van DTO:
– In de raamovereenkomsten worden extra clausules opgenomen met normen, waarden en nader te stellen eisen die moeten worden nageleefd;
– De eerste drie jaar na de uitbesteding wordt de TPM afgegeven door de AD vanwege de grote kennis van DTO.
– er wordt bedongen dat geheime (gerubriceerde) informatie volgens de Algemene Beveiligingseisen Defensie Opdrachten (ABDO) wordt gecontroleerd (zowel personele, fysieke als informatiesystemen);
– de MID heeft te allen tijde de mogelijkheid om inspecties te verrichten, ook onaangekondigd.
6.3.1.5 Conclusie en aanbevelingen
In de laatste versie van het plan van aanpak VIR 94 is aangegeven dat de ministeries eind 2002 aan de vereisten van het VIR voldoen.
Het Ministerie van Defensie hanteert als datum dat alle Defensieonderdelen voor de belangrijkste beveiligingsaspecten (voor de stand-alone werkstations, basisniveau en STG confidentieel) per 1 juli 2002 aan de vereisten van het VIR moeten voldoen. Hiertoe zijn diverse mijlpalen opgesteld (zie paragraaf 6.3.1.2).
De mijlpaal om op 1 januari 2002 75% van de informatiebeveiligingsplannen vastgesteld te hebben, is Defensiebreed nagenoeg gehaald, met uitzondering van Dico. Er zijn bij Dico aanzienlijk meer systemen in gebruik dan aanvankelijk werd gedacht. Vanaf januari 2002 is gestart met de implementatie van de beveiligingsplannen; het grootste deel van implementatie van beveiligingsplannen is voorzien in het tweede kwartaal van 2002. De realisatie van de implementatie van de belangrijkste verbetermaatregelen per 1-1-2003 zal naar verwachting wel worden gehaald evenals de volledige implementatie op 1-7-2003. Dico zal echter een enorme inspanning moeten leveren om de plannen en implementatie tijdig gereed te hebben.
Het Ministerie van Defensie ligt hiermee op schema in vergelijking met de rijksbrede norm.
6.3.2 Financieel beheer per Defensieonderdeel
De Algemene Rekenkamer stelde in haar rapport over 2000 dat de in opzet gerealiseerde verbeteringen in het financieel beheer voor het jaar 2001 hoge prioriteit verdienden. Met name de contractvorming, de registratie van verplichtingen en de verificatiefunctie vergden nog de nodige aandacht.
De Centrale Organisatie heeft in 2001 verdere verbetermaatregelen getroffen in het financieel beheer waardoor in opzet, bestaan en werking evenals vorig jaar, geen noemenswaardige onvolkomenheden zijn geconstateerd.
Wel vraagt de Algemene Rekenkamer, mede op basis van de bevindingen van de accountantsdienst, aandacht voor de volgende punten.
Het lijnmanagement heeft niet in alle gevallen de benodigde aandacht voor financieel beheer aangelegenheden, als gevolg waarvan de afdeling Financieel Economische Beheer Centrale Organisatie (FEBCO) achteraf voortdurend correcties in de financiële administratie moet aanbrengen. Zo worden bijvoorbeeld de voorwaarden voor het vastleggen van verplichtingen en het goedkeuren van behoeftestelling niet altijd nageleefd en vindt interne controle op de naleving niet altijd plaats.
Een ander aandachtspunt is de personele bezetting van Bureau Interne Controle en Auditing (BICA). Door kwantitatieve personele problemen heeft BICA zich moeten beperken in de omvang en diepgang van de operational audits. Voor de financiële controles is externe capaciteit ingehuurd.
Ook het verplichtingenbeheer voldoet nog niet op alle punten aan de vereisten. Zo bleek uit de controle dat in 2001 voor een bedrag van € 6,2 miljoen contracten was gesloten, die ten onrechte niet in de verplichtingenadministratie waren opgenomen en daardoor ook niet waren verantwoord in de financiële verantwoording 2001. Inmiddels zijn de nodige correcties alsnog doorgevoerd.
Tenslotte vraagt de Algemene Rekenkamer aandacht voor de procedure van de verwerking van ontvangsten, met name het risico op vervuiling van de debiteurenadministratie en de periodieke analyse van de saldi op derdenrekeningen.
De Algemene Rekenkamer concludeert dat de genomen maatregelen in het financieel beheer in 2001 in opzet, bestaan en werking verder zijn verbeterd en dat er sprake is van een ordelijk financieel beheer. De Algemene Rekenkamer beveelt aan om de kwaliteit van het financieel beheer op onderdelen verder te verbeteren.
6.3.2.2 Koninklijke Marine (KM)
De belangrijkste in 2000 door de Algemene Rekenkamer geconstateerde onvolkomenheden in het financieel beheer betreffen:
• Verwervingsprocedure, met name ontoereikende dossiervorming en niet naleven Europese aanbestedingsregels.
• Btw-procedure. Onvoldoende betrouwbaarheid van materieelgegevens in voorraadsysteem VAS/LOGDOC.
• Verplichtingenbeheer. Juistheid, tijdigheid en volledigheid van de registratie is niet altijd gewaarborgd.
De Koninklijke Marine trof in 2001 verdere verbetermaatregelen in het financieel beheer waardoor in opzet, bestaan en werking evenals vorig jaar, geen ernstige onvolkomenheden zijn geconstateerd.
Wel vraagt de Algemene Rekenkamer aandacht voor het naleven van de Europese aanbestedingsregels. De regels, die in opzet voldoen, werden in 2001 evenwel niet altijd gevolgd, waardoor een Europese aanbestedingsprocedure in vier gevallen ten onrechte achterwege bleef.
Voorts vraagt de Algemene Rekenkamer aandacht voor de juiste registratie en actualisatie van (sub)raamcontracten en afroeporders door het opstellen van een werkinstructie, alsmede de verificatie van facturen. De accountantsdienst merkte op grond van ontbreken van voor verificatie benodigde gegevens een bedrag van in totaal € 553 000 als onzeker ten aanzien van de rechtmatigheid aan.
De KM blijkt ook in 2001 het verplichtingenbeheer nog niet op orde te hebben. Dit resulteerde in een groot aantal fouten met betrekking tot de juistheid, tijdigheid en volledigheid van de registratie.
Tenslotte betaalde de KM in 2001 een bedrag van € 330 000 teveel uit aan aanspraak op vergoedingen van meerdaagse activiteiten door het niet aanpassen van de gewijzigde regelgeving in het Nieuw Salarissysteem Krijgsmacht (NSK). De aanpassing bleek in het geautomatiseerde systeem op korte termijn technisch niet realiseerbaar en zal pas eind 2003 gerealiseerd kunnen zijn. De Algemene Rekenkamer gaat ervan uit dat de minister op korte termijn maatregelen neemt waardoor alsnog aan de regelgeving wordt voldaan.
De Algemene Rekenkamer concludeert dat het financieel beheer in 2001 in opzet, bestaan en werking bij de KM verder zijn verbeterd en dat er sprake is van een ordelijk financieel beheer. De Algemene Rekenkamer beveelt aan, teneinde de kwaliteit van het financieel beheer te waarborgen, bijzondere aandacht te geven aan de verificatieprocedure, het naleven van de Europese aanbestedingsrichtlijnen en het verplichtingenbeheer.
Over 2000 stelde de Algemene Rekenkamer bij de Koninklijke Landmacht (KL) de volgende ernstige onvolkomenheden vast:
• Vulling FEZ/BEAU-personeel;
• Risico's bij reorganisatie;
• Implementatie Materiële Personeels Verzorgings(MPV)-administratie;
• Handboek financiële audits.
De verbetering van deze onvolkomenheden op het terrein van financieel beheer zijn bij de KL in 2001 aangemerkt als topprioriteiten, waardoor aan de oplossing hiervan in 2001 met voorrang zou worden gewerkt. Op uitdrukkelijk verzoek van de minister werd, eveneens in 2001, voor de gehele Defensieorganisatie de zogenoemde FIMAB-operatie in gang gezet. Voor de KL betekende dit een herschikking in de prioriteiten met als gevolg dat de eerder als topprioriteit bestempelde onderwerpen, te weten implementatie herziene mpv-administratie, risico's bij reorganisatie en opstellen en uitgeven van handboek Financiële audits KL, zijn doorgeschoven naar 2002.
In het kader van de FIMAB-operatie zijn medio 2001 bovenstaande en andere bij de decentrale eenheden bestaande kleinere knelpunten bij het financieel beheer (inclusief personeelsbeheer) geïnventariseerd. Het ressort NATCO, waar de meeste decentrale betalingen (ca € 230 miljoen) worden verricht, is daarbij prominent vertegenwoordigd.
Vervolgens is in het tweede halfjaar 2001 gewerkt aan de oplossing van de geïnventariseerde knelpunten, hetgeen ultimo 2001 nagenoeg geheel gerealiseerd is. Bij de KL is over 2001 in het algemeen, met name vanaf het tweede halfjaar, sprake van ordelijk financieel beheer.
Wel vormde voor 2001 het niet tijdig en volledig vastleggen van verplichtingen een structurele onvolkomenheid. Er is een aanzienlijk aantal contracten, waarover de verplichtingen niet tijdig worden vastgelegd. Wel is het verplichtingenbeheer bij het Nationaal Commando (NATCO) ten opzichte van 2000 verbeterd.
In de betalingsorganisatie zijn ook onvolkomenheden. De bureaus verificatie beschikken niet in alle gevallen over de benodigde bescheiden zoals contracten, bestelorders en prijs- en tarieflijsten om hun functie goed uit te kunnen oefenen. In het tweede halfjaar 2001 trad een verbetering op.
De analyse van balansrekeningen blijft een punt van aandacht. Saldi van vorderingen en derdenrekeningen worden inmiddels geanalyseerd, maar dit moet nog kwantitatief verbeterd worden.
De Algemene Rekenkamer concludeert dat het financieel beheer in 2001 in opzet, bestaan en werking bij de KL verder zijn verbeterd, de eerder over 2000 geconstateerde onvolkomenheden zijn in 2001 weggenomen. Er is sprake van een ordelijk financieel beheer. Wel vraagt de Algemene Rekenkamer bijzondere aandacht voor het verplichtingenbeheer en is een verdere verbetering van het financieel beheer bij NATCO nodig.
6.3.2.4 Koninklijke Luchtmacht
Nadat eerder de verbetering van geconstateerde onvolkomenheden zijn aangemerkt als topprioriteiten, kreeg het financieel beheer en het materieelbeheer in 2001 bij de KLu speciale aandacht. De ingestelde Taskforce FIMAB diende richting te geven aan de voortgang van het verbeterproces alsmede aan het toetsen en bewaken van de voortgang van het verbeterproces. Voor de in gang gezette verbeteringen en de stand van zaken per ultimo 2001 wordt naar paragraaf 4.2.2 verwezen.
De Algemene Rekenkamer concludeerde dat de belangrijkste onvolkomenheden in 2000 bestonden uit:
• onvoldoende onderbouwing van boekingen in de Geïntegreerde Verplichtingen Kas Kosten Administratie (GVKKA);
• niet-tijdige vastlegging van verplichtingen en het vastleggen van verplichtingen die juridisch nog geen status hebben;
• kwalitatief onvoldoende verificatie op decentraal niveau; onvoldoende analyse van balansrekeningen;
• de wijze van totstandkoming van de financiële verantwoording biedt onvoldoende waarborgen voor betrouwbare informatie.
De KLu heeft grote inspanningen geleverd met als gevolg dat ultimo 2001 sprake is van een ordelijk financieel beheer dat voldoet aan de minimaal in de verbeterplannen gestelde eisen. De Algemene Rekenkamer stelt vast dat de eerder over 2000 geconstateerde ernstige onvolkomenheden in het financieel beheer in 2001 zijn weggenomen. Wel constateert de Algemene Rekenkamer in haar vervolg bezwaaronderzoek over 2001 dat de volgende aspecten van het financieel beheer nog nadrukkelijk de aandacht behoeven:
• de kwaliteit van interne controle en verificatie op decentraal niveau;
• de beheersing van de afwikkeling van de Foreign Military Sales Cases (FMS-cases);
• het verplichtingenbeheer.
In de loop der jaren zijn er aanzienlijke verschillen ontstaan tussen de door de Amerikaanse Foreign Military Sales-organisatie opgegeven standen van de accounts en de voorschottenstand volgens de KLu. De oorzaak van deze verschillen bleek uiteindelijk, ook na intensief onderzoek, niet meer te achterhalen. Daarom is in 2001 besloten tot het afboeken van circa € 43 mln. aan uitstaande voorschotten op de reeds afgesloten cases inzake de initial-buy F-16 jachtvliegtuig.
Op grond van haar vervolgonderzoek concludeert de Algemene Rekenkamer dat vanaf de tweede helft 2001 bij de KLu geen sprake meer is van de eerder geconstateerde ernstige onvolkomenheden in het financieel beheer. Voor de verificatiefunctie, de interne controlefunctie en het verplichtingenbeheer stelde de Algemene Rekenkamer onvolkomenheden vast.
In hoofdstuk 4 van dit rapport gaat de Algemene Rekenkamer nader in op haar bevindingen.
6.3.2.5 Koninklijke Marechaussee
Over 2000 stelde de Algemene Rekenkamer bij de KMar ernstige onvolkomenheden vast in het financieel beheer. Het verbeteren van de verschillende onvolkomenheden zijn in mei 2001 aangemerkt als topprioriteit. Eerst in het tweede halfjaar 2001 heeft de KMar gewerkt aan het (met externe ondersteuning) realiseren van een omvangrijk verbeterprogramma, dat onderdeel uitmaakte van het defensiebrede FIMAB project.
De Algemene Rekenkamer constateerde over 2000 onvolkomenheden in de realisatie van topprioriteiten:
• Bezetting van de FEZ-groepen. Het verschuiven van taken en de herinrichting van de staven ondervond vertraging;
• Verhogen kennis en kunde van personeel door opleidingen;
• Voorafgaand toezicht. De procedure voor de voorafgaande financiële toetsing werd in 2001 van kracht en de handleiding verwerving zou medio 2001 gereed komen;
• Beschrijving financiële economische processen. De beschrijving van de administratieve organisatie van deze processen was nog onvolledig. Voor het centraal niveau waren conceptbeschrijvingen opgesteld. Voor het decentraal niveau daarentegen moesten de beschrijvingen nog opgesteld worden.
De Algemene Rekenkamer constateerde nog een aantal overige belangrijke onvolkomenheden in het financieel beheer. Dit betrof:
• De kwaliteit van de interne rapportages, waaronder de toprapportages, schoten tekort qua betrouwbaarheid, relevantie en tijdigheid;
• Het verplichtingenbeheer. Verplichtingen werden veelal niet tijdig en onvolledig geboekt. Voorts werd de fasencyclus onvoldoende nageleefd, waardoor de in het geautomatiseerde systeem verankerde controlemaatregelen werden doorbroken;
• De verificatiefunctie. De verificateur beschikte niet altijd over de benodigde bewijsstukken (prestatieverklaring, bestelorder, prijslijsten, leveringsvoorwaarden) om de werkzaamheden op een goede wijze te kunnen uitvoeren;
• Het vorderingenbeheer. Bij de toepassing van de Wet Vermindering Afdrachten is de volledigheid, tijdigheid en juistheid niet gewaarborgd, waardoor de tolerantie voor de vorderingen op de saldibalans werd overschreden;
• Volledigheid MPV-opbrengsten. Door onvoldoende functiescheiding kon de volledigheid van deze opbrengsten niet vastgesteld worden. Ook waren er onvolkomenheden in de verantwoording via de derdenfondsen en de periodieke afloopcontrole hierop.
In 2001 zijn in de opzet van de administratieve organisatie vanaf oktober belangrijke verbeteringen gerealiseerd. In het derde kwartaal van 2001 is een positieve tendens zichtbaar in de kwaliteit van de beheersingsmaatregelen. In de laatste werkweken van december 2001 hebben de DGEF en de Defensieonderdelen extra capaciteit ingezet om de financiële – en verwervingsdossiers, welke betrekking hebben op 2001, compleet te maken en waar mogelijk te schonen. De inzet van deze door diverse krijgsmachtdelen ter beschikking gestelde deskundigheid heeft geleid tot een dossierverbetering en correctieboekingen door de KMar. De Algemene Rekenkamer ziet dit echter als een incidentele actie, die niet/nauwelijks bijdraagt aan een structurele verbetering van het financieel beheer.
De structurele inbedding van de verbetermaatregelen in de staande organisatie en de aansturing van de activiteiten zijn nog onvoldoende en hebben niet geleid tot een positief oordeel van de DAD over de werking van de verbeterpunten. Er is nog steeds geen sprake van een ordelijk financieel beheer. De onvolkomenheden in het financieel beheer hebben in 2001 geleid tot een dusdanig groot aantal fouten in de registratie van verplichtingen, dat, ondanks de getroffen maatregelen en noodmaatregelen, de tolerantiegrenzen zijn overschreden.
De AD heeft bij de financiële verantwoording over 2001 een accountantsverklaring met beperking afgegeven. Bij het aangaan van verplichtingen werd in strijd gehandeld met de voorschriften zoals opgenomen in de CW. Zo was sprake van doorbrekingen van de interne procedures, resulterend in rechtmatigheids- en getrouwheidsfouten, waardoor materiële bedenkingen tegen de verantwoording zijn ontstaan. In de financiële verantwoording zijn de aangegane verplichtingen verantwoord ten bedrag van € 301 Mln. (artikel U 620 en U 622 getotaliseerd). Voor een bedrag van circa € 6 mln. zijn de verantwoorde verplichtingen niet in overeenstemming met de regelgeving.
De Algemene Rekenkamer constateerde over 2001 de volgende onvolkomenheden in het financieel beheer:
• Het financieel beheer rondom verplichtingen. Naast de fouten en onzekerheden in relatie tot de tolerantie zijn onvolkomenheden gesignaleerd in het vastleggen van de rechtmatigheid van de verplichtingen en in enkele gevallen in het niet naleven van de regels van concurrentiestelling en Europese aanbesteding. Ook blijken verplichtingen niet altijd tijdig vastgelegd te worden en worden bestelorders achteraf opgemaakt. Een juiste of volledige weergave van de omvang van de verplichtingen in de administratie is voor verbetering vatbaar. Ook is een verduidelijking van het Handboek Verwerving noodzakelijk ten aanzien van de bevoegdheid van functionarissen voor het afsluiten van overeenkomsten. De administratieve discipline inzake verplichtingen dient verbeterd te worden.
• De vorderingen en voorschotten. De realisatie van de verrekenbare ontvangsten in 2001 is zeer traag verlopen en onvoldoende aandacht is besteed aan beheersactiviteiten en het tijdig instellen van vorderingen. Op centraal niveau hebben de werkzaamheden inzake de saldiposten lage prioriteit gekregen. De financiële rekeningen worden niet tijdig geanalyseerd en ontlast. Het beheer van de uitgaven en ontvangsten buiten begrotingsverband dient verbeterd te worden en het ontbreekt aan een periodieke analyse van de diverse rekeningen en decentrale verantwoordingen. De voorschottenadministratie wordt nauwelijks geanalyseerd, waardoor intern onvoldoende inzicht bestaat in de juistheid en de rechtmatigheid van de openstaande voorschotten.
• Het decentraal financieel beheer is niet op orde. In het beheer van de financiële rekeningen bij de districten worden risico's gelopen. Overigens is het financieel belang van circa € 7 miljoen bij de districten niet omvangrijk.
Verder zijn er onvolkomenheden geconstateerd in de kwalitatieve en kwantitatieve invulling van de financieel economische functies en in de verificatiefunctie.
In het verbeterplan is voorzien in de actualisering van de AO-beschrijvingen. Nog niet alle beschrijvingen zijn in 2001 gerealiseerd en een invulling van de onderhoudsorganisatie AO heeft in 2001 niet volledig plaatsgevonden. Centraal dienen richtlijnen nog opgesteld te worden. Deze moeten het uitgangspunt gaan vormen voor het inrichten van de onderhoudsorganisatie.
Door de KMar is in december 2001 een overzicht opgesteld voor het FEZ-personeel van de vereiste en gewenste opleidingen op het financiële gebied en de gevolgde opleidingen door het personeel. In totaliteit met inbegrip van de districten zijn 456 opleidingen te volgen. Hiervan zijn 155 opleidingen door het personeel gevolgd.
De Algemene Rekenkamer constateert dat het financieel beheer bij de KMar in 2001 weliswaar in opzet is verbeterd, maar dat de werking van het financieel beheer onordelijk is. De KMar heeft het verbeterproces in een laat stadium in gang gezet. De geconstateerde onvolkomenheden in het financiële beheer zijn als ernstige onvolkomenheden te kwalificeren en zijn van kwalitatieve en kwantitatieve aard. De Algemene Rekenkamer stelde op onderdelen ernstige kwantitatieve en kwalitatieve onvolkomenheden vast in het verplichtingenbeheer, de vorderingen en het voorschottenbeheer. Ook vormen de betalingsorganisatie en de analyse van de balansrekeningen zwakke schakels in het financieel beheer.
6.3.2.6 Defensie Interservice Commando (Dico)
De Algemene Rekenkamer constateerde over het jaar 2000 de volgende onvolkomenheden:
• Risico's in de betrouwbaarheid van informatie in toprapportages door ontbreken van goede borgingsmaatregelen;
• onvolkomenheden in de benodigde kennis op het gebied van de inkoopfunctie en de Europese aanbestedingsregels zowel bij Dico als bij DGW&T en DTO;
• ontbreken van goede factuurverificatie met betrekking tot voertuigbeheer;
• De beheersbaarheid en controleerbaarheid van het mutatieproces PERCC;
• Continuïteit van de geautomatiseerde gegevensverwerking bij PSA. De Algemene Rekenkamer signaleerde een ernstig risico door het ontbreken van een calamiteitenplan.
Het DICO heeft zich over 2001 erg ingespannen om de betrouwbaarheid van de verantwoordingsinformatie te waarborgen. Zo zijn er risicoanalyses uitgevoerd waardoor inzicht verkregen werd in de resterende risico's en verbetermaatregelen zijn getroffen. Voor de toetsing van de werking van de genomen verbetermaatregelen zijn in 2002, zowel door de Afdeling Beleidsevaluatie en Audits alsmede de Defensie accountantsdienst diverse audits voorzien.
Evenals over 2000 leverde over 2001 het naleven van de Europese aanbestedingsregels onvolkomenheden op. In twee gevallen, beide bij de Dienst Werving en Selectie (DWS), werd ten onrechte de Europese regelgeving niet nageleefd. Het betrof een bedrag van in totaal € 377 000.
In april 2001 zijn door de controller Dico maatregelen getroffen om op dit punt tot structurele verbeteringen in het financieel beheer van DWS te komen. Het aangaan van verplichtingen verbeterde evenwel niet in 2001. Nog altijd worden verplichtingen niet of veel te laat geboekt waardoor de tijdige en juiste administratieve afhandeling van facturen een risico vormen. De situatie is inmiddels echter ingrijpend gewijzigd; eind februari 2002 zijn de Secties Werving officieel teruggeplaatst naar de krijgsmachtdelen.
De verificatie van facturen is bij de Defensie Verkeer- en Vervoerorganisatie nog altijd een probleem. Een gedeelte van de verificatie vindt pas plaats na betaling van de facturen; in totaal is hierdoor in 2001 een bedrag van € 6,3 miljoen incompleet betaalbaar gesteld.
In 2001 is door het Medisch Geneeskundig Logistiek Centrum (MGLC) in totaal € 1,56 miljoen betaald voor geleverde medicijnen en verbandmiddelen. Omdat tegen dagprijzen wordt geleverd is de verifieerbaarheid van de in rekening gebrachte tarieven niet gewaarborgd, aangezien tarieflijsten hiervoor ontbreken. Het contract zal in 2002 opnieuw worden aanbesteed; met de (nieuwe) leverancier zullen afspraken worden gemaakt over het verstrekken van tarieflijsten.
In 2001 wees de Algemene Rekenkamer erop dat in het personeelsinformatiesysteem een goed netwerk van controletellingen ontbreekt, ter bewaking van de betrouwbaarheid van de mutatieverwerking en de integriteit van de bestandsgegevens voor het burgerpersoneel.
Hierdoor wordt de beheersbaarheid en controleerbaarheid van het mutatietraject en de integriteit van de PERCC-database onvoldoende op geautomatiseerde wijze ondersteund. De DAD heeft over 2001 vastgesteld dat door compenserende maatregelen binnen de dienst Personeels- en Salarisadministratie (PSA) deze risico's echter zijn afgedekt.
Ook ontbrak er een calamiteitenplan voor PSA ter waarborging van de continuïteit van de geautomatiseerde gegevensverwerking. Daardoor werd een ernstig risico gelopen met betrekking tot de gegevensverwerking ten behoeve van het burgersalarissysteem. De DAD stelde vast dat inmiddels een calamiteitenplan is geïmplementeerd.
De Algemene Rekenkamer concludeert dat bij Dico sprake is van ordelijk financieel beheer, doch dat niet alle in 2000 geconstateerde onvolkomenheden volledig zijn weggenomen.
6.3.2.7 Departementspecifieke onderwerpen
Contractvorming DTO – overige Defensieonderdelen
De baten-lastendienst DTO draagt zorg voor dienstverlening op het gebied van informatie- en communicatietechnologie voor alle Defensieonderdelen binnen het Ministerie van Defensie. De Defensieonderdelen zijn hierbij opdrachtgever, DTO is opdrachtnemer. De Algemene Rekenkamer stelt vast dat de invulling van deze zakelijke relatie al jarenlang een moeizaam proces is. DTO verricht het gehele jaar werkzaamheden in opdracht van de Defensieonderdelen, terwijl de contracten pas gedurende de looptijd van de uitvoering tot stand komen. Dit wordt mede veroorzaakt door de moeizaam verlopende en langdurige onderhandelingsprocessen van met name (middel)grote contracten. Tevens wordt nogal eens gebruik gemaakt van oude (verlopen) raamcontracten. Omdat er geen facturering plaatsvindt voordat een contract tot stand is gekomen, ontstaat in de loop van het jaar factureringsachterstand bij DTO. De Defensieonderdelen daarentegen betalen geen facturen voordat de contracten tot stand zijn gekomen, terwijl er gedurende het jaar wel diensten zijn geleverd. Een hierdoor dreigend liquiditeitsprobleem leidde er in de loop van 2001 toe dat de directeur FEZ bij diverse Defensieonderdelen aandrong op betaling, met als onbedoeld gevolg dat weliswaar werd betaald voor de delen waarvan de prestatie al was geleverd, doch dat er nog geen contract tot stand was gekomen. Voorts heeft hij er evenals voorgaande jaren op aangedrongen om de contracten tijdig tot stand te brengen. Over 2001 is dit wederom niet gelukt; dit leidde tot vaststelling door de AD van de onrechtmatigheid van uitgaven bij diverse Defensieonderdelen.
De Algemene Rekenkamer dringt er op aan dat de minister maatregelen neemt om de contractvorming tussen DTO en de Defensieonderdelen tijdig tot stand te brengen. Bij een dienstonderdeel dat zich Baten-lastendienst noemt is het afsluiten van (verkoop)contracten een eerste vereiste.
M&O-problematiek Interimregeling ziektekosten
De Defensiebrede invoer en verwerking van personeelsmutaties wordt uitgevoerd door de Personeels- en Salarisadministratie (PSA), die functioneel geplaatst is onder Dico. De PSA voert jaarlijks een onderzoek uit naar de Interimregeling Ziektekosten Burgelijke Ambtenaren Defensie (IZBAD). Over 2001 is defensiebreed een bedrag van € 1,3 miljoen als onjuist aangemerkt. De oorzaak is de onjuiste opgave van werknemers en het niet tijdig doorgeven van mutaties als gevolg van een (te) ingewikkeld formulier.
Bij controle op het spaarloon is defensiebreed een bedrag van € 370 000 als onzeker aangemerkt omdat in een aantal gevallen geen zekerheid bestaat dat de opname van het spaarloon niet in strijd is met de vigerende regelgeving.
Diverse onderwerpen uit het RFV 2000
De Algemene Rekenkamer ging na welke actie de minister van Defensie in 2001 nam naar aanleiding van bevindingen op de volgende onderwerpen uit het RFV 2000.
Deskundigheid financieel-economisch personeel
In 2001 is verdere invulling gegeven aan het voornemen van de minister van Defensie om gericht cursussen op het financieel-economisch terrein te gaan geven. Inmiddels zijn alle 15 cursussen ontwikkeld. De boeggolf aan cursisten zal vervolgens medio 2002 zijn weggewerkt. In paragraaf 6.3.2.5 is specifiek ingegaan op de situatie bij de KMar.
In 1999 is eerder een beperkte versie van het handboek Financieel beheer uitgegeven. In september 2001 is het volledige handboek uitgebracht dat thans via het intranet door alle medewerkers van Defensie raadpleegbaar is.
Beschrijving en onderhoudsorganisatie AO
De Defensieonderdelen beschikken over een AO-beschrijving, alsmede over een onderhoudsorganisatie die nodig is om de beschrijvingen -ook na reorganisaties- actueel te houden. (In paragraaf 6.3.2.5 wordt nog specifiek ingegaan op de situatie bij de KMar).
De secretaris-generaal heeft in juni 2001 een aanwijzing AO uitgegeven, mede om te komen tot onderlinge aansluiting van de verschillende bestaande AO-beschrijvingen. Ook zijn kwaliteitseisen aan de AO-beschrijvingen gesteld en is een strak tijdschema opgenomen.
6.3.3 Reactie minister en nawoord Algemene Rekenkamer
De minister geeft in zijn reactie aan dat op 9 april jl. het verbeterplan KL 2002 financieel beheer en materieelbeheer aan de Algemene Rekenkamer is aangeboden. Uiterlijk in oktober 2002 zullen volgens dit plan de verbeteracties ten aanzien van het materieelbeheer moeten zijn gerealiseerd. De Algemene Rekenkamer zal maandelijks over de projectvoortgang bij onder meer de Eerste Divisie en het Nationaal Commando worden geïnformeerd.
Met betrekking tot de KLu geeft de minister in zijn reactie aan dat in het op 18 april jl. verstrekte verbeterplan van de KLu verbeteracties zijn opgenomen die gericht zijn op het wegnemen van de door de Algemene Rekenkamer geconstateerde bestaande onvolkomenheden in 2001. De acties hebben vooral betrekking op het verbeteren van:
– de deskundigheid van financieel economisch personeel;
– de interne controle;
– het beheer van FMS cases ;
– de inhoudelijke verificatie en
– het materieelbeheer bij vooral het LCKLu.
Naar aanleiding van de door de Algemene Rekenkamer geconstateerde onvolkomenheden met betrekking tot de FMS-case F 16 licht de minister toe dat de door de Amerikaanse overheid aangeleverde informatie om voorschotten te verrekenen niet aan de informatiebehoefte van de KLu voldeed. Ten eerste was de verstrekte informatie anders ingericht dan wenselijk voor verwerking in de naar de normen van de Comptabiliteitswet ingerichte KLu-administratie. Ten tweede was de door de Amerikaanse overheid verstrekte informatie onvolledig omdat commercieel gevoelige informatie volgens de Amerikaanse wetgeving niet aan de KLu mocht worden verstrekt.
Naar aanleiding van de door de Algemene Rekenkamer geconstateerde kwantitatieve en kwalitatieve onvolkomenheden in het financieel beheer bij de KMar, geeft de minister aan aanvullende maatregelen te nemen in zowel de organisatie van het verbetertraject, de waarborgen voor de goede uitvoering door ondermeer te zorgen voor een voldoende personele capaciteit voor het doorvoeren van verbeteringen, intensivering van het toezicht door het centrale niveau en een accountantscontrole op de werking van de doorgevoerde maatregelen.
Uiterlijk september 2002 zullen de beoogde verbeteringen ook werken, aldus de minister.
Tenslotte deelt de minister de zorg van de Algemene Rekenkamer inzake de juiste naleving van de EU-aanbestedingsregels. Inmiddels is aan de lijnmanagers duidelijk gemaakt dat deze regels stringent moeten worden gehanteerd en dat bij twijfel over de interpretatie van de regelgeving deskundig advies moet worden ingewonnen. In 2002 zal een onderzoek worden uitgevoerd naar de redenen en achtergronden van het niet naleven van de EU-aanbestedingsregels, aldus de minister.
De door de minister recent genomen maatregelen en de voornemens het verbeterproces bij de KMar zodanig te intensiveren dat per september 2002 sprake kan zijn van een goede werking van het financieel beheer bij de KMar, heeft de Rekenkamer na ampele overweging doen afzien van een aanvankelijk op grond van de bevindingen in het rechtmatigheidsonderzoek 2001 voorgenomen bezwaaronderzoek bij dit krijgsmachtdeel.
Wel zal zij dit verbeterproces in 2002 op de voet volgen en daaraan in het rechtmatigheidsonderzoek 2002 bijzondere aandacht besteden. Ook de verbeteracties bij de KL en de KLu zal de Algemene Rekenkamer in het rechtmatigheidsonderzoek 2002 blijven volgen.
De minister gaat niet in op de constatering dat de KM in 2001 € 330 000 teveel uitbetaalde aan aanspraak op vergoedingen van meerdaagse activiteiten door het niet aanpassen van de gewijzigde regelgeving in het Nieuw Salarissysteem Krijgsmacht (NSK). Inmiddels is wel op ambtelijk niveau toegezegd dat in deze kwestie de Algemene Rekenkamer zo spoedig mogelijk zal worden geïnformeerd over de wijze waarop de KM alsnog aan de regelgeving zal gaan voldoen.
De minister gaat in zijn reactie ook niet in op de aanbeveling van de Algemene Rekenkamer om maatregelen te nemen om de contractvorming tussen DTO en de Defensieonderdelen tijdig tot stand te brengen. Overigens zijn inmiddels wel door DGF&C (voorheen DGEF) maatregelen voorzien waardoor de bedoelde contractvorming tijdig moet gaan plaatsvinden. In haar rechtmatigheidsonderzoek over 2002 zal de Algemene Rekenkamer de genomen maatregelen op de goede werking beoordelen.
Het materieelbeheer is binnen Defensie voor alle Defensieonderdelen als topprioriteit aangemerkt. De oorspronkelijke doelstelling was om medio 2001 in opzet te kunnen voldoen aan het Besluit Materieelbeheer 1996.
Gezien de omvang van de voorraden en de diversiteit in het aanwezige materieel werd voor deze ingrijpende operatie oorspronkelijk een periode van twee jaar uitgetrokken.
De Algemene Rekenkamer constateerde over 2000 ernstige onvolkomenheden in het materieelbeheer van de CO, met name bij de Militaire Inlichtingendienst (MID), waar voor een aantal categorieën materieel nog geen adequate beheersadministratie werd gevoerd.
Mede naar aanleiding van de door de Algemene Rekenkamer over 2000 geconstateerde ernstige onvolkomenheden is door de CO een verbeterprogramma financieel- en materieelbeheer opgesteld en uitgevoerd. Mede op basis van de bevindingen van de AD stelt de Algemene Rekenkamer vast dat de ernstige onvolkomenheden in 2001 zijn weggenomen. Hoewel nog niet van alle verbetermaatregelen in 2001 de werking kon worden vastgesteld, constateerde zij dat het materieelbeheer bij de CO in 2001 over het algemeen voldoet aan de te stellen eisen. In het door de CO op te stellen actieplan zullen de toetsing en de borging van de werking worden opgenomen.
De Algemene Rekenkamer constateerde in 2000 ernstige onvolkomenheden in het materieelbeheer bij de KM. Het betrof de aspecten organisatie en registratie, onvoldoende toezicht en interne controle en het tekortschieten van de informatievoorziening.
Mede naar aanleiding van de door de Algemene Rekenkamer over 2000 geconstateerde ernstige onvolkomenheden is door de KM een verbeterprogramma financieel beheer en materieelbeheer opgesteld en uitgevoerd. De Algemene Rekenkamer stelt vast dat de beschrijving van de centrale en decentrale regelgeving vertraging heeft opgelopen en pas medio 2002 afgerond zal zijn. Bij de KM was over 2001 overigens in het algemeen sprake van een ordelijk materieelbeheer.
Bij het Marinebedrijf (MB) was in 2001 evenwel nog geen sprake van een ordelijke beheeradministratie van niet-magazijngoederen. Zo worden meerdere registratiesystemen gebruikt die bovendien niet volledig zijn gevuld, zijn procedures en verantwoordelijkheden ten aanzien van het beheer van niet-magazijngoederen niet altijd bekend en worden procedures niet altijd nageleefd. Verder vormt het inventarisbeheer bij het MB een aandachtspunt. Er is weliswaar in 2001 een start gemaakt met de uitvoering van de inventarisaties maar in 2002 zullen door het MB de inventarisaties verder dienen te worden afgerond.
De beheeradministratie van magazijngoederen wordt binnen de KM gevoerd met het systeem VAS/LOGDOC. In het verbeterplan zijn diverse verbeterpunten inzake VAS/LOGDOC voorzien. Het betreft programmatische aanpassingen en activiteiten gericht op de schoning van de inhoud van gegevensbestanden. Door de integratie van het VAS/LOGDOC met het BedrijfsBeheersSysteem van het MB hebben deze verbeterpunten vertraging opgelopen. Op 4 februari 2002 is de implementatie begonnen. Naar verwachting zullen de verbeterpunten in de loop van het tweede kwartaal 2002 worden afgerond.
Tenslotte stelt de Algemene Rekenkamer vast dat de geautomatiseerde controle op de aansluiting tussen VAS/LOGDOC en de GVKKA nog niet is gerealiseerd; wel wordt een handmatige controle uitgevoerd.
De Algemene Rekenkamer stelt vast dat bij de KM over het algemeen sprake is van een ordelijk materieelbeheer. Wel zijn de eerder over 2000 geconstateerde onvolkomenheden tot nu toe nog niet geheel weggenomen. Zij concludeert dat nog niet van alle beheersingsmaatregelen de werking duidelijk is gebleken in 2001. De Algemene Rekenkamer beveelt aan om, zodra alle verbetermaatregelen zijn geïmplementeerd, de werking van de maatregelen te toetsen.
Ondanks de op onderdelen gerealiseerde voortgang bij de Koninklijke Landmacht (KL) verliep in 2000 de implementatie van de topprioriteit Materieelbeheer nieuwe stijl (MBNS) over het algemeen moeizaam en ontstond een aanzienlijke achterstand in de realisatie van het verbeterplan. Oorzaken waren met name vertragingen in de implementatie en/of ontwikkeling van geautomatiseerde systemen, de uitzendingen, reorganisaties en een gebrek aan commitment bij de rve'en. Deze problematiek heeft ertoe geleid dat de Legerraad in februari 2001 besloot de MBNS-operatie voort te zetten.
In het kader van de FIMAB-operatie zijn medio 2001 ook de door de decentrale eenheden van de KL zelf onderkende knelpunten op materieelbeheer gebied in kaart gebracht.
In de loop van 2001 bleek de problematiek omvangrijk en ernstig en niet op korte termijn door de MBNS-operatie op te lossen. Er is derhalve een noodscenario opgesteld, waardoor eind december 2001 aan de minimale eisen van materieelbeheer zou worden voldaan.
Ultimo 2001 heeft hierdoor de Eerste Divisie het MBNS grotendeels kunnen implementeren, de overige ressorts hebben het noodscenario grotendeels gerealiseerd.
Hiermee kan bij de KL evenwel nog niet gesproken worden van voldoende ordelijk materieelbeheer. Nog altijd bestaan er onvolkomenheden ten aanzien van ondermeer de actualiteit van en de samenhang in de KL-regelgeving ten aanzien van het materieelbeheer, de handhaving van procedures rondom het wapenbeheer, het materieelbeheer van uitgezonden eenheden en de analyse en verwerking van geconstateerde verschillen in de beheerregistratie.
Naar de mening van de Algemene Rekenkamer geldt als voornaamste aandachtspunt voor 2002 het materieelbeheer bij met name de Eerste Divisie en NATCO, waar grote voorraden liggen. De herziene planning is nu het implementatietraject MBNS in oktober 2002 te kunnen afronden. Voor de volledige invoering van het MBNS moet echter nog veel werk worden verricht.
De Algemene Rekenkamer concludeert dat bij de KL het materieelbeheer weliswaar aan de minimale eisen voldoet, doch dat nog steeds sprake is van onvolkomenheden.
Defensie merkte in 2001 het verbeteren van het materieelbeheer voor alle Defensieonderdelen aan als een topprioriteit. Voor het opheffen van de onvolkomenheden in het materieelbeheer is in 2001 een grootschalig verbeterprogramma en monitoring van de verbeterpunten gestart. Een aantal noodzakelijke beheersaspecten is vastgelegd in een shortlist materieelbeheer. De tijdens de uitvoering, in het kader van de FIMAB-operatie, zelf onderkende verbeterpunten zijn in de loop van 2001 aan dit verbeterprogramma toegevoegd. De uitvoering van het programma heeft geresulteerd in veel verbeteringen. Voor de bevindingen wordt naar hoofdstuk 4.2.3 verwezen.
Ultimo 2001 is de situatie dat een aantal voorgenomen verbetermaatregelen nog niet in voldoende mate geëffectueerd zijn. Het betreft met name:
• de actualisatie van de beschrijving van de administratieve organisatie bij het LCKLu/LDW;
• het oplossen van de voorraadverschillen bij het LCKLu/LDW.
De Algemene Rekenkamer concludeert dat met uitzondering van enkele knelpunten, bij de KLu sprake is van ordelijk materieelbeheer. De oorzaken van de verschillen zijn geanalyseerd en aan de oplossing van de verschillen wordt gewerkt.
6.4.5 Koninklijke Marechaussee
In 2000 was er sprake van een ordelijk materieelbeheer bij de KMar. De Rekenkamer constateerde wel dat in 2000 geen follow-up is gegeven aan de in 1999 uitgevoerde risicoanalyse en dat de KMar niet beschikte over de onderbouwing van deze risicoanalyse. Ook voldeed het materieelbeheer bij twee onderdelen, evenals het KMar-brede beheer van Richtmiddelen, niet aan de eisen. Tenslotte verdiende de uitvoering van inventarisaties van het materieelbeheer nog nadrukkelijker de aandacht.
De KMar nam in 2001 pas in in een laat stadium de verbetering van het materieelbeheer op in haar verbeterprogramma, waardoor niet alle onvolkomenheden werden weggenomen.
Wel heeft diepgang en de gestructureerde aanpak van het FIMAB het inzicht in de problematiek rondom het materieelbeheer vergroot en heeft geresulteerd in vele en belangrijke verbeteringen.
De Algemene Rekenkamer constateerde dat ook in 2001 sprake was van een ordelijk materieelbeheer. Wel constateerde de Algemene Rekenkamer nog onvolkomenheden in de beheers- en bruikleenadministratie, alsmede de analyse en afhandeling van voorraadverschillen.
6.4.6 Defensie Interservice Commando
De Algemene Rekenkamer constateerde over 2000 dat Dico het proces voor het materieelbeheer redelijk beheerst. Wel stelde zij onvolkomenheden vast bij de uitgevoerde risicoanalyse en bleken de geautomatiseerde toepassingen daar niet in te zijn betrokken. Tenslotte vroeg zij aandacht voor een continue borging van de betrouwbaarheid van de informatievoorziening en de inpassing van het materieelbeheer in de auditplannen.
In 2001 is gestart met een Dico-brede implementatie van een nieuw materieelbeheersingssysteem. Ten behoeve hiervan is bij de Defensie Verkeer- en Vervoerorganisatie (DVVO) in de tweede helft van 2001 een pilot uitgevoerd, die uitwees dat de implementatie van het systeem onvoldoende was. De Algemene Rekenkamer stelde evenwel vast dat dit geen gevolgen heeft voor het ordelijk materieelbeheer bij Dico. Ook zonder dit nieuwe systeem voldeed het materieelbeheer aan de te stellen eisen.
In zijn antwoord geeft de minister aan dat ten aanzien van het materieelbeheer bij de KL de in het verbeterplan opgenomen verbeteracties betrekking hebben op het uiterlijk in oktober 2002 realiseren van de implementatie van het materieelbeheer nieuwe stijl, inclusief de toets van de werking.
Met betrekking tot het materieelbeheer bij de KLu meldt de minister dat het verbeterplan zich met name richt op het materieelbeheer bij het LCKLu.
6.5 Planning- en controlcyclus
In haar rechtmatigheidonderzoek 2001 heeft de Algemene Rekenkamer een verkennend onderzoek uitgevoerd naar de sturing en beheersing van de primaire en ondersteunende processen binnen de ministeries. Invalshoek bij dit verkennende onderzoek is de planning- en controlcyclus zoals die wordt uitgevoerd op het niveau ter ondersteuning van de departementale leiding. Het onderzoek was hierbij met name gericht op de aanpassingen van de planning- en controlcyclus als voorbereiding op de implementatie van VBTB en de mededeling over de bedrijfsvoering in het begrotingsjaar 2002.
Het Ministerie van Defensie heeft het SG/DG-model als besturingsfilosofie. De taken en bevoegdheden voor de uitvoering van het beleid en beheer en de verantwoording daarover zijn zoveel mogelijk op decentraal niveau neergelegd («decentraal tenzij»), volgens het principe van integraal management. De planning- en controlcyclus omvat bij Defensie zowel de primaire als ondersteunende processen, alsmede de financiële en niet financiële processen. In het Politiek Beraad, waaraan de bewindslieden, de SG, de Chef Defensiestaf (CDS), de bevelhebbers, de DG's en enkele zelfstandige directeuren deelnemen, worden periodiek de bestuurlijke- en beleidsaangelegenheden besproken.
6.5.2 Huidige planning- en controlcyclus
De planningcyclus is geregeld in het Integraal Defensie Planning Proces (IDPP). Het IDPP geeft de relatie aan tussen doelstellingen, taken en middelen. De cyclus van het IDPP sluit aan op de cyclus van het rijksbegrotingsproces. In het IDPP zijn tevens de kaders opgenomen voor de inrichting van de benodigde plandocumenten, de activiteitenplannen en de bijbehorende procesgang.
Voor de controlfase stelt de Centrale Organisatie (CO) jaarlijks de richtlijn Beleidsplan Memorandum (BPM) op voor de bevelhebbers en hoofden van Defensieonderdelen. De bevelhebbers stellen eens per kwartaal, met behulp van de vastleggingen in de informatiesystemen, een vergelijking tussen planning en realisatie op voor onder meer de personeelsaantallen en de gerealiseerde inzetbaarheid van eenheden. Afwijkingen dienen toegelicht te worden. Het Politiek Beraad kan op grond van deze analyse besluiten om processen bij te sturen.
Het functioneren van de planning- en controlcyclus wordt voortdurend in de besluitvorming van het Politiek Beraad betrokken. Zo is recent een evaluatie van het planningsproces (IDPP) gestart.
De huidige opzet van de planning- en controlcyclus 2002 past in de ontwikkelingen ten behoeve van het proces «Van beleidsbegroting tot beleidsverantwoording (VBTB)». Aan de organisatie zijn inmiddels ook andere Defensieonderdelen toegevoegd, zoals bijvoorbeeld internationale militaire samenwerking en militaire inlichtingendienst, waarvoor de secretaris-generaal en de Chef Defensiestaf verantwoordelijk zijn en uit dien hoofde jaarlijks Activiteitenplannen en Begroting moeten indienen. In deze activiteitenplanning dient de samenhang tussen doel en middelen op afdoende wijze naar voren te komen. De huidige wijze van toezicht, rapportage en bijsturing zal als gevolg van het ontwikkelingstraject VBTB niet behoeven te worden gewijzigd.
De Algemene Rekenkamer concludeert dat de planning- en controlcyclus binnen het ministerie de benodigde aandacht krijgt. De opzet van de planning- en controlcyclus stemt overeen met de ontwikkelingen in het kader van VBTB.
De Algemene Rekenkamer onderzocht in het kader van het onderdeel informatievoorziening onder andere de stand van zaken betreffende inhoudelijke uitwerking van VBTB en de daarvoor benodigde projectplannen.
Basis voor VBTB bij het Ministerie van Defensie is het plan van aanpak VBTB en het op basis daarvan door de ambtelijke departementsleiding in maart 2001 vastgestelde masterplan VBTB Defensie. (Voor deelprojecten zijn in 2001 nog afzonderlijke plannen van aanpak geschreven).
Het masterplan VBTB en het plan van aanpak waarin de informatiekundige gevolgen van VBTB zijn opgenomen, zijn in maart 2001 geaccordeerd in het Politiek beraad.
Uiteindelijk zal – in de visie van Defensie – implementatie van Beleid Bedrijfsvoering Defensie 2000, VBTB en baten-lastenstelsel tot gemeenschappelijk gevolg hebben dat het personeel-, materieel- en financieel beheer in informatiekundig opzicht worden geïntegreerd.
In het plan van aanpak zijn de voorgenomen activiteiten gerangschikt naar korte termijn (aanpassing van de financiële administratie (GVKKA) en intranet), korte/middellange termijn (Management Informatie Systemen, hierna MIS) en lange termijn (de realisatie van het Defensie Informatievoorzieningbeleidsplan; hierna IV-beleidsplan).
Het plan houdt rekening met informatiekundige gevolgen van invoering VBTB, invoering baten-/lastenstelsel etc.
De beoogde eindsituatie is in algemene zin in het Defensie IV-beleidsplan opgenomen en nader uitgewerkt in de defensieregelgeving.
In het Masterplan VBTB is geen onderbouwing opgenomen in termen van baten en lasten. De lasten zijn wel globaal vermeld in het plan van aanpak voor de informatiekundige gevolgen van VBTB (in de periode 2002–2004 € 3,6 miljoen per jaar) en het plan MIS (€ 2,3 miljoen).
De baten zijn in genoemd plan niet expliciet opgenomen; Defensie stelt zich op het standpunt dat de baten niet in geld zijn uit te drukken. Relevant in dit kader acht zij wel de gewenste eindsituatie IV-beleid: integrale IV met als hoofddoelstellingen kwaliteit, betrouwbaarheid, volledigheid en kostenbeheersing.
Het Ministerie van Financiën draagt bij in de kosten.
Voor de eerste tranche VBTB (inmiddels afgerond) ontving Defensie in 2001 1,9 miljoen €. Voor het pilot project MIS is 0,7 miljoen € beschikbaar gesteld. Een algemeen deel uit de tweede tranche is PM opgenomen en zal t.z.t. worden vastgesteld naar rato van de begrotingsomvang.
Bij het departement is in 2000 een projectbureau VBTB ingesteld. Dit projectbureau, dat gepositioneerd is onder de DFEZ, heeft een regisserende, coördinerende en ondersteunende functie ten aanzien van de aanpassingen in de informatievoorziening.
De tot dusverre binnen Defensie ontplooide activiteiten hadden betrekking op:
– VBTB begroting 2002 Ministerie van Defensie;
– aanpassing van het GVKKA;
– Intranet;
– Eerste aanzet ontwikkeling van het MIS;
– IV-beleidsplan;
– Baten-lastenstelsel (BLS) 2006.
Alle activiteiten lopen volgens Defensie op schema (de vier eerstgenoemde activiteiten zijn zelfs inmiddels volledig gerealiseerd). In principe zullen kritische deadlines als 2002 en 2006 worden gehaald.
De Vaste Commissie voor Defensie van de Tweede Kamer drong erop aan dat de begroting per krijgsmachtdeel werd ingedeeld. Als gevolg van deze wens is de indeling van de begroting in 2002 niet geheel VBTB-conform. Vanwege het ingezette VBTB-traject waarbij de beleidsdoelen uitgangspunt zijn, heeft het ministerie nu aan de Vaste Commissie voor Defensie een voorstel gedaan voor een gewijzigde indeling ten behoeve van de begroting 2003. Voorgesteld wordt om conform de VBTB gedachte de begroting op de beleidsdoelen te richten en niet op de krijgsmachtonderdelen.
De kostenraming is opgenomen in het plan van aanpak. Voor VBTB zijn in de periode 2002–2004 uitgaven ad € 3,6 miljoen per jaar voorzien en voor het plan MIS € 2,3 miljoen; in totaal dus € 13,1 miljoen.
De uitgaven voor de eerste tranche bedroegen in 2001 overigens € 1,9 miljoen.
6.6.2 Conclusies en aanbevelingen
VBTB is inhoudelijk reeds uitgewerkt in informatie-eisen. In aansluiting daarop heeft het ministerie plannen uitgewerkt voor het doorvoeren van aanpassingen in de informatiesystemen. Met de realisatie van deze plannen is al een aanvang gemaakt.
Voor het merendeel van de overige voorziene problemen zijn (nog) geen oplossingen overwogen/gekozen. Het verdient aanbeveling hierop zoveel als mogelijk te anticiperen.
6.7 Overige (beheer)onderzoeken
In het kader van het rechtmatigheidsonderzoek 2001 heeft de Algemene Rekenkamer de aanwezigheid en de omvang van Europese geldstromen en de hierop gerichte controle- en toezichtstructuur geïnventariseerd voor die geldstromen waarvoor de minister van Defensie verantwoordelijkheid draagt.
In de begroting van het Ministerie van Defensie zijn geen Europese geldstromen terug te vinden.
Wel zijn er EU-subsidies verleend in het kader van Communautaire initiatieven. Dit betreft de zogenoemde Konver II-regeling, bedoeld voor reconversie van (voormalige) militaire activiteiten en de realisering daartoe van nieuwe economische activiteiten.
De door Defensie ingediende declaraties dateren uit de periode 1998 t/m 2000. Voorafgaand aan de indiening zijn de declaraties gecontroleerd door de departementale accountantsdienst. De bevindingen zijn niet expliciet in de accountantsrapportages vermeld. Voor de Konver II-projecten is in totaal een bedrag van € 0,9 mln. gedeclareerd. De -na controle door het agentschap ESF- uiteindelijk vastgestelde subsidiebedragen vielen lager uit (in totaal € 0,6 miljoen).
6.7.2 Bedrijfsvoering Baten/lastendiensten (agentschappen)
6.7.2.1 Voorgenomen vervreemding DTO
De belangrijkste actor op ICT-terrein bij Defensie is de Defensie Telematica Organisatie (DTO), sinds 1998 een agentschap resp. baten-lastendienst van DICO.
Conform het beleidsvoornemen in de Defensienota 2000 is de DTO onderworpen aan een onderzoek in het kader van de zogenoemde competitieve dienstverlening: een afweging tussen in- en uitbesteding.
De conclusies uit dit onderzoek waren voor Defensie aanleiding een traject in te gaan dat in 2002 moet leiden tot uitbesteding van de telematicadiensten, die nu geleverd worden door de DTO, onder gelijktijdige vervreemding van die organisatie.
Zoals in paragraaf 6.3.2.7 is aangegeven zijn er onvolkomenheden in het financieel beheer van DTO. De Algemene Rekenkamer acht het gewenst dat eerst deze knelpunten zijn aangepakt, alvorens tot daadwerkelijke vervreemding van de DTO wordt overgegaan.
6.7.2.2 Financieel beheer Dienst Gebouwen, Werken en Terreinen (DGW&T)
De Algemene Rekenkamer constateerde over het jaar 2000 geen noemenswaardige onvolkomenheden maar vroeg wel aandacht voor de volledigheid van de AO-beschrijvingen en de werking van de AO bij twee regionale directies, alsmede de analyse van de stand onderhanden werk voor ingenieursdiensten.
De AO beschrijvingen bij de Regionale directie West zijn in 2001 weliswaar afgerond, doch de werking is nog niet overeenkomstig. Ook de maandelijkse analyse van het onderhanden werk is nog niet op het vereiste niveau, als gevolg van de fusie tussen twee regionale directies waardoor andere prioriteiten werden gesteld en door een nog altijd onvoldoende personele bezetting.
De Algemene Rekenkamer constateert overigens, mede op grond van de bevindingen van de departementale accountantsdienst, geen noemenswaardige onvolkomenheden in het financieel beheer bij DGW&T. Wel vraagt zij aandacht voor het handhaven van de kwaliteit van het financieel beheer. Nog altijd is verdere verbetering van de kwaliteit van diverse processen van het financieel beheer noodzakelijk. Voorbeelden hiervan zijn contractbeheer, continuïteit in de kwalitatieve en kwantitatieve vulling van de Afdeling Interne Controle, borgen toepassen Europese aanbestedingsregels en het borgen van de in 2001 ingevoerde verbetermaatregelen in zowel het financieel- als materieelbeheer.
6.7.2.3 Financieel beheer Defensie Telematica Organisatie (DTO)
De Algemene Rekenkamer constateerde over het jaar 2000 onvolkomenheden in het financieel beheer. Zo bleek dat:
• contracten te laat werden afgesloten;
• gegevens niet consequent in het contractenregister werden ingevoerd;
• relevante documenten in inkoopdossiers ontbraken;
• de Europese aanbestedingsregels niet altijd werden nageleefd.
Verder vroeg de Algemene Rekenkamer nog aandacht voor het beveiligingsniveau, systeemdocumentatie en terugdringen van vervuilde gegevens in het bedrijfsbesturingssysteem SAP en de structurele inbedding van de in 2000 genomen maatregelen ter verbetering van het financieel beheer.
Het Defensie Interservice Commando, waar DTO onder ressorteert, heeft in het kader van de Taskforce FIMAB in mei 2001 het verbeterplan Dico 2001–2002 opgesteld, inclusief de verbeterpunten bij DTO. In dit plan waren 14 DTO verbeterpunten opgenomen waarvan één topprioriteit: «Afdeling Verwerving en de Europese aanbesteding».
De initiële vulling van het nieuwe geautomatiseerde contractenregister was over 2001 niet volledig en niet alle soorten contracten zijn in het contractenregister opgenomen. Inmiddels is recent het register aangepast en zijn maatregelen genomen voor een betere toegangsbeveiliging van het systeem. In 2002 zal de AD de volledigheid van het contractenregister opnieuw beoordelen.
De dossiervorming blijkt eveneens niet in alle gevallen op orde. In een aantal gevallen waren de dossiers slecht toegankelijk en onvolledig, met name waar het Europese aanbestedingsdossiers betrof.
Het niet naleven van de Europese aanbestedingregels heeft in 2001 geleid tot een accountantsverklaring met beperking bij de financiële verantwoording van DTO. De accountantsdienst merkte drie overeenkomsten die ten onrechte niet Europees zijn aanbesteed, met een totaal financieel belang van circa € 5,6 miljoen als onrechtmatig aan, waardoor de tolerantiegrens werd overschreden. Het ging in alle drie de gevallen om zeer complexe contracten waarbij uiteindelijk door deskundigen werd vastgesteld dat de Europese aanbestedingsregels zijn overtreden.
Alhoewel DTO in 2001 verbeteringen doorvoerde ten behoeve van de naleving van Europese aanbestedingsrichtlijnen, blijkt dat de regelgeving zo ingewikkeld is dat deze opzetmatige verbeteringen niet altijd werken. Zo was niet bekend dat er bij verlenging van contracten een meldingsplicht achteraf in het EG-publicatieblad bestaat.
De Algemene Rekenkamer stelt vast dat deskundigheid ontbreekt waardoor bij DTO als gevolg van programmatechnische onvolkomenheden het geautomatiseerde besturingssysteem SAP niet ten volle wordt benut. Hierdoor worden de verplichtingen niet altijd vastgelegd en worden overeenkomsten niet (tijdig) ingevoerd. Tevens vertoont de autorisatie tot verwerving in SAP leemten. In oktober 2001 zijn de noodzakelijke beheersmaatregelen genomen om de programmatechnische onvolkomenheden op te lossen. Een verifieerbare controle dient hierop nog te worden uitgevoerd.
De Algemene Rekenkamer stelt ten aanzien van het financieel beheer bij DTO over 2001 de volgende onvolkomenheden vast.
De tussentijdse financiële cijfers, ten behoeve van sturing en verantwoording, hadden niet de beoogde mate van betrouwbaarheid. Uitgaven die ten laste van voorzieningen hadden moeten worden gebracht, werden als kosten geboekt, waardoor in de viermaandelijkse begrotingsuitvoeringsrapportages een vertekend beeld werd gepresenteerd in de hoogte van de voorziening en het saldo van de verlies- en winstrekening. Voor een goede financiële verantwoording ultimo 2001 zijn inmiddels de nodige correcties in de administratie doorgevoerd.
DTO kent maar één prestatie-indicator, namelijk resultaatontwikkeling. De Algemene Rekenkamer merkt op dat deze prestatie-indicator, die toch een instrument dient te zijn voor een goed (financieel) management, door de gevolgde boekingsmethodiek gedurende 2001 onbetrouwbaar was.
De Algemene Rekenkamer benadrukt het belang van goede prestatie-indicatoren als belangrijk instrument ten behoeve van onder meer de mededeling bij de bedrijfsvoering.
In 2001 is een bedrag van circa € 170 000 verstrekt aan personeelsleden als bijdrage in de kosten voor internet. Dit is in strijd met de vigerende regelgeving. De Algemene Rekenkamer gaat ervan uit dat de minister maatregelen neemt waardoor alsnog aan deze regelgeving wordt voldaan.
De Algemene Rekenkamer concludeert dat de eerder over 2000 vastgestelde onvolkomenheden in met name het verwervingsproces in 2001 niet zijn weggenomen. Overigens is bij DTO wel sprake van een ordelijk financieel beheer.
Met het oog op de voorgenomen verzelfstandiging is het naar de mening van de Algemene Rekenkamer absoluut noodzakelijk dat er waarborgen zijn voor een adequaat en ordelijk beheer in de toekomst en vraagt aandacht voor met name de verwervingsprocedure en het contractbeheer.
6.7.2.4 Materieelbeheer Dienst Gebouwen, Werken en Terreinen (DGW&T)
De kwaliteit van het materieelbeheer gaf de Algemene Rekenkamer over 2000 geen aanleiding tot opmerkingen. Wel beval zij aan om inventarisatieplannen sneller op te stellen, waardoor inventarisaties kunnen worden gedynamiseerd en partieel roulerend worden uitgevoerd.
Mede op basis van de bevindingen van de AD stelde de Algemene Rekenkamer over 2001 het volgende vast.
In het verbeterplan financieel beheer voor de verbetering van het materieelbeheer, zijn het tijdig opstellen van een inventarisatieplan en het partieel roulerend uitvoeren van inventarisaties opgenomen.
De inventarisatieplannen zijn in de tweede helft van 2001 opgesteld en in de laatste maanden van het jaar is bij vrijwel alle regionale directies (RD's) een inventarisatie uitgevoerd. Uit deze inventarisatie bleek evenwel dat niet bij alle RD's de aansluiting is gelegd tussen de geïnventariseerde voorraadwaarde en de geadministreerde voorraadwaarde. Bij de RD West, waar de aansluiting wel werd gemaakt, zijn vermissingen geconstateerd voor een bedrag van in totaal € 372 000. Een onderzoek naar de vermissingen zal in het najaar 2002 afgerond zijn.
De Algemene Rekenkamer concludeert dat het materieelbeheer bij DGW&T voldoet aan de te stellen eisen maar beveelt, evenals in 2000, aan om inventarisatieplannen sneller op te stellen, inventarisaties partieel roulerend uit te voeren en de resultaten hiervan te verwerken in de financiële administratie.
6.7.2.5 Materieelbeheer Defensie Telematica Organisatie (DTO)
De kwaliteit van het materieelbeheer gaf de Algemene Rekenkamer over 2000 geen aanleiding tot opmerkingen.
Op 1 januari 2001 zijn de Krijgsmacht Telematica Organisaties (KTO's) opgenomen in de DTO organisatie. Bij de KTO's, toen nog onderdeel van de KL, was over 2000 geen sprake van ordelijk materieelbeheer. Als gevolg van het verbeterplan financieel beheer heeft DTO op het gebied van materieelbeheer een aantal verbeterpunten doorgevoerd. Zo is de AO/IC beschreven, is een risicoanalyse uitgevoerd en zijn beheeradministratiesystemen voor facilitaire goederen ingevoerd. De vulling van één van de systemen was in 2001 nog niet geheel afgerond.
De Algemene Rekenkamer concludeert dat, ofschoon de vulling van één van de systemen nog niet geheel was afgerond in 2001, gesproken kon worden van een ordelijk materieelbeheer bij DTO.
7 BASELINE FINANCIEEL BEHEER EN MATERIEELBEHEER
De baseline financieel beheer en materieelbeheer is een handleiding voor ministeries om beheersingsmaatregelen voor het financieel beheer en materieelbeheer te identificeren en te implementeren. Het Ministerie van Financiën heeft de baseline medio 2001 als handleiding aan de ministeries aangeboden met het verzoek deze vanaf 1 juli 2001 toe te passen.
De baseline financieel beheer bestaat uit drie hoofdonderdelen, te weten: de begrotingsvoorbereiding, de begrotingsuitvoering en het afleggen van verantwoording. Per hoofdonderdeel zijn minimumnormen (criteria) voor het financieel beheer geïdentificeerd en toegelicht. Omdat de criteria vrij algemeen van aard zijn, is het noodzakelijk om ze, waar nodig, uit te werken tot subcriteria die zijn toegesneden op de aard van de (departement)specifieke processen en activiteiten.
Voor de baseline materieelbeheer gelden dezelfde opmerkingen als voor de baseline financieel beheer. De baseline materieelbeheer bestaat uit de hoofdonderdelen voorraadbeheer, risicobeheer en administraties.
Bij ieder ministerie zijn reeds voor de introductie van de baseline, in meer of mindere mate, beheersingsmaatregelen ter waarborging van het financieel en materieelbeheer geïmplementeerd. De noodzaak hiertoe vloeide voort uit de reeds langer bestaande wet- en regelgeving inzake het financieel en materieelbeheer. De baseline biedt hiervoor nu, in de vorm van een handleiding, een gestructureerd beoordelings- en toetsingskader. Aan de hand van de baseline zullen de ministeries de reeds bestaande beheersingsmaatregelen en de daarbij geldende (sub)criteria op volledigheid en noodzakelijke diepgang moeten beoordelen en, waar nodig, aanvullen en nader uitwerken. De Algemene Rekenkamer verwacht dat de ministeries hiermee per 1 januari 2002 duidelijke voortgang hebben geboekt. In het kader van haar rechtmatigheidsonderzoek heeft zij deze voortgang onderzocht. De Algemene Rekenkamer spreekt nog geen oordelen uit over de kwaliteit van de aanvullingen en de uitgewerkte (sub)criteria.
Tevens heeft de Algemene Rekenkamer het oordeel van ministeries over de bruikbaarheid van de baseline gepeild. Deze informatie kan van pas komen bij de komende evaluatie van de baseline.
7.1.1 Implementatie baseline financieel beheer en baseline materieelbeheer
Binnen het Ministerie van Defensie dient in de decentrale structuur, het verantwoordelijk management zelf vast te stellen in hoeverre het de bedrijfsvoering adequaat beheerst. De Minister van Defensie heeft in 2001 DGEF opdracht gegeven om defensiebreed een analyse en beoordelingsinstrument te ontwikkelen. Met dit instrument dient er meer uniformiteit in de beoordeling van de beheersing van het financieel beheer te komen. De baseline van het Ministerie van Financiën wordt hierbij als uitgangspunt genomen. Per juni 2001 is een werkgroep ingesteld waarin FEZ, de AD en het management participeren. Deze werkgroep heeft inmiddels vijf baselines ontwikkeld, te weten de baselines financieel beheer, materieelbeheer, milieu, personeel en informatiebeveiliging. De baseline zoals die is opgesteld door het Ministerie van Financiën is voorts door de werkgroep geconcretiseerd met behulp van de geldende defensie regelgeving. Ook zijn een groot aantal productnormen toegevoegd. Het betreft vragenlijsten aan de hand waarvan per Defensieonderdeel de procedures en richtlijnen in kaart worden gebracht. De geldende controleprotocollen van de Accountantsdienst zijn in de baselines verwerkt.
De vijf baselines zijn op 21 december 2001 in het Audit Comité vastgesteld en uitgezet bij het verantwoordelijk management.
7.1.2 Ontwikkeling baseline financieel beheer en baseline materieelbeheer
Het ministerie ziet de totstandkoming van de mededeling bedrijfsvoering, die door alle Defensieonderdelen over 2001 voor het eerst is gegeven, als een gemeenschappelijk leer- en ontwikkeltraject in het kader van VBTB. De vijf baselines hebben daarom bewust de status van handreiking gekregen om tegenover de Defensieonderdelen aan te geven dat er sprake is van een pilot-aanpak. Per baseline is een format opgesteld op basis waarvan een oordeel wordt gegeven. Door het ontbreken van een defensiebreed toetsingskader en de verschillen in weging van de resultaten bij de oordeelsvorming door de verschillende Defensieonderdelen ontbreekt een basis om tot vergelijkbare oordelen te komen. Dat levert problemen op bij de aggregatie. De Defensieonderdelen zijn wel nadrukkelijk verzocht om bij het opstellen van de oordelen van de baselines gebruik te maken.
De door het Ministerie van Defensie ontwikkelde baselines dienen als instrument die de Defensieonderdelen beter in staat stellen om de kwaliteit van de bedrijfsvoering te onderzoeken en weer te geven.
Het ministerie heeft er in de baselines 2001 bewust van afgezien een algemene normering (rekenformules) op te nemen. Elk Defensieonderdeel dient tot een eigen eindoordeel te komen, inclusief de mededeling bedrijfsvoering. Deze eindbeoordeling is nadrukkelijk voorbehouden aan de bevelhebbers, Chef Defensie Staf, Commandant Dico en de plaatsvervangend secretaris-generaal en komt tot stand op basis van een kwalitatief afwegingsproces door deze bevelhebbers zelf.
Op basis van opgedane ervaringen van het lijnmanagement en de controlerende instanties zal het instrument medio 2002 op centraal niveau worden geëvalueerd en indien nodig aangepast. Bij deze evaluatie zijn zowel FEZ, de AD als het management betrokken. Met behulp van de resultaten van de evaluatie zal het ministerie bezien of werkbare subnormen (wegingsfactoren) per baseline kunnen worden vastgesteld.
Alle Defensieonderdelen hebben de baselines financieel beheer en materieelbeheer gebruikt bij het formuleren van de deelmededeling bedrijfsvoering 2001. Omdat er geen algemene wegingsfactoren zijn opgenomen kan de totstandkoming van de deelmededeling bedrijfsvoering per Defensieonderdeel verschillen. De evaluatie moet uitwijzen welke methode kan worden aangemerkt als best practise. Tevens wordt in deze evaluatie bezien of vragen dienen te worden geschrapt, geherformuleerd of toegevoegd. Vervolgens worden nieuwe en verbeterde baselines opgesteld die voor de totstandkoming van het jaarverslag 2002 zullen worden gebruikt.
Het Ministerie van Defensie heeft de implementatie van de baseline goed opgepakt. Het ministerie heeft de door het Ministerie van Financiën ontwikkelde baseline departementspecifiek gemaakt voor toepassing binnen de defensieorganisatie.
Alle Defensieonderdelen binnen het ministerie hebben de baselines financieel beheer en materieelbeheer gebruikt bij het formuleren van de deelmededeling bedrijfsvoering in de financiële verantwoording 2001.
Het ministerie ziet de opgestelde baselines als groeidocument. Op basis van de opgedane ervaringen bij de totstandkoming van de mededeling bedrijfsvoering over 2001 zal het toetsingskader dan ook verder ontwikkeld worden. De Algemene Rekenkamer gaat ervan uit dat in de evaluatie van de implementatie van de baselines financieel- en materieelbeheer op centraal niveau de resultaten van de onderscheiden Defensieonderdelen worden geanalyseerd, waardoor waar mogelijk voor Defensie algemeen geldende normen kunnen worden geformuleerd.
BEDRIJFSVOERING, BASELINE EN IJKPUNTEN FINANCIEEL BEHEER
De Algemene Rekenkamer introduceert dit jaar de term bedrijfsvoering in haar rapporten bij de financiële verantwoording. Hiermee loopt zij vooruit op de implementatie van VBTB in het jaarverslag 2002 waarin bedrijfsvoering een aparte paragraaf krijgt toebedeeld.
Onder bedrijfsvoering wordt verstaan de sturing en beheersing van bedrijfsprocessen binnen een ministerie om de beleidsdoelstellingen te kunnen realiseren. Het betreft sturing en beheersing van zowel de primaire processen als van de processen die hiervoor faciliterend zijn1. Volgens de ontwerp-Comptabiliteitswet 2001 vallen onder de bedrijfsvoering in ieder geval het financieel beheer, het materieelbeheer alsmede de administraties die ten behoeve van dat beheer worden bijgehouden.
In 2001 is binnen het Interdepartementaal Overlegorgaan van Departementale Accountantsdiensten (IODAD) en het Interdepartementaal Overlegorgaan van de centrale directie Financieel Economische Zaken (IOFEZ) overeenstemming bereikt over een baseline financieel beheer en materieelbeheer. Hierdoor is een belangrijke stap voorwaarts gemaakt om te komen tot (departementaal vastgestelde) normen voor het beoordelen van beide onderwerpen. De Algemene Rekenkamer heeft positief gereageerd op deze ontwikkeling en heeft om dit verder te stimuleren besloten om zich aan te sluiten bij de baselinesystematiek.
Tot vorig jaar maakte de Algemene Rekenkamer onderscheid naar dertien «ijkpunten» aan de hand waarvan zij het financieel beheer van een minister beoordeelde en haar bevindingen rapporteerde. De meeste ijkpunten zijn grotendeels opgenomen in de baseline. Daarnaast zijn er enkele van de ijkpunten die vallen buiten het kader van de baseline, maar een duidelijke plaats innemen binnen de bedrijfsvoering. Deze onderdelen vormen voor de AR een afzonderlijk object van onderzoek.
In het rechtmatigheidsonderzoek over 2001 maakt de Algemene Rekenkamer binnen de bedrijfsvoering onderscheid naar de volgende onderwerpen:
• departementale accountantscontrole;
• financieel beheer;
• materieelbeheer;
• planning- en controlcyclus;
• informatievoorziening.
Onderstaande tabel geeft weer op welke wijze de diverse onderdelen van
de bedrijfsvoering en de tot vorig jaar door de Algemene Rekenkamer gehanteerde
ijkpunten tot elkaar in relatie staan.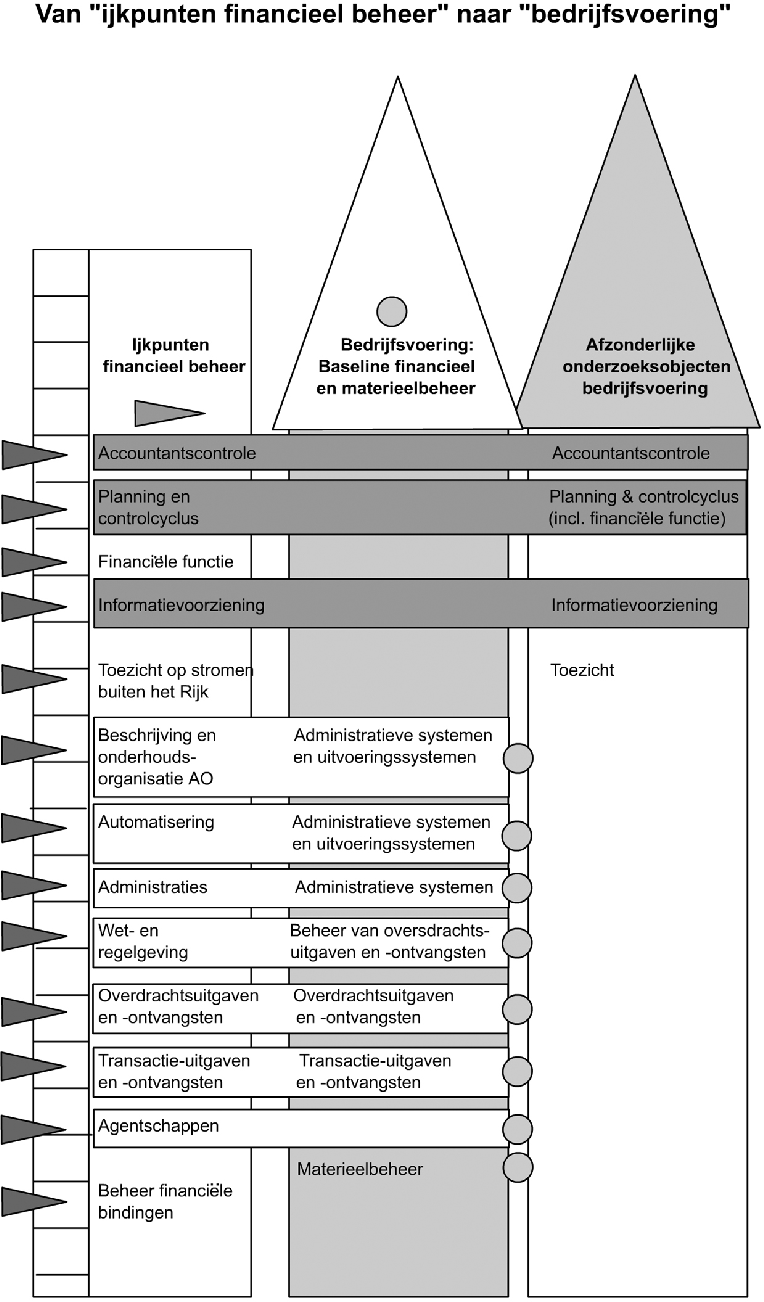
Hieronder vindt u in alfabetische volgorde een aantal veel voorkomende belangrijke woorden en begrippen uit het rechtmatigheidsonderzoek van de Algemene Rekenkamer. Van iedere term wordt de betekenis omschreven. Waar relevant wordt ook het gebruik van de term in het onderzoek uitgelegd.
Schriftelijk verslag van een accountant over de bevindingen naar aanleiding van het onderzoek naar de financiële verantwoording.
Schriftelijke mededeling van een accountant inhoudende een oordeel over de deugdelijkheid. De accountantsverklaring bij de departementale financiële verantwoording betreft behalve de getrouwheid en de opstelling overeenkomstig de voorschriften, ook een expliciete uitspraak over de rechtmatigheid.
Systemen waarin de uitkomsten van de uitvoeringssystemen aan de hand van boekingsdocumenten worden vastgelegd en worden verwerkt tot deugdelijke informatie over het beheer.
Agentschap (zie baten-lastendienst)
Artikelgewijze oordeelsvorming
Om het budgetrecht van de Staten-Generaal voor de afzonderlijke begrotingsartikelen tot zijn recht te laten komen, hanteert de Algemene Rekenkamer kwantitatieve tolerantiegrenzen op het niveau van begrotingsartikelen.
Baseline financieel beheer en materieelbeheer
De algemene normen en de daaruit afgeleide criteria voor het financieel en materieelbeheer. De baseline is door het Ministerie van Financiën op 13 juni 2001 aan alle directeuren van de departementale accountantsdiensten en van de directies FEZ toegezonden met het verzoek deze vanaf 1 juli 2001 als handleiding toe te passen en in deze toepassing tevens het management te betrekken.
Onderdeel van de rijksdienst met een grotere zelfstandigheid dan de departementale (buiten)diensten. De ministeriële verantwoordelijkheid en het budgetrecht van de Tweede Kamer worden niet ingeperkt door de instelling van baten-lastendiensten. Een baten-lastendienst heeft een afzonderlijke plaats in de begroting en de financiële verantwoording en voert een administratie los van de begrotingsadministratie van het moederministerie.
De bedrijfsprocessen alsmede de sturing en beheersing van deze processen teneinde de door de minister geformuleerde doelstellingen te bereiken.
Verhogingen van collectieve uitgaven en/of verlagingen van ontvangsten ten opzichte van de begroting en/of meerjarencijfers, waaraan een beleidsbeslissing ten grondslag ligt.
Door de Tweede Kamer aangewezen beleidsterrein waarover men – bij wijze van vingeroefening met het oog op de invoering van VBTB – in het bijzonder prestatiegegevens opgenomen wil zien in de verantwoording.
Onderzoek ten behoeve van de besluitvorming door de Algemene Rekenkamer over het al dan niet maken van bezwaar. De Algemene Rekenkamer kan bezwaar maken op grond van artikel 55 van de Comptabiliteitswet. De Algemene Rekenkamer hanteert een selectief bezwaarbeleid.
Recht van het parlement om van tevoren toestemming te verlenen aan de regering voor het aangaan van verplichtingen, het doen van uitgaven en het innen van ontvangsten (belastingen).
Departementale accountantsdienst (DAD)
Onderdeel van het ministerie dat belast is met de controle van het financieel beheer van het departement en de verantwoording daarover. De DAD voert een wettelijke taak uit. De Algemene Rekenkamer beschouwt de DAD principieel als een interne accountant, zij het een relatief onafhankelijke. Een waarborg voor deze relatieve onafhankelijkheid vormt het feit dat de taak en de plaats van de DAD wettelijk geregeld zijn. De plaats, direct onder de secretaris-generaal, waarborgt de onafhankelijkheid ten opzichte van de te controleren afdelingen en diensten.
De financiële verantwoording dient het gevoerde beheer deugdelijk weer te geven. Dit houdt in dat de informatie betrouwbaar, aanvaardbaar en toereikend moet zijn, zodat de Staten-Generaal als gebruiker van de informatie een oordeel over de uitkomsten kan vormen.
Europese aanbestedingsrichtlijnen
Richtlijnen voor het openstellen van overheidsopdrachten voor leveranciers uit alle Europese lidstaten gebaseerd op de beginselen: non-discriminatie, transparant proces en objectieve selectie- en gunningscriteria.
Conform de begripsomschrijving in de Comptabiliteitswet (CW 2001) wordt onder financieel beheer verstaan het geheel van beslissingen, handelingen en regels die zijn bedoeld voor de sturing en beheersing van, alsmede de verantwoording over, de financiële transacties en de saldi waarvoor de minister (mede)verantwoordelijkheid draagt.
Financiële verantwoording (van een minister)
Bevat de uitkomsten van het gevoerde financieel beheer en verschaft inzicht in de uitvoering van de begroting van het achterliggende jaar. Ze bestaat uit vier delen: de rekening van verplichtingen, uitgaven en ontvangsten; de toelichting bij deze rekening; de op de rekening aansluitende saldibalans per 31 december en de toelichting bij deze saldibalans.
Financiële verantwoording van het Rijk
De financiële verantwoording van het Rijk bevat de rekening van uitgaven en ontvangsten van het Rijk en de op deze rekening aansluitende saldibalans van het Rijk per 31 december. De financiële verantwoording van het Rijk wordt opgesteld door de minister van Financiën.
Fouten zijn afwijkingen van de criteria rechtmatigheid en deugdelijke weergave. Rechtmatigheidsfouten en deugdelijke weergave fouten worden beide onderscheiden in «onjuistheden» en «onvolledigheden».
Een verhoudingsgetal dat inzicht geeft in beleids- of productieprocessen, met name in de effectiviteit en/of efficiency daarvan.
Het besluit Materieelbeheer 1996 definieert materieelbeheer als de zorg voor niet-geldelijke zaken vanaf het moment van ontvangst tot aan het moment van afstoting.
Het geheel van maatregelen genomen door ministers om misbruik en oneigenlijk gebruik van regelingen zoveel mogelijk te beperken.
Het oordeel «onzeker» wordt gegeven wanneer de Algemene Rekenkamer door onvolkomenheden in het financiële beheer niet kan vaststellen of de betreffende bedragen al dan niet rechtmatig of al dan niet deugdelijk weergegeven zijn.
Overschrijding van de kwalitatieve tolerantiegrens van de Algemene Rekenkamer.
Hieronder vallen de subsidies en specifieke uitkeringen.
Onvolkomenheden in het financiële beheer of in de financiële verantwoording die de kwalitatieve of kwantitatieve tolerantiegrenzen van de Algemene Rekenkamer overschrijden.
De verantwoording is opgesteld overeenkomstig de wijze waarop dat in wettelijke regelingen is voorgeschreven en de in de verantwoording opgenomen bedragen bij de verplichtingen, uitgaven en ontvangsten zijn tot stand gekomen in overeenstemming met de begrotingswetten en andere wettelijke regelingen.
Onder «review DAD» verstaat de Algemene Rekenkamer de beoordeling van de DAD-controle. Deze review dient om vast stellen of de DAD-controle zodanig wordt uitgevoerd dat de Algemene Rekenkamer gebruik kan maken van de resultaten ervan.
Rekening en toelichting (departementale)
Het jaarlijkse overzicht per begroting van verplichtingen, uitgaven en ontvangsten. Per begrotingsartikel geeft het overzicht aan: aanvankelijke raming, wijzigingen in de raming, gerealiseerde bedrag en slotwetmutaties. De toelichting geeft daarbij onder meer aan waarom eventuele afwijkingen van de ramingen zich hebben voorgedaan. In die zin speelt de toelichting een belangrijke rol in de controle door de Staten-Generaal.
Het samenstel van de rekeningen van een bepaald begrotingsjaar van alle ministeries, begrotingsfondsen en staatsbedrijven, dat na de goedkeuring door de Algemene Rekenkamer door de minister van Financiën aan de Staten-Generaal ter verlening van decharge wordt overgelegd.
Rechtspersoon met een wettelijke taak (RWT)
Rechtspersonen voor zover die een bij of krachtens de wet geregelde taak uitoefenen en daartoe geheel of gedeeltelijk worden bekostigd uit de opbrengst van bij of krachtens de wet ingestelde heffingen. (Begrotingsgefinancierde RWT zijn RWT's die bijdragen vanuit de begrotingen van de ministeries krijgen. Het betreft hier dus niet premie- of tariefgefinancierde RWT's).
Saldibalans (departementale -)
Het overzicht van de financiële activa en passiva behorende bij een begroting.
Door de minister van Financiën opgestelde balans waarin een overzicht wordt gegeven van de saldi van de financiële posten uit het voorgaande jaar die naar het volgende jaar moeten worden overgebracht.
Laatste wijzigingswet van de begroting, uitgebracht uiterlijk op de derde dinsdag van september na het begrotingsjaar, waarbij de geraamde verplichtingen, uitgaven en ontvangsten formeel in overeenstemming worden gebracht met de werkelijke verplichtingen, uitgaven en ontvangsten.
Specifieke uitkeringen zijn uitkeringen van het Rijk aan provincies en gemeenten voor de bestrijding van de in de specifieke uitkeringsregeling aangeduide kosten van provincies en gemeenten. Hieronder vallen ook uitkeringen aan derden, ter bekostiging van activiteiten van die derden, waarbij de verstrekking afhankelijk is van de verstrekking van een uitkering door provincies of gemeenten aan die derden (koppelsubsidies).
Uitgaven met betrekking tot de aanschaf van goederen en diensten.
Uitvoerende (veelal geautomatiseerde) systemen richten zich op de primaire activiteiten van een ministerie, bijvoorbeeld het toekennen van subsidies en sociale uitkeringen, het heffen van belastingen, de verwerving van goederen en diensten en dergelijke.
Van beleidsbegroting tot beleidsverantwoording: voorstel van de regering om informatiewaarde van de begrotings- en verantwoordingsstukken te vergroten. In de verantwoording worden de volgende drie vragen in onderling verband beantwoord:
1. Wat hebben we bereikt?
2. Wat hebben we hiervoor gedaan?
3. Wat heeft het gekost?
OVERZICHT FOUTEN, ONZEKERHEDEN EN GECONSTATEERDE ONVOLKOMENHEDEN IN HET FINANCIEEL BEHEER 2001 BIJ HET MINISTERIE VAN DEFENSIE
| Geconstateerde onvolkomenheid | Jaar van eerste constatering | Fouten | Onzekerheden | Artikel | Toelichting in paragraaf | ||
|---|---|---|---|---|---|---|---|
| Nr. | Omschrijving | omvang | |||||
| Verplichtingen (1/2) | |||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden | 2001 | 1,7 | 03.22 | Koninklijke Marine, | 319,9 | 3,3 | |
| Ondeugdelijke weergave, onjuist, ten onrechte niet verantwoord | 1,2 | Investeringen groot materieel en infrastructuur | |||||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | 1,7 | ||||||
| Onzekerheid over de deugdelijke weergave door onvolkomenheden in de administratieve organisatie | 0,5 | ||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden | 2001 | 6,4 | 04.20 | Koninklijke Landmacht, | 42,9 | 3.3 | |
| Ondeugdelijke weergave, onvolledig, ten onrechte niet verantwoord | 18,4 | Personeel en materieel | |||||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | 10,5 | ||||||
| Onzekerheid over de deugdelijke weergave door onvolkomenheden in de administratieve organisatie | 7,6 | ||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden | 1999 | 1,6 | 05.20 | Koninklijke Luchtmacht, | 1 229,9 | 3.3 | |
| Ondeugdelijke weergave, onvolledig, verkeerde artikel belast | 2,3 | Personeel en materieel | |||||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | 4,7 | ||||||
| Onzekerheid over de volledigheid door onvolkomenheden in de administratieve organisatie | (4,2) | ||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden | 2000 | 0,2 | 05.22 | Koninklijke Luchtmacht, | 346,1 | 3.3 | |
| Ondeugdelijke weergave, onvolledig, verkeerde artikel belast | 2,3 | Investeringen Groot materieel en Infrastructuur | |||||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | 1,2 | ||||||
| Onzekerheid over de volledigheid door onvolkomenheden in de administratieve organisatie | (1,1) | ||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden | 2001 | 1,7 | 06.20 | Koninklijke Marechaussee, | 277,7 | 3.3 | |
| Ondeugdelijke weergave, onjuist, verkeerde artikel belast | 2,1 | Personeel en materieel | |||||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | 2,3 | ||||||
| Totaal (Verplichtingen 1/1 en ½) | 37,9 | 28,5(5,3) | |||||
| Uitgaven | |||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden | 1998 | – | 04.20 | Koninklijke Landmacht, | 1 829,0 | 3.3 | |
| Ondeugdelijke weergave, onjuist, verkeerde artikel belast | 5,8 | Personeel en materieel | |||||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | 44,6 | ||||||
| Onzekerheid over de deugdelijke weergave door onvolkomenheden in de administratieve organisatie | 1,3 | ||||||
| Onrechtmatig, onjuist, ontbreken wettelijke grondslag | 1999 | 0,1 | 05.20 | Koninklijke Luchtmacht, | 1 002,3 | 3.3 | |
| Ondeugdelijke weergave, onjuist, verkeerde artikel belast | 2,9 | Personeel en materieel | |||||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | 8,3 | ||||||
| Totaal | 8,8 | 54,2 | |||||
| Ontvangsten | |||||||
| Ondeugdelijke weergave, onvolledig, verkeerde artikel | 2001 | 0,6 | 04.21 | Koninklijke Landmacht, | 5,4 | 3.3 | |
| belast | Niet verrekenbare ontvangsten | ||||||
| Onrechtmatig, onjuist, ontbreken wettelijke grondslag | 2001 | 0,3 | 05.20 | Koninklijke Luchtmacht, | 37,7 | 3.3 | |
| Ondeugdelijke weergave, onjuist, verkeerde artikel belast | 3,5 | Verrekenbare ontvangsten | |||||
| Ondeugdelijke weergave, onvolledig, ten onrechte niet verantwoord | 0,4 | ||||||
| Totaal | 4,4 | 0,4 | |||||
| Saldibalans | |||||||
| Ondeugdelijke weergave, onjuist, verkeerde artikel belast | 1998 | (0,2) | Liquide middelen | 49 | 3.4 | ||
| Totaal | 0(0,2) | 0 | |||||
| Agentschappen | |||||||
| Onrechtmatig, onjuist, ontbreken wettelijke grondslag | 2001 | 6,2 | Defensie Telematica Organisatie | 265,0 | 3.5 | ||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | 0,7 | ||||||
| Onzekerheid over de deugdelijke weergave door onvolkomenheden in de administratieve organisatie | 0,2 | ||||||
| Totaal | 6,2 | 0,9 | |||||
| Afgerekende Voorschotten | |||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden | |||||||
| Ondeugdelijke weergave, onjuist, verkeerde artikel belast | |||||||
| Onzekerheid over de rechtmatigheid door onvolkomenheden in de administratieve organisatie | |||||||
| Onzekerheid over de volledige weergave door onvolkomenheden in de administratieve organisatie | |||||||
| Totaal | |||||||
| Onvolkomenheden in het financieel beheer | |||||||
| Deskundigheid financieel personeel | 1997 | ||||||
| Materieelbeheer | 1997 | ||||||
| Verplichtingenbeheer | 1997 | ||||||
| Voorschottenbeheer | 1997 | ||||||
| Beschrijving en onderhoudsorganisatie AO | 1998 | ||||||
| Verwervingsprocedure | 1998 | ||||||
| Mutatieproces PERCC | 1999 | ||||||
| Continuïteit geautomatiseerde gegevensverwerking PSA | 2000 | ||||||
| Contractbeheer | 2000 | ||||||
| Totstandkoming toprapportages | 2000 | ||||||
| Verificatie | 2000 | ||||||
| Niet naleven Europese aanbestedingsregels | 2001 | ||||||
* Het tussen haakjes geplaatste bedrag duidt op onzekerheiden over de volledigheid van de verantwoorde bedragen.
| A&K-analyse | Afhankelijkheid en Kwetsbaarheidanalyses |
| ABEAU | Afdeling Beleidsevaluaties en Audits |
| AD | Accountantsdienst |
| AO | Administratieve organisatie |
| BICA | Bureau Interne Controle en Auditing |
| BLS | Baten-Lastenstelsel |
| BPM | Beleidsplan memorandum |
| CDS | Chef Defensiestaf |
| CO | Centrale Organisatie |
| CW | Comptabiliteitswet |
| DAD | Departementale Accountantsdienst |
| DEFAC | Defensie Accountantsdienst |
| DGEF | Directoraat-Generaal Economie en Financiën |
| DGW&T | Dienst Gebouwen, Werken en Terreinen |
| Dico | Defensie Interservice Commando |
| DTO | Defensie Telematica Organisatie |
| DVVO | Defensie Verkeer- en Vervoerorganisatie |
| FEBCO | Financieel Economische Beheer Centrale Organisatie |
| FEZ | Financieel Economische Zaken |
| FMS | Foreign Military Sales |
| GVKKA | Geïntegreerde Verplichtingen Kas Kosten Administratie |
| IC | Interne controle |
| IDPP | Integraal Defensie Planning Proces |
| IV | Informatievoorziening |
| IZBAD | Interimregeling Ziektekosten Burgerlijke Ambtenaren Defensie |
| KL | Koninklijke Landmacht |
| KLu | Koninklijke Luchtmacht |
| KM | Koninklijke Marine |
| KMar | Koninklijke Marechaussee |
| KTO | Krijgsmacht Telematica Organisatie |
| LCKLu | Logistiek Centrum Koninklijke Luchtmacht |
| MB | Marinebedrijf |
| MBNS | Materieelbeheer Nieuwe Stijl |
| MGLC | Medisch Geneeskundig Logistiek Centrum |
| MID | Militaire Inlichtingendienst |
| MIS | Management Informatie Systemen |
| MPV | Materiële personeels verzorging |
| NATCO | Nationaal Commando |
| NSK | Nieuw Salarissysteem Krijgsmacht |
| PB | Politiek Beraad |
| P&O | Personeel en Organisatie |
| PSA | Personeels- en Salarisadministratie |
| RMO | Rechtmatigheidsonderzoek |
| RFV | Rapport bij de financiële verantwoording |
| RWT | Rechtspersoon met wettelijke taak |
| SG/DG | Secretaris-generaal/Directeur-generaal |
| STG | Staatsgeheim |
| Taskforce | |
| FIMAB | Taskforce financieel- en materieelbeheer |
| TK | Tweede Kamer |
| USZO | Uitvoeringsinstelling Sociale Zekerheid voor Overheid en Onderwijs |
| VA/MAS | Voorraadadministratiesysteem/Materieel administratiesysteem |
| VBTB | Van Beleidsbegroting tot Beleidsverantwoording |
| VIR | Voorschrift Informatievoorziening Rijksoverheid |
Deze definitie is door het Ministerie van Financiën opgenomen in Het Referentiekader mededeling over de bedrijfsvoering. Het referentiekader is op 8 februari 2002 door de Ministerraad geaccordeerd en op 21 februari 2002 verzonden naar de Tweede Kamer.
Deze definitie is door het Ministerie van Financiën opgenomen in Het Referentiekader mededeling over de bedrijfsvoering. Het referentiekader is op 8 februari 2002 door de Ministerraad geaccordeerd en op 21 februari 2002 verzonden naar de Tweede Kamer.
Deze definitie is door het ministerie van Financiën opgenomen in Het Referentiekader mededeling over de bedrijfsvoering. Het referentiekader is op 8 februari 2002 door de Ministerraad geaccordeerd en op 21 februari 2002 verzonden naar de Tweede Kamer.
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-28380-23.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.