Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Tweede Kamer der Staten-Generaal | 1999-2000 | 27127 nr. 24 |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.

 Authentieke versie (PDF)
bestandsgrootte: 143 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
| Samenvatting | 3 | |
| 1 | Inleiding | 9 |
| 2 | Financieel beheer | 10 |
| 2.1 | Inleiding | 10 |
| 2.2 | Accountantscontrole | 10 |
| 2.3 | Monitoring van het financieel beheer | 11 |
| 2.4 | Beschrijving en onderhoudsorganisatie van de administratieve organisatie | 21 |
| 2.5 | Financiële functie | 23 |
| 2.6 | Automatisering | 25 |
| 2.7 | Conclusies over het financieel beheer | 28 |
| 3 | Overige beheersonderzoeken | 30 |
| 3.1 | Aanbestedingen | 30 |
| 3.2 | Materieelbeheer | 31 |
| 4 | Vervolg op bezwaaronderzoek | 35 |
| 4.1 | Inleiding | 35 |
| 4.2 | Dienst Gebouwen Werken & Terreinen | 35 |
| 4.3 | Koninklijke Landmacht | 37 |
| 4.4 | Defensie Interservice Commando | 39 |
| 5 | Financiële verantwoording | 42 |
| 5.1 | Rekening | 42 |
| 5.2 | Toelichting bij de rekening | 42 |
| 5.3 | Saldibalans met toelichting | 43 |
| 5.4 | Financiële verantwoording agentschap Dienst Gebouwen Werken en Terreinen | 44 |
| 5.5 | Financiële verantwoording agentschap Defensie Telematica Organisatie | 44 |
| 5.6 | Oordeel over de financiële verantwoording | 44 |
| Bijlage | Overzicht geconstateerde tekortkomingen 1999 | |
| Ministerie van Defensie | 46 | |
De Rekenkamer constateerde dat de kwaliteit van het financieel beheer voor een groot aantal deelaspecten duidelijk onvoldoende is, ondanks het feit dat er in 1999 sprake was van een lichte vooruitgang ten opzichte van vorig jaar. Het aantal nog resterende tekortkomingen in het financieel beheer is defensiebreed aanzienlijk en maakt defensie kwetsbaar. Zo blijken de administratieve discipline, de verplichtingenregistratie, het opstellen van de financiële verantwoording, de BTW-procedures, eindejaarswerkzaamheden en contractbeheer/contractvorming bij verscheidene beleidsterreinen een probleem te zijn. Dit geldt in mindere mate voor de interne controle, de vastlegging van vorderingen en voorschotten, het ten onrechte in mindering van bezwaar boeken, de bedrijfsvoering en de tekortschietende kwaliteit van de aanwezige managementinformatie. Voorts constateerde de Rekenkamer dat de deskundigheid en een onderbezetting van het financieel personeel ook bij meerdere beleidsterreinen een punt van zorg zijn.
Bezwaaronderzoek Koninklijke Luchtmacht
De meeste problemen in het financieel beheer deden zich voor bij de Koninklijke Luchtmacht (Klu) en de Koninklijke Marechaussee (Kmar). Bij de Klu is vorig jaar een verbeterplan voor het financieel beheer opgesteld. Inmiddels blijkt niet alleen dat het bijbehorende tijdpad niet in alle gevallen wordt gehaald, maar ook dat de luchtmachttop vanuit haar verantwoordelijkheid niet echt betrokken is geweest bij de voortgang van de uitvoering van het verbeterplan. De voortgangsbewaking van de uitvoering van de verbeteringen is hierdoor onvoldoende van de grond gekomen. Vervolgens is er ook te weinig voortgang geboekt. Daarnaast kwam er onvoldoende managementinformatie beschikbaar voor het juiste niveau. De Rekenkamer is van mening dat de geringe voortgang in het verbeterproces en de omvang van de bestaande tekortkomingen in het financieel beheer bij de Klu verwijtbaar is aan het management. De meeste problemen zijn overigens reeds een aantal jaren aanwezig. De belangrijkste zijn de tekortkomingen in het decentraal financieel beheer. Door het niet of niet voldoende functioneren van de Afdeling Beleidsevaluatie en Audits (BEAU) in de auditing taak werden de problemen niet of niet juist gesignaleerd. De Rekenkamer ziet hier een duidelijk verschil met de Kmar: daar heeft men een verbeterplan financieel beheer opgesteld, waarbij het verbeterproces door de top wordt gemonitord. Omdat de Kmar heeft gekozen voor een volledig nieuwe opzet van de organisatie, die men nu aan het implementeren is, en de eerste resultaten daarvan reeds zichtbaar zijn, is de Rekenkamer van mening dat bij dit beleidsterrein géén bezwaaronderzoek moet worden ingesteld.
Bij de Klu daarentegen meldde de Rekenkamer aan de minister het voornemen te hebben om een bezwaaronderzoek in te stellen, vanwege de bestaande ernstige tekortkomingen.
De minister antwoordde dat het achterblijven van de verbeteringen in het financieel beheer bij de Klu ook voor de luchtmachtleiding een punt van zorg is. Oorzaken hiervoor waren een te ambitieus verbeterplan en een tekort aan gekwalificeerd personeel. De minister gaf aan dat de opgestelde verbeterplannen voor het jaar 2000 alle aandacht van de luchtmachttop hebben en voorzien in een versnelde verbetering van de kwaliteit van het financieel beheer. Om dat te bereiken deed de minister aan groot aantal toezeggingen. Deze hebben voornamelijk betrekking op de beschikbaarstelling van (uitvoerend en toetsend) personeel, het nauwgezet volgen van de feitelijke verbeteringen door zowel de minister, de AD als door de interne controle-afdeling, met als doel indien nodig tijdig te kunnen bijsturen en de verantwoordelijken te kunnen aanspreken op het niet-realiseren van de gedane toezeggingen. Daartoe wordt de inhoud van de toprapportage aangescherpt. Dit moet in het jaar 2000 leiden tot concrete verbeteringen in de opzet en werking van het financieel beheer.
De Rekenkamer heeft waardering voor de maatregelen die reeds door de minister zijn getroffen en is verheugd over de kwaliteit en omvang van de door de minister gedane toezeggingen en over de hoge prioriteit die de verbetering van het financieel beheer (defensiebreed) krijgt. Dit alles geeft de Rekenkamer vertrouwen in een beheerst verloop van het verbeterproces bij de Klu, hetgeen uiteindelijk moet leiden tot kwalitatief goede en structurele verbeteringen in het financieel beheer van de Klu. De Rekenkamer ziet het nader geconcretiseerde verbeterplan met spanning tegemoet. Dit vormt voor de Rekenkamer het startpunt van het in het jaar 2000 uit te voeren bezwaaronderzoek. Daarin zal de Rekenkamer de implementatie en kwaliteit van de voorgenomen verbetermaatregelen nauwgezet monitoren.
De minister heeft invulling gegeven aan zijn toezegging om zorg te dragen voor een strakke monitoring van de verbeterprocessen. De monitoringstructuur verplicht de beleidsterreinen tot het opstellen van verbeterplannen en het gestructureerd rapporteren over de voortgang. De Rekenkamer merkt op dat door het ontbreken van een toetsing op de kwaliteit van de verbetermaatregelen en/of de werking van de geïmplementeerde verbetermaatregelen de monitoringstructuur onvoldoende waarborgen in zich heeft voor een tijdig en kwalitatief goed verloop van de verbeterprocessen. Voorts zijn de verantwoordelijken van de beleidsterreinen onvoldoende aangesproken op gedurende het jaar geconstateerde tekortkomingen. De Rekenkamer adviseerde ultimo 1999 dan ook om duidelijke prioriteiten te stellen en afspraken te maken met andere interne controleorganen over de feitelijke toetsing. Inmiddels heeft het departement topprioriteiten voor 2000 vastgesteld, zowel defensiebreed als specifiek per beleidsterrein. Afspraken met andere controleorganen waren nog niet gemaakt.
Ondanks de tekortkomingen in de monitoringstructuur zijn er bij twee beleidsterreinen zeer goede verbeteringen in het financieel beheer bereikt en gaven twee beleidsterreinen een bevredigende positieve tendens te zien. Voor drie beleidsterreinen zijn geen relevante verbeteringen in het financieel beheer bereikt en één beleidsterrein vertoonde een duidelijke achteruitgang in de kwaliteit van het financieel beheer. Omdat er defensiebreed nog een groot aantal tekortkomingen in het financieel beheer bestaan, blijft de kwaliteit van het totale financieel beheer zorgelijk.
De minister onderschreef de conclusies van de Rekenkamer. Voorts gaf de minister aan inmiddels maatregelen te hebben genomen om de noodzakelijke verbeteringen in de kwaliteit van het financieel beheer te bereiken. Zo zijn inmiddels heldere topprioriteiten gesteld en zijn afspraken gemaakt met de AD over de feitelijke toetsing van de juistheid en kwaliteit van de geïmplementeerde verbetermaatregelen. Voorts wordt de rapportagestructuur aangescherpt om de monitoring strakker vorm te kunnen geven en worden de verantwoordelijken van de beleidsterreinen door de minister aangesproken als de voortgang achterblijft bij de verwachtingen. Dit moet in het jaar 2000 leiden tot concrete verbeteringen in de opzet en de werking van het financieel beheer.
Bij de Dienst Gebouwen Werken en Terreinen (DGW&T), de Koninklijke Landmacht (KL) en het Defensie Interservice Commando (DICO) is onderzocht of de situatie verbeterd is na de bezwaaronderzoeken die de Rekenkamer in 1997 respectievelijk 1998 tegen het financieel beheer van deze onderdelen uitvoerde. Bij alle drie onderdelen bleek het financieel beheer nu zodanig verbeterd, dat de Rekenkamer geen reden ziet om bezwaar te maken. Wel zal de Rekenkamer de ontwikkelingen bij de KL blijven volgen.
De Rekenkamer concludeert dat de kwaliteit van de beschrijvingen van de administratieve organisatie (AO) en de opzet en werking van de onderhoudsorganisatie nog tekortkomingen vertonen. Het gaat hier met name om de geringe actualiteit van de AO-beschrijvingen en het feit dat niet kan worden vastgesteld of de AO-beschrijvingen een sluitend geheel vormen. De actualiteit laat – met name door de opeenvolgende reorganisaties – inmiddels sterk te wensen over. De toezegging van de minister dat het Directoraat-generaal Economie en Financiën (DGEF) zou onderzoeken of de beschrijvingen van de AO een sluitend geheel vormen, is niet nagekomen. De Rekenkamer beveelt aan dit onderzoek alsnog op korte termijn uit te voeren.
De minister antwoordde het belang van een adequaat beschreven, toegankelijke en onderhoudbare administratieve organisatie te onderschrijven. Om dit te bereiken is recent overgegaan tot herziening van de interne regelgeving; daarvoor is een defensiebrede werkgroep-AO ingesteld. Voorts dient de Koninklijke Marine, waar AO een topprioriteit is, als pilot voor de overige beleidsterreinen.
Het Ministerie van Defensie is een ministerie met veel transactie-uitgaven. Het uitgaventotaal voor het begrotingsjaar 1999 bedroeg f 15,0 miljard; dit betrof met name personeelsuitgaven (circa f 8,5 miljard), materiële uitgaven (circa f 3,7 miljard) en uitgaven voor aanschaf en onderhoud van militair materieel (circa f 2,8 miljard).
In 98,9% van de aangegane verplichtingen, 98,7% van de uitgaven en 100% van de ontvangsten trof de Rekenkamer geen belangrijke fouten of onzekerheden aan. De fouten en onzekerheden werden voornamelijk veroorzaakt door onrechtmatigheden en tekortkomingen in de AO.
De verantwoording is een deugdelijke weergave van de uitkomsten van het financieel beheer en is opgesteld volgens de voorschriften.
De financiële verantwoordingen van de agentschappen Dienst Gebouwen Werken en Terreinen en de Defensie Telematica Organisatie (DTO) voldoen aan de eisen.
De onderstaande tabel geeft een overzicht van de onderzoeksresultaten voor de ijkpunten en de departementsspecifieke onderzoeken zowel over 1999 als over 1998.
| IJkpunt | Geen noemenswaardige tekortkomingen geconstateerd | Tekortkomingen geconstateerd | Ernstige tekortkomingen geconstateerd | |||
|---|---|---|---|---|---|---|
| 1999 | 1998 | 1999 | 1998 | 1999 | 1998 | |
| Accountantscontrole financiële verantwoording | X | X | ||||
| Beschrijving en onderhoudsorganisatie AO | X | X | ||||
| Financiële functie | X | X | ||||
| Automatisering inclusief VIR | X | X | ||||
| Monitoring lopende verbeterprocessen | 1 | X | 1 | 1 | ||
| Financieel beheer Klu | X | X | ||||
| Materieelbeheer | X | X | ||||
| Transactieuitgaven | X | |||||
| Kengetallen | X | X | ||||
1 In 1998 heeft de Rekenkamer geen onderzoek verricht naar dit onderwerp, waardoor zij over 1998 geen oordeel heeft uitgesproken
Ondanks het feit dat de oordelen van de Rekenkamer over 1999 gelijkluidend zijn aan de oordelen over 1998, constateert de Rekenkamer dat er sprake is van een lichte vooruitgang in het financieel beheer ten opzichte van vorig jaar. Met name bij de Centrale Organisatie (CO), DICO en (in mindere mate) bij de KL en Koninklijke Marine (KM) zijn positieve resultaten bereikt bij de verbetering van het financieel beheer. Daar staat echter tegenover dat DTO een achteruitgang in het financieel beheer vertoonde en de Klu, de Kmar en DGW&T weinig of onvoldoende vooruitgang hebben geboekt.
Ten slotte heeft rijksbreed onderzoek naar het materieelbeheer en het aanbestedingenbeleid voor het Ministerie van Defensie de volgende conclusies opgeleverd:
• Materieelbeheer
Ondanks het feit dat er in 1999 veel werk is verzet om invulling te geven aan de aanwijzing materieelbeheer, is er nog steeds, evenals vorig jaar, sprake van een onvoldoende ordelijk en controleerbaar materieelbeheer. De planning van het ministerie is er op gericht om alle benodigde verbetermaatregelen medio 2001 gerealiseerd te hebben. Het materieelbeheer bij de DTO voldoet wel aan de eisen van het Besluit Materieelbeheer, maar er is nog onvoldoende aandacht aanwezig voor lager in de organisatie bestaande uitgifteregistraties, voor de doelmatigheid bij het beheer en voor managementinformatie.
• Aanbestedingen
De onderzochte aanbestedingsprocedures bij dit ministerie voldeden in het algemeen beter aan de gestelde eisen dan uit het algemene rijksbrede beeld naar voren kwam. Er is een uitgebreid handboek voor (Europese) aanbestedingsprocedures en het ministerie besteedt expliciet aandacht aan integriteitswaarborgen in het aanbestedingsproces. De Rekenkamer vraagt nog aandacht voor een beter inzicht in kosten en opbrengsten van aanbestedingsprocedures.
De minister antwoordde dat de invoering van een systematiek van materieelbeheer, mede gezien de veelheid aan en de diversiteit in het aanwezige materieel, een ingrijpende operatie is die meerdere jaren beslaat. De invoering verloopt nog volgens schema. Afronding wordt voorzien in 2001, waarna meteen defensiebreed zal worden getoetst of er sprake is van een ordelijk en controleerbaar materieelbeheer.
Ten aanzien van aanbestedingen merktte de minister op dat het verkrijgen van inzicht in kosten en opbrengsten van aanbestedingsprocedures in zijn algemeenheid al de nodige aandacht krijgt binnen het ministerie van Defensie. De minister betwijfelt echter of het doelmatig is om van iedere afzonderlijke aanbesteding de kosten en opbrengsten inzichtelijk te maken en de uitkomsten daarvan te evalueren.
De Rekenkamer vraagt nadrukkelijk aandacht voor de tekortkomingen die
over het begrotingsjaar 1999 zijn geconstateerd. Deze tekortkomingen zijn
opgenomen in de bijlage bij dit rapport. De Rekenkamer acht het van belang
dat de minister maatregelen neemt om deze tekortkomingen op korte termijn
weg te nemen. Zij wijst er in dit verband op dat voortduren van de tekortkomingen
aanleiding voor de Rekenkamer kan zijn tot het maken van bezwaar als bedoeld
in artikel 55 van de Comptabiliteitswet. 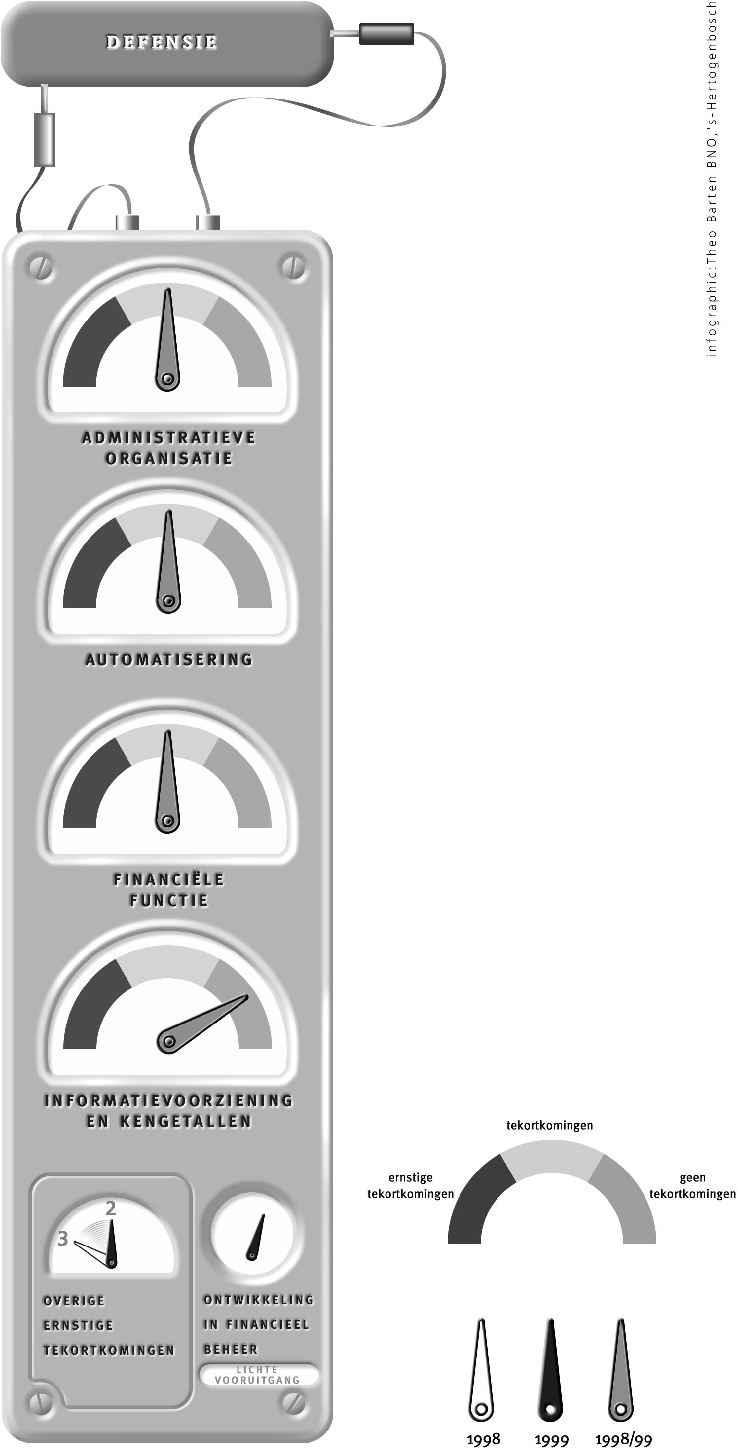
Dit rapport bij de financiële verantwoording bevat de belangrijkste resultaten van het rechtmatigheidsonderzoek over 1999 dat de Rekenkamer op grond van artikel 51 van de Comptabiliteitswet heeft uitgevoerd bij het Ministerie van Defensie. De Rekenkamer heeft over dit onderzoek gecorrespondeerd met de minister van Defensie en de reactie van de minister is in dit rapport verwerkt. Ingevolge artikel 68, eerste lid van de Comptabiliteitswet wordt dit rapport uitgebracht aan de Staten-Generaal alsmede aan de betrokken minister.
Het Ministerie van Defensie is te typeren als een ministerie met veel transactie-uitgaven. Het uitgaventotaal voor het begrotingsjaar 1999 bedroeg f 15,0 miljard; dit betrof met name personeelsuitgaven (circa f 8,5 miljard), materiële uitgaven (circa f 3,7 miljard) en uitgaven voor aanschaf en onderhoud van militair materieel (circa f 2,8 miljard). Personeelsbeheer, contractbeheer en materieelbeheer zijn voor het Ministerie van Defensie essentiële elementen van het financieel beheer.
In 1999 is verder invulling gegeven aan de realisatie van het Beleid Bedrijfsvoering Defensie. Voorts is Defensie ook intensief bezig de uitgangspunten uit de nota «Van Beleidsbegroting tot Beleidsverantwoording» nader uit te werken.
De Rekenkamer heeft in het rechtmatigheidsonderzoek bij het Ministerie van Defensie specifiek aandacht geschonken aan de ontwikkelingen in het materieelbeheer en aan de monitoring van de lopende verbeterprocessen. Tevens is rijksbreed aandacht geschonken aan vijf ijkpunten financieel beheer. Daarnaast heeft de Rekenkamer drie vervolgonderzoeken op bezwaar uitgevoerd bij de Dienst Gebouwen Werken en Terreinen, de Koninklijke Landmacht en het Defensie Interservice Commando.
De Rekenkamer heeft tevens aandacht geschonken aan de voorbereiding van de invoering van de euro, het betalingenbeheer, het materieelbeheer en aanbestedingen. Over de uitkomsten van laatstgenoemde onderzoeken wordt gerapporteerd in het Algemeen gedeelte van de Bundel Rechtmatigheidsonderzoek 1999.
Dit rapport bestaat uit 5 hoofdstukken. Hoofdstuk 2 betreft het financieel beheer. Hoofdstuk 3 vermeldt twee overige beheersonderzoeken. In hoofdstuk 4 doet de Rekenkamer verslag van de vervolgonderzoeken op bezwaar. In hoofdstuk 5 rapporteert de Rekenkamer over het onderzoek naar de financiële verantwoording. Het rapport sluit af met de bijlage inzake de over 1999 geconstateerde tekortkomingen.
De Rekenkamer onderscheidt twaalf «ijkpunten» aan de hand waarvan zij het financieel beheer van een minister beoordeelt en haar bevindingen rapporteert.
Deze bevindingen komen voort uit verschillende bronnen:
• Rijksbreed onderzoek;
• Departementsspecifiek onderzoek;
• Rapportages van de departementale accountantsdiensten.
In het rechtmatigheidsonderzoek over 1999 is rijksbreed onderzoek verricht naar dezelfde vijf ijkpunten welke in het rechtmatigheidsonderzoek 1998 zijn onderzocht. Dit zijn:
• de accountantscontrole;
• de beschrijving en de onderhoudsorganisatie van de administratieve organisatie;
• financiële functie;
• automatisering;
• informatievoorziening en kengetallen.
Het laatste ijkpunt is opgenomen in paragraaf 5.2 Toelichting bij de rekening.
Daarnaast zijn andere rijksbrede en ministerie specifieke onderzoeken verricht.
De Rekenkamer hanteert als uitgangspunt dat de ministers hun financieel beheer op orde dienen te hebben. Voor het signaleren van tekortkomingen gebruikt zij drie categorieën. Dit zijn:
• Geen noemenswaardige tekortkomingen. Dit betekent dat uit het onderzoek geen tekortkomingen zijn gebleken die de tolerantiegrenzen van de Rekenkamer overschrijden.
• Tekortkomingen. Dit betekent dat uit het onderzoek tekortkomingen zijn gebleken die de tolerantiegrenzen van de Rekenkamer overschrijden.
• Ernstige tekortkomingen. Hiervan spreekt de Rekenkamer in de volgende situaties: uit het onderzoek zijn tekortkomingen gebleken, die
– kunnen leiden of hebben geleid tot disfunctioneren van het financieel beheer voor het ijkpunt;
– betrekking hebben op kritische processen;
– wijd verbreid zijn binnen het ministerie;
– tot aanzienlijke risico's voor de rechtmatigheid van zeer grote bedragen kunnen leiden of al hebben geleid;
– of die voor de Rekenkamer aanleiding zijn geweest om bezwaaronderzoek in te stellen of bezwaar te maken.
Indien de Rekenkamer ernstige tekortkomingen signaleert geeft zij tevens aan welke risico's voor de rechtmatigheid en/of doelmatigheid zij hieraan verbonden acht en welke verbeteringsmogelijkheden zij ziet.
2.2.1 Accountantscontrole financiële verantwoording
De departementale accountantsdienst (AD) heeft een goedkeurende verklaring afgegeven bij de financiële verantwoording over het begrotingsjaar 1999 van het departement en van de twee agentschappen (de Defensie Telematica Organisatie en de Dienst Gebouwen, Werken en Terreinen).
De Rekenkamer stelde vast dat de AD-controle voldoende basis bood voor haar oordeelsvorming over de financiële verantwoording 1999. Haar oordelen zijn dan ook mede tot stand gekomen op basis van de AD-rapportages.
De Rekenkamer constateert dat de AD de in de toelichting opgenomen kengetallen in zijn controle heeft betrokken.
2.2.2 Accountantscontrole financieel beheer
De Rekenkamer heeft gebruik gemaakt van de resultaten van de accountantscontrole gericht op het financieel beheer.
2.3 Monitoring van het financieel beheer
In het rapport bij de financiële verantwoording over 1998 concludeerde de Rekenkamer dat er defensiebreed een groot aantal tekortkomingen in het financieel beheer bestonden.
Naar aanleiding van de over 1998 uitgevoerde bezwaaronderzoeken zegde de minister toe zorg te dragen voor een strakke monitoring van de lopende verbeterprocessen en de daarin opgenomen verbeterpunten. Op basis van deze toezegging kondigde de Rekenkamer aan te verwachten dat in 1999 bij alle onderdelen van het ministerie relevante vooruitgang in zowel de opzet als de werking van het financieel beheer zou worden gerealiseerd. Mede op basis van het vertrouwen in deze toezegging heeft de Rekenkamer over 1999 minder eigen onderzoek uitgevoerd. Hierdoor werd het departement in de gelegenheid gesteld om zelf de rol van initiator te vervullen bij het aanbrengen van de benodigde verbeteringen in het financieel beheer. De Rekenkamer heeft beoordeeld in hoeverre de monitoring van de verbeterprocessen als een waarborg kan worden beschouwd voor de tijdige realisatie van de benodigde verbeterpunten.
De Rekenkamer constateerde dat de Secretaris-Generaal een aanwijzing heeft uitgebracht waarin de verplichting opgenomen is voor de beleidsterreinen om alle tijdens de controle gesignaleerde tekortkomingen in het financieel beheer en in het materieelbeheer op te nemen in een verbeterplan. Dit plan moet aangeven wie verantwoordelijk is voor de verbeteractie, wanneer het gewenste resultaat zal worden bereikt en waar mogelijk een indicatie geven van de oplossingsrichting.
In het kader van de strakke monitoring zijn de in 1999 opgestelde verbeterplannen door het Directoraat-generaal Economie en Financiën (DGEF) beoordeeld. Naar aanleiding daarvan zijn gesprekken gevoerd door medewerkers van DGEF met vertegenwoordigers van de beleidsterreinen. Dit leidde overigens niet tot relevante aanpassingen van de verbeterplannen.
De beleidsterreinen rapporteren maandelijks aan DGEF over de voortgang bij de implementatie van de voorziene verbetermaatregelen. In aansluiting hierop worden door de bevelhebbers viermaandelijks zogenaamde toprapportages opgesteld, die nadrukkelijk mede tot doel hebben om de voortgang bij de implementatie van de verbetermaatregelen op het gebied van financieel beheer en materieelbeheer aan te geven. De toprapportage bestaat uit een rapportage op hoofdlijnen (het zogenaamde A-deel) en een meer gedetailleerde rapportage (het B-deel). Het A-deel van de toprapportage wordt, samen met een overkoepelende notitie van de Secretaris-Generaal, besproken in het Politiek Beraad. Op deze wijze wordt recht gedaan aan de integrale verantwoordelijkheid van de bevelhebber.
Op basis van de voortgangsrapportages en de toprapportages voeren medewerkers van DGEF gesprekken met vertegenwoordigers van de beleidsterreinen. Deze gesprekken hebben tot doel:
• Eventuele knelpunten in de voortgang te bespreken;
• Te komen tot een inhoudelijke bespreking van een beperkt aantal verbeterpunten. Mede hierdoor kan DGEF een beeld krijgen van de mate waarin de door het beleidsterrein gekozen oplossingen de geconstateerde tekortkomingen daadwerkelijk wegnemen. De keuze van de te bespreken verbeterpunten is afhankelijk van de (kwaliteit van de) voortgangsnotitie, de bevindingen uit de interim-rapportage van de AD en de ernst van de tekortkomingen. Het is de bedoeling dat periodiek twee tot drie onderwerpen worden besproken;
• Waar nodig afspraken te maken ter verbetering van het procesverloop;
• Waar nodig kritische kanttekeningen te plaatsen bij de toprapportage, indien deze ontoereikend is of een verkeerd beeld van de werkelijkheid schetst.
Inmiddels zijn drie toprapportages opgesteld. De Rekenkamer constateerde een verschil in appreciatie tussen de weergave van de stand van zaken rondom het financieel beheer door de bevelhebbers van de beleidsterreinen en het beeld dat bleek uit de interim-rapportage van de AD. Voorts constateerde de Rekenkamer dat nog betrekkelijk weinig aandacht werd geschonken aan de rapportage over het financieel beheer en het materieelbeheer en dat de inhoud en vormgeving van de toprapportages nog steeds voor verbetering vatbaar zijn, ondanks de geconstateerde verbeteringen gedurende het jaar. Met name is duidelijkheid gewenst over het feit of de toprapportage wel of geen uitzonderingsrapportage is.
Gezien de beperkte capaciteit die beschikbaar is om het verbetertraject te begeleiden heeft DGEF er voor gekozen slechts in beperkte mate eigen activiteiten te verrichten. Zo voert DGEF niet standaard een toetsing uit op kwaliteit van de verbetermaatregelen (= opzet) en wordt de werking evenmin getoetst. Wel vraagt DGEF toetsbare (tussen)producten op van de beleidsterreinen (bijvoorbeeld een AO-beschrijving, uitgevoerde audits, een intern controleplan (IC-plan) met personele bezetting) om vast te kunnen stellen of een gereed gemelde activiteit inderdaad is uitgevoerd. Deze producten worden echter niet standaard op kwaliteit beoordeeld.
Uit de samenvattende interim-rapportage van de AD over 1999 bleek dat er op financieel beheersgebied belangrijke negatieve bevindingen werden gesignaleerd. De Rekenkamer constateerde dat dit signaal niet was afgegeven op basis van de monitoring door DGEF van het verloop van de verbeterprocessen. Zo bleek bijvoorbeeld bij de Klu dat de realisatie van de verbetermaatregelen achterbleef bij de planning, terwijl in de toprapportage van oktober 1999 in het geheel geen aandacht werd besteed aan de kwaliteit van en voortgang in (de verbetering van) het financieel beheer en materieelbeheer.
Op basis van de aard en omvang van de negatieve bevindingen sprak de Rekenkamer ultimo 1999 in een brief op ambtelijk niveau haar zorg uit over de invulling van de door de minister toegezegde strakke monitoringstructuur, omdat zij van mening was dat deze geen waarborgen in zich had voor een tijdig en kwalitatief goed verloop van de verbeterprocessen. Dit werd met name veroorzaakt door het ontbreken van (duidelijke) afspraken tussen DGEF, BEAU-eenheden, interne controleorganen en de AD over een feitelijke toetsing van de kwaliteit en implementatie van gereed gemelde verbeterpunten.
Daarbij beval de Rekenkamer aan om op korte termijn:
• Duidelijke prioriteiten te stellen in de uit te voeren werkzaamheden, rekening houdend met de beschikbare capaciteit van de betrokken medewerkers en de materialiteit van de tekortkomingen. Hierdoor kan worden voorkomen dat alle werkzaamheden tegelijkertijd moeten worden uitgevoerd door veelal dezelfde medewerkers, wat bijna per definitie ten koste gaat van de kwaliteit. Voorts gaf de Rekenkamer aan dat het bereiken van kwalitatief goede resultaten van wel uitgevoerde werkzaamheden de motivatie van de medewerkers kan bevorderen;
• Duidelijke (en sluitende) afspraken te maken met BEAU-eenheden, interne controleorganen en de AD over de toetsing van de kwaliteit en implementatie van de gerealiseerde verbetermaatregelen;
• Adequate maatregelen te nemen die voorkomen dat de geconstateerde tekortkomingen bij met name het agentschap DTO een negatief effect hebben op de betrouwbaarheid van de financiële verantwoording van het agentschap en/of van het departement als geheel.
De Rekenkamer constateerde dat het ministerie inmiddels op twee van de drie gedane aanbevelingen adequaat heeft gereageerd, te weten het stellen van prioriteiten en het zorgdragen voor een deugdelijke verantwoording van DTO.
Ten aanzien van DTO constateerde de Rekenkamer overigens wel dat er geen sprake was van een ordelijk financieel beheer. Er bestonden achterstanden in de registratie van het factureerproces, er bestond onduidelijkheid over de aard en omvang van een aantal geleverde diensten en de procedures rondom de verdere implementatie van SAP en de daarmee samenhangende kwaliteit en het realiteitsgehalte van de bedrijfsuitvoeringsrapportages waren onvoldoende.
Ook constateerde de Rekenkamer dat er een actieprogramma ontwikkeld is om de knelpunten bij DTO op te lossen, gericht op de versterking van het management, de positionering van DTO in het ICT-veld en op de verbetering van de arbeidsvoorwaarden.
Door inspanningen van DTO en AD heeft men bereikt dat ondanks alle tekortkomingen nog een goedkeurende accountantsverklaring afgegeven kon worden.
Ultimo maart 2000 heeft besluitvorming plaats gevonden over de prioriteitenstelling. Er is besloten om drie defensiebrede topprioriteiten vast te stellen (opleidingen financieel beheer, handboek financieel beheer en monitoring financieel beheer). Voorts hebben gemiddeld vijf onderwerpen per beleidsterrein topprioriteit gekregen (variërend van 4 tot 6); bij elk beleidsterrein maakt het materieelbeheer daar deel van uit. Voorts is afgesproken om de verbeterpunten uit de geactualiseerde verbeterplannen financieel beheer in het jaar 2000 concreter op afdoening te volgen en te sturen. Rapportage over de topprioriteiten vindt maandelijks plaats aan DGEF en vormt in juni en oktober onderdeel van de toprapportage aan het Politiek Beraad; in de toprapportage wordt gerapporteerd over de stand van zaken van alle verbeterpunten.
Hierdoor worden de verbeterprocessen beheersbaarder en transparanter. Ook het afleggen van verantwoording over de voortgang en de monitoring van de verbeterprocessen worden hierdoor vergemakkelijkt.
Afspraken over de feitelijke toetsing van de kwaliteit van de gerealiseerde verbetermaatregelen zijn tot nu toe nog niet gemaakt.
2.3.2.2 Geconstateerde tekortkomingen
Ondanks het feit dat er in 1999 op onderdelen (met name bij de CO, DICO en in mindere mate bij de KL en KM) verbeteringen in het financieel beheer zijn bereikt, is het financieel beheer, ondanks de vorig jaar uitgesproken verwachting, defensiebreed niet noemenswaardig verbeterd. Oorzaken voor de geconstateerde tekortkomingen liggen mede in de ontoereikende personele capaciteit binnen het financiële functiegebied en in een gebrek aan financiële deskundigheid. Daarnaast is de Rekenkamer van mening dat er bij een aantal beleidsterreinen tevens sprake is van een gebrek aan daadkracht en dat vertegenwoordigers van beleidsterreinen niet of onvoldoende worden aangesproken op het niet-realiseren van de zelf opgestelde planning van het verbeterproces.
Met name bij de DTO, de Militaire Inlichtingendienst (MID) en de Kmar bestaan grote problemen met betrekking tot de kwaliteit van het financieel beheer. Ook bij de Klu is het financieel beheer voor een groot aantal deelaspecten reeds meerdere jaren duidelijk onvoldoende en vertoont dus ernstige tekortkomingen.
In onderstaande tabellen wordt een overzicht gegeven van de belangrijkste tekortkomingen per beleidsterrein. De tabellen bevatten de volgende informatie:
• Algemene stand van zaken omtrent het financieel beheer en materieelbeheer, alsmede de voortgang van het lopende verbeterproces (tabel 1);
• Belangrijkste tekortkomingen per beleidsterrein (tabel 2).
Voorts zijn in deze paragraaf de tekortkomingen per beleidsterrein nader toegelicht.
Tabel 1 Stand van zaken financieel beheer, materieelbeheer en voortgang verbeterproces per beleidsterrein
| Omschrijving | CO | Kl | Klu | KM | Kmar | DICO | DGW&T | DTO | P&U |
|---|---|---|---|---|---|---|---|---|---|
| Problemen m.b.t. de kwaliteit van het financieel beheer | N | N | J | N | J | N | N | J | N |
| Materieelbeheer (centrale voorraden) | Nvt | + | – | – | + | – | + | + | Nvt |
| Materieelbeheer (inventarisgoederen) | – | – | – | + | – | – | + | + | Nvt |
| Voortgang verbeterplan | ↑↑ | ↑ | → | ↑ | → | ↑↑ | → | ↓ | → |
J = ja, er bestaan grote problemen in de kwaliteit van het financieel beheer
N = nee, er bestaan geen grote problemen in de kwaliteit van het financieel beheer
+ = ordelijk en controleerbaar
– = niet ordelijk en controleerbaar
↑↑ = sterke verbetering geconstateerd ten opzichte van 1998
↑ = verbetering geconstateerd ten opzichte van 1998
→ = geen noemenswaardige verbeteringen geconstateerd ten opzichte van 1998
↓ = verslechtering geconstateerd ten opzichte van 1998
Tabel 2 Geconstateerde belangrijke tekortkomingen per beleidsterrein
| Omschrijving | CO | Kl | Klu | KM | Kmar | DICO | DGW&T | DTO | P&U |
|---|---|---|---|---|---|---|---|---|---|
| Administratieve discipline | X | X | X | X | X | ||||
| Verplichtingenregistratie | X | X | X | X | X | ||||
| Opstellen financiële verantwoording | X | X | X | X | X | ||||
| Deskundigheid financieel personeel | X | X | X | X | X | ||||
| Onderbezetting financieel personeel | X | X | X | X | X | ||||
| BTW-procedure | X | X | X | X | |||||
| Eindejaarswerkzaamheden | X | X | X | X | |||||
| Contractbeheer/ contractvorming | X | X | X | X | |||||
| Bedrijfsvoering | X | X | X | ||||||
| Interne controle op inkoopfacturen | X | X | X | ||||||
| Vastlegging vorderingen | X | X | |||||||
| Kwantiteit van uitgevoerde audits | X | X | |||||||
| In mindering van bezwaar boeken | X | X | |||||||
| Onduidelijkheden in taken en verantwoordelijkheden | X | X | |||||||
| Vastlegging voorschotten | X | X | |||||||
| Kwaliteit bedrijfsuitvoeringsrapportages/managementinformatie | X | X | |||||||
| Kwaliteit financial auditfunctie | X | ||||||||
| Verwervingsprocedure | X | ||||||||
| Dossiervorming | X | ||||||||
| Beschrijving financieel economische processen | X | ||||||||
| Implementatie procesbeheer | X | ||||||||
| Autorisatie toegangsbeveiliging tot het GVKKA | X | ||||||||
| Kwaliteit interne controle | X | ||||||||
| SAP-procedures | nvt | nvt | nvt | nvt | nvt | nvt | nvt | X | nvt |
| Volledige omzetverantwoording | nvt | nvt | nvt | nvt | nvt | nvt | X | nvt | |
| Voorafgaand financieel toezicht | X | ||||||||
| Niet tijdige afronding AD-controle | X |
Bij de CO, waaronder ook de MID valt, voldeed het financieel beheer in hoofdlijnen aan de eisen van ordelijkheid en controleerbaarheid. Het verbeterplan financieel beheer is nagenoeg geheel volgens planning afgedaan. De wijze van contractvorming en registratie van verplichtingen behoeven echter nog verbetering. Bij de MID ontbreekt het nog aan een beschrijving van de administratieve organisatie met daarin opgenomen maatregelen van interne controle.
Bij de Kl voldeed het financieel beheer in hoofdlijnen aan de eisen van ordelijkheid en controleerbaarheid. Het verbeterplan financieel beheer is nagenoeg geheel volgens planning afgedaan. Met name het beheer van verplichtingen, vorderingen en voorschotten zijn nog onvoldoende. De verplichtingen worden in een groot aantal gevallen niet of te laat vastgelegd, waardoor de beschikbare bestedingsruimte en de stand van de verplichtingen niet correct zijn. De vorderingen en voorschotten worden niet altijd geregistreerd in de debiteurenadministratie en/of de Geïntegreerde Verplichtingen Kas en Kosten Administratie (GVKKA).
Ook constateerde de Rekenkamer tekortkomingen in de factuurverificatie (onvoldoende onderbouwing van de prijs en prestatie), de verwerking van ontvangsten op uitgavenartikelen en de procedure rond de terug te vorderen BTW. Voorts is er bij de Kl nog sprake van onvoldoende kennis van de regelgeving in het financieel administratieve functiegebied en is de vulling van de financieel administratieve functies en BEAU-functies nog een probleem. Daardoor konden de commandanten onvoldoende steunen op de door BEAU uitgevoerde controles op het financieel beheer en materieelbeheer.
De Rekenkamer constateerde dat het financieel beheer bij de Klu voor een groot aantal deelaspecten duidelijk onvoldoende is; het betreft hier ernstige tekortkomingen.
Bij de Klu is in 1999 de reorganisatie van de Haagse staven en de Koninklijke Militaire School Luchtmacht (KMSL) gerealiseerd, waardoor ook de financieel economische taken en verantwoordelijkheden zijn gewijzigd. De Rekenkamer acht het van groot belang om bij de implementatie van deze nieuwe structuren de transparantie en beheersbaarheid van de processen te waarborgen. Daarvoor is de actieve betrokkenheid van de Klu-leiding een absolute vereiste.
De onderstaande deelaspecten van het financieel beheer bij de Klu zijn duidelijk onvoldoende:
• Het decentraal financieel beheer. De tekortkomingen hebben met name betrekking op een gebrek aan administratieve discipline bij de naleving van de regelgeving, een beperkte kennis van het financieel beheer, het gebruik maken en formaliseren van de opgestelde beschrijvingen van de administratieve organisatie, de verificatie-instructies en de bevoegdhedenregisters;
• De uitvoering van de auditfunctie. Het betreft hier enerzijds kwalitatieve tekortkomingen (de bevindingen van uitgevoerde controles wijken af van de AD-bevindingen) en anderzijds kwantitatieve tekortkomingen (mede door het ontbreken van personele capaciteit zijn bij sommige onderdelen géén audits uitgevoerd of is geen rapportage opgesteld). Auditing als beheersinstrument heeft onvoldoende inhoud gekregen, waardoor noodzakelijke verbeteracties niet of laat worden opgestart;
• Het beheer van verplichtingen, voorschotten, vorderingen en derdenrekeningen. Analyse van de standen heeft niet of onvoldoende plaatsgevonden. Voorts ontbreekt het aan deugdelijke managementinformatie voor het beheer en daar waar deze wel aanwezig is wordt er onvoldoende gebruik van gemaakt. Hierdoor heeft het management onvoldoende zekerheid dat er sprake is van een beheerst proces bij de totstandkoming van de financiële verantwoording. Ook constateerde de Rekenkamer dat verplichtingen worden ingevoerd zonder dat daar een juridische grondslag voor aanwezig is en dat verplichtingen worden opgeknipt in kleinere bedragen om onder het grensbedrag te blijven van de zogenaamde fasencyclus in de GVKKA.
De afdoening van een aantal actiepunten uit het verbeterplan is vertraagd en tevens worden problemen, mede door onduidelijkheden in de uitvoe- ring van nieuwe taken en de daarmee samenhangende verantwoordelijkhedenstructuur, niet of pas laat gesignaleerd. Daar waar wel voortgang is geboekt, bijvoorbeeld voor de Foreign Military Sales (FMS) voorschotten, is het resultaat enigszins optisch, omdat met name de recente voorschotten zijn afgewikkeld. De oudere (en dus moeilijker af te wikkelen) voorschotten staan nog steeds open.
Ten slotte constateerde de Rekenkamer dat er bij de Klu nog tekortkomingen bestaan in de procedure voor tijdige en volledige teruggave van betaalde BTW.
Op basis van bovenstaande bevindingen is de Rekenkamer van mening dat de voortgang van de implementatie van de verbetermaatregelen bij de Klu in 1999 wederom beperkt is geweest, ondanks de aan de Rekenkamer gedane toezeggingen. In dat opzicht heeft het management van de Klu hier onvoldoende prioriteit aan gegeven, waardoor er ultimo 1999 nog veel tekortkomingen bestonden op financieel beheersgebied. De Rekenkamer is van mening dat de geringe voortgang mede verwijtbaar is aan het management van de Klu. Dit was voor de Rekenkamer aanleiding om aan de minister te melden dat zij voornemens was om een bezwaaronderzoek uit te gaan voeren bij de Klu.
In punt 2.3.5 heeft de Rekenkamer haar definitieve standpunt weergegeven.
Bij de KM verloopt het verbeterplan vrijwel conform planning en is sprake van een ordelijk en controleerbaar financieel beheer. Drie onderdelen verdienen nog de nodige aandacht, te weten de naleving van procedures met betrekking tot de verwerving, de dossiervorming en de procedures omtrent de BTW-aangifte.
Bij de Kmar is er, ondanks het feit dat er op onderdelen sprake is van lichte verbeteringen ten opzichte van 1998, nog steeds sprake van een onordelijk financieel beheer. Belangrijke actiepunten uit het opgestelde verbeterplan, die een groot belang hebben voor de kwaliteit van het financieel beheer, zijn nog niet afgerond.
De belangrijkste nog bestaande tekortkomingen betreffen de beschrijving van de financieel economische processen met als gevolg dat er onduidelijkheden bestaan over verantwoordelijkheden en bevoegdheden, FEZ- opleidingen, de implementatie van het procesbeheer, het contractbeheer, de verantwoording van ontvangsten ten gunste van het uitgavenartikel, autorisatie van de toegangsbeveiliging tot het GVKKA en de procedure voor de BTW-aangifte.
Voorts is bij de Kmar de deskundigheid en de bezetting van de financiële groepen een belangrijk punt van zorg.
Binnen de Kmar lopen naast het traject ter verbetering van het financieel beheer nog twee veranderingsprocessen, die van invloed kunnen zijn op de kwaliteit van het financieel beheer, te weten:
• Het project Beleid Bedrijfsvoering Kmar 2000. Dit project heeft tot doel een outputgerichte bedrijfsvoering te implementeren, waarbij in- en externe bedrijfsvoering, financiën en organisatie belangrijke aspecten zijn;
• Het rapport «Beleidsplan Kmar 2000, een zelfstandige en professionele partner». Dit rapport bevat een analyse en een plan van aanpak om de knelpunten (niet specifiek op het financieel beheer gericht) weg te nemen. Afronding is voorzien ultimo maart 2001.
De vele lopende veranderingsprocessen vragen om een eenduidige aansturing en om een duidelijke prioriteitenstelling, rekening houdend met de personele capaciteit. De Rekenkamer beveelt aan om prioriteit te geven aan de voortgang van het verbeterplan financieel beheer en zorg te dragen voor een geïntegreerde aansturing van de drie lopende projecten.
Omdat de Kmar heeft gekozen voor een volledig nieuwe opzet van de organisatie, die men nu aan het implementeren is, en de eerste resultaten daarvan reeds zichtbaar zijn, is de Rekenkamer van mening dat bij dit beleidsterrein géén bezwaaronderzoek moet worden ingesteld.
Defensie Interservice Commando
Bij DICO was het financieel beheer over 1999 over het algemeen ordelijk en controleerbaar. Tevens is het verbeterplan financieel beheer nagenoeg conform planning gerealiseerd.
Bij DICO moet nog aandacht worden besteed aan de tijdige vastlegging van verplichtingen en aan de eindejaarswerkzaamheden voor verplichtingen en voorschotten.
Dienst Gebouwen Werken en Terreinen
Bij DGW&T was het financieel beheer over 1999 over het algemeen ordelijk en controleerbaar. In de implementatie van de verbeterpunten uit het verbeterplan ontstond echter een stagnatie.
Verbeteringen zijn nog mogelijk voor de benutting van de huidige informatiesystemen ten behoeve van een betere capaciteitsplanning, het opstellen van adequate voor- en nacalculaties van projecten, gebruik van de informatiesystemen voor het genereren van management- en sturingsinformatie en een betere informatievoorziening over projecten bij een dienstkring.
Defensie Telematica Organisatie
Bij DTO was het financieel beheer over 1999 niet ordelijk. Dit werd met name veroorzaakt door de implementatie van SAPDTO+. Voorts zijn ook het bestaan en de kwaliteit van de niet-verbijzonderde interne controle, de procedures rondom SAP, de borging van de volledigheid van de omzet en de kwaliteit van de bedrijfsuitvoeringsrapportages onvoldoende. Ten slotte verdient de discipline bij het tijdschrijven in verband met tijdige en volledige facturatie de nodige aandacht.
Bij de implementatie van het verbeterplan zijn in opzet weliswaar enkele verbeteringen gerealiseerd, maar mede door de implementatie van SAPDTO+ is een achterstand ontstaan.
De USZO is belast met de toekenning, het beheer en de betaling van de sociale zekerheidsregelingen van het ministerie; de AD van ABP/USZO is in eerste instantie verantwoordelijk voor de controle op de uitvoering en betaling van de Defensie-regelingen door de USZO (= joint-audit). In 1999 kon de versnelling van de financiële verantwoording voor het beleidsterrein P&U niet worden gerealiseerd. De controle door de AD van ABP/USZO is naar verwachting eind maart 2000 afgerond. Op basis van de nu bekende informatie verwacht de Rekenkamer dat de strekking van de af te geven accountantsverklaring positief zal zijn.
De Rekenkamer concludeert dat de minister invulling heeft gegeven aan de toezegging om zorg te dragen voor een strakke monitoring van de verbeterprocessen. De monitoringstructuur verplicht de beleidsterreinen tot het opstellen van verbeterplannen en het gestructureerd rapporteren over de voortgang (maandelijks aan DGEF en eens per vier maanden aan het Politiek Beraad). DGEF oefent toezicht uit op de voortgang van de verbeterprocessen en de kwaliteit van de geïmplementeerde verbetermaatregelen. Voorts worden gesprekken gevoerd door DGEF met vertegenwoordigers van de beleidsterreinen over de voortgangsrapportages. Er is niet voorzien in een toetsing op de kwaliteit van de verbetermaatregelen en/of de werking van geïmplementeerde verbetermaatregelen. De Rekenkamer is van mening dat de monitoringstructuur hierdoor onvoldoende waarborgen in zich heeft voor een tijdig en kwalitatief goed verloop van de verbeterprocessen.
De Rekenkamer beval dan ook ultimo 1999 aan om:
• Duidelijke prioriteiten te stellen in de uit te voeren werkzaamheden;
• Duidelijke afspraken te maken met de AD, BEAU-eenheden en interne controleorganen over de toetsing van de kwaliteit en implementatie van de gerealiseerde verbetermaatregelen.
Ultimo maart 2000 heeft besluitvorming plaats gevonden over de prioriteitenstelling. Er is besloten om drie defensiebrede topprioriteiten vast te stellen (opleidingen financieel beheer, handboek financieel beheer en monitoring financieel beheer). Voorts hebben gemiddeld vijf onderwerpen per beleidsterrein topprioriteit gekregen (variërend van 4 tot 6); bij elk beleidsterrein maakt het materieelbeheer daar deel van uit. Voorts is afgesproken om de verbeterpunten uit de geactualiseerde verbeterplannen financieel beheer in het jaar 2000 concreter op afdoening te volgen en te sturen. Rapportage over de topprioriteiten vindt maandelijks plaats aan DGEF en vormt in juni en oktober onderdeel van de toprapportage aan het Politiek Beraad; in de toprapportage wordt gerapporteerd over de stand van zaken van alle verbeterpunten.
Hierdoor worden de verbeterprocessen beheersbaarder en transparanter. Ook het afleggen van verantwoording over de voortgang en de monitoring van de verbeterprocessen worden hierdoor vergemakkelijkt.
Afspraken over de feitelijke toetsing van de kwaliteit van de gerealiseerde verbetermaatregelen zijn tot nu toe nog niet gemaakt.
Ondanks de tekortkomingen in de monitoringstructuur concludeert de Rekenkamer dat er met name bij de CO, DICO en (in mindere mate) bij de KL en KM positieve resultaten zijn bereikt bij de verbetering van het financieel beheer. Daar staat echter tegenover dat DTO een achteruitgang in het financieel beheer vertoonde en de Klu, de Kmar en DGW&T weinig of onvoldoende vooruitgang hebben geboekt.
Het aantal nog resterende tekortkomingen in het financieel beheer is defensiebreed echter nog aanzienlijk. Zo blijken de administratieve discipline, de verplichtingenregistratie, het opstellen van de financiële verantwoording, de BTW-procedures, eindejaarswerkzaamheden en contractbeheer/contractvorming bij meerdere beleidsterreinen een probleem te zijn. Dit geldt in mindere mate voor de interne controle, de vastlegging van vorderingen en voorschotten, het ten onrechte in mindering van bezwaar boeken, de bedrijfsvoering en de tekortschietende kwaliteit van de aanwezige managementinformatie. Voorts constateerde de Rekenkamer dat de deskundigheid en een onderbezetting van het financieel personeel ook bij meerdere beleidsterreinen een punt van zorg zijn.
Gerelateerd aan de beleidsterreinen constateerde de Rekenkamer dat de meeste problemen in het financieel beheer zich voordoen bij de Klu en de Kmar.
Bij de Klu is in 1999 de reorganisatie van de Haagse staven en de KMSL gerealiseerd, waardoor ook de financieel economische taken en verantwoordelijkheden zijn gewijzigd. De Rekenkamer acht het van groot belang om bij de implementatie van deze nieuwe structuren de transparantie en beheersbaarheid van de processen te waarborgen. Daarvoor is de actieve betrokkenheid van de Klu-leiding een absolute vereiste.
Bij de Klu is het financieel beheer voor een groot aantal deelaspecten duidelijk onvoldoende en vertoont derhalve ernstige tekortkomingen. Dit betreft het decentraal financieel beheer, de uitvoering van de auditfunctie, het beheer van verplichtingen, voorschotten, vorderingen en derdenrekeningen, alsmede tekortkomingen in de procedure voor tijdige en volledige teruggave van betaalde BTW.
Mede op basis van de reeds meerdere jaren bestaande tekortkomingen meldde de Rekenkamer aan de minister het voornemen te hebben om bij de Klu een bezwaaronderzoek in te stellen.
Binnen de Kmar lopen naast het traject ter verbetering van het financieel beheer nog twee veranderingsprocessen, die van invloed kunnen zijn op de kwaliteit van het financieel beheer, te weten het project Beleid Bedrijfsvoering Kmar 2000 en het rapport «Beleidsplan Kmar 2000, een zelfstandige en professionele partner». De vele lopende veranderingsprocessen vragen om een eenduidige aansturing en om een duidelijke prioriteitenstelling, rekening houdend met de personele capaciteit. De Rekenkamer beveelt aan om prioriteit te geven aan de voortgang van het verbeterplan financieel beheer en zorg te dragen voor een geïntegreerde aansturing van de drie lopende projecten.
De belangrijkste nog bestaande tekortkomingen bij de Kmar betreffen de beschrijving van de financieel economische processen met als gevolg dat er onduidelijkheden bestaan over verantwoordelijkheden en bevoegdheden, FEZ-opleidingen, de implementatie van het procesbeheer, het contractbeheer, de verantwoording van ontvangsten ten gunste van het uitgavenartikel, autorisatie van de toegangsbeveiliging tot het GVKKA en de procedure voor de BTW-aangifte.
Omdat de Kmar heeft gekozen voor een volledig nieuwe opzet van de organisatie, die men nu aan het implementeren is, en de eerste resultaten reeds zichtbaar zijn, is de Rekenkamer van mening dat bij dit beleidsterrein géén bezwaaronderzoek moet worden ingesteld.
De minister antwoordde de uitkomsten van het Rekenkameronderzoek te onderschrijven op grond van een door het ministerie uitgevoerde interne analyse. De minister geeft dan ook aan zich er terdege van bewust te zijn dat de gewenste eindsituatie nog niet is bereikt. Gezien de omvang van de nog te realiseren verbeteringen en de beperkingen in de beschikbare capaciteit zijn inmiddels heldere topprioriteiten gesteld. Voor de topprioriteiten wordt gestreefd naar concrete verbeteringen in opzet en werking voor het jaar 2000, zonder daarbij de aspecten die geen topprioriteit hebben gekregen uit het oog te verliezen.
Voorts antwoordde de minister dat op basis van de vastgestelde topprioriteiten een strak regiem van monitoring zal worden gevoerd. De verantwoordelijken van de beleidsterreinen zullen door de minister worden aangesproken indien de resultaten achterblijven bij de verwachtingen. Daartoe zijn verbeteringen in de monitoringstructuur aangebracht op het punt van de aangescherpte rapportageverplichting en op het punt van de feitelijke toetsing op de juistheid van de rapportages en de kwaliteit van de geïmplementeerde verbetermaatregelen.
Ten slotte antwoordde de minister dat de bezetting van financieel-economische functies een punt van zorg is. Verbeteringen op dit punt moeten worden gerealiseerd door het geven van opleidingen; voorts wordt uitvoerig gesproken over een serie van overige maatregelen, waaronder concentratie van schaarse capaciteit.
Ten aanzien van de Klu antwoordde de minister dat het achterblijven van de verbeteringen in het financieel beheer bij de Klu ten opzichte van andere beleidsterreinen en van het verbeterplan ook voor de luchtmachtleiding een punt van zorg is. Oorzaken hiervoor waren een te ambitieus verbeterplan en een tekort aan gekwalificeerd personeel. De minister gaf aan dat de opgestelde verbeterplannen voor het jaar 2000 alle aandacht van de luchtmachttop hebben en voorzien in een versnelde verbetering van de kwaliteit van het financieel beheer.
De minister zegde toe:
• dat er in de Luchtmachtraad inmiddels zes topprioriteiten zijn gesteld, waarvoor hij evenals de bevelhebber in 2000 concrete verbeteringen in opzet en werking van het financieel beheer noodzakelijk acht. Mede hierdoor is de betrokkenheid van de top bij het verbeterproces van de Klu gewaarborgd;
• de op te stellen toprapportages aan te scherpen, zodat het verloop van de belangrijkste verbeteringen door de minister zelf nauwlettend kan worden gevolgd. Dit jaar is (defensiebreed) voorzien in een toetsing van de kwaliteit van gerealiseerde verbetermaatregelen. Hiervoor zijn afspraken gemaakt met de AD en is voorzien in personele capaciteit;
• de bevelhebber aan te spreken indien mocht blijken dat de afgesproken verbeteringen in het financieel beheer niet worden gerealiseerd;
• een initiële personele uitbreiding bij de afdeling Beleidsevaluatie en Audits (BEAU), die zo nodig wordt aangevuld met tijdelijke capaciteit vanuit andere Klu-afdelingen. De afdeling BEAU zal zowel uitvoerend als toetsend worden ingezet;
• hulpteams in te zetten om decentraal te helpen bij het oplossen van bestaande problemen. Ook deze hulpteams worden zowel uitvoerend als toetsend ingezet;
• reeds in het tweede kwartaal van 2000 bij de Klu de kwaliteit van de opzet en het bestaan van de administratieve organisatie rondom het financieel beheer na de in 1999 doorgevoerde reorganisatie topstructuur Klu te onderzoeken;
• de uitvoering van interne controle sterk te koppelen aan de voortgang van het verbeterproces, om indien noodzakelijk tijdig maatregelen te kunnen nemen.
2.3.5 Nawoord van de Rekenkamer
De Rekenkamer heeft waardering voor de maatregelen die reeds door de minister zijn getroffen en is verheugd over de kwaliteit en omvang van de door de minister gedane toezeggingen en over de hoge prioriteit die de verbetering van het financieel beheer (defensiebreed) krijgt. Dit alles geeft de Rekenkamer vertrouwen in een beheerst verloop van het verbeterproces bij de Klu, hetgeen uiteindelijk moet leiden tot kwalitatief goede en structurele verbeteringen in het financieel beheer van de Klu. De Rekenkamer ziet het nader geconcretiseerde verbeterplan met spanning tegemoet.Dit vormt voor de Rekenkamer het startpunt van het in het jaar 2000 uit te voeren bezwaaronderzoek. Daarin zullen we de implementatie en kwaliteit van de voorgenomen verbetermaatregelen nauwgezet monitoren.
2.4 Beschrijving en onderhoudsorganisatie van de administratieve organisatie
Een actuele beschrijving van de administratieve organisatie (AO) is een belangrijk instrument voor de sturing, beheersing en controle van de beheersprocessen rondom de financiële zaken en daarnaast ook voor processen op andere terreinen, zoals het materieel- en het personeelsbeheer. Als waarborg voor een volledige en actuele beschrijving van de AO is een goede onderhoudsorganisatie onontbeerlijk.
Op basis van het in 1998 uitgevoerde onderzoek zegde de minister toe in de geactualiseerde verbeterplannen acties op te nemen om de beschrijvingen van de administratieve organisatie te actualiseren. Voorts vermeldde de minister dat bij de Koninklijke Marechaussee binnenkort een voorstel zou worden gedaan om het gemis van een beheersorganisatie te ondervangen. Tenslotte gaf de minister aan dat door de DGEF zou worden getoetst of de beschrijvingen van de administratieve organisatie een sluitend geheel vormen.
In het rechtmatigheidsonderzoek 1999 heeft de Rekenkamer onderzocht in hoeverre verbeteringen zijn bereikt bij dit ijkpunt voor het financieel beheer. Daartoe heeft de Rekenkamer de volgende activiteiten uitgevoerd:
• Nagaan in welke mate door het departement maatregelen zijn genomen teneinde verbetering aan te brengen in de over 1998 geconstateerde tekortkomingen in de opzet van de onderhoudsorganisatie en de beschrijving van de AO;
• Het doen van enkele deelwaarnemingen naar het functioneren van de onderhoudsorganisatie.
Verder is nagegaan in hoeverre de beschrijving van de AO voldoet aan de geldende normen.
2.4.2.1 Beschrijving administratieve organisatie
De Rekenkamer stelde vast dat de belangrijkste (financiële-, personele en materiële) processen weliswaar zijn beschreven, doch dat de actualiteit – met name door de opeenvolgende reorganisaties – inmiddels sterk te wensen overlaat. De op diverse beleidsterreinen uitgevoerde verbeteracties beginnen overigens nu hun vruchten af te werpen. Ook bij de Kmar wordt thans een verbeterplan financieel beheer uitgevoerd.
De aangekondigde toetsing door de DGEF of de omschrijvingen van de administratieve organisatie een sluitend geheel vormen, bleek niet te zijn uitgevoerd.
De Rekenkamer constateert dan ook dat de beschrijving van de AO nog niet voldoet aan de normen actualiteit en sluitendheid.
De onderhoudsorganisatie is op centraal niveau geregeld in een aanschrijving van de secretaris-generaal (uitgegeven op 29 maart 2000). Doorvertaling op decentraal niveau in separate aanwijzingen heeft nog niet plaats gevonden.
De Rekenkamer constateerde dat er centraal sprake is van een redelijke beschrijving van de onderhoudsorganisatie en dat – na uitgifte van de nieuwe aanschrijving – wordt voldaan aan zes van de zeven gestelde normen. Er wordt niet voldaan aan de norm «Invoering van de beschrijving» (d.w.z. distributie van de beschrijving, opname in een handboek AO en begeleiding).
Het functioneren van de bestaande onderhoudsorganisatie heeft de Rekenkamer beoordeeld voor de instelling van de Begeleidingscommissie civiel onderwijs (BOCO) in februari 1999 en het Militair geneeskundig logistiek centrum (MGLC) in augustus 1998.
De Rekenkamer stelt als norm dat de administratieve organisatie één jaar na een doorgevoerde verandering moet zijn beschreven. Voor beide onderdelen constateerde de Rekenkamer dat hieraan niet werd voldaan. Bij BOCO ontbreken beschrijvingen voor het functiegebied personeel en bij het MGLC zijn slechts twee processen specifiek gericht op de eigen organisatie beschreven (afhandeling inkoopfacturen en (in concept) de verwerving).
De Rekenkamer concludeert dat er nog tekortkomingen bestaan in de kwaliteit van de AO-beschrijvingen en in de opzet en werking van de onderhoudsorganisatie. De tekortkomingen betreffen met name de geringe actualiteit van de AO-beschrijvingen en het feit dat niet kan worden vastgesteld of de AO-beschrijvingen een sluitend geheel vormen. De actualiteit laat – met name door de opeenvolgende reorganisaties – inmiddels sterk te wensen over. In de praktijk blijkt voorts de aandacht tot dusverre voornamelijk uit te gaan naar de totstandkoming van de beschrijving van de AO en in veel mindere mate naar het onderhoud van de verkregen AO-producten. Toch acht de Rekenkamer deze aandacht voor het onderhoud van de moeizaam verkregen beschrijvingen belangrijk uit kosten- en efficiëncy oogpunt.
Het risico van het ontbreken van een AO-beschrijving is dat de interne- en accountantscontrole niet op doeltreffende wijze kunnen worden uitgevoerd.
Belangrijk in dit kader is de uitgifte van adequate decentrale regelgeving inzake de opzet van de onderhoudsorganisatie, die aansluit op de onlangs uitgebrachte centrale regelgeving.
Ten slotte concludeert de Rekenkamer dat de ministeriële toezegging inzake een DGEF-onderzoek, waarbij zou worden getoetst of de beschrijvingen van de AO een sluitend geheel vormen, niet is nagekomen. Gelet op het belang wordt geadviseerd het voorgestelde onderzoek alsnog op korte termijn uit te voeren.
Het risico bestaat dat werkzaamheden op een verkeerde wijze door onbevoegde personen worden uitgevoerd en dat de controle minder efficiënt kan worden uitgevoerd.
Op grond van bovenstaande conclusies is de Rekenkamer van mening dat er zowel ten aanzien van de beschrijving als de onderhoudsorganisatie van de administratieve organisatie nog tekortkomingen bestaan.
De minister onderschrijft het belang van een adequaat beschreven, toegankelijke en onderhoudbare administratieve organisatie. Om dit te bereiken is recent overgegaan tot herziening van de interne regelgeving; daarvoor is een defensiebrede werkgroep-AO ingesteld. Voorts dient de Koninklijke Marine, waar AO een topprioriteit is, als pilot voor de overige beleidsterreinen.
De Rekenkamer heeft evenals vorig jaar de financiële functie onderzocht. Hieronder verstaat zij het geheel van organisatorische voorzieningen, zoals de organisatiestructuur, de beschrijving van de actoren en de daarmee samenhangende verdeling van taken en bevoegdheden, die zorg dragen voor een ordelijk en controleerbaar financieel beheer.
Het ministerie van Defensie bestaat uit het kerndepartement en de beleidsterreinen (de krijgsmachtonderdelen). Binnen de beleidsterreinen worden resultaatverantwoordelijke eenheden (RVE) en agentschappen onderkend. De uitgangspunten voor deze structuur zijn vastgelegd in het Beleid Bedrijfsvoering Defensie 2000 (BBD 2000) en enkele mandaatregelingen.
Uitgangspunt voor het economisch beheer is sturen op hoofdlijnen, integraal management, doelmatigheid in brede zin en het maken van afspraken over producten.
Voor FEZ-taken geldt, met uitzondering van een beperkt aantal duidelijk omschreven taken, dat deze zo ver mogelijk zijn gedecentraliseerd. DGEF is eindverantwoordelijk voor alle FEZ-taken. De bevelhebbers en commandanten DICO en Kmar zijn verantwoordelijk voor de uitvoering van de gedecentraliseerde taken, welke veelal zijn doorgemandateerd aan de RVE-commandanten.
Ook voor de kwaliteit van de controllersorganisatie is DGEF eindverantwoordelijk. Bij de beleidsterreinen zijn controllers aangesteld. Deze taken zijn weer doorgemandateerd naar de afzonderlijke eenheden (directie, ressort, RVE).
In 1999 is het BBD 2000 geautoriseerd; de invoering zal naar verwachting in 2003 zijn voltooid. Volledige ondersteuning met integrale en gestandaardiseerde informatiesystemen is gepland vanaf 2006. Tot die tijd wordt gewerkt met de huidige (eventueel aangepaste) systemen. Voorts is ultimo 1999 de Defensie Nota 2000 uitgebracht, waarin aandacht wordt besteed aan concreet geformuleerde beleidsdoelstellingen voor het afleggen van verantwoording over beleid en geleverde prestaties.
Ook zijn in 1999 de zogenaamde toprapportages ingevoerd. Hierin legt de bevelhebber verantwoording af over het functioneren van zijn beleidsterrein, inclusief het financieel beheer en materieelbeheer. De toprapportages, die qua vormgeving en inhoud nog duidelijk in ontwikkeling zijn, worden in het Politiek Beraad, waaraan de ambtelijke en politieke top deelnemen, besproken.
De Rekenkamer constateerde dat de toprapportage van 7 februari 2000 voor wat betreft het financieel beheer en materieelbeheer weliswaar zijn verbeterd, maar nog steeds betrekkelijk weinig inzicht geven in de feitelijke stand van zaken en de belangrijkste knelpunten (zie ook paragraaf 2.3).
Ten slotte is in 1999 opnieuw gestart met het opstellen van een handboek financieel beheer, waarin de bestaande financieel-economische regelgeving wordt beschreven. Op dit moment is een substantieel deel van de financiële processen die aan het GVKKA gekoppeld zijn opgenomen in het handboek. Voor de overige financiële processen die aan het GVKKA zijn gekoppeld geldt dat de «platte teksten» in augustus 2000 klaar moeten zijn. Daarna moeten deze teksten worden gedigitaliseerd. Om de toegankelijkheid te vergroten is het handboek op Intranet geplaatst.
Voor het handboek financieel beheer is er dus sprake van een positieve ontwikkeling. Daarbij moet wel de kanttekening worden geplaatst dat volledige afronding pas ultimo 2001 wordt voorzien. Daarna zal worden bezien of ook de niet aan het GVKKA gekoppelde processen in het handboek worden opgenomen.
In 1998 constateerde de Rekenkamer dat er in de werking van de financiële functie bij het ministerie van Defensie tekortkomingen bestonden. De belangrijkste geconstateerde tekortkomingen betroffen:
• Onvoldoende toezicht uitoefenen op het financieel beheer;
• Onvoldoende invulling geven aan de opzet en/of werking van de interne controlefunctie;
• Beperkte kennis op decentraal niveau van het financieel beheer;
• Personeelsbeheer. Dit betreft met name het niet tijdig en niet juist journaliseren van salarismutaties, de uitvoering van aanwezigheidscontroles en de registratie van langdurig ziek militair personeel.
Deze tekortkomingen, die over het algemeen reeds meerdere jaren worden gesignaleerd, deden zich defensiebreed voor.
De Rekenkamer constateerde dat het personeelsbeheer in 1999 aanzienlijk is verbeterd. De overige tekortkomingen gelden echter nog steeds, doch Defensie probeert met een krachtig beleid de tekortkomingen te verhelpen. Dit is echter nog een proces van een aantal jaren.
De Rekenkamer concludeert dat de opzet van de financiële functie geen noemenswaardige tekortkomingen bevat.
In de werking van de financiële functie constateerde de Rekenkamer nog tekortkomingen bij het uitoefenen van toezicht op het financieel beheer, het invulling geven aan de opzet en/of werking van de interne controlefunctie en de beperkte kennis op decentraal niveau van het financieel beheer.
Het risico bestaat dat werkzaamheden op een onjuiste wijze worden uitgevoerd en dat dit niet tijdig wordt geconstateerd.
De Rekenkamer vraagt aandacht voor de op de tekortkomingen gerichte verbetermaatregelen.
Tevens vraagt de Rekenkamer aandacht voor de verdere (inhoudelijke) ontwikkeling van de toprapportages, de betrouwbaarheid van de informatie in de geautomatiseerde systemen die de implementatie van het BBD 2000 ondersteunen en een spoedige afronding van het handboek financieel beheer.
Een betrouwbare en continu functionerende automatisering is een essentieel hulpmiddel voor de beheersing van de financiële processen, het personeelsbeheer en het materieelbeheer.
De Rekenkamer heeft evenals vorig jaar de uitvoering van het Voorschrift Informatiebeveiliging Rijksdienst onderzocht. Daarnaast heeft de Rekenkamer de organisatie van de automatisering en het functioneren van begrotingsadministratie-, personeelsinformatie- en in mindere mate voorraadadministratiesystemen onderzocht.
Tevens heeft de Rekenkamer vastgesteld of de door de AD uitgevoerde accountantscontrole over 1999 nog belangrijke bevindingen aangaande automatisering opleverde.
2.6.2 Voorschrift Informatiebeveiliging Rijksdienst 1994
De Rekenkamer heeft een vervolgonderzoek uitgevoerd naar de naleving van het in 1994 vastgestelde Besluit Voorschrift Informatiebeveiliging Rijksdienst (VIR).
Voor het VIR constateerde de Rekenkamer dat bij het ministerie van Defensie de afhankelijkheids- en kwetsbaarheidsanalyses (A&K-analyses) nog niet zijn afgerond voor alle vitale systemen. Afronding is voorzien per 1 april 2000. Wel heeft het ministerie een duidelijke vooruitgang bereikt door de vaststelling van standaardbeveiligingsniveaus en door het opstellen van het merendeel van de benodigde A&K-analyses.
De Rekenkamer concludeert dat het ministerie een duidelijke vooruitgang heeft bereikt bij de implementatie van het VIR door de vaststelling van standaardbeveiligingsniveaus en door het opstellen van het merendeel van de benodigde A&K-analyses. De A&K-analyses zijn echter nog niet afgerond voor de vitale systemen, waardoor de Rekenkamer tot het oordeel «tekortkomingen geconstateerd» komt.
2.6.3 Geautomatiseerde systemen
2.6.3.1 Organisatie van de automatisering
De Defensie Telematica Organisatie (DTO), die bestaat uit een divisie Ontwikkeling en een divisie Beheer, verzorgt de automatiseringsfaciliteiten voor Defensie.
De Rekenkamer constateerde dat voor DTO betrouwbaarheidseisen zijn vastgelegd en dat voor specifieke wensen van de gebruikers service level agreements zijn opgesteld. Dit is echter nog niet voor alle systemen gerealiseerd.
Bij DTO wordt de verbijzonderde interne controle uitgevoerd door de afdeling Interne Auditing (IA). Deze afdeling functioneerde in 1999 (in tegenstelling tot 1998) op een voldoende niveau.
Binnen DTO liggen de processen vast op Intranet, gegroepeerd naar producten. Dit zijn de zogenaamde beheersprotocollen voor producten, diensten en processen.
Voorts worden voor elk informatiesysteem en voor elk verantwoordelijkheidsgebied dusdanige beveiligingsmaatregelen gekozen dat door middel van een kwetsbaarheidsanalyse aangetoond kan worden dat aan de gestelde betrouwbaarheidseisen wordt voldaan.
DTO is één verantwoordelijkheidsgebied. De Beveiligingsautoriteit (BA) heeft de betrouwbaarheidseisen vastgesteld en Defac toetst jaarlijks of DTO hieraan heeft voldaan en maakt de uitkomsten van die toets bekend in de algemene mededeling.
Met die algemene mededeling toont DTO aan of aan de betrouwbaarheidseisen wordt voldaan. Daarmee voldoet DTO dus aan de vereisten van het VIR, ook al ontbreekt een formeel document dat «Beveiligingsplan DTO» heet.
De faciliteiten back up en uitwijk worden regelmatig getest met positieve uitkomsten.
De Rekenkamer constateerde dat het stelsel van maatregelen van interne controle en beveiliging bij DTO in opzet en bestaan voldoen aan de te stellen eisen. Ten aanzien van de werking van dit stelsel deden zich over 1999 geen systematische tekortkomingen voor.
Begrotingsadministratiesysteem.
Voor het begrotingsadministratiesysteem constateerde de Rekenkamer geen noemenswaardige tekortkomingen.
Voor de personeelsinformatie- en voorraadadministratiesystemen constateerde de Rekenkamer wel tekortkomingen.
Personeelsinformatiesysteem
Voor de personeelsinformatiesystemen constateerde de Rekenkamer tekortkomingen in het in augustus 1999 in gebruik genomen systeem New Front-end IPA (NFI). Voor dit systeem kan in onvoldoende mate worden gesteund op de geprogrammeerde controles. De beheersbaarheid en controleerbaarheid van het mutatietraject en de integriteit van de NFI-database zijn onvoldoende gewaarborgd door de in NFI opgenomen maatregelen van interne controle. Dit wordt met name veroorzaakt door het ontbreken van een netwerk van controletellingen. Dit risico is voldoende afgedekt door de compenserende maatregelen die binnen de dienst Personeels- en Salarisadministratie (PSA) zijn getroffen.
Voorts constateerde de Rekenkamer dat door het ontbreken van een calamiteitenplan een reëel risico wordt gelopen met betrekking tot de continuïteit van de geautomatiseerde gegevensverwerking voor PSA. Gecombineerd met de tekortkomingen in de NFI-invoermodule acht de Rekenkamer dit een ongewenste situatie.
Voorraadadministratiesysteem.
Het Voorraad Administratie Systeem van de KM vertoont tekortkomingen in de opzet van het stelsel van maatregelen van interne controle en beveiliging, waardoor de Rekenkamer geen oordeel kon geven over de betrouwbaarheid van de in het systeem opgenomen gegevens. Zie verder opmerkingen bij materieelbeheer.
Ten slotte constateerde de Rekenkamer dat de toegangsbeveiliging Windows NT weliswaar een net voldoende beveiligingsniveau kent, maar informeel en ongestructureerd is opgezet. Gezien het belang beveelt de Rekenkamer aan om de geïmplementeerde beveiligingsmaatregelen eenduidig en op basis van een expliciet geformuleerde visie in te vullen en te verfijnen.
Bij DTO is medio 1999 het SAPDTO+ geïmplementeerd. De Rekenkamer constateerde dat zij daar niet onvoorwaardelijk op kan steunen, mede door tekortschietende procedures rondom SAP. De Rekenkamer dringt er dan ook op aan om adequate maatregelen te treffen, zodat over het jaar 2000 een goedkeurende mededeling kan worden afgegeven bij het systeem SAPDTO+.
De Rekenkamer constateerde dat het stelsel van maatregelen van interne controle en beveiliging bij DTO in opzet en bestaan voldoen aan de te stellen eisen. Ten aanzien van de werking van dit stelsel deden zich over 1999 geen systematische tekortkomingen voor.
Voor het begrotingsadministratiesysteem constateerde de Rekenkamer geen noemenswaardige tekortkomingen.
Voor de personeelsinformatie- en voorraadadministratiesystemen constateerde de Rekenkamer wel tekortkomingen.
Voor de personeelsinformatiesystemen constateerde de Rekenkamer dat voor het systeem New Front-end IPA (NFI) in onvoldoende mate kon worden gesteund op de geprogrammeerde controles. De beheersbaarheid en controleerbaarheid van het mutatietraject en de integriteit van de NFI-database zijn onvoldoende gewaarborgd door de in NFI opgenomen maatregelen van interne controle. Dit wordt met name veroorzaakt door het ontbreken van een netwerk van controletellingen. Dit risico is voldoende afgedekt door de compenserende maatregelen die binnen de dienst PSA zijn getroffen. Bij de dienst PSA ontbreekt het echter aan een calamiteitenplan als gevolg van uitstel voor het LAN 2000. Gecombineerd met de tekortkomingen in de NFI-invoermodule acht de Rekenkamer dit een ongewenste situatie.
Het Voorraad Administratie Systeem van de KM vertoont tekortkomingen in de opzet van het stelsel van maatregelen van interne controle en beveiliging, waardoor de Rekenkamer geen oordeel kon geven over de betrouwbaarheid van de in het systeem opgenomen gegevens.
Bij DTO is medio 1999 het SAPDTO+ geïmplementeerd. De Rekenkamer constateerde dat zij daar niet onvoorwaardelijk op kan steunen, mede door tekortschietende procedures rondom SAP. De Rekenkamer dringt er dan ook op aan om adequate maatregelen te treffen, zodat over het jaar 2000 een goedkeurende mededeling kan worden afgegeven bij het systeem SAPDTO+.
Hieronder volgt een overzicht met de ontwikkeling van de systemen ten opzichte van 1998
| Onderwerp | Oordeel | Ontwikkeling t.o.v. 1998 |
|---|---|---|
| VIR | Tekortkoming | positief |
| IC/Beveiliging | Geen tekortkoming | onveranderd |
| Begr.Adm. systeem | Geen tekortkoming | onveranderd |
| Pers.Inf.systeem | Tekortkoming | onveranderd |
| Voorr.Adm.systeem | Tekortkoming | negatief |
2.7 Conclusies over het financieel beheer
Recapitulerend kan het volgende overzicht van geconstateerde tekortkomingen van de voor het departement relevante ijkpunten en departementsspecifieke onderwerpen voor de jaren 1999 en 1998 worden gegeven.
| IJkpunt | Geen noemenswaardige tekortkomingen geconstateerd | Tekortkomingen geconstateerd | Ernstige tekortkomingen geconstateerd | |||
|---|---|---|---|---|---|---|
| 1999 | 1998 | 1999 | 1998 | 1999 | 1998 | |
| Accountantscontrole financiële verantwoording | X | X | ||||
| Beschrijving en onderhoudsorganisatie AO | X | X | ||||
| Financiële functie | X | X | ||||
| Automatisering inclusief VIR | X | X | ||||
| Monitoring lopende verbeterprocessen | 1 | X | 1 | 1 | ||
| Financieel beheer Klu | X | X | ||||
| Materieelbeheer | X | X | ||||
| Transactieuitgaven | X | |||||
| Kengetallen | X | X | ||||
1 In 1998 heeft de Rekenkamer geen onderzoek verricht voor dit onderwerp, waardoor zij over 1998 geen oordeel heeft uitgesproken
De resultaten van het rijksbrede en departementsspecifieke onderzoek naar het materieelbeheer zijn opgenomen in hoofdstuk 3.2. De kengetallen worden behandeld in hoofdstuk 5.2
Ondanks het feit dat de oordelen van de Rekenkamer over 1999 gelijkluidend zijn aan de oordelen over 1998, constateert de Rekenkamer dat er sprake is van een lichte vooruitgang in het financieel beheer en materieelbeheer ten opzichte van vorig jaar.
De Rekenkamer heeft in de periode januari 1999 tot januari 2000 onderzocht of het aanbestedingsbeleid bij het Rijk voldoet aan de wet- en regelgeving en of er suggesties voor verbetering mogelijk zijn. Hiertoe zijn rijksbreed in totaal 110 aanbestedingsprocedures onderzocht. Bij de 13 kernministeries zijn aselect 98 leveringen en diensten getrokken uit de gedane betalingen in 1998 boven f 100 000. Tevens zijn bij een drietal diensten van ministeries in totaal 12 werken in de steekproef opgenomen.
Uit het rijksbrede onderzoek blijkt dat de onderzochte aanbestedingsprocedures in groten getale niet voldoen aan de wet- en regelgeving. Slechts 12 van de 110 onderzochte procedures voldoen aan alle gestelde eisen.
De Rekenkamer wijst erop dat in de regelgeving waarborgen zijn verwerkt voor zowel rechtmatigheid, doelmatigheid als integriteit. Niet-naleven van de regels levert dus risico's op deze gebieden op. Volgens de Rekenkamer is het noodzakelijk dat er verbeteringen worden aangebracht in de opzet en uitvoering van het aanbestedingsbeleid van de Rijksoverheid. Het kabinet heeft eind 1999 voor alle ministeries precies met dit doel een actieplan opgesteld, het «Actieplan Professioneel Inkopen en Aanbesteden». Uitgangspunt van het actieplan is dat ieder ministerie verantwoordelijk blijft voor het eigen aanbestedingsbeleid, maar dat er meer aandacht moet komen voor samenwerking, standaardisatie en coördinatie binnen en tussen de ministeries.
De Rekenkamer vraagt bij alle ministeries met name aandacht voor de volgende punten uit het voorgenoemde actieplan:
• Het aanwijzen van de functionaris die verantwoordelijk is voor de uitvoering van het actieplan.
• Het meewerken aan coördinatie tussen de ministeries.
• Het met andere ministeries vormen van netwerken van inkopers en aanbesteders per produktgroep voor de uitwisseling van kennis, standaardisatie, benchmarking en de bundeling van volumes.
• Het tot stand brengen van een jaarlijkse verantwoordingsrapportage aan de Tweede Kamer over de voortgang van het actieplan.
• Het ministerie van Defensie geeft in de financiële verantwoording over 1999 reeds aan op welke wijze gepland is invulling te geven aan het actieplan.
Daarnaast vraagt de Rekenkamer bij het ministerie van Defensie aandacht voor het verkrijgen van meer inzicht in de kosten en opbrengsten van aanbestedingsprocedures door het struktureel bijhouden van de kosten van de procedures, en het achteraf evalueren van de procedures.
Het ministerie van Defensie beschikt over een uitgebreid handboek voor (Europese) aanbestedingsprocedures. In positieve zin viel verder op dat het ministerie expliciet aandacht besteedt aan integriteitswaarborgen bij het aanbestedingsproces. Verder merkt de Rekenkamer op dat de onderzochte aanbestedingsprocedures bij het ministerie van Defensie in hogere mate aan de gestelde eisen voldoen dan uit het algemene rijksbrede beeld naar voren kwam.
De minister merkte op dat het verkrijgen van inzicht in kosten en opbrengsten van aanbestedingsprocedures in zijn algemeenheid al de nodige aandacht krijgt binnen het ministerie van Defensie. De minister betwijfelt echter of het doelmatig is om van iedere afzonderlijke aanbesteding de kosten en opbrengsten inzichtelijk te maken en de uitkomsten daarvan te evalueren.
De Rekenkamer heeft bij het Ministerie van Defensie zowel rijksbreed onderzoek uitgevoerd naar het materieelbeheer bij de Defensie Telematica Organisatie als departementsspecifiek onderzoek naar de kwaliteit van het materieelbeheer. In punt 3.2.2 wordt gerapporteerd over het rijksbrede onderzoek. In punt 3.2.3 wordt gerapporteerd over het departementsspecifieke onderzoek. Vanwege de vorig jaar geconstateerde ernstige tekortkomingen in het materieelbeheer is dit onderzoek uitgevoerd naast het rijksbrede onderzoek.
3.2.2 Defensie Telematica Organisatie
De Rekenkamer onderzocht in de tweede helft van 1999 het materieelbeheer bij 13 ministeries en instellingen. Daaronder bevond zich de Defensie Telematica Organisatie (DTO), een agentschap van het Ministerie van Defensie. DTO heeft zijn hoofdvestiging in Den Haag en nevenvestigingen in Maasland, Soesterberg en Den Helder. Onderzocht werd of er in opzet sprake was van een rechtmatig en doelmatig beheer van materiële activa. De werking van het materieelbeheer werd onderzocht aan de hand van diverse waarnemingen ter plaatse bij de DTO-vestigingen in Den Haag en Maasland.
Het onderzoek richtte zich naast goederen ten behoeve van de primaire processen (automatiseringsapparatuur) op goederen met een verhoogd risico op verlies (in welke vorm dan ook), zoals draagbare computers (lap tops), mobiele telefoontoestellen (gsm's), video-apparaten en kunst. Ook kantoormeubilair werd in het onderzoek betrokken.
Omdat het Besluit Materieelbeheer 1996 en de toelichting daarop veel vrijheid laten, heeft de Rekenkamer het besluit vertaald in een aantal meetbare normen, aangevuld met enkele doelmatigheidseisen en eisen voor een ordelijk en controleerbaar beheer. Zij richtte zich niet op het risicobeheer als bedoeld in de artikelen 8 en 10 van het besluit. Voorts werd andere regelgeving in het onderzoek betrokken, zoals het besluit Taak FEZ en het Besluit Taak DAD. De normen zijn gerangschikt onder de aspecten: organisatie, registratie, toezicht en controle, en informatievoorziening. In de Geleidebrief worden algemene conclusies weergegeven en wordt nader ingegaan op het Besluit Materieelbeheer.
De Rekenkamer is van mening dat de organisatie van het materieelbeheer gebaseerd dient te zijn op een vastgelegde risicoanalyse, op daarvan afgeleide doelstellingen en uitgangspunten en op beschreven regels en procedures.
De Rekenkamer stelde vast dat de DTO aan de door haar gestelde normen voldoet. Er is in alle opzichten invulling gegeven aan de departementsbrede aanwijzing (SG Nr. V/13) van juni 1999 op dit gebied.
De Rekenkamer heeft onderzocht of inventarisadministraties en uitgifteregistraties aanwezig waren, of bepaalde gegevens werden vastgelegd en of de volledigheid en betrouwbaarheid van deze gegevens was gewaarborgd.
De Rekenkamer stelde vast dat de DTO bijna geheel aan deze normen voldoet. De inventarisadministratie was grotendeels volledig, juist en actueel, zij het dat van meubilair geen registratie werd gevoerd. De risicoanalyse had volgens de DTO uitgewezen dat aan het beheer van meubilair weinig risico's zijn verbonden. Wel bleek dat de controle op de naleving van de procedures en op de volledigheid van de inventarisadministratie niet altijd voldoende was.
De uitgifteregistraties van laptops, audiovisuele middelen en gsm's voldeden in opzet en werking nog niet volledig aan de normen. Door het ontbreken van uitgifteprocedures en volledigheidscontroles bestaan er nog onvoldoende waarborgen voor de volledigheid en betrouwbaarheid. Bij de uitgifte was er voorts niet voldoende aandacht voor het doelmatig inzetten van de middelen. Inmiddels zijn voor de uitgifteregistraties conceptprocedures opgesteld die deze tekortkomingen zullen moeten opheffen.
De Rekenkamer spreekt van adequaat toezicht en adequate controle op het materieelbeheer als het ministerie conform het besluit Taak FEZ toezicht uitoefent, evaluaties worden verricht, interne controlemaatregelen worden uitgevoerd en conform het besluit Taak DAD accountantscontrole op het materieelbeheer plaats heeft.
De Rekenkamer stelde vast dat de directie FEZ van het Ministerie van Defensie en de DTO, gelet op de getrapte controllersfunctie, wat betreft het toezicht op en de controle van het materieelbeheer voldoen aan de gestelde normen. Ook heeft evaluatie van het materieelbeheer plaatsgevonden en wordt de evaluatie ingezet als instrument om structurele verbeteringen aan te brengen en het beheer op peil te houden. Opzet en werking van de interne controle voldoen grotendeels aan de normen, zij het dat nog niet alle processen van het materieelbeheer worden geraakt. Hierdoor zijn waarborgen voor volledigheid en betrouwbaarheid van de lager in de organisatie aanwezige uitgifteregistraties niet geheel aanwezig. De AD besteedt door controles en door samenwerking met de afdeling Interne Auditing van de DTO aandacht aan het materieelbeheer. In het samenvattende rapport over 1999 schrijft de AD dat als gevolg van de lage prioriteit die aan verbeteracties op het gebied van het materieelbeheer binnen Defensie wordt gegeven, het decentrale beheer van inventarisgoederen en kleinschalige automatisering nog een knelpunt is.
De Rekenkamer is van mening dat over het materieelbeheer informatie beschikbaar moet zijn voor het management, dat op basis hiervan sturing geeft.
De Rekenkamer stelde vast dat de DTO bijna geheel aan de normen vol- doet. De DTO onderneemt in opzet en werking voldoende activiteiten om te komen tot een goede informatievoorziening over de aanwezigheid, het gebruik en de staat (van onderhoud) van de goederen die in gebruik zijn.
Op basis van de beschikbare managementinformatie vindt (bij)sturing plaats. Opgemerkt wordt wel dat nog niet over elk niveau in de organisatie managementinformatie beschikbaar komt. Voorts ontbreken nog waarborgen voor een betrouwbare informatievoorziening aan het management over het doelmatig gebruik van de goederen.
3.2.2.6 Conclusies en aanbevelingen
De Rekenkamer concludeert dat het materieelbeheer bij de DTO in opzet en werking voldoet aan de eisen van het Besluit Materieelbeheer. Weliswaar wordt ook in belangrijke mate voldaan aan de eisen van ordelijkheid en controleerbaarheid, maar is nog onvoldoende aandacht voor lager in de organisatie bestaande uitgifteregistraties en voor de doelmatigheid bij het beheer. Ter verbetering beveelt zij aan:
• de ten behoeve van de uitgifteregistraties ontwikkelde procedures zo spoedig mogelijk te implementeren en erop toe te zien dat deze worden nageleefd;
• managementinformatie beschikbaar te krijgen over doelmatigheidsaspecten bij het gebruik van de materiële activa.
3.2.3 Departementsbreed onderzoek materieelbeheer
De Rekenkamer concludeerde in het rechtmatigheidsonderzoek 1998 dat het materieelbeheer bij het Ministerie van Defensie nog ernstige tekortkomingen vertoonde. Voor het begrotingsjaar 1998 was er sprake van een onordelijk materieelbeheer. Dit werd enerzijds veroorzaakt door onduidelijkheden over de definiëring van de begrippen «centrale voorraden» en «inventarisgoederen» en door de bestaande onduidelijkheid over de verantwoordelijkheden. Anderzijds was er sprake van tekortkomingen in de uitvoering van inventarisaties, de interne controle en het gebruik van processen-verbaal van overdracht bij functiewisseling.
In haar rechtmatigheidsonderzoek over 1999 heeft de Rekenkamer onderzoek verricht naar de voortgang van het proces om te komen tot een ordelijk materieelbeheer en de gevolgen van de gerealiseerde verbeteringen voor de werking van het materieelbeheer.
De Rekenkamer constateerde, dat het Departementaal Beraad op 26 mei 1999 heeft ingestemd met een aanwijzing van de Secretaris-Generaal inzake het «Besluit Materieelbeheer 1996». Deze aanwijzing voorziet in maatregelen die gericht zijn op het beheer van al het materieel bij Defensie. Dit omvat de uitvoering van een risicoanalyse om te bepalen welke beheers- en controlemaatregelen noodzakelijk zijn, het opstellen van een plan van aanpak met verbeterpunten en de feitelijke implementatie van de benodigde verbetermaatregelen. De volledige implementatie van de plannen van aanpak zal naar verwachting medio 2001 gereed zijn.
In 2001 is een evaluatie van de aanwijzing materieelbeheer voorzien.
In augustus 1999 is binnen Defensie gestart met het verzamelen van plannen van aanpak van de krijgsmachtdelen met bijbehorende risicoanalyse ter verbetering van het materieelbeheer.
De risicoanalyses zijn voor het grootste deel uitgevoerd bij de verschillende krijgsmachtdelen, doch nog niet bij alle op hetzelfde niveau, variërend van beleidsniveau tot op RVE-niveau.
Bij de KL is ultimo november 1999 de eindrapportage verschenen van het «Werkverband Implementatie Materieelbeheer Nieuwe Stijl in de KL». Het nieuwe beleid is door de KL neergezet, waarbij de samenhang met de organisatiefunctie en de planning en control functie duidelijk bleek. Zowel de risicoanalyse als het plan van aanpak waren op hoofdlijnen gereed. Bij de KM is de verwachting dat het globale detailplan van aanpak medio 2000 gereed zal zijn.
De kwaliteit van de risicoanalyse is toereikend.
Doordat in 1999 als gevolg van de gemaakte keuze weinig verbetermaatregelen zijn geïmplementeerd, is de kwaliteit van het materieelbeheer niet noemenswaardig verbeterd.
Bij diverse onderdelen van het ministerie bestaan er tekortkomingen in het materieelbeheer. Deze tekortkomingen hebben veelal betrekking op het ontbreken van adequate administratief-organisatorische procedures en op het niet uitvoeren van een inventarisatie, waardoor geen afstemming heeft plaatsgevonden tussen administratieve voorraad en werkelijke voorraad.
Voorts bestaan er bij de KM tekortkomingen in de opzet van het stelsel van maatregelen van interne controle en beveiliging in het Voorraad Administratie Systeem, waardoor de Rekenkamer geen oordeel kon geven over de betrouwbaarheid van de in het systeem opgenomen gegevens.
De Rekenkamer concludeert dat er in 1999 veel werk is verzet om invulling te geven aan de aanwijzing materieelbeheer. Zo zijn de onduidelijkheden over de definiëring van de begrippen «centrale voorraden» en «inventarisgoederen» weggenomen. Voorts zijn risicoanalyses opgesteld die een uitstekende basis vormen voor de opstelling van de verbeterplannen en de implementatie van de benodigde verbetermaatregelen.
Omdat er feitelijk nog weinig verbetermaatregelen zijn geïmplementeerd, is de werking van het materieelbeheer over het algemeen nog niet noemenswaardig verbeterd ten opzichte van het vorige jaar. De Rekenkamer concludeert dan ook dat er voor 1999 nog steeds sprake is van een onvoldoende ordelijk en controleerbaar materieelbeheer.
De planning van het ministerie is er op gericht om alle benodigde verbetermaatregelen medio 2001 gerealiseerd te hebben.
De minister antwoordde dat de invoering van een systematiek van materieelbeheer, mede gezien de veelheid aan en de diversiteit in het aanwezige materieel, een ingrijpende operatie is die meerdere jaren beslaat. De invoering verloopt nog volgens schema. Afronding wordt voorzien in 2001, waarna meteen defensiebreed zal worden getoetst of er sprake is van een ordelijk en controleerbaar materieelbeheer.
De Rekenkamer heeft de afgelopen jaren bij het Ministerie van Defensie drie bezwaaronderzoeken uitgevoerd gericht op de kwaliteit van het financieel beheer. In 1997 voerde zij een bezwaaronderzoek uit bij de Dienst Gebouwen Werken en Terreinen (DGW&T) en in 1998 bij de Koninklijke Landmacht (KL) en het Defensie Interservice Commando (DICO). In 1999 heeft de Rekenkamer onderzocht in hoeverre de in voorgaande jaren geïmplementeerde verbetermaatregelen hebben geleid tot een verbetering van de werking van het financieel beheer en of de nog te implementeren verbeterpunten inmiddels zijn gerealiseerd.
4.2 Dienst Gebouwen Werken & Terreinen
In het rapport bij de financiële verantwoording 1997 rapporteerde de Rekenkamer over het door haar uitgevoerde bezwaaronderzoek naar de kwaliteit van het (decentrale) financieel beheer bij de Dienst Gebouwen Werken en Terreinen. De Rekenkamer concludeerde toen dat:
• het verbeterplan aan alle door haar gestelde criteria voldoet en derhalve een goede basis vormt voor de aansturing en monitoring van het (vervolg van het) verbeterproces;
• de verbeteroperatie voor wat betreft de werking van het financieel beheer nog niet kon worden getoetst.
De Rekenkamer gaf wel aan dat zij in een vervolgonderzoek bijzondere aandacht zou besteden aan het financieel beheer bij het agentschap DGW&T.
De minister deelde mede dat inmiddels de nodige voorzieningen waren getroffen om zorg te dragen voor een structurele verankering van de werking van de genomen maatregelen in het financieel beheer. De basis werd gevormd door een verbeterplan, gebaseerd op de bevindingen van de AD en het bureau interne controle.
In het rechtmatigheidsonderzoek 1999 heeft de Rekenkamer onderzocht in hoeverre de verbeteringen conform het verbeterplan daadwerkelijk zijn gerealiseerd. Daartoe heeft de Rekenkamer de (juistheid van de) voortgangsrapportages (inclusief de kwaliteit van de monitoring) beoordeeld en een drietal onderdelen bezocht om de werking van het financieel beheer te toetsen.
In 1997 werd het verbeterproces aangestuurd door een centrale projectorganisatie. Door de strakke centrale sturing werden na vaststelling van een gedegen verbeterplan toen zowel in opzet als in werking van het financieel beheer goede resultaten bereikt. In 1998 was het financieel beheer in belangrijke mate verbeterd en kon over het algemeen als ordelijk worden gekwalificeerd. Voor de administratieve organisatie was duidelijk sprake van een kwantitatieve en kwalitatieve groei. Ook de kwaliteit van de verbijzonderde interne controle was toegenomen. Verder is begin 1998 een uitwijkmogelijkheid gerealiseerd voor het AS/400-systeem. Daarmee zijn de belangrijkste uit 1997 resterende knelpunten opgelost. Per ultimo 1998 is de aansturing en verdere implementatie van verbeterpunten in het financieel beheer overgedragen aan de lijnorganisatie, zijnde de Regionale Directies. Voorts heeft de Centrale Directie een Richtlijn Verbetering Financieel Beheer opgesteld.
De Rekenkamer constateerde dat er in 1999 een stagnatie waarneembaar was in de verdere groei van de kwaliteit van het financieel beheer en dat de Richtlijn Verbetering Financieel Beheer nagenoeg geen invulling heeft gekregen bij de Regionale Directies.
Tevens constateerde de Rekenkamer, dat bij de managementaudits de naleving van voornoemde Richtlijn onvoldoende werd getoetst. De constatering van achterstanden bij de implementatie van verbeterpunten leidde niet tot een tijdige reactie. Dit vormt een risico voor het handhaven van het huidige kwaliteitsniveau van het financieel beheer. De Rekenkamer merkt op dat de monitoring van het verbeterproces verbeterd moet worden, waarbij adequaat en tijdig wordt gereageerd op achterstanden.
Tevens constateerde de Rekenkamer dat de voortgangsrapportages overeenkomen met de werkelijkheid.
De Rekenkamer constateerde in het algemeen, dat de afdeling Interne Controle bij de Centrale Directie nog niet in staat is aandacht te besteden aan de kwaliteit van de beheersmaatregelen rondom de primaire (bouw)processen hetgeen wel in het meerjarenbeleidsplan van deze afdeling is opgenomen en waar belangrijke managementinformatie uit kan voortkomen.
De Rekenkamer constateerde verder dat voor de verbeterde versie van het AS/400-systeem ultimo februari 2000 nog geen uitwijkmogelijkheid was geregeld, terwijl het systeem reeds een half jaar actief was.
De Rekenkamer concludeert dat het commercieel denken en werken nog beter moet worden ontwikkeld. Hierbij is van belang, dat de inzet van de personele capaciteit beter moet worden beheerst en dat sprake moet zijn van een adequate projectmatige voor- en nacalculatie en (tussentijdse) management- en sturingsinformatie over de voortgang van projecten.
De Rekenkamer constateerde bij de drie bezochte onderdelen, dat er in het algemeen sprake was van een ordelijk financieel en materieel beheer. Wel waren er nog een aantal verbeteringen mogelijk. Dit betreft:
• het aansluiten van de inzet van de personele capaciteit bij verschillende opdrachten;
• het beter benutten van de huidige informatiesystemen om te komen tot een betere toegankelijkheid van projectgegevens en een betere capaciteitsplanning;
• het beter beheersen van projecten door een adequate projectmatige vooren nacalculatie en het beschikken over (tussentijdse) management- en sturingsinformatie van de voortgang van de projecten;
• het beter gebruiken van de hoofdsystemen, in plaats van het genereren van management- en sturingsinformatie uit Excel- en Access-bestanden;
• een betere informatievoorziening, zowel kwalitatief als financieel, over projecten bij een dienstkring, die als uitvoerend orgaan wordt beschouwd.
De Rekenkamer concludeert dat de kwaliteit van het financieel beheer bij DGW&T met name in 1998 sterk is verbeterd. In 1999 stagneerde de verdere groei van de kwaliteit van het financieel beheer. Dit hangt mogelijk samen met de overdracht van de aansturing en verdere implementatie van verbeterpunten aan de lijnorganisatie. De Rekenkamer beveelt dan ook aan om zorg te dragen voor een strakkere monitoring van het verbeterproces. Ondanks de geconstateerde stagnatie van het verbeterproces was er over 1999 in het algemeen sprake van een ordelijk financieel beheer. Voor het materieelbeheer geldt dat dit in het algemeen geen aanleiding geeft tot het maken van opmerkingen.
Gezien bovenstaande conclusie ziet de Rekenkamer dan ook af van het maken van bezwaar tegen de kwaliteit van het gevoerde financieel beheer.
Op basis van het in 1998 uitgevoerde bezwaaronderzoek naar de kwaliteit van het financieel beheer bij de Koninklijke Landmacht (KL) concludeerde de Rekenkamer dat bij dit krijgsmachtdeel veel werk was verzet om te komen tot een verbetering van het (decentrale) financieel beheer. Het opstellen van een verbeterplan was laat gestart. De uitvoering van de activiteiten die in het plan staan genoemd lagen echter wel op schema. Voorts begon de verbeteroperatie haar eerste vruchten met betrekking tot de werking van het financieel beheer af te werpen.
Bij de KL was de personele vulling – zowel in kwantitatieve als in kwalitatieve zin – onvoldoende voor wat betreft de financiële functies. Mede uit het oogpunt van een blijvende verbetering van het financieel beheer achtte de Rekenkamer het noodzakelijk dat binnen alle ressorts en resultaatverantwoordelijke eenheden (RVE'en) aandacht wordt geschonken aan een goede personele bezetting op het financieel-economische terrein. Voorts achtte de Rekenkamer het voor een blijvende verbetering van het financieel beheer noodzakelijk dat adequate plannen voor het in de toekomst te plegen onderhoud van de administratieve organisatie worden ontwikkeld.
De minister zegde toe dat speciale aandacht zou uitgaan naar het opstellen en implementeren van verbeterplannen alsmede de ondersteuning en sturing ervan, het traject voor het opvullen van kwantitatieve en kwalitatieve lacunes in de personeelsbezetting, de opleidingstrajecten voor financieel beheer en het opstellen van een nieuw handboek financieel beheer.
Met betrekking tot het personeelsbeleid was het departement gestart met een aangepaste FEZ-opleiding en een traineeproject. Voorts waren maatregelen genomen om het continue verbeterproces financieel beheer verder vorm en inhoud te geven. Zo zijn de beleidsterreinen nu verplicht om na het verschijnen van rapportages van de AD verbeterplannen op te stellen. Tevens gaf de minister aan dat inmiddels was voorzien in een strakke voortgangs- en kwaliteitsbewaking op het niveau van de minister, het Audit Committee en de directeur-generaal Economie en Financiën.
In het rechtmatigheidsonderzoek 1999 heeft de Rekenkamer onderzocht in hoeverre de implementatie van de verbetermaatregelen heeft geleid tot verbeteringen in de werking van het financieel beheer. Daartoe heeft de Rekenkamer de volgende activiteiten uitgevoerd:
• beoordelen van de voortgangsrapportages;
• beoordelen monitoring;
• toetsen juistheid voortgangsrapportages;
• toetsen werking verbetermaatregelen.
De Rekenkamer constateerde dat de KL zich in 1999 veel inspanning heeft getroost om de tekortkomingen in het decentraal financieel beheer weg te nemen. Dit leidde ertoe dat eind 1999 het verbeterplan grotendeels, maar nog niet geheel, is gerealiseerd.
Voorts concludeert de Rekenkamer dat door de onderdelen conform de nieuwe (verbeterde) opzet wordt gewerkt en de werking van het decentraal financieel beheer is verbeterd ten opzichte van 1998.
Dat neemt niet weg dat er ultimo 1999 nog een aantal belangrijke openstaande actiepunten waren, te weten:
• Het realiseren van de openstaande punten uit de (deel) verbeterplannen bij drie resultaatverantwoordelijke eenheden. Het betreft hier maximaal een kleine tien procent van de oorspronkelijke aan het verbeterplan verbonden werklast;
• De specifieke thema's «Geautomatiseerde informatievoorziening» (als gevolg van capaciteitsproblemen) en «Woningbeheer» (onderdeel uitvoeren leegstandscontrole) zijn niet op tijd afgerond. Wel is voor deze thema's op onderdelen voortgang geboekt;
• het project Ondersteuning en Evaluatie van de Militaire PersoneelsAdministraties (POEMA), dat qua benodigde personele capaciteit en qua reikwijdte op zich eigenlijk een afzonderlijk verbeterplan vormt. Van de POEMA-verbeterpunten is ultimo 1999 60% geïmplementeerd c.q. vervallen verklaard. Onder de resterende 40% bevinden zich een aantal maatregelen die medio 1999 zijn overgedragen aan de directie Arbeidsvoorwaardenbeleid, danwel ingebracht in het nieuwe project Heroriëntatie P-dienst KL (PHEPKL). Het betreft hier juist die maatregelen met de grootste uitstraling op de decentrale procesuitvoering. (In het tweede halfjaar 1999 kon van deze categorie pas één verbeterpunt worden afgerond).
Per saldo is de target in 1999 dus niet geheel gehaald en ligt er op de Centrale Dienst Personeel en Organisatie met name in het kader van het PHEPKL-traject ook in 2000 nog een zware inspanningsverplichting. De Rekenkamer beveelt aan om hiervoor een gedegen planning op basis van een prioriteitenstelling te maken.
Over de juistheid van de voortgangsrapportages en de monitoring daarvan door de afdeling Beleidsevaluaties en Audits van de Landmachtstaf oordeelt de Rekenkamer positief.
Met betrekking tot de door Defensie aangekondigde aanvullende maatregelen bleven de ontwikkelingen vooralsnog bescheiden. Het opvullen van kwantitatieve en kwalitatieve lacunes in de personele bezetting op het financieel-economische terrein bleef ook in 1999 onverminderd een bron van zorg. Met betrekking tot het opleidingstraject voor financieel beheer geldt dat de aangepaste FEZ-opleiding inmiddels is ontwikkeld; met het geven van de opleiding zal evenwel eerst in april 2000 worden gestart. Het traineeproject TRIP (Trainee Interservice Projectenpool) loopt.
Het nieuwe handboek financieel beheer is in concept gereed, doch moet nog over de RVE'en worden gedistribueerd.
De Rekenkamer concludeert dat de door de KL opgestelde voortgangsnotities een juiste weergave zijn van de feitelijke situatie. Voorts concludeert de Rekenkamer dat de monitoring van het verbeterproces door de afdeling BEAU op een goede wijze wordt uitgevoerd.
In 1999 is binnen de KL wederom veel werk verzet om de kwaliteit van het financieel beheer te verbeteren. Daardoor waren de verbetermaatregelen voor een groot deel gerealiseerd. Dat neemt echter niet weg dat er nog een aantal (belangrijke) actiepunten niet zijn afgerond. Dit betreft met name het project POEMA, waarvan de belangrijkste actiepunten zijn gerealiseerd (de nog resterende actiepunten zijn overgeheveld naar het project PHEPKL), de geautomatiseerde informatievoorziening en het woningbeheer. De Rekenkamer vraagt hiervoor speciale aandacht.
Over het algemeen is er bij de KL sprake van een ordelijk financieel beheer.
De opvulling van kwantitatieve en kwalitatieve lacunes in de personele bezetting bleef ook in 1999 een punt van zorg.
Gezien bovenstaande conclusie ziet de Rekenkamer dan ook af van het maken van bezwaar tegen de kwaliteit van het gevoerde financieel beheer.
4.4 Defensie Interservice Commando
In het rapport bij de financiële verantwoording 1998 rapporteerde de Rekenkamer over het door haar uitgevoerde bezwaaronderzoek naar de kwaliteit van het (decentrale) financieel beheer bij het Defensie Interservice Commando (DICO). De Rekenkamer concludeerde toen dat:
• Het verbeterplan aan alle door haar gestelde criteria voldoet en derhalve een goede basis vormt voor de aansturing en monitoring van het (vervolg van het) verbeterproces;
• De verbeteroperatie voor wat betreft de werking van het financieel beheer de eerste vruchten begon af te werpen.
De Rekenkamer gaf wel aan dat zij de verdere realisatie van de verbetermaatregelen aandachtig zou volgen en voor 1999 duidelijke verbeteringen in de werking van het financieel beheer verwachtte.
De minister deelde mede, dat hij grote inspanningen levert om het financieel beheer op orde te krijgen, zoals blijkt uit het opstellen en implementeren van verbeterplannen alsmede de ondersteuning en sturing ervan, het traject voor het opvullen van kwantitatieve en kwalitatieve lacunes in de personeelsbezetting, de opleidingstrajecten voor financieel beheer en het opstellen van een nieuw handboek financieel beheer.
In het rechtmatigheidsonderzoek 1999 heeft de Rekenkamer onderzocht in hoeverre deze verbeteringen daadwerkelijk zijn gerealiseerd. Daartoe heeft de Rekenkamer de (juistheid van de) voortgangsrapportages (inclusief de kwaliteit van de monitoring) beoordeeld en een drietal onderdelen bezocht om de werking van het financieel beheer te toetsen.
In 1997 constateerde de Rekenkamer dat er geen sprake was van een ordelijk financieel beheer. In 1998 concludeerde de Rekenkamer dat het financieel beheer in het algemeen in geringe mate is verbeterd. Op grond van het over 1999 uitgevoerde vervolgonderzoek concludeerde de Rekenkamer dat voor het financieel beheer in 1999 over de gehele breedte bij DICO sprake is van de nodige verbeteringen. De Rekenkamer constateerde dat er veel werk is verricht op het gebied van het vormgeven aan de beleidsmatige aanpak van de problematiek op de verschillende deelgebieden, zoals die voortkwam uit nog openstaande verbeterpunten uit het Verbeterplan Beheersprocessen uit 1998; deze lagen vooral bij de controller DICO. In de laatste maanden van 1999 is ook de nodige aandacht geschonken aan de daadwerkelijke uitvoering en implementatie van die beleidsmatige aanpak om de tekortkomingen in het decentraal financieel beheer weg te nemen.
De Rekenkamer concludeert dat er over 1999 in het algemeen sprake is van een ordelijk financieel beheer. Voor het materieelbeheer geldt in zijn algemeenheid dat er in de loop van 1999 verbetermaatregelen zijn ingevoerd, maar dat die nog slechts gedeeltelijk geleid hebben tot verbeteringen in de werking van het materieelbeheer over 1999. Met name de uitgevoerde risicoanalyse is een belangrijke stap in de goede richting geweest. Een materiaalinformatie- en beheerssysteem laat nog op zich wachten.
Bij twee van de drie bezochte onderdelen kwam de Rekenkamer tot de conclusie dat er sprake is van een ordelijk financieel beheer en materieelbeheer. Bij het derde onderdeel is nog niet direct sprake van een ordelijk financieel beheer en materieelbeheer. Daar wordt nog gewerkt met oude administratief organisatorische procedures, die nog niet zijn aangepast aan de nieuwe organisatie. De Rekenkamer acht het van belang, dat het nog op te stellen definitieve verbeterplan, als verlengstuk van het beschikbare concept-verbeterplan, voorziet in een oplossing voor deze problematiek binnen een redelijke termijn. Tot dat moment zullen afwijkingen van een mogelijke opzet van de administratieve organisatie en het niet naleven van gedeeltelijk vastgestelde bevoegdheden ertoe leiden, dat binnen het DICO risico's worden gelopen met betrekking tot het financieel beheer en materieelbeheer. Ook de betrouwbare vastlegging van gegevens en daarmee de basis voor een adequate bestuurlijke informatievoorziening komt hiermee in gevaar.
Voorts constateerde de Rekenkamer dat de personele vulling met name bij IC-personeel nog steeds problemen geeft bij DICO. De verbijzonderde IC-organen zijn getransformeerd naar financial en operational audit organen. De audits kunnen meer dan nu het geval is als een managementinstrument, dat is ingebed in het cyclische activiteiten-, plan- en begrotingsproces, worden gebruikt. De BEAU-organen spelen tevens een rol bij het opstellen van een risicoanalyse en het auditjaarplan. Doordat de centrale BEAU-afdeling zwaar onderbezet is, zijn de geplande activiteiten niet allemaal uitgevoerd. Hierdoor wordt tussentijdse bijsturing bemoeilijkt en heeft de AD aanvullende werkzaamheden moeten verrichten. Deze onderbezetting kan gevolgen hebben voor de tijdigheid en kwaliteit van de implementatie van de resterende verbeterpunten.
Ook constateerde de Rekenkamer dat de uitvoering van het BBD 2000 bij DICO, dat voor het aspect doelmatigheidskengetallen als voorhoedeproject binnen Defensie is aangewezen, relatief voorspoedig verloopt. In overleg met het Ministerie van Financiën zijn afspraken gemaakt over de te hanteren doelmatigheidsindicatoren. Bij een aantal DICO-onderdelen zijn de voorbereidingen om dit te realiseren reeds in gang gezet.
Het totaalpakket aan lesmateriaal voor opleidingen op financieel economisch gebied zal naar verwachting in april 2000 gereed zijn. In 1999 zijn slechts twee opleidingspilots gegeven, zodat het wegwerken van een kennisachterstand (defensiebreed) nog niet is opgelost.
Ten aanzien van het personeelsbeheer constateerde de Rekenkamer dat gewerkt wordt met een van de Klu overgenomen systeem (HRS-Klu). Dit systeem moet nog worden toegesneden op de specifieke situatie van DICO. Een bespoediging van dit proces wordt door verschillende DICO-onderdelen als positief ervaren.
De invoering van het LAN 2000 stuit binnen DICO nog op grote problemen. De Rekenkamer dringt er op aan dat het overleg tussen DICO en de DTO, dat reeds geruime tijd loopt, zo spoedig mogelijk vruchten afwerpt.
De Rekenkamer concludeert dat het financieel beheer in 1999 over de gehele breedte bij DICO verbeterd is. Er is vormgegeven aan de beleidsmatige aanpak van de problematiek op de verschillende deelgebieden. Ultimo 1999 is ook de nodige aandacht geschonken aan de daadwerkelijke uitvoering en implementatie hiervan om de tekortkomingen in het decentraal financieel beheer weg te nemen.
Bij twee van de drie bezochte onderdelen concludeert de Rekenkamer dat er sprake is van een ordelijk financieel beheer en materieelbeheer. Voor één onderdeel gold dat nog niet; het ontbrak daar ten tijde van het bezoek nog aan een verbeterplan voor het financieel beheer.
Voorts concludeert de Rekenkamer dat de uitvoering van het BBD 2000 bij DICO relatief voorspoedig verloopt.
Ook constateerde de Rekenkamer nog enkele problemen binnen DICO, waarvan de oplossing de nodige prioriteit verdient. Dit geldt met name voor de personele vulling van de interne controle functies en van de BEAU-afdeling. Voorts stuit de invoering van het LAN 2000 nog op grote problemen.
De Rekenkamer verwacht dat in het jaar 2000 met name verbeteringen worden gerealiseerd bij het voorafgaand toezicht, de tijdige vastlegging van verplichtingen, de voorschottenregistratie en de opzet en personele invulling van de interne controle en BEAU.
Gezien bovenstaande conclusie ziet de Rekenkamer dan ook af van het maken van bezwaar tegen de kwaliteit van het gevoerde financieel beheer.
Overzicht 1 laat de totaalbedragen zien waaruit de rekening 1999 van het Ministerie van Defensie is samengesteld (exclusief agentschappen). Daarvan is afgetrokken het gedeelte waarvan de Rekenkamer met redelijke zekerheid heeft kunnen vaststellen dat het geen fouten of onzekerheden bevat die de tolerantiegrenzen overschrijden. Wat overblijft is het totaal aan fouten en onzekerheden die de tolerantiegrenzen wel overschrijden.
Overzicht 1 Bedragen van de rekening 1999, Ministerie van Defensie (x f 1 miljoen)
| Verplichtingen1 | Uitgaven1 | Ontvangsten | |
|---|---|---|---|
| Totaal | 13 851,1 | 14 995,2 | 509,8 |
| Geen belangrijke fouten/ onzekerheden | 13 693,5 | 14 800,7 | 509,8 |
| Belangrijke fouten/ onzekerheden | 157,6 | 194,5 | 0,0 |
| Onvolledigheden | 0,1 (8,5) (2) | 2,5 (0,8) (2) | 2,2 |
1 Het bedrag aan verplichtingen en uitgaven bevat in totaal f 90,4 miljoen respectievelijk f 93,9 miljoen aan overschrijdingen. Indien de Staten-Generaal niet akkoord gaan met de desbetreffende slotwetmutaties, zal de Rekenkamer haar positieve oordeel op dit punt moeten herzien.
2 Het tussen haakjes geplaatste bedrag duidt op onzekerheid over de volledigheid van dat bedrag.
Een specificatie van de fouten en onzekerheden is opgenomen in de bijlage.
5.2 Toelichting bij de rekening
De Rekenkamer heeft evenals vorig jaar de kengetallen in de financiële verantwoording onderzocht. De Rekenkamer definieert een kengetal als iedere combinatie van kwantitatieve informatie die bruikbaar is voor de besturing en/of beheersing van overheidshandelen, met als doel inzicht te geven in activiteiten, prestaties en effecten in relatie tot de ingezette middelen.
De Rekenkamer constateert dat de doelstellingen voor de operationele onderdelen van Defensie zijn bepaald en zijn opgenomen in de begroting 2000. Het systeem met de bijbehorende kengetallen is gereed. De doelstellingen en bijbehorende kengetallen voor de ondersteunende eenheden zijn nog in bewerking.
Voorts constateert de Rekenkamer dat de toelichting bij de rekening voor alle artikelen kengetallen bevat. Dit zijn overwegend ramingskengetallen. Drie artikelonderdelen worden met behulp van doelmatigheidskengetallen toegelicht. Tevens wordt in de toelichting aandacht geschonken aan de verschillen tussen raming en realisatie van de opgenomen kengetallen.
De Rekenkamer is van mening dat de ramingskengetallen aansluiten op de gewijzigde begrotingsindeling en voldoen aan de kwaliteitseisen ten aanzien van bruikbaarheid voor sturing, verantwoording en presentatie in begrotingsstukken.
De AD heeft een quick-scan uitgevoerd naar de totstandkoming van de ramingskengetallen die verband houden met de salarisuitgaven voor burgeren militair personeel over de jaren 1998, 1999 en 2000.
Zij concludeerden dat het totstandkomingsproces en de presentatie van kengetallen voor salarisuitgaven voor burger- en militair personeel op hoofdlijnen voldoet aan de te stellen eisen.
De Rekenkamer concludeert bij het onderdeel informatievoorziening en kengetallen dat er geen noemenswaardige tekortkomingen bestaan. Voorts concludeert de Rekenkamer dat de AD de in de toelichting opgenomen kengetallen in zijn controle heeft betrokken.
5.2.2 Oordeel over de toelichting
De toelichting bij de rekening 1999 van het Ministerie van Defensie voldoet aan de eisen.
5.3 Saldibalans met toelichting
Jaarlijks beoordeelt de Rekenkamer een deel van de bedragen op de saldibalans. De bedragen die zij niet beoordeelt zijn samengesteld uit:
• de uitgaven en ontvangsten die de Rekenkamer al beoordeeld heeft bij het onderzoek van de rekeningen; deze zijn niet opnieuw beoordeeld bij het onderzoek van de saldibalans waar zij als post op staan;
• de bedragen die op tegenrekeningen staan; deze worden niet beoordeeld omdat ze geen inhoudelijke waarde hebben.
Van de overige bedragen onderzoekt de Rekenkamer of deze fouten of onzekerheden bevatten die haar tolerantiegrenzen overschrijden.
Overzicht 2 geeft het totaalbedrag van de saldibalans per 31 december 1999. Daarvan worden afgetrokken:
• het totaal van de niet-beoordeelde bedragen;
• het totaal van de bedragen waarvoor met redelijke zekerheid is vastgesteld dat deze geen fouten of onzekerheden bevatten.
Dit resulteert in een totaal van bedragen met fouten of onzekerheden die de tolerantiegrenzen overschrijden (belangrijke fouten en onzekerheden).
Overzicht 2 Bedragen van de saldibalans per 31 december 1999, Ministerie van Defensie (bedragen x f 1 miljoen)
| Debet | Credit | |
|---|---|---|
| Totaal | 39 997,0 | 39 997,0 |
| Niet beoordeeld | 35 077,2 | 5 645,7 |
| Beoordeeld | 4 919,8 | 34 351,3 |
| Geen belangrijke fouten/onzekerheden | 4 919,8 | 34 351,3 |
| Belangrijke fouten/onzekerheden | 0,0 | 0,0 |
| Onvolledigheden | 0,0 | 0,0 |
Een specificatie van de fouten en onzekerheden is opgenomen in de bijlage. Het betreft een klein kasverschil dat in de afronding niet meer zichtbaar is. Voor de kas hanteert de Rekenkamer een nultolerantie.
De toelichting bij de saldibalans voldoet aan de eisen.
De Rekenkamer heeft apart aandacht besteed aan de in de toelichting bij de saldibalans opgenomen informatie over de afgerekende voorschotten en onderzocht of deze afrekeningen aan de eisen voldeden. In totaal is f 2 789,2 miljoen afgerekend. De Rekenkamer stelde vast dat deze afrekeningen aan de eisen voldeden met uitzondering van een bedrag van f 2 miljoen dat ondeugdelijk is weergegeven (ten onrechte niet afgeboekt) en een bedrag van f 1,8 miljoen waaromtrent zij geen zekerheid over de rechtmatigheid kon krijgen. Ook van deze fouten en onzekerheden is een specificatie opgenomen in de bijlage.
5.4 Financiële verantwoording agentschap Dienst Gebouwen Werken en Terreinen
De Dienst Gebouwen Werken en Terreinen is een in 1996 ingesteld agentschap met een stelsel van baten en lasten. Over 1999 bedroeg het totaal van de baten f 174,8 miljoen. Het totaal van de lasten bedroeg f 173,8 miljoen. Het voordelig resultaat over 1999 bedroeg f 1,0 miljoen.
De totale kapitaaluitgaven en -ontvangsten waren respectievelijk f 7,2 miljoen en f 2,9 miljoen. De totalen van de balans per 31 december 1999 bedroegen f 109,7 miljoen.
De rekening van baten en lasten en de balans bevatten geen belangrijke fouten en onzekerheden. De toelichtingen voldeden aan de eisen.
5.5 Financiële verantwoording agentschap Defensie Telematica Organisatie
De Defensie Telematica Organisatie is een in 1997 ingesteld agentschap met een stelsel van baten en lasten. Over 1999 bedroeg het totaal van de baten f 533,0 miljoen. Het totaal van de lasten bedroeg f 532,4 miljoen. Het voordelig resultaat over 1999 bedroeg f 0,6 miljoen.
De totale kapitaaluitgaven en -ontvangsten waren respectievelijk f 31,0 miljoen en f 5,1 miljoen. De totalen van de balans per 31 december 1999 bedroegen f 458,5 miljoen.
De rekening van baten en lasten en de balans bevatten geen belangrijke fouten en onzekerheden. De toelichtingen voldeden aan de eisen.
5.6 Oordeel over de financiële verantwoording
De Rekenkamer heeft onderzocht of de financiële verantwoording van het Ministerie van Defensie, waarin opgenomen de financiële verantwoordingen van de agentschappen DGW&T en DTO, voldoet aan de volgende eisen:
• de verantwoording is een deugdelijke weergave van de uitkomsten van het financieel beheer en is opgesteld volgens de voorschriften;
• de verplichtingen, uitgaven en ontvangsten, respectievelijk de baten, lasten, kapitaaluitgaven en -ontvangsten, die in de verantwoording zijn opgenomen zijn rechtmatig, dat wil zeggen: tot stand gekomen in overeenstemming met de begrotingswetten en andere wettelijke regelingen.
Op grond van haar onderzoek komt de Rekenkamer tot het oordeel dat de financiële verantwoording van het ministerie voldoet aan de eerste eis, met uitzondering van:
• een bedrag van f 27,8 miljoen aan verplichtingen en f 9,0 miljoen aan uitgaven dat onjuist is door een verkeerde artikelbelasting;
• een bedrag van f 2,5 miljoen aan uitgaven en f 1,4 miljoen aan ontvangsten dat onvolledig is door een verkeerde artikelbelasting;
• een bedrag van f 0,1 miljoen aan verplichtingen en f 0,8 miljoen aan ontvangsten, dat onvolledig is doordat het ten onrechte niet is verantwoord;
• een bedrag van f 21,6 miljoen aan verplichtingen en f 1,0 miljoen aan uitgaven, waarover de Rekenkamer onzekerheid heeft over de deugdelijke weergave door tekortkomingen in de administratieve organisatie.
Aan de tweede eis wordt voldaan, met uitzondering van:
• een bedrag van f 20,3 miljoen aan verplichtingen dat onrechtmatig is door het ontbreken van een wettelijke grondslag;
• een bedrag van f 28,5 miljoen aan verplichtingen en f 16,4 miljoen aan uitgaven dat onrechtmatig is door overige onrechtmatigheden;
• een bedrag van f 58,9 miljoen aan verplichtingen en f 166,2 miljoen aan uitgaven, waarover de Rekenkamer onzekerheid heeft over de rechtmatigheid door tekortkomingen in de administratieve organisatie;
• een bedrag van f 0,5 miljoen aan verplichtingen en f 1,5 miljoen aan uitgaven waarover de Rekenkamer onzekerheid heeft over de rechtmatigheid door tekortkomingen in het M en O-beleid;
• een bedrag van f 8,5 miljoen aan verplichtingen en f 0,8 miljoen aan uitgaven waarover de Rekenkamer onzekerheid heeft over de volledigheid door tekortkomingen in de administratieve organisatie;
• een bedrag van f 1,8 miljoen aan afgerekende voorschotten waarover de Rekenkamer onzekerheid heeft over de rechtmatigheid door het ontbreken van een prestatieverklaring;
• een bedrag van f 0,4 miljoen aan uitgaven dat onrechtmatig, onjuist is vanwege een onverschuldigde betaling.
De financiële verantwoordingen van de agentschappen DGW&T en DTO voldoen aan beide eisen.
| Geconstateerde tekortkoming | Jaar van constatering | Ontwikkelingen/toezeggingen | Fouten | Onzekerheden | Artikel | Omschrijving | Omvang | Paragraaf |
|---|---|---|---|---|---|---|---|---|
| Uitgaven | ||||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden Ondeugdelijke weergave, onvolledig, verkeerde artikel belast Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie Onzekerheid over de rechtmatigheid, tekortkomingen in het M&O-beleid | 1999 | 2 | 14,3 0,1 | 9,6 0,5 | U03.20 | Koninklijke Marine, Personeel en materieel | 2 158,6 | 5.6 |
| Onrechtmatig, onjuist, overige onrechtmatigheden Onrechtmatig, onjuist, onverschuldigde betaling Ondeugdelijke weergave, onvolledig, verkeerde artikel belast Ondeugdelijke weergave, onjuist, verkeerde artikel belast Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie Onzekerheid over de rechtmatigheid, tekortkomingen in het M&O-beleid Onzekerheid over de deugdelijke weergave, tekortkomingen in de administratieve organisatie Onzekerheid over de volledigheid, tekortkomingen in de administratieve organisatie | 1998 | 2 | 1,2 0,4 1,0 0,4 | 73,0 1,0 1,0 0,8 | U04.20 | Koninklijke Landmacht, Personeel en materieel | 3 653,3 | 5.6 |
| Onrechtmatig, onjuist, overige onrechtmatigheden Ondeugdelijke weergave, onjuist, verkeerde artikelbelasting Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie | 1999 | 0,4 7,1 | 62,4 | U05.20 | Koninklijke Luchtmacht, Personeel en materieel | 1 953,6 | 5.6 | |
| Ondeugdelijke weergave, onvolledig, verkeerde artikelbelasting Onrechtmatig, onjuist, overige onrechtmatigheden Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie | 1999 | 1 | 1,4 0,5 | 12,2 | U05.22 | Koninklijke Luchtmacht, Investeringen groot materieel en infrastructuur | 743,8 | 5.6 |
| Ondeugdelijke weergave, onjuist, verkeerde artikelbelasting Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie | 1998 | 3 | 1,5 | 9,0 | U06.20 | Koninklijke Marechaussee, Personeel en materieel | 467,6 | 5.6 |
| Totaal | 28,3 | 169,5 | ||||||
| Verplichtingen | ||||||||
| Onrechtmatig, onjuist, overige onrechtmatigheden Onrechtmatig, onjuist, ontbreken wettelijke grondslag Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie | 1998 | 2 | 3,2 3,2 | 7,6 | U01.2 0 | Algemeen, Personeel en materieel | 319,1 | 5.6 |
| Onrechtmatig, onjuist, ontbreken wettelijke grondslag Onrechtmatig, onjuist, overige onrechtmatigheden Ondeugdelijke weergave, onjuist, verkeerde artikelbelasting Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie Onzekerheid over de rechtmatigheid, tekortkomingen in het M&O-beleid Onzekerheid over de deugdelijke weergave, tekortkomingen in de administratieve organisatie | 1999 | 2 | 0,8 13,9 6,1 | 22,8 0,5 2,6 | U03.20 | Koninklijke Marine, Personeel en materieel | 2 190,4 | 5.6 |
| Onrechtmatig, onjuist, ontbreken wettelijke grondslag Onrechtmatig, onjuist, overige onrechtmatigheden Ondeugdelijke weergave, onjuist, verkeerde artikelbelasting Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie Onzekerheid over de deugdelijke weergave, tekortkomingen in de administratieve organisatie | 1998 | 2 | 10,2 3,3 17,8 | 4,4 17,8 | U04.20 | Koninklijke Landmacht, Personeel en materieel | 3 679,5 | 5.6 |
| Ondeugdelijke weergave, onjuist, verkeerde artikelbelasting Onrechtmatig, onjuist, ontbreken wettelijke grondslag Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie Onzekerheid over de deugdelijke weergave, tekortkomingen in de administratieve organisatie | 1999 | 2 | 3,5 0,9 | 8,4 1,2 | U04.22 | Koninklijke Landmacht, Investeringen groot materieel en infrastructuur | 738,7 | 5.6 |
| Onrechtmatig, onjuist, ontbreken wettelijke grondslag Onrechtmatig, onjuist, overige onrechtmatigheden Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie | 1999 | 1 | 2,8 7,3 | 15,4 | U05. 20 | Koninklijke Luchtmacht, Personeel en materieel | 1 917,3 | 5.6 |
| Ondeugdelijke weergave, onvolledig, ten onrechte niet verantwoord Ondeugdelijke weergave, onjuist, verkeerde artikelaanwijzing Onrechtmatig, onjuist, overige onrechtmatigheden Onrechtmatig, onjuist, ontbreken wettelijke grondslag Onzekerheid over de volledigheid, tekortkomingen in de administratieve organisatie Onzekerheid over de rechtmatigheid, tekortkomingen in de administratieve organisatie | 1998 | 2 | 0,1 0,4 0,8 2,4 | 8,5 0,3 | U09.02 | Defensie Interservice Commando, Personeel en materieel | 493,4 | 5.6 |
| Totaal | 76,7 | 89,5 | ||||||
| Ontvangsten | ||||||||
| Ondeugdelijke weergave, onvolledig, verkeerd artikel belast | 1998 | 3 | 1,4 | M06.21 | Koninklijke Marechaussee, Niet-verrekenbare ontvangsten | 1 196,0 | 5.6 | |
| Ondeugdelijke weergave, onvolledig, ten onrechte niet verantwoord | 1998 | 2 | 0,8 | M09.03 | Defensie Interservice Commando, Niet-verrekenbare ontvangsten | 890,0 | 5.6 | |
| Totaal | 2,2 | 0,0 | ||||||
| Saldibalans | ||||||||
| Ondeugdelijke weergave, onjuist, verkeerde artikel belast | 1998 | 2 | 0,0001 | Kas | 110,7 | 5.3 | ||
| Totaal | 0,0001 | 0,0 | ||||||
| Overige tekortkomingen | ||||||||
| Administratieve discipline | 1999 | 2 | 2.3.2.2 | |||||
| Verplichtingenregistratie | 1997 | 2 | 2.3.2.2 | |||||
| Opstellen financiële verantwoording | 1999 | 2 | 2.3.2.2 | |||||
| Deskundigheid financieel personeel | 1997 | 2 | 2.3.2.2 | |||||
| Onderbezetting financieel personeel | 1999 | 2 | 2.3.2.2 | |||||
| BTW-procedures | 1999 | 2 | 2.3.2.2 | |||||
| Eindejaarswerkzaamheden | 1999 | 2 | 2.3.2.2 | |||||
| Contractbeheer/contractvorming | 1999 | 2 | 2.3.2.2 | |||||
| Bedrijfsvoering | 1999 | 2 | 2.3.2.2 | |||||
| Interne controle op inkoopfacturen | 1999 | 2 | 2.3.2.2 | |||||
| Vastlegging van vorderingen | 1999 | 2 | 2.3.2.2 | |||||
| Kwantiteit van uitgevoerde audits | 1999 | 2 | 2.3.2.2 | |||||
| In mindering van bezwaar boeken | 1999 | 2 | 2.3.2.2 | |||||
| Onduidelijkheden in taken en bevoegdheden | 1999 | 2 | 2.3.2.2 | |||||
| Vastlegging voorschotten | 1997 | 2 | 2.3.2.2 | |||||
| Kwaliteit bedrijfsuitvoeringsrapportages/managementinformatie | 1999 | 2 | 2.3.2.2 | |||||
| Kwaliteit financial auditfunctie | 1999 | 2 | 2.3.2.2 | |||||
| Verwervingsprocedure | 1998 | 2 | 2.3.2.2 | |||||
| Dossiervorming | 1999 | 2 | 2.3.2.2 | |||||
| Beschrijving financieel economische processen | 1998 | 2 | 2.3.2.2 | |||||
| Implementatie procesbeheer | 1999 | 2 | 2.3.2.2 | |||||
| Autorisatie toegangsbeveiliging tot het GVKKA | 1999 | 2 | 2.3.2.2 | |||||
| Kwaliteit interne controle | 1997 | 2 | 2.3.2.2 | |||||
| SAP-procedures | 1999 | 2 | 2.3.2.2 | |||||
| Volledige omzetverantwoording | 1999 | 2 | 2.3.2.2 | |||||
| Voorafgaand financieel toezicht | 1996 | 2 | 2.3.2.2 | |||||
| Niet tijdige afronding AD-controle | 1999 | 2 | 2.3.2.2 | |||||
| Materieelbeheer | 1997 | De gestructureerde verbetering van het materieelbeheer is in 1999 gestart. Afronding is voorzien medio 2001. Geen bezwaaronderzoek instellen, omdat men een goed plan van aanpak heeft en met de implementatie op schema ligt | 3.2 |
a Het tussen haakjes geplaatste bedrag duidt op onzekerheden over de volledigheid van de verantwoorde bedragen.
1 Binnen het beleidsterrein Koninklijke Luchtmacht bestaan er op financieel beheersgebied veel tekortkomingen. Door het management wordt onvoldoende prioriteit gegeven aan de implementatie van de verbeterplannen, waardoor ook in 1999 wederom slechts beperkte vooruitgang is gerealiseerd. De Rekenkamer is van mening dat de geringe voortgang verwijtbaar is en stelt in het jaar 2000 dan ook een bezwaaronderzoek in.
2 Er zijn vele tekortkomingen in het financieel beheer binnen het ministerie, die ook reeds meerdere jaren bestaan. Op basis van de door de minister gedane toezeggingen ziet de Rekenkamer dan ook af van het instellen van een bezwaaronderzoek.
3 De Koninklijke Marechaussee is eveneens een beleidsterrein waar veel tekortkomingen bestaan in het financieel beheer. Omdat het departement hier gekozen heeft voor een volledig nieuwe opzet van de organisatie, die men nu aan het implementeren is, en de eerste resultaten reeds zichtbaar zijn, is de Rekenkamer van mening dat bij dit beleidsterrein géén bezwaaronderzoek moet worden ingesteld.
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-27127-24.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.