Kamerstuk
| Datum publicatie | Organisatie | Vergaderjaar | Dossier- en ondernummer |
|---|---|---|---|
| Eerste Kamer der Staten-Generaal | 2025-2026 | 32140 nr. AR |

U bent nu hier: Publicaties Officiële publicaties
Zoals vergunningen, bouwplannen en lokale regelgeving.
Zoals belastingen, uitkeringen en subsidies.
Officiële publicaties van de overheid.
Adressen en contactpersonen van overheidsorganisaties.
 Authentieke versie (PDF)
bestandsgrootte: 309 Kb
, opent in nieuw venster
 Informatie
 Gerelateerd
 Printen
 Delen
Aan de Voorzitter van de Eerste Kamer der Staten-Generaal
Den Haag, 30 juni 2026
Hierbij ontvangt u een brief over de voortgang van de hersteloperatie box 3. Met deze rapportage geef ik uitvoering aan de door de Tweede Kamer aangenomen motie Kouwenhoven/Grinwis over een jaarlijkse impactanalyse van de tegenbewijsregeling.1 Conform het verzoek in deze motie ga ik in deze brief in op 1) de effecten voor de burger, 2) implementatie van de regeling, 3) werkstromen en werkvoorraad van de Belastingdienst en 4) het gebruik van de regeling en de realisatie. Vervolgens ga ik nog kort in op 5) de herijking van de uitvoeringstoetsen van de Wet tegenbewijsregeling box 3 en de Wet rechtsherstel box 3 en het vervolg.
Aanleiding tegenbewijsregeling
Naar aanleiding van de arresten van de Hoge Raad is de Wet tegenbewijsregeling box 3 door uw Kamer aangenomen op 8 juli 2025. Met deze wet, biedt de Belastingdienst herstel aan burgers die aannemelijk maken dat hun werkelijk rendement lager is dan het forfaitair rendement. Het herstel geldt voor de belastingjaren 2017–2024. Vanaf 2025 is het opgeven van het werkelijk rendement geïntegreerd in de aangifte.
Aanleiding tegenbewijsregeling
Naar aanleiding van de arresten van de Hoge Raad is de Wet tegenbewijsregeling box 3 door uw Kamer aangenomen op 12 juni 2025. Met deze wet biedt de Belastingdienst herstel aan burgers die aannemelijk maken dat hun werkelijk rendement lager is dan het forfaitair rendement. Het herstel geldt voor de belastingjaren 2017–2024. De in deze voortgangsbrief gerapporteerde werkzaamheden hebben betrekking op herstel over deze belastingjaren. Vanaf 2025 is het opgeven van het werkelijk rendement geïntegreerd in de aangifte. In paragraaf 4 (Gebruik van de regeling en realisatie) zal ik ook ingaan op de opgave werkelijk rendement over 2025, die is geïntegreerd in de aangifte.
Belastingplichtigen in box 3 kunnen gebruikmaken van de tegenbewijsregeling voor onderstaande belastingjaren:
– Belastingjaren 2017 en 2018:
• belastingplichtigen met een definitieve aanslag waarvan hun bezwaar meeliep in de massaal bezwaarprocedure of;
• belastingplichtigen waarvan de definitieve aanslag ná het Kerstarrest ontvangen is;
• én die bovendien binnen vijf jaar na het betreffende belastingjaar hiervoor een verzoek tot ambtshalve vermindering hebben ingediend.
– Belastingjaren 2019 en 2020:
• belastingplichtigen met een definitieve aanslag die op 24 december 2021 nog niet onherroepelijk vaststond of daarna ontvangen is;
• én die bovendien binnen vijf jaar na het betreffende belastingjaar hiervoor een verzoek tot ambtshalve vermindering hebben ingediend;
– Belastingjaren 2021 tot en met 2024: alle belastingplichtigen.
Uitspraak massaalbezwaarplusprocedure
Op 25 juni 2026 heeft de Hoge Raad uitspraak gedaan in de massaalbezwaarplusprocedure box 3. Dit betreft belastingplichtigen van wie de aanslagen inkomstenbelasting over de jaren 2017 tot en met 2020 vóór het Kerstarrest al onherroepelijk vaststonden (de zogenoemde niet-bezwaarmakers). Zij hebben verzocht om ambtshalve vermindering. De Hoge Raad heeft conform zijn eerdere uitspraak van 22 mei 2022 geoordeeld dat deze belastingplichtigen niet in aanmerking komen voor rechtsherstel op basis van het Kerstarrest en daardoor ook geen toegang hebben tot de Wet tegenbewijsregeling box 3 voor de belastingjaren 2017 tot en met 2020.
Opgaaf werkelijk rendement
Om het aannemelijk maken van het werkelijk rendement zo gestructureerd mogelijk te laten verlopen, heeft de Belastingdienst het formulier Opgaaf Werkelijk Rendement (hierna: OWR) ontwikkeld. Burgers kunnen een formulier OWR indienen om gebruik te maken van de regeling. Deze werkwijze is noodzakelijk om de grote aantallen zo efficiënt en snel mogelijk te kunnen verwerken. Het formulier kan digitaal worden ingevuld, maar is op verzoek ook op papier beschikbaar.
Om gebruik te maken van de tegenbewijsregeling moeten burgers afhankelijk van de samenstelling van hun vermogen uit verschillende bronnen informatie verzamelen en doorgeven aan de Belastingdienst. Dit vraagt veel van het doenvermogen van burgers. Des te complexer het vermogen, des te complexer het is om het formulier in te vullen. Of burgers over een bepaald jaar een lager bedrag aan belasting verschuldigd zijn, hangt af van het rendement op het gehele vermogen in box 3.
Informatievoorziening
Bij invoering van de tegenbewijsregeling heeft mijn ambtsvoorganger besloten dat de Belastingdienst zo goed mogelijk moet ondersteunen bij het indienen van het formulier OWR. De Belastingdienst heeft hier op verschillende manieren opvolging aangegeven:
1. De Belastingdienst ondersteunt bij eenvoudige vragen via de BelastingTelefoon;
2. De Belastingdienst ondersteunt bij het invullen van het formulier tijdens een afspraak bij de balie in Belastingdienstkantoren en -steunpunten of digitaal;
3. De Belastingdienst verzorgt communicatie via de website en het Forum Fiscaal Dienstverleners;
4. De Belastingdienst heeft regelmatig contact met de koepelorganisaties van intermediairs en de Bond voor Belastingbetalers;
5. De Belastingdienst communiceert via de website en berichten in de media;
6. De Belastingdienst verzorgt gerichte communicatie aan burgers die mogelijk in aanmerking komen voor herstel.
Er zijn tot mei 2026 bijna 7,2 miljoen brieven verstuurd over de tegenbewijsregeling box 3, waarvan 4,26 miljoen (ook) een uitnodiging tot het indienen van een formulier OWR bevatten. Omdat in deze brieven het forfaitair rendement waarop de heffing is gebaseerd vermeld staat, kunnen burgers eenvoudig hun werkelijk rendement hiermee vergelijken. In de rest van 2026 en 2027 worden naar verwachting in totaal nog 3,7 miljoen van dergelijke uitnodigingsbrieven verstuurd. Dit zijn onder meer:
– motiveringsbrieven, waarin burgers worden gevraagd het openstaande bezwaar te motiveren door middel van een formulier OWR,
– attentiebrieven, waarin burgers worden gevraagd om een aangifte aan te vullen met een formulier OWR; en
– brieven na de definitieve aanslag, waarin burgers worden uitgenodigd het formulier OWR in te dienen na vaststellen van de definitieve aanslag als het herstel hierin nog niet is verwerkt.
Ten slotte geeft de Belastingdienst opdracht tot burgerpanelonderzoeken om het effect van de communicatie te monitoren en op basis daarvan te kunnen bijsturen.2 Op deze wijze borgt de Belastingdienst effectieve communicatie.
ICT-aanpassingen
Het implementeren van de tegenbewijsregeling box 3 in de ICT-systemen van de Belastingdienst is een complexe operatie geweest die in een korte tijd moest worden gerealiseerd. Vanwege bijzondere situaties waarmee rekening gehouden moet worden, zijn herhaaldelijk aanpassingen nodig geweest. Om de kans op grootschalige procesverstoringen te minimaliseren is het proces van verwerking van formulieren OWR fasegewijs opgestart. Er is een geautomatiseerd proces ingericht om te toetsen of de burger valt binnen de doelgroep die recht heeft op rechtsherstel en of het formulier OWR tijdig is ingediend. In 2025 is dit toetsingsproces meermaals en uitgebreid gecontroleerd, waarna noodzakelijke aanpassingen en verfijningen zijn doorgevoerd. Daarnaast hebben in 2025 ook werkzaamheden plaatsgevonden aan het koppelen van de ICT-systemen voor het verwerken van het formulier OWR in de aangifte en de afhandeling van bezwaren.
Werving en opleiding
Voor de uitvoering van het herstel is het noodzakelijk medewerkers te werven, hoofdzakelijk voor een hiervoor opgerichte speciale afdeling binnen de Belastingdienst, de unit box 3. In de periode vanaf juli vorig jaar zijn daarnaast werkinstructies gemaakt, opleidingen voor medewerkers ontwikkeld en medewerkers opgeleid. Het werven en behouden van medewerkers is een uitdaging gebleken, zoals ook in de uitvoeringstoets werd voorzien.
De werving en opleiding van medewerkers is inmiddels voor een belangrijk deel gerealiseerd, maar is nog niet voor alle onderdelen van de Belastingdienst afgerond. De huidige inspanningen zitten vooral in resterende (vervangende) werving, het opdoen van praktijkervaring en het opzetten van leercirkels. Specifiek voor de unit Box 3 geldt dat (naast de werving als gevolg van vervangingsvraag) de werving voor het laatste volledig nieuwe team is gestart en naar verwachting eind dit jaar zal zijn voltooid. Het opleidingstraject vindt dan plaats in het eerste kwartaal van 2027.
Vanwege bovengenoemde ICT-werkzaamheden liepen capaciteit en werkaanbod uiteindelijk niet volledig gelijk op, wat ten koste ging van de efficiëntie. Slotsom is dat er veel werk is verzet voor het op orde maken van de organisatie voor de verwerking van de formulieren OWR, maar dat pas sinds het voorjaar van 2026 de afhandeling op gang is gekomen.
Doorlooptijd
De behandeling van bezwaren en verzoeken en het toezicht op formulieren OWR zal zeker tot in het jaar 2030 plaatsvinden. Dit komt mede door de huidige grote voorraad en omdat voor belastingjaar 2024 nog tot en met 31 december 2029 bezwaren en verzoeken kunnen worden ingediend.
Uitvoeringskosten
De uitvoeringskosten ten laste van het herstel-uitvoeringsbudget bedroegen in 2025 circa € 44 miljoen en zijn in 2026 begroot op € 72 miljoen. Hiermee is opschaling van de personele inzet (naar aan het eind van 2025 bijna 700 fte) bekostigd, waardoor de bovengenoemde voorbereidingen en werkzaamheden konden worden uitgevoerd. Het aantal benodigde medewerkers blijft ook in de komende jaren naar verwachting rond de 700 fte.
Toelichting werkstromen
De hersteloperatie bestaat voornamelijk uit de volgende drie werkstromen bij de Belastingdienst:
• Bezwaren en verzoeken, eventueel onderbouwd met een formulier OWR
• Formulier OWR als aanvulling op de eerdere aangifte
• Formulier OWR als bezwaar of verzoek tot ambtshalve vermindering
Werkstroom 1: Bezwaren en verzoeken
Deze werkstroom heeft betrekking op burgers die een bezwaar of verzoek tot ambtshalve vermindering hebben ingediend. Sommigen hebben een formulier OWR ingediend als motivering op een bestaand bezwaar of verzoek. De bezwaren en verzoeken werkstroom heeft betrekking op de jaren 2017 tot en met 2024. De werkstroom bevat op het moment 351.000 bezwaren en verzoeken, hiervan zijn 295.000 niet gekoppeld aan een formulier OWR. De omvang van deze werkstroom kan toenemen als er meer bezwaren of verzoeken worden ingediend.3
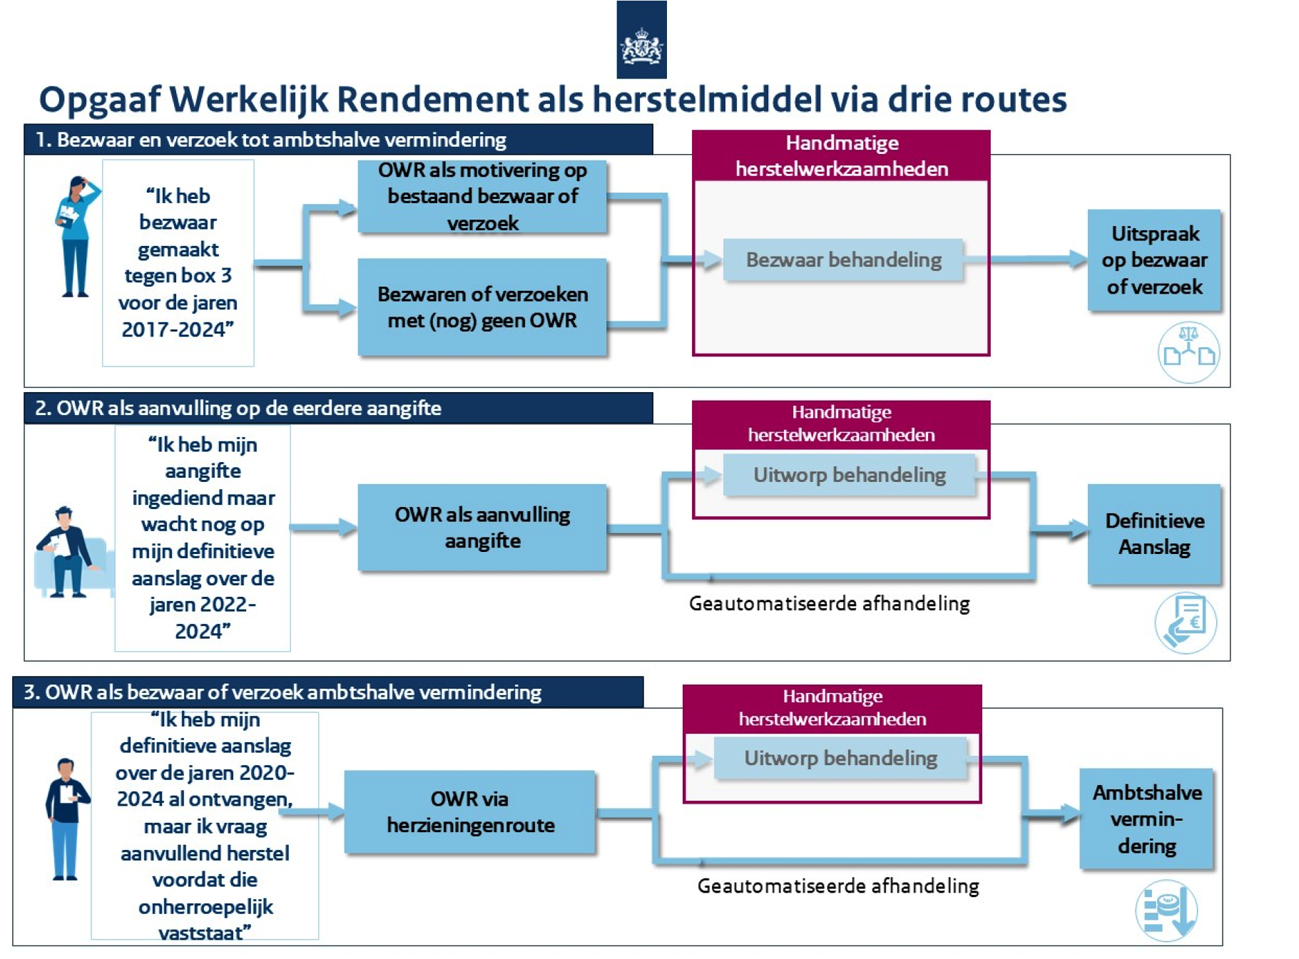
Figuur 1. Inzicht in voornaamste werkstromen4
Werkstroom 2: OWR als aanvulling op eerdere aangifte
Deze werkstroom heeft betrekking op burgers die een formulier OWR indienen als aanvulling op een eerdere aangifte. Hiervoor is nog geen definitieve aanslag opgelegd. De werkstroom heeft betrekking op de jaren 2022 tot en met 2024. Er zijn tot 8 juni 235.500 formulieren OWR ingediend in deze werkstroom, maar dit aantal kan nog toenemen.
De Belastingdienst legt bij voorkeur in een keer een juiste definitieve aanslag op waarbij rekening is gehouden met het werkelijk rendement.5 Daarom heeft de Belastingdienst sinds 2023 het definitief opleggen van aanslagen aangehouden, in het geval een burger meer vermogensbestandsdelen in box 3 heeft dan enkel bank- en spaartegoeden. Er zijn momenteel circa 3,1 miljoen aangiften die nog verwerkt dienen te worden in de zogenoemde wachtkamer en waarvoor mogelijk nog formulieren OWR als aanvulling op de aangifte binnen kunnen komen.6
Werkstroom 3: OWR als bezwaar of verzoek tot ambtshalve vermindering
Deze werkstroom heeft betrekking op burgers die al een definitieve aanslag hebben ontvangen en vervolgens nog een formulier OWR indienen. Het formulier OWR moet ingediend zijn binnen de vijfjaarstermijn. Als het formulier OWR binnen zes weken na een definitieve aanslag is ingediend, betreft het wettelijk gezien een bezwaar. Als het formulier OWR later is ingediend, betreft het een verzoek. Deze werkstroom heeft betrekking op de jaren 2020 tot en met 2024. Tot 8 juni 2026 betreft dit 368.500 posten. Ook deze werkstroom kan nog in omvang toenemen als er meer formulieren OWR binnen komen als bezwaar of verzoek tot ambtshalve vermindering.
Bovengenoemde werkstromen omvatten naar verwachting de meest omvangrijke werkzaamheden binnen de hersteloperatie. Binnen de werkstroom bezwaren en verzoeken ligt de meeste werklast, omdat alle bezwaren en verzoeken wettelijk gezien individueel en handmatig moeten worden afgehandeld. Bij de overige twee werkstromen moet toezicht gehouden worden. Naar aanleiding van dit toezicht wordt een deel van de formulieren OWR handmatig verwerkt. Naast de drie belangrijkste werkstromen heeft de Belastingdienst nog verschillende werkzaamheden die bijkomend zijn aan het herstel, zoals onder meer verwerking van complexe informatieverzoeken van burgers, het consistent maken van formulieren OWR, beroepsprocedures en klachtbehandeling. Tot slot heeft de Belastingdienst sinds openstelling van het formulier OWR ruim 1.300 formele ingebrekestellingen ontvangen met betrekking tot openstaande bezwaren en verzoeken.
Gebruik
Er zijn sinds het openstellen van het formulier tot 8 juni 2026 804.411 formulieren OWR ingediend, waarvan 14.571 op papier.7 Daarnaast zijn, sinds de openstelling van het formulier OWR, ook 6.747 berichten ontvangen met een andere (eigen) structuur om het werkelijk rendement op te geven of om uitstel te verzoeken voor het indienen van het formulier OWR. Sinds de openstelling komen de formulieren OWR in een vrij gelijkmatige stroom binnen bij de Belastingdienst. Het huidige aantal ingediende formulieren OWR zal naar verwachting nog toenemen.
Sommige formulieren OWR zijn niet verwerkbaar of behandelbaar. Dit is bijvoorbeeld het geval als er nog geen aangifte is gedaan, als er geen of de verkeerde fiscaal partner is opgegeven of als er geen box 3 inkomen in de aangifte zit. Het gaat ook deels om formulieren die buiten de vijfjaarstermijn zijn ontvangen en waarvoor ook geen bezwaar, verzoek of beroep loopt.
Verwerking en realisatie
625.500 formulieren staan nu in de werkvoorraad en 179.000 formulieren zijn afgehandeld. Momenteel worden de verschillende belastingjaren stapsgewijs gespreid over de tijd vrijgegeven en (wanneer behandelbaar en verwerkbaar) beschikbaar gesteld voor verwerking, startend met de oudste belastingjaren en eindigend met belastingjaar 2024. Door de gefaseerde opstart wordt ruimte voor gedegen voorbereiding en testen geborgd. Van de 179.000 afgehandelde formulieren OWR zijn 34.500 formulieren inhoudelijk verwerkt. De inhoudelijke verwerking is daarmee tot 8 juni op kleine schaal voor de oudste belastingjaren (t/m 2020) gestart en heeft tot 8 juni 2026 geleid tot verminderingen met een budgettair beslag van in totaal € 22,5 miljoen.
Onderstaande tabel geeft zicht op de huidige realisatie uitgesplitst naar de drie werkstromen.
|
Formulieren OWR (werkstromen) |
Voorraad (8 juni 2026) |
Realisatie (tot 8 juni) |
Prognose 2026 (vanaf 8 juni) |
|---|---|---|---|
|
Stroom 1: Bezwaren en verzoeken |
53.500 |
2.500 |
27.500 |
|
Stroom 2: OWR als aanvulling op de eerdere aangifte1 |
235.500 |
0 |
170.000 |
|
Stroom 3: OWR als bezwaar of verzoek tot ambtshalve vermindering |
336.500 |
32.000 |
308.000 |
|
Niet behandelbaar of niet verwerkbaar |
n.v.t. |
144.500 |
|
|
Totaal (ingediend: 804.411) |
625.500 |
179.000 |
505.500 |
Verwerking van formulieren OWR in werkstroom 2 voor belastingjaren 2021 en later is opgestart na een programmatuuraanpassing in week 26.
Prognose
De verwerking van de formulieren OWR komt dit jaar verder op stoom. Het tempo waarop verwerking lukt hangt af van inhoudelijke complexiteit evenals verwerkingscapaciteit in alle (vervolg)processen. Gegeven de afgehandelde aantallen en huidige voorraadstand streeft de Belastingdienst er naar om in de rest van 2026 in totaal nog circa 27.500 bezwaren en verzoeken met behulp van een OWR af te handelen (stroom 1), circa 170.000 formulieren OWR te verwerken als aanvulling op de eerdere aangifte (stroom 2) en circa 308.000 formulieren OWR te verwerken als bezwaar of verzoek tot ambtshalve vermindering (stroom 3). De budgettaire realisatie van het herstel zal oplopen naarmate meer werkstromen voor jongere belastingjaren (met andere forfaitaire en werkelijke rendementen) beschikbaar komen voor afhandeling.
Opgaaf werkelijk rendement 2025
Belastingjaar 2025 is geen onderdeel van het aanvullend herstel, maar het opgaaf werkelijk rendement is ingebouwd in de aangifte. Van de nu bijna 11 miljoen aangiften inkomstenbelasting over 2025 die bij de Belastingdienst zijn ingediend, is tot nu toe 1,8 miljoen keer gebruik gemaakt van forfaitaire berekening van de belasting in box 3 en ruim 200.000 keer van het werkelijk rendement. Nog niet alle verwachte aangiften met een Box 3 component zijn echter ontvangen: in totaal komen er per belastingjaar circa 14 miljoen aangiften binnen, waarvan circa 21% (2,9 miljoen) een box 3 component heeft. Dit betekent dat er naar verwachting 900.000 belastingplichtigen in box 3 nog aangifte moeten doen. Daarbij moet opgemerkt worden dat de belastingplichtigen die nog aangifte moeten doen vaker een hoger vermogen hebben in box 3 en naar verwachting vaker dan gemiddeld hun werkelijk rendement zullen opgeven in de aangifte. De keuze voor werkelijk rendement is afhankelijk van het rendement van het individuele vermogen. Daarnaast vraagt de opgave van het werkelijk rendement om meer gegevens, die de belastingplichtige zelf moet opzoeken en invullen. Dit kan een reden zijn om te kiezen voor forfaitair rendement.
In de memorie van toelichting van de Wet tegenbewijsregeling box 3 is aangekondigd dat er in ieder geval twee herijkingen van de uitvoeringstoets zullen plaatsvinden. Dit vanwege onzekerheden over het aantal burgerreacties, het aantal benodigde medewerkers om de werkzaamheden tijdens de hersteloperatie te kunnen verrichten en de financiële gevolgen van deze hersteloperatie. In de eerste brief over de voortgang van december vorig jaar is aan uw Kamer medegedeeld dat de eerste van deze herijkingen in de eerste helft van 2026 zou plaatsvinden.
Zoals in deze brief is vermeld is tot op heden een beperkt aantal formulieren OWR verwerkt en worden er nog uitnodigingsbrieven verstuurd. Dat betekent dat er nog geen conclusies getrokken kunnen worden over het verwachte gebruik van de regeling en de impact op de uitvoering. Daarom kan nu nog geen zinvolle herijking op de uitvoeringstoets plaatsvinden. Op het moment dat meer inzicht kan worden geboden in de behandeltijd per formulier OWR en er meer ervaring is opgedaan met de verschillende werkprocessen, zal de herijking heropgestart worden. Uw Kamer zal hierover in het najaar nader geïnformeerd worden. In 2022 is het wetsvoorstel Wet rechtsherstel box 3 aangenomen door de Tweede en Eerste Kamer. Daarbij is aangekondigd dat de uitvoeringstoets van dit wetsvoorstel later zou worden herijkt. Werkzaamheden in het kader van de Wet rechtsherstel box 3 zijn nu onderdeel geworden van de operatie in het kader van de Wet tegenbewijsregeling box 3. Daarom zal geen afzonderlijke herijking van de uitvoeringstoets Wet rechtsherstel box 3 meer plaatsvinden.
De stand van het aantal ingediende formulieren OWR en van het totaalbedrag aan verminderingen kan nog sterk oplopen. Het is geen aanleiding om de raming van de derving als gevolg van de tegenbewijsregeling te herijken. Deze raming is vastgesteld bij het indienen van de Wet tegenbewijsregeling box 3 en destijds gecertificeerd door het CPB. Eventuele mee- of tegenvallers die niet volgen uit nieuw beleid, zijn conform begrotingsregels niet relevant voor het inkomstenkader en leiden niet tot een derving of ruimte. Als de realisaties hoger uitvallen dan de geraamde kosten hoeft dit niet gedekt te worden en als de realisaties lager uitvallen dan de geraamde kosten kan dit niet worden ingezet voor andere beleidswijzigingen.
Tot slot
Zoals hierboven vermeld, zullen de werkzaamheden in het kader van de tegenbewijsregeling box 3 zeker tot in 2030 doorlopen. Ik zal uw Kamer uiteraard zo goed mogelijk blijven informeren over de werkzaamheden die worden verricht in het kader van de wet rechtsherstel, de overbruggingswetgeving en de Wet tegenbewijsregeling box 3. Deze voortgangsrapportage zal ik jaarlijks laten opstellen zolang de hersteloperatie loopt.
De Staatssecretaris van Financiën, E. Eerenberg
Deze worden gepubliceerd op Open Overheid. Meest recent: 3e peiling Herstel Box-3 (https://open.overheid.nl/details/65c98d06-27b5-49e0-900a-593577971fb9)
De verzoeken om vermindering die door middel van een formulier OWR worden ingediend vallen niet in deze werkstroom, maar in werkstroom 3.
Het werkelijk rendement wordt alleen verwerkt als het lager is dan het forfaitair rendement.
Het aantal aangiften in de wachtkamer kan toenemen omdat bepaalde aangiften nog in de behandelfase van de aanslagregeling zitten of als er nog een aangifte wordt ingediend.
De genoemde aantallen in deze sectie zien op unieke formulieren OWR per belastingplichtige per belastingjaar
Kopieer de link naar uw clipboard
https://zoek.officielebekendmakingen.nl/kst-32140-AR.html
De hier aangeboden pdf-bestanden van het Staatsblad, Staatscourant, Tractatenblad, provinciaal blad, gemeenteblad, waterschapsblad en blad gemeenschappelijke regeling vormen de formele bekendmakingen in de zin van de Bekendmakingswet en de Rijkswet goedkeuring en bekendmaking verdragen voor zover ze na 1 juli 2009 zijn uitgegeven. Voor pdf-publicaties van vóór deze datum geldt dat alleen de in papieren vorm uitgegeven bladen formele status hebben; de hier aangeboden elektronische versies daarvan worden bij wijze van service aangeboden.